
Visión General del Mercado:
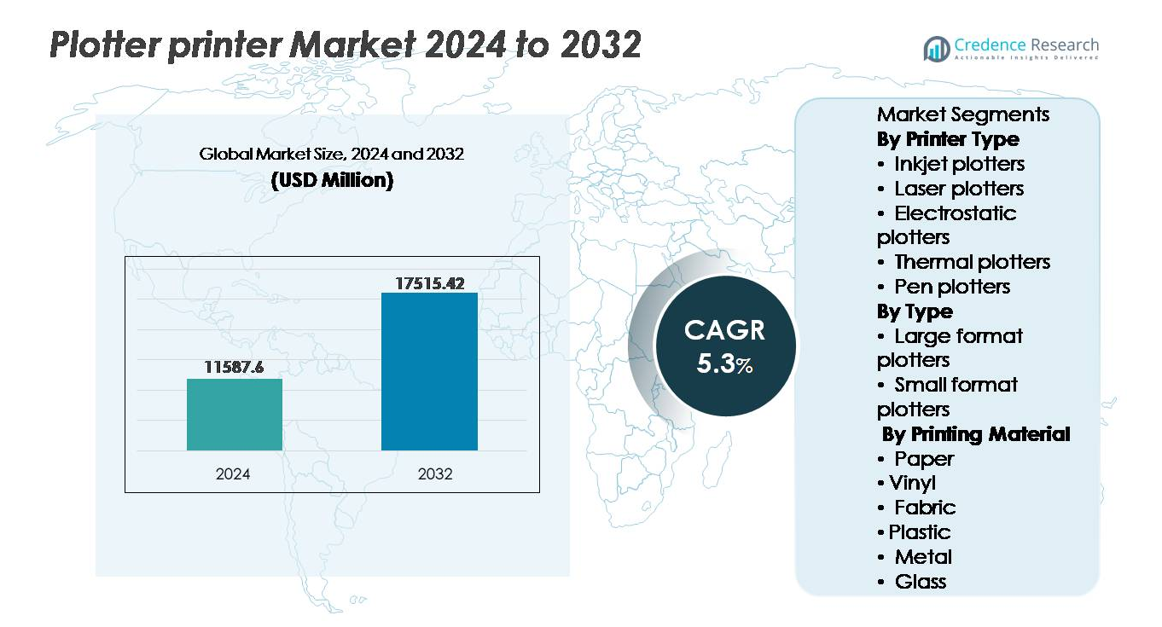
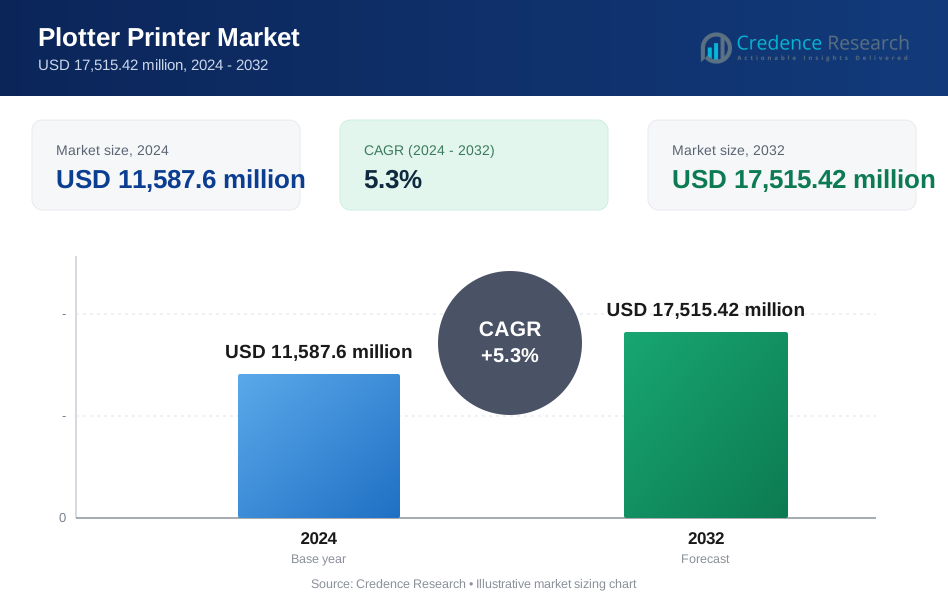
El mercado global de impresoras plotter fue valorado en USD 11,587.6 millones en 2024 y se proyecta que alcance los USD 17,515.42 millones para 2032, creciendo a una CAGR del 5.3% durante el período de pronóstico (2025-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Impresoras Plotter 2024 | USD 11,587.6 millones |
| Mercado de Impresoras Plotter, CAGR | 5.3% |
| Tamaño del Mercado de Impresoras Plotter 2032 | USD 17,515.42 millones |
El mercado de impresoras plotter está conformado por jugadores importantes como Ricoh, Roland DG, Canon, Seiko Instruments, Epson, Oki Data, Mimaki, Kyocera, Mutoh y Xerox, cada uno compitiendo en precisión de impresión, diversidad de sustratos y automatización de flujos de trabajo. Asia Pacífico lidera el mercado con un 34% de participación, impulsado por la escala de fabricación, la adopción de prototipos textiles y la expansión de infraestructuras publicitarias. América del Norte sigue con un 32% de participación, respaldada por la digitalización de la construcción y la demanda de impresión comercial de gran formato. Europa mantiene casi un 27% de participación, reforzada por un fuerte diseño industrial, ingeniería automotriz y cumplimiento ambiental que impulsan mejoras hacia tecnologías de tinta y materiales ecológicos.
Perspectivas del Mercado:
- El mercado global de impresoras plotter fue valorado en USD 11,587.6 millones en 2024 y se proyecta que alcance los USD 17,515.42 millones para 2032, expandiéndose a una CAGR del 5.3% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de impresión de gran formato en planificación de construcción, mapeo CAD, señalización y aplicaciones textiles personalizadas, respaldado por capacidades de impresión multimaterial en papel, vinilo, tela, plástico, metal y vidrio.
- Las tendencias clave incluyen la adopción de tintas eco-solventes y curables por UV, automatización habilitada por software, calibración de color basada en IA y creciente personalización textil, mejorando la productividad y la reducción de residuos.
- El mercado sigue siendo competitivo con jugadores enfocados en la reducción del costo por impresión, integración de flujos de trabajo y modelos de suscripción basados en servicios, mientras que los altos costos operativos y de consumibles siguen siendo una restricción para las PYMES y los usuarios de bajo volumen.
- Asia Pacífico lidera con un 34% de participación, seguido por América del Norte con un 32% y Europa con un 27%, mientras que los plotters de gran formato dominan por tipo, impulsados por la expansión de infraestructuras y la demanda de publicidad exterior.
Análisis de Segmentación de Mercado:
Por Tipo de Impresora
Los plotters de inyección de tinta representan el subsegmento dominante, manteniendo la mayor cuota de mercado debido a su superior reproducción de color, adaptabilidad a múltiples sustratos y compatibilidad con salidas de formato ancho para dibujos CAD, mapeo GIS, textiles y publicidad interior. Los plotters láser continúan ganando terreno en entornos arquitectónicos e ingenieriles de alto volumen donde la precisión rápida en blanco y negro es crítica. Mientras tanto, los plotters electrostáticos y térmicos mantienen relevancia en entornos industriales para la creación de planos y la imagen de códigos de barras. Los plotters de pluma mantienen una adopción de nicho para el diseño artístico y el patrón de circuitos. Los sistemas basados en LED en la categoría "Otros" están emergiendo, impulsados por la demanda de documentos técnicos monocromáticos rápidos.
- Por ejemplo, el imagePROGRAF PRO-6600 de Canon admite anchos de impresión de hasta 60 pulgadas con un sistema de tinta pigmentada de 12 colores, permitiendo una salida fotográfica de alta fidelidad".
Por Tipo
Los plotters de gran formato dominan el mercado, respaldados por aplicaciones en expansión en la digitalización de planos de construcción, señalización comercial, prototipos industriales y exhibiciones promocionales de formato ancho. Su capacidad para producir salidas superiores a 24 pulgadas los posiciona como una solución preferida para industrias que requieren visualización escalable y detallada. Los plotters de pequeño formato sirven a PYMES, estudios de diseño y laboratorios fotográficos que buscan soluciones de impresión compactas y rentables con estructuras de costos de consumibles más bajas. Sin embargo, la creciente inversión global en planificación de infraestructuras, administración de tierras y visualización de diseños refuerza fuertemente la trayectoria de crecimiento de los sistemas de gran formato.
- Por ejemplo, el SureColor SC-T5405 de Epson admite velocidades de impresión de 22 segundos por hoja A1 e incorpora un cabezal de impresión MicroTFP PrecisionCore de 1.33 pulgadas con 800 boquillas por canal de color, permitiendo una salida rápida para mapas topográficos y documentación de construcción alineada con flujos de trabajo de infraestructura de alto volumen.
Por Material de Impresión
El papel sigue siendo el subsegmento dominante, impulsado por su uso extensivo en carteles publicitarios, dibujos CAD, gráficos educativos y documentación comercial. El vinilo se está expandiendo rápidamente, impulsado por la señalización duradera al aire libre, envolturas de vehículos y la marca de exhibiciones minoristas. Las aplicaciones de tela continúan creciendo dentro del prototipado de prendas, impresiones de decoración y textiles personalizados. Los sustratos de plástico, metal y vidrio apoyan funciones industriales de nicho, incluyendo el marcado de componentes, el etiquetado curado por UV y las impresiones promocionales rígidas. La adopción de plotters flexibles en materiales se alinea con la demanda del cliente de soluciones de salida personalizadas y la diversificación de la impresión para aplicaciones tanto comerciales como industriales.
Principales Impulsores de Crecimiento:
Aumento de la Demanda de Impresión Técnica y Comercial de Gran Formato
El auge en el desarrollo de infraestructuras, las iniciativas de ciudades inteligentes y la digitalización de registros de tierras están impulsando una mayor adopción de impresoras plotter de gran formato para dibujos técnicos, salidas de mapeo GIS y planos. Las empresas de ingeniería y consultorías arquitectónicas dependen de los plotters para visualizaciones escalables de alta resolución que las impresoras estándar no pueden replicar. Paralelamente, los sectores minorista y publicitario requieren impresiones de formato ancho para exhibiciones en escaparates, pancartas, gráficos para ferias comerciales y campañas promocionales. Los plotters permiten la impresión en diversos sustratos, incluyendo vinilo y tela, enriqueciendo los resultados de la marca comercial. La expansión constante de la construcción, la planificación urbana y el marketing orientado al consumidor son fuerzas primarias que sostienen el crecimiento del mercado, ya que los plotters siguen siendo integrales tanto para el diseño físico como para los flujos de trabajo de compromiso con el cliente.
- Por ejemplo, el sistema técnico de formato ancho ColorWave 3800 de Canon imprime a velocidades de hasta 225 páginas tamaño A1/D por hora y admite rollos de medios de hasta 42 pulgadas, lo que permite una rápida producción de dibujos de ingeniería para proyectos de infraestructura a gran escala con requisitos estrictos de entrega.
Avances en Materiales de Impresión y Compatibilidad de Sustratos
Las impresoras plotter modernas están diseñadas para soportar la impresión en múltiples materiales, permitiendo la producción en papel, acrílico, telas, plásticos, metal y vidrio. Esta flexibilidad abre oportunidades en la decoración de interiores, prototipado textil, etiquetado industrial y señalización exterior duradera, alineándose con las expectativas de los clientes en cuanto a personalización, estética y rendimiento funcional. Las formulaciones de tinta mejoradas, curables por UV, eco-solventes y a base de pigmentos, apoyan la resistencia a la decoloración y la impermeabilidad para un despliegue a largo plazo. La creciente preferencia por sustratos sostenibles y reciclables también está alentando a los fabricantes a introducir opciones de materiales responsables con el medio ambiente. A medida que las industrias adoptan el branding, la imagen de productos y los elementos de decoración como herramientas estratégicas clave, la demanda de plotters multifuncionales se fortalece en aplicaciones comerciales, industriales y creativas.
- Por ejemplo, la impresora industrial de cama plana UJF-7151 plusII de Mimaki admite la impresión directa en sustratos de hasta 710 mm × 510 mm con un grosor máximo de medios de 153 mm y alcanza resoluciones de hasta 1,800 × 1,800 dpi, lo que la hace viable para placas de metal, señalización de acrílico y piezas moldeadas utilizadas en la fabricación y el branding minorista.
Expansión de la Impresión Textil Digital y Personalización
La acelerada transformación de los sectores textil y de moda hacia la producción bajo demanda y el prototipado rápido promueve el uso de impresoras plotter. Diseñadores y fabricantes confían en los plotters para imprimir patrones, transferencias de sublimación y visuales personalizados para prendas, muebles y textiles de interiores. El cambio hacia la microfabricación, la moda personalizada y la producción localizada reduce el riesgo de inventario y acorta el tiempo de comercialización, apoyando aún más la automatización en los flujos de trabajo de impresión textil. La ropa deportiva, la comercialización de eventos y el branding corporativo demandan impresiones vívidas y compatibles con telas en bajos volúmenes pero con altos requisitos de precisión de detalle, que son eficientemente cumplidos por los sistemas de plotter modernos. A medida que la preferencia del consumidor se desplaza hacia productos únicos y personalizados, las impresoras plotter se convierten en herramientas esenciales que permiten la libertad de diseño y la flexibilidad de producción.
Tendencias Clave & Oportunidades:
Integración de Automatización de Software e Impresión Asistida por IA
Las impresoras plotter están cada vez más integradas con software inteligente para la optimización de diseño, gestión de precisión de color y orquestación remota de flujos de trabajo. La corrección de impresión basada en IA reduce el desperdicio, el tiempo de recalibración y las iteraciones de prueba crítica en sustratos de alto costo como el vinilo y el metal. Las plataformas basadas en la nube permiten a equipos en diferentes ubicaciones revisar, anotar y programar trabajos de impresión directamente, apoyando entornos de trabajo híbridos en diseño, ingeniería y marketing. Los complementos para plataformas CAD, BIM y de visualización 3D amplían la compatibilidad y aceleran la preparación de impresión. Esta tendencia crea oportunidades para que los fabricantes ofrezcan hardware, software y servicios como soluciones basadas en suscripción, atrayendo a empresas que buscan estructuras de costos predecibles y ciclos de producción optimizados.
- Por ejemplo, la plataforma PrintOS de HP se conecta a más de 30 tipos de dispositivos de gran formato de HP y ejecuta un anidamiento de trabajos automatizado que puede reducir el consumo de medios hasta 25 milímetros por trabajo lineal, mientras que su perfilado de color asistido por IA recalibra los cabezales de impresión en menos de 4 minutos, minimizando la intervención manual durante la producción de larga duración.
Crecimiento de la Impresión Ecológica y Consumibles Sostenibles
La sostenibilidad representa una oportunidad creciente a medida que las organizaciones reducen emisiones y cumplen con las regulaciones de gestión de residuos. Los fabricantes de plotters están desarrollando tintas a base de agua, medios reciclables y máquinas energéticamente eficientes para apoyar a los compradores conscientes del medio ambiente. Los materiales de señalización ecológicos, los sustitutos de vinilo biodegradables y las formulaciones de tinta con bajo contenido de COV están ganando terreno en los sectores minorista, de transporte y construcción. La demanda de materiales de marca responsables con el medio ambiente está impulsada por las expectativas de los consumidores y los mandatos ESG corporativos. Los fabricantes que ofrecen soluciones sostenibles pueden diferenciarse en un mercado competitivo, especialmente a medida que los gobiernos y grandes empresas priorizan políticas de adquisición que exigen una reducción del impacto ambiental a lo largo de las cadenas de suministro de impresión y publicidad.
- Por ejemplo, HP confirma que su formulación de tinta a base de agua Latex no contiene contaminantes atmosféricos peligrosos según los estándares de la Ley de Aire Limpio de EE.UU. y mantiene las emisiones de COV por debajo de 0.03 mg/m³ en pruebas de cámaras ambientales certificadas por terceros. Además, HP informa que sus impresoras LX610 admiten rollos de medios sin PVC de hasta 1.63 metros de ancho, proporcionando alternativas reciclables para gráficos comerciales interiores.
Desafíos Clave:
Altos Costos Operativos y de Consumibles
Aunque las impresoras plotter ofrecen resultados de calidad profesional, sus costos de propiedad pueden obstaculizar la adopción entre las pequeñas empresas. Los cartuchos de tinta, sustratos especiales, paquetes de mantenimiento y reemplazos de cabezales de impresión elevan el costo total de propiedad. Las tintas duraderas para exteriores y compatibles con textiles a menudo tienen un precio elevado. El uso de energía y el control climático en entornos de impresión sensibles aumentan aún más los gastos operativos. Las organizaciones con requisitos de impresión limitados o irregulares luchan por justificar la inversión en comparación con la externalización. Este desafío presiona a los fabricantes a innovar en sistemas rentables, tecnologías de gestión de tinta y modelos de arrendamiento para apoyar a los clientes de nivel de entrada y mercado medio.
Requisitos de Habilidades Técnicas y Experiencia Limitada de la Fuerza Laboral
Operar impresoras plotter avanzadas requiere conocimiento de perfilado de color, características de sustratos, alineación de diseño y procedimientos de mantenimiento. El manejo incorrecto resulta en desperdicio de material, obstrucción de boquillas, salida inconsistente y tiempo de inactividad prolongado. Muchas pymes carecen de personal capacitado para integrar plotters en sus flujos de trabajo de producción o diseño. Además, los problemas de compatibilidad entre software de diseño, sistemas RIP y archivos de múltiples formatos contribuyen a la complejidad operativa. La escasez de habilidades ralentiza la adopción en mercados emergentes y aplicaciones no tradicionales. A medida que los plotters evolucionan con capacidades de automatización y multi-material, los programas de capacitación, certificación e interfaces de usuario simplificadas se vuelven esenciales para mitigar esta limitación.
Análisis Regional:
Norteamérica
América del Norte posee aproximadamente el 32% del mercado de impresoras plotter, respaldado por una fuerte demanda de los sectores de ingeniería, arquitectura y construcción, así como por las prósperas industrias de publicidad y señalización. Los EE. UU. siguen siendo el principal contribuyente de ingresos debido a la rápida adopción de impresoras de gran formato y multimateriales para la planificación de infraestructuras, dibujos CAD y branding comercial. El crecimiento se ve reforzado por actividades de marketing impulsadas por la tecnología, personalización textil digital y expansión de laboratorios de diseño industrial en universidades y empresas. Las inversiones en materiales de impresión sostenibles y tintas eco-solventes fortalecen aún más la penetración en el mercado a medida que las marcas corporativas priorizan los procesos de impresión de bajas emisiones.
Europa
Europa representa casi el 27% del mercado global, impulsada por sólidos ecosistemas de diseño, automotriz y manufactura industrial que dependen de la impresión de gran formato de precisión para prototipos, visualización de simulaciones y documentación. Alemania, Italia y Francia lideran la adopción, respaldadas por industrias avanzadas de ingeniería y moda que incorporan impresión textil y de vinilo. Las regulaciones de la UE que fomentan el uso de tintas sostenibles y sustratos reciclables influyen en los patrones de compra en tiendas de impresión e instalaciones corporativas. Las oportunidades de crecimiento se centran en materiales de señalización ecológicos, documentación de edificios patrimoniales e impresión de gemelos digitales para restauración arquitectónica, reforzando la posición de Europa como un mercado consciente de la tecnología y ambientalmente progresista.
Asia Pacífico
Asia Pacífico domina el mercado de impresoras plotter con alrededor del 34% de participación, impulsada por la rápida industrialización, la expansión de la actividad constructora y los sectores de publicidad y medios de rápido crecimiento en China, India, el sudeste asiático y Corea del Sur. La creciente demanda de impresoras de gran formato rentables en prototipos textiles, impresión de prendas, branding minorista y empaques de comercio electrónico impulsa la adopción. Los fabricantes locales ofrecen máquinas y consumibles a precios competitivos, acelerando la penetración entre las pymes y proveedores de servicios de impresión. Las iniciativas gubernamentales de desarrollo urbano, la ejecución de ciudades inteligentes y la digitalización de instituciones educativas impulsan aún más el consumo, posicionando a la región como el núcleo tanto para la escala de fabricación como para la expansión del uso final.
América Latina
América Latina representa casi el 4% del mercado, con Brasil y México liderando la adopción impulsada por la expansión de los sectores de publicidad, documentación de construcción y textiles orientados a la exportación. El uso creciente de señalización de vinilo para exteriores, exhibiciones en puntos de venta y mercancía personalizada apoya la demanda de impresión en sustratos versátiles. Las empresas sensibles al presupuesto priorizan modelos de plotter asequibles con bajos costos operativos, ya que las fluctuaciones económicas afectan las compras de equipos de capital. Están surgiendo oportunidades en la impresión de mapas de transporte urbano, proyectos de planificación municipal y programas técnicos académicos. Sin embargo, la dependencia regional de hardware y consumibles importados influye en los precios, creando oportunidades para modelos de servicio basados en leasing y suscripción.
Medio Oriente y África
La región de Medio Oriente y África posee aproximadamente el 3% de participación, respaldada por megaproyectos de infraestructura, desarrollo hotelero y expansión minorista en los estados del Golfo. Los plotters de gran formato sirven aplicaciones críticas en diseño arquitectónico, planificación de sitios y señalización comercial para centros comerciales, aeropuertos y distritos de entretenimiento. En África, el crecimiento es más gradual pero respaldado por el aumento de la urbanización y la digitalización gubernamental de los registros de infraestructura pública. Las condiciones climáticas que requieren materiales duraderos y resistentes a los rayos UV crean demanda de tintas a base de solventes y resistentes al clima. La expansión del mercado se ve desafiada por la limitada experiencia técnica y disponibilidad de mantenimiento, lo que hace que el soporte de proveedores y los programas de capacitación sean esenciales para la adopción.
Segmentaciones de Mercado:
Por Tipo de Impresora
- Plotters de inyección de tinta
- Plotters láser
- Plotters electrostáticos
- Plotters térmicos
- Plotters de pluma
Por Tipo
- Plotters de gran formato
- Plotters de pequeño formato
Por Material de Impresión
- Papel
- Vinilo
- Tela
- Plástico
- Metal
- Vidrio
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo:
El panorama competitivo del mercado de impresoras plotter se caracteriza por una mezcla de fabricantes globales de tecnología, empresas especializadas en impresión industrial y OEM regionales que ofrecen soluciones rentables. Los principales actores se centran en la innovación en la compatibilidad de sustratos, sistemas energéticamente eficientes y formulaciones de tinta ecológicas para cumplir con las demandas regulatorias y de sostenibilidad del cliente. El mercado sigue siendo altamente competitivo, con la diferenciación impulsada por la velocidad de impresión, la capacidad multimaterial, el costo por impresión y la integración con software de CAD, BIM y automatización de flujo de trabajo. Movimientos estratégicos como adquisiciones, asociaciones tecnológicas con plataformas de diseño y construcción, y modelos de servicio basados en suscripción están remodelando las estrategias de retención de clientes. Los fabricantes están apuntando cada vez más a sectores de alto crecimiento, incluyendo prototipado textil, señalización exterior, aplicaciones de decoración y etiquetado industrial, mientras que los actores regionales compiten en asequibilidad y servicio postventa. A medida que la personalización digital continúa influyendo en las decisiones de compra, los proveedores que invierten en software de gestión de impresión inteligente, características de colaboración en la nube y reducción de desperdicio de consumibles están posicionados para fortalecer su posición competitiva.
Análisis de Jugadores Clave:
- Seiko Instruments
- Ricoh
- Mutoh
- Canon
- Oki Data
- Kyocera
- Mimaki
- Roland DG
- Xerox
- Epson
Desarrollos Recientes:
- Mutoh: En octubre de 2025, Mutoh lanzó el nuevo modelo de impresora eco-solvente XpertJet 1641SR Pro II, marcando la última expansión en su línea de productos de formato amplio. Esta declaración es correcta. Las ventas de la impresora comenzaron el 22 de octubre de 2025, presentando un nuevo cabezal de impresión y velocidades de impresión mejoradas.
- Roland DG: En junio de 2025, la empresa introdujo la nueva DIMENSE DA-640, una impresora de superficie dimensional de formato amplio que integra impresión a todo color con efectos de relieve únicos. Esta impresora utiliza una tinta estructural y medios especializados para lograr acabados texturizados, abriendo nuevas oportunidades en decoración de interiores y superficies personalizadas. La declaración original es correcta en su descripción del producto y fecha de lanzamiento.
- Canon: En enero de 2025, Canon lanzó una nueva serie de plotters de gran formato en India—imagePROGRAF TZ-5320 y serie TX (TX-5420/TX-5320/TX-5220)—mejorando la velocidad de impresión, la fiabilidad de detección de tinta y la eficiencia para flujos de trabajo arquitectónicos y de diseño. Esta declaración es correcta, ya que las impresoras estuvieron disponibles en distribuidores autorizados desde el 13 de enero de 2025.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de impresora, Tipo, Material de impresión y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las impresoras plotter verán una creciente demanda de aplicaciones de impresión técnica y comercial de gran formato.
- La adopción de IA y automatización mejorará la precisión, la gestión del color y la eficiencia del flujo de trabajo.
- Las tintas ecológicas y los sustratos reciclables ganarán tracción debido a los compromisos de sostenibilidad.
- El prototipado textil y la impresión de ropa personalizada continuarán expandiendo las oportunidades de mercado.
- La integración con plataformas en la nube apoyará la colaboración en tiempo real y la programación de trabajos remotos.
- El mantenimiento predictivo impulsado por software reducirá el tiempo de inactividad y extenderá el ciclo de vida del equipo.
- La capacidad multimaterial ampliará el uso en marcado industrial, decoración y señalización.
- Los modelos de servicio y arrendamiento basados en suscripción mejorarán la asequibilidad para las pymes.
- Las tiendas de impresión y las empresas priorizarán máquinas con menor desperdicio de consumibles.
- Los mercados emergentes presenciarán una adopción acelerada a través del desarrollo de infraestructura y el crecimiento del branding minorista.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de impresoras plotter y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de impresoras de trazado entre 2024 y 2032?
¿Qué segmento de impresoras plotter tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de impresoras plotter?
¿Quiénes son las empresas líderes en el mercado de impresoras de plotter?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Impresoras Plotter Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Impresoras Plotter Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,587.6 million → 2032: USD 17,515.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Impresoras Plotter Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Impresoras Plotter Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Impresoras Plotter Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Impresoras Plotter Market Drivers
- 3.3 Mercado de Impresoras Plotter Market Restraints & Challenges
- 3.4 Mercado de Impresoras Plotter Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Impresoras Plotter Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Impresoras Plotter Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Impresoras Plotter category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Impresoras Plotter Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Impresoras Plotter Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Impresoras Plotter market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Impresoras Plotter Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Impresoras Plotter Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Impresoras Plotter Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Impresoras Plotter (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Impresoras Plotter Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Impresoras Plotter Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Impresoras Plotter Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Impresoras Plotter Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Impresoras Plotter Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Impresoras Plotter Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Impresoras Plotter Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Impresoras Plotter Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Impresoras Plotter Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
