
Visión General del Mercado
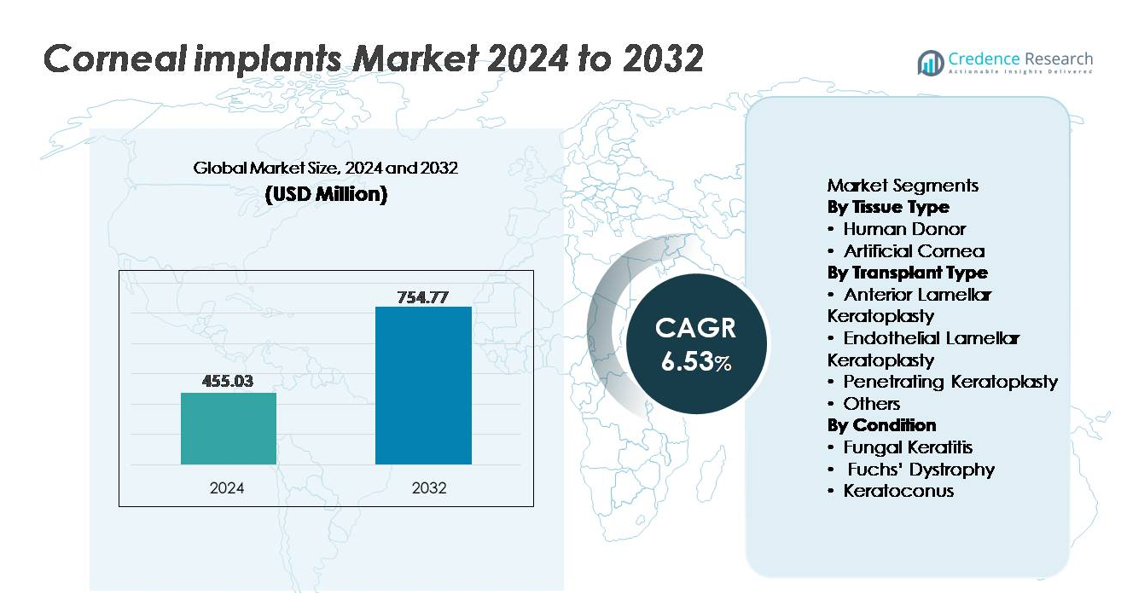
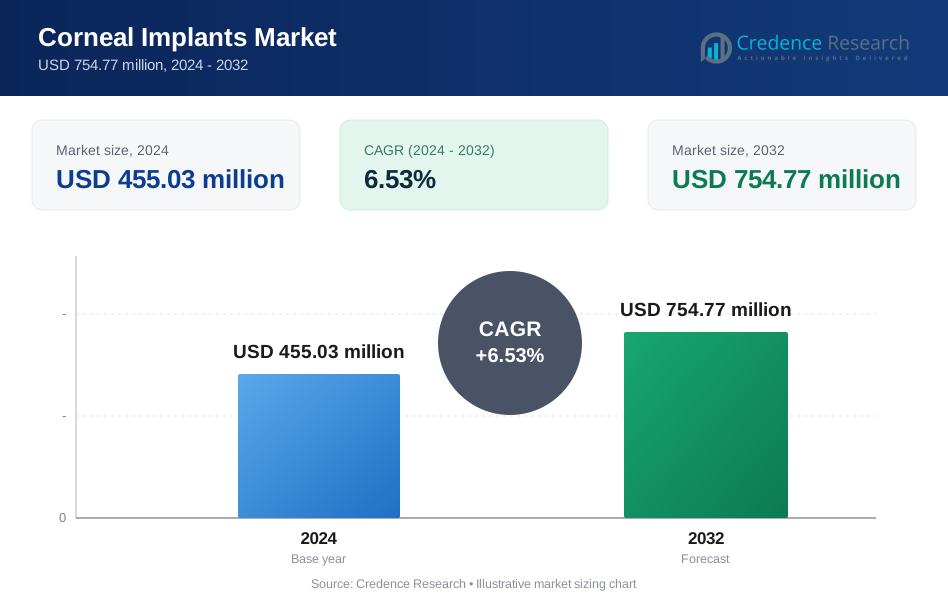
El mercado global de implantes corneales fue valorado en USD 455.03 millones en 2024 y se proyecta que alcance aproximadamente USD 754.77 millones para 2032, registrando un CAGR de 6.53% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Implantes Corneales 2024 | USD 455.03 millones |
| Mercado de Implantes Corneales, CAGR | 6.53% |
| Tamaño del Mercado de Implantes Corneales 2032 | USD 754.77 millones |
El mercado de implantes corneales presenta una mezcla competitiva de fabricantes de dispositivos médicos, innovadores biotecnológicos y redes de bancos de ojos, incluyendo CorNeat Vision Ltd., Florida Lions Eye Bank, Aurolab, AJL Ophthalmic SA (Intacs), Keramed, Inc., Massachusetts Eye, Alcon Inc., DIPOTEX, CorneaGen y Alabama Eye Bank. América del Norte sigue siendo el mercado regional líder, representando aproximadamente el 38% del total de la participación global, impulsado por una fuerte disponibilidad de tejido donante, infraestructura avanzada de trasplantes y alta adopción de queratoplastia lamelar. Europa sigue con una participación sustancial respaldada por programas de donantes apoyados por el gobierno y protocolos clínicos estandarizados, mientras que Asia-Pacífico continúa emergiendo como una región de alto crecimiento debido a la creciente necesidad no satisfecha y la expansión de capacidades quirúrgicas.
Perspectivas del Mercado
- El mercado global de implantes corneales fue valorado en USD 455.03 millones en 2024 y se proyecta que alcance USD 754.77 millones para 2032, reflejando un CAGR del 6.53% durante el período de pronóstico.
- El aumento de la prevalencia de la ceguera corneal y los trastornos endoteliales relacionados con la edad sigue siendo un impulsor clave del mercado, con una creciente demanda de queratoplastia lamelar mínimamente invasiva que apoya una mayor utilización de implantes.
- Los avances en córneas artificiales, tejidos bioingenierizados y terapias regenerativas están emergiendo como tendencias significativas, creando nuevas oportunidades en mercados que enfrentan escasez de donantes.
- El panorama competitivo presenta empresas de dispositivos médicos y redes de bancos de ojos, con América del Norte liderando debido a la fortaleza de su infraestructura, mientras que los implantes de donantes humanos mantienen la participación dominante en la mayoría de los procedimientos quirúrgicos.
- Las dinámicas regionales revelan a América del Norte con un 38% de participación de mercado, seguida de Europa con un 29%, y Asia-Pacífico con un 24%, con un crecimiento restringido en mercados emergentes por el acceso limitado a donantes y los altos costos quirúrgicos.
Análisis de Segmentación del Mercado:
Por Tipo de Tejido
Los implantes corneales de donantes humanos representan el segmento dominante, representando la mayor participación debido a los resultados clínicos establecidos, la familiaridad generalizada de los cirujanos y la integración de larga data en los programas de trasplante. Su compatibilidad orgánica reduce el riesgo de rechazo y apoya una mejor regeneración de los nervios sensoriales. Sin embargo, el aumento de la escasez de donantes y la creciente demanda de procedimientos oportunos impulsan el interés en córneas artificiales. Las córneas artificiales sintéticas y bioingenierizadas están emergiendo como alternativas para pacientes no aptos para injertos de donantes o con múltiples fallos de injertos. Los avances en biomateriales flexibles, andamios de polímeros y superficies nanoestructuradas continúan ampliando el potencial de adopción de córneas artificiales en grupos de pacientes con alta necesidad.
- Por ejemplo, el CorNeat KPro de CorNeat Vision utiliza una falda de nanofibras integradora compuesta de polímeros electrohilados diseñados con diámetros de fibra por debajo de 900 nanómetros, permitiendo la biointegración sin requerir células de donantes.
Por Tipo de Trasplante
La queratoplastia lamelar endotelial mantiene la participación de mercado dominante, impulsada por resultados quirúrgicos precisos, tiempos de recuperación reducidos y menores tasas de complicaciones en comparación con los trasplantes de espesor completo. Su enfoque dirigido preserva las capas corneales sanas y disminuye la probabilidad de rechazo del injerto. La queratoplastia lamelar anterior es preferida para condiciones estromales selectivas, mientras que la queratoplastia penetrante sigue siendo esencial cuando se requiere el reemplazo de múltiples capas corneales. Las técnicas emergentes dentro de la categoría "Otros", incluyendo el injerto asistido por láser personalizado, están ganando atención por su capacidad para mejorar la claridad visual a través de la personalización estructural y la estabilidad postoperatoria mejorada.
- Por ejemplo, el Sistema Guiado por Imagen VERION de Alcon proporciona un registro ocular digital de alta precisión y apoya la alineación de LIO tóricas con una precisión angular documentada en el rango de subgrado. La plataforma rastrea la rotación ocular para mantener una orientación intraoperatoria estable. Estas capacidades mejoran la visualización y planificación en procedimientos que requieren incisiones corneales precisas o centrado.
Por Condición
La distrofia de Fuchs sigue siendo el segmento de condición dominante ya que contribuye significativamente a la demanda global de trasplantes de córnea, respaldada por el aumento de la incidencia entre las poblaciones envejecidas y el diagnóstico temprano habilitado por imágenes avanzadas. La disfunción endotelial impulsa la preferencia por técnicas de queratoplastia endotelial mínimamente invasivas, fortaleciendo la demanda de implantes dirigidos. La queratitis fúngica forma un importante grupo de necesidad en regiones tropicales y en desarrollo, en gran parte debido a la exposición ambiental y al tratamiento retrasado. El queratocono continúa expandiéndose como un área de tratamiento con demografías de pacientes más jóvenes y la creciente adopción de intervenciones que preservan el injerto y retrasan o reducen la necesidad de un reemplazo completo de córnea
Factores Clave de Crecimiento
Aumento de la Prevalencia de Trastornos Corneales y Pérdida de Visión
La creciente carga de enfermedades corneales, incluyendo la distrofia de Fuchs, el queratocono, la queratitis infecciosa y las lesiones relacionadas con traumatismos, sigue impulsando la demanda de implantes corneales a nivel mundial. A medida que las poblaciones envejecen, la incidencia de degeneración de células endoteliales aumenta, generando un volumen quirúrgico sostenido. En regiones en desarrollo, las infecciones no tratadas, el mal uso de lentes de contacto y los riesgos ocupacionales siguen siendo contribuyentes importantes a la opacidad corneal. El aumento de la conciencia sobre las intervenciones quirúrgicas, el diagnóstico temprano a través de imágenes de alta resolución y las mejoras en las redes de referencia fortalecen la penetración del mercado. Además, las iniciativas de salud pública y privada que apoyan el cribado, los trasplantes subsidiados y la adquisición de tejido de donantes mejoran el acceso al tratamiento en regiones desatendidas, creando un crecimiento de demanda en múltiples niveles.
- Por ejemplo, plataformas de diagnóstico como el OCT de barrido Casia2 de Topcon capturan 50,000 A-scans por segundo, permitiendo la detección temprana de disfunción endotelial corneal y la progresión del queratocono con precisión a nivel micrométrico. Las iniciativas públicas y privadas que apoyan el cribado y la adquisición de donantes continúan mejorando el acceso en regiones desatendidas, contribuyendo al crecimiento de la demanda en múltiples niveles.
Avances en Sustitutos Corneales Bioingenierizados y Sintéticos
El progreso tecnológico en biomateriales, medicina regenerativa e ingeniería de tejidos ha acelerado el desarrollo de córneas artificiales como alternativas confiables a los implantes de donantes. Los andamios basados en polímeros, hidrogeles biointegrativos y materiales nanocompuestos reducen los riesgos de rechazo mientras mejoran la durabilidad y la claridad óptica. Las córneas bioingenierizadas desarrolladas utilizando matrices descelularizadas y células estromales cultivadas amplían las oportunidades donde la disponibilidad de donantes es limitada. Los implantes personalizables que imitan la curvatura natural y logran una estabilidad mejorada de la película lagrimal están mejorando los resultados de los pacientes. Estas innovaciones apoyan la aplicación en casos complejos y fallos repetidos de injertos, posicionando a las córneas sintéticas como una solución escalable y desplegable a nivel global.
- Por ejemplo, el Boston KPro Tipo I presenta una placa frontal de PMMA con un diámetro de 8.5 mm y un tallo óptico central que mide aproximadamente 3.35 mm de diámetro. El diseño proporciona potencia óptica estable y claridad a largo plazo para pacientes con fallos repetidos de injertos o severas opacidades corneales. La prótesis sigue siendo uno de los dispositivos corneales artificiales más utilizados en la reparación corneal compleja.
Expansión Global de Bancos de Ojos y Capacidades de Preservación de Tejido Donante
Las inversiones significativas en infraestructura de bancos de ojos y mejoras en la preservación de tejido corneal han mejorado la disponibilidad, seguridad y el tiempo de trasplante. Las soluciones de viabilidad extendida permiten el transporte a larga distancia y apoyan las redes de distribución internacional, optimizando la utilización del tejido. Los registros de donantes digitalizados, los procesos de consentimiento simplificados y las campañas de concienciación pública están aumentando las tasas de donación voluntaria tanto en mercados desarrollados como emergentes. Los programas de capacitación que apoyan la competencia de los cirujanos en queratoplastia lamelar impulsan aún más la adopción. A medida que los sistemas de salud priorizan las iniciativas de restauración de la vista, la gestión coordinada de donantes y las tecnologías de preservación aseguran un suministro constante, reduciendo los retrasos quirúrgicos y apoyando el crecimiento del mercado
Tendencias y Oportunidades Clave
Cambio Creciente Hacia Cirugía Corneal Mínimamente Invasiva y Específica de Capa
Una transición sostenida de la queratoplastia penetrante de espesor completo a procedimientos mínimamente invasivos y específicos de capa representa una gran oportunidad. Técnicas como DMEK y DSAEK reducen el tiempo de recuperación, mejoran los resultados visuales y minimizan el rechazo del injerto, impulsando la preferencia del paciente y el apoyo de los pagadores. A medida que la disección asistida por láser, la tomografía de coherencia óptica intraoperatoria y la microinstrumentación evolucionan, la confianza y precisión del cirujano continúan mejorando. Esta tendencia permite una intervención personalizada para enfermedades en etapa temprana y promueve enfoques escalonados que preservan el tejido nativo. La demanda de implantes compatibles con técnicas microincisionales ofrece un potencial de innovación a largo plazo para los fabricantes.
- Por ejemplo, el OCT intraoperatorio RESCAN 700 de Zeiss proporciona imágenes en tiempo real con una resolución axial de 5 micrones, permitiendo a los cirujanos verificar la posición del injerto durante DMEK/DSAEK sin interrumpir el procedimiento.
Comercialización de Próximas Generaciones de Córneas Artificiales y Terapias Regenerativas
El pipeline para córneas artificiales de próxima generación, regeneración basada en células madre y terapias moduladas por genes crea una oportunidad comercial significativa. Los sustitutos fabricados en laboratorio a escala reducen la dependencia de donantes y abren caminos para modelos de distribución listos para usar. Mientras tanto, la expansión de células autólogas y las soluciones de células madre pluripotentes inducidas están ganando atención para restaurar capas endoteliales funcionales sin injertos. El apoyo regulatorio para terapias avanzadas, junto con la financiación de riesgo en biotecnología oftálmica, acelera los ciclos de desarrollo. A medida que la validación clínica se fortalece, las soluciones regenerativas pueden transformar el tratamiento de trastornos progresivos y pacientes más jóvenes, abriendo una fuente de ingresos a largo plazo.
- Por ejemplo, la terapia celular en investigación AURN001 de Aurion Biotech administra aproximadamente 1.0 millón (1.0 x 10⁶) de células endoteliales corneales cultivadas en combinación con un inhibidor de rho-quinasa a través de una sola inyección, lo que ha mostrado ser prometedor para restaurar la función sin trasplantar tejido corneal de donante.
Desafíos Clave
Acceso Global Limitado y Escasez Persistente de Tejido de Donante
A pesar de los avances tecnológicos, el suministro inadecuado de donantes sigue siendo una barrera fundamental para el acceso universal al tratamiento. Muchos países de ingresos bajos y medios carecen de redes de bancos de ojos o dependen en gran medida de la adquisición internacional. La hesitación cultural hacia la donación de órganos, las restricciones logísticas y las capacidades de preservación inconsistentes agravan las escaseces. Los altos costos quirúrgicos y los procedimientos que requieren muchos recursos restringen la penetración en mercados con infraestructura oftálmica limitada. Estas limitaciones crean una brecha en el tratamiento, retrasando cirugías y aumentando complicaciones, particularmente en casos de queratitis infecciosa o trauma donde la intervención rápida es crítica.
Complejidad Quirúrgica, Complicaciones Postoperatorias y Riesgo de Rechazo del Injerto
El trasplante de córnea requiere experiencia especializada, y los resultados dependen en gran medida de la habilidad del cirujano, el cuidado postoperatorio y el cumplimiento del paciente. Los riesgos como el fallo del injerto, la infección, el astigmatismo y la inflamación crónica siguen siendo significativos, especialmente en trasplantes repetidos o pacientes inmunocomprometidos. Las técnicas específicas por capas, aunque beneficiosas, presentan curvas de aprendizaje pronunciadas y requieren equipos de alto costo. El rechazo y la pérdida a largo plazo de células endoteliales continúan siendo desafíos clínicos, limitando la longevidad del injerto. Barreras adicionales incluyen la adherencia variable del paciente a los regímenes inmunosupresores, contribuyendo a tasas de fallo evitables y al aumento de los gastos en atención médica.
Análisis Regional
Norteamérica
Norteamérica ocupa la posición dominante en el mercado de implantes corneales, representando aproximadamente el 38% de la participación global, impulsada por una infraestructura de cuidado ocular bien establecida, altos volúmenes quirúrgicos y sólidos marcos de reembolso de seguros. EE.UU. lidera la región debido a la disponibilidad avanzada de tejidos de donantes, una robusta red de bancos de ojos acreditados y la adopción temprana de procedimientos de queratoplastia endotelial. La creciente prevalencia de trastornos endoteliales relacionados con la edad, particularmente la distrofia de Fuchs, respalda una demanda sostenida. La investigación clínica en curso sobre córneas artificiales y terapias regenerativas refuerza aún más el liderazgo regional y atrae inversión estratégica de desarrolladores biotecnológicos.
Europa
Europa representa alrededor del 29% del mercado global, respaldada por programas nacionales de donación, protocolos clínicos estandarizados y servicios de trasplante financiados públicamente. Países como Alemania, Francia y el Reino Unido contribuyen significativamente a los volúmenes de procedimientos, impulsados por altas tasas de diagnóstico y una creciente adopción de queratoplastia lamelar mínimamente invasiva. Las iniciativas de concienciación sobre la donación de ojos y la sólida supervisión regulatoria mejoran el acceso de los pacientes y los resultados de calidad. La región también ve un creciente interés en sustitutos corneales bioingenierizados para casos complejos, particularmente donde el riesgo de rechazo del injerto sigue siendo alto. La colaboración transfronteriza en investigación eleva a Europa como un centro de innovación competitivo.
Asia-Pacífico
Asia-Pacífico representa aproximadamente el 24% de la cuota de mercado y constituye la oportunidad regional de más rápido crecimiento debido a grandes poblaciones de pacientes no tratados, el aumento de la prevalencia de queratitis infecciosa y la creciente inversión en centros de cirugía oftálmica. Países como China, India y Japón están expandiendo sus redes de bancos de ojos y adoptando imágenes avanzadas para el diagnóstico temprano de enfermedades. Sin embargo, la escasez de donantes sigue desafiando la capacidad de los procedimientos, lo que impulsa el interés en sustitutos corneales artificiales y cultivados en laboratorio. La mejora del turismo médico, la cirugía competitiva en costos y los programas gubernamentales de prevención de la ceguera posicionan a Asia-Pacífico como un mercado de expansión a largo plazo para los fabricantes internacionales de implantes.
América Latina
América Latina captura alrededor del 5% de la cuota de mercado global, con un crecimiento influenciado por la creciente modernización del cuidado de la salud y la expansión gradual de los programas de formación en trasplante de córnea. Brasil y México lideran la adopción de procedimientos, respaldados por la mejora de las capacidades quirúrgicas y el crecimiento de asociaciones con organizaciones internacionales sin fines de lucro de donación de ojos. Sin embargo, la variabilidad en la disponibilidad de donantes, las limitaciones económicas y el acceso desigual en los sistemas de salud públicos y privados siguen siendo desafíos. El aumento de la conciencia sobre la ceguera corneal tratable y el apoyo a procedimientos subsidiados contribuyen a la expansión gradual del mercado, especialmente a medida que más clínicas regionales adoptan técnicas de queratoplastia lamelar.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 4% del mercado global de implantes corneales, impulsada principalmente por necesidades clínicas no satisfechas, suministro limitado de donantes y mayor prevalencia de opacidad corneal relacionada con traumatismos y queratitis infecciosa. Los países del Golfo más ricos adoptan cada vez más tecnologías avanzadas de trasplante a través del turismo médico y centros quirúrgicos especializados. Mientras tanto, muchas naciones africanas dependen de tejidos de donantes importados y apoyo humanitario, creando restricciones de suministro que retrasan las intervenciones. El potencial de crecimiento reside en el desarrollo dirigido de bancos de ojos y la adopción de córneas sintéticas, que pueden ofrecer alternativas viables donde la infraestructura de donantes sigue subdesarrollada.
Segmentaciones del Mercado:
Por Tipo de Tejido
- Donante Humano
- Córnea Artificial
Por Tipo de Trasplante
- Queratoplastia Lamelar Anterior
- Queratoplastia Lamelar Endotelial
- Queratoplastia Penetrante
- Otros
Por Condición
- Queratitis Fúngica
- Distrofia de Fuchs
- Queratocono
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de implantes corneales se caracteriza por una mezcla de fabricantes de dispositivos médicos establecidos, innovadores biotecnológicos y organizaciones de bancos de ojos que colectivamente impulsan el suministro, el desarrollo tecnológico y la adopción clínica. Los líderes del sector se centran en expandir carteras tanto para injertos de donantes humanos como para córneas artificiales, respaldados por avances en biomateriales, terapias celulares regenerativas y diseños de implantes específicos lamelares. Las asociaciones estratégicas con instituciones de investigación, las aprobaciones regulatorias para córneas sintéticas de próxima generación y las inversiones en validación clínica moldean el ciclo de innovación. Las empresas están priorizando mercados con altos volúmenes de trasplantes y disponibilidad limitada de donantes, posicionando sustitutos artificiales como soluciones escalables y transfronterizas. Los esfuerzos para reducir las complicaciones postoperatorias, extender la longevidad del implante y mejorar la claridad óptica siguen siendo centrales para la competencia. Las empresas emergentes están ganando terreno al ofrecer implantes personalizables adaptados a diferentes procedimientos quirúrgicos, mientras que los actores establecidos aprovechan las redes de distribución y los programas de capacitación para profundizar la penetración en el mercado. La diferenciación competitiva depende cada vez más de los resultados de precisión, la durabilidad y los servicios de apoyo al cirujano.
Análisis de Jugadores Clave
- CorNeat Vision Ltd.
- Banco de Ojos Florida Lions
- Aurolab
- AJL Ophthalmic SA (Intacs)
- Keramed, Inc.
- Massachusetts Eye
- Alcon Inc.
- DIPOTEX
- CorneaGen
- Banco de Ojos de Alabama
Desarrollos Recientes
- En septiembre de 2025, CorNeat Vision Ltd. anunció que su implante de córnea sintética CorNeat KPro restauró una visión perfecta de 20/20 a un paciente cegado por cicatrices corneales relacionadas con el herpes zóster, el primer caso de este tipo, marcando un importante hito clínico.
- En noviembre de 2024, CorNeat Vision hizo público que su dispositivo de parche de tejido sintético CorNeat EverPatch entró en el mercado en EE. UU., ampliando su oferta más allá de los implantes corneales a sustitutos de tejido para cirugía ocular.
- En junio de 2024, CorneaGen lanzó oficialmente su oferta CTAK (Adición de Tejido Corneal para Queratoplastia), entregando injertos de tejido donante irradiado con gamma, estéril y no inmunogénico, pre-cortados y personalizados para pacientes con queratocono, marcando un cambio hacia soluciones de adición de tejido en lugar de reemplazo completo de injertos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de tejido, Tipo de trasplante, Condición y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de implantes corneales aumentará a medida que el diagnóstico temprano de enfermedades corneales degenerativas se expanda en los sistemas de salud globales.
- La adopción de córneas bioingenieradas y sintéticas se acelerará para abordar la persistente escasez de donantes.
- Las técnicas de queratoplastia mínimamente invasivas y específicas por capas se convertirán en práctica estándar en centros quirúrgicos avanzados.
- La medicina regenerativa y las terapias basadas en células madre jugarán un papel más importante en la restauración y reparación corneal.
- La planificación quirúrgica e imágenes asistidas por IA mejorarán la precisión y los resultados de los procedimientos.
- El turismo médico crecerá a medida que las regiones competitivas en costos aumenten sus capacidades de trasplante corneal.
- La durabilidad a largo plazo de los implantes y la reducción del riesgo de rechazo seguirán siendo prioridades clave de I+D.
- Las campañas de concienciación pública influirán positivamente en las tasas de donación de órganos y tejidos.
- Las colaboraciones entre desarrolladores biotecnológicos e instituciones académicas acelerarán los canales de innovación.
- Un mayor apoyo al reembolso mejorará la accesibilidad para procedimientos avanzados de implantes corneales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de implantes corneales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de implantes corneales entre 2024 y 2032?
¿Qué segmento de indicaciones rige la demanda de implantes corneales en el mundo?
¿Qué segmento de implante corneal tuvo la mayor participación en 2024?
¿Quiénes son las empresas líderes en el mercado de implantes corneales?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Implantes Corneales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Implantes Corneales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 455.03 million → 2032: USD 754.77 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Implantes Corneales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Implantes Corneales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Implantes Corneales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Implantes Corneales Market Drivers
- 3.3 Mercado de Implantes Corneales Market Restraints & Challenges
- 3.4 Mercado de Implantes Corneales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Implantes Corneales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Implantes Corneales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Implantes Corneales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Implantes Corneales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Implantes Corneales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Implantes Corneales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Implantes Corneales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Implantes Corneales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Implantes Corneales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Implantes Corneales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Implantes Corneales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Implantes Corneales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Implantes Corneales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Implantes Corneales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Implantes Corneales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Implantes Corneales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Implantes Corneales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Implantes Corneales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Implantes Corneales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
