
Visión General del Mercado
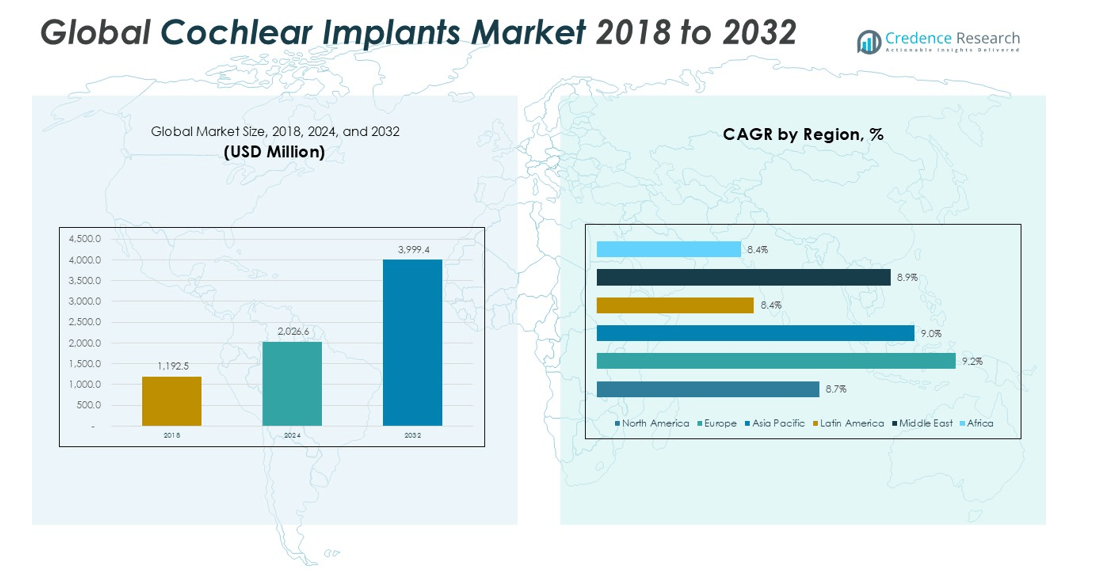
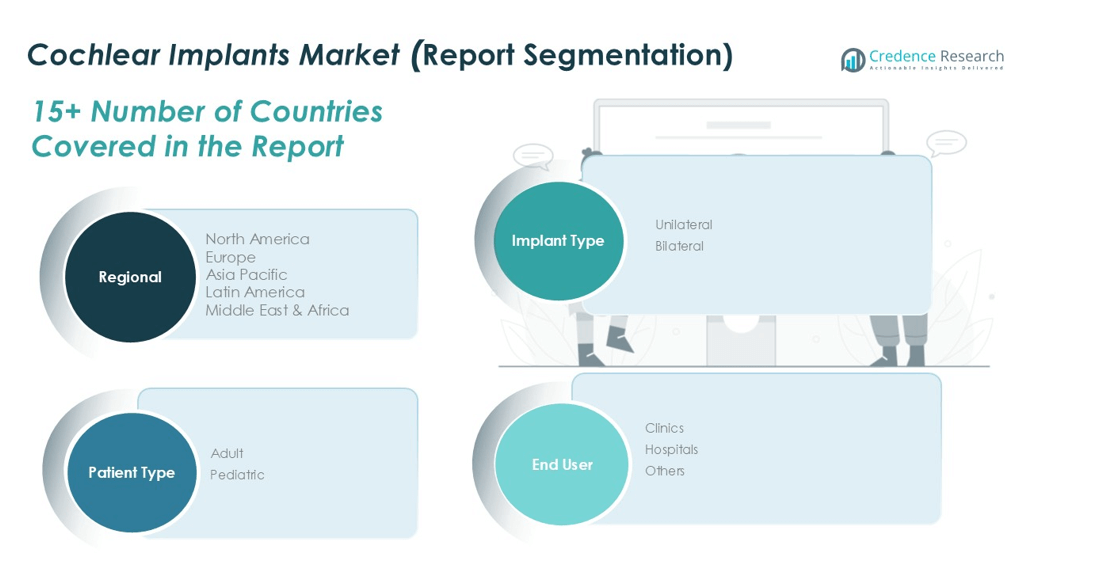
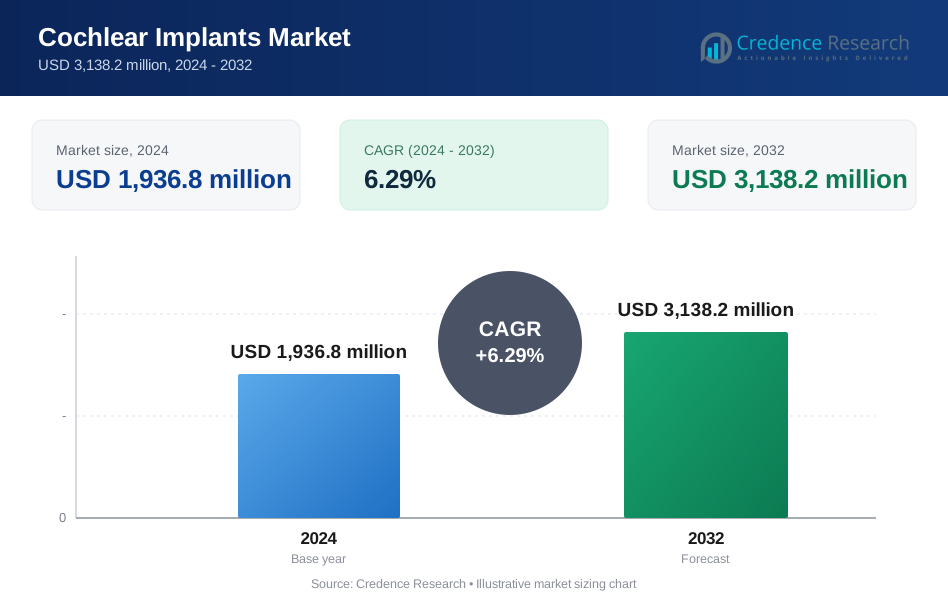
El tamaño del mercado global de implantes cocleares fue valorado en USD 1,415.4 millones en 2018, alcanzando USD 1,936.8 millones en 2024 y se anticipa que llegará a USD 3,138.2 millones para 2032, con un CAGR de 6.29% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Implantes Cocleares 2024 | USD 1,936.8 millones |
| Mercado de Implantes Cocleares, CAGR | 6.29% |
| Tamaño del Mercado de Implantes Cocleares 2032 | USD 3,138.2 millones |
El mercado global de implantes cocleares está liderado por fabricantes establecidos con un fuerte alcance clínico y geográfico. Cochlear Ltd., Sonova, MED-EL Medical Electronics, Demant A/S y Advanced Bionics dominan la competencia global a través del liderazgo tecnológico y amplias carteras de productos. Estas empresas mantienen fuertes lazos con hospitales y redes de atención auditiva. América del Norte lidera el mercado con una participación exacta del 34% en 2018. Europa sigue con un 27% de participación en el mercado, respaldada por la cobertura de salud pública. Asia Pacífico representa el 23% de los ingresos globales, impulsada por el aumento del acceso y las tasas de diagnóstico. América Latina tiene el 10%, mientras que Oriente Medio representa el 4%. África contribuye con el 1% restante, reflejando el acceso e infraestructura limitados.
Perspectivas del Mercado
- El mercado global de implantes cocleares creció de USD 1,415.4 millones en 2018 a USD 1,936.8 millones en 2024 y se proyecta que alcanzará USD 3,138.2 millones para 2032, registrando un CAGR de 6.29% durante el período de pronóstico.
- El aumento de la prevalencia de pérdida auditiva entre adultos y niños impulsa la demanda, respaldada por programas de detección temprana, poblaciones envejecidas y una aceptación clínica más amplia de soluciones auditivas basadas en implantes.
- Las tendencias tecnológicas se centran en procesadores de sonido mejorados, conectividad inalámbrica, diseños de implantes más pequeños y compatibilidad con resonancias magnéticas, mientras que la implantación pediátrica y el acceso a mercados emergentes crean fuertes oportunidades de crecimiento.
- El panorama competitivo permanece moderadamente consolidado, liderado por Cochlear Ltd., Sonova, MED-EL, Demant A/S y Advanced Bionics, con implantes unilaterales y pacientes adultos manteniendo las mayores participaciones de segmento.
- América del Norte lidera con aproximadamente el 34% de participación en el mercado, seguida por Europa con el 27% y Asia Pacífico con el 23%, mientras que América Latina, Oriente Medio y África muestran una expansión gradual impulsada por el crecimiento del acceso a la atención médica.
Análisis de Segmentación del Mercado:
Por Tipo de Implante
El segmento de tipo de implante muestra un claro dominio de los implantes cocleares unilaterales. Los sistemas unilaterales poseen la mayor cuota de mercado a nivel mundial. El menor costo del dispositivo favorece una adopción más rápida en entornos de salud públicos y privados. El tiempo de cirugía más corto mejora la preferencia de los clínicos por los procedimientos unilaterales. Muchos programas de reembolso favorecen la implantación en un solo lado. Los adultos con pérdida auditiva parcial a menudo eligen soluciones unilaterales. Los fabricantes de dispositivos también priorizan las carteras de productos unilaterales. Los implantes bilaterales crecen de manera constante debido a los mejores beneficios de localización del sonido. Sin embargo, los costos más altos del procedimiento limitan la adopción bilateral en regiones sensibles al precio.
- Por ejemplo, Cochlear Limited ha proporcionado más de 850,000 dispositivos implantables a nivel mundial desde 1981, con la mayoría de los procedimientos realizados históricamente como cirugías de un solo oído (unilateral) utilizando sus sistemas Nucleus.
Por Tipo de Paciente
Los pacientes adultos representan la mayor parte del segmento por tipo de paciente. La alta prevalencia de pérdida auditiva relacionada con la edad impulsa la demanda adulta. Las tasas de diagnóstico más rápidas mejoran la adopción del tratamiento en adultos. Los profesionales en activo buscan la restauración auditiva para mantener la productividad. Las campañas de concienciación apuntan más activamente a la discapacidad auditiva en adultos. Los implantes pediátricos crecen a través de programas de detección temprana. La detección en recién nacidos apoyada por el gobierno favorece la intervención pediátrica. Sin embargo, la complejidad quirúrgica y el seguimiento son mayores en los niños. Por lo tanto, los pacientes adultos mantienen volúmenes de procedimiento más altos a nivel mundial.
- Por ejemplo, MED-EL informa que los receptores adultos representan la mayoría de su base global de implantes, con su implante coclear Synchrony apoyando matrices de electrodos de hasta 31.5 mm para abordar las necesidades anatómicas cocleares de adultos de larga data.
Por Usuario Final
Los hospitales representan el subsegmento de usuario final líder por cuota de mercado. La infraestructura quirúrgica avanzada apoya procedimientos complejos de implantes cocleares. Los otorrinolaringólogos especializados se concentran en entornos hospitalarios. Los hospitales gestionan tanto el diagnóstico como los servicios de rehabilitación a largo plazo. La cobertura de seguros a menudo favorece la implantación en hospitales. Las clínicas muestran un crecimiento constante a través de la expansión de consultas ambulatorias. Las clínicas se centran principalmente en el seguimiento y los servicios de ajuste del dispositivo. Otros usuarios finales incluyen centros de investigación e institutos especializados. Los hospitales siguen siendo centrales debido a sus capacidades de atención integrada.
Factores Clave de Crecimiento
Aumento de la Prevalencia de Pérdida Auditiva en Todos los Grupos de Edad
Los casos de pérdida auditiva continúan aumentando en las poblaciones adultas y pediátricas a nivel mundial. Las poblaciones envejecidas impulsan una mayor incidencia de discapacidad auditiva neurosensorial. La exposición al ruido aumenta el daño auditivo entre los adultos en edad laboral. El diagnóstico temprano mejora la elegibilidad para la implantación coclear. Los programas de detección amplían las tasas de detección en recién nacidos y lactantes. Los médicos recomiendan implantes para la pérdida auditiva severa a profunda. Las guías clínicas mejoradas apoyan decisiones de intervención más tempranas. Los pacientes buscan soluciones de restauración auditiva a largo plazo. Los implantes cocleares proporcionan una mejora medible en el reconocimiento del habla. Este beneficio fortalece la confianza de los clínicos en los resultados del dispositivo. Los gobiernos priorizan la salud auditiva dentro de las agendas de salud pública. Estos factores en conjunto sostienen un fuerte crecimiento de la demanda de procedimientos de implantes cocleares.
- Por ejemplo, la Organización Mundial de la Salud estima que más de 430 millones de personas en todo el mundo requieren rehabilitación por pérdida auditiva discapacitante, incluyendo más de 34 millones de niños, lo que respalda la demanda sostenida de procedimientos de implante coclear.
Avances Tecnológicos en Sistemas de Implantes y Procesamiento de Sonido
La innovación continua mejora el rendimiento de los implantes cocleares y los resultados para los pacientes. Los fabricantes desarrollan componentes de implantes más pequeños y ligeros. Los procesadores de sonido avanzados mejoran la claridad del habla en entornos ruidosos. La conectividad inalámbrica mejora la usabilidad del dispositivo y la comodidad del paciente. Las actualizaciones de software permiten un mapeo de sonido personalizado. Las mejoras en la eficiencia de la batería extienden el tiempo de uso diario. La compatibilidad con resonancias magnéticas reduce las limitaciones diagnósticas post-implantación. Los cirujanos se benefician de diseños de electrodos refinados. Estos diseños reducen el trauma coclear durante la implantación. Una rehabilitación más rápida apoya la satisfacción del paciente. El progreso tecnológico fortalece la adopción entre clínicos y pacientes. La innovación sigue siendo un motor de crecimiento central para el mercado global de implantes cocleares.
- Por ejemplo, el implante Nucleus Profile Plus de Cochlear Limited admite escaneos de resonancia magnética de cuerpo completo de hasta 3.0 teslas sin extracción del imán y utiliza matrices de electrodos con hasta 22 contactos para ofrecer una estimulación sonora precisa.
Ampliación del Acceso a través de Infraestructura Sanitaria y Apoyo de Reembolso
Los sistemas de salud apoyan cada vez más la accesibilidad a los implantes cocleares. Los hospitales públicos amplían los departamentos de otología y audiología. La cobertura del seguro mejora la asequibilidad de los procedimientos de implante. Los programas financiados por el gobierno apoyan las iniciativas de implantación pediátrica. Los esquemas de subsidios reducen los gastos de bolsillo de los pacientes. Los hospitales invierten en equipos quirúrgicos avanzados. Los programas de formación especializada aumentan la disponibilidad de cirujanos. Los servicios de rehabilitación se expanden junto con los centros de implantación. Estas mejoras reducen los tiempos de espera para el tratamiento. El acceso mejorado apoya mayores volúmenes de procedimientos. Los mercados emergentes fortalecen las redes de referencia para el cuidado auditivo. El crecimiento de la infraestructura impulsa directamente la expansión sostenida del mercado.
Tendencias Clave y Oportunidades
Intervención Temprana a través de Programas de Detección Auditiva Neonatal
La implantación temprana apoya mejores resultados en el desarrollo del lenguaje. Los especialistas pediátricos abogan por la implantación antes de los períodos críticos de aprendizaje. Los gobiernos financian iniciativas de intervención temprana. Los hospitales integran la detección con vías de referencia. Los fabricantes de dispositivos diseñan procesadores y accesorios amigables para los niños. La conciencia parental mejora la aceptación de soluciones quirúrgicas. Los beneficios educativos a largo plazo fomentan el apoyo a políticas. Los programas pediátricos crean una demanda estable a largo plazo. Esta tendencia fortalece los volúmenes futuros de implantes en todas las regiones.
- Por ejemplo, la Organización Mundial de la Salud informa que alrededor de 34 millones de niños en todo el mundo viven con pérdida auditiva discapacitante, muchos identificados a través de programas de cribado neonatal vinculados a la implantación temprana de cocleares.
Expansión de Mercados Emergentes y Grupos de Pacientes No Explotados
Las economías emergentes presentan fuertes oportunidades de crecimiento para los implantes cocleares. Existen grandes poblaciones con problemas auditivos no tratados en regiones en desarrollo. Los hospitales urbanos amplían servicios avanzados de ORL. La inversión en atención médica privada apoya el crecimiento de centros de implantes. Las campañas de concienciación mejoran las tasas de diagnóstico. El aumento de los niveles de ingresos incrementa la asequibilidad de dispositivos avanzados. El turismo médico apoya la demanda de implantación transfronteriza. Las redes de distribuidores locales fortalecen la disponibilidad de dispositivos. Los fabricantes localizan servicios de capacitación y soporte. Estas tendencias abren nuevas fuentes de ingresos a nivel global.
Desafíos Clave
Alto Costo de Dispositivos y Procedimientos Quirúrgicos
Los altos costos de los procedimientos siguen siendo un desafío importante del mercado. Los implantes cocleares involucran componentes de hardware costosos. Los costos quirúrgicos y de rehabilitación aumentan los gastos totales del tratamiento. La cobertura de seguro limitada restringe el acceso de los pacientes en algunas regiones. La sensibilidad al precio afecta la adopción en poblaciones de bajos ingresos. La financiación pública sigue siendo insuficiente en muchos mercados. El reemplazo y las actualizaciones de dispositivos añaden costos a largo plazo. Estos factores limitan los volúmenes de procedimientos fuera de los principales centros urbanos. Las barreras de costo ralentizan la penetración del mercado a pesar de los beneficios clínicos. Abordar la asequibilidad sigue siendo crítico para una adopción más amplia.
Conciencia Limitada y Disponibilidad de Especialistas en Ciertas Regiones
Las brechas de concienciación obstaculizan la adopción de implantes cocleares en áreas desatendidas. Muchos pacientes permanecen sin diagnosticar o sin tratar. Los proveedores de atención primaria pueden carecer de conocimiento para referir. La escasez de especialistas retrasa los tiempos de implantación. Las regiones rurales enfrentan acceso limitado a servicios de audiología. La disponibilidad de rehabilitación postquirúrgica sigue siendo desigual. El estigma cultural en torno a los dispositivos auditivos persiste en algunas sociedades. Los esfuerzos educativos requieren inversión sostenida. La conciencia limitada reduce el éxito de la intervención temprana. Superar estas barreras es esencial para un crecimiento equilibrado del mercado global.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación regional del mercado global de implantes cocleares en 2018. La región generó USD 482.95 millones en 2018, representando aproximadamente el 34% de los ingresos globales. La cobertura de reembolso fuerte apoya altos volúmenes de procedimientos. La infraestructura de atención médica avanzada permite un diagnóstico e implantación tempranos. Los altos niveles de concienciación impulsan referencias más rápidas de pacientes. Los principales fabricantes mantienen una fuerte presencia regional. El valor del mercado alcanzó USD 649.72 millones en 2024. Se proyecta que alcanzará USD 1,028.70 millones para 2032. Se espera que la región crezca a una CAGR del 6.0%, apoyada por la adopción de tecnología.
Europa
Europa representó la segunda mayor participación de mercado en 2018. La región registró USD 378.35 millones en 2018, contribuyendo con casi el 27% de los ingresos globales. Los sistemas de salud universales mejoran el acceso de los pacientes. Los programas auditivos financiados por el gobierno apoyan la implantación pediátrica. La fuerte investigación clínica mejora los protocolos de tratamiento. Europa Occidental lidera la adopción en hospitales. El tamaño del mercado aumentó a USD 512.48 millones para 2024. Se prevé que los ingresos alcancen USD 819.07 millones para 2032. Se proyecta que Europa se expanda a una CAGR del 6.1%. Las políticas de reembolso estables continúan impulsando una demanda regional consistente.
Asia Pacífico
Asia Pacífico tuvo una participación de mercado significativa y de rápido crecimiento en 2018. La región generó USD 328.67 millones, representando alrededor del 23% de los ingresos globales. Las grandes poblaciones de pacientes no tratados apoyan la demanda a largo plazo. La infraestructura de atención médica continúa expandiéndose en los centros urbanos. Los programas de detección del gobierno mejoran las tasas de diagnóstico. El aumento de los niveles de ingresos incrementa la asequibilidad. El valor del mercado alcanzó USD 464.50 millones en 2024. Se espera que los ingresos alcancen USD 784.55 millones para 2032. Se proyecta que Asia Pacífico crezca a una CAGR del 6.8%, la más alta entre las principales regiones.
América Latina
América Latina representó una participación moderada del mercado global en 2018. La región generó USD 144.38 millones, representando casi el 10% de los ingresos globales. Los hospitales públicos impulsan la mayoría de los procedimientos de implantación. La inversión en atención médica privada apoya servicios especializados de ORL. Los niveles de concienciación continúan mejorando gradualmente. El tamaño del mercado alcanzó USD 198.72 millones en 2024. Se proyecta que los ingresos alcancen USD 324.49 millones para 2032. Se espera que la región crezca a una CAGR del 6.4%. La mejora en el acceso a reembolsos apoya una expansión regional constante.
Oriente Medio
Oriente Medio tuvo una participación de mercado más pequeña pero en crecimiento en 2018. La región registró USD 61.43 millones, contribuyendo con aproximadamente el 4% de los ingresos globales. Los países de altos ingresos impulsan la mayor parte de la demanda. El gasto gubernamental en atención médica apoya procedimientos avanzados de implantes. El turismo médico apoya el crecimiento regional. El valor del mercado aumentó a USD 86.80 millones para 2024. Se proyecta que los ingresos alcancen USD 146.55 millones para 2032. Se espera que Oriente Medio crezca a una CAGR del 6.8%. La inversión en hospitales especializados apoya el crecimiento a largo plazo.
África
África representó la participación regional más pequeña en 2018. El mercado generó USD 19.67 millones, representando alrededor del 1% de los ingresos globales. El acceso limitado a atención auditiva avanzada restringe la adopción. Los niveles de concienciación permanecen bajos en muchos países. El financiamiento público para la salud sigue siendo limitado. El tamaño del mercado alcanzó USD 24.60 millones en 2024. Se espera que los ingresos alcancen USD 34.83 millones para 2032. Se proyecta que África crezca a una CAGR del 4.5%. El desarrollo gradual de infraestructura apoya un progreso lento pero constante
Segmentaciones del mercado:
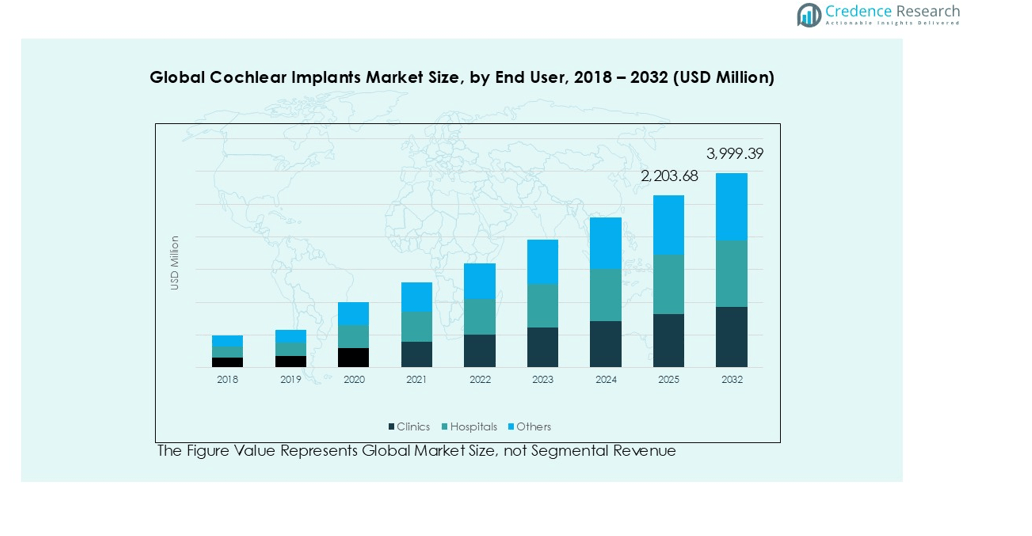
Por tipo de implante
- Unilateral
- Bilateral
Por tipo de paciente
- Adulto
- Pediátrico
Por usuario final
- Clínicas
- Hospitales
- Otros
Por geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado global de implantes cocleares sigue siendo moderadamente consolidado. Unos pocos fabricantes multinacionales mantienen posiciones globales fuertes. Estas empresas compiten a través del liderazgo tecnológico y el rendimiento clínico. La innovación continua de productos impulsa la diferenciación competitiva. Las empresas invierten fuertemente en algoritmos de procesamiento de sonido y miniaturización de implantes. Las fuertes redes de distribución apoyan el alcance global. Las asociaciones estratégicas con hospitales fortalecen los volúmenes de procedimientos. Las empresas se centran en la formación de cirujanos y los servicios de apoyo a la rehabilitación. Las aprobaciones regulatorias juegan un papel clave en la competencia. Las carteras de patentes protegen las tecnologías centrales de implantes. Los nuevos actores apuntan a mercados sensibles al costo con ofertas localizadas. Las estrategias de precios varían según el entorno de reembolso. La calidad del servicio postventa influye en la lealtad a la marca. La evidencia clínica respalda las decisiones de adopción a largo plazo. La competencia se intensifica a medida que los mercados emergentes amplían el acceso. Los actores establecidos mantienen el liderazgo a través de la escala, la experiencia y la inversión sostenida en investigación.
Análisis de Jugadores Clave
- Cochlear Ltd.
- Sonova
- MED-EL Medical Electronics
- Demant A/S
- Zhejiang Nurotron Biotechnology Co., Ltd.
- Amplifon S.p.A.
- Neubio AG
- Advanced Bionics
Desarrollos Recientes
- En julio de 2025, Cochlear Limited anunció que la Administración de Alimentos y Medicamentos de EE. UU. (FDA) había aprobado el Sistema Cochlear Nucleus Nexa, un sistema de implante coclear inteligente. El dispositivo presentaba firmware actualizable, proporcionando a los usuarios acceso continuo a nuevas innovaciones y un rendimiento auditivo mejorado. Se espera que esta aprobación fortalezca la posición de mercado de Cochlear al destacar su compromiso con el avance tecnológico y la mejora de los resultados para los pacientes, impulsando así la adopción en el mercado.
- En 2024, MED-EL Medical Electronics, Austria, lanzó el procesador de audio SONNET 3. Este es un procesador de audio BTE avanzado que ofrece un rendimiento auditivo excepcional y conectividad perfecta para usuarios de implantes cocleares. Con tecnología de última generación, el SONNET 3 marcará otro hito en la mejora de la experiencia auditiva e integración perfecta en la vida diaria.
- En mayo de 2024, Cochlear Ltd. adquirió el negocio de implantes cocleares Oticon Medical de Demant. La adquisición fortaleció la posición de mercado de Cochlear al expandir su base de clientes y su portafolio tecnológico.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Implante, Tipo de Paciente, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción aumentará a medida que las tasas de diagnóstico de pérdida auditiva continúen mejorando en todo el mundo.
- Las actualizaciones tecnológicas mejorarán la claridad del habla y el confort del paciente.
- La conectividad inalámbrica se convertirá en estándar en todos los sistemas de implantes.
- La implantación pediátrica se expandirá a través de programas de detección temprana.
- La demanda adulta se mantendrá fuerte debido al envejecimiento de las poblaciones.
- Los hospitales seguirán dominando los procedimientos de implantación.
- Los mercados emergentes registrarán tasas de crecimiento de procedimientos más rápidas.
- Los esfuerzos de optimización de costos mejorarán el acceso en regiones sensibles al precio.
- Los programas de capacitación para cirujanos apoyarán resultados clínicos consistentes.
- Los servicios de rehabilitación a largo plazo ganarán mayor importancia estratégica.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de implantes cocleares a nivel global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de implantes cocleares entre 2024 y 2032?
¿Qué segmento del mercado global de implantes cocleares tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de implantes cocleares?
¿Quiénes son las empresas líderes en el mercado de implantes cocleares?
¿Qué región comandó la mayor parte del mercado de implantes cocleares en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Implantes Cocleares Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Implantes Cocleares Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,936.8 million → 2032: USD 3,138.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Implantes Cocleares Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Implantes Cocleares Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Implantes Cocleares Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Implantes Cocleares Market Drivers
- 3.3 Mercado de Implantes Cocleares Market Restraints & Challenges
- 3.4 Mercado de Implantes Cocleares Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Implantes Cocleares Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Implantes Cocleares Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Implantes Cocleares category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Implantes Cocleares Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Implantes Cocleares Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Implantes Cocleares market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Implantes Cocleares Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Implantes Cocleares Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Implantes Cocleares Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Implantes Cocleares (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Implantes Cocleares Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Implantes Cocleares Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Implantes Cocleares Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Implantes Cocleares Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Implantes Cocleares Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Implantes Cocleares Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Implantes Cocleares Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Implantes Cocleares Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Implantes Cocleares Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
