
Visión General del Mercado
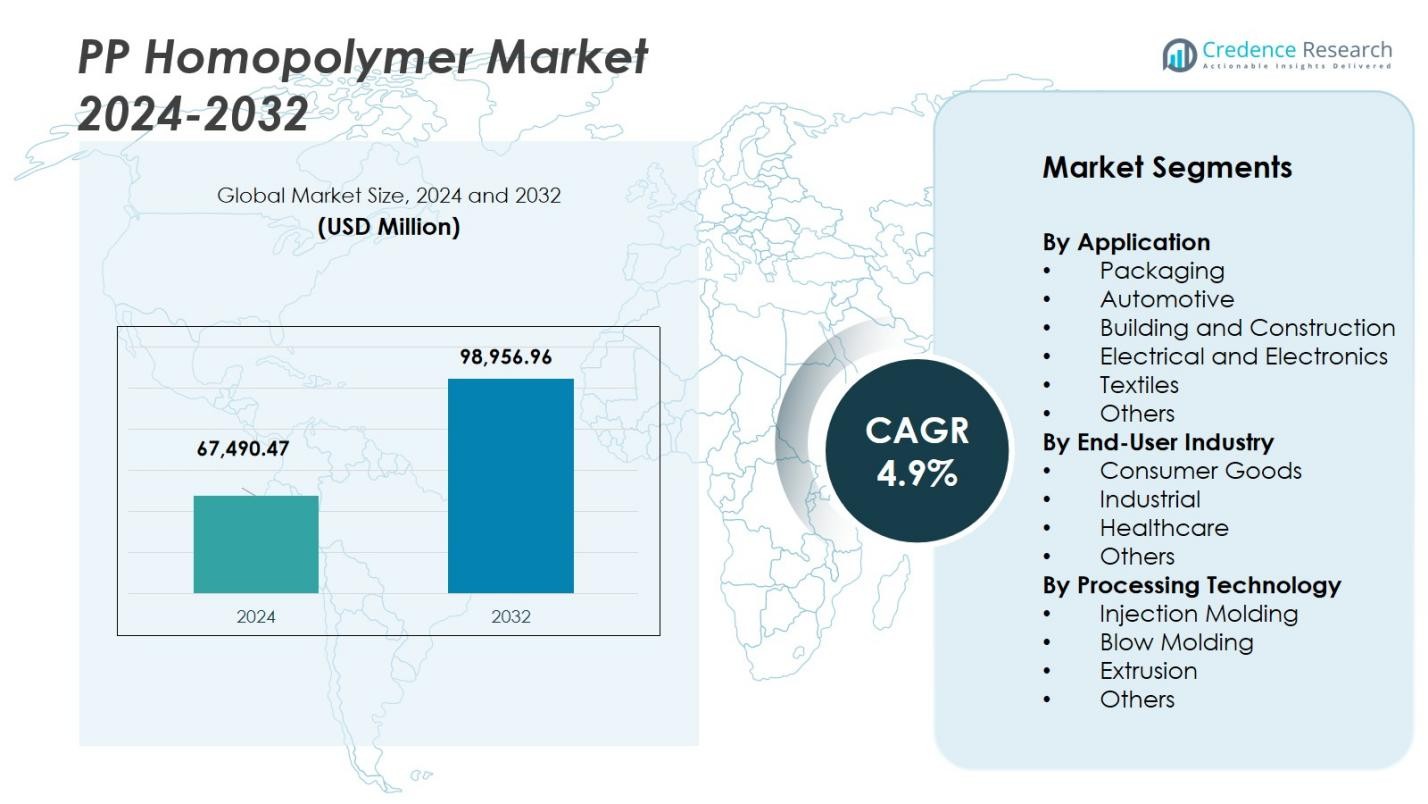
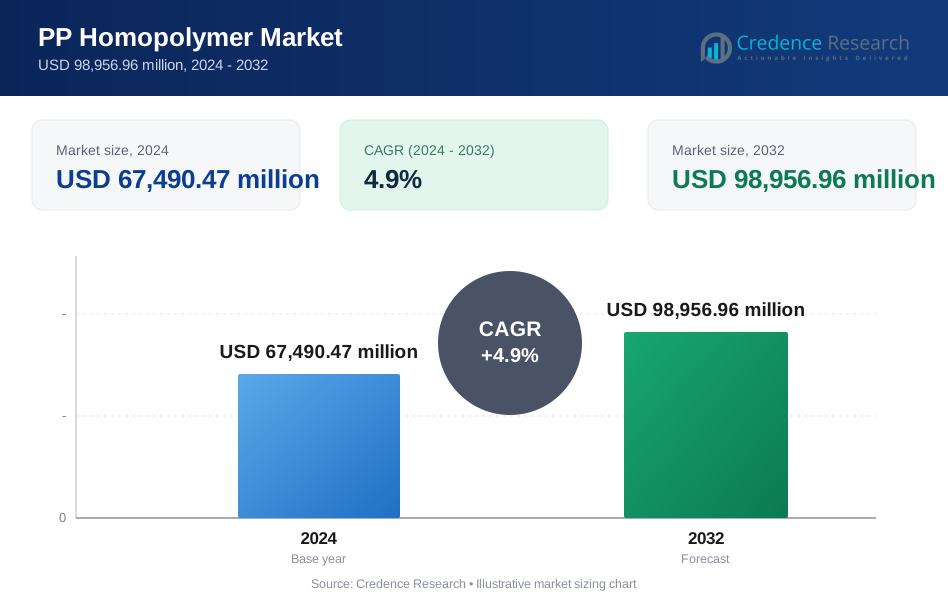
El tamaño del mercado de PP Homopolymer fue valorado en USD 67,490.47 millones en 2024 y se anticipa que alcanzará USD 98,956.96 millones para 2032, con un CAGR de 4.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de PP Homopolymer 2024 | USD 67,490.47 Millones |
| Mercado de PP Homopolymer, CAGR | 4.9% |
| Tamaño del Mercado de PP Homopolymer 2032 | USD 98,956.96 Millones |
El mercado de PP Homopolymer está impulsado por actores clave como LyondellBasell Industries N.V., Reliance Industries Limited, Braskem S.A., INEOS Group Ltd., y ExxonMobil Corporation. Estas empresas son contribuyentes importantes a la innovación, producción y distribución del mercado, enfocándose en avances en tecnologías de procesamiento, sostenibilidad y diversificación de productos. La región de Asia Pacífico lidera el mercado, respaldada por la rápida industrialización y una fuerte demanda en sectores como el embalaje, automotriz y bienes de consumo. Norteamérica sigue con contribuciones significativas de sus industrias maduras, incluyendo embalaje y automotriz, mientras que la cuota de mercado de Europa se mantiene por su énfasis en materiales de alto rendimiento y reciclables. Oriente Medio y América Latina son mercados emergentes impulsados por la expansión de infraestructuras y el aumento de la demanda del consumidor.
Perspectivas del Mercado
- El mercado de PP Homopolymer fue valorado en USD 67,490.47 millones en 2024 y se espera que alcance USD 98,956.96 millones para 2032 con un CAGR de 4.9%.
- El crecimiento está impulsado por una fuerte demanda en embalaje (que representa aproximadamente el 40 % del mercado) y la búsqueda de materiales ligeros y duraderos en los sectores automotriz y de construcción.
- Las tendencias clave incluyen el aumento en el uso de PP reciclado post-consumo, un cambio hacia grados de homopolímero basados en bio, y avances continuos en tecnologías de moldeo por inyección y extrusión.
- El mercado enfrenta restricciones debido a la volatilidad de los precios de las materias primas, particularmente el propileno, así como el endurecimiento de las regulaciones ambientales que aumentan los costos de cumplimiento para los productores.
- Regionalmente, Asia-Pacífico domina con aproximadamente un 45 % de participación, Norteamérica posee aproximadamente un 20 %, Europa alrededor del 18 %, América Latina cerca del 7 %, y Oriente Medio y África alrededor del 10 %.
 Análisis de Segmentación del Mercado:
Por Aplicación:
En el mercado de PP Homopolímero, el segmento de Envases posee la mayor participación debido a su uso generalizado en envases de alimentos, bienes de consumo y aplicaciones médicas. Este segmento está impulsado por la creciente demanda de soluciones de embalaje ligeras, rentables y duraderas. Los envases representan el 40% de la cuota de mercado, ya que el PP Homopolímero ofrece excelente resistencia química y alta claridad. La industria automotriz sigue de cerca, con aplicaciones en componentes ligeros que impulsan su crecimiento, contribuyendo con alrededor del 30% de la cuota total de mercado. El dominio de los envases se apoya en sus beneficios de sostenibilidad y reciclabilidad.
- Por ejemplo, en envases, las empresas utilizan PP homopolímero para producir contenedores rígidos de alimentos, como tarrinas de yogur y envases de margarina. Las marcas a menudo confían en su alta claridad y resistencia química para el embalaje de bienes de consumo que necesitan mantener la integridad y el atractivo del producto, como en el caso de películas sopladas y cast.
Por Industria de Usuario Final:
El sector de Bienes de Consumo es la industria de usuario final dominante para el PP Homopolímero, capturando casi el 45% de la cuota de mercado. La creciente demanda de productos duraderos, ligeros y rentables impulsa este segmento, con el PP Homopolímero siendo utilizado en artículos como contenedores para el hogar, juguetes y productos de cuidado personal. El segmento Industrial también es significativo, con una cuota de mercado de aproximadamente el 30%, impulsado por la resistencia y versatilidad del PP Homopolímero en aplicaciones como tanques de almacenamiento y tuberías. Los bienes de consumo siguen siendo el segmento más grande debido al uso generalizado del material en productos de producción masiva.
- Por ejemplo, LyondellBasell suministra PP homopolímero utilizado en contenedores de alimentos y artículos para el hogar que se benefician de la rigidez y resistencia química del material.
Por Tecnología de Procesamiento:
En el segmento de Tecnología de Procesamiento, el Moldeo por Inyección lidera con una cuota de mercado dominante de aproximadamente el 50%. Este crecimiento está impulsado por la capacidad del material para producir componentes de alta precisión y complejidad a bajo costo. La versatilidad del moldeo por inyección en la fabricación de una gama de productos, desde piezas automotrices hasta bienes de consumo, lo posiciona como el método preferido. La Extrusión sigue con una participación del 30%, impulsada por su aplicación en la producción de películas, láminas y tuberías, especialmente en las industrias de envases y construcción. La demanda de técnicas de producción eficientes y escalables impulsa el crecimiento de ambos segmentos.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Materiales Ligeros y Duraderos
La creciente necesidad de materiales ligeros, duraderos y rentables en industrias como la automotriz, de envases y construcción es un impulsor de crecimiento significativo para el mercado de PP Homopolímero. El PP Homopolímero ofrece propiedades mecánicas superiores, como alta resistencia a la tracción y resistencia química, que lo hacen ideal para diversas aplicaciones. Esta demanda es particularmente fuerte en el sector automotriz, donde hay un impulso constante por componentes ligeros y eficientes en combustible. Además, en envases, la durabilidad y reciclabilidad del PP Homopolímero se alinean con los objetivos de sostenibilidad, impulsando aún más el crecimiento del mercado.
- Por ejemplo, en el sector automotriz, LyondellBasell produce grados de PP homopolímero ampliamente utilizados para componentes ligeros como paneles interiores y molduras, contribuyendo a una mayor eficiencia de combustible.
Expansión de la Industria de Envases
El sector del embalaje es un importante contribuyente al crecimiento del mercado de PP Homopolímero. La excelente claridad del material, su alta resistencia al impacto y su capacidad para moldearse en diversas formas lo hacen ideal para el embalaje de alimentos y bebidas, así como para bienes de consumo y productos farmacéuticos. A medida que la demanda de los consumidores por embalajes eficientes, protectores y sostenibles aumenta, el PP Homopolímero sigue siendo la opción preferida. El creciente enfoque en reducir los desechos plásticos y mejorar la reciclabilidad del embalaje apoya aún más el crecimiento del PP Homopolímero en este segmento.
- Por ejemplo, Braskem suministra homopolímeros de PP de grado para embalaje conocidos por su claridad, rigidez y procesabilidad, utilizados en contenedores de alimentos, tapas y cierres.
Avances Tecnológicos en Técnicas de Procesamiento
Los avances en tecnologías de procesamiento como el moldeo por inyección, la extrusión y el moldeo por soplado han mejorado significativamente la eficiencia y rentabilidad de la producción de PP Homopolímero. Estas innovaciones permiten a los fabricantes crear productos de alta calidad y precisión con menos desperdicio, apoyando aplicaciones más amplias en diversas industrias. Las técnicas de procesamiento mejoradas también hacen posible escalar la producción de manera más eficiente, reduciendo costos y aumentando la adopción del material en una variedad de nuevos mercados. A medida que estas tecnologías continúan evolucionando, el atractivo del PP Homopolímero en aplicaciones industriales y de bienes de consumo crece.
Tendencias y Oportunidades Clave
Iniciativas de Sostenibilidad y Reciclaje
La sostenibilidad está cobrando cada vez más importancia en todas las industrias, presentando una oportunidad clave para el mercado de PP Homopolímero. Con la creciente preocupación por los desechos plásticos, hay un impulso significativo hacia materiales más reciclables y ecológicos. El PP Homopolímero, conocido por su excelente reciclabilidad, está bien posicionado para capitalizar esta tendencia. Los fabricantes se están enfocando en mejorar los procesos de reciclaje y aumentar el uso de PP reciclado post-consumo (PCR), mejorando así el atractivo del material para los consumidores e industrias conscientes del medio ambiente que buscan soluciones sostenibles.
- Por ejemplo, la iniciativa TRUCIRCLE de SABIC avanza en los principios de la economía circular al aumentar la adopción de polipropileno reciclado post-consumo (PCR) en bienes de consumo y embalajes, manteniendo el rendimiento del producto mientras se reduce el impacto ambiental.
Cambio hacia Materiales Sostenibles y de Base Biológica
Otra tendencia significativa en el mercado de PP Homopolímero es el creciente cambio hacia alternativas sostenibles y de base biológica. Las empresas están explorando nuevas formas de reducir su huella ambiental adoptando materias primas renovables en la producción de PP Homopolímero. Este cambio está impulsado por la creciente presión regulatoria y la demanda de los consumidores por productos ecológicos. Como resultado, hay nuevas oportunidades para el desarrollo de PP Homopolímero de base biológica, que no solo se alinea con los objetivos de sostenibilidad, sino que también proporciona una ventaja competitiva en un mercado cada vez más consciente del medio ambiente.
- Por ejemplo, Polyplastics lanzó Plastron LFT RA627P, una resina compuesta de PP sostenible reforzada con fibras largas de celulosa, que reduce la huella de carbono aproximadamente un 30% en comparación con la resina de PP reforzada con fibra de vidrio tradicional.
Desafíos Clave
Volatilidad en los Precios de las Materias Primas
Uno de los principales desafíos que enfrenta el mercado de PP Homopolymer es la volatilidad en los precios de las materias primas, particularmente el precio del propileno, que es una materia prima clave para la producción de polipropileno. Las fluctuaciones en los costos de las materias primas pueden afectar la rentabilidad de los fabricantes y obstaculizar la estabilidad del mercado. Además, las interrupciones en la cadena de suministro o las tensiones geopolíticas que afectan la producción de petróleo y gas exacerban aún más estas fluctuaciones de precios, dificultando que las empresas mantengan niveles consistentes de precios y suministro para el PP Homopolymer.
Preocupaciones Ambientales y Presiones Regulatorias
Aunque el PP Homopolymer es reciclable, existen preocupaciones ambientales en curso relacionadas con los desechos plásticos y su impacto en los ecosistemas. Las crecientes presiones regulatorias, particularmente en Europa y América del Norte, requieren que los fabricantes aborden la sostenibilidad de sus productos. Las estrictas regulaciones sobre el embalaje de plástico y la gestión de residuos crean desafíos para los productores de PP Homopolymer, empujándolos a invertir en métodos de producción más sostenibles y mejorar la reciclabilidad de sus productos. El cambiante panorama regulatorio presenta tanto desafíos de cumplimiento como oportunidades para la innovación en materiales ecológicos.
Análisis Regional
Asia Pacífico
La región de Asia Pacífico posee una participación dominante del mercado de Polipropileno Homopolímero (PP Homopolymer) con un 45% del consumo global. Este dominio se debe a la rápida industrialización, el floreciente sector de embalaje y automotriz, y la competitiva manufactura en países como China e India. La producción rentable, la creciente demanda de bienes de consumo y la fuerte inversión en infraestructura amplifican aún más la adopción. Dada la continua urbanización de la región y las políticas favorables hacia los petroquímicos, Asia Pacífico sigue siendo el principal motor de crecimiento para el PP Homopolymer.
Norteamérica
Norteamérica comanda el 20% del mercado de PP Homopolymer, impulsado por las industrias avanzadas de embalaje, automotriz y eléctrica con un fuerte enfoque en materiales de alto rendimiento y reciclables. La madura infraestructura petroquímica de la región y el creciente énfasis regulatorio en plásticos ligeros y sostenibles aumentan la demanda. Las innovaciones en el procesamiento de polímeros y la creciente adopción en bienes de consumo y aplicaciones de salud apoyan un crecimiento constante. Así, Norteamérica sigue siendo una región clave para aplicaciones premium de homopolímeros.
Europa
En Europa, el mercado de PP Homopolymer representa un 18% de la participación global. La región se beneficia de una robusta fabricación automotriz, estándares sofisticados de embalaje y un fuerte impulso regulatorio hacia la reciclabilidad y los modelos de economía circular. Los productores europeos se enfocan cada vez más en grados sostenibles y aplicaciones de valor agregado, como los sectores de construcción avanzada y eléctrico. En consecuencia, la región ofrece un mercado estable pero impulsado por la innovación para el PP Homopolymer, aunque con un crecimiento más lento en comparación con los mercados emergentes.
Latinoamérica
Latinoamérica representa el 7% del panorama de PP Homopolymer, apoyado por la expansión de bienes de consumo, actividades de embalaje y construcción en Brasil, México y otras economías. Aunque la infraestructura y la maduración industrial están rezagadas en comparación con regiones más desarrolladas, la urbanización y el aumento de los ingresos disponibles están catalizando una mayor demanda de polímeros. Los esfuerzos de manufactura local y sustitución de importaciones también refuerzan el consumo regional. Como resultado, Latinoamérica es un mercado más pequeño pero en crecimiento constante para el PP Homopolymer.
Oriente Medio & África
La región de Oriente Medio & África contribuye con el 10% restante del mercado de PP Homopolímero. El crecimiento aquí se sustenta en la disponibilidad de materias primas, inversiones petroquímicas y el aumento de la actividad de infraestructura y construcción en las naciones del Golfo. Aunque el consumo per cápita sigue siendo menor que en las regiones occidentales, la creciente expansión urbana, la demanda de embalaje y la diversificación industrial posicionan a la región como un frente emergente para la adopción de homopolímeros.
Segmentaciones del Mercado:
Por Aplicación
- Embalaje
- Automotriz
- Construcción y Edificación
- Eléctrico y Electrónico
- Textiles
- Otros
Por Industria de Usuario Final
- Bienes de Consumo
- Industrial
- Salud
- Otros
Por Tecnología de Procesamiento
- Moldeo por Inyección
- Moldeo por Soplado
- Extrusión
- Otros
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de PP Homopolímero presenta a actores importantes como LyondellBasell Industries N.V., Reliance Industries Limited, Braskem S.A., INEOS Group Ltd., y ExxonMobil Corporation, quienes moldean activamente la dinámica del mercado global. Estas organizaciones aprovechan instalaciones de producción integradas, amplias redes de distribución e inversiones sostenidas en I&D para asegurar una ventaja competitiva. Rutinariamente persiguen expansiones de capacidad, innovaciones de productos—especialmente en resinas sostenibles y de base biológica—y alianzas estratégicas para profundizar el alcance del mercado. Las presiones de precios debido a los costos volátiles de las materias primas y la fuerte competencia de actores regionales obligan a estas empresas a mejorar la eficiencia operativa y las estructuras de costos. Las empresas emergentes y los productores de nicho intensifican la competencia al centrarse en aplicaciones especializadas y mercados locales, lo que requiere una adaptación continua en la estrategia para mantener el liderazgo.
Análisis de Jugadores Clave
- Compañía Nacional de Industrias Petroquímicas
- Borealis AG
- Braskem S.A.
- ExxonMobil Corporation
- IRPC Public Company Limited
- LyondellBasell Industries N.V.
- Sasol Limited
- Total Petrochemicals USA Inc.
- Reliance Industries Limited
- INEOS Group Ltd.
Desarrollos Recientes
- En septiembre de 2025, Polychim Industrie se asoció con Milliken & Company para llevar resinas PP validadas por UL a Europa, ampliando las capacidades de PP homopolímero de Polychim para aplicaciones que incluyen envases de alimentos, frascos cosméticos y muebles de jardín.
- En marzo de 2025, Rialti (parte de Borealis AG) lanzó nuevos grados de compuestos de PP con contenido reciclado postconsumo (PCR) diseñados para usos estructurales en movilidad, hogar & jardín y construcción.
- En septiembre de 2025, Formosa Plastics Corporation, USA (Point Comfort, Texas) puso en marcha con éxito el reactor de polipropileno (PP) horizontal más grande de América del Norte, con una capacidad anual de 550 millones de libras abarcando grados de homopolímero, copolímero aleatorio y copolímero de impacto.
- En junio de 2023, Grupa Azoty Group comenzó la producción en su nueva instalación "Polimery Police" en Polonia, fabricando polipropileno (incluyendo grados de homopolímero) con una capacidad de 437,000 toneladas/año.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Aplicación, Industria de Usuario Final, Tecnología de Procesamiento y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de PP Homopolímero se expanda de manera constante, impulsado por la creciente demanda en sectores clave de uso final como el embalaje, la automoción y la construcción.
- El creciente énfasis en la reducción de peso en la industria automotriz está estimulando la sustitución de materiales más pesados por PP Homopolímero, aumentando así su adopción.
- El auge del comercio electrónico y el cambio en las preferencias de los consumidores hacia el embalaje conveniente está impulsando la necesidad de soluciones rígidas y flexibles de PP Homopolímero.
- Los mandatos de sostenibilidad y el creciente movimiento de economía circular están creando oportunidades para el PP Homopolímero reciclado post-consumo y tecnologías avanzadas de reciclaje.
- Las mejoras tecnológicas en los métodos de procesamiento (como el moldeo por inyección y la extrusión más eficientes) están permitiendo una aplicación más amplia del PP Homopolímero en componentes complejos.
- Las economías emergentes, particularmente en Asia-Pacífico, están intensificando la industrialización y urbanización, lo que se traduce en una mayor demanda de PP Homopolímero en infraestructura y bienes de consumo.
- Los fabricantes están orientándose hacia grados de PP Homopolímero basados en bio y especiales para diferenciar productos y cumplir con las expectativas regulatorias y de los consumidores.
- Las dinámicas del lado de la oferta, incluyendo expansiones de capacidad y acceso favorable a materias primas (especialmente en centros petroquímicos) están mejorando la competitividad de costos del PP Homopolímero.
- La digitalización y automatización a lo largo de las cadenas de suministro están mejorando la eficiencia de producción y la trazabilidad en la fabricación de PP Homopolímero, apoyando el crecimiento del mercado.
- A pesar de las perspectivas de crecimiento, regulaciones ambientales más estrictas y la creciente competencia de materiales alternativos obligarán a los fabricantes de PP Homopolímero a innovar y adaptarse para mantener su cuota de mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de homopolímero de PP y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de homopolímero de PP entre 2025 y 2032?
¿Qué segmento del mercado de homopolímeros de PP tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de homopolímero de PP?
¿Quiénes son las empresas líderes en el mercado de homopolímero de PP?
¿Qué región comandó la mayor parte del mercado de homopolímero de PP en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Homopolímero de PP Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Homopolímero de PP Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 67,490.47 million → 2032: USD 98,956.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Homopolímero de PP Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Homopolímero de PP Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Homopolímero de PP Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Homopolímero de PP Market Drivers
- 3.3 Mercado de Homopolímero de PP Market Restraints & Challenges
- 3.4 Mercado de Homopolímero de PP Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Homopolímero de PP Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Homopolímero de PP Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Homopolímero de PP category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Homopolímero de PP Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Homopolímero de PP Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Homopolímero de PP market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Homopolímero de PP Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Homopolímero de PP Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Homopolímero de PP Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Homopolímero de PP (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Homopolímero de PP Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Homopolímero de PP Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Homopolímero de PP Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Homopolímero de PP Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Homopolímero de PP Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Homopolímero de PP Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Homopolímero de PP Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Homopolímero de PP Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Homopolímero de PP Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
