
Visión General del Mercado:
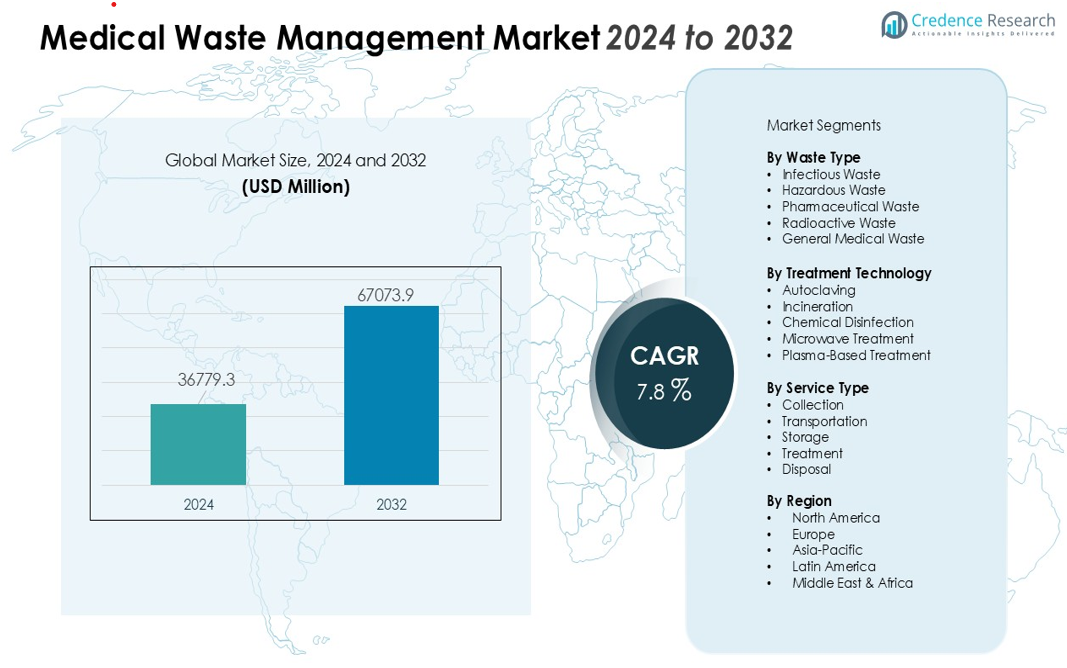
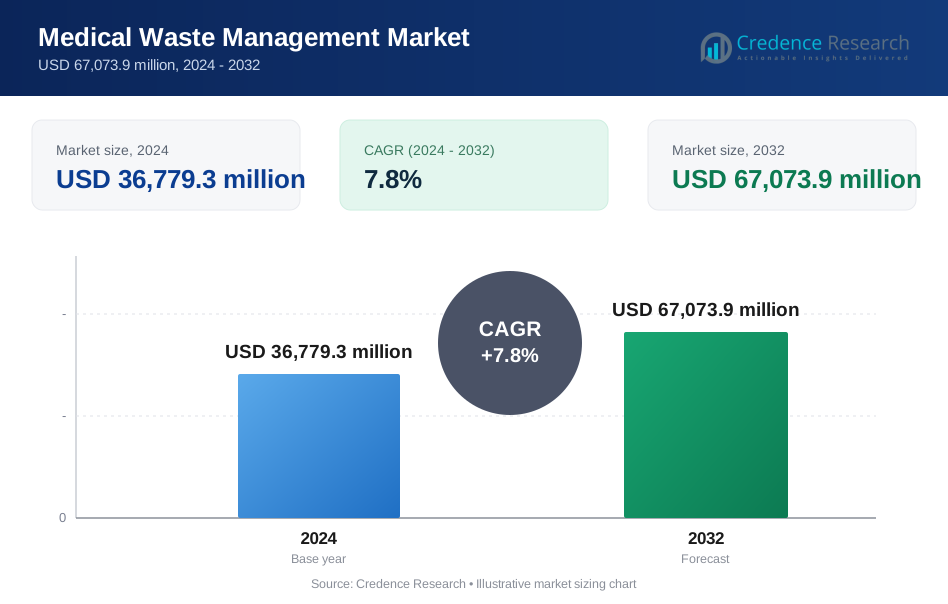
El tamaño del mercado de gestión de residuos médicos se valoró en USD 36779.3 millones en 2024 y se anticipa que alcanzará USD 67073.9 millones para 2032, con un CAGR del 7.8 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Gestión de Residuos Médicos 2024 | USD 36779.3 millones |
| Mercado de Gestión de Residuos Médicos, CAGR | 7.8% |
| Tamaño del Mercado de Gestión de Residuos Médicos 2032 | USD 67073.9 millones |
Los principales impulsores del mercado incluyen el aumento en la generación de residuos infecciosos y peligrosos, marcos regulatorios más estrictos para la segregación y eliminación de residuos, y un creciente énfasis en la sostenibilidad ambiental. Las instalaciones de atención médica adoptan tecnologías avanzadas como autoclave, desinfección química, tratamiento por microondas y gasificación por plasma para garantizar un procesamiento seguro y conforme de los residuos. El aumento de la conciencia sobre la seguridad ocupacional y la necesidad de reducir la carga de los vertederos también aceleran las inversiones en infraestructura moderna de manejo de residuos.
Regionalmente, América del Norte lidera el mercado debido a regulaciones ambientales estrictas, sistemas de cumplimiento sólidos y alta adopción de tecnologías de tratamiento avanzadas. Europa sigue de cerca con protocolos bien establecidos de segregación de residuos e iniciativas enfocadas en la sostenibilidad. Asia-Pacífico representa la región de más rápido crecimiento, respaldada por la rápida expansión del sector salud, mayores tasas de generación de residuos y un aumento en la aplicación de regulaciones en China, India y el sudeste asiático. Las regiones emergentes en América Latina y el Medio Oriente y África muestran un crecimiento constante a medida que la modernización del sector salud y los marcos regulatorios continúan evolucionando.
Perspectivas del Mercado:
- Se espera que el mercado de gestión de residuos médicos crezca de USD 36,779.3 millones en 2024 a USD 67,073.9 millones para 2032, reflejando un fuerte CAGR del 7.8%.
- El aumento de los volúmenes de residuos infecciosos y peligrosos, junto con una aplicación más estricta de las normativas, continúan impulsando la demanda de soluciones de tratamiento conformes.
- La adopción de tecnologías avanzadas como la autoclave, los sistemas de microondas y los métodos sin incineración fortalece los esfuerzos de seguridad y sostenibilidad.
- Los altos costos operativos, las brechas de infraestructura y el personal capacitado limitado siguen siendo barreras clave para el manejo de residuos escalable y eficiente.
- Regionalmente, América del Norte lidera el mercado, Asia-Pacífico crece más rápido con la expansión de los sistemas de salud, y Europa mantiene un fuerte progreso enfocado en la sostenibilidad.
Impulsores del Mercado:
Marcos Regulatorios Estrictos y Políticas de Aplicación Estimulan el Cumplimiento e Impulsan el Crecimiento
Los gobiernos imponen protocolos estrictos para el manejo, segregación y eliminación de residuos biomédicos peligrosos, lo que fortalece la demanda de soluciones conformes en el mercado de gestión de residuos médicos. Obliga a las instalaciones de salud a actualizar los sistemas heredados y adherirse a prácticas de tratamiento estandarizadas. El aumento de inspecciones y sanciones incrementa la urgencia para que hospitales y laboratorios adopten equipos certificados y proveedores de servicios con licencia. Una fuerte alineación regulatoria en los ecosistemas de salud asegura una inversión consistente en infraestructura de procesamiento de residuos segura y sostenible.
- Por ejemplo, Secure Waste, un proveedor líder en Maryland, Virginia y Washington, D.C., utiliza sistemas de seguimiento avanzados para garantizar el pleno cumplimiento de las directrices federales y estatales aplicables (como OSHA, EPA y DOT), mejorando significativamente la adherencia regulatoria a través del seguimiento digital automatizado de cada evento de eliminación.
El Aumento del Gasto en Salud y los Volúmenes de Procedimientos Intensifican las Necesidades de Generación de Residuos
El creciente número de admisiones hospitalarias, procedimientos de diagnóstico y actividades de fabricación farmacéutica generan mayores volúmenes de residuos infecciosos y químicos. Crea una presión sostenida sobre los proveedores de servicios para expandir la capacidad de tratamiento y modernizar los modelos operativos. El mercado de gestión de residuos médicos gana impulso a medida que las instalaciones de salud integran equipos avanzados para mantener la seguridad y el cumplimiento regulatorio. El aumento del uso de desechables en cirugías y atención ambulatoria refuerza aún más la demanda de sistemas eficientes de manejo de residuos.
- Por ejemplo, en un importante hospital universitario, la producción de residuos farmacéuticos alcanzó aproximadamente 153.82 kg por día, reflejando la escala de residuos generados por la expansión de las operaciones de salud.
El Mayor Enfoque en la Sostenibilidad Ambiental Fortalece la Adopción de Tecnologías de Tratamiento Avanzadas
Las organizaciones de salud priorizan el manejo de residuos ecológico para reducir las emisiones y la acumulación en vertederos. Esto impulsa una mayor adopción de tecnologías como la autoclave, la esterilización por vapor, los sistemas de microondas y los métodos sin incineración. El mercado de gestión de residuos médicos se beneficia de iniciativas destinadas a reducir las huellas de carbono y mejorar la recuperación de recursos. Los mandatos de sostenibilidad fomentan inversiones en equipos energéticamente eficientes y procesos de residuos de circuito cerrado.
Conciencia Creciente sobre la Seguridad Ocupacional Promueve Prácticas Más Seguras de Manejo de Residuos
Los programas de seguridad en el lugar de trabajo aumentan la conciencia sobre los riesgos de exposición relacionados con objetos punzantes, residuos patológicos y contaminantes químicos. Mejoran el cumplimiento de las pautas de protección y fortalecen la demanda de herramientas de manejo estandarizadas. El mercado de gestión de residuos médicos se expande a medida que los hospitales priorizan la capacitación del personal y despliegan sistemas automatizados para reducir el contacto manual. El creciente énfasis en reducir las lesiones por pinchazos y los incidentes de contaminación acelera la adopción de soluciones seguras de almacenamiento y transporte.
Tendencias del Mercado:
La Creciente Integración de Tecnologías de Tratamiento de Alta Eficiencia y Sin Incineración Reconfigura los Modelos Operativos
El mercado de gestión de residuos médicos experimenta un cambio acelerado hacia tecnologías sin incineración que reducen las emisiones y apoyan los mandatos de sostenibilidad. Adopta sistemas como autoclaves, unidades de microondas, desinfectantes químicos y plataformas de tratamiento basadas en plasma para mejorar la eficiencia de la esterilización mientras minimizan el impacto ambiental. Las instalaciones de salud invierten en máquinas compactas y automatizadas que mejoran el procesamiento de residuos y reducen el manejo manual. Un fuerte enfoque en la seguridad operativa alienta a los proveedores a implementar sistemas de circuito cerrado que limitan los riesgos de exposición. La demanda de soluciones de tratamiento modulares, móviles y en el sitio aumenta debido al creciente volumen de residuos generados por clínicas especializadas y centros de diagnóstico. La adopción de equipos energéticamente eficientes fortalece el cumplimiento de las estrategias de reducción de carbono. Las herramientas de seguimiento digital ganan tracción a medida que las instalaciones buscan monitoreo en tiempo real del movimiento, almacenamiento y ciclos de tratamiento de residuos.
- Por ejemplo, las unidades móviles de tratamiento por microondas ofrecidas por varios proveedores son capaces de procesar aproximadamente de 1.2 a más de 10 toneladas de residuos médicos por día, proporcionando una esterilización flexible y bajo demanda que apoya las necesidades de descentralización de las instalaciones de salud.
El Aumento en la Adopción de Soluciones Inteligentes de Gestión de Residuos Fortalece la Trazabilidad y las Operaciones Basadas en Datos
Las instituciones de salud implementan contenedores de recolección habilitados para IoT y plataformas de monitoreo basadas en sensores que alertan al personal cuando los residuos alcanzan umbrales definidos. Esto apoya la planificación predictiva y reduce los retrasos vinculados a la supervisión manual. El mercado de gestión de residuos médicos adopta paneles basados en la nube que agilizan la documentación, el seguimiento de manifiestos y los informes de cumplimiento. Los proveedores de servicios implementan sistemas de etiquetado RFID que mejoran la precisión de la cadena de custodia y reducen los riesgos vinculados a la clasificación errónea. El creciente interés en la automatización promueve el uso de brazos robóticos y unidades de clasificación mecanizadas en instalaciones de alto volumen. La creciente demanda de rutas de residuos transparentes y auditables fortalece la inversión en plataformas digitales que capturan métricas operativas en tiempo real. El aumento de las asociaciones entre empresas tecnológicas y procesadores de residuos impulsa una integración más fuerte de herramientas de análisis y optimización de flujos de trabajo.
- Por ejemplo, Stericycle emplea sistemas de autoclave que esterilizan los desechos médicos con vapor a alta presión durante 20-30 minutos, neutralizando eficazmente los patógenos mientras reducen las emisiones de los procesos tradicionales de incineración en más del 90% en sus instalaciones.
Análisis de Desafíos del Mercado:
Altos Costos Operativos y Brechas de Infraestructura Limitan la Capacidad de Manejo de Desechos a Escala
El mercado de gestión de desechos médicos enfrenta desafíos persistentes vinculados a los altos costos de tratamiento y eliminación que tensionan los presupuestos de hospitales y pequeñas clínicas. Requiere inversión continua en equipos certificados, flotas de transporte con licencia y sistemas de almacenamiento especializados, lo que aumenta la presión financiera. La disponibilidad limitada de instalaciones de tratamiento avanzadas en regiones en desarrollo restringe el procesamiento oportuno y obliga al transporte a largas distancias. El cumplimiento de regulaciones en evolución a menudo exige costosas actualizaciones que muchos proveedores luchan por implementar. La escasez de personal capacitado debilita la eficiencia operativa y crea inconsistencias en la segregación de desechos. El aumento de los gastos de mantenimiento para equipos de alta tecnología incrementa aún más la complejidad operativa.
La Complejidad Regulatoria y la Variabilidad del Volumen de Desechos Crean Barreras de Ejecución para los Proveedores de Servicios
Las instalaciones de salud operan bajo diversas regulaciones nacionales y regionales que crean desafíos para estandarizar las prácticas de manejo de desechos. Se vuelve difícil para los proveedores de servicios mantener una calidad uniforme en múltiples jurisdicciones. El mercado de gestión de desechos médicos experimenta presión por los volúmenes fluctuantes de desechos generados por hospitales, laboratorios de investigación y unidades farmacéuticas. La limitada conciencia sobre las prácticas adecuadas de segregación continúa causando contaminación de corrientes de desechos reciclables o no peligrosos. El riesgo de violaciones ambientales aumenta cuando las instalaciones carecen de herramientas de monitoreo confiables. Las actualizaciones frecuentes de las pautas de seguridad requieren capacitación continua y ajuste de los flujos de trabajo operativos.
Oportunidades del Mercado:
La Expansión de Tecnologías de Tratamiento Sostenibles y Avanzadas Crea Fuertes Perspectivas de Crecimiento
El mercado de gestión de desechos médicos se beneficia de la creciente demanda de sistemas sin incineración que reducen las emisiones y mejoran el rendimiento de esterilización. Permite a los proveedores desplegar autoclaves, unidades de microondas y tecnologías basadas en plasma que se alinean con los estándares ambientales. Los hospitales buscan máquinas compactas y eficientes en energía que apoyen el procesamiento in situ y reduzcan los costos de transporte. La adopción de sistemas de tratamiento de ciclo cerrado aumenta debido a la necesidad de un manejo más seguro de materiales infecciosos. El fuerte interés en soluciones de desechos sostenibles crea oportunidades para los fabricantes que ofrecen tecnologías reciclables y de bajas emisiones. La creciente inversión en infraestructura verde apoya mejoras a gran escala en redes de salud.
La Transformación Digital y las Soluciones Inteligentes de Manejo de Desechos Fortalecen el Potencial Futuro del Mercado
Las instalaciones de salud adoptan sensores IoT, paneles de control basados en la nube y herramientas de automatización para mejorar el seguimiento de desechos y la transparencia operativa. Mejora los informes de cumplimiento, la verificación de la cadena de custodia y la preparación para auditorías. El mercado de gestión de desechos médicos gana impulso a medida que los proveedores integran el etiquetado RFID y los sistemas de monitoreo en tiempo real. El aumento de la telemedicina y las clínicas remotas crea oportunidades para unidades de tratamiento descentralizadas y móviles. Las asociaciones tecnológicas abren caminos para análisis avanzados que optimizan el enrutamiento, la capacidad de almacenamiento y los horarios de tratamiento. El creciente enfoque en la garantía de calidad fomenta la inversión en plataformas digitales que estandarizan los flujos de trabajo en hospitales, laboratorios y unidades farmacéuticas.
Análisis de Segmentación del Mercado:
Por Tipo de Residuos
El mercado de gestión de residuos médicos clasifica los residuos en flujos de residuos infecciosos, peligrosos, farmacéuticos, radiactivos y generales. Los residuos infecciosos tienen una participación dominante debido al aumento de ingresos hospitalarios y al uso incrementado de suministros médicos desechables. Requiere una segregación estricta y soluciones de contención especializadas para limitar los riesgos de exposición. Los segmentos de residuos peligrosos y farmacéuticos crecen de manera constante con la expansión de servicios de diagnóstico y producción de medicamentos. Los residuos radiactivos siguen siendo un segmento especializado manejado por instalaciones certificadas con estricta supervisión regulatoria. El creciente énfasis en la clasificación adecuada mejora la eficiencia del tratamiento en entornos de atención médica.
- Por ejemplo, el sistema Sterilwave de Bertin Medical Waste inactiva agentes infecciosos en menos de 30 minutos y reduce el volumen de residuos hasta en un 85% (peso en más del 25%), mejorando significativamente la eficiencia del tratamiento de residuos infecciosos en el lugar.
Por Tecnología de Tratamiento
El mercado incluye autoclave, incineración, desinfección química, tratamiento por microondas y sistemas emergentes basados en plasma. El autoclave asegura una adopción generalizada porque ofrece esterilización confiable y eficiencia de costos. La incineración sigue siendo esencial para residuos patológicos y farmacéuticos que requieren destrucción a alta temperatura. Enfrenta controles ambientales más estrictos, lo que fomenta inversiones en unidades de combustión más limpias. Los sistemas de microondas y químicos ganan tracción entre instalaciones más pequeñas que buscan tecnologías compactas y automatizadas. Los métodos basados en plasma se expanden debido a la demanda de soluciones de tratamiento de baja emisión y alta eficiencia.
- Por ejemplo, Tuttnauer, un pionero en tecnología de autoclave, ha desarrollado modelos que logran ciclos de esterilización de tan solo 28 minutos, mejorando el rendimiento para las instalaciones de atención médica.
Por Tipo de Servicio
La segmentación de servicios incluye recolección, transporte, almacenamiento, tratamiento y eliminación. Los servicios de recolección y transporte tienen una participación importante debido a la alta frecuencia de movimiento de residuos desde hospitales y laboratorios. Los servicios de tratamiento y eliminación atraen fuertes inversiones a medida que las instalaciones se actualizan a sistemas avanzados para cumplir con los estándares regulatorios. Apoya la adopción de modelos de procesamiento en el lugar y fuera del lugar adaptados al tamaño de la instalación. Los servicios de almacenamiento ganan importancia en regiones con acceso limitado a plantas de tratamiento certificadas. La creciente preferencia por proveedores de servicios integrales fortalece la consolidación del mercado.
Segmentaciones:
Por Tipo de Residuos
- Residuos Infecciosos
- Residuos Peligrosos
- Residuos Farmacéuticos
- Residuos Radiactivos
- Residuos Médicos Generales
Por Tecnología de Tratamiento
- Autoclave
- Incineración
- Desinfección Química
- Tratamiento por Microondas
- Tratamiento Basado en Plasma
Por Tipo de Servicio
- Recolección
- Transporte
- Almacenamiento
- Tratamiento
- Eliminación
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
La Fuerte Aplicación Regulatoria y la Infraestructura Avanzada Sostienen la Posición de Liderazgo de América del Norte
América del Norte mantiene una participación líder en el mercado de gestión de residuos médicos debido a la estricta supervisión regulatoria, sistemas de salud bien establecidos y alta adopción de tecnologías de tratamiento certificadas. Se beneficia de sólidos marcos de cumplimiento impuestos por agencias como la EPA, OSHA y autoridades a nivel estatal. Los hospitales invierten fuertemente en herramientas de segregación automatizadas, autoclaves de alta eficiencia e incineradores de bajas emisiones para mantener los estándares operativos. El aumento de los volúmenes de procedimientos y el uso más amplio de suministros médicos desechables aumentan aún más la generación de residuos en toda la región. La fuerte colaboración entre las instalaciones de salud y los proveedores de servicios con licencia mejora la consistencia en la recolección, transporte y disposición final. El creciente enfoque en soluciones sostenibles de residuos fomenta la rápida adopción de tecnologías no incineradoras.
Normas Ambientales Estrictas Apoyan el Crecimiento Constante de Europa
Europa demuestra un progreso robusto del mercado impulsado por regulaciones integrales de manejo de residuos y una alta conciencia de la protección ambiental. Se beneficia de directrices armonizadas implementadas en los estados miembros de la UE, que fortalecen la estandarización de las prácticas de segregación y esterilización. Las instalaciones de salud adoptan equipos energéticamente eficientes y plataformas de seguimiento digital para apoyar el cumplimiento de los mandatos de sostenibilidad. Las crecientes inversiones en la modernización hospitalaria aumentan la demanda de sistemas integrados de manejo de residuos. Países como Alemania, Francia y el Reino Unido lideran en la adopción de tratamientos avanzados debido a la fuerte aplicación regulatoria y redes de servicios establecidas. La creciente preferencia por soluciones de residuos de bajo carbono refuerza las actualizaciones tecnológicas en curso en toda la región.
La Rápida Expansión Sanitaria y las Mejoras Regulatorias Aceleran el Potencial de Crecimiento de Asia-Pacífico
Asia-Pacífico emerge como la región de más rápido crecimiento debido a la expansión de la infraestructura sanitaria, el aumento de volúmenes de pacientes y la creciente actividad clínica. Experimenta un crecimiento significativo en la producción de residuos de hospitales, centros de diagnóstico y plantas de fabricación farmacéutica. El mercado de gestión de residuos médicos gana impulso a medida que los gobiernos fortalecen las regulaciones de manejo de residuos e invierten en instalaciones de tratamiento modernas. La adopción de autoclaves, sistemas de microondas y desinfectantes químicos aumenta en China, India, Corea del Sur y el Sudeste Asiático. La creciente conciencia sobre la seguridad ocupacional fomenta programas de capacitación y protocolos de segregación estandarizados. Las crecientes poblaciones urbanas y la expansión de redes de salud privadas impulsan una demanda sostenida de soluciones de gestión de residuos eficientes y escalables.
Análisis de Jugadores Clave:
- REMONDIS SE & Co. KG
- Republic Services, Inc
- Sharp Compliance, Inc
- Stericycle, Inc
- Suez environment
- Veolia
- Waste Management, Inc
- Clean Harbors, Inc.
- BioMedical Waste Solutions, LLC
- Daniels Sharpsmart, Inc.
Análisis Competitivo:
El mercado de gestión de residuos médicos presenta un panorama competitivo dominado por proveedores de servicios globales y regionales que invierten en tecnologías de tratamiento avanzadas e infraestructura conforme. Las empresas clave incluyen REMONDIS SE & Co. KG, Republic Services, Inc., Sharps Compliance, Inc., Stericycle, Inc., Suez Environment y Veolia. Estos actores fortalecen sus posiciones en el mercado a través de asociaciones estratégicas, expansión geográfica y mejoras en sistemas de tratamiento eficientes en energía y de bajas emisiones. Esto apoya un manejo más seguro de los residuos y mejora la adherencia a estrictos estándares regulatorios en instalaciones de salud. Las empresas líderes se centran en desarrollar modelos de servicio integrados que cubren recolección, transporte, tratamiento y disposición final para ofrecer soluciones confiables de extremo a extremo. La adopción de herramientas de monitoreo digital, plataformas de cadena de custodia y tecnologías de procesamiento automatizado mejora la transparencia operativa. La presión competitiva fomenta la innovación continua e impulsa la inversión en infraestructura de gestión de residuos sostenible.
Desarrollos Recientes:
- En enero de 2025, REMONDIS integró Siemer en sus operaciones como parte de su estrategia de expansión más amplia en Alemania y Europa, enfocándose en el tratamiento sostenible de residuos y el reciclaje químico de plásticos de desecho.
- En noviembre de 2025, Veolia anunció la adquisición de Clean Earth, una empresa líder en residuos peligrosos de EE. UU. con 82 ubicaciones y más de 700 permisos, en un acuerdo de $3 mil millones que se espera duplique la presencia de Veolia en EE. UU. y avance su plan estratégico GreenUp.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Residuo, Tecnología de Tratamiento y Tipo de Servicio. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda de tecnologías de tratamiento sin incineración y de bajas emisiones se fortalecerá debido a los crecientes mandatos de sostenibilidad.
- La inversión en sistemas automatizados de segregación, esterilización y manejo aumentará en hospitales y laboratorios.
- La expansión de plataformas inteligentes de seguimiento de residuos mejorará la transparencia y el cumplimiento en los flujos de trabajo de manejo de residuos.
- La aplicación más estricta de las regulaciones sobre residuos biomédicos acelerará las mejoras en la infraestructura de tratamiento certificada.
- El crecimiento en servicios de diagnóstico, producción farmacéutica y atención ambulatoria elevará los volúmenes de residuos médicos.
- La adopción de unidades de tratamiento descentralizadas y en el sitio aumentará en instalaciones que buscan un procesamiento más rápido y menores riesgos de transporte.
- Las asociaciones tecnológicas entre procesadores de residuos y proveedores de soluciones digitales apoyarán operaciones basadas en datos.
- El creciente enfoque en la seguridad ocupacional impulsará la inversión en sistemas de almacenamiento, transporte y contención más seguros.
- La aparición de tecnologías avanzadas de plasma y microondas ampliará las oportunidades para tratamientos energéticamente eficientes.
- La creciente modernización del sector salud en economías en desarrollo fortalecerá la demanda de soluciones de gestión de residuos escalables y conformes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de gestión de residuos médicos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de gestión de residuos médicos entre 2024 y 2032?
¿Cuál es la región líder en el mercado de gestión de residuos médicos?
¿Cuáles son los principales impulsores del crecimiento del mercado de gestión de residuos médicos?
¿Cuál es el principal segmento del mercado de gestión de residuos médicos por sitio de tratamiento?
¿Quiénes son las empresas líderes en el mercado de gestión de residuos médicos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gestión de Residuos Médicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gestión de Residuos Médicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 36,779.3 million → 2032: USD 67,073.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gestión de Residuos Médicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gestión de Residuos Médicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gestión de Residuos Médicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gestión de Residuos Médicos Market Drivers
- 3.3 Mercado de Gestión de Residuos Médicos Market Restraints & Challenges
- 3.4 Mercado de Gestión de Residuos Médicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gestión de Residuos Médicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gestión de Residuos Médicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gestión de Residuos Médicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gestión de Residuos Médicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gestión de Residuos Médicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gestión de Residuos Médicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gestión de Residuos Médicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gestión de Residuos Médicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gestión de Residuos Médicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gestión de Residuos Médicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gestión de Residuos Médicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gestión de Residuos Médicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gestión de Residuos Médicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gestión de Residuos Médicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gestión de Residuos Médicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gestión de Residuos Médicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gestión de Residuos Médicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gestión de Residuos Médicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gestión de Residuos Médicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
