
Visión General del Mercado
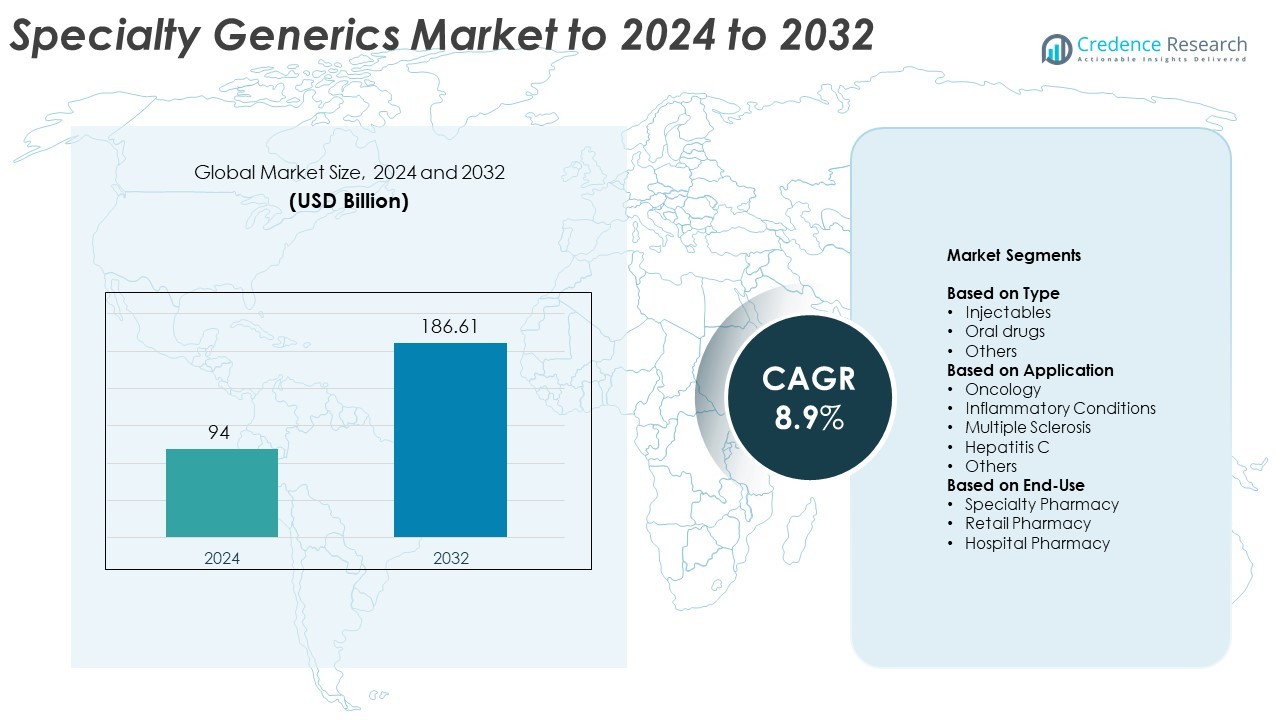
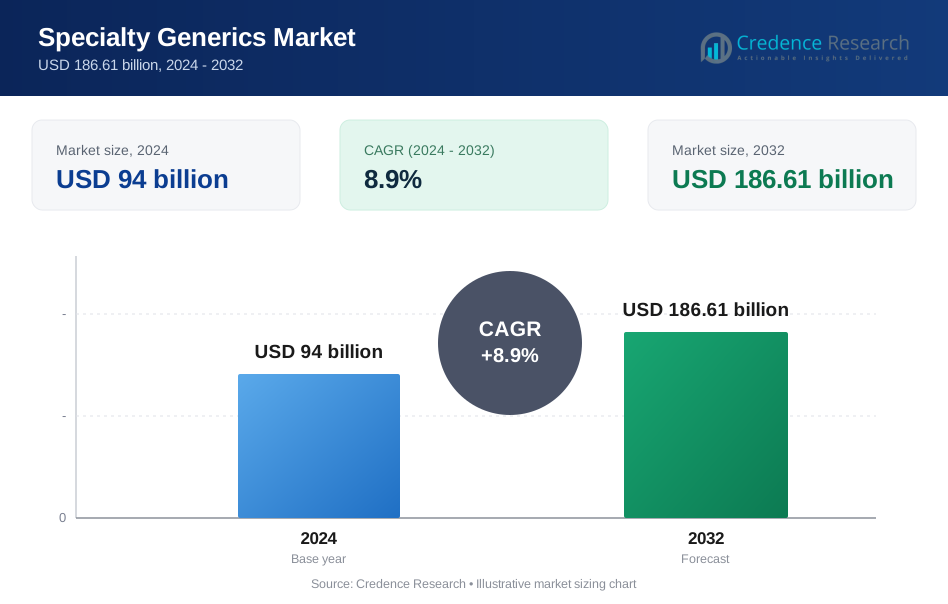
El tamaño del mercado global de genéricos especializados se valoró en USD 94 mil millones en 2024 y se anticipa que alcanzará los USD 186.61 mil millones para 2032, con un CAGR del 8.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Genéricos Especializados 2024 | USD 94 Mil Millones |
| Mercado de Genéricos Especializados, CAGR | 8.9% |
| Tamaño del Mercado de Genéricos Especializados 2032 | USD 186.61 Mil Millones |
El mercado de genéricos especializados está dominado por actores clave, incluidos Novartis AG (Sandoz International GmbH), Teva Pharmaceuticals Industries Ltd., Viatris Inc., Sun Pharmaceutical Industries Ltd., Dr. Reddy’s Laboratories Ltd., e Hikma Pharmaceuticals PLC. Estas empresas lideran a través de extensos portafolios de inyectables complejos, biosimilares y formulaciones orales de alta barrera. Las colaboraciones estratégicas, la innovación de productos y el cumplimiento regulatorio sólido fortalecen sus posiciones competitivas a nivel global. América del Norte lidera el mercado con una participación del 39.2% en 2024, impulsada por la rápida adopción de biosimilares y una infraestructura de salud robusta. Europa sigue con un 28.4%, apoyada por reformas de precios y altas tasas de sustitución de genéricos, mientras que Asia Pacífico.
Perspectivas del Mercado
- El mercado global de genéricos especializados se valoró en USD 94 mil millones en 2024 y se proyecta que alcance los USD 186.61 mil millones para 2032, expandiéndose a un CAGR del 8.9%.
- El aumento de la demanda de tratamientos asequibles y efectivos para enfermedades crónicas y raras impulsa el crecimiento del mercado, respaldado por las expiraciones de patentes de medicamentos de marca y la mayor adopción de biosimilares.
- Las tendencias clave incluyen el rápido desarrollo de inyectables complejos, formulaciones basadas en péptidos y la expansión de redes de distribución de farmacias especializadas en regiones desarrolladas y emergentes.
- El mercado está moderadamente consolidado, con los principales actores enfocándose en la inversión en I+D, alianzas estratégicas y avances en manufactura para mejorar la competitividad y el cumplimiento regulatorio.
- América del Norte lidera con una participación del 39.2%, seguida por Europa con un 28.4%, mientras que Asia Pacífico muestra el crecimiento más rápido; los inyectables representan el 58.4% del mercado, impulsados por su creciente uso en tratamientos de oncología y enfermedades autoinmunes.
 Análisis de Segmentación del Mercado:
Por Tipo
Los inyectables dominan el mercado de genéricos especializados con una participación del 58.4% en 2024. Su liderazgo se debe al aumento de la demanda de formulaciones biológicas y complejas rentables utilizadas en el manejo de enfermedades crónicas. Los genéricos inyectables ofrecen alta equivalencia terapéutica y se utilizan cada vez más en tratamientos de oncología, enfermedades autoinmunes y cardiovasculares. El crecimiento también es impulsado por sistemas de administración avanzados y plazos de aprobación regulatoria más cortos para productos estériles. Los medicamentos orales siguen, respaldados por una fuerte adopción en el manejo del dolor y trastornos metabólicos, mientras que otras formas de dosificación ganan tracción en terapias de nicho.
- Por ejemplo, Hikma ocupa el tercer lugar en inyectables genéricos en EE. UU. y expandió su cartera a más de 150 productos, respaldada por 29 plantas en todo el mundo para el año 2023.
Por Aplicación
La oncología lidera el mercado con una participación del 42.6% en 2024. El dominio se debe a la creciente prevalencia del cáncer y la necesidad de alternativas de tratamiento asequibles a los biológicos de marca. Los genéricos especializados en quimioterapia y terapias dirigidas han reducido los costos de tratamiento y mejorado la accesibilidad en los principales sistemas de salud. Las condiciones inflamatorias y la esclerosis múltiple también representan áreas clave de crecimiento a medida que se amplía la penetración de biosimilares y continúan las expiraciones de patentes de medicamentos especializados. Otras aplicaciones, como la hepatitis C, contribuyen a través de genéricos antivirales optimizados en costos.
- Por ejemplo, Biocon Biologics obtuvo la aprobación de la FDA de EE. UU. para Jobevne (bevacizumab-nwgd), un biosimilar del producto de referencia Avastin, el 9 de abril de 2025. La compañía anunció oficialmente la aprobación el 10 de abril de 2025, señalando que era su séptimo biosimilar aprobado en EE. UU. y está indicado para el tratamiento de varios tipos de cáncer, incluyendo cáncer colorrectal metastásico y cáncer de pulmón de células no pequeñas.
Por Uso Final
La farmacia especializada domina el mercado con una participación del 47.8% en 2024. Estas farmacias se especializan en manejar medicamentos complejos y de alto costo, asegurando la adherencia del paciente y el acceso oportuno a las terapias. El auge de los servicios de infusión en el hogar y las plataformas de prescripción digital mejora aún más la eficiencia de la distribución. Las farmacias hospitalarias siguen de cerca debido al aumento de la administración de inyectables y productos oncológicos en pacientes hospitalizados. Las farmacias minoristas están ampliando su papel como puntos de accesibilidad para terapias de enfermedades crónicas, respaldadas por crecientes asociaciones con aseguradoras y redes de atención médica integradas.
Impulsores Clave de Crecimiento
Aumento de la Demanda de Terapias Rentables
La creciente carga de enfermedades crónicas y raras está impulsando la demanda de opciones de tratamiento asequibles. Los genéricos especializados ofrecen ahorros significativos en comparación con los medicamentos de marca, manteniendo la equivalencia terapéutica. Los proveedores de atención médica y los pagadores están adoptando estos productos para reducir los costos generales de tratamiento, especialmente en oncología, condiciones autoinmunes y neurológicas. La expansión de los programas de acceso a pacientes y las iniciativas gubernamentales de contención de costos mejoran aún más la adopción de genéricos especializados en todo el mundo.
- Por ejemplo, los genéricos y biosimilares representan el 90% de las recetas en EE. UU. pero solo el 13.1% del gasto en medicamentos, subrayando los ahorros a nivel del sistema, según AAM.
Expiración de Patentes de Medicamentos de Marca de Alto Valor
Las expiraciones de patentes de biológicos complejos y productos farmacéuticos especializados están creando oportunidades lucrativas para los fabricantes de genéricos. A medida que los principales medicamentos de gran éxito pierden exclusividad, las empresas están desarrollando biosimilares y genéricos complejos para llenar el vacío del mercado. Las agencias reguladoras están agilizando los procesos de aprobación para acelerar la entrada al mercado de estos productos. Esta tendencia está remodelando la competencia y permitiendo que jugadores más pequeños penetren en áreas terapéuticas previamente restringidas.
- Por ejemplo, BKEMV de Amgen se convirtió en el primer biosimilar intercambiable de eculizumab aprobado por la FDA el 28 de mayo de 2024.
Avances en Tecnologías de Fabricación y Formulación
Las innovaciones en tecnologías de formulación y fabricación están mejorando la eficiencia y estabilidad del producto. La fabricación continua, la liofilización y los novedosos sistemas de administración de medicamentos han mejorado la escalabilidad y calidad. Estos avances permiten la producción de inyectables complejos, medicamentos liposomales y genéricos basados en péptidos a costos reducidos. La automatización mejorada de procesos y las herramientas analíticas aseguran el cumplimiento de estándares regulatorios estrictos, apoyando cronogramas de comercialización más rápidos.
Tendencias Clave y Oportunidades
Expansión del Portafolio de Biosimilares
El segmento de biosimilares dentro de los genéricos especializados está expandiéndose rápidamente a medida que los sistemas de salud buscan controlar los costos de los tratamientos biológicos. La creciente confianza de los médicos, las mejores directrices de intercambiabilidad y el apoyo de los pagadores están fomentando la adopción. Las empresas están invirtiendo en I+D y asociaciones para expandir sus portafolios de productos dirigidos a terapias de oncología, inmunología y endocrinología. El aumento de la validación de datos del mundo real también está mejorando la aceptación en los mercados regulados.
- Por ejemplo, Fresenius Kabi tiene 6 biosimilares aprobados por la FDA en inmunología y oncología, con una cartera en crecimiento.
Creciente Penetración en Mercados Emergentes
Las economías emergentes se están convirtiendo en regiones de crecimiento vital debido a la mejora de la infraestructura sanitaria y las reformas políticas. Los gobiernos en Asia-Pacífico, América Latina y Oriente Medio están promoviendo la sustitución de genéricos para reducir los costos de tratamiento. Los incentivos para la fabricación local y la relajación de las regulaciones de importación están alentando a los actores internacionales a expandir su presencia. La creciente conciencia sobre los tratamientos especializados entre los profesionales de la salud también fortalece las oportunidades de mercado.
- Por ejemplo, Dr. Reddy's Laboratories atiende a pacientes en 76 países y comercializa seis biosimilares en diversas regiones, incluyendo India y más de 25 otros mercados emergentes. La presencia global total de la compañía se extiende a más de 100 países.
Desafíos Clave
Requisitos Regulatorios y de Fabricación Complejos
Desarrollar y comercializar genéricos especializados requiere adherirse a estrictos estándares regulatorios y procesos de fabricación avanzados. Estos productos a menudo demandan instalaciones especializadas y capacidades analíticas, lo que aumenta los costos operativos. Las actualizaciones frecuentes de las directrices y los variados marcos de aprobación globales crean obstáculos adicionales para la entrada al mercado. Mantener una calidad de producto consistente y bioequivalencia sigue siendo una gran preocupación para los fabricantes.
Alta Competencia y Presión de Precios
El mercado enfrenta una intensa competencia de precios debido a la presencia de múltiples fabricantes de genéricos. La erosión de precios se acelera aún más por los topes de costos impuestos por el gobierno y las negociaciones con los pagadores. Las empresas luchan por mantener la rentabilidad mientras invierten en I+D y cumplimiento regulatorio. La diferenciación estratégica a través de la innovación y el desarrollo de productos de nicho se está volviendo esencial para sostener el crecimiento en el competitivo panorama.
Análisis Regional
Norteamérica
Norteamérica domina el mercado de genéricos especializados con una participación del 39.2% en 2024. El liderazgo de la región se debe al alto gasto en salud, la adopción temprana de biosimilares y un sólido marco regulatorio que apoya la sustitución de genéricos. Estados Unidos sigue siendo el principal contribuyente debido a la gran cantidad de pacientes para enfermedades oncológicas y autoinmunes y la expiración de varios medicamentos de marca de alto valor. El crecimiento del mercado se ve además apoyado por políticas de reembolso favorables, rápidas aprobaciones de la FDA y la presencia de importantes compañías farmacéuticas que avanzan en formulaciones inyectables complejas y especializadas.
Europa
Europa representa aproximadamente el 28.4% del mercado de genéricos especializados en 2024. La región se beneficia de una infraestructura de salud bien establecida y de iniciativas gubernamentales proactivas para fomentar el uso de medicamentos genéricos rentables. Países como Alemania, Francia y el Reino Unido son los principales adoptantes debido a la fuerte aceptación de biosimilares y reformas estructuradas de precios. La alineación regulatoria bajo la EMA agiliza las aprobaciones de productos y mejora la penetración en el mercado. La creciente prevalencia de enfermedades crónicas y la alta demanda de terapias para oncología y enfermedades inflamatorias fortalecen aún más el panorama de genéricos especializados de la región.
Asia Pacífico
Asia Pacífico posee una participación del 22.6% del mercado de genéricos especializados en 2024, reflejando el rápido crecimiento de la región y el acceso en expansión a la atención médica. El aumento de la incidencia de enfermedades crónicas, las políticas de sustitución de genéricos respaldadas por el gobierno y la expansión de la fabricación farmacéutica nacional impulsan este progreso. India y China lideran las actividades de producción y exportación de genéricos complejos y biosimilares, respaldadas por ventajas de costos y capacidades de fabricación especializadas. El aumento del gasto en atención médica, combinado con la conciencia pública sobre terapias asequibles, posiciona a Asia Pacífico como un centro importante para el crecimiento futuro de genéricos especializados.
América Latina
América Latina representa el 6.1% del mercado global de genéricos especializados en 2024. El crecimiento de la región está respaldado por la creciente demanda de medicamentos especializados de bajo costo y el aumento de las iniciativas gubernamentales para fortalecer los sistemas de salud pública. Brasil y México lideran la adopción, impulsados por el creciente número de casos de oncología y trastornos autoinmunes. La expansión del mercado se ve favorecida por la mejora de las vías regulatorias y el aumento de asociaciones con fabricantes internacionales. Sin embargo, la inestabilidad de precios y la cobertura de reembolsos desigual siguen siendo desafíos clave, limitando una adopción más rápida en ciertos mercados a pesar de un enfoque creciente en la accesibilidad a la atención médica.
Oriente Medio y África
Oriente Medio y África tienen una participación del 3.7% del mercado de genéricos especializados en 2024. El crecimiento está influenciado por la expansión de las redes de distribución farmacéutica y el aumento de la inversión en la producción local de medicamentos. Los países del Golfo, incluidos Arabia Saudita y los Emiratos Árabes Unidos, están priorizando la diversificación de la atención médica y promoviendo el uso de medicamentos genéricos para reducir la dependencia de las importaciones. En África, la creciente conciencia sobre tratamientos especializados asequibles y el aumento de colaboraciones con actores globales están impulsando la demanda. A pesar de los desafíos de infraestructura, se espera que la modernización regulatoria en curso y los esfuerzos de diversificación económica mejoren el potencial del mercado regional.
Segmentaciones del mercado:
Por tipo
- Inyectables
- Medicamentos orales
- Otros
Por aplicación
- Oncología
- Condiciones inflamatorias
- Esclerosis múltiple
- Hepatitis C
- Otros
Por uso final
- Farmacia especializada
- Farmacia minorista
- Farmacia hospitalaria
Por geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de genéricos especializados está liderado por grandes actores como Novartis AG (Sandoz International GmbH), Teva Pharmaceuticals Industries Ltd., Viatris Inc., Sun Pharmaceutical Industries Ltd., Dr. Reddy’s Laboratories Ltd., Hikma Pharmaceuticals PLC, STADA Arzneimittel AG, Bausch Health Companies Inc. (Valeant Pharmaceuticals International, Inc.), Endo Pharmaceuticals Inc., Mallinckrodt, Apotex Corp. y Fresenius Kabi Brasil Ltd. El panorama competitivo se caracteriza por la expansión de carteras de biosimilares, adquisiciones estratégicas e inversión en capacidades de formulación complejas. Las empresas se están enfocando en inyectables estériles, péptidos y medicamentos orales de liberación modificada para fortalecer la diferenciación. Las asociaciones con proveedores de atención médica y fabricantes por contrato están mejorando la eficiencia de la distribución y reduciendo los costos de producción. La innovación continua en sistemas de administración de medicamentos y el cumplimiento regulatorio se han vuelto esenciales para mantener la cuota de mercado. Además, fuertes carteras dirigidas a oncología, neurología y condiciones autoinmunes están posicionando a los fabricantes para un crecimiento sostenido en segmentos terapéuticos de alto valor tanto en mercados desarrollados como emergentes.
Análisis de Jugadores Clave
- Novartis AG (Sandoz International GmbH)
- Teva Pharmaceuticals Industries Ltd.
- Viatris Inc.
- Sun Pharmaceutical Industries Ltd.
- Dr. Reddy’s Laboratories Ltd.
- Hikma Pharmaceuticals PLC
- STADA Arzneimittel AG
- Bausch Health Companies Inc. (Valeant Pharmaceuticals International, Inc.)
- Endo Pharmaceuticals Inc.
- Mallinckrodt
- Apotex Corp.
- Fresenius Kabi Brasil Ltd.
Desarrollos Recientes
- En 2025, Teva reportó un fuerte progreso en su cartera de genéricos especializados y biosimilares, con 13 biosimilares en desarrollo y un enfoque en genéricos complejos.
- En 2025, Bausch Health recibió la aprobación regulatoria para su dispositivo de tecnología de radiofrecuencia Thermage® FLX en Canadá, ampliando su oferta especializada más allá de los productos farmacéuticos.
- En 2024, Apotex completó la adquisición de Searchlight Pharma, una compañía farmacéutica innovadora canadiense especializada en salud femenina, dermatología, alergias, neurología, manejo del dolor y mercados hospitalarios especializados.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que los sistemas de salud prioricen tratamientos especializados rentables.
- La creciente aceptación de los biosimilares fortalecerá la adopción a largo plazo en terapias oncológicas y autoinmunes.
- La armonización regulatoria en las principales regiones simplificará los lanzamientos de productos globales.
- Los fabricantes invertirán más en genéricos complejos inyectables y basados en péptidos.
- Las redes de distribución digital y farmacias especializadas mejorarán el acceso y la adherencia de los pacientes.
- Las colaboraciones estratégicas acelerarán la I+D en áreas terapéuticas de alta barrera.
- Las economías emergentes impulsarán la demanda a través de programas de sustitución de genéricos respaldados por el gobierno.
- Las tecnologías avanzadas de formulación mejorarán la estabilidad del producto y la eficiencia de entrega.
- El enfoque en la gestión del ciclo de vida y la resiliencia de la cadena de suministro mejorará la competitividad del mercado.
- El aumento de la conciencia pública sobre los genéricos especializados apoyará el crecimiento sostenible del mercado a nivel global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de genéricos especializados y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de genéricos especializados entre 2025 y 2032?
¿Qué segmento del mercado de genéricos especializados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de genéricos especializados?
¿Quiénes son las empresas líderes en el mercado de genéricos especializados?
¿Qué región comandó la mayor parte del mercado de genéricos especializados en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Genéricos Especializados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Genéricos Especializados Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 94 billion → 2032: USD 186.61 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Genéricos Especializados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Genéricos Especializados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Genéricos Especializados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Genéricos Especializados Market Drivers
- 3.3 Mercado de Genéricos Especializados Market Restraints & Challenges
- 3.4 Mercado de Genéricos Especializados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Genéricos Especializados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Genéricos Especializados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Genéricos Especializados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Genéricos Especializados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Genéricos Especializados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Genéricos Especializados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Genéricos Especializados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Genéricos Especializados Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Genéricos Especializados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Genéricos Especializados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Genéricos Especializados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Genéricos Especializados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Genéricos Especializados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Genéricos Especializados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Genéricos Especializados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Genéricos Especializados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Genéricos Especializados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Genéricos Especializados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Genéricos Especializados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
