
Visión General del Mercado
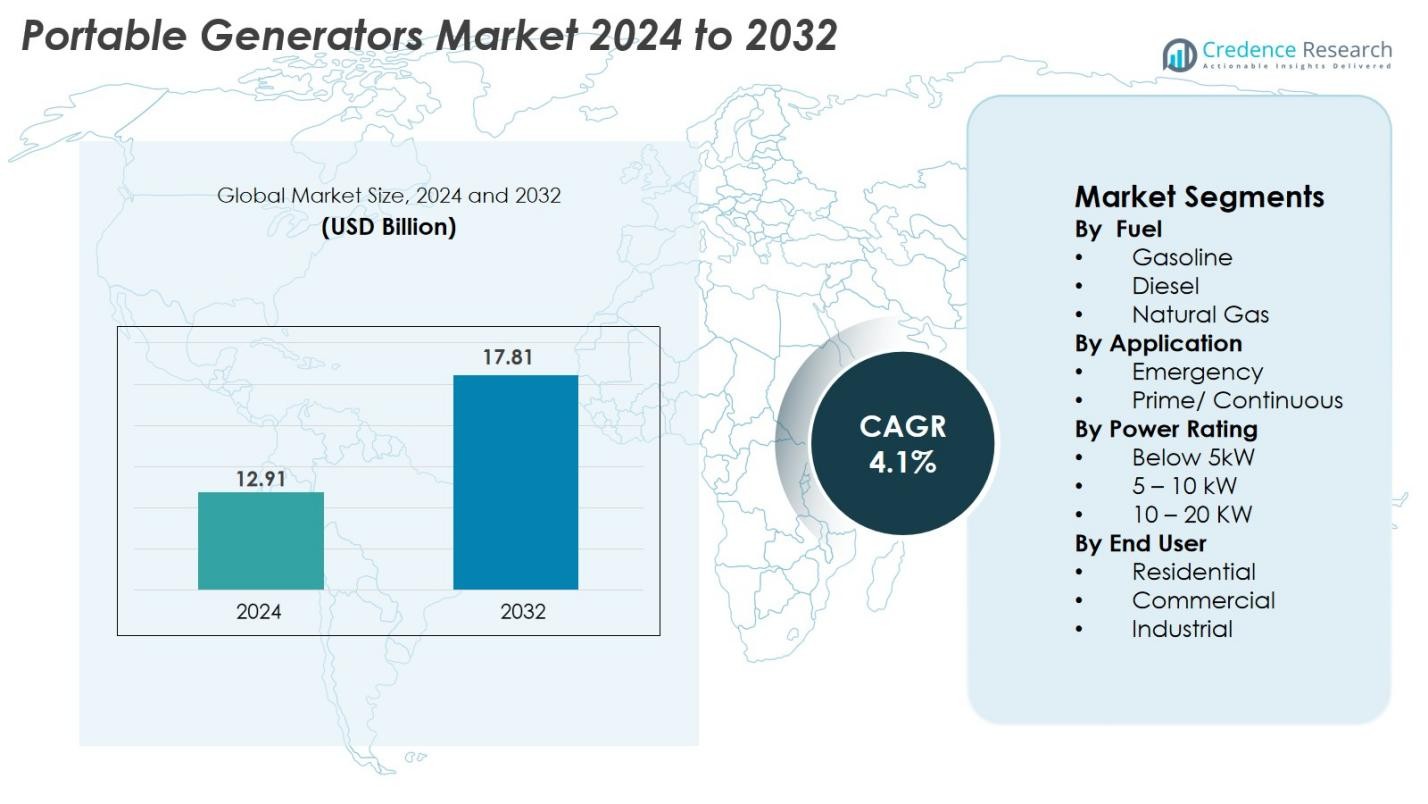
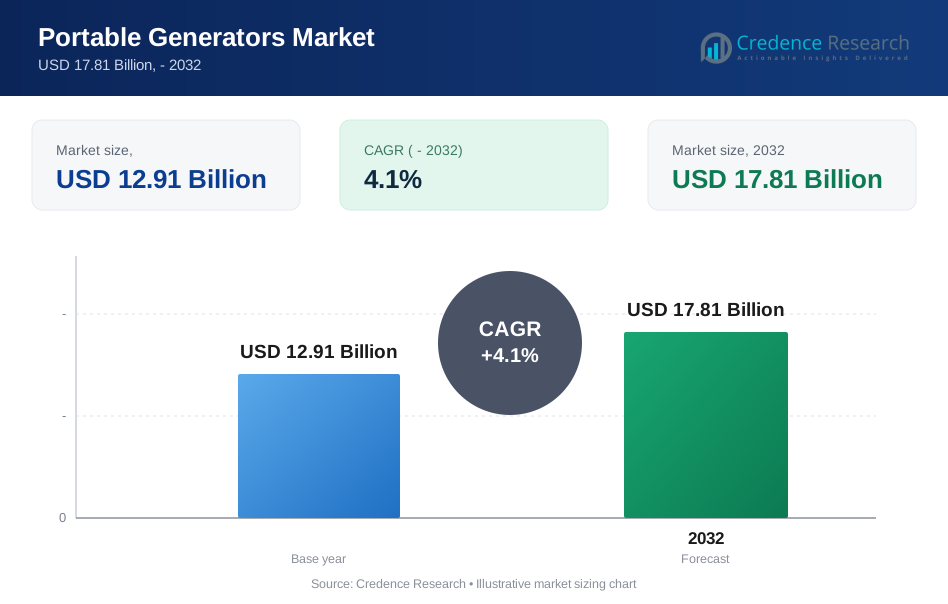
El tamaño del mercado de Generadores Portátiles se valoró en USD 12.91 mil millones en 2024 y se anticipa que alcanzará los USD 17.81 mil millones para 2032, con un CAGR del 4.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de Generadores Portátiles 2024 | USD 12.91 mil millones |
| CAGR del mercado de Generadores Portátiles | 4.1% |
| Tamaño del mercado de Generadores Portátiles 2032 | USD 17.81 mil millones |
El mercado de Generadores Portátiles está impulsado por una fuerte participación de los principales fabricantes, incluidos Honda, Generac, Yamaha, Cummins, Caterpillar, Kohler, Briggs & Stratton, Champion Power Equipment, Atlas Copco y Wacker Neuson, cada uno ofreciendo carteras de productos diversificadas en aplicaciones residenciales, comerciales e industriales. Estas empresas compiten a través de avances en tecnología de inversores, eficiencia de combustible, reducción de ruido y características de monitoreo digital. Regionalmente, Asia-Pacífico lidera el mercado global con una participación del 38.2%, respaldada por el rápido crecimiento de la construcción, frecuentes cortes de energía y la expansión de la actividad industrial. América del Norte sigue con un 34.6%, impulsada por una alta adopción residencial y una fuerte demanda de energía de respaldo de emergencia. Europa mantiene una sólida participación del 27.4% debido a regulaciones estrictas y al aumento del uso en aplicaciones comerciales y de eventos.
Perspectivas del Mercado
- El mercado de Generadores Portátiles se valoró en USD 12.91 mil millones en 2024 y se proyecta que alcance los USD 17.81 mil millones para 2032, expandiéndose a un CAGR del 4.1% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de cortes de energía, la expansión de actividades de construcción y la creciente demanda residencial de soluciones de respaldo de emergencia, especialmente en regiones con infraestructura eléctrica inestable.
- Las tendencias clave incluyen la adopción de generadores inversores, modelos de bajas emisiones y características de monitoreo inteligente, junto con un cambio hacia sistemas de energía portátiles más eficientes en combustible y silenciosos.
- La competencia se intensifica a medida que los principales actores como Honda, Generac, Yamaha, Cummins, Caterpillar y Kohler se centran en la innovación de productos, la reducción de ruido y la expansión de redes de distribución para fortalecer la presencia en el mercado.
- Regionalmente, Asia-Pacífico lidera con una participación del 38.2%, seguida por América del Norte con un 34.6% y Europa con un 27.4%, mientras que el segmento por debajo de 5 kW domina con una participación del 52.4% debido al fuerte uso residencial y comercial ligero.
Análisis de Segmentación del Mercado
Por Combustible
La gasolina dominó el mercado de Generadores Portátiles en 2024 con una participación del 46.3%, impulsada por su amplia disponibilidad, menor costo inicial y adecuación para uso residencial y comercial ligero. El segmento se beneficia de un fácil reabastecimiento, diseños compactos y una fuerte adopción para actividades al aire libre y necesidades de respaldo en el hogar. Los generadores diésel tienen una presencia notable debido a su mayor eficiencia de combustible y durabilidad en aplicaciones de trabajo pesado, mientras que las unidades de gas natural crecen de manera constante a medida que los consumidores se inclinan hacia alternativas más limpias y de bajas emisiones, respaldadas por la expansión de la infraestructura de gas y la creciente preferencia por soluciones de energía de respaldo sostenibles.
- Por ejemplo, el generador portátil de gasolina Honda EU2200i ofrece una salida continua de 1,800 vatios (15A) con una salida máxima de 2,200 vatios. Tiene una capacidad de tanque de combustible de aproximadamente 3.6 litros (0.95 galones estadounidenses). El tiempo de funcionamiento del generador es de hasta 8.1 horas con un solo tanque cuando opera a un cuarto de carga (alrededor de 450 vatios), utilizando su sistema Eco-Throttle; a su carga nominal completa de 1,800 vatios, el tiempo de funcionamiento es de aproximadamente 3.2 horas.
Por Aplicación
El segmento de Emergencia lideró el mercado con un 58.7% de participación en 2024, respaldado por la creciente inestabilidad de la red, el aumento de la frecuencia de eventos climáticos extremos y la mayor demanda residencial de energía de respaldo durante cortes. El segmento se beneficia de la capacidad de despliegue rápido, portabilidad y compatibilidad con varias opciones de combustible. Las aplicaciones Prime/Continuas crecen a un ritmo estable, impulsadas por la construcción, operaciones fuera de la red y actividades industriales remotas que requieren energía confiable. La creciente expansión comercial en economías en desarrollo continúa mejorando la adopción en escenarios de suministro de energía planificados y no planificados.
- Por ejemplo, el generador de emergencia C150D6 de Cummins proporciona una salida nominal de 150 kW con una capacidad de transferencia automática que restaura cargas críticas en menos de 10 segundos, ilustrando la fiabilidad requerida durante fallos de la red
Por Clasificación de Potencia
Los generadores por debajo de 5 kW representaron la mayor participación con un 52.4% en 2024, impulsados por la fuerte adopción en hogares, diseños ligeros y asequibilidad. Este rango es preferido para electrodomésticos, herramientas pequeñas, campamentos y respaldo de emergencia durante cortes de corta duración. La categoría de 5–10 kW crece de manera constante con el uso expandido en pequeñas empresas, sitios de trabajo y aplicaciones residenciales de carga media que requieren un mayor rendimiento. Las unidades en el rango de 10–20 kW ganan tracción en instalaciones comerciales, granjas y sitios industriales debido a su mayor salida, mayor tiempo de funcionamiento y compatibilidad con requisitos de energía de alta resistencia.
Principales Impulsores de Crecimiento
Creciente Dependencia de Energía de Respaldo Ante la Inestabilidad de la Red
La creciente frecuencia de cortes de energía causados por eventos climáticos extremos, fallos de la red y el aumento de la demanda de electricidad continúa impulsando significativamente el mercado de generadores portátiles. Los hogares y pequeñas empresas dependen cada vez más de unidades portátiles para asegurar operaciones ininterrumpidas durante cortes no planificados. La urbanización y la tensión en la infraestructura intensifican aún más la necesidad de energía de respaldo confiable, especialmente en regiones con redes poco fiables. Los generadores portátiles ofrecen una alternativa flexible y de rápido despliegue a los sistemas estacionarios, haciéndolos ideales para emergencias. Además, las regiones propensas a cortes en Asia-Pacífico, África y partes de América del Norte muestran una adopción acelerada a medida que los consumidores buscan soluciones rentables de continuidad energética. Este cambio se ve amplificado por el aumento de los patrones de trabajo remoto, la dependencia de dispositivos digitales y una mayor conciencia sobre la preparación para desastres. Juntos, estos factores fortalecen la demanda a largo plazo de generadores compactos y eficientes en combustible.
- Por ejemplo, el generador portátil RP7500E de Caterpillar proporciona 7,500 vatios en funcionamiento con un motor OHV de 420 cc y ofrece un tiempo de funcionamiento de hasta 11 horas a media carga, permitiendo un suministro de energía de respaldo confiable para pequeñas empresas y usuarios residenciales durante interrupciones de la red.
Expansión de Actividades de Construcción e Industriales
La rápida expansión de proyectos de construcción, minería, petróleo y gas, y desarrollo de infraestructuras impulsa una fuerte demanda de generadores portátiles capaces de soportar herramientas, iluminación y operaciones temporales en el sitio. Los contratistas de construcción prefieren cada vez más las unidades portátiles debido a su movilidad, fácil instalación y adecuación para ubicaciones fuera de la red y remotas. El crecimiento industrial en economías emergentes acelera las necesidades de equipos, particularmente en regiones donde el acceso a una red eléctrica estable sigue siendo limitado. Los generadores portátiles diésel y de gasolina juegan un papel vital en el suministro de energía a maquinaria pequeña, unidades de soldadura y operaciones de emergencia en el sitio. El crecimiento en la industria de alquiler de equipos también impulsa la adopción, con propietarios de flotas ampliando los inventarios de generadores para satisfacer los requisitos de proyectos a corto plazo. Además, los programas de modernización de infraestructuras, las iniciativas de ciudades inteligentes y el aumento de la inversión pública en instalaciones de transporte crean una demanda constante de sistemas de energía portátil en los segmentos comerciales e industriales.
- Por ejemplo, el generador portátil QAS 60 de Atlas Copco entrega 48 kW de potencia principal y cuenta con una base de patín resistente con un alternador de servicio pesado, permitiendo una operación confiable en sitios de construcción y minería difíciles.
Aumento de la Adopción en Aplicaciones Residenciales y Recreativas
La adopción residencial de generadores portátiles está aumentando significativamente debido a los cambios en el estilo de vida, el aumento del gasto en mejoras del hogar y una mayor conciencia sobre la preparación para emergencias. Los consumidores invierten cada vez más en generadores compactos y de bajo ruido para apoyar electrodomésticos esenciales, sistemas HVAC y equipos médicos durante interrupciones eléctricas. Las actividades recreativas, incluyendo camping, viajes en RV, eventos al aire libre y negocios móviles, fortalecen aún más la demanda de generadores inversores ligeros. La tendencia es especialmente pronunciada en EE.UU., Canadá, Europa y Japón, donde los hogares priorizan la comodidad, la seguridad y una vida sin interrupciones. Los fabricantes están lanzando modelos eficientes en combustible y de bajas emisiones con inversores avanzados, monitoreo remoto y capacidad paralela para satisfacer las preferencias de los usuarios en evolución. La creciente popularidad de herramientas de bricolaje (DIY) y talleres en casa también contribuye a la demanda sostenida de soluciones de energía portátil en entornos residenciales y de ocio.
Tendencias y Oportunidades Clave
Cambio Hacia Generadores Ecológicos y de Bajas Emisiones
Una tendencia importante que está remodelando el mercado es el creciente énfasis en generadores portátiles más limpios y responsables con el medio ambiente. Organismos reguladores como la EPA, CARB y agencias europeas están implementando estándares de emisión estrictos, empujando a los fabricantes a innovar con motores de bajas emisiones, sistemas de combustión avanzados y tecnologías híbridas. Los consumidores buscan cada vez más alternativas más silenciosas, eficientes en combustible y de bajo carbono a las unidades convencionales de gasolina. Este cambio abre fuertes oportunidades para sistemas de energía a gas natural, de doble combustible, basados en inversores e híbridos. Los avances en el almacenamiento de baterías también fomentan la integración de estaciones de energía portátiles con sistemas de generadores para una operación silenciosa durante períodos de baja carga. Las líneas de productos orientadas a la sostenibilidad atraen a propietarios de viviendas, usuarios comerciales y agencias gubernamentales que buscan cumplir con los mandatos de construcción verde y eficiencia energética. A medida que la conciencia ambiental crece a nivel mundial, el mercado ve una transición acelerada hacia generadores portátiles de próxima generación y bajas emisiones.
· Por ejemplo, el generador inversor EU3200i de Honda funciona con emisiones lo suficientemente bajas como para cumplir con los estándares de la EPA y CARB, y produce un nivel de ruido que varía de 54 dBA a 1/4 de carga a 58 dBA a carga nominal, apoyando aplicaciones eco-sensibles.
Actualizaciones Tecnológicas y Funciones de Conectividad Inteligente
La rápida innovación tecnológica presenta grandes oportunidades en el mercado de generadores portátiles. Los fabricantes incorporan cada vez más monitoreo digital, diagnósticos remotos, sistemas de estrangulador automático y tecnologías de aceleración inteligente para mejorar la conveniencia y el rendimiento del usuario. Los generadores portátiles habilitados para IoT permiten el arranque remoto, seguimiento de combustible, análisis de rendimiento y mantenimiento predictivo a través de aplicaciones móviles. Los generadores inversores conectables en paralelo están ganando terreno, permitiendo a los usuarios combinar dos unidades pequeñas para obtener una mayor salida sin comprometer la eficiencia del combustible. Los mecanismos de reducción de ruido, los silenciadores mejorados y los diseños de motores compactos elevan aún más el atractivo del producto para el uso doméstico y recreativo. Estos avances posicionan a los generadores portátiles como soluciones de energía más inteligentes, adaptables y fáciles de usar, cumpliendo con las expectativas cambiantes de los consumidores en cuanto a eficiencia, seguridad y funcionalidad moderna.
· Por ejemplo, el GP3500Io de Generac cuenta con la tecnología PowerDial™ para el control integrado de inicio/funcionamiento/parada y tiene puertos USB para cargar dispositivos móviles, pero no admite conectividad Bluetooth a través de la aplicación Mobile Link™.
Desafíos Clave
Regulaciones Ambientales Estrictas sobre Emisiones y Ruido
Uno de los desafíos más apremiantes para la industria de generadores portátiles es el aumento de la rigurosidad de las regulaciones sobre emisiones y ruido en los principales mercados. Las agencias ambientales imponen límites a las emisiones de partículas, NOx, CO e hidrocarburos, requiriendo rediseños de motores, sistemas de combustible más limpios y tecnologías avanzadas de postratamiento. Cumplir con los requisitos regulatorios aumenta los costos de fabricación y extiende los plazos de desarrollo de productos. Las restricciones de ruido en vecindarios residenciales, zonas de construcción y áreas recreativas limitan aún más el despliegue y obligan a los fabricantes a invertir en ingeniería acústica avanzada. Los modelos más antiguos o de bajo precio corren el riesgo de perder elegibilidad en el mercado a medida que entran en vigor reglas más estrictas. Las cargas de cumplimiento impactan particularmente a los pequeños fabricantes, quienes enfrentan mayores costos de producción y obstáculos de certificación, desafiando su competitividad en los mercados globales.
Fluctuaciones en los Precios del Combustible y Aumento de los Costos Operativos
Los precios volátiles de la gasolina y el diésel representan un desafío significativo para la adopción de generadores portátiles, particularmente entre los usuarios sensibles al precio. A medida que los costos del combustible fluctúan debido a tensiones geopolíticas, restricciones de suministro y dinámicas del mercado petrolero global, los gastos operativos para generadores portátiles se vuelven impredecibles. Los altos costos del combustible desalientan el uso frecuente, especialmente en regiones dependientes de productos petroleros importados. Además, los motores diésel requieren servicio regular, cambios de aceite y revisiones de mantenimiento, aumentando el costo total de propiedad para usuarios comerciales e industriales. Estas presiones económicas llevan a algunos consumidores a explorar opciones alternativas como estaciones portátiles alimentadas por baterías o sistemas híbridos. A medida que aumentan los costos operativos, el potencial de crecimiento del mercado para generadores convencionales basados en combustible enfrenta restricciones crecientes.
Análisis Regional
Norteamérica
Norteamérica dominó el mercado de Generadores Portátiles en 2024 con un 34.6% de participación, impulsado por frecuentes cortes de energía relacionados con el clima, infraestructura de red envejecida y alta adopción de soluciones de respaldo en el hogar. EE.UU. lidera la región debido a la fuerte demanda de usuarios residenciales, aplicaciones recreativas y sitios de construcción que requieren energía temporal confiable. La creciente popularidad de los generadores inversores, el gasto en preparación para emergencias y los estándares regulatorios de apoyo para unidades de bajas emisiones mejoran aún más el crecimiento del mercado. Además, el aumento de actividades al aire libre, la expansión de flotas de equipos de alquiler y la mayor dependencia de energía portátil para pequeñas empresas continúan fortaleciendo la demanda regional.
Europa
Europa representó el 27.4% del mercado en 2024, respaldada por la creciente demanda de energía portátil durante la construcción, gestión de eventos y operaciones de respuesta a emergencias. Países como Alemania, el Reino Unido, Francia e Italia contribuyen significativamente debido a la fuerte actividad industrial y los estrictos requisitos de estabilidad de la red. El énfasis de la región en generadores de bajas emisiones y el cumplimiento de las regulaciones ambientales de la UE aceleran la adopción de unidades a gas natural y basadas en inversores. El crecimiento en recreación al aire libre, negocios móviles y operaciones en sitios remotos estimula aún más la expansión del mercado. El aumento de la electrificación de áreas remotas y la adopción de soluciones de respaldo para centros de datos y PYMEs también contribuyen al desempeño constante del mercado europeo.
Asia-Pacífico
Asia-Pacífico tuvo la mayor participación global con un 38.2% en 2024, impulsada por la rápida urbanización, el desarrollo de infraestructura y la alta dependencia de energía portátil en la construcción, pequeñas industrias y usuarios residenciales. Países como China, India, Japón e Indonesia experimentan frecuentes inestabilidades de la red, creando una fuerte demanda de generadores portátiles de gasolina y diésel asequibles. La creciente adopción en proyectos de electrificación rural, actividades comerciales al aire libre y pequeños talleres expande aún más el mercado. El crecimiento de los sectores de manufactura y construcción, junto con el aumento de la inversión en sistemas de respaldo para PYMEs, posiciona a Asia-Pacífico como la región de más rápido crecimiento durante el período de pronóstico.
América Latina
América Latina capturó el 6.1% del mercado de Generadores Portátiles en 2024, respaldada por el crecimiento de actividades de construcción, operaciones industriales remotas y cortes de energía recurrentes en Brasil, México, Chile y Colombia. La expansión económica en los sectores residenciales y pequeños comerciales, combinada con el aumento del desarrollo de infraestructura, impulsa la demanda de generadores portátiles compactos y de rango medio. La región también experimenta un aumento en la adopción en agricultura, minería y operaciones de petróleo y gas donde la energía temporal fuera de la red es esencial. Aunque la sensibilidad al precio sigue siendo alta, la creciente disponibilidad de unidades de gasolina rentables y la expansión de flotas de equipos de alquiler contribuyen al crecimiento constante del mercado.
Oriente Medio y África (MEA)
MEA representó el 3.7% del mercado en 2024, impulsada por la alta demanda de construcción, minería, petróleo y gas, y operaciones en sitios remotos que requieren energía confiable fuera de la red. Los EAU, Arabia Saudita, Sudáfrica y Nigeria representan mercados importantes debido a la expansión de infraestructura y las frecuentes brechas en el suministro de energía. Los generadores portátiles diésel siguen siendo ampliamente preferidos por su durabilidad en climas adversos, mientras que las unidades de gasolina ligeras ganan tracción entre los usuarios residenciales y pequeñas empresas. El crecimiento en turismo, eventos al aire libre y expansión comercial también apoya la penetración del mercado. Se espera que el aumento de la inversión en proyectos de diversificación energética y electrificación mejore la adopción futura.
Segmentaciones del Mercado
Por Combustible
- Gasolina
- Diésel
- Gas Natural
Por Aplicación
- Emergencia
- Principal/Continua
Por Clasificación de Potencia
- Menos de 5kW
- 5 – 10 kW
- 10 – 20 KW
Por Usuario Final
- Residencial
- Comercial
- Industrial
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Generadores Portátiles se caracteriza por una fuerte participación de fabricantes globales y regionales que ofrecen diversos tipos de combustible, clasificaciones de potencia y modelos impulsados por tecnología. Empresas líderes como Honda, Generac, Yamaha, Cummins, Caterpillar, Kohler, Briggs & Stratton, Atlas Copco, Siemens, Champion Power Equipment, Honeywell International, Duromax, Loncin, Inmesol, Himoinsa, Wacker Neuson, Pulsar Products y Wen Generators compiten activamente a través de la innovación de productos, mejoras en la eficiencia del combustible y la expansión de unidades basadas en inversores y bajas emisiones. Muchos actores se centran en fortalecer las redes de distribuidores, avanzar en tecnologías de reducción de ruido y mejorar las capacidades de monitoreo digital para aumentar el atractivo para el consumidor. Las asociaciones estratégicas, la expansión de capacidad y las integraciones de flotas de alquiler también moldean la competencia a medida que aumenta la demanda en los sectores residencial, de construcción e industrial. Además, los fabricantes invierten cada vez más en soluciones ligeras, híbridas y de combustibles limpios para cumplir con los estándares regulatorios globales y las cambiantes preferencias de los clientes.
Análisis de Jugadores Clave
- Kohler (EE.UU.)
- Atlas Copco (Suecia)
- Duromax (California)
- Rato Europe (Italia)
- Honeywell International Inc. (EE.UU.)
- Loncin (China)
- Briggs and Stratton (EE.UU.)
- Inmesol (España)
- Siemens (Alemania)
- Champion Power Equipment (EE.UU.)
Desarrollos Recientes
- En agosto de 2025, 2G Energy Inc. anunció una asociación estratégica con CK Power para comercializar, vender y dar servicio a la nueva línea de generadores de Respuesta a la Demanda en América del Norte.
- En junio de 2025, Cummins Inc. anunció el lanzamiento de un nuevo grupo electrógeno de plataforma de motor de 17 litros capaz de producir hasta 1 MW de potencia.
- En mayo de 2025, Hitachi Energy demostró con éxito su generador portátil alimentado por hidrógeno "HyFlex" en colaboración con Stena Line, PowerCell Group, Linde Gas y el Puerto de Gotemburgo en el muelle en Suecia.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Calificación de Potencia, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de generadores portátiles aumentará de manera constante debido a la creciente dependencia de la energía de respaldo de emergencia.
- La adopción de generadores inversores e híbridos se acelerará a medida que los usuarios prioricen la eficiencia y el bajo ruido.
- Tipos de combustible más limpios como el gas natural y las unidades de doble combustible ganarán una mayor penetración en el mercado.
- Las características de conectividad inteligente se convertirán cada vez más en estándar en los modelos de gama media y alta.
- La expansión de la construcción e infraestructura continuará apoyando la demanda comercial e industrial.
- El uso residencial aumentará con el incremento del gasto en mejoras del hogar y la conciencia de preparación.
- Los fabricantes se centrarán más en motores de bajas emisiones para cumplir con las regulaciones ambientales en evolución.
- Las empresas de alquiler de equipos ampliarán las flotas de generadores para atender necesidades a corto plazo y basadas en proyectos.
- La innovación de productos se centrará en diseños compactos, mejor portabilidad y mayor tiempo de funcionamiento.
- El crecimiento en recreación al aire libre, negocios móviles y actividades remotas abrirá nuevas oportunidades de aplicación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de generadores portátiles y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de generadores portátiles entre 2025 y 2032?
¿Qué segmento del mercado de generadores portátiles tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de generadores portátiles?
¿Quiénes son las empresas líderes en el mercado de generadores portátiles?
¿Qué región comandó la mayor parte del mercado de generadores portátiles en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Generadores Portátiles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Generadores Portátiles Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 12.91 Billion → 2032: USD 17.81 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Generadores Portátiles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Generadores Portátiles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Generadores Portátiles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Generadores Portátiles Market Drivers
- 3.3 Mercado de Generadores Portátiles Market Restraints & Challenges
- 3.4 Mercado de Generadores Portátiles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Generadores Portátiles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Generadores Portátiles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Generadores Portátiles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Generadores Portátiles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Generadores Portátiles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Generadores Portátiles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Generadores Portátiles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Generadores Portátiles Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Generadores Portátiles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Generadores Portátiles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Generadores Portátiles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Generadores Portátiles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Generadores Portátiles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Generadores Portátiles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Generadores Portátiles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Generadores Portátiles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Generadores Portátiles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Generadores Portátiles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Generadores Portátiles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
