
Resúmenes del Mercado
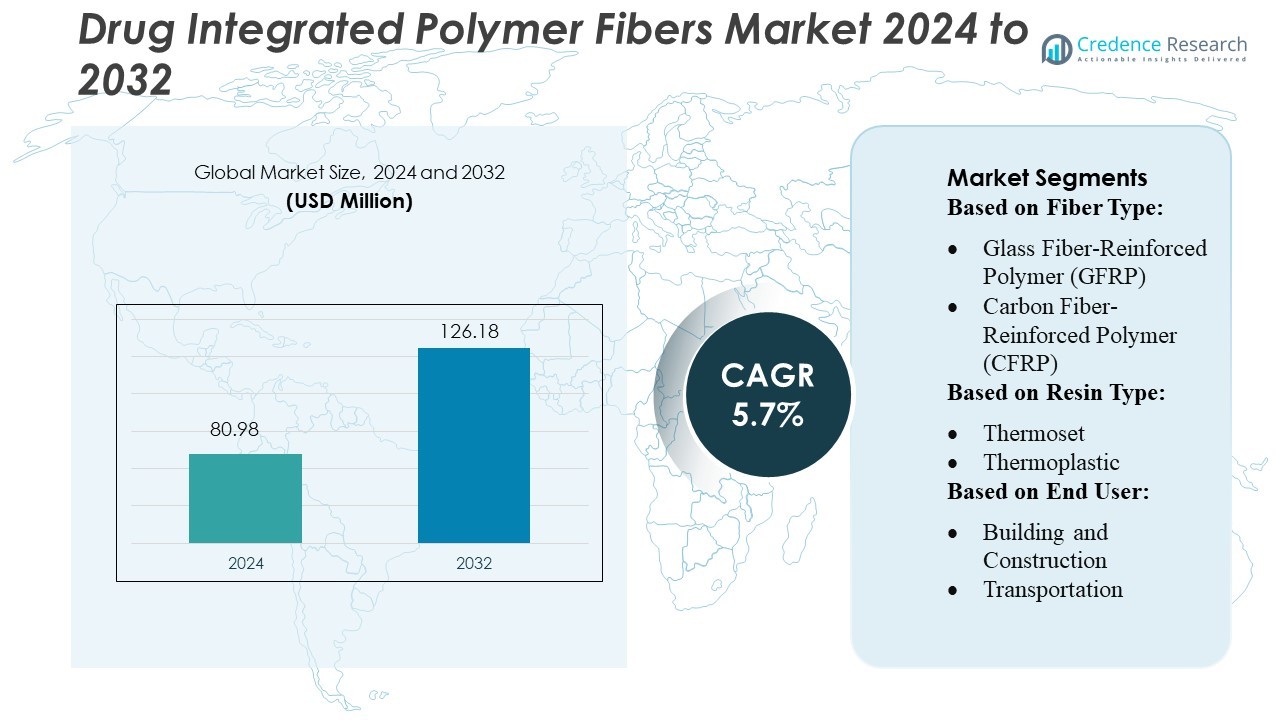
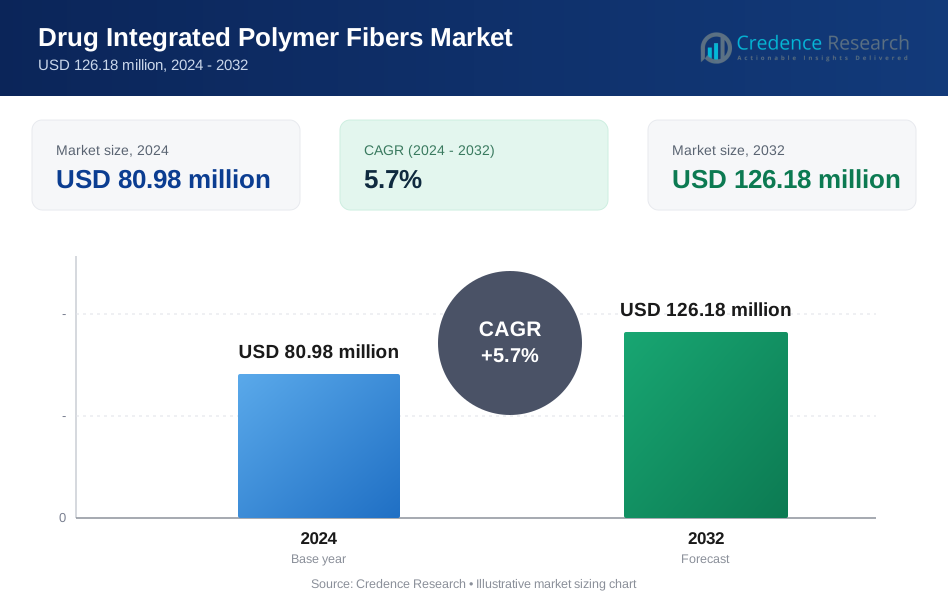
El tamaño del mercado de Fibras Poliméricas Integradas con Medicamentos fue valorado en USD 80.98 millones en 2024 y se anticipa que alcanzará USD 126.18 millones para 2032, con un CAGR del 5.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Fibras Poliméricas Integradas con Medicamentos 2024 | USD 80.98 Millones |
| Mercado de Fibras Poliméricas Integradas con Medicamentos, CAGR | 5.7% |
| Tamaño del Mercado de Fibras Poliméricas Integradas con Medicamentos 2032 | USD 126.18 Millones |
El mercado global de Fibras Poliméricas Integradas con Medicamentos está liderado por importantes actores químicos y biomédicos como BASF SE, Evonik Industries AG, DuPont de Nemours, Inc., Teijin Limited, Toray Industries, Inc., Solvay S.A., DSM N.V., Asahi Kasei, y Teijin Aramid, que juntos impulsan la innovación en sistemas de fibras biodegradables para la liberación controlada de medicamentos. El mercado está fuertemente concentrado en América del Norte, que comanda aproximadamente el 42.5% de la participación global, debido a la avanzada infraestructura de I+D de la región, regulaciones favorables y alta adopción de tecnologías de fibra terapéutica de próxima generación.
Perspectivas del Mercado
- El mercado de Fibras Poliméricas Integradas con Medicamentos alcanzó USD 80.98 millones en 2024 y se proyecta que llegue a USD 126.18 millones para 2032, expandiéndose a un CAGR del 7%, apoyado por la creciente demanda de plataformas avanzadas de liberación de medicamentos.
- La creciente adopción de fibras poliméricas biodegradables y programables impulsa el crecimiento del mercado a medida que los sistemas de salud priorizan tecnologías de liberación de medicamentos controlada, sostenida y localizada.
- Actores líderes como BASF SE, Evonik, DuPont, Teijin, Toray, Solvay, DSM, Asahi Kasei y Teijin Aramid intensifican la competencia a través de innovaciones en materiales bio-reabsorbibles y terapias diseñadas con fibras.
- Los altos costos de producción, las estrictas vías regulatorias y las capacidades limitadas de fabricación a gran escala restringen una comercialización más rápida en regiones en desarrollo.
- América del Norte posee el 42.5% del mercado global, apoyada por fuertes inversiones en I+D, mientras que el segmento biomédico representa la participación dominante debido al aumento de aplicaciones en cuidado de heridas, ingeniería de tejidos y sistemas implantables de liberación de medicamentos.
Análisis de Segmentación del Mercado:
Por Tipo de Fibra
La Fibra de Vidrio Reforzada con Polímero (GFRP) domina el mercado de Fibras Poliméricas Integradas con Medicamentos, representando una participación estimada del 55-60%, impulsada por su alta resistencia a la tracción, resistencia química y capacidad adaptable de carga de medicamentos. Los fabricantes utilizan cada vez más GFRP para incrustar compuestos antimicrobianos, antiinflamatorios o de liberación controlada en materiales estructurales utilizados en entornos médicos e industriales. Su compatibilidad con técnicas de funcionalización de superficies y procesos de microencapsulación permite perfiles de dosificación precisos, haciendo de GFRP la opción preferida para aplicaciones que requieren tanto refuerzo estructural como funcionalidad terapéutica.
- Por ejemplo, Röchling SE & Co. KG fabrica perfiles de GFRP de hasta 6,000 mm de longitud y 1,000 mm de ancho para aplicaciones de alta demanda, demostrando su capacidad para integrar agentes funcionales en piezas estructurales de gran formato.
Por Tipo de Resina
Las fibras poliméricas integradas con fármacos basadas en termoestables ocupan la posición líder con aproximadamente un 60% de participación en el mercado, respaldadas por su superior estabilidad dimensional, bajo fluencia y fuerte estructura reticulada que preserva la uniformidad del fármaco durante el curado. Los termoestables de epoxi y poliéster proporcionan vías de difusión consistentes, permitiendo un rendimiento de liberación prolongada para productos farmacéuticos, biocidas y agentes protectores integrados. Su resistencia térmica y fiabilidad mecánica los convierten en la matriz preferida para compuestos avanzados utilizados en infraestructura sanitaria, equipos de protección y componentes especiales que requieren una entrega bioactiva sostenida.
- Por ejemplo, la resina de matriz termoestable 3940 de Toray Industries, cuando se combina con sus fibras de carbono TORAYCA® T1100G, logra un aumento del 30% en resistencia a la tracción y resistencia al impacto en comparación con los preimpregnados convencionales, manteniendo la elasticidad reticulada.
Por Usuario Final
La construcción y edificación representa el segmento de usuario final dominante con una estimación del 45% de participación en el mercado, impulsado por la creciente adopción de compuestos de fibra integrados con fármacos en paneles antimicrobianos, superficies autoesterilizantes, estructuras resistentes a la corrosión y materiales de rehabilitación inteligentes. La capacidad de integrar agentes como fungicidas, compuestos antibacterianos o promotores de curación directamente en sistemas reforzados con fibra mejora la durabilidad y seguridad en entornos de alto tráfico o propensos a la humedad. La creciente demanda de materiales de infraestructura que combinan función estructural con propiedades protectoras o terapéuticas integradas continúa acelerando el crecimiento del segmento.
Principales Impulsores del Crecimiento
- Aumento de la Demanda de Entrega de Medicamentos Controlada y Sostenida El mercado crece a medida que las industrias de la salud y la ciencia de materiales integran cada vez más tecnologías farmacéuticas de liberación controlada en sistemas de fibras poliméricas. Las fibras integradas con medicamentos ofrecen dosificación precisa, duraciones de liberación prolongadas y mayor eficacia terapéutica en comparación con los métodos de entrega convencionales. Su capacidad para incorporar antimicrobianos, medicamentos antiinflamatorios o biocidas dentro de materiales estructurales respalda aplicaciones en el cuidado de heridas, textiles médicos e infraestructuras resistentes a infecciones. La adopción se acelera aún más a medida que los fabricantes desarrollan tecnologías de microencapsulación y nanotransportadores que mejoran la estabilidad del medicamento, la biocompatibilidad y los perfiles de liberación dirigida.
- Por ejemplo, Avient Corporation aprovechó sus fibras de polietileno de peso molecular ultra alto Dyneema® (UHMWPE), que son 15 veces más fuertes que el acero según sus propias pruebas.
- Expansión de Materiales Inteligentes en Aplicaciones de Construcción e Industriales La demanda se acelera a medida que los materiales de construcción inteligentes incorporan fibras integradas con medicamentos para ofrecer funcionalidades como protección antimicrobiana, inhibición de la corrosión y rendimiento autorreparable. Estas fibras permiten una protección duradera en entornos de alta humedad y alta contaminación, apoyando sistemas de construcción más seguros, activos industriales y estructuras de transporte. La capacidad de incorporar compuestos bioactivos directamente en matrices compuestas reduce las necesidades de mantenimiento y extiende los ciclos de vida de los activos. El creciente interés en materiales inteligentes para hospitales, infraestructura pública e instalaciones de alto tráfico refuerza la adopción de compuestos de fibras poliméricas integradas con medicamentos.
- Por ejemplo, Solvay ha desarrollado un sistema termoestable reciclable bajo su marca CYCOM® que utiliza enlaces disulfuro separables, lo que permite la recuperación de fibras de carbono con más del 95% de retención de la resistencia a la tracción original.
- Avances en Tecnologías de Refuerzo de Fibras y Resinas La rápida innovación en matrices avanzadas de GFRP y termoestables/termoplásticos fortalece significativamente la expansión del mercado. Las nuevas químicas de resinas mejoran la compatibilidad con medicamentos, la estabilidad térmica y el control de difusión, permitiendo a los fabricantes adaptar las tasas de liberación para diversos casos de uso. Las tecnologías de refuerzo, incluidas arquitecturas de fibras híbridas, funcionalización de superficies e integración de nano-aditivos, mejoran la resistencia mecánica sin comprometer el rendimiento bioactivo. Estos avances amplían las aplicaciones en dispositivos médicos, interiores de transporte, equipos de protección y estructuras diseñadas, permitiendo que el mercado se expanda a entornos de alto rendimiento que requieren soluciones de materiales multifuncionales.
Tendencias y Oportunidades Clave
- Crecimiento de Materiales de Infraestructura Antimicrobianos y Autoesterilizantes Una tendencia importante implica la integración de agentes antimicrobianos, desinfectantes y compuestos neutralizantes de patógenos en compuestos de fibras poliméricas para infraestructuras públicas y médicas. La demanda aumenta debido a la creciente conciencia sobre los riesgos de contaminación de superficies en hospitales, centros de transporte y edificios comerciales. Las fibras integradas con medicamentos crean superficies auto-sanitizantes de larga duración que reducen la transmisión de infecciones y la frecuencia de mantenimiento. Esta tendencia abre oportunidades para que los fabricantes introduzcan fibras especializadas diseñadas para muebles de salud, sistemas HVAC, paneles de pared y equipos sanitarios, apoyando iniciativas globales para entornos construidos más limpios y seguros.
- Por ejemplo, SABIC ofrece nueve grados de resinas antimicrobianas bajo sus líneas de productos LNP™ y LEXAN™ que aprovechan la tecnología basada en plata; cinco de estos grados logran un valor de reducción logarítmica superior a 4, lo que indica una reducción de patógenos superior al 99.99% según las pruebas ISO 22196.
- Aumento del Uso de Compuestos de Fibras Bioactivas en Textiles Médicos Los textiles médicos representan una oportunidad creciente a medida que los fabricantes adoptan fibras poliméricas integradas con medicamentos para la curación de heridas, compuestos antiinflamatorios y agentes antimicrobianos. Estos materiales mejoran los resultados de los pacientes al proporcionar efectos terapéuticos sostenidos mientras mantienen flexibilidad, transpirabilidad e integridad estructural. Las fibras integradas con medicamentos están ganando terreno en apósitos avanzados para heridas, mallas implantables, materiales de sutura y dispositivos de salud portátiles. El crecimiento es impulsado por la creciente prevalencia de heridas crónicas, procedimientos quirúrgicos y la demanda de tejidos biomédicos de alto rendimiento que combinan comodidad con funcionalidad terapéutica.
- Por ejemplo, Hexcel ha establecido un acuerdo de reciclaje de 10 años con Fairmat para reutilizar desechos compuestos: la instalación de Fairmat abarca 15,000 pies cuadrados y recupera los desechos de prepreg de Hexcel para producir nuevos materiales.
- Creciente Adopción de Fibras Integradas con Medicamentos Ecológicas y Biodegradables Los objetivos de sostenibilidad aceleran el desarrollo de fibras poliméricas biodegradables capaces de entregar agentes bioactivos durante su ciclo de degradación. Estas soluciones reducen el impacto ambiental mientras apoyan la liberación controlada de medicamentos para aplicaciones agrícolas, médicas e industriales. Las fibras biodegradables cargadas con fungicidas, estimulantes del crecimiento o compuestos terapéuticos ofrecen nuevas oportunidades en agricultura inteligente, ingeniería de tejidos e implantes médicos temporales. Los fabricantes que exploran resinas de base biológica, fibras de refuerzo naturales y métodos de síntesis verde obtienen una ventaja competitiva en mercados que priorizan materiales ecológicos.
Desafíos Clave
- Complejidad de la Compatibilidad y Estabilidad de los Medicamentos Dentro de Estructuras Compuestas Un desafío importante surge de garantizar que los compuestos farmacéuticos permanezcan estables durante los procesos de fabricación de fibras, que a menudo involucran altas temperaturas, ciclos de curado reactivos o estrés mecánico. Las moléculas de los medicamentos pueden degradarse, perder potencia o mostrar una distribución inconsistente dentro de la matriz polimérica. Lograr una dispersión uniforme, mantener la integridad química y prevenir la liberación prematura requieren técnicas avanzadas de encapsulación e ingeniería de resinas. Estas complejidades aumentan los costos de desarrollo y limitan la gama de medicamentos que pueden integrarse efectivamente en sistemas de fibras poliméricas.
- Validación Regulatoria y de Seguridad en Múltiples Industrias Las fibras poliméricas integradas con medicamentos enfrentan caminos regulatorios complejos porque combinan funciones farmacéuticas y de materiales estructurales. Los fabricantes deben demostrar no solo seguridad y durabilidad mecánica, sino también biocompatibilidad, rendimiento de liberación controlada y seguridad de exposición a largo plazo. La aprobación regulatoria varía ampliamente en los sectores médico, de construcción, industrial y de consumo, creando ciclos de prueba prolongados y altos costos de cumplimiento. La ausencia de directrices globales estandarizadas complica aún más la certificación, ralentizando la comercialización y aumentando las barreras para nuevos participantes en el mercado.
Análisis Regional
Norteamérica
Norteamérica posee la mayor participación del mercado de Fibras Poliméricas Integradas con Medicamentos, representando aproximadamente 38–40% de los ingresos globales, impulsada por una fuerte adopción en la entrega de medicamentos de liberación controlada, medicina regenerativa y aplicaciones de cuidado de heridas. La región se beneficia de la innovación avanzada en biopolímeros, alto gasto en I+D e integración clínica extensa en empresas farmacéuticas y de dispositivos médicos. EE.UU. lidera debido a sus sólidos caminos regulatorios para productos combinados y colaboraciones activas entre la academia y la industria que apoyan tecnologías de fibras electrohiladas. La creciente demanda de implantes de liberación de medicamentos personalizados y el aumento de la inversión en materiales de elución de medicamentos localizados continúan fortaleciendo el crecimiento regional y reforzando la posición de liderazgo de Norteamérica.
Europa
Europa representa alrededor del 27–29% del mercado global, respaldada por una sólida investigación en materiales biomédicos y la adopción temprana de plataformas de administración de medicamentos basadas en polímeros. Países como Alemania, el Reino Unido y los Países Bajos lideran la innovación en fibras biodegradables utilizadas para el manejo de heridas crónicas, implantes oncológicos y suturas antimicrobianas. Los estrictos estándares de calidad de la región aceleran el desarrollo de tecnologías de fibras poliméricas de alta precisión adaptadas para farmacocinética controlada. La creciente demanda de soluciones de administración de medicamentos mínimamente invasivas y la expansión de la financiación de la UE para la investigación de biomateriales inteligentes mejoran aún más la penetración del mercado, mientras que las asociaciones estratégicas entre universidades y empresas de tecnología médica mantienen la posición competitiva de Europa.
Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, ocupando el 22–24% del mercado y expandiéndose rápidamente debido al aumento de la inversión en materiales de salud, la creciente prevalencia de enfermedades crónicas y la ampliación de la fabricación avanzada de administración de medicamentos. China, Japón, Corea del Sur e India son contribuyentes clave, impulsados por fuertes capacidades de producción farmacéutica y apoyo gubernamental para la innovación en biomateriales. La región muestra una sólida adopción de implantes basados en fibras poliméricas, vendajes antimicrobianos y dispositivos terapéuticos de liberación sostenida. La creciente integración clínica de fibras electrohiladas y la expansión de los servicios de fabricación por contrato fortalecen la posición de APAC, permitiendo una rápida comercialización y ventajas competitivas de costos en comparación con los mercados occidentales.
América Latina
América Latina representa el 6–7% del mercado de Fibras Poliméricas Integradas con Medicamentos, con un crecimiento impulsado por la modernización de la infraestructura médica y la adopción gradual de materiales avanzados para el cuidado de heridas y la administración de medicamentos. Brasil y México dominan la demanda regional, respaldados por la expansión de la fabricación farmacéutica y un enfoque creciente en soluciones de liberación controlada rentables. Aunque los implantes de fibras poliméricas de alta gama aún están en una etapa temprana de adopción, la región muestra un interés creciente en fibras biodegradables para el control de infecciones, el manejo de heridas diabéticas y terapias de liberación localizada de medicamentos. Se espera que las crecientes asociaciones con proveedores globales y la mejora en la armonización regulatoria aceleren el desarrollo del mercado a largo plazo.
Oriente Medio y África
La región de Oriente Medio y África posee el 4–5% de la cuota de mercado global, caracterizada por la adopción emergente de sistemas de administración de medicamentos basados en fibras poliméricas, especialmente en aplicaciones avanzadas de cuidado de heridas y control de infecciones postoperatorias. Los países del Golfo lideran debido a un mayor gasto en salud y un aumento en la adquisición de biomateriales innovadores, mientras que Sudáfrica impulsa la adopción a nivel de investigación. La expansión del mercado sigue siendo gradual debido a la capacidad de fabricación limitada, pero las inversiones en tecnologías médicas especializadas y el aumento de la carga de enfermedades crónicas respaldan la demanda a largo plazo. Las colaboraciones internacionales con empresas de dispositivos médicos y la creciente conciencia sobre las fibras biodegradables que liberan medicamentos están ayudando a integrar estas soluciones en las vías de tratamiento regionales.
Segmentaciones del Mercado:
Por Tipo de Fibra:
- Polímero Reforzado con Fibra de Vidrio (GFRP)
- Polímero Reforzado con Fibra de Carbono (CFRP)
Por Tipo de Resina:
- Termoestable
- Termoplástico
Por Usuario Final:
- Construcción y Edificación
- Transporte
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Fibras de Polímero Integradas con Fármacos presenta a las principales empresas de ciencia de materiales y compuestos avanzados como Röchling SE & Co. KG, TORAY INDUSTRIES, INC., SGL Carbon, Avient Corporation, Plasan, Solvay, SABIC, Hexcel Corporation, TPI Composites Inc., y Mitsubishi Chemical Group Corporation. El mercado de Fibras de Polímero Integradas con Fármacos continúa evolucionando a medida que las empresas intensifican su enfoque en biomateriales avanzados, tecnologías de liberación controlada y métodos de fabricación de fibras de alta precisión. Los participantes de la industria invierten fuertemente en I&D para mejorar la capacidad de carga de fármacos, aumentar la biocompatibilidad y adaptar las tasas de degradación a los requisitos clínicos. Los centros de innovación priorizan cada vez más los sistemas de electrohilado escalables, la ingeniería de mezclas de polímeros y las técnicas de funcionalización de superficies que permiten farmacocinéticas predecibles. Las colaboraciones estratégicas entre empresas de ciencia de materiales, fabricantes de dispositivos médicos y compañías farmacéuticas aceleran el desarrollo de productos y apoyan las aprobaciones regulatorias para fibras de liberación de fármacos de próxima generación. La competencia está impulsada por la diferenciación en el rendimiento, la expansión de aplicaciones médicas y la creciente demanda de plataformas terapéuticas mínimamente invasivas.
Análisis de Jugadores Clave
- Röchling SE & Co. KG
- TORAY INDUSTRIES, INC.
- SGL Carbon
- Avient Corporation
- Plasan
- Solvay
- SABIC
- Hexcel Corporation
- TPI Composites Inc.
- Mitsubishi Chemical Group Corporation.
Desarrollos Recientes
- En marzo de 2025, Thermore lanza Ecodown Fibers Sync, un aislamiento ultra suave y resistente a la aglomeración hecho de botellas de PET 100 por ciento recicladas. Ecodown Fibers Sync es el poder de las fibras de doble rendimiento, cuidadosamente diseñadas para ofrecer una suavidad ultra esponjosa y resistencia excepcionales.
- En noviembre de 2024, la Universidad Tecnológica de Chalmers en Suecia de hecho reveló un hilo de seda recubierto con un plástico conductor (polímero) capaz de generar electricidad a partir del calor corporal.
- En junio de 2024, Nautilus Defense logró un hito tecnológico significativo al demostrar con éxito el primer montaje directo de chiplets semiconductores en hilos conductores bordados a un paso de 180 µm. Este avance es un paso importante hacia la fabricación escalable y doméstica de electrónica integrada en textiles de alta densidad, duradera y cómoda para diversas aplicaciones, incluidas las industrias de defensa nacional, médica y aeroespacial.
- En mayo de 2024, Hexcel Corporation anunció un acuerdo de 10 años con Fairmat para reciclar materiales compuestos de fibra de carbono. Fairmat es un reciclador internacional de compuestos de fibra de carbono.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Fibra, Tipo de Resina, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá de manera constante a medida que aumente la demanda de sistemas de administración de medicamentos localizados y controlados en diversas áreas terapéuticas.
- Las tecnologías avanzadas de electrohilado y hilado por fusión lograrán una mayor precisión en la morfología de las fibras y el control de la liberación de medicamentos.
- Los polímeros biodegradables y bioabsorbibles ganarán una adopción más amplia, respaldados por una mayor seguridad, perfiles de degradación ajustables y aceptación regulatoria.
- Las colaboraciones entre la ciencia farmacéutica y de materiales acelerarán el desarrollo de plataformas personalizadas de fibras liberadoras de medicamentos.
- Los dispositivos implantables de administración de medicamentos basados en fibras verán un aumento en su uso en oncología, ortopedia, cuidado de heridas y medicina regenerativa.
- La escalabilidad de la fabricación mejorará a través de la automatización y los sistemas de procesamiento continuo que reducen la variabilidad de la producción.
- Las fibras inteligentes que integran sensores o respuesta a estímulos emergerán como una nueva vía de innovación.
- La evidencia clínica se ampliará, aumentando la confianza de los médicos y acelerando las aprobaciones de productos a nivel mundial.
- Las organizaciones de desarrollo y fabricación por contrato desempeñarán un papel más importante a medida que las empresas subcontraten capacidades de procesamiento de fibras.
- Los mercados emergentes adoptarán las fibras poliméricas integradas con medicamentos más rápidamente debido a la mejora de la infraestructura sanitaria y la demanda de soluciones terapéuticas rentables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de fibras de polímero integradas para medicamentos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de fibras de polímero integradas en medicamentos entre 2025 y 2032?
¿Qué segmento del mercado de fibras poliméricas integradas para medicamentos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de fibras de polímero integradas en medicamentos?
¿Quiénes son las empresas líderes en el mercado de fibras de polímero integradas para medicamentos?
¿Qué región comandó la mayor parte del mercado de fibras de polímero integradas para drogas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fibras de Polímero Integradas con Medicamentos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fibras de Polímero Integradas con Medicamentos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 80.98 million → 2032: USD 126.18 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fibras de Polímero Integradas con Medicamentos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fibras de Polímero Integradas con Medicamentos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fibras de Polímero Integradas con Medicamentos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fibras de Polímero Integradas con Medicamentos Market Drivers
- 3.3 Mercado de Fibras de Polímero Integradas con Medicamentos Market Restraints & Challenges
- 3.4 Mercado de Fibras de Polímero Integradas con Medicamentos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fibras de Polímero Integradas con Medicamentos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fibras de Polímero Integradas con Medicamentos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fibras de Polímero Integradas con Medicamentos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fibras de Polímero Integradas con Medicamentos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fibras de Polímero Integradas con Medicamentos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fibras de Polímero Integradas con Medicamentos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fibras de Polímero Integradas con Medicamentos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fibras de Polímero Integradas con Medicamentos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fibras de Polímero Integradas con Medicamentos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fibras de Polímero Integradas con Medicamentos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fibras de Polímero Integradas con Medicamentos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fibras de Polímero Integradas con Medicamentos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fibras de Polímero Integradas con Medicamentos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fibras de Polímero Integradas con Medicamentos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fibras de Polímero Integradas con Medicamentos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fibras de Polímero Integradas con Medicamentos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fibras de Polímero Integradas con Medicamentos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fibras de Polímero Integradas con Medicamentos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fibras de Polímero Integradas con Medicamentos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
