
Visión General del Mercado
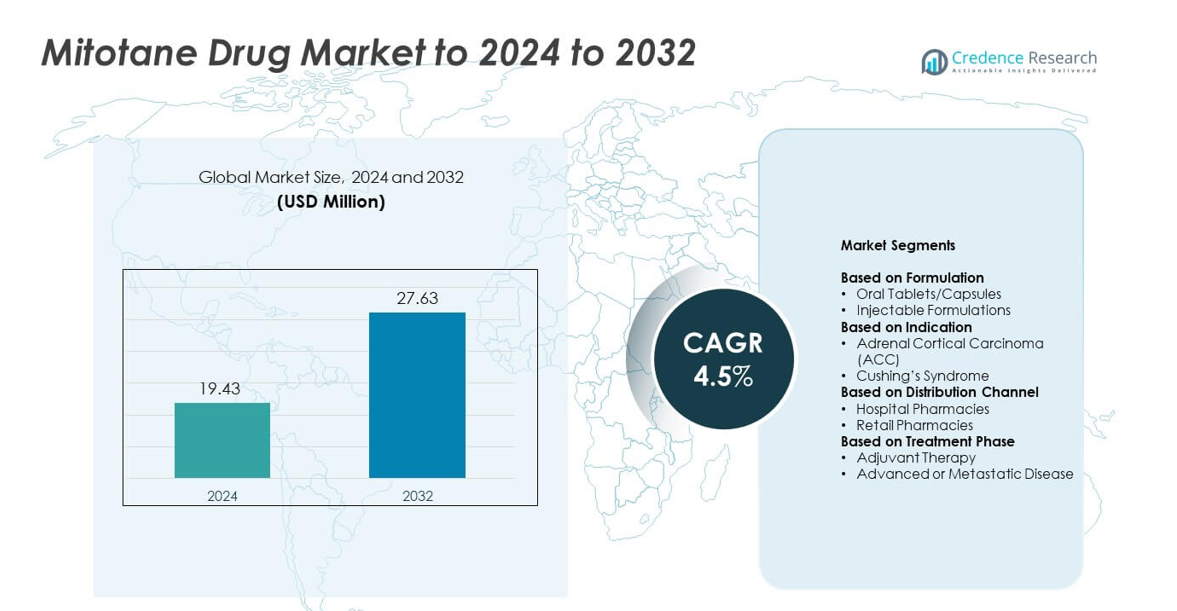
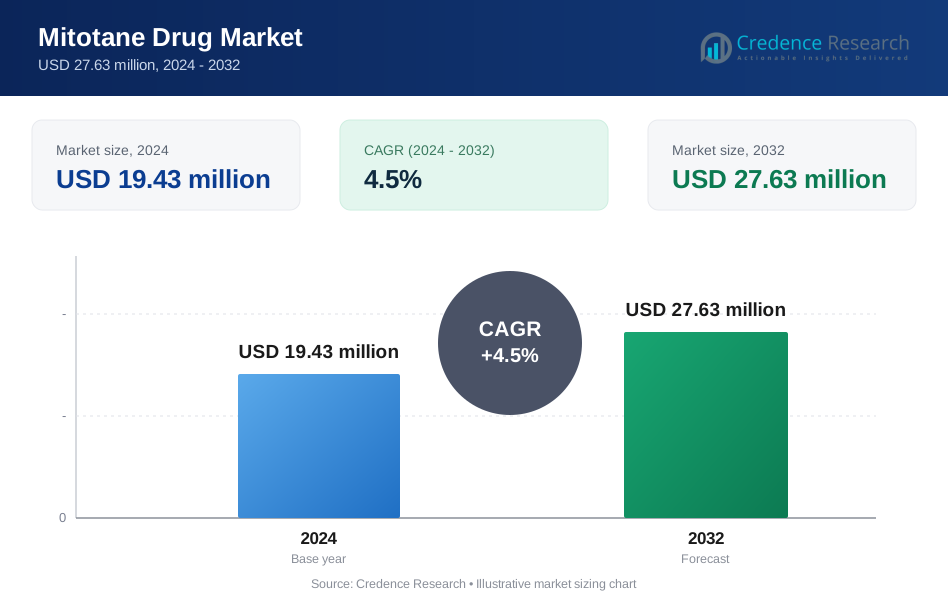
El tamaño del mercado de medicamentos de Mitotane fue valorado en USD 19.43 millones en 2024 y se anticipa que alcanzará USD 27.63 millones para 2032, con un CAGR del 4.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicamentos de Mitotane 2024 | USD 19.43 millones |
| Mercado de Medicamentos de Mitotane, CAGR | 4.5% |
| Tamaño del Mercado de Medicamentos de Mitotane 2032 | USD 27.63 millones |
El mercado de medicamentos de Mitotane está conformado por actores principales como Prime Therapeutics, Hikma Pharmaceuticals, Novartis Pharmaceuticals Corporation, TherDose Pharma Pvt. Ltd, Aspen Pharmacare, HRA Pharma Rare Diseases, Tizig Pharma Pvt. Ltd, Bristol-Myers Squibb Company y ESTEVE. Estas compañías apoyan el crecimiento del mercado a través de fuertes redes de distribución, suministro confiable de productos y asociaciones enfocadas en oncología. América del Norte lideró el mercado en 2024 con aproximadamente un 39% de participación debido a la infraestructura avanzada de atención del cáncer y al acceso generalizado al monitoreo de medicamentos terapéuticos. Europa siguió con casi un 31% de participación, respaldada por guías armonizadas y fuertes redes de hospitales especializados. Asia Pacífico representó aproximadamente un 22% de participación, impulsada por la expansión de capacidades oncológicas y la mejora de la cobertura diagnóstica.
Perspectivas del Mercado
- El mercado de medicamentos de Mitotane alcanzó USD 19.43 millones en 2024 y se proyecta que llegue a USD 27.63 millones para 2032, creciendo a un CAGR del 4.5%.
- El crecimiento está impulsado por el aumento de casos de carcinoma cortical suprarrenal, un acceso más amplio a la oncología y una mayor adopción de protocolos de monitoreo estandarizados que apoyan una terapia a largo plazo más segura.
- Las tendencias clave incluyen herramientas mejoradas de monitoreo de dosis, aumento en la adopción de tratamientos en mercados emergentes y creciente integración clínica de mitotane dentro de rutas oncológicas estructuradas.
- El mercado sigue siendo moderadamente competitivo, con empresas expandiendo la fortaleza de distribución mientras se enfocan en la consistencia de formulación y el apoyo clínico mejorado en centros especializados.
- América del Norte tuvo aproximadamente un 39% de participación en 2024, seguida por Europa con casi un 31% y Asia Pacífico con alrededor del 22%, mientras que las tabletas y cápsulas orales dominaron el segmento de formulación con aproximadamente un 82% de participación.
Análisis de Segmentación del Mercado:
Por Formulación
Las tabletas y cápsulas orales dominaron el mercado de medicamentos de Mitotane en 2024 con aproximadamente un 82% de participación. Pacientes y clínicos prefirieron estas formas sólidas porque ofrecen una absorción constante, una titulación de dosis más fácil y una mejor adherencia durante la terapia a largo plazo. Los hospitales también favorecieron los formatos orales debido a su almacenamiento más simple y mayor disponibilidad en unidades oncológicas. Las formulaciones inyectables tuvieron una participación menor porque se usan solo en entornos clínicos selectos y requieren una supervisión de administración más alta. La creciente demanda de tratamiento de ACC y las guías clínicas de apoyo continuaron reforzando la fuerte adopción de mitotane oral.
- Por ejemplo, HRA Pharma Rare Diseases suministra Lysodren en tabletas de mitotano de 500 mg en frascos de 100 tabletas, proporcionando un formato oral sólido estandarizado ampliamente utilizado para la terapia a largo plazo del carcinoma cortical suprarrenal.
Por Indicación
El carcinoma cortical suprarrenal lideró el segmento de indicación en 2024 con casi el 91% de participación del mercado de medicamentos de mitotano. El ACC siguió siendo el uso principal aprobado porque el mitotano es una terapia adrenolítica estándar en tumores avanzados o irresecables. El aumento en las tasas de diagnóstico, el acceso más amplio a la atención oncológica y el papel establecido del medicamento en el tratamiento adyuvante apoyaron una alta adopción. El síndrome de Cushing representó una participación menor, ya que el mitotano se prescribe en casos refractarios limitados y específicos debido a consideraciones de seguridad y la disponibilidad de terapias alternativas.
- Por ejemplo, Mayo Clinic informa que el mitotano se utiliza para tratar el cáncer de glándula suprarrenal que no puede ser extirpado mediante cirugía, y su serie pediátrica de ACC siguió a 41 niños con carcinoma adrenocortical tratados en la clínica entre 1950 y 2017.
Por Canal de Distribución
Las farmacias hospitalarias dominaron el canal de distribución en 2024 con casi el 68% de participación. La fuerte dependencia de los entornos hospitalarios para el manejo del ACC y el monitoreo continuo de la dosis impulsaron una mayor dispensación desde estos canales. Los oncólogos a menudo inician y ajustan la terapia con mitotano dentro de hospitales terciarios, lo que aseguró un mayor flujo de volumen a través de las farmacias institucionales. Las farmacias minoristas capturaron la participación restante pero tuvieron una menor aceptación porque el mitotano requiere supervisión especializada, monitoreo frecuente de los niveles séricos y un seguimiento estructurado que se alinea más estrechamente con las vías de atención basadas en hospitales.
Principales Impulsores del Crecimiento
Aumento de la carga del carcinoma cortical suprarrenal
El creciente índice de ACC apoyó una demanda constante de la terapia con mitotano, ya que este medicamento sigue siendo la opción adrenolítica principal para casos avanzados o recurrentes. Muchos pacientes requieren ciclos de tratamiento prolongados, lo que aumentó el consumo anual en las redes hospitalarias. Un acceso más amplio a la atención oncológica y un mayor reconocimiento de los síntomas del ACC ayudaron a mejorar las tasas de diagnóstico, lo que amplió el grupo de tratamiento. La fuerte preferencia clínica por el mitotano en entornos adyuvantes también reforzó su uso, haciendo del crecimiento del ACC uno de los impulsores más fuertes del mercado.
- Por ejemplo, el Centro Oncológico MD Anderson de la Universidad de Texas documentó 139 pacientes con carcinoma adrenocortical registrados en la institución desde 1980 en una gran serie de un solo centro, subrayando la carga clínica acumulativa de esta rara malignidad.
Ampliación de la adopción clínica en centros oncológicos especializados
Los hospitales especializados en cáncer aumentaron la adopción de mitotano debido a protocolos estructurados y una mejor infraestructura de monitoreo. Las unidades oncológicas avanzadas rastrearon los niveles séricos de mitotano de manera más efectiva, lo que mejoró la precisión de la dosificación y los resultados clínicos. El creciente conocimiento de los clínicos, las herramientas mejoradas de manejo de pacientes y la colaboración más fuerte entre endocrinólogos y oncólogos mejoraron la eficiencia del tratamiento. Esta expansión en redes de atención organizadas apoyó un mayor volumen de prescripción y fortaleció la adopción en sistemas de salud tanto establecidos como emergentes.
- Por ejemplo, el Institut Gustave-Roussy en Francia llevó a cabo un estudio prospectivo de 24 pacientes con ACC, incluyendo 13 con enfermedad metastásica y 11 recibiendo terapia adyuvante, tratados con dosis de mitotano de hasta 6–12 g por día y monitoreados cada dos meses para niveles plasmáticos.
Guías de tratamiento de apoyo y prácticas mejoradas de monitoreo
Las guías clínicas actualizadas continuaron respaldando el uso de mitotano para el manejo del ACC, lo que aumentó la confianza entre los médicos que lo prescriben. Un mejor acceso al monitoreo terapéutico de medicamentos simplificó el ajuste de dosis a largo plazo y redujo los riesgos del tratamiento. La creciente inversión en herramientas de diagnóstico ayudó a los médicos a identificar candidatos adecuados de manera más efectiva. Estos esfuerzos fortalecieron las vías de atención estandarizadas y mejoraron los resultados de respuesta de los pacientes, haciendo de la adopción basada en guías un impulsor principal para la expansión sostenida del mercado.
Tendencias y Oportunidades Clave
Avances en el monitoreo de precisión y la optimización de dosis
Las tecnologías de monitoreo mejoradas crearon oportunidades para aumentar el éxito del tratamiento al ayudar a los médicos a mantener niveles terapéuticos de mitotano de manera más consistente. Las herramientas digitales y la automatización de laboratorios apoyaron un reporte más rápido, lo que permitió mejores ajustes de dosis y redujo la toxicidad. Estas mejoras fomentaron una mayor aceptación por parte de los médicos, ya que el tratamiento se volvió más seguro y predecible. La adopción de plataformas de gestión avanzadas en centros oncológicos abrió nuevos caminos para la mejora de la calidad y expandió la idoneidad de la terapia para un grupo de pacientes más amplio.
- Por ejemplo, el kit FloChrom Mitotane/DDE en Plasma de la firma italiana de diagnósticos BSN Srl especifica un rango terapéutico objetivo de 14–20 microgramos por mililitro y señala que se observan efectos adversos significativos generalmente cuando los niveles plasmáticos superan los 20 microgramos por mililitro, apoyando un control más estricto de los niveles del medicamento.
Potencial de crecimiento en mercados emergentes de atención médica
La expansión de la infraestructura oncológica en regiones en desarrollo creó oportunidades significativas para el crecimiento del mercado. Más hospitales obtuvieron acceso a atención especializada, lo que aumentó el número de casos diagnosticados de ACC que reciben tratamiento oportuno. Los gobiernos y proveedores privados invirtieron en centros oncológicos, aumentando la demanda de terapias esenciales como el mitotano. A medida que mejoraron las redes de derivación de pacientes y aumentó la concienciación, las economías emergentes se convirtieron en áreas clave de enfoque para la expansión a largo plazo y el acceso más amplio al tratamiento.
- Por ejemplo, Max Healthcare Institute en India, que actualmente opera más de 5,000 camas en 22 instalaciones, ha anunciado un plan de inversión de ₹6,000 crore para agregar aproximadamente 3,700 nuevas camas para 2028.
Desarrollo de terapias de apoyo y regímenes de combinación
La investigación en enfoques de tratamiento multimodal amplió el panorama de oportunidades al ayudar a los médicos a explorar combinaciones más seguras y efectivas. Las terapias de apoyo dirigidas a manejar los efectos adversos mejoraron la tolerancia del paciente, lo que apoyó una continuidad de tratamiento más prolongada. Estos desarrollos alentaron a los equipos clínicos a integrar el mitotano en planes de atención más amplios, mejorando el valor terapéutico y ampliando su relevancia en unidades oncológicas avanzadas.
Desafíos Clave
Ventana terapéutica estrecha y preocupaciones de toxicidad
El mitotano requiere una dosificación precisa porque sus niveles terapéuticos varían ampliamente entre los pacientes. Esta ventana estrecha aumentó el riesgo de efectos adversos, lo que hizo que el tratamiento fuera difícil sin herramientas de monitoreo confiables. Muchos entornos de atención médica carecen de una capacidad adecuada para pruebas de suero, lo que limita la optimización segura de la dosis. Estos desafíos ralentizaron la adopción más amplia en hospitales más pequeños y generaron dudas en regiones con infraestructura oncológica limitada. Las preocupaciones de seguridad continuaron afectando la adherencia del paciente y constituyeron una barrera importante para una mayor aceptación en el mercado.
Conciencia limitada y disponibilidad de especialistas
El carcinoma suprarrenal (ACC) sigue siendo raro, y muchos médicos tienen experiencia limitada en el manejo de la terapia con mitotano. La falta de oncólogos y endocrinólogos especializados en regiones emergentes obstaculizó el diagnóstico oportuno y la planificación adecuada del tratamiento. Los pacientes a menudo llegaban a centros terciarios solo después de retrasos significativos, reduciendo las tasas de éxito del tratamiento. Los programas educativos limitados y la menor conciencia sobre las prácticas de monitoreo adecuadas restringieron aún más la adopción. Esta escasez de especialistas capacitados siguió siendo un desafío clave que afectó tanto el acceso como el crecimiento del mercado a largo plazo.
Análisis Regional
América del Norte América del Norte lideró el Mercado de Medicamentos de Mitotano en 2024 con aproximadamente un 39% de participación, impulsada por una sólida infraestructura oncológica y una alta adopción en centros terciarios de cáncer. Las tasas de diagnóstico temprano, la mayor disponibilidad de monitoreo de suero y las guías de tratamiento establecidas apoyaron el uso constante en los Estados Unidos y Canadá. Los hospitales mantuvieron vías estructuradas de manejo del ACC, lo que aumentó la adherencia a largo plazo de los pacientes. El creciente acceso a unidades especializadas de endocrinología fortaleció aún más los patrones de prescripción. La mejora en la cobertura para tratamientos de cáncer raros y el aumento en la inscripción en programas clínicos también ayudaron a mantener el liderazgo regional.
Europa
Europa mantuvo casi un 31% de participación en 2024, respaldada por un amplio acceso a centros de oncología especializados y guías de tratamiento armonizadas en varios países. Las sólidas redes de diagnóstico y los protocolos establecidos de manejo del ACC fomentaron un uso constante de mitotano. Alemania, Francia, Italia y el Reino Unido mostraron una fuerte demanda debido a marcos de monitoreo estructurados y capacidades hospitalarias avanzadas. El aumento de la conciencia entre los médicos y los esfuerzos por estandarizar el cuidado de seguimiento mejoraron los resultados del tratamiento. La expansión de programas para cánceres raros y el aumento de la inversión en servicios oncológicos continuaron fortaleciendo la aceptación regional.
Asia Pacífico
Asia Pacífico representó aproximadamente un 22% de participación en 2024, impulsada por la expansión de la infraestructura de atención del cáncer en China, India, Japón y Corea del Sur. El crecimiento se mantuvo fuerte a medida que más hospitales adoptaron herramientas de diagnóstico avanzadas y mejoraron el acceso a especialistas en oncología endocrina. El aumento del gasto en salud y la mejora de las redes de derivación de pacientes ayudaron a aumentar las tasas de detección del ACC. La adopción mejoró en los centros urbanos con mejor apoyo de laboratorio para el monitoreo de suero. Las inversiones gubernamentales en oncología y la mayor disponibilidad de formulaciones importadas de mitotano también apoyaron la creciente demanda en los sistemas de salud emergentes.
América Latina
América Latina tuvo alrededor del 5% de participación en 2024, con demanda concentrada en Brasil, México y Argentina. La disponibilidad limitada de especialistas y la cobertura diagnóstica desigual ralentizaron la adopción más amplia, aunque los principales hospitales urbanos mantuvieron un uso estable. El creciente conocimiento sobre el manejo del ACC y la mejora en las capacidades oncológicas apoyaron una expansión gradual. Los desafíos de acceso y las herramientas de monitoreo limitadas siguieron siendo barreras, pero la mejora en los marcos de reembolso ayudó a fortalecer la adopción. Las colaboraciones emergentes con programas oncológicos internacionales también apoyaron una mejor disponibilidad de tratamientos en los principales centros regionales.
Oriente Medio y África
Oriente Medio y África capturaron casi el 3% de participación en 2024, reflejando el acceso limitado a la atención especializada contra el cáncer y la baja disponibilidad de herramientas avanzadas de monitoreo. La adopción se mantuvo más alta en los países del Golfo con fuertes hospitales terciarios, mientras que muchas partes de África enfrentaron restricciones de diagnóstico y tratamiento. La creciente inversión en unidades oncológicas y el aumento de la conciencia sobre el ACC contribuyeron a una demanda lenta pero constante. Las asociaciones internacionales mejoraron la formación de médicos y mejoraron las vías de tratamiento en centros selectos. A pesar de las brechas en la infraestructura, la expansión gradual de la atención especializada continuó apoyando el potencial de crecimiento a largo plazo.
Segmentaciones del Mercado:
Por Formulación
- Tabletas/Cápsulas Orales
- Formulaciones Inyectables
Por Indicación
- Carcinoma Cortical Adrenal (ACC)
- Síndrome de Cushing
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
Por Fase de Tratamiento
- Terapia Adyuvante
- Enfermedad Avanzada o Metastásica
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El Mercado de Medicamentos de Mitotano cuenta con actores clave como Prime Therapeutics, Hikma Pharmaceuticals, Novartis Pharmaceuticals Corporation, TherDose Pharma Pvt. Ltd, Aspen Pharmacare, HRA Pharma Rare Diseases, Tizig Pharma Pvt. Ltd, Bristol-Myers Squibb Company y ESTEVE. Las empresas fortalecieron su posición en el mercado a través de cadenas de suministro confiables, un alcance de distribución más amplio y un acceso expandido en los centros oncológicos. Los fabricantes se centraron en mejorar la calidad de las formulaciones, mejorar el soporte de monitoreo y asegurar un rendimiento terapéutico consistente para el tratamiento a largo plazo del ACC. Muchas firmas invirtieron en programas de educación para clínicos para apoyar una gestión de dosis más segura y mejorar la adherencia del paciente. La expansión en mercados emergentes de atención médica y las asociaciones con redes hospitalarias ayudaron a ampliar la disponibilidad de tratamientos. Las empresas también trabajaron en cumplir con estrictos estándares regulatorios y mejorar la precisión de la fabricación para apoyar una distribución global estable.
Análisis de Jugadores Clave
- Prime Therapeutics
- Hikma Pharmaceuticals
- Novartis Pharmaceuticals Corporation
- TherDose Pharma Pvt. Ltd
- Aspen Pharmacare
- HRA Pharma Rare Diseases
- Tizig Pharma Pvt. Ltd
- Bristol-Myers Squibb Company
- ESTEVE
Desarrollos Recientes
- En 2025, la compañía farmacéutica española ESTEVE adquirió Regis Technologies, una Organización de Desarrollo y Fabricación por Contrato (CDMO) con sede en Chicago, EE. UU.
- En 2025, el documento de criterios clínicos actualizado de Isturisa (osilodrostat) de Prime Therapeutics enumera el mitotano como una opción de inhibidor de la esteroidogénesis adrenal aprobado por la EMA, junto con otros agentes para el síndrome de Cushing.
- En 2024, FarmaMondo y HRA Pharma Rare Diseases anunciaron una asociación exclusiva para distribuir Lysodren (mitotano) en Brasil, ampliando el acceso para pacientes con carcinoma cortical adrenal en América Latina.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Formulación, Indicación, Canal de Distribución, Fase de Tratamiento y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que mejoren las tasas de diagnóstico de ACC en los sistemas de salud avanzados.
- La adopción aumentará con una infraestructura oncológica más sólida y un acceso más amplio al monitoreo de niveles séricos.
- Las guías clínicas continuarán apoyando el mitotano como terapia central para ACC avanzado.
- Las regiones emergentes contribuirán más a medida que los centros de cáncer se fortalezcan y mejoren las vías de derivación.
- La investigación explorará estrategias de dosificación más seguras para mejorar la tolerancia del paciente y la adherencia a largo plazo.
- El desarrollo de terapias combinadas mejorará la efectividad del tratamiento y apoyará un uso clínico más amplio.
- Las herramientas de monitoreo digital mejorarán la optimización de dosis y reducirán los riesgos relacionados con el tratamiento.
- Los hospitales mantendrán una fuerte demanda debido a redes de especialistas ampliadas y modelos de atención estructurados.
- Los fabricantes invertirán en mejorar la eficiencia de la formulación y la fiabilidad de la cadena de suministro global.
- Los programas de concienciación aumentada ayudarán a reducir los retrasos en el tratamiento y mejorar los resultados de los pacientes a nivel mundial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de medicamentos de Mitotano y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de medicamentos de mitotano entre 2025 y 2032?
¿Quiénes son los principales actores en el mercado global del medicamento mitotano?
¿Cuáles son los principales impulsores del mercado de la industria del fármaco mitotano?
¿Cuáles son las principales restricciones del mercado de la industria del fármaco mitotano?
¿Cuáles son las principales oportunidades de mercado de la industria del fármaco mitotano?
¿Quiénes son las empresas líderes en el mercado de medicamentos de Mitotano?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fármacos de Mitotano Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fármacos de Mitotano Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 19.43 million → 2032: USD 27.63 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fármacos de Mitotano Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fármacos de Mitotano Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fármacos de Mitotano Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fármacos de Mitotano Market Drivers
- 3.3 Mercado de Fármacos de Mitotano Market Restraints & Challenges
- 3.4 Mercado de Fármacos de Mitotano Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fármacos de Mitotano Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fármacos de Mitotano Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fármacos de Mitotano category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fármacos de Mitotano Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fármacos de Mitotano Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fármacos de Mitotano market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fármacos de Mitotano Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fármacos de Mitotano Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fármacos de Mitotano Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fármacos de Mitotano (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fármacos de Mitotano Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fármacos de Mitotano Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fármacos de Mitotano Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fármacos de Mitotano Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fármacos de Mitotano Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fármacos de Mitotano Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fármacos de Mitotano Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fármacos de Mitotano Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fármacos de Mitotano Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
