
Visión General del Mercado:
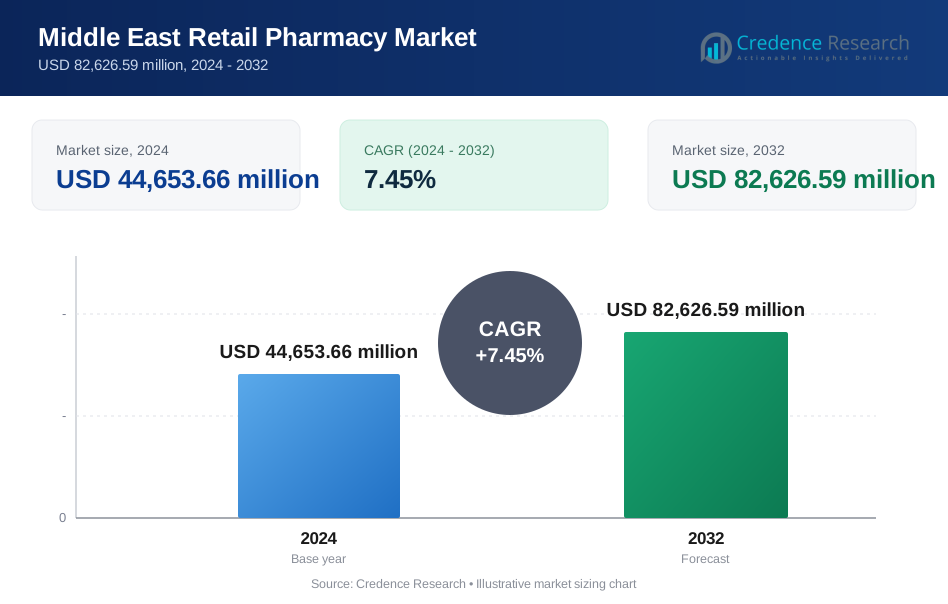
El tamaño del mercado de farmacias minoristas en el Medio Oriente se valoró en USD 28,385.58 millones en 2018, alcanzando USD 44,653.66 millones en 2024 y se anticipa que llegará a USD 82,626.59 millones para 2032, con un CAGR del 7.45% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Farmacias Minoristas en el Medio Oriente 2024 | USD 44,653.66 Millones |
| Mercado de Farmacias Minoristas en el Medio Oriente, CAGR | 7.45% |
| Tamaño del Mercado de Farmacias Minoristas en el Medio Oriente 2032 | USD 82,626.59 Millones |
El aumento de la demanda de medicamentos con receta, el creciente predominio de enfermedades crónicas y una mayor conciencia sobre la salud están impulsando el mercado. Las cadenas de farmacias minoristas se están expandiendo rápidamente debido a la urbanización y la penetración del seguro. Los servicios habilitados digitalmente, la entrega a domicilio y los sistemas de prescripción electrónica mejoran el acceso de los consumidores. Los gobiernos apoyan la participación del sector privado y las reformas regulatorias. Los minoristas también amplían las gamas de productos con medicamentos OTC y ofertas de bienestar. Las poblaciones envejecidas y las condiciones relacionadas con el estilo de vida continúan apoyando un crecimiento estable en volumen. Los programas mejorados de adherencia a la medicación y las consultas basadas en farmacias aumentan aún más el valor del servicio. El mercado se beneficia de un cambio hacia modelos de atención médica integrados.
Los países del CCG lideran el mercado debido a la infraestructura sanitaria avanzada y el alto gasto per cápita. Arabia Saudita domina con un fuerte apoyo político y la expansión de cadenas minoristas bajo la Visión 2030. Los EAU ven un crecimiento en los modelos de farmacia digital y la demanda de turismo médico. Catar y Kuwait mantienen un rendimiento estable impulsado por el acceso respaldado por seguros. Jordania y Líbano anclan el crecimiento en el Levante, apoyados por la manufactura y el turismo. Irak e Irán muestran una demanda emergente a pesar de las barreras operativas. El panorama del mercado refleja tanto zonas desarrolladas como desatendidas, moldeadas por la inversión, la regulación y los cambios demográficos.

Perspectivas del Mercado
- El mercado de farmacias minoristas en Oriente Medio fue valorado en USD 28,385.58 millones en 2018, alcanzó USD 44,653.66 millones en 2024, y se proyecta que llegue a USD 82,626.59 millones para 2032, creciendo a una tasa compuesta anual del 7.45%.
- Arabia Saudita lidera el mercado con más del 35% de participación debido a las reformas de la Visión 2030 y la expansión de cadenas minoristas, seguida por los EAU con alrededor del 17% respaldado por el crecimiento de la farmacia electrónica y el turismo médico, y Kuwait con un 10% impulsado por el alto gasto per cápita en salud.
- Irak es el mercado de más rápido crecimiento con una participación del 6%, impulsado por el crecimiento de la población urbana, la demanda de medicamentos esenciales y la inversión en infraestructura farmacéutica a pesar de las restricciones regulatorias.
- En 2024, los medicamentos con receta representaron el segmento más grande con un 44.8% de participación, seguidos por los medicamentos OTC con un 28.6%, reflejando una alta dependencia en el cuidado crónico y las tendencias de automedicación.
- Los nutracéuticos tuvieron una participación del 16.5% mientras que los dispositivos médicos representaron el 10.1%, apoyados por la creciente conciencia de la salud del consumidor y la creciente demanda de diagnósticos en el hogar y ayudas terapéuticas.
Impulsores del Mercado
El Aumento de Enfermedades Crónicas y el Envejecimiento de la Población Expanden la Demanda Farmacéutica a Largo Plazo
El mercado de farmacias minoristas en Oriente Medio está impulsado por un creciente peso de enfermedades crónicas como la diabetes, hipertensión y condiciones cardiovasculares. Una población envejecida aumenta las necesidades de adherencia a la medicación a largo plazo y la demanda de medicamentos especializados. Las farmacias minoristas atienden recetas recurrentes, cuidado de seguimiento y monitoreo de enfermedades. Los gobiernos promueven programas de cuidado preventivo y detección que aumentan el flujo de clientes en los puntos de venta de farmacias. Los pacientes buscan conveniencia, resultando en un mayor tráfico hacia las farmacias cercanas. Las altas tasas de obesidad y enfermedades relacionadas con el estilo de vida apoyan aún más las compras farmacéuticas constantes. Los pacientes de cuidados a largo plazo dependen de las farmacias minoristas para la continuidad de las recetas. Las estrategias nacionales de salud reconocen el papel de la farmacia en el acceso a cuidados no hospitalarios. Las tendencias de salud de la población continúan impulsando un crecimiento constante en el volumen de recetas.
Inversiones en Infraestructura de Salud y Reformas Gubernamentales Impulsan la Expansión del Canal Minorista
Los países del Golfo están invirtiendo fuertemente en infraestructura de salud pública y privada, impulsando la expansión de la red de farmacias. El mercado de farmacias minoristas en Oriente Medio se beneficia de reformas que liberalizan las licencias y fomentan la entrada del sector privado. Los gobiernos agilizan las aprobaciones de farmacias para aumentar la cobertura de servicios en regiones desatendidas. Los modelos de asociación público-privada están ampliando el acceso en áreas semiurbanas y remotas. Los mandatos de seguro de salud promueven compras regulares de recetas a través de redes minoristas. Las cadenas minoristas expanden su presencia en hospitales, centros comerciales y ubicaciones independientes. Los planes de transformación nacional priorizan el acceso a la salud, impulsando formatos organizados de farmacias minoristas. Los incentivos gubernamentales atraen a inversores regionales y globales al sector. Estos factores mejoran la disponibilidad de farmacias y la calidad del servicio en todos los niveles de ingresos.
- Por ejemplo, Tabuk Pharmaceuticals en Arabia Saudita fabricó más de 150 millones de dosis de genéricos locales en 2024 a través de su ampliada instalación en Jeddah, según los registros de producción de la SFDA y su actualización de la Visión 2030, reduciendo los tiempos de entrega en un 30% para las cadenas de farmacias.
La Urbanización y el Cambio en los Estilos de Vida del Consumidor Apoyan el Crecimiento de las Farmacias Minoristas Organizadas
El rápido crecimiento urbano en Arabia Saudita, los Emiratos Árabes Unidos y Egipto aumenta la demanda de formatos de farmacia modernos. Los consumidores prefieren establecimientos organizados que ofrezcan marcas de confianza, entornos limpios y soporte para pagos digitales. El mercado de farmacias minoristas en el Medio Oriente responde con carteras de productos más amplias y servicio personalizado. Los hábitos de compra se desplazan hacia destinos minoristas enfocados en la salud que ofrecen acceso rápido a medicamentos y productos de bienestar. Los cambios en el estilo de vida también aumentan la demanda de suplementos OTC, productos de cuidado personal y nutrición. Los profesionales que trabajan prefieren establecimientos con pago rápido, recetas electrónicas y programas de lealtad. Las farmacias dentro de centros comerciales e hipermercados ganan terreno debido a la conveniencia de su ubicación. El crecimiento del comercio minorista organizado apoya la eficiencia y la confianza del cliente. Estos cambios refuerzan la demanda sostenida en todos los formatos de farmacia.
- Por ejemplo, el Informe Anual 2024 de BinDawood Holdings detalla 25 nuevas tiendas en centros comerciales urbanos, logrando 5 millones de visitas a la aplicación de lealtad
El Ecosistema de Salud Digital y el Crecimiento de la Telemedicina Mejoran la Integración de Farmacias
Los gobiernos de la región están construyendo ecosistemas de salud digital que integran recetas electrónicas y registros de salud. Este cambio fortalece el mercado de farmacias minoristas en el Medio Oriente al permitir una dispensación más rápida y segura. Las plataformas de telemedicina colaboran con farmacias minoristas para un cumplimiento de recetas sin problemas. Las aplicaciones digitales conectan a los pacientes con las farmacias para consultas, entrega y seguimiento de medicamentos. Las farmacias adoptan sistemas de automatización, pago electrónico y dispensación remota para mejorar la eficiencia. Los consumidores demandan interfaces digitales por conveniencia, impulsando inversiones en TI en grandes cadenas. La digitalización de la salud regional alienta a las farmacias a convertirse en centros habilitados tecnológicamente. Las plataformas de comercio electrónico también se asocian con farmacias para servicios de entrega en tiempo real. La integración digital mejora el acceso, la velocidad y la precisión en los servicios de prescripción.
Tendencias del Mercado
Crecimiento de la E-Farmacia y Canales de Entrega Basados en Aplicaciones en Áreas Urbanas y Semiurbanas
Las plataformas de e-farmacia continúan transformando el modelo de entrega minorista en toda la región. El mercado de farmacias minoristas en el Medio Oriente observa un aumento en las asociaciones entre cadenas locales y startups tecnológicas para la entrega basada en aplicaciones. Los consumidores prefieren la entrega a domicilio para recetas repetidas y medicamentos para enfermedades crónicas. El seguimiento de pedidos en tiempo real, las facturas digitales y las consultas en línea construyen la lealtad a la plataforma. Las cadenas de farmacias desarrollan aplicaciones propias con programas de lealtad integrados y billeteras digitales. La COVID-19 aceleró la confianza del consumidor en la salud digital, que continúa después de la pandemia. Los hogares urbanos dependen de la e-farmacia para el cuidado de ancianos y medicamentos de seguimiento. Las regulaciones se están adaptando para garantizar la seguridad y la protección de datos en las ventas de medicina digital. La e-farmacia está ganando terreno como un canal preferido.
- Por ejemplo, Nahdi Medical en Arabia Saudita lanzó su aplicación en 2020, logrando más de 2.5 millones de descargas para finales de 2023 según sus archivos oficiales de Tadawul, con pedidos de entrega superando los 5 millones a través de asociaciones de 2024 como Jahez.
Aumento del Comercio Minorista de Salud y Bienestar Dentro de Cadenas de Farmacias Modernas
Las farmacias minoristas se están expandiendo hacia segmentos de bienestar, ofreciendo monitoreo de salud, suplementos y productos cosméticos. El mercado de farmacias minoristas en el Medio Oriente integra zonas de bienestar en los formatos de tienda para impulsar el gasto premium. La demanda de productos para el cuidado de la piel, nutrición y estilo de vida está aumentando entre los jóvenes y las mujeres. Los quioscos de diagnóstico en tienda y las evaluaciones de bienestar aumentan el tráfico peatonal y las ventas cruzadas. Las farmacias se están convirtiendo en destinos de salud holística en lugar de solo puntos de venta de medicamentos. La curaduría de productos se centra en la inmunidad, el control de peso y la higiene personal. Las asociaciones con marcas globales de bienestar apoyan la premiumización y la diferenciación de marca. Los diseños de las tiendas están optimizados para la navegación y las ventas consultivas. Los márgenes de los productos de bienestar aumentan los ingresos por tienda.
- Por ejemplo, Al-Dawaa Pharmacy en Arabia Saudita implementó estaciones de evaluación de bienestar en más de 100 tiendas para 2024, realizando más de 200,000 evaluaciones anualmente según su informe anual de 2024, impulsando un aumento del 25% en las ventas no farmacéuticas.
La consolidación de cadenas de farmacias y la entrada de inversores globales remodelan el panorama competitivo
La consolidación del mercado continúa mientras los líderes regionales adquieren puntos de venta más pequeños para expandir su alcance geográfico. El mercado de farmacias minoristas en el Medio Oriente atrae IED y conglomerados regionales que buscan escala e integración vertical. Las cadenas de farmacias obtienen ventajas en la adquisición, el branding y la adopción de tecnología. Los modelos de franquicia expanden su presencia en Arabia Saudita, Egipto y los Emiratos Árabes Unidos. La consolidación reduce la fragmentación y mejora la eficiencia operativa. Los inversores apuntan a marcas con múltiples puntos de venta con tecnología y cadenas de suministro escalables. Las presiones competitivas empujan a los pequeños actores a unirse a plataformas más grandes o especializarse. Las marcas de farmacias también se alinean con proveedores de seguros y hospitales para obtener tráfico recurrente de pacientes. La consolidación construye redes de servicio más fuertes y estandarizadas.
La localización de la fabricación y la digitalización de la cadena de suministro fortalecen la eficiencia de las farmacias
La fabricación farmacéutica local está aumentando en todo el Golfo, reduciendo la dependencia de las importaciones. El mercado de farmacias minoristas en el Medio Oriente se beneficia de una disponibilidad de inventario más rápida y un menor riesgo logístico. Los gobiernos apoyan la producción local de medicamentos a través de zonas industriales e incentivos. Las farmacias se benefician de mejores tiempos de suministro y precios competitivos. La digitalización de la cadena de suministro permite el monitoreo en tiempo real del inventario en todos los puntos de venta. Los sistemas integrados mejoran la planificación de adquisiciones y la gestión de existencias. La obtención local se alinea con los objetivos de precios y regulación de medicamentos regionales. Los medicamentos sensibles a la temperatura se gestionan mejor con logística habilitada por tecnología. Estas mejoras elevan los niveles de servicio y reducen las faltas de stock.

Análisis de Desafíos del Mercado
El panorama regulatorio fragmentado y los controles de precios afectan la estabilidad de los márgenes en todas las regiones
El mercado de farmacias minoristas en el Medio Oriente enfrenta presión en los márgenes debido a estrictos controles de precios en medicamentos esenciales. Cada país opera con su propio marco regulatorio, lo que ralentiza la estandarización transfronteriza. Los topes de precios centralizados restringen la rentabilidad de las farmacias en genéricos de marca y atención crónica. Las aprobaciones de medicamentos retrasadas o las cuotas de importación limitadas crean interrupciones en el suministro. Los jugadores más pequeños luchan por mantenerse competitivos frente a grandes cadenas con mejores términos de adquisición. Las reglas de licencia no uniformes afectan los plazos de expansión en los mercados del CCG y el Levante. El impulso gubernamental por la localización también interrumpe la disponibilidad de marcas de medicamentos extranjeras en regiones selectas. Estos problemas desafían la consistencia operativa y la escalabilidad del crecimiento. Los minoristas deben adaptar las estrategias de precios mientras aseguran la calidad del servicio.
Escasez de Personal, Altos Alquileres y Limitaciones de Infraestructura Impactan a los Operadores Minoristas Más Pequeños
Las farmacias minoristas en ciudades de menor nivel enfrentan desafíos para contratar farmacéuticos capacitados y gestionar los costos de alquiler. El mercado de farmacias minoristas en el Medio Oriente observa brechas de habilidades en ubicaciones rurales y remotas donde el acceso a farmacias sigue siendo limitado. Las cadenas en centros comerciales urbanos enfrentan aumentos en alquileres y costos de servicios que afectan la rentabilidad. Las limitaciones de infraestructura afectan el despliegue de la logística de cadena de frío y la automatización. La rotación de personal es alta en ubicaciones de alto tránsito debido a turnos largos y capacitación limitada. Los operadores más pequeños carecen de capital para actualizaciones digitales o diagnósticos en tienda. Estas restricciones limitan las mejoras en la experiencia del cliente y la escalabilidad. La entrada al mercado sigue siendo intensiva en capital y operativamente compleja para nuevos jugadores.

Oportunidades de Mercado
La Expansión en Servicios de Salud Preventiva y Diagnósticos en Tienda Ofrece Espacio para el Crecimiento
Las farmacias minoristas pueden expandir sus ofertas de servicios a través de chequeos de salud preventiva, diagnósticos en el punto de atención y campañas de vacunación. El mercado de farmacias minoristas en el Medio Oriente muestra una creciente demanda de exámenes de bienestar accesibles. Las farmacias pueden asociarse con laboratorios de diagnóstico para ofrecer paquetes combinados para condiciones crónicas. Estos servicios aumentan el tamaño del ticket y la retención de clientes. La capacitación del personal y las plataformas de reserva digital permiten una integración de servicios sin problemas. El apoyo regulatorio para exámenes no hospitalarios crea un entorno propicio. La expansión en salud preventiva abre nuevos caminos de crecimiento para farmacias urbanas y semiurbanas.
El Crecimiento del Turismo Médico y el Gasto en Salud de Expatriados Crea Demanda Minorista Transfronteriza
El turismo médico en los EAU, Turquía y Jordania apoya el crecimiento en las ventas de farmacias premium. El mercado de farmacias minoristas en el Medio Oriente se beneficia de la demanda de medicamentos especializados y productos de bienestar de pacientes extranjeros. Las farmacias cerca de hospitales y clínicas ven fuertes ingresos impulsados por turistas. Los expatriados con cobertura de seguro prefieren productos de marca y servicios de valor añadido. El personal multilingüe, el inventario global y los programas de lealtad mejoran la experiencia del paciente. Los minoristas pueden dirigirse a este segmento a través de promociones personalizadas y asociaciones. Este nicho emergente apoya el crecimiento en valor y la diferenciación de servicios.
Análisis de Segmentación del Mercado
Por Tipo de Producto
El mercado de farmacias minoristas en el Medio Oriente experimenta una fuerte demanda de medicamentos con receta debido a la prevalencia de enfermedades crónicas y las necesidades de atención a largo plazo. Los medicamentos de venta libre (OTC) continúan ganando terreno entre los usuarios de automedicación. Los nutracéuticos se están expandiendo a medida que aumenta la conciencia sobre el bienestar. Los dispositivos médicos, como los monitores de glucosa y los nebulizadores, apoyan el tratamiento en el hogar. Los minoristas diversifican sus ofertas para incluir tanto terapias esenciales como soluciones de cuidado preventivo.
- Por ejemplo, Boots Pharmacy en los EAU amplió su gama de productos OTC en 2024, logrando vender más de 1.2 millones de unidades trimestralmente en 150 tiendas según sus divulgaciones de ventas regionales.
Por Canal de Distribución
Las cadenas minoristas dominan el mercado debido a la escala, la marca y la integración tecnológica. Las farmacias independientes siguen siendo vitales en áreas rurales y semiurbanas. Las farmacias en línea están creciendo a través de pedidos basados en aplicaciones y entrega de última milla. Las farmacias hospitalarias juegan un papel clave en la continuidad de la medicación post-alta. El mercado de farmacias minoristas en el Medio Oriente se está desplazando gradualmente hacia modelos omnicanal para mejorar el acceso.
Por Tipo de Consumidor
Los consumidores urbanos impulsan la mayoría de las ventas minoristas debido a un mayor acceso a la atención médica, cobertura de seguros y necesidades de estilo de vida. Los consumidores rurales contribuyen con volúmenes constantes a través de compras esenciales y de atención crónica. El mercado de farmacias minoristas en el Medio Oriente adapta estrategias de canal y huellas de tiendas para satisfacer las necesidades tanto urbanas como rurales.
- Por ejemplo, SPIMACO reportó una capacidad de producción anual superior a 2.5 mil millones de unidades en 2024 en sus instalaciones regionales, incluida su planta insignia en Qassim, Arabia Saudita. La compañía lanzó Endosa, el primer biosimilar totalmente integrado del CCG, fortaleciendo su papel en el suministro de genéricos a los canales de farmacias minoristas y gubernamentales.
Por Área Terapéutica
Las terapias cardiovasculares y para la diabetes lideran los volúmenes de recetas. Los medicamentos oncológicos y respiratorios muestran un crecimiento más rápido impulsado por el aumento en las tasas de diagnóstico. El mercado de farmacias minoristas en el Medio Oriente también ve un aumento en las ventas bajo el segmento "Otros", que incluye terapias dermatológicas y neurológicas.
Por Tipo de Empresa
Los actores internacionales ofrecen marcas globales y modelos de servicio avanzados. Los actores nacionales aprovechan las redes locales y el conocimiento regulatorio. El mercado de farmacias minoristas en el Medio Oriente equilibra ambos, con empresas conjuntas y modelos de franquicia impulsando la presencia competitiva.
Por Perfil de Riesgo de Adherencia
Los pacientes con enfermedades crónicas y ancianos requieren dispensación de alta frecuencia y servicios de apoyo. Los usuarios de terapias agudas necesitan acceso rápido y asesoramiento. Los usuarios de OTC prefieren la conveniencia y disponibilidad. El mercado de farmacias minoristas en el Medio Oriente adapta los modelos de servicio según el perfil de riesgo del paciente.
Por Etapa del Viaje del Medicamento
Las farmacias minoristas están activas en el apoyo al diagnóstico, dispensación, gestión de adherencia, seguimiento y recargas. El mercado de farmacias minoristas en el Medio Oriente juega un papel clave en cada etapa, reforzando su importancia en el cuidado a largo plazo del paciente.
Segmentación
Por Tipo de Producto
- Medicamentos con Receta
- Medicamentos de Venta Libre (OTC)
- Nutracéuticos
- Dispositivos Médicos
Por Canal de Distribución
- Cadenas de Retail
- Farmacias Independientes
- Farmacias en Línea
- Farmacias Hospitalarias
Por Tipo de Consumidor
- Consumidores Urbanos
- Consumidores Rurales
Por Área Terapéutica
- Cardiovascular
- Diabetes
- Oncología
- Respiratorio
- Otros
Por Tipo de Empresa
- Jugadores Nacionales
- Jugadores Internacionales
Por Perfil de Riesgo de Adherencia
- Pacientes con Enfermedades Crónicas
- Pacientes Ancianos / Polifarmacia
- Pacientes de Terapia Aguda
- Usuarios de Automedicación / OTC
Por Etapa del Viaje del Medicamento
- Prescripción y Diagnóstico
- Dispensación en Farmacia Minorista
- Uso Post-Dispensación (Fase de Adherencia)
- Monitoreo y Seguimiento
- Recarga y Continuación de la Terapia

Análisis Regional
El Consejo de Cooperación del Golfo (CCG) posee la mayor participación del Mercado de Farmacias Minoristas de Medio Oriente, representando casi el 62% de los ingresos totales. Arabia Saudita lidera debido a su gran población, alta prevalencia de enfermedades crónicas e inversiones bajo la Visión 2030. Los Emiratos Árabes Unidos siguen con una fuerte demanda de los centros urbanos, creciente turismo médico y apoyo regulatorio para cadenas de farmacias minoristas. Kuwait y Qatar también contribuyen significativamente, impulsados por un alto gasto per cápita en salud y una fuerte participación del sector privado. Los formatos de farmacias organizadas dominan en el CCG, apoyados por infraestructura digital y preferencia del consumidor por servicios de marca.
La región del Levante representa alrededor del 21% del Mercado de Farmacias Minoristas de Medio Oriente, con contribuciones clave de Jordania y Líbano. Jordania se beneficia de una sólida base de fabricación farmacéutica y turismo médico. Líbano, a pesar de los desafíos económicos, mantiene ventas constantes de recetas apoyadas por proveedores de salud privados. Las farmacias independientes son más prevalentes en esta región en comparación con los países del CCG. Los desafíos de la cadena de suministro y las fluctuaciones de divisas afectan las operaciones de las farmacias, pero las inversiones continuas de donantes y del sector privado ayudan a mantener el acceso en zonas urbanas. El crecimiento sigue siendo moderado pero constante debido a la demanda de medicamentos esenciales y para el cuidado de enfermedades crónicas.
El resto de Medio Oriente, incluidos Irak, Irán, Siria y Yemen, posee aproximadamente el 17% de la cuota de mercado. El Mercado de Farmacias Minoristas de Medio Oriente en estos países está moldeado por necesidades humanitarias, acceso fragmentado a la atención médica y esfuerzos de reconstrucción. Los centros urbanos en Irak e Irán apoyan la creciente demanda de genéricos y medicamentos OTC. Las limitaciones de la cadena de suministro y los marcos regulatorios desiguales restringen la expansión minorista. Las ONG internacionales y los programas de salud impulsados por ayuda juegan un papel clave en la accesibilidad de las farmacias. El potencial a largo plazo sigue vinculado a la estabilidad política y la recuperación de la infraestructura.
Análisis de Jugadores Clave
- Pure Health
- Malaffi
- Seha
- Vezeeta
- Altibbi
Análisis Competitivo
El mercado de farmacias minoristas en Oriente Medio es altamente competitivo, liderado por una combinación de cadenas regionales, operadores nacionales y marcas internacionales. Grandes jugadores como Al Nahdi Medical, Aster Pharmacy y Boots poseen una significativa cuota de mercado en áreas urbanas. Estas empresas invierten en plataformas digitales, automatización de la cadena de suministro y programas de lealtad para retener clientes. La franquicia y adquisiciones estratégicas apoyan la expansión geográfica en los mercados del CCG. Los jugadores nacionales, incluidos Tadawi, Al-Dawaa y Al Mutawa Pharmacies, aprovechan el conocimiento local y la agilidad regulatoria para competir con marcas globales. Los nuevos participantes se centran en modelos de e-farmacia, dirigidos a consumidores conocedores de la tecnología y pacientes con cuidados crónicos. La competencia en precios, servicios agrupados y modelos de suscripción se están convirtiendo en diferenciadores clave. El mercado de farmacias minoristas en Oriente Medio también ve una creciente competencia en ofertas de bienestar, nutrición y diagnósticos. Las empresas se están integrando con plataformas de telemedicina y redes de seguros para obtener ingresos recurrentes. Las fusiones y asociaciones con proveedores de atención médica, empresas de logística y startups están configurando una nueva dinámica competitiva.
Desarrollos Recientes
- En diciembre de 2025, la firma saudí de atención médica y farmacéutica Arabian Oasis buscó colaboraciones estratégicas con empresas farmacéuticas indias para facilitar una entrada más rápida en el mercado saudí. Aprovechando su presencia nacional en cadenas de farmacias minoristas y un almacén completamente integrado que cumple con los estándares de la FDA saudí.
- En agosto de 2025, Walgreens Boots Alliance introdujo una plataforma híbrida de farmacia minorista y digital en el Medio Oriente para fortalecer el compromiso del consumidor. Este lanzamiento se alinea con la tendencia regional de las farmacias que evolucionan hacia centros de atención médica integrados que combinan tiendas físicas con sólidas capacidades de entrega a domicilio y asesoramiento digital.
- En julio de 2025, Sanofi amplió su asociación con los fabricantes de medicamentos saudíes Arabio y Lifera para localizar la producción de siete vacunas incluidas en el calendario de inmunización obligatorio de Arabia Saudita. Esta asociación utiliza a Lifera como fabricante por contrato y a Arabio para la distribución regional, apoyando el objetivo de la Visión 2030 de Arabia Saudita de un ecosistema de atención médica más autosuficiente y mejorando el acceso directo de Sanofi al mercado del sector de farmacias minoristas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Canal de Distribución, Tipo de Consumidor, Área Terapéutica, Tipo de Empresa, Perfil de Riesgo de Adherencia y Etapa del Viaje del Medicamento. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Las cadenas de farmacias organizadas expandirán su presencia a través de franquicias, inversiones tecnológicas y asociaciones transfronterizas.
- El crecimiento de las e-farmacias se acelerará, impulsado por usuarios que priorizan el móvil y pacientes de atención crónica que demandan conveniencia.
- La venta minorista de bienestar y cuidado preventivo ganará importancia, especialmente en conglomerados urbanos de altos ingresos.
- La inteligencia artificial y el análisis guiarán el inventario, el perfilado de clientes y el monitoreo de adherencia en las principales cadenas.
- La integración con plataformas de telemedicina y seguros creará modelos de servicio de medicación de circuito cerrado.
- La fabricación farmacéutica local se fortalecerá, reduciendo la dependencia de importaciones y retrasos en el suministro.
- Los gobiernos aumentarán la supervisión regulatoria para el control de calidad, la seguridad de los datos y el seguimiento de recetas.
- Los medicamentos especializados y biosimilares ingresarán a los canales minoristas, requiriendo capacitación adicional para farmacéuticos y soporte de cadena de frío.
- Las estrategias de canal urbano-rural evolucionarán, con ofertas adaptadas para áreas de bajo acceso a través de unidades móviles y pedidos digitales.
- Los actores transfronterizos apuntarán al mercado de farmacias minoristas del Medio Oriente a través de empresas conjuntas estratégicas y modelos digitales primero.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de farmacias minoristas en Oriente Medio y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de farmacias minoristas en Oriente Medio entre 2024 y 2032?
¿Qué segmento del mercado de farmacias minoristas en Oriente Medio tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de farmacias minoristas en Oriente Medio?
¿Quiénes son las empresas líderes en el mercado de farmacias minoristas en Oriente Medio?
¿Qué región tuvo la mayor participación en el mercado de farmacias minoristas de Oriente Medio en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Farmacias Minoristas de Oriente Medio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Farmacias Minoristas de Oriente Medio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 44,653.66 million → 2032: USD 82,626.59 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Farmacias Minoristas de Oriente Medio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Farmacias Minoristas de Oriente Medio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Farmacias Minoristas de Oriente Medio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Farmacias Minoristas de Oriente Medio Market Drivers
- 3.3 Mercado de Farmacias Minoristas de Oriente Medio Market Restraints & Challenges
- 3.4 Mercado de Farmacias Minoristas de Oriente Medio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Farmacias Minoristas de Oriente Medio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Farmacias Minoristas de Oriente Medio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Farmacias Minoristas de Oriente Medio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Farmacias Minoristas de Oriente Medio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Farmacias Minoristas de Oriente Medio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Farmacias Minoristas de Oriente Medio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Farmacias Minoristas de Oriente Medio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Farmacias Minoristas de Oriente Medio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Farmacias Minoristas de Oriente Medio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Farmacias Minoristas de Oriente Medio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Farmacias Minoristas de Oriente Medio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Farmacias Minoristas de Oriente Medio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Farmacias Minoristas de Oriente Medio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Farmacias Minoristas de Oriente Medio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Farmacias Minoristas de Oriente Medio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Farmacias Minoristas de Oriente Medio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Farmacias Minoristas de Oriente Medio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Farmacias Minoristas de Oriente Medio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Farmacias Minoristas de Oriente Medio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
