
Visión General del Mercado
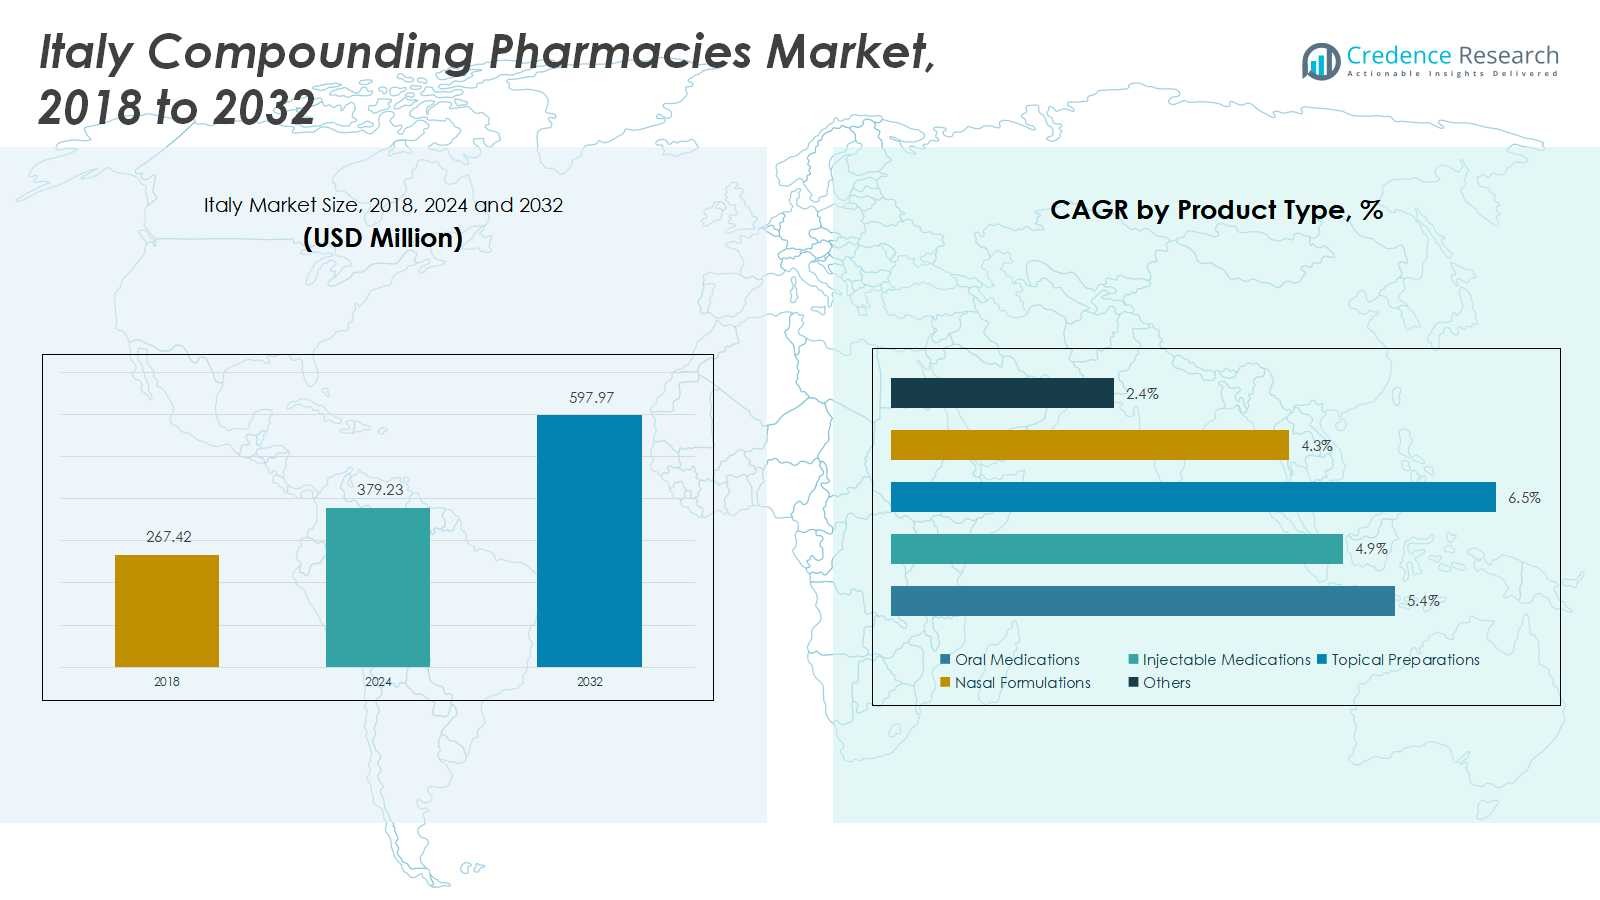
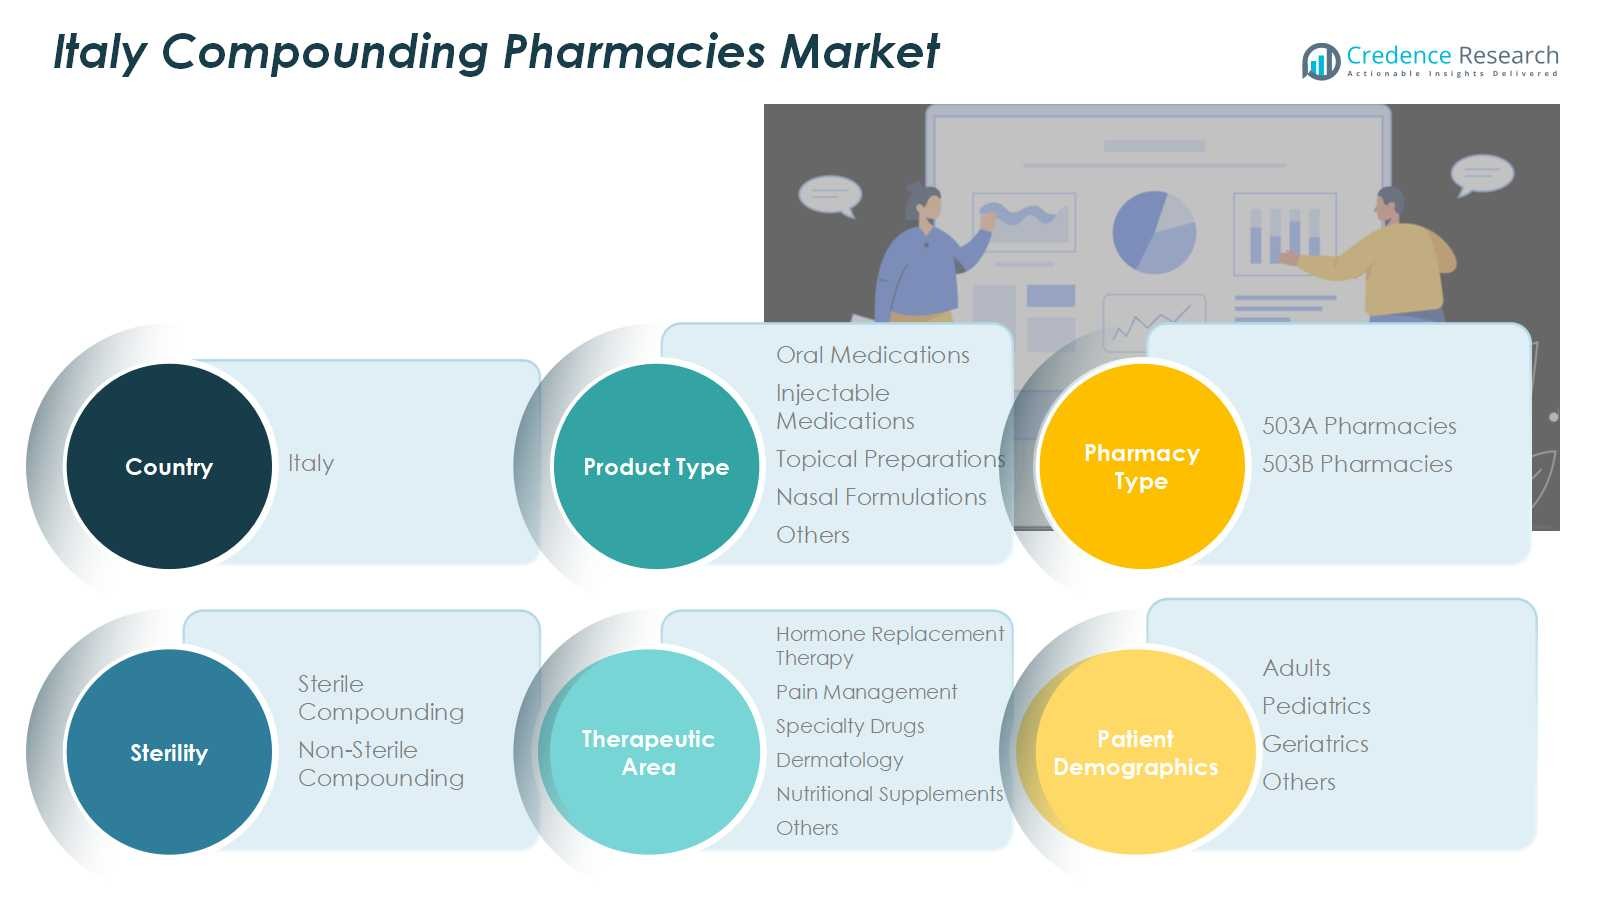
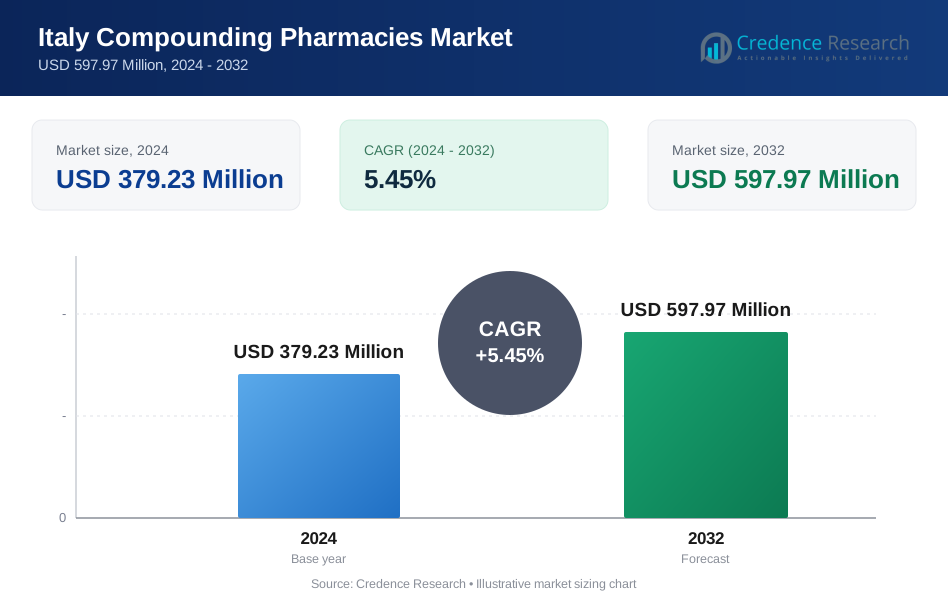
El tamaño del mercado de farmacias de compuestos en Italia se valoró en 267.42 millones de USD en 2018, creciendo a 379.23 millones de USD en 2024, y se anticipa que alcanzará los 597.97 millones de USD para 2032, con un CAGR del 5.45% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Farmacias de Compuestos en Italia 2024 | 379.23 millones de USD |
| Mercado de Farmacias de Compuestos en Italia, CAGR | 5.45% |
| Tamaño del Mercado de Farmacias de Compuestos en Italia 2032 | 597.97 millones de USD |
El mercado de farmacias de compuestos en Italia es altamente competitivo, liderado por actores clave como Fidia Farmaceutici S.p.A., Angelini Pharma, Italfarmaco S.p.A., Chiesi Farmaceutici S.p.A., y Zambon Group. Estas empresas se centran en la innovación en terapias personalizadas, la expansión de capacidades de compuestos estériles y no estériles, y asociaciones con clínicas especializadas y hospitales para mejorar la calidad del servicio. También están invirtiendo en tecnologías avanzadas de compuestos, sistemas de gestión de recetas digitales y estándares de formulación de alta calidad para mantener una fuerte presencia en el mercado. El norte de Italia emerge como la región líder en el mercado, comandando el 38% del total de la participación, impulsado por una infraestructura de salud robusta, una concentración de clínicas especializadas y una fuerte demanda de los pacientes por formulaciones personalizadas orales, inyectables y estériles. La combinación de actores de mercado establecidos y una región de alta demanda asegura un crecimiento sostenido y dinámicas competitivas en el mercado de farmacias de compuestos en Italia.
Perspectivas del Mercado
- El mercado de farmacias de compuestos en Italia se valoró en 379.23 millones de USD en 2024 y se proyecta que alcanzará los 597.97 millones de USD para 2032, creciendo a un CAGR del 5.45% durante el período de pronóstico. El norte de Italia lidera el mercado regional con un 38% de participación, seguido por el centro de Italia con un 27%, el sur de Italia con un 20%, y las islas de Sicilia y Cerdeña con un 15%.
- La creciente demanda de medicamentos personalizados y terapias a medida está impulsando el crecimiento del mercado, particularmente en formulaciones orales e inyectables para condiciones crónicas y relacionadas con hormonas.
- El mercado está presenciando tendencias como un enfoque creciente en biológicos, medicamentos especializados y la adopción de tecnologías avanzadas de compuestos para mejorar la precisión y la seguridad.
- El análisis competitivo indica una fuerte presencia de actores clave, incluidos Fidia Farmaceutici S.p.A., Angelini Pharma, Italfarmaco S.p.A., Chiesi Farmaceutici S.p.A., y Zambon Group, con inversiones en asociaciones y tecnología que impulsan el dominio del mercado.
- Los requisitos de cumplimiento normativo y los altos costos operativos siguen siendo restricciones importantes, impactando a las farmacias más pequeñas y limitando la expansión a gran escala.
Análisis de Segmentación del Mercado:
Por Tipo de Producto:
Los medicamentos orales dominan el mercado de farmacias de compuestos en Italia, representando el 42% de la participación del segmento. El crecimiento está impulsado por la creciente preferencia de los pacientes por terapias orales personalizadas, especialmente para condiciones crónicas como enfermedades cardiovasculares y diabetes. Los medicamentos inyectables también tienen una participación significativa, impulsada por la creciente demanda de biológicos y terapias hormonales. Las preparaciones tópicas y las formulaciones nasales están ganando terreno debido a la mayor adherencia del paciente y la entrega de terapias dirigidas. En general, las innovaciones en la tecnología de formulación y la capacidad de personalizar las dosis continúan impulsando los subsegmentos de medicamentos orales e inyectables hacia adelante.
- Por ejemplo, las capacidades de producción de aerosoles nasales de Grünenthal apoyan a clientes farmacéuticos a nivel mundial con sistemas de entrega innovadores diseñados para enfermedades que afectan el sistema respiratorio y el sistema nervioso central.
Por Tipo de Farmacia:
Las farmacias 503A son el subsegmento dominante, capturando alrededor del 65% de la participación del tipo de farmacia en Italia. Estas farmacias sirven principalmente recetas locales con formulaciones personalizadas, beneficiándose de la flexibilidad regulatoria que permite la preparación de medicamentos a medida. El crecimiento de las farmacias 503B, que poseen la participación restante, está respaldado por la creciente demanda comercial de medicamentos compuestos estériles, particularmente en hospitales y clínicas especializadas. Los principales impulsores para ambos subsegmentos incluyen el aumento de la conciencia sobre la medicina personalizada, la expansión de los servicios ambulatorios y los avances en tecnología de compuestos, que permiten a las farmacias satisfacer eficientemente los requisitos terapéuticos específicos de los pacientes.
- Por ejemplo, las instalaciones 503B desempeñaron un papel crítico durante la pandemia de COVID-19 al aumentar la producción de soluciones salinas estériles y agentes de quimioterapia para mantener las cadenas de suministro de atención médica.
Por Esterilidad:
La composición estéril tiene la mayor participación con aproximadamente el 58% del segmento de esterilidad en Italia. Este dominio está impulsado por la creciente demanda de medicamentos inyectables, soluciones oftálmicas y terapias intravenosas, particularmente en hospitales y clínicas especializadas. La composición no estéril, aunque más pequeña, está creciendo de manera constante debido al aumento en el uso de cremas tópicas, líquidos orales y suplementos nutricionales. Los principales impulsores de la composición estéril incluyen estándares de seguridad estrictos, la creciente prevalencia de enfermedades crónicas que requieren terapias inyectables y los avances en técnicas asépticas, que colectivamente aseguran la seguridad y eficacia del paciente en áreas terapéuticas de alta demanda.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Medicina Personalizada
El creciente énfasis en la medicina personalizada es un impulsor importante en el mercado de farmacias de compuestos en Italia. Los pacientes buscan cada vez más terapias a medida que aborden condiciones de salud específicas, perfiles genéticos y requisitos de dosificación. Esta tendencia es particularmente prominente en enfermedades crónicas, terapia de reemplazo hormonal y manejo del dolor, donde los tratamientos estandarizados a menudo no satisfacen las necesidades individuales. Las farmacias de compuestos están en una posición única para proporcionar formulaciones personalizadas, mejorando la adherencia del paciente y la eficacia del tratamiento. El aumento de la conciencia sobre las terapias personalizadas entre los proveedores de atención médica y los pacientes acelera aún más el crecimiento del mercado.
- Por ejemplo, Roseway Labs, una farmacia de compuestos con sede en el Reino Unido que trabaja con médicos privados, se especializa en terapia de reemplazo hormonal bioidéntica personalizada (BHRT) y otras formulaciones personalizadas, destacando la demanda de medicina de precisión en la terapia hormonal.
Expansión de Clínicas Ambulatorias y Especializadas
La expansión de clínicas ambulatorias y especializadas en toda Italia impulsa significativamente el crecimiento del mercado. Estas instalaciones requieren un suministro constante de medicamentos compuestos, particularmente preparaciones inyectables y estériles, para apoyar terapias dirigidas y protocolos de tratamiento avanzados. El aumento del flujo de pacientes y las demandas terapéuticas complejas fomentan la colaboración con farmacias de compuestos locales y 503B. Además, los servicios ambulatorios enfocados en dermatología, manejo del dolor y terapias hormonales están generando una demanda constante. Este crecimiento se ve reforzado por mejoras en la infraestructura de salud y un enfoque en la atención centrada en el paciente.
Avances Tecnológicos en Procesos de Composición
Las innovaciones en tecnologías de composición, incluidos los sistemas de mezcla automatizados, el procesamiento aséptico y la formulación de dosis precisas, son factores clave de crecimiento. Estos avances mejoran la precisión, la seguridad y la eficiencia, permitiendo a las farmacias cumplir con los estándares regulatorios mientras manejan formulaciones complejas. La adopción tecnológica reduce los errores de preparación, mejora la esterilidad y permite una producción escalable para medicamentos de alta demanda. Además, las herramientas digitales para la gestión de recetas y el seguimiento de formulaciones agilizan las operaciones. Colectivamente, estas mejoras tecnológicas aumentan la confianza en el mercado, expanden las capacidades de servicio e impulsan una mayor adopción de medicamentos compuestos.
- Por ejemplo, la Solución del Sistema de Composición de CurifyLabs, que integra robótica avanzada e impresión 3D para formulaciones personalizadas no estériles como trociscos y películas orodispersables, asegurando una dosificación precisa y un monitoreo del proceso en tiempo real conforme a los estándares USP.
Tendencias y Oportunidades Clave
Aumento de la Composición de Biológicos y Medicamentos Especializados
Las farmacias de compuestos en Italia se están enfocando cada vez más en biológicos y medicamentos especializados para atender necesidades de tratamiento complejas. La creciente prevalencia de enfermedades crónicas y raras ha creado demanda de formulaciones inyectables y estériles más allá de las terapias convencionales. Las farmacias de compuestos están aprovechando formulaciones avanzadas para personalizar las dosis biológicas y crear soluciones específicas para cada paciente, mejorando los resultados terapéuticos. Esta tendencia también abre oportunidades para colaboraciones con hospitales y clínicas especializadas que buscan cadenas de suministro de medicamentos personalizadas y confiables, posicionando a las farmacias de compuestos como socios estratégicos en la entrega innovadora de atención médica.
- Por ejemplo, Fagron NV ha integrado unidades de dispensación robótica para mejorar la precisión de las dosis y reducir los riesgos de contaminación, mejorando los resultados terapéuticos a través de la automatización avanzada.
Oportunidades en el Cuidado Geriátrico y Pediátrico
Dirigirse a geriátricos y pediátricos presenta una oportunidad significativa para las farmacias de compuestos en Italia. Los adultos mayores y los niños a menudo requieren formas y concentraciones de dosis únicas que no están disponibles comercialmente, creando demanda de líquidos orales personalizados, cremas tópicas y terapias inyectables. Las farmacias que brindan estas soluciones mejoran la adherencia y seguridad del paciente, fomentando la confianza entre los proveedores de atención médica y los cuidadores. Con la población envejecida de Italia y la creciente conciencia sobre el cuidado pediátrico, las farmacias de compuestos pueden expandir servicios, desarrollar formulaciones especializadas y fortalecer la penetración en el mercado en estos segmentos demográficos de alta demanda.
- Por ejemplo, Acef S.p.A., una empresa farmacéutica con sede en Italia, se especializa en la formulación galénica y ofrece suspensiones orales pediátricas personalizadas y formulaciones tópicas para adultos para satisfacer las necesidades únicas de los pacientes, permitiendo una mejor precisión en la dosificación para niños y pacientes ancianos.
Desafíos Clave
Complejidad del Cumplimiento Normativo
Navegar por marcos regulatorios complejos representa un desafío para las farmacias de formulación magistral en Italia. Cumplir con estrictas directrices para la preparación estéril, etiquetado y aseguramiento de la calidad requiere una inversión significativa en capacitación, tecnología y validación de procesos. El incumplimiento puede resultar en restricciones operativas, sanciones o daño a la reputación. Las farmacias más pequeñas enfrentan dificultades para escalar operaciones mientras mantienen la adherencia regulatoria. Estas complejidades regulatorias requieren un monitoreo continuo de las políticas cambiantes e inversiones en sistemas de gestión de calidad, lo que puede impactar la eficiencia operativa y el crecimiento general del mercado.
Altos Costos Operativos y Limitaciones de Recursos
Los altos costos operativos y el acceso limitado a recursos especializados desafían el crecimiento del mercado en Italia. Las farmacias de formulación magistral deben invertir en equipos avanzados, instalaciones asépticas y personal calificado para cumplir con los estándares de seguridad y calidad, lo que aumenta los gastos. Además, la obtención de ingredientes farmacéuticos activos (APIs) de alta calidad y el mantenimiento de inventario para diversas formulaciones añaden complejidad operativa. Estas presiones de costos pueden limitar la expansión, particularmente para las farmacias más pequeñas, e impactar en los precios competitivos. La gestión eficiente de recursos y las asociaciones estratégicas son cruciales para mitigar estas limitaciones y sostener el crecimiento del mercado.
Análisis Regional
Norte de Italia
El norte de Italia ocupa una posición dominante en el mercado de farmacias de formulación magistral del país, representando el 38% del total de la participación. La región se beneficia de una sólida infraestructura sanitaria, una mayor concentración de clínicas especializadas y una demanda significativa de pacientes por terapias personalizadas. Ciudades como Milán, Turín y Bolonia son centros de servicios ambulatorios e instalaciones médicas avanzadas, apoyando el crecimiento en formulaciones orales, inyectables y estériles. La presencia de farmacias establecidas 503A y 503B, junto con la creciente adopción de tecnologías avanzadas de formulación, impulsa aún más el mercado en el norte de Italia, asegurando una expansión continua en múltiples áreas terapéuticas.
Centro de Italia
El centro de Italia contribuye con el 27% de la participación del mercado de farmacias de formulación magistral del país, impulsado por la creciente demanda en centros urbanos como Roma, Florencia y Perugia. El enfoque de la región en clínicas especializadas, centros de dermatología y atención ambulatoria mejora la adopción de formulaciones inyectables y tópicas. El centro de Italia también observa un aumento en la conciencia de los pacientes sobre medicamentos personalizados, impulsando la demanda de terapias de reemplazo hormonal y soluciones para el manejo del dolor. Las inversiones en instalaciones modernas de formulación y las asociaciones entre farmacias locales e instituciones de salud apoyan tanto la formulación estéril como la no estéril, consolidando la posición del centro de Italia como una región clave de crecimiento en el mercado nacional.
Sur de Italia
El sur de Italia posee el 20% de la cuota de mercado de farmacias de compuestos en Italia, respaldado por la creciente demanda de pacientes en ciudades como Nápoles, Bari y Palermo. El crecimiento es impulsado por una mayor conciencia sobre la medicina personalizada, la expansión de los servicios ambulatorios y el desarrollo gradual de clínicas especializadas. Los medicamentos orales y las formulaciones de compuestos no estériles ven una fuerte adopción, particularmente para el manejo de enfermedades crónicas. A pesar de los desafíos en infraestructura en comparación con las regiones del norte y centro, el mercado del sur de Italia se está expandiendo debido a iniciativas de salud regionales, asociaciones con cadenas de farmacias más grandes y la modernización gradual de las prácticas de compuestos, contribuyendo al crecimiento constante del mercado.
Islas (Sicilia y Cerdeña)
Las islas de Sicilia y Cerdeña representan el 15% de la cuota de mercado de farmacias de compuestos en Italia. El crecimiento del mercado en estas regiones es impulsado por la creciente demanda de pacientes por terapias especializadas, incluyendo medicamentos inyectables y preparaciones tópicas, particularmente en centros urbanos como Palermo, Cagliari y Catania. Las farmacias locales están mejorando sus carteras de servicios para satisfacer necesidades demográficas específicas, incluidas formulaciones pediátricas y geriátricas. Aunque existen desafíos logísticos, la creciente adopción de tecnologías de compuestos y las asociaciones con farmacias del continente facilitan un suministro y calidad consistentes. Estos factores fortalecen colectivamente la contribución de Sicilia y Cerdeña al mercado nacional de farmacias de compuestos.
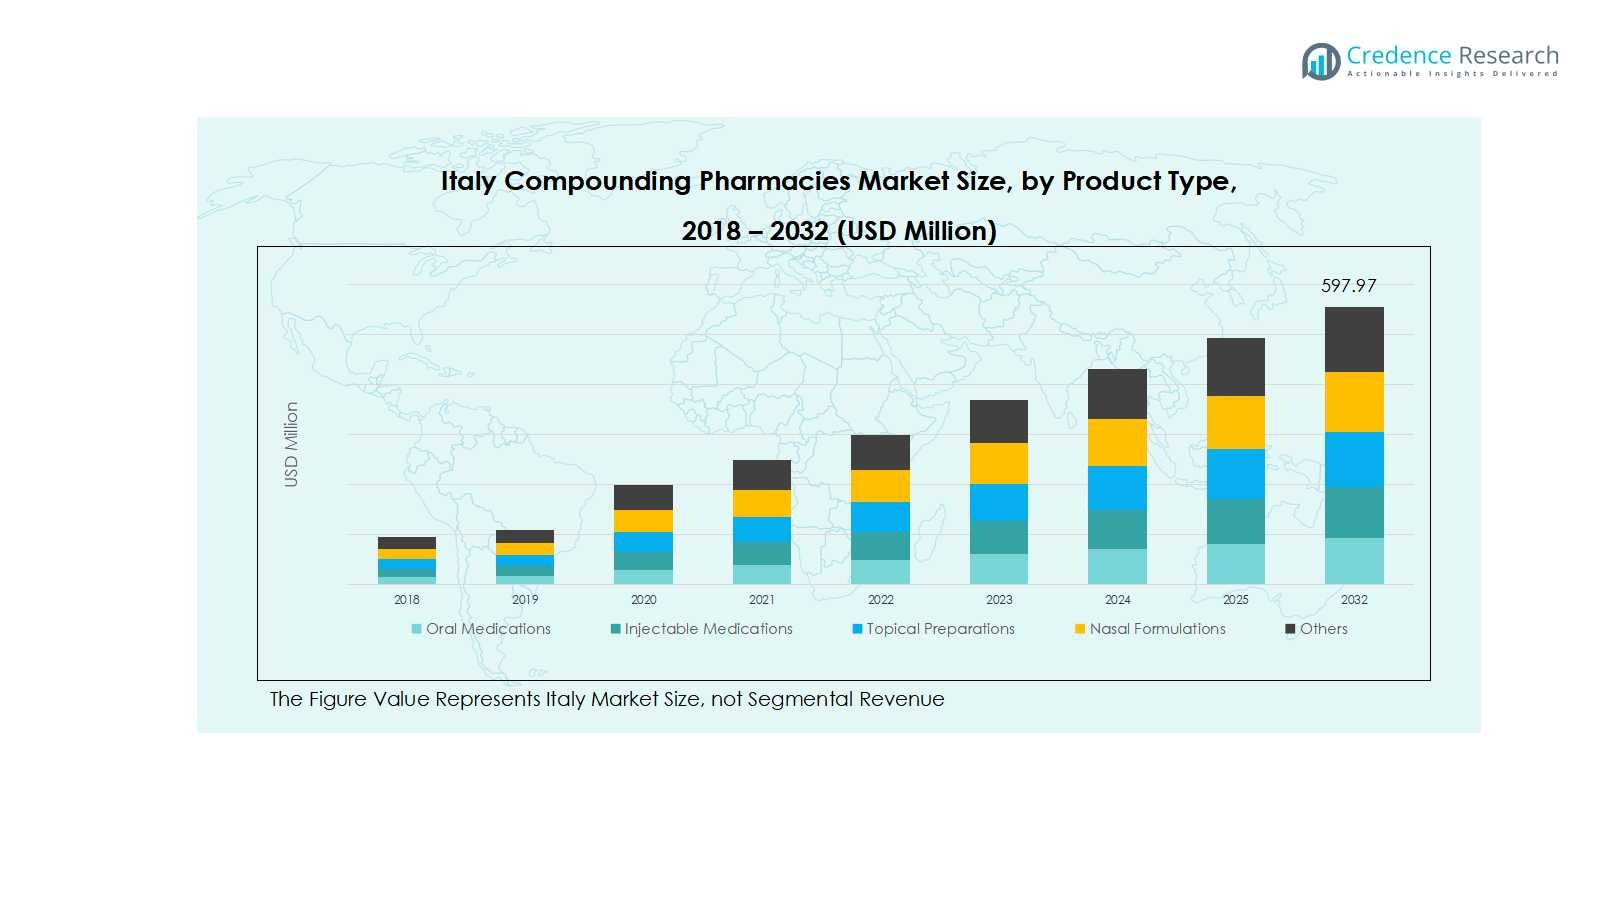
Segmentaciones del Mercado:
Por Tipo de Producto
- Medicamentos Orales
- Medicamentos Inyectables
- Preparaciones Tópicas
- Formulaciones Nasales
- Otros
Por Tipo de Farmacia
- Farmacias 503A
- Farmacias 503B
Por Esterilidad
- Compuestos Estériles
- Compuestos No Estériles
Por Área Terapéutica
- Terapia de Reemplazo Hormonal
- Manejo del Dolor
- Medicamentos Especializados
- Dermatología
- Suplementos Nutricionales
- Otros
Por Demografía del Paciente
- Adultos
- Pediatría
- Geriatría
- Otros
Por Región
- Norte de Italia
- Sur de Italia
- Centro de Italia
- Islas de Italia
Panorama Competitivo
El panorama competitivo en el mercado de farmacias de compuestos en Italia incluye actores clave como Fidia Farmaceutici S.p.A., Angelini Pharma, Italfarmaco S.p.A., Chiesi Farmaceutici S.p.A., y Zambon Group. El mercado se caracteriza por una intensa competencia entre jugadores nacionales y regionales establecidos, enfocándose en la innovación de productos, soluciones de terapia personalizada y expansión de capacidades de compuestos estériles y no estériles. Las empresas están invirtiendo cada vez más en tecnologías avanzadas de compuestos, sistemas de gestión de recetas digitales y colaboraciones con clínicas especializadas y hospitales para mejorar la calidad del servicio y la eficiencia operativa. Iniciativas estratégicas como fusiones, adquisiciones y asociaciones permiten a los actores fortalecer su presencia geográfica y diversificar carteras de productos. Además, el énfasis en el cumplimiento regulatorio, formulaciones de alta calidad y soluciones centradas en el paciente ayuda a las empresas a diferenciarse, impulsando un crecimiento sostenido en un mercado que continúa evolucionando con la creciente demanda de medicamentos personalizados y servicios terapéuticos especializados.
Análisis de Jugadores Clave
- Fidia Farmaceutici S.p.A.
- Angelini Pharma
- Italfarmaco S.p.A.
- Chiesi Farmaceutici S.p.A.
- Zambon Group
- IBSA Institute Biochimique SA
- Sigma Tau
- Molmed S.p.A
- Kedrion Biopharma
Desarrollos Recientes
- En julio de 2025, SOMAÍ, un operador multinacional verticalmente integrado líder con certificación EU-GMP, se asoció con Materia Medica Processing, la principal empresa farmacéutica de cannabis de Italia, para introducir sus medicamentos cannabinoides de grado farmacéutico, certificados por EU-GMP, a pacientes y profesionales de la salud italianos.
- En agosto de 2025, el Grupo FL de Tilray Medical formó una asociación estratégica con Molteni, una importante empresa farmacéutica especializada en terapias para el dolor y la dependencia de sustancias, para expandir el acceso a extractos de cannabis en toda Italia.
- En marzo de 2025, el Tribunal Administrativo Regional del Lacio emitió un fallo a favor de una empresa farmacéutica que distribuye medicamentos en Italia, anulando la decisión del Ministerio de Salud de modificar su publicidad propuesta.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo de Farmacia, Esterilidad, Área Terapéutica, Demografía de Pacientes y Región. Inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado crezca de manera constante debido a la creciente demanda de medicamentos personalizados.
- La adopción creciente de tecnologías avanzadas de formulación mejorará la precisión y eficiencia
- La expansión de clínicas especializadas y servicios ambulatorios impulsará una demanda constante de medicamentos compuestos.
- El crecimiento en tratamientos de terapia de reemplazo hormonal y manejo del dolor apoyará la expansión del mercado.
- La formulación estéril continuará dominando debido a la mayor demanda de terapias inyectables e intravenosas.
- Las formulaciones orales y tópicas verán un uso creciente para condiciones crónicas y dermatológicas.
- El envejecimiento de la población y las necesidades de atención pediátrica crearán nuevas oportunidades para medicamentos personalizados.
- Las colaboraciones estratégicas entre farmacias y proveedores de salud fortalecerán la presencia en el mercado.
- El cumplimiento regulatorio y los estándares de calidad fomentarán la inversión en instalaciones avanzadas.
- Los actores del mercado se centrarán en la innovación y soluciones centradas en el paciente para mantenerse competitivos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de farmacias de compuestos en Italia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de farmacias de compuestos en Italia entre 2025 y 2032?
¿Qué segmento del mercado de farmacias de compuestos en Italia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de farmacias de formulación en Italia?
¿Quiénes son las empresas líderes en el mercado de farmacias de preparación en Italia?
¿Qué región comandó la mayor parte del mercado de farmacias de compuestos en Italia en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Farmacias de Preparación Magistral en Italia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Farmacias de Preparación Magistral en Italia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 379.23 Million → 2032: USD 597.97 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Farmacias de Preparación Magistral en Italia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Farmacias de Preparación Magistral en Italia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Farmacias de Preparación Magistral en Italia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Farmacias de Preparación Magistral en Italia Market Drivers
- 3.3 Mercado de Farmacias de Preparación Magistral en Italia Market Restraints & Challenges
- 3.4 Mercado de Farmacias de Preparación Magistral en Italia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Farmacias de Preparación Magistral en Italia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Farmacias de Preparación Magistral en Italia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Farmacias de Preparación Magistral en Italia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Farmacias de Preparación Magistral en Italia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Farmacias de Preparación Magistral en Italia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Farmacias de Preparación Magistral en Italia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Farmacias de Preparación Magistral en Italia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Farmacias de Preparación Magistral en Italia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Farmacias de Preparación Magistral en Italia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Farmacias de Preparación Magistral en Italia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Farmacias de Preparación Magistral en Italia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Farmacias de Preparación Magistral en Italia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Farmacias de Preparación Magistral en Italia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Farmacias de Preparación Magistral en Italia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Farmacias de Preparación Magistral en Italia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Farmacias de Preparación Magistral en Italia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Farmacias de Preparación Magistral en Italia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Farmacias de Preparación Magistral en Italia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Farmacias de Preparación Magistral en Italia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
