
Visión General del Mercado
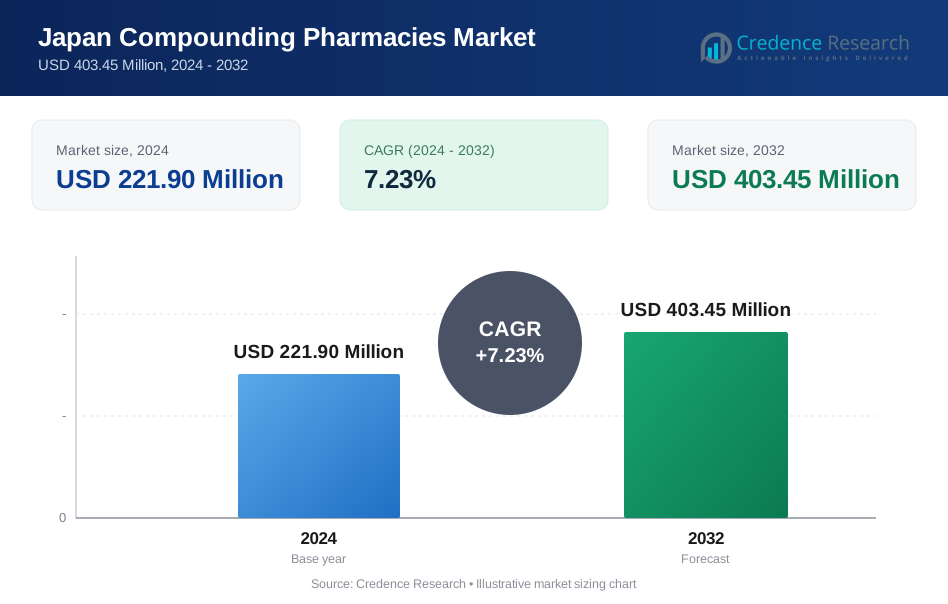
El tamaño del mercado de farmacias de compuestos en Japón se valoró en USD 142.60 millones en 2018 y aumentó a USD 221.90 millones en 2024. Se anticipa que el mercado alcanzará los USD 403.45 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 7.23% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Farmacias de Compuestos en Japón 2024 | USD 221.90 Millones |
| Mercado de Farmacias de Compuestos en Japón, CAGR | 7.23% |
| Tamaño del Mercado de Farmacias de Compuestos en Japón 2032 | USD 403.45 Millones |
El mercado de farmacias de compuestos en Japón está liderado por actores clave como Nichi-Iko Pharmaceutical Co. Ltd., Towa Pharmaceutical Co., Ltd., Sato Pharmaceutical Co., Ltd., Takeda Pharmaceutical Company Limited, Chugai Pharmaceutical Co., Ltd., y Daiichi Sankyo Company, Limited. Estas empresas se centran en expandir su presencia a través de la diversificación del portafolio de productos, avances tecnológicos en la composición estéril y no estéril, y colaboraciones estratégicas con hospitales y clínicas. El mercado enfatiza las terapias centradas en el paciente, incluidas las formulaciones para pediatría, geriatría y cuidado crónico, que impulsan la dinámica competitiva. Entre las regiones, la región de Kanto emerge como líder, representando el 35% de la cuota de mercado, respaldada por una alta densidad de población, infraestructura sanitaria avanzada y la presencia de importantes clínicas especializadas. La inversión continua en medicamentos personalizados, junto con el cumplimiento regulatorio y la adopción de tecnologías de composición de precisión, posiciona a estos actores principales y a la región de Kanto a la vanguardia del panorama evolutivo de las farmacias de compuestos en Japón.
Perspectivas del Mercado
- El mercado de farmacias de compuestos en Japón se valoró en USD 221.90 millones en 2024 y se proyecta que alcance los USD 403.45 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 7.23%. El mercado está segmentado por tipo de producto, tipo de farmacia y esterilidad, con medicamentos orales representando un 38% de la participación y las farmacias 503A dominando con un 65%.
- La creciente demanda de medicina personalizada y formulaciones específicas para el paciente está impulsando el crecimiento del mercado, respaldada por la creciente prevalencia de enfermedades crónicas y raras en todo Japón.
- Las tendencias indican una creciente adopción de biológicos y terapias inyectables, junto con oportunidades en expansión en el cuidado pediátrico y geriátrico, aumentando la necesidad de formas de dosificación personalizadas.
- La dinámica competitiva está moldeada por actores líderes como Nichi-Iko Pharmaceutical, Towa Pharmaceutical y Sato Pharmaceutical, que se centran en la innovación, el cumplimiento regulatorio y la expansión de capacidades de composición estéril y no estéril.
- Regionalmente, Kanto lidera con un 35% de participación de mercado, seguido por Kansai con un 22%, Chubu con un 18%, Kyushu con un 12%, Tohoku con un 8% y Hokkaido con un 5%, reflejando una fuerte infraestructura sanitaria y concentración de clínicas especializadas.
Análisis de Segmentación del Mercado:
Por Tipo de Producto:
Los medicamentos orales dominan el segmento de tipo de producto, representando aproximadamente el 38% del mercado de farmacias de compuestos en Japón. Este subsegmento se beneficia de la creciente demanda de dosis personalizadas y formulaciones específicas para el paciente, particularmente para condiciones crónicas como enfermedades cardiovasculares y diabetes. Los medicamentos inyectables siguen de cerca con un 32% de participación, impulsados por la creciente necesidad de terapias dirigidas y biológicos que requieren compuestos de precisión. Las preparaciones tópicas, formulaciones nasales y otros contribuyen colectivamente alrededor del 30%, respaldados por el aumento de aplicaciones en dermatología, manejo del dolor y tratamientos respiratorios. La atención personalizada y la mejora en la adherencia del paciente continúan impulsando el crecimiento en todos los tipos de productos.
- Por ejemplo, en Japón, el loxoprofeno y el celecoxib se encuentran entre los analgésicos orales más frecuentemente recetados, a menudo adaptados a las necesidades del paciente, con una cuidadosa adherencia a los regímenes de dosificación aprobados para minimizar los efectos adversos.
Por Tipo de Farmacia:
Las farmacias 503A tienen una posición dominante en Japón, representando casi el 65% de la cuota de mercado. Estas farmacias de compuestos tradicionales atienden a recetas individuales y se benefician de marcos regulatorios simplificados, asegurando una formulación rápida para necesidades específicas del paciente. El crecimiento se ve impulsado además por el aumento de la conciencia sobre la medicina personalizada y la creciente prevalencia de enfermedades crónicas. Las farmacias 503B, aunque más pequeñas con un 35% de participación, están expandiéndose debido a su capacidad para proporcionar compuestos estériles a gran escala y suministrar a hospitales, clínicas e instalaciones de atención médica especializada, satisfaciendo la creciente demanda de medicamentos compuestos de alta calidad en entornos institucionales.
- Por ejemplo, las farmacias 503B, como las operadas por empresas como Wedgewood Pharmacy o PharMEDium, están expandiendo sus capacidades de compuestos estériles a gran escala, produciendo medicamentos a granel como fluidos infundidos o soluciones estériles de alto volumen para hospitales, satisfaciendo la creciente demanda de suministro institucional con adherencia a los estándares cGMP de la FDA.
Por Esterilidad:
El compuesto estéril emerge como el subsegmento líder con un 58% de participación en el mercado, impulsado por la alta demanda de formulaciones inyectables, oftálmicas e intravenosas que requieren estrictos estándares de seguridad y calidad. El crecimiento se ve respaldado por la creciente prevalencia de condiciones crónicas y críticas, incluyendo oncología y enfermedades raras, que requieren preparaciones estériles precisas. El compuesto no estéril, con un 42% de participación, atiende a formulaciones orales, tópicas y otras no inyectables, beneficiándose de la preferencia del paciente por formas de dosificación y sabores personalizados. El énfasis regulatorio continuo en la calidad y la seguridad del paciente impulsa la expansión en los servicios de compuestos estériles y no estériles.

Factores Clave de Crecimiento
Creciente Demanda de Medicina Personalizada
El creciente énfasis en la medicina personalizada es un importante impulsor de crecimiento en el mercado de farmacias de compuestos en Japón. Los pacientes buscan cada vez más formulaciones personalizadas adaptadas a perfiles de salud individuales, particularmente para condiciones crónicas, terapia de reemplazo hormonal y atención pediátrica o geriátrica. Las farmacias de compuestos proporcionan dosis precisas, sabores alternativos y métodos de administración especializados que mejoran la adherencia y los resultados del paciente. El cambio hacia la atención médica centrada en el paciente y la expansión de las terapias de precisión continúan impulsando la demanda de medicamentos individualizados, posicionando a las farmacias de compuestos como contribuyentes esenciales al panorama farmacéutico en evolución de Japón.
- Por ejemplo, Bushu Pharma es una organización veterana de fabricación por contrato (CMO) que ofrece servicios de fabricación farmacéutica personalizados, incluyendo el desarrollo y producción de formulaciones de medicamentos a medida.
Aumento de la Prevalencia de Enfermedades Crónicas y Raras
El aumento de la incidencia de enfermedades crónicas y raras impulsa el crecimiento del mercado en Japón. Condiciones como la diabetes, los trastornos cardiovasculares, el cáncer y las enfermedades autoinmunes requieren formulaciones de medicamentos especializadas que a menudo no están disponibles en productos comerciales estándar. Las farmacias de compuestos abordan estas necesidades insatisfechas produciendo dosis específicas para el paciente y combinaciones terapéuticas únicas. Los hospitales, clínicas y entornos de atención domiciliaria dependen cada vez más de estos medicamentos personalizados para mejorar la eficacia del tratamiento, reducir los efectos secundarios y apoyar terapias complejas, fortaleciendo el papel del mercado en la mejora de los resultados clínicos en diversas poblaciones de pacientes.
- Por ejemplo, Takeda Pharmaceutical recibió recientemente la aprobación para TAKHZYRO® (lanadelumab), un medicamento de inyección subcutánea para el angioedema hereditario, con el 41.7% de los pacientes en un estudio específico de Japón que no desarrollaron ataques durante el tratamiento.
Apoyo Regulatorio y Avances Tecnológicos
Las regulaciones de apoyo y las innovaciones tecnológicas contribuyen a la expansión del mercado. Japón ha establecido marcos que permiten prácticas de compuestos seguras y eficientes, particularmente para preparaciones estériles. La automatización avanzada, el equipo de compuestos de precisión y los sistemas de monitoreo de calidad mejoran la seguridad, reducen los errores y mejoran la eficiencia de la producción. Estos desarrollos permiten a las farmacias escalar operaciones mientras mantienen el cumplimiento, permitiendo una adopción más amplia de medicamentos compuestos en hospitales y clínicas especializadas. La inversión continua en investigación y desarrollo apoya aún más la innovación, asegurando la entrega de soluciones farmacéuticas de alta calidad y específicas para el paciente.
Tendencias y Oportunidades Clave
Tendencia hacia Biológicos y Terapias Inyectables
El mercado de farmacias de compuestos en Japón está presenciando una tendencia hacia biológicos y terapias inyectables. La creciente adopción de anticuerpos monoclonales, terapias hormonales y tratamientos inyectables dirigidos impulsa la demanda de capacidades de compuestos estériles. Esta tendencia refleja el cambio más amplio en el cuidado de la salud hacia terapias avanzadas que requieren manejo preciso y dosificación personalizada. Las farmacias de compuestos capaces de producir biológicos inyectables de alta calidad están ganando una ventaja competitiva, satisfaciendo los requisitos hospitalarios y clínicos mientras apoyan modelos de atención centrados en el paciente en los segmentos de oncología, endocrinología e inmunología.
- Por ejemplo, la inyección POTELIGEO® (mogamulizumab) de Kyowa Hakko Kirin es un anticuerpo monoclonal humanizado aprobado en Japón para tratar la leucemia-linfoma de células T adultas en recaída o refractaria, demostrando el papel de las terapias avanzadas de anticuerpos monoclonales en la composición.
Oportunidad en el Cuidado Geriátrico y Pediátrico
Las crecientes poblaciones geriátricas y pediátricas presentan una oportunidad significativa para las farmacias de compuestos en Japón. Los pacientes ancianos a menudo requieren dosis personalizadas y formulaciones alternativas para manejar múltiples condiciones crónicas, mientras que los pacientes pediátricos se benefician de medicamentos líquidos, con sabor o de fácil ingestión. El creciente enfoque en mejorar la adherencia, la seguridad y los resultados terapéuticos en estos grupos demográficos crea demanda de servicios de compuestos especializados. Las farmacias que innovan en formulaciones y sistemas de entrega apropiados para la edad pueden capturar cuota de mercado mientras abordan brechas críticas en las ofertas farmacéuticas convencionales.
- Por ejemplo, el Grupo Suzuken ha desarrollado farmacias comunitarias con salas de preparación de medicamentos estériles y farmacéuticos que realizan visitas domiciliarias y brindan orientación sobre medicamentos, abordando específicamente las necesidades complejas de medicación para pacientes ancianos que reciben atención en el hogar.
Desafíos Clave
Desafíos de Cumplimiento Regulatorio y Control de Calidad
El estricto cumplimiento regulatorio y el mantenimiento de altos estándares de calidad plantean desafíos en el mercado de farmacias de compuestos de Japón. La preparación estéril y las formulaciones personalizadas requieren un monitoreo, pruebas y documentación rigurosos para cumplir con las regulaciones de seguridad. El incumplimiento conlleva riesgos de retiros, sanciones y daños a la reputación, mientras que los procedimientos complejos aumentan los costos operativos. Equilibrar la eficiencia, la precisión y la adherencia a los estándares exige inversión en personal capacitado, equipos y capacitación, haciendo del cumplimiento regulatorio un obstáculo crítico que las empresas deben abordar continuamente para sostener el crecimiento y la confianza de los pacientes.
Conciencia y Adopción Limitadas entre los Pacientes
La conciencia y adopción limitadas de medicamentos compuestos entre ciertos grupos de pacientes restringen la expansión del mercado. Muchos pacientes y cuidadores siguen siendo desconocedores de los beneficios de las formulaciones personalizadas o perciben los medicamentos compuestos como menos accesibles en comparación con los productos comerciales estándar. Esta falta de conciencia puede ralentizar la adopción en entornos ambulatorios y de atención domiciliaria, a pesar de las ventajas clínicas. Las farmacias de compuestos deben invertir en educación, marketing y colaboración con proveedores de atención médica para aumentar la visibilidad, demostrar el valor terapéutico y fomentar una adopción más amplia de soluciones de medicación personalizadas en diversos grupos demográficos de pacientes.

Análisis Regional
Región de Kanto
La región de Kanto lidera el mercado de farmacias de compuestos de Japón con una cuota de mercado del 35%, impulsada por la alta densidad de población, la infraestructura avanzada de atención médica y la presencia de grandes hospitales y clínicas especializadas. La creciente demanda de medicamentos personalizados, particularmente en Tokio y Yokohama, impulsa el crecimiento en formulaciones orales, inyectables y tópicas. La región también se beneficia de un fuerte cumplimiento regulatorio y de instalaciones avanzadas de compuestos, lo que permite a las farmacias atender eficientemente a poblaciones de pacientes crónicos, geriátricos y pediátricos. Las inversiones continuas en compuestos estériles y no estériles, junto con una mayor conciencia sobre las terapias personalizadas, refuerzan la posición dominante de Kanto en el mercado.
Región de Kansai
La región de Kansai representa un 22% de la cuota del mercado de farmacias de compuestos de Japón. Centros urbanos como Osaka, Kioto y Kobe sirven como centros de innovación en atención médica y servicios farmacéuticos especializados. La creciente prevalencia de enfermedades crónicas y el aumento de la población geriátrica están impulsando la demanda de medicamentos orales e inyectables personalizados. La bien establecida red de farmacias 503A y 503B de Kansai facilita la distribución de formulaciones estériles y no estériles. La expansión de las colaboraciones hospitalarias y la adopción tecnológica en las prácticas de compuestos fortalecen aún más el mercado, haciendo de Kansai una región clave para terapias específicas para pacientes y operaciones farmacéuticas avanzadas.
Región de Chubu
Chubu tiene una participación de mercado del 18% en el mercado de farmacias de compuestos de Japón, beneficiándose de una mezcla equilibrada de instalaciones de salud urbanas y semiurbanas. La demanda de medicamentos personalizados, especialmente en Nagoya y ciudades circundantes, apoya el crecimiento en formulaciones orales, inyectables y tópicas. Las farmacias de Chubu se centran tanto en el cuidado de adultos como pediátrico, aprovechando los avances tecnológicos en la formulación de compuestos para garantizar precisión y seguridad. La expansión en servicios de compuestos estériles, junto con una mayor conciencia sobre las terapias personalizadas, contribuye al desarrollo constante del mercado en la región. La presencia de varias farmacias de compuestos de tamaño mediano fortalece el papel de Chubu como un contribuyente regional clave.
Región de Kyushu
La región de Kyushu contribuye con un 12% al mercado de farmacias de compuestos de Japón, respaldada por la creciente infraestructura de salud en ciudades como Fukuoka y Kumamoto. La creciente conciencia sobre los medicamentos personalizados entre pacientes crónicos y pediátricos impulsa la demanda de formulaciones tanto estériles como no estériles. Las farmacias locales están adoptando cada vez más tecnologías avanzadas de compuestos para mejorar la precisión y eficiencia en las terapias personalizadas. Las iniciativas estratégicas de la región, incluidas las colaboraciones con hospitales y clínicas, mejoran aún más el acceso a medicamentos especializados. El crecimiento de Kyushu se ve impulsado por el creciente enfoque de los pacientes en tratamientos personalizados y la expansión de farmacias de compuestos 503A y 503B.
Región de Tohoku
La región de Tohoku tiene una participación de mercado del 8% en el mercado de farmacias de compuestos de Japón, impulsada por la expansión de los servicios de salud en Sendai y ciudades circundantes. La región muestra una creciente adopción de medicamentos orales e inyectables personalizados para manejar condiciones crónicas y el cuidado geriátrico. Aunque más pequeña en escala que Kanto o Kansai, las farmacias de Tohoku están invirtiendo en capacidades de compuestos estériles para satisfacer las demandas de hospitales y clínicas especializadas. La creciente conciencia entre pacientes y proveedores de salud apoya una expansión gradual del mercado, con actores regionales centrados en la calidad, seguridad y accesibilidad de las terapias compuestas tanto para poblaciones adultas como pediátricas.
Región de Hokkaido
Hokkaido representa el 5% del mercado de farmacias de compuestos de Japón, con un crecimiento respaldado por centros urbanos como Sapporo y Asahikawa. La demanda de medicamentos específicos para pacientes, particularmente formulaciones orales y tópicas, impulsa la actividad del mercado. Las farmacias de la región se centran en mejorar el cumplimiento y los resultados terapéuticos para pacientes crónicos y pediátricos a través de formulaciones especializadas. A pesar de los desafíos geográficos, la adopción tecnológica y la colaboración con hospitales y clínicas permiten a las farmacias de compuestos de Hokkaido entregar medicamentos estériles y no estériles de manera eficiente. El aumento de la conciencia sobre los beneficios de las terapias personalizadas entre pacientes y cuidadores está impulsando gradualmente la penetración del mercado en esta región norteña.

Segmentaciones del Mercado:
Por Tipo de Producto
- Medicamentos Orales
- Medicamentos Inyectables
- Preparaciones Tópicas
- Formulaciones Nasales
- Otros
Por Tipo de Farmacia
- Farmacias 503A
- Farmacias 503B
Por Esterilidad
- Compuestos Estériles
- Compuestos No Estériles
Por Área Terapéutica
- Terapia de Reemplazo Hormonal
- Manejo del Dolor
- Medicamentos Especializados
- Dermatología
- Suplementos Nutricionales
- Otros
Por Demografía de Pacientes
- Adultos
- Pediatría
- Geriatría
- Otros
Por Región
- Kanto
- Kansai
- Chubu
- Kyushu
- Thoku
- Hokaido
Panorama Competitivo
El panorama competitivo del mercado de farmacias de compuestos en Japón incluye actores clave como Nichi-Iko Pharmaceutical Co. Ltd., Towa Pharmaceutical Co., Ltd., Sato Pharmaceutical Co., Ltd., Takeda Pharmaceutical Company Limited, Chugai Pharmaceutical Co., Ltd., y Daiichi Sankyo Company, Limited. Estas empresas se están enfocando en expandir su presencia a través de asociaciones estratégicas, avances tecnológicos y diversificación del portafolio de productos para abordar la creciente demanda de medicamentos personalizados. Los actores del mercado están invirtiendo en capacidades de compuestos estériles y no estériles, mejorando el control de calidad y adoptando la automatización para mejorar la eficiencia. Además, el énfasis en terapias centradas en el paciente, como formulaciones pediátricas, geriátricas y de cuidado crónico, está moldeando la competencia. Las farmacias regionales más pequeñas también están aprovechando segmentos de nicho y servicios especializados para ganar cuota de mercado. En general, la dinámica competitiva está impulsada por la innovación, el cumplimiento normativo y la capacidad de proporcionar soluciones a medida, posicionando a los líderes para un crecimiento sostenido en el mercado evolutivo de farmacias de compuestos en Japón.
Análisis de Jugadores Clave
- Nichi-Iko Pharmaceutical Co. Ltd.
- Towa Pharmaceutical Co., Ltd.
- Sato Pharmaceutical Co., Ltd.
- Takeda Pharmaceutical Company Limited
- Chugai Pharmaceutical Co., Ltd.
- Daiichi Sankyo Company, Limited
- Astellas Pharma Inc.
- Eisai Co., Ltd.
- Mochida Pharmaceutical Co., Ltd.
- Otsuka Pharmaceutical Co., Ltd.
Desarrollos Recientes
- En marzo de 2024, Medios AG adquirió Ceban Pharmaceuticals B.V., un líder holandés en servicios de formulación farmacéutica que opera en Bélgica y España. Esta adquisición fortaleció la plataforma de especialidades farmacéuticas de Medios y mejoró su posición en Alemania a través de oportunidades mejoradas de venta cruzada y eficiencias en la cadena de suministro.
- En noviembre de 2023, EQUASENS, en colaboración con ARZ Haan, adquirió Apotheken Datenverarbeitung GmbH & Co. KG (ADV) y estableció PHARMAGEST Germany. Este movimiento expandió sus ofertas de servicios digitales de farmacia e IT, apoyando las operaciones de formulación y dispensación en farmacias alemanas.
- En agosto de 2024, InterCure Ltd. extendió su asociación estratégica con Cookies a Alemania, permitiendo el cultivo, fabricación y distribución de productos de cannabis medicinal de la marca Cookies a través de "Cookies Corners" con licencia dentro de farmacias alemanas.
- En marzo de 2024, Medios AG adquirió Ceban Pharmaceuticals B.V., impulsando su plataforma de Especialidades Farmacéuticas y sus posiciones en los Países Bajos, Bélgica, España, además de aprovechar sinergias de venta cruzada y cadena de suministro en Alemania.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo de Farmacia, Esterilidad, Área Terapéutica, Demografía de Pacientes y Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de farmacias de compuestos en Japón se expanda de manera constante, impulsado por la creciente demanda de medicamentos personalizados.
- El crecimiento será impulsado por el aumento de la prevalencia de enfermedades crónicas y condiciones raras que requieren formulaciones específicas para el paciente.
- Es probable que los servicios de compuestos estériles experimenten una adopción significativa debido al aumento de terapias inyectables y biológicas.
- El cuidado pediátrico y geriátrico creará nuevas oportunidades para formas de dosificación personalizadas y métodos de administración alternativos.
- Los avances tecnológicos en automatización y compuestos de precisión mejorarán la eficiencia y la calidad del producto.
- El apoyo regulatorio y los procesos de cumplimiento simplificados fomentarán la expansión del mercado y la innovación.
- La colaboración entre hospitales, clínicas y farmacias fortalecerá las redes de distribución y el alcance del servicio.
- Se espera que aumente la concienciación entre pacientes y cuidadores sobre terapias personalizadas, lo que impulsará las tasas de adopción.
- El crecimiento en medicamentos especializados y terapias hormonales impulsará la demanda en áreas terapéuticas específicas.
- La expansión regional más allá de las principales áreas metropolitanas apoyará un desarrollo equilibrado del mercado en todo Japón.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de farmacias de compuestos en Japón y cuál se proyecta que sea su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de farmacias de compuestos en Japón entre 2025 y 2032?
¿Qué segmento del mercado de farmacias de compuestos en Japón tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de farmacias de compuestos en Japón?
¿Quiénes son las empresas líderes en el mercado de farmacias de compuestos en Japón?
¿Qué región comandó la mayor parte del mercado de farmacias de compuestos de Japón en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Farmacias de Composición en Japón Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Farmacias de Composición en Japón Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 221.90 Million → 2032: USD 403.45 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Farmacias de Composición en Japón Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Farmacias de Composición en Japón Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Farmacias de Composición en Japón Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Farmacias de Composición en Japón Market Drivers
- 3.3 Mercado de Farmacias de Composición en Japón Market Restraints & Challenges
- 3.4 Mercado de Farmacias de Composición en Japón Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Farmacias de Composición en Japón Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Farmacias de Composición en Japón Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Farmacias de Composición en Japón category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Farmacias de Composición en Japón Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Farmacias de Composición en Japón Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Farmacias de Composición en Japón market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Farmacias de Composición en Japón Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Farmacias de Composición en Japón Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Farmacias de Composición en Japón Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Farmacias de Composición en Japón (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Farmacias de Composición en Japón Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Farmacias de Composición en Japón Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Farmacias de Composición en Japón Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Farmacias de Composición en Japón Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Farmacias de Composición en Japón Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Farmacias de Composición en Japón Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Farmacias de Composición en Japón Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Farmacias de Composición en Japón Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Farmacias de Composición en Japón Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
