
Visión General del Mercado:
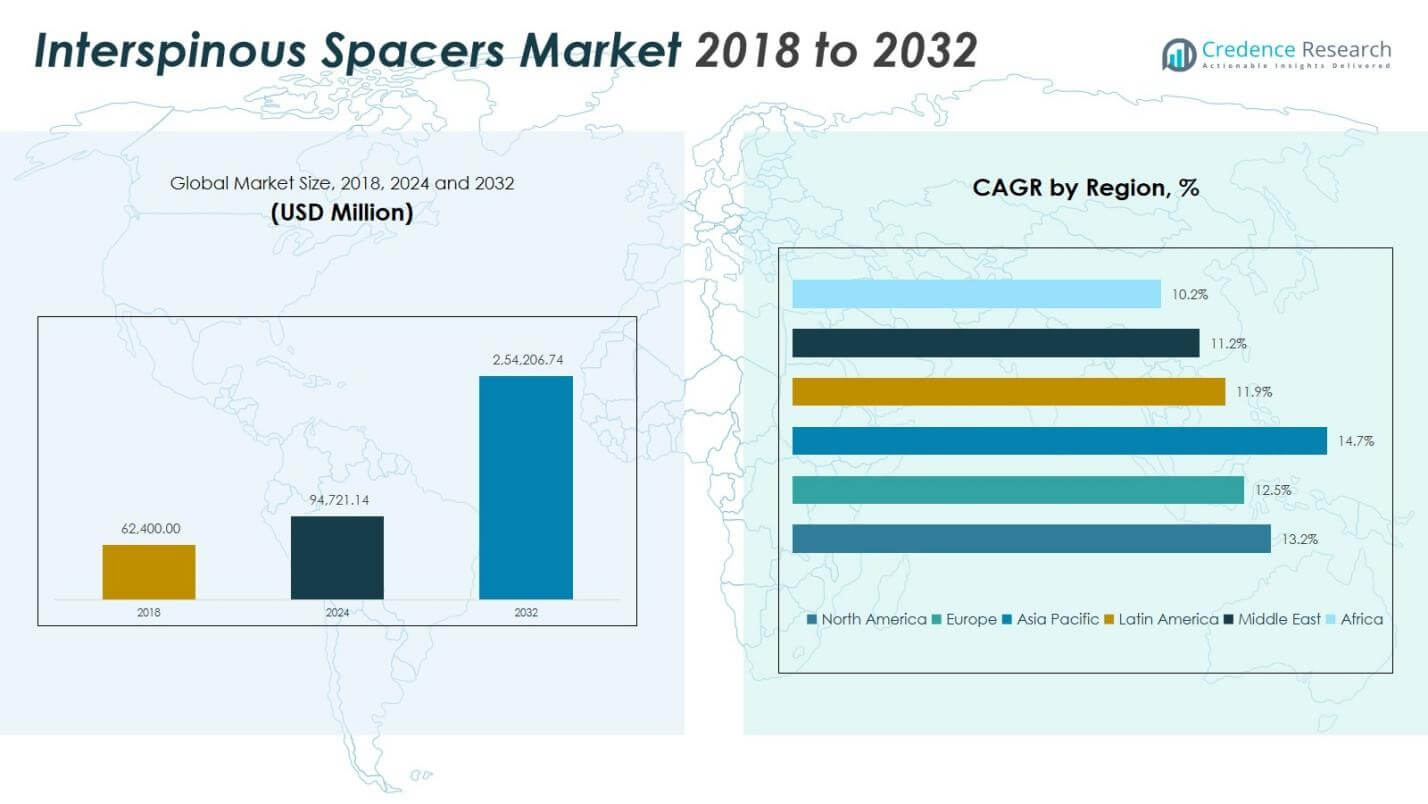
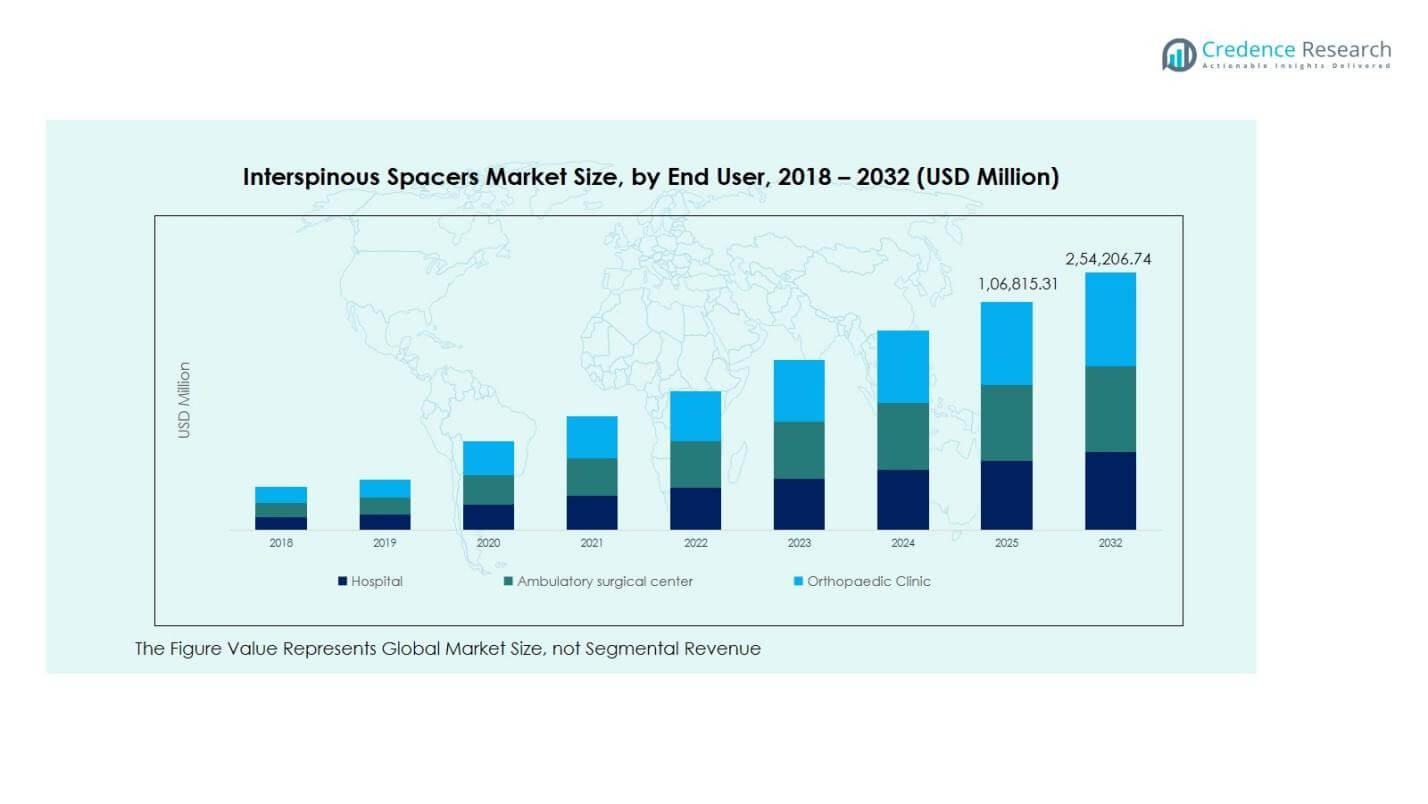
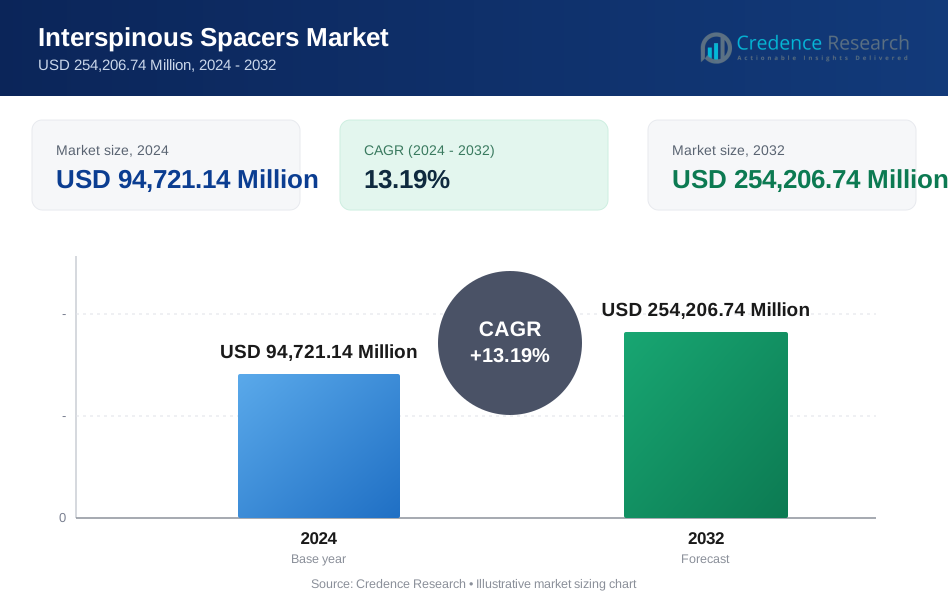
El tamaño del mercado de Espaciadores Interespinosos fue valorado en USD 62,400.00 millones en 2018 y aumentó a USD 94,721.14 millones en 2024; se anticipa que alcanzará USD 254,206.74 millones para 2032, creciendo a una Tasa de Crecimiento Anual Compuesta (CAGR) del 13.19% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Espaciadores Interespinosos 2024 | USD 94,721.14 millones |
| Mercado de Espaciadores Interespinosos, CAGR | 13.19% |
| Tamaño del Mercado de Espaciadores Interespinosos 2032 | USD 254,206.74 millones |
Perspectivas del Mercado
- El fuerte crecimiento del mercado está impulsado por el aumento de casos de estenosis espinal lumbar y enfermedad degenerativa del disco, el aumento de la demanda de procedimientos espinales mínimamente invasivos y la creciente adopción de Espaciadores Estáticos (No comprimibles) con una participación del 57.8 por ciento en 2024.
- Las tendencias del mercado reflejan el uso creciente de implantes que preservan el movimiento, avances tecnológicos en el diseño de espaciadores y un cambio creciente hacia centros quirúrgicos ambulatorios respaldados por resultados clínicos favorables y la preferencia de los cirujanos.
- La dinámica del mercado está influenciada por las estrategias de innovación de los principales actores y la expansión continua del portafolio de productos, junto con presiones de precios y disparidades en el reembolso que siguen siendo barreras clave en entornos de atención médica sensibles al costo.
- El rendimiento regional está liderado por América del Norte con una participación del 34.8% en 2024, seguido por Europa con un 29.5% y Asia Pacífico con un 22.7%, con regiones emergentes mostrando una adopción gradual de procedimientos y expansión de inversiones.
Análisis de Segmentación del Mercado:
Por Producto
El mercado de Espaciadores Interespinosos por producto está liderado por Espaciadores Estáticos (No comprimibles), que representaron un 57.8% de participación de mercado en 2024, impulsados por su estabilidad a largo plazo comprobada, menor riesgo de falla mecánica y fuerte adopción en pacientes que requieren distracción vertebral sostenida. La demanda se ve aún más respaldada por resultados clínicos favorables, mayor familiaridad de los cirujanos y mayor uso en pacientes ancianos con degeneración lumbar avanzada. Los Espaciadores Dinámicos (Comprimibles) mantuvieron el 42.2% restante, beneficiándose de su capacidad para preservar el movimiento y la creciente preferencia en pacientes jóvenes y activos, aunque la adopción sigue siendo comparativamente menor debido a los mayores costos de los dispositivos y evidencia clínica variable.
- Por ejemplo, el X-STOP de Medtronic, un espaciador estático de titanio, proporciona descompresión indirecta al limitar la extensión espinal, mostrando mejoras significativas sobre el tratamiento no operativo en ensayos clínicos con tasas de éxito comparables a la laminectomía pero con menor morbilidad.
Por Aplicación
Basado en la aplicación, Estenosis Espinal Lumbar emergió como el segmento dominante con 65.4% de participación de mercado en 2024, respaldado por la creciente prevalencia del estrechamiento espinal relacionado con la edad, altos volúmenes de procedimientos y una fuerte aceptación clínica de los espaciadores interespinosos como una alternativa mínimamente invasiva a la cirugía de descompresión. Enfermedad Degenerativa del Disco representó un 24.7% de participación, impulsado por la creciente carga de dolor lumbar crónico y el creciente enfoque en intervenciones que preservan el movimiento, mientras que la categoría Otros representó un 9.9% de participación, cubriendo indicaciones relacionadas con traumatismos y procedimientos de revisión con una frecuencia de procedimientos comparativamente menor.
- Por ejemplo, el Sistema de Descompresión Indirecta Superion de Boston Scientific trata la estenosis espinal lumbar moderada, logrando un 84.3% de éxito clínico en los dominios del Cuestionario de Claudicación de Zúrich a los 4 años de la implantación en un estudio clínico de 89 pacientes.
Por Usuario Final
En términos de usuario final, Hospitales dominaron el Mercado de Espaciadores Interespinosos con un 56.3% de participación de mercado en 2024, respaldado por una infraestructura quirúrgica avanzada, mayor afluencia de pacientes, fuerte acceso a reembolsos y la disponibilidad de equipos multidisciplinarios de atención de columna. Centros Quirúrgicos Ambulatorios representaron un 28.5% de participación, impulsados por el cambio hacia procedimientos espinales mínimamente invasivos de atención diurna, menor tiempo de recuperación y entornos operativos rentables. Clínicas Ortopédicas mantuvieron un 15.2% de participación, contribuyendo principalmente a la gestión pre y postoperatoria e intervenciones ambulatorias selectivas, aunque la capacidad de procedimientos sigue siendo menor en comparación con los entornos quirúrgicos basados en hospitales.
Principales Impulsores de Crecimiento
Aumento de la Prevalencia de Trastornos Degenerativos de la Columna
El Mercado de Espaciadores Interespinosos experimenta un fuerte crecimiento debido al aumento de la prevalencia de condiciones espinales degenerativas, particularmente la estenosis espinal lumbar y la enfermedad degenerativa del disco entre las poblaciones envejecidas. Los cirujanos y pacientes prefieren cada vez más los espaciadores interespinosos como una alternativa mínimamente invasiva a la fusión espinal y la laminectomía porque estos dispositivos reducen el dolor postoperatorio, preservan el movimiento y apoyan una recuperación más rápida. Los estilos de vida sedentarios crecientes, las tendencias de obesidad y una mayor esperanza de vida amplían aún más el grupo de pacientes que requieren procedimientos de estabilización espinal. Además, la mejora en el acceso a la atención especializada de columna y una mayor conciencia clínica entre los profesionales de la salud continúan reforzando la demanda en los mercados de atención médica tanto desarrollados como emergentes.
- Por ejemplo, el dispositivo de fijación interespinoso-interlaminar de InSpan mostró bajas tasas de revisión del 1.8% en L4-5 y del 4.4% en L5-S1 durante cinco años en pacientes con estenosis espinal tratados sin fusión. Los pacientes experimentaron hasta un 80% de mejora en las puntuaciones de dolor VAS.
Cambio Hacia Intervenciones de Columna Mínimamente Invasivas
El crecimiento del mercado está impulsado por el cambio acelerado hacia técnicas de cirugía de columna mínimamente invasivas, respaldadas por estancias hospitalarias más cortas, tiempo de rehabilitación reducido y menores tasas de complicaciones. Los espaciadores interespinosos se alinean bien con los modelos de atención basados en el valor y reemplazan cada vez más a las cirugías abiertas convencionales en grupos de pacientes adecuados. Las mejoras continuas en los productos, como una mayor resistencia biomecánica y materiales de implante refinados, mejoran aún más los resultados clínicos y la confianza del cirujano. El crecimiento también se ve respaldado por la creciente adopción de procedimientos en centros quirúrgicos ambulatorios y entornos de atención ortopédica diurna, especialmente donde los pacientes y los pagadores prefieren enfoques de tratamiento rentables que preserven el movimiento sobre los procedimientos de estabilización basados en fusión.
- Por ejemplo, el Sistema de Descompresión Indirecta Superion de Boston Scientific, un espaciador interespinoso para la estenosis espinal lumbar, demostró un 80% de satisfacción del paciente a los 12 meses en un registro del mundo real de más de 1,500 pacientes, con una mejora del 48% en la severidad del dolor de espalda desde los niveles preoperatorios.
Avances Tecnológicos e Innovación de Productos
Los avances en el diseño de implantes, las técnicas de colocación guiadas por imagen y la ciencia de materiales fortalecen significativamente la expansión del mercado para los espaciadores interespinosos. Los fabricantes desarrollan cada vez más plataformas de espaciadores personalizables con mayor durabilidad, capacidad de estabilización dinámica y mayor compatibilidad anatómica, lo que resulta en tasas de revisión reducidas y mayor satisfacción del paciente. La inversión continua en I+D respalda el lanzamiento de nuevos productos dirigidos a indicaciones más amplias, incluidas enfermedades degenerativas en etapas tempranas y procedimientos de estabilización multinivel. Las sólidas líneas de investigación clínica y las aprobaciones regulatorias de apoyo mejoran la aceptación de los cirujanos a nivel mundial, mientras que la colaboración en expansión entre fabricantes de dispositivos e instituciones de atención de la columna vertebral continúa impulsando la innovación y ampliando la adopción en los sistemas de salud.
Tendencias Clave y Oportunidades
Creciente Adopción en Entornos de Atención Ambulatoria y Ambulatoria
Una tendencia importante del mercado es la creciente transición de los procedimientos de espaciadores interespinosos de las salas de operaciones hospitalarias a los centros quirúrgicos ambulatorios y de atención ambulatoria. Los períodos de recuperación más cortos, los requisitos reducidos de anestesia y los modelos de alta de pacientes simplificados hacen que estos dispositivos sean altamente adecuados para procedimientos de columna de atención diurna. Este cambio crea oportunidades para que los fabricantes diseñen implantes optimizados para un flujo de trabajo eficiente, un tiempo de implantación más rápido y un acceso quirúrgico mínimamente invasivo. El creciente énfasis de los pagadores en la contención de costos fomenta aún más la adopción ambulatoria, mientras que los avances en los protocolos de recuperación el mismo día amplían la aceptación del tratamiento tanto entre los cirujanos como entre los pacientes que buscan alternativas de intervención espinal de menor riesgo.
- Por ejemplo, el dispositivo de proceso interespinoso (IPD) InSpan de InSpan LLC apoya la fijación ambulatoria L4-L5 para la estenosis espinal degenerativa en centros de cirugía ambulatoria.
Expansión del Uso en Terapias de Preservación del Movimiento e Intervención Temprana
El mercado se beneficia de una tendencia creciente hacia soluciones espinales que preservan el movimiento, creando oportunidades para espaciadores interespinosos en el manejo de la columna vertebral degenerativa en etapas tempranas. Los cirujanos prefieren cada vez más intervenciones que retrasen o reduzcan la necesidad de fusión espinal, particularmente en poblaciones de pacientes activos y de mediana edad. La expansión de la investigación en tecnologías de estabilización dinámica apoya la innovación en sistemas de espaciadores comprimibles con mejor adaptabilidad biomecánica. Los fabricantes también están explorando enfoques de tratamiento híbridos donde los espaciadores complementan los procedimientos de descompresión, permitiendo una aplicación clínica más amplia. Estos desarrollos abren nuevos caminos terapéuticos y refuerzan el papel del mercado dentro de los marcos de tratamiento de cuidado espinal que evolucionan de conservador a quirúrgico.
- Por ejemplo, la implantación del espaciador X-STOP de Medtronic en 175 pacientes con estenosis espinal lumbar mejoró los puntajes del Índice de Discapacidad de Oswestry del 32.6% preoperatorio al 20.3% a los 24 meses, con un 59% logrando ganancias clínicamente significativas al año.
Desafíos Clave
Variabilidad en Resultados Clínicos y Riesgo de Procedimientos de Revisión
Uno de los principales desafíos que afectan al Mercado de Espaciadores Interespinosos es la variabilidad en los resultados clínicos a largo plazo en diferentes perfiles de pacientes y tipos de dispositivos. Algunos grupos de pacientes experimentan recurrencia de síntomas o migración del dispositivo, lo que lleva a procedimientos de revisión que aumentan el costo del tratamiento y la carga de recuperación. Las variaciones en la experiencia quirúrgica, la selección del implante y la idoneidad anatómica contribuyen a resultados inconsistentes, lo que puede limitar una adopción más amplia en casos degenerativos complejos o de múltiples niveles. Los pagadores y organismos reguladores examinan cada vez más los datos de resultados, requiriendo evidencia a largo plazo más sólida para apoyar las aprobaciones de reembolso y una mayor posición clínica de las tecnologías de espaciadores interespinosos.
Restricciones de Reembolso y Presiones de Costos en los Sistemas de Salud
Las limitaciones de reembolso en varios mercados continúan desafiando la adopción, particularmente donde los pagadores clasifican los espaciadores interespinosos como opciones de tratamiento alternativas o discrecionales. Las políticas de cobertura inconsistentes, las evaluaciones de rentabilidad y las restricciones presupuestarias en los sistemas de salud públicos y privados a menudo ralentizan los volúmenes de procedimientos a pesar de los beneficios clínicos. Los hospitales y centros ambulatorios deben equilibrar los gastos de adquisición de dispositivos contra los objetivos de productividad quirúrgica, lo que puede restringir el uso en regiones sensibles al costo. La competencia de precios entre fabricantes intensifica aún más la presión sobre los márgenes. Fortalecer las vías de reembolso, la validación económico-sanitaria y el compromiso con los pagadores siguen siendo esenciales para superar las barreras financieras y sostener una expansión más amplia del mercado.
Análisis Regional
Norteamérica
América del Norte tuvo una cuota de mercado del 34.8% en 2024 y se mantuvo como la región líder en el mercado de espaciadores interespinosos, respaldada por una fuerte adopción de procedimientos espinales mínimamente invasivos y una infraestructura clínica avanzada. El mercado regional creció de USD 25,091.04 millones en 2018 a USD 37,670.03 millones en 2024 y se proyecta que alcance los USD 100,971.37 millones para 2032, registrando un CAGR de 13.2%. El crecimiento se refuerza por las altas tasas de diagnóstico de estenosis espinal lumbar, sistemas de reembolso robustos y el uso creciente de implantes espaciadores que preservan el movimiento en hospitales y centros quirúrgicos ambulatorios.
Europa
Europa representó una cuota de mercado del 29.5% en 2024, impulsada por la amplia aceptación clínica de los procedimientos con espaciadores interespinosos y una fuerte presencia de fabricantes líderes de dispositivos ortopédicos. El mercado aumentó de USD 17,721.60 millones en 2018 a USD 25,932.06 millones en 2024, y se espera que alcance los USD 66,030.88 millones para 2032, reflejando un CAGR de 12.5%. El crecimiento en Alemania, el Reino Unido, Francia, Italia y España está respaldado por vías estructuradas de cuidado espinal, aprobaciones regulatorias favorables y la creciente adopción de técnicas de estabilización mínimamente invasivas entre las poblaciones de pacientes envejecidos.
Asia Pacífico
Asia Pacífico registró una cuota de mercado del 22.7% en 2024 y representa la región de más rápido crecimiento debido al aumento de las inversiones en salud y la expansión del acceso a cuidados espinales avanzados. El mercado aumentó de USD 13,416.00 millones en 2018 a USD 21,392.37 millones en 2024, y se proyecta que alcance los USD 64,136.56 millones para 2032, registrando un CAGR de 14.7%. El crecimiento está impulsado por grandes grupos de pacientes en China, Japón, India y Corea del Sur, el aumento del diagnóstico de trastornos espinales degenerativos y la creciente adopción de procedimientos en hospitales e instalaciones de salud apoyadas por el turismo médico.
América Latina
América Latina representó una cuota de mercado del 6.1% en 2024, respaldada por la expansión gradual de procedimientos espinales mínimamente invasivos y la mejora en la disponibilidad de servicios quirúrgicos especializados. El mercado aumentó de USD 3,282.24 millones en 2018 a USD 4,924.55 millones en 2024, y se proyecta que alcance los USD 12,067.19 millones para 2032, creciendo a un CAGR de 11.9%. Brasil, México y Argentina lideran la adopción de procedimientos debido al fortalecimiento de las redes de salud privadas y al aumento de la conciencia sobre los tratamientos espinales que preservan el movimiento, aunque las brechas de reembolso continúan influyendo en la adopción general del tratamiento.
Oriente Medio
Oriente Medio representó una cuota de mercado del 3.4% en 2024, impulsada por el aumento de inversiones en infraestructura hospitalaria premium y el creciente uso de cirugía espinal mínimamente invasiva. El mercado aumentó de USD 1,803.36 millones en 2018 a USD 2,509.49 millones en 2024, y se espera que alcance los USD 5,848.15 millones para 2032, reflejando un CAGR de 11.2%. Países como Arabia Saudita, los Emiratos Árabes Unidos y Catar están expandiendo la adopción a través de centros ortopédicos especializados y programas de turismo médico, aunque la cobertura de reembolso desigual limita la penetración más amplia del mercado.
África
África contribuyó con un 3.5% de cuota de mercado en 2024, con un crecimiento principalmente concentrado en regiones con infraestructura de atención terciaria en desarrollo. El mercado se expandió de USD 1,085.76 millones en 2018 a USD 2,292.64 millones en 2024, y se proyecta que alcance USD 5,152.58 millones para 2032, registrando un CAGR de 10.2%. El aumento de la prevalencia de trastornos espinales, la expansión gradual de hospitales privados y la introducción selectiva de soluciones de espaciadores rentables apoyan el progreso del mercado, aunque la disponibilidad limitada de especialistas y los presupuestos de salud restringidos continúan limitando los volúmenes de procedimientos en varios países.
Segmentaciones del Mercado:
Por Producto
- Estáticos (Espaciadores No Compresibles)
- Dinámicos (Espaciadores Compresibles)
Por Aplicación
- Estenosis Espinal Lumbar
- Enfermedad Degenerativa del Disco
- Otros
Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Ortopédicas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El análisis del panorama competitivo en el Mercado de Espaciadores Interespinosos está conformado por empresas líderes como Boston Scientific Corporation, Medtronic Plc, Stryker Corporation, Zimmer Biomet Holdings Inc., Globus Medical Inc., NuVasive Inc., Orthofix Medical Inc., y Alphatec Holdings Inc., que colectivamente influyen en la innovación de productos, la adopción clínica y las estrategias de distribución global. El mercado se caracteriza por una inversión continua en tecnologías espinales mínimamente invasivas, dispositivos de estabilización dinámica y materiales de implantes avanzados destinados a mejorar los resultados de los procedimientos y reducir las tasas de revisión. Los actores compiten en la generación de evidencia clínica, programas de capacitación para cirujanos y aprobaciones regulatorias para fortalecer la credibilidad de la marca y las asociaciones hospitalarias. Iniciativas estratégicas como la expansión de portafolio, fusiones y adquisiciones, y colaboraciones con centros de atención espinal apoyan la penetración del mercado en regiones de alto crecimiento. El creciente enfoque en soluciones que preservan el movimiento, implantes específicos para pacientes y sistemas de espaciadores rentables intensifica aún más la competencia, mientras que los fabricantes regionales emergentes fortalecen su presencia a través de ofertas orientadas al valor y redes de distribución dirigidas en mercados de atención médica en desarrollo.
Análisis de Jugadores Clave
- Boston Scientific Corporation (EE.UU.)
- Globus Medical Inc. (EE.UU.)
- Johnson & Johnson (EE.UU.)
- Life Spine, Inc. (EE.UU.)
- Alphatec Holdings Inc. (EE.UU.)
- Medtronic Plc (Irlanda)
- NuVasive, Inc. (EE.UU.)
- Zimmer Biomet Holdings Inc. (EE.UU.)
- Mikai S.p.A. (Italia)
- Stryker Corporation (EE.UU.)
- Aurora Spine, Inc. (EE.UU.)
- Orthofix Medical Inc. (EE.UU.)
- Arca Medica GmbH (Alemania)
- BM Korea Co., Ltd. (Corea del Sur)
Desarrollos Recientes
- En marzo de 2025, Aurora Spine Corporation completó la inscripción de pacientes en su estudio clínico REFINE del dispositivo de fijación interespinosa ZIP™, marcando un progreso en la evaluación de su seguridad y eficacia para pacientes con enfermedad degenerativa del disco.
- En marzo de 2025, el dispositivo de fusión interespinosa Minuteman® G5 de Spinal Simplicity recibió la aprobación regulatoria para su uso comercial en Australia y Nueva Zelanda, ampliando su alcance en el mercado global.
- En enero de 2025, Stryker anunció un acuerdo definitivo para vender su negocio de implantes espinales en EE.UU., incluidas las operaciones relacionadas con espaciadores interespinosos, con la transacción prevista para cerrarse en la primera mitad de 2025.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Producto, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado presenciará una creciente adopción de procedimientos de estabilización espinal mínimamente invasivos en hospitales y centros quirúrgicos ambulatorios.
- El aumento de la prevalencia de trastornos degenerativos de la columna y el envejecimiento de la población continuarán impulsando la demanda de procedimientos.
- Las tecnologías de preservación del movimiento y espaciadores dinámicos ganarán una mayor aceptación clínica en grupos de pacientes adecuados.
- Los fabricantes se centrarán en la innovación de productos, mejora de la durabilidad y compatibilidad anatómica mejorada.
- La expansión de la cirugía espinal ambulatoria creará oportunidades para la implantación de espaciadores de bajo costo y atención diurna.
- El creciente interés en la investigación clínica y la evidencia de resultados a largo plazo apoyará una inclusión más amplia en los reembolsos.
- Los mercados emergentes en Asia Pacífico, América Latina y Oriente Medio experimentarán una adopción acelerada.
- Las asociaciones estratégicas entre fabricantes de dispositivos y centros especializados en columna fortalecerán la capacitación y la experiencia en procedimientos.
- Las herramientas digitales de planificación quirúrgica y las técnicas de implantación guiadas por imagen mejorarán la precisión de los procedimientos.
- La diferenciación competitiva se desplazará cada vez más hacia soluciones específicas para el paciente y modelos de atención basados en el valor.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de espaciadores interespinosos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de espaciadores interespinosos entre 2024 y 2032?
¿Qué segmento del mercado de espaciadores interespinosos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de espaciadores interespinosos?
¿Quiénes son las empresas líderes en el mercado de espaciadores interespinosos?
¿Qué región comandó la mayor parte del mercado de espaciadores interespinosos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Espaciadores Interespinosos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Espaciadores Interespinosos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 94,721.14 Million → 2032: USD 254,206.74 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Espaciadores Interespinosos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Espaciadores Interespinosos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Espaciadores Interespinosos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Espaciadores Interespinosos Market Drivers
- 3.3 Mercado de Espaciadores Interespinosos Market Restraints & Challenges
- 3.4 Mercado de Espaciadores Interespinosos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Espaciadores Interespinosos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Espaciadores Interespinosos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Espaciadores Interespinosos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Espaciadores Interespinosos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Espaciadores Interespinosos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Espaciadores Interespinosos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Espaciadores Interespinosos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Espaciadores Interespinosos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Espaciadores Interespinosos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Espaciadores Interespinosos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Espaciadores Interespinosos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Espaciadores Interespinosos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Espaciadores Interespinosos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Espaciadores Interespinosos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Espaciadores Interespinosos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Espaciadores Interespinosos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Espaciadores Interespinosos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Espaciadores Interespinosos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Espaciadores Interespinosos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
