
Visión General del Mercado
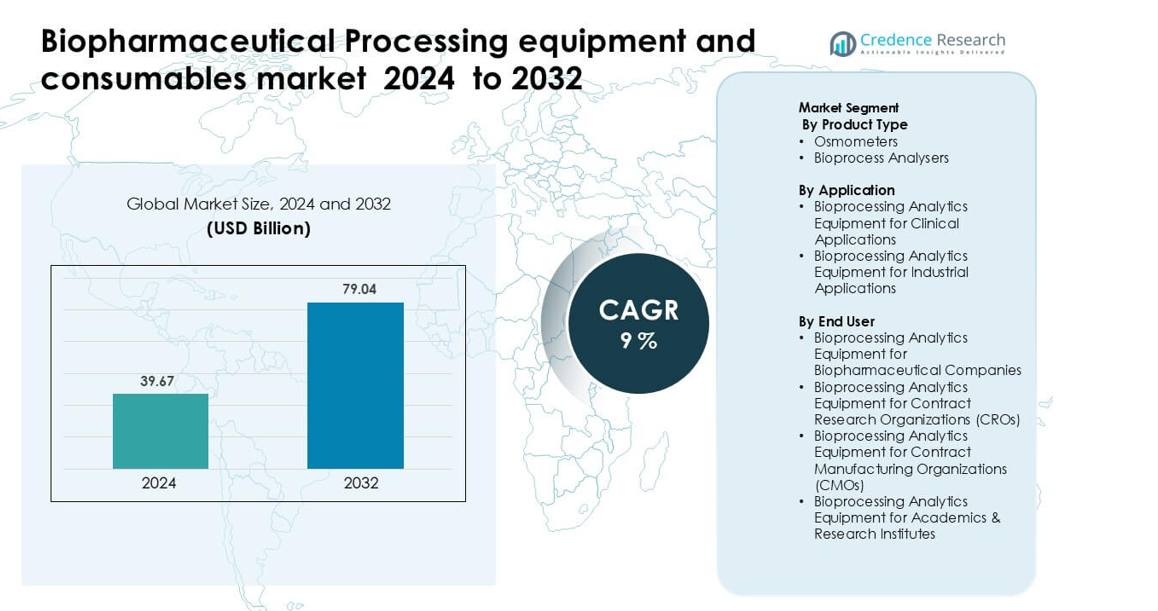
El mercado de equipos y consumibles para el procesamiento biofarmacéutico fue valorado en USD 39.67 mil millones en 2024 y se anticipa que alcance USD 79.04 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico 2024 | USD 39.67 mil millones |
| Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico, CAGR | 9% |
| Tamaño del Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico 2032 | USD 79.04 mil millones |
El mercado de equipos y consumibles para el procesamiento biofarmacéutico está liderado por grandes actores como Agilent Technologies, Solaris Biotechnology, 3M Company, Sartorius, Repligen, Bio-Rad Laboratories, Thermo Fisher Scientific, Eppendorf, Merck KGaA y Danaher. Estas empresas expanden su presencia a través de sistemas avanzados de un solo uso, instrumentos analíticos de alta precisión, soluciones automatizadas de bioprocesamiento y sólidas redes de distribución globales. Las asociaciones estratégicas con fabricantes biofarmacéuticos y la inversión continua en bioprocesamiento digital fortalecen sus posiciones competitivas. América del Norte se mantuvo como la región líder en 2024 con aproximadamente el 38% de la cuota de mercado, impulsada por robustas líneas de productos biológicos, fuerte actividad de I+D y rápida adopción de la automatización y la fabricación habilitada por PAT.
Perspectivas del Mercado
- El mercado de equipos y consumibles para el procesamiento biofarmacéutico fue valorado en USD 39.67 mil millones en 2024 y se anticipa que alcance USD 79.04 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 9% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento en la producción de biológicos, vacunas y terapias celulares, lo que incrementa la demanda de sistemas de un solo uso, unidades de filtración, analizadores y herramientas automatizadas de control de procesos; los osmómetros lideraron la demanda por tipo de producto con aproximadamente el 56% de participación en 2024.
- Las tendencias clave incluyen la expansión del bioprocesamiento continuo, la rápida adopción del monitoreo digital y un fuerte cambio hacia flujos de trabajo flexibles de un solo uso, respaldados por un mayor enfoque regulatorio en la analítica en tiempo real y operaciones libres de contaminación.
- El panorama competitivo incluye a Agilent Technologies, Solaris Biotechnology, 3M Company, Sartorius, Repligen, Bio-Rad Laboratories, Thermo Fisher Scientific, Eppendorf, Merck KGaA y Danaher, cada uno expandiéndose a través de la automatización, la innovación en consumibles y asociaciones estratégicas.
- América del Norte lideró con aproximadamente el 38% de participación, seguida por Europa con el 31% y Asia Pacífico con el 24%, reflejando fuertes líneas de productos biológicos, importantes expansiones de manufactura y mayor adopción de equipos de bioprocesamiento automatizados.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los osmómetros dominaron el segmento de tipo de producto en 2024 con aproximadamente un 56% de participación. La demanda aumentó a medida que los productores biofarmacéuticos dependían del control preciso de la osmolalidad para garantizar la estabilidad del producto y la consistencia del lote. La adopción creció aún más debido al aumento en la producción de anticuerpos monoclonales y terapias celulares, donde el monitoreo de la osmolalidad apoya el cumplimiento de la calidad. Los analizadores de bioprocesos también se expandieron a medida que los fabricantes se enfocaban en análisis en tiempo real para reducir desviaciones y mejorar los rendimientos del proceso. El crecimiento en este segmento fue impulsado por expectativas regulatorias más estrictas y el aumento en el uso de monitoreo automatizado basado en sensores en los flujos de trabajo de upstream y downstream.
- Por ejemplo, el micro-osmómetro de muestra única OsmoTECH XT de Advanced Instruments puede medir la osmolalidad hasta 4,000 mOsm/kg en solo ~150 segundos, ayudando a los fabricantes de mAb a mantener un control estricto sobre formulaciones de alta concentración.
Por Aplicación
El equipo de análisis de bioprocesos para aplicaciones industriales tuvo la mayor participación en 2024 con casi un 63%. Este dominio resultó de la fabricación de biológicos de alto volumen, donde las empresas requerían controles de calidad continuos y monitoreo en línea para evitar fallos en los lotes. Un fuerte crecimiento provino de la expansión de instalaciones de vacunas, plantas de biosimilares y producción de terapias avanzadas. Las aplicaciones clínicas continuaron aumentando debido a la mayor complejidad de los ensayos clínicos y el crecimiento de estudios basados en biomarcadores. La demanda en ambas categorías fue respaldada por mayores necesidades de precisión analítica y crecientes inversiones en plataformas digitales de bioprocesos.
- Por ejemplo, en una corrida de biorreactor de perfusión continua que abarcó 50 días, el sistema Raman de MarqMetrix rastreó parámetros críticos del proceso, incluyendo glucosa, lactato, amonio, título del producto y viabilidad en tiempo real, incluso a densidades celulares que alcanzan los 100–130 millones de células por mL.
Por Usuario Final
Las empresas biofarmacéuticas lideraron el segmento de usuario final en 2024 con aproximadamente un 48% de participación. Estas empresas invirtieron fuertemente en equipos analíticos para apoyar grandes líneas de productos biológicos, aumentar la robustez del proceso y cumplir con los estándares regulatorios globales. Los CROs y CMOs crecieron rápidamente a medida que aumentaba la subcontratación en estudios clínicos y fabricación comercial. Los institutos académicos y de investigación también adoptaron analizadores avanzados para apoyar el desarrollo de líneas celulares y estudios traslacionales. El crecimiento general fue impulsado por el aumento de la actividad de I+D en biológicos, la demanda de pruebas de liberación más rápidas y el cambio hacia entornos de bioprocesos integrados y ricos en datos.
Principales Impulsores del Crecimiento
Aumento de la Producción de Biológicos y Terapias Avanzadas
El mercado de equipos y consumibles para el procesamiento biofarmacéutico crece de manera constante a medida que aumenta la demanda global de anticuerpos monoclonales, vacunas, proteínas recombinantes y productos de terapia celular y génica. Los fabricantes expanden la capacidad para apoyar grandes líneas de productos biológicos, lo que impulsa la demanda de biorreactores, sistemas de filtración, sensores, consumibles de un solo uso y herramientas analíticas. El aumento en la producción de ARNm y vectores virales fortalece las inversiones en equipos de upstream y downstream diseñados para mayores rendimientos y cumplimiento. Las empresas también adoptan tecnologías automatizadas y de sistemas cerrados para reducir los riesgos de contaminación y mejorar la eficiencia. Esta expansión crea una demanda sostenida tanto en la fabricación comercial como en las cadenas de suministro clínicas.
- Por ejemplo, Thermo Fisher Scientific duplicó su capacidad de fabricación de vectores virales a través de su sitio en Plainville, Massachusetts, que cuenta con un biorreactor piloto de 2,000 L junto con 11 suites de sustancias farmacéuticas cGMP.
Cambio hacia Sistemas de Fabricación de Uso Único y Flexibles
El crecimiento clave surge del rápido movimiento hacia sistemas de un solo uso que reducen las necesidades de limpieza, acortan el tiempo de respuesta y mejoran la agilidad operativa. Las empresas biofarmacéuticas prefieren biorreactores desechables, tuberías, filtros y dispositivos de muestreo porque apoyan instalaciones multiproducto y un escalado más rápido. La fabricación flexible se vuelve esencial a medida que las empresas lanzan terapias de menor volumen y alto valor, como las células CAR-T. La adopción también aumenta debido a la reducción de la contaminación cruzada y una mejor alineación con las expectativas regulatorias. A medida que las instalaciones se modernizan, la demanda de sensores compatibles, conectores y análisis se expande, fortaleciendo el mercado tanto para equipos como para consumibles.
- Por ejemplo, la plataforma de un solo uso de Sartorius incluye biorreactores BIOSTAT STR con volúmenes de trabajo de hasta 2,000 L, permitiendo una ampliación sin problemas desde el laboratorio hasta la producción comercial sin la necesidad de validación de limpieza entre campañas.
Expansión de la Automatización de Bioprocesos y Análisis en Tiempo Real
La automatización impulsa un fuerte crecimiento del mercado a medida que las empresas implementan monitoreo en tiempo real, sensores avanzados y sistemas de control basados en datos. Los análisis de procesos automatizados reducen las tasas de fallo, mejoran la reproducibilidad y apoyan la fabricación continua. Los marcos PAT ganan un uso más amplio, lo que provoca una mayor demanda de analizadores de bioprocesos, osmómetros y soluciones de monitoreo integradas. Los gemelos digitales, herramientas de predicción basadas en IA y sensores multiparámetro en línea mejoran la toma de decisiones y reducen la dependencia del muestreo manual. Este cambio ayuda a los fabricantes a cumplir con estrictos estándares de calidad mientras mejoran la productividad, haciendo de la automatización un impulsor central para la producción biofarmacéutica moderna.
Tendencias Clave y Oportunidades
Aumento de la Adopción de Procesos Continuos e Híbridos
El bioprocesamiento continuo gana terreno a medida que las empresas buscan reducir costos, mejorar rendimientos y simplificar el escalado. Los modelos híbridos que combinan pasos por lotes y continuos también crecen debido a su flexibilidad y rápida implementación. Los grandes fabricantes adoptan cromatografía continua, biorreactores de perfusión y sensores en línea para aumentar el rendimiento y mantener la calidad del producto. Esta transición abre oportunidades para proveedores que ofrecen herramientas de monitoreo de alta precisión, componentes de un solo uso robustos y equipos de proceso escalables. El creciente apoyo regulatorio y los estudios de caso probados aceleran aún más la adopción en la producción de biológicos y biosimilares.
- Por ejemplo, el sistema híbrido de perfusión continua e intensificada de Sartorius ha logrado densidades celulares de 80–110 × 10^6 células/mL, lo que se traduce en una productividad de 3–4 g/L/día, obteniendo alrededor de 8 kg de mAb de un biorreactor de 500 L en 15 días.
Crecimiento de Terapias Personalizadas y de Precisión
El auge de las terapias personalizadas crea fuertes oportunidades para equipos adaptados a la fabricación de lotes pequeños y alto valor. Los desarrolladores de terapias celulares y génicas requieren biorreactores compactos, consumibles de sistema cerrado, herramientas de esterilidad rápida y análisis automatizados para ejecutar flujos de trabajo seguros y conformes. Esta tendencia impulsa a los proveedores a desarrollar unidades modulares y flexibles que apoyen cambios rápidos de producto. La mayor demanda de terapias autólogas impulsa la innovación en la fabricación en el punto de atención, sistemas de producción descentralizados y dispositivos avanzados de control de calidad. A medida que las líneas clínicas se expanden, los proveedores se benefician de la demanda a largo plazo de consumibles especializados y tecnologías de monitoreo.
- Por ejemplo, el sistema Ambr® 250 Modular de Sartorius ofrece recipientes de un solo uso con volúmenes de trabajo de 100–250 mL, que son utilizados por desarrolladores de células T para optimizar rápidamente parámetros del proceso como pH, oxígeno disuelto y tasas de alimentación a través de sensores integrados, y se ha demostrado que el sistema apoya el control automatizado de parámetros críticos del proceso.
Desafío Clave
Altos Costos de Capital y Complejidad Operativa
El equipo de procesamiento biofarmacéutico requiere una inversión inicial significativa, especialmente para grandes biorreactores de acero inoxidable, sistemas de filtración, analizadores y plataformas de automatización. Los desarrolladores más pequeños y las biotecnologías emergentes enfrentan restricciones presupuestarias, lo que ralentiza la adopción de tecnologías avanzadas. La complejidad operativa añade más presión, ya que las instalaciones deben alinearse con estrictos requisitos regulatorios, procedimientos de validación y necesidades de una fuerza laboral especializada. El costo de integrar herramientas digitales, modernizar sistemas heredados y mantener salas limpias aumenta el gasto total. Estas barreras hacen que la optimización de costos y el diseño de sistemas modulares sean desafíos críticos para el crecimiento de la industria.
Restricciones de la Cadena de Suministro y Escasez de Materiales de Un Solo Uso
Las interrupciones en la cadena de suministro representan riesgos importantes, especialmente para consumibles críticos como filtros, bolsas, conectores y tuberías utilizados en sistemas de un solo uso. Las escaseces globales durante la alta demanda de biológicos destacan la vulnerabilidad en la disponibilidad de resinas, la capacidad de esterilización y las redes de transporte. Los fabricantes dependen de proveedores limitados, lo que aumenta los tiempos de entrega y reduce la flexibilidad. Las demoras afectan la producción clínica, la programación de lotes y la capacidad de escalar rápidamente. Asegurar redundancia, localizar cadenas de suministro y diversificar fuentes de materiales siguen siendo desafíos esenciales para mantener la fiabilidad de las operaciones modernas de bioprocesamiento.
Análisis Regional
América del Norte
América del Norte lideró el mercado de equipos y consumibles de procesamiento biofarmacéutico en 2024 con aproximadamente un 38% de participación. El crecimiento provino de fuertes tuberías de biológicos, grandes inversiones en instalaciones de terapia celular y génica, y la rápida adopción de tecnologías de un solo uso. Los EE. UU. se beneficiaron de capacidades avanzadas de I+D, una gran base de empresas biofarmacéuticas y un fuerte apoyo regulatorio para la fabricación digital y automatizada. Los fabricantes canadienses expandieron la capacidad en biológicos y vacunas, agregando una demanda constante. El enfoque de la región en la automatización, los marcos PAT y la analítica de alta precisión continuó fortaleciendo el crecimiento del mercado tanto en equipos como en consumibles.
Europa
Europa mantuvo aproximadamente un 31% de participación en 2024, impulsada por fuertes centros de fabricación en Alemania, Francia, Suiza y el Reino Unido. La región expandió las capacidades de bioprocesamiento a través de inversiones en biosimilares, productos medicinales de terapia avanzada y plantas modulares multiproducto. La adopción de procesamiento continuo y componentes de un solo uso aumentó a medida que los fabricantes priorizaron la eficiencia y el cumplimiento regulatorio. Las iniciativas de la UE que apoyan la innovación y la producción localizada de biológicos impulsaron la demanda de biorreactores, sistemas de filtración e instrumentos analíticos. Las crecientes colaboraciones académicas-industriales apoyaron aún más el uso de consumibles en instalaciones piloto y en etapa clínica.
Asia Pacífico
Asia Pacífico representó casi el 24% de la participación en 2024 y se mantuvo como la región de más rápido crecimiento. China e India expandieron la fabricación biofarmacéutica, apoyadas por incentivos gubernamentales, el aumento del consumo de biológicos y nuevas instalaciones de vacunas. Corea del Sur y Japón fortalecieron sus posiciones en la producción de biosimilares y terapia celular, aumentando la demanda de equipos avanzados de bioprocesamiento. La región vio una rápida adopción de sistemas de un solo uso debido a su menor costo y necesidades de fabricación flexibles. Las fuertes entradas de inversión, la expansión de redes CRO/CMO y el creciente número de ensayos clínicos aceleraron aún más el crecimiento en equipos y consumibles.
América Latina
América Latina tuvo aproximadamente un 4% de participación en 2024, respaldada por la expansión de la producción de biológicos en Brasil, México y Argentina. Las inversiones en la fabricación de vacunas y programas de salud del sector público aumentaron la adopción de equipos esenciales de bioprocesamiento. La región se centró en la modernización de laboratorios de control de calidad y en fortalecer las capacidades de llenado y acabado, impulsando la demanda de consumibles e instrumentos analíticos. Las colaboraciones con empresas biofarmacéuticas globales apoyaron la transferencia de tecnología y la construcción de capacidades. A pesar de la adopción más lenta de la automatización avanzada, el mercado continuó creciendo debido al aumento de las necesidades de atención médica y la expansión de las capacidades de fabricación local.
Medio Oriente & África
La región de Medio Oriente & África capturó alrededor del 3% de participación en 2024, impulsada por iniciativas biofarmacéuticas emergentes en los EAU, Arabia Saudita y Sudáfrica. Los gobiernos aumentaron las inversiones en la producción local de vacunas y biosimilares para reducir la dependencia de las importaciones. Las crecientes asociaciones con fabricantes internacionales apoyaron las mejoras de instalaciones y la adopción de equipos modernos de bioprocesamiento. La región expandió la infraestructura de cadena de frío y las capacidades de control de calidad, aumentando la demanda de consumibles de filtración, muestreo y monitoreo. Aunque la madurez del mercado siguió siendo baja, el aumento del gasto en atención médica y los programas estratégicos de biomanufactura apoyaron la expansión gradual del mercado.
Segmentaciones del Mercado:
Por Tipo de Producto
- Osmómetros
- Analizadores de Bioprocesos
Por Aplicación
- Equipos de Análisis de Bioprocesos para Aplicaciones Clínicas
- Equipos de Análisis de Bioprocesos para Aplicaciones Industriales
Por Usuario Final
- Equipos de Análisis de Bioprocesos para Empresas Biofarmacéuticas
- Equipos de Análisis de Bioprocesos para Organizaciones de Investigación por Contrato (CROs)
- Equipos de Análisis de Bioprocesos para Organizaciones de Manufactura por Contrato (CMOs)
- Equipos de Análisis de Bioprocesos para Institutos Académicos & de Investigación
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de equipos y consumibles para el procesamiento biofarmacéutico incluye a líderes como Agilent Technologies, Solaris Biotechnology, 3M Company, Sartorius, Repligen, Bio-Rad Laboratories, Thermo Fisher Scientific, Eppendorf, Merck KGaA y Danaher. Estas empresas fortalecen sus posiciones a través de biorreactores avanzados, sistemas analíticos de alta precisión, productos de filtración y tecnologías de un solo uso que apoyan la fabricación moderna de biológicos y terapias celulares. Los principales actores invierten en automatización, monitoreo en línea y plataformas de control de procesos digitales para satisfacer las crecientes expectativas de calidad y reducir la variabilidad de los lotes. Movimientos estratégicos como adquisiciones, expansiones de capacidad y colaboraciones con productores biofarmacéuticos mejoran la profundidad tecnológica y el alcance global. Muchos proveedores se centran en desarrollar consumibles escalables y resistentes a la contaminación, así como equipos modulares para satisfacer las necesidades de fabricación flexible. A medida que se expanden las líneas de productos biológicos, la competencia se intensifica en torno a soluciones de un solo uso rentables, analizadores de alto rendimiento y plataformas integradas que mejoran la productividad y el cumplimiento normativo en entornos de producción comercial y clínica.
Análisis de Jugadores Clave
- Agilent Technologies, Inc.
- Solaris Biotechnology Srl
- 3M Company
- Sartorius AG
- Repligen Corporation
- Bio-Rad Laboratories, Inc.
- Thermo Fisher Scientific, Inc.
- Eppendorf AG
- Merck KGaA
- Danaher Corporation
Desarrollos Recientes
- En julio de 2025, Agilent Technologies, Inc. Agilent abrió un nuevo Centro de Experiencia Biopharma en Hyderabad, India. El sitio exhibe cromatografía, espectrometría de masas, análisis celular y flujos de trabajo digitales para ayudar a los equipos de biofarmacéutica a diseñar y optimizar métodos de procesamiento y control de calidad.
- En junio de 2025, Sartorius AG Sartorius Stedim Biotech completó una expansión de varios años en su campus de Aubagne, Francia. El proyecto casi duplicó el espacio de salas limpias y agregó líneas de producción automatizadas y logística para bolsas de un solo uso 2D y 3D utilizadas para cultivo celular, almacenamiento y transporte de fluidos en bioprocesamiento.
- En noviembre de 2024, Solaris Biotechnology Srl Solaris informó su exitoso debut en Analytica China 2024 en Shanghái. La empresa destacó sus biorreactores y fermentadores de banco, piloto e industriales para clientes de bioprocesamiento en las industrias farmacéutica, biotecnológica y de proteínas alternativas en la región APAC.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de equipos avanzados de bioprocesamiento aumentará a medida que se expandan las líneas de productos biológicos.
- Las tecnologías de un solo uso ganarán una adopción más amplia en la fabricación clínica y comercial.
- La automatización y el análisis en tiempo real se convertirán en estándar en las instalaciones de bioprocesamiento de próxima generación.
- El procesamiento continuo e híbrido verá una integración más fuerte en los flujos de trabajo ascendentes y descendentes.
- La producción de terapias celulares y génicas impulsará la necesidad de sistemas flexibles de pequeños lotes y consumibles especializados.
- Los gemelos digitales y la optimización de procesos impulsada por IA mejorarán la eficiencia y reducirán la variabilidad de los lotes.
- Los proveedores invertirán en equipos modulares y escalables para apoyar instalaciones multiproducto.
- Las iniciativas de sostenibilidad aumentarán la demanda de sistemas energéticamente eficientes y consumibles reciclables.
- Los mercados emergentes acelerarán la expansión de la capacidad, fortaleciendo las redes de distribución de equipos globales.
- La diversificación de la cadena de suministro seguirá siendo una prioridad para prevenir la escasez de materiales críticos de un solo uso.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de equipos y consumibles para el procesamiento biofarmacéutico, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos y consumibles para el procesamiento biofarmacéutico entre 2025 y 2032?
¿Cuál es la región líder del mercado de equipos y consumibles para el procesamiento biofarmacéutico?
¿Cuáles son los principales impulsores del crecimiento del mercado de equipos y consumibles para el procesamiento biofarmacéutico?
¿Cuál es el segmento principal en el mercado de equipos y consumibles para el procesamiento biofarmacéutico según el uso final?
¿Quiénes son las empresas líderes en el mercado de equipos y consumibles para el procesamiento biofarmacéutico?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 39.67 billion → 2032: USD 79.04 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market Drivers
- 3.3 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market Restraints & Challenges
- 3.4 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos y Consumibles para el Procesamiento Biofarmacéutico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
