
Visión General del Mercado
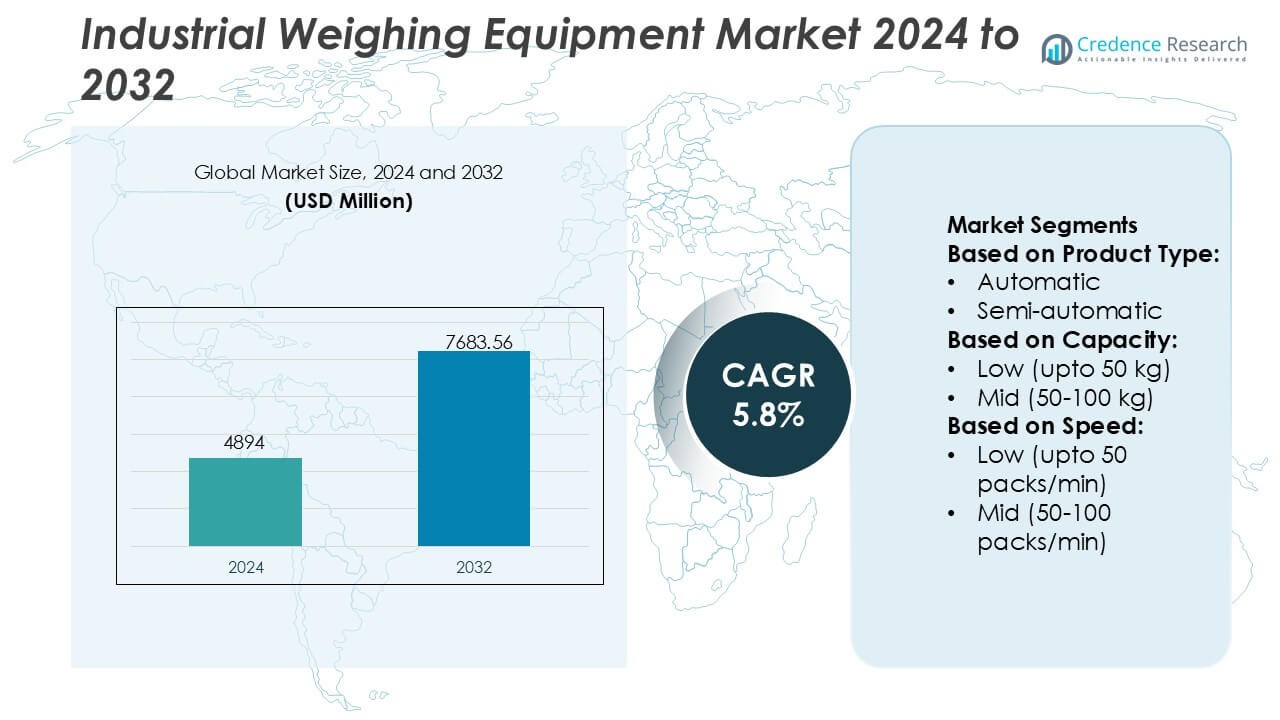
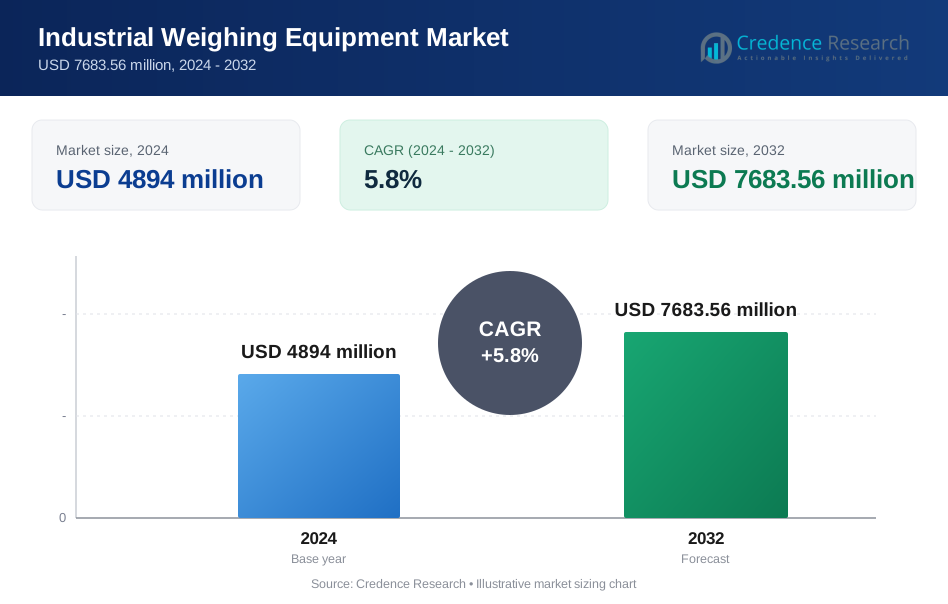
El tamaño del mercado de equipos de pesaje industrial se valoró en USD 4894 millones en 2024 y se anticipa que alcanzará los USD 7683.56 millones para 2032, con un CAGR del 5.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos de Pesaje Industrial 2024 | USD 4894 Millones |
| Mercado de Equipos de Pesaje Industrial, CAGR | 5.8% |
| Tamaño del Mercado de Equipos de Pesaje Industrial 2032 | USD 7683.56 Millones |
El mercado de equipos de pesaje industrial está conformado por una mezcla de fabricantes globales que avanzan en tecnologías de celdas de carga de precisión, sistemas de pesaje automatizados y plataformas de medición habilitadas para IoT para apoyar operaciones industriales de alto rendimiento. Estas empresas fortalecen la competitividad a través de la innovación de productos, la expansión de carteras de servicios y la integración de sistemas de pesaje con arquitecturas de control digital modernas. El mercado también se beneficia de la creciente adopción en las industrias de procesamiento de alimentos, logística, productos químicos y manufactura, donde la precisión y la velocidad son críticas. Asia-Pacífico lidera el mercado global con una participación exacta del 34%, respaldada por una rápida expansión industrial, una fuerte producción manufacturera y un aumento de la inversión en infraestructura de producción y logística automatizada.
Perspectivas del Mercado
- El mercado alcanzó los USD 4894 millones en 2024 y se proyecta que llegue a USD 7683.56 millones para 2032 con un CAGR del 5.8%, reflejando una demanda constante de soluciones de pesaje de alta precisión y automatizadas.
- La adopción se acelera a medida que las industrias priorizan tecnologías avanzadas de celdas de carga, verificadores de peso de alta velocidad y sistemas habilitados para IoT que mejoran la precisión, la productividad y la transparencia operativa.
- El panorama competitivo se fortalece a través de la innovación de productos, capacidades de integración digital y estrategias enfocadas en servicios a medida que las empresas expanden sus carteras de pesaje automatizado e inteligente.
- Las restricciones del mercado incluyen altos costos de instalación, complejidad de integración y rápido desgaste del equipo en entornos industriales hostiles, lo que requiere calibración y mantenimiento frecuentes.
- Asia-Pacífico lidera con una participación del 34%, impulsada por la expansión a gran escala de la manufactura y la logística, mientras que los sistemas de pesaje de alta velocidad mantienen la posición dominante del segmento con una fuerte adopción en operaciones de alimentos, empaques y comercio electrónico.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los sistemas de pesaje automáticos mantienen la posición dominante con una participación exacta del 62% del mercado, impulsados por la creciente adopción en entornos de procesamiento de alimentos, farmacéuticos, logística y manejo de materiales a granel. Su capacidad para ofrecer mediciones continuas, minimizar el error humano e integrarse con arquitecturas de control basadas en PLC fortalece la preferencia sobre las alternativas semiautomáticas. Las crecientes inversiones en la Industria 4.0, el control de calidad en tiempo real y las líneas de empaque de alto rendimiento aceleran aún más su despliegue. Las unidades semiautomáticas continúan sirviendo a operaciones a pequeña escala, pero enfrentan un crecimiento más lento debido a su limitada escalabilidad y mayor dependencia laboral en comparación con las plataformas totalmente automatizadas.
- Por ejemplo, Fairbanks Scales Inc. integró su plataforma de instrumentos FB2550 con su tecnología de celda de carga digital Intalogix que utiliza un núcleo de procesamiento de 32 bits, lo que proporciona diagnósticos mejorados y ayuda a reducir la deriva de calibración para aplicaciones como básculas de camiones y ferrocarriles de alto rendimiento.
Por Capacidad
El equipo de alta capacidad (más de 100 kg) lidera el mercado con una participación exacta del 47%, respaldado por un uso amplio en la fabricación, minería, productos químicos, almacenamiento y procesamiento industrial a granel. La demanda aumenta a medida que las empresas manejan cargas más pesadas y priorizan plataformas robustas capaces de mantener la precisión bajo alta tensión mecánica. El cambio hacia la paletización automatizada, sensores integrados en montacargas y sistemas de transporte de alta resistencia refuerza la adopción. Los sistemas de capacidad media mantienen relevancia en operaciones de alimentos, textiles y ensamblaje, mientras que el equipo de baja capacidad encuentra aceptación en laboratorios y entornos de producción de pequeños lotes.
- Por ejemplo, la plataforma de pesaje industrial Combics® 3 de Sartorius ofrece una amplia gama de modelos que admiten capacidades de carga máxima de hasta 3,000 kg y proporcionan mediciones de alta precisión con legibilidad/repetibilidad de 0.1 g para modelos de banco de menor capacidad.
Por Velocidad
Los sistemas de alta velocidad (más de 100 paquetes/min) dominan con una participación exacta del 58% del mercado, impulsados por la necesidad de un rápido rendimiento en alimentos envasados, bebidas, nutracéuticos y cumplimiento de comercio electrónico. Sus avanzadas celdas de carga, procesamiento de señales más rápido y compatibilidad con unidades de inspección automatizadas permiten un rendimiento constante a altas velocidades de línea. Los fabricantes se benefician de la reducción de cuellos de botella, mejora de la productividad y cumplimiento más estricto con los estándares de precisión de peso. Las máquinas de velocidad media y baja continúan apoyando instalaciones más pequeñas, pero quedan rezagadas en adopción a medida que las industrias optimizan operaciones para una mayor eficiencia de producción y un tiempo de inactividad mínimo.
Principales Impulsores del Crecimiento
- Expansión de la Automatización en las Industrias de Manufactura y Procesamiento
La adopción de la automatización acelera la demanda de sistemas de pesaje industrial avanzados a medida que los fabricantes buscan mayor precisión, reducción de la intervención manual y mejora de la productividad. Las plataformas de pesaje automatizadas se integran perfectamente con sistemas PLC, MES y SCADA, permitiendo un monitoreo continuo y control de calidad en tiempo real. Industrias como el procesamiento de alimentos, productos químicos y logística despliegan cada vez más celdas de carga inteligentes, indicadores digitales y unidades de dosificación automatizadas. Esta expansión fortalece la inversión en tecnologías de pesaje de precisión que apoyan operaciones más rápidas, trazabilidad y cumplimiento con los estándares globales en evolución.
- Por ejemplo, ZM615 cuenta con un puerto Ethernet configurable con hasta veinte protocolos diferentes, incluyendo opciones industriales estándar como EtherNet/IP, PROFINET y Modbus TCP.
- Aumento del Énfasis en la Garantía de Calidad y Cumplimiento Normativo
Las estrictas regulaciones que rigen la consistencia del producto, la precisión del peso y la integridad del etiquetado impulsan la adopción de soluciones de pesaje industrial en sectores regulados. Las empresas dependen de balanzas avanzadas, controladoras de peso y sistemas de equilibrio de humedad para mantener el cumplimiento con los marcos de seguridad alimentaria, los requisitos farmacéuticos y los estándares de metrología industrial. El impulso hacia entornos de producción listos para auditorías eleva el papel de la verificación de peso de alta precisión y el registro de datos. A medida que los fabricantes priorizan las certificaciones de calidad y minimizan las desviaciones, el equipo de pesaje de precisión se vuelve esencial para mantener la credibilidad operativa y reducir las discrepancias a nivel de lote.
- Por ejemplo, la tecnología de celda de carga UniBloc® de Shimadzu, implementada en su serie de balanzas analíticas y de precisión, integra una celda de carga de aluminio monolítica con circuitos de compensación de temperatura que estabilizan la deriva de medición a ±2 ppm/°C, mientras ofrecen modelos que proporcionan legibilidad y repetibilidad hasta 0.1 mg bajo condiciones controladas.
- Crecimiento de las Operaciones de Logística, Almacenamiento y Comercio Electrónico
La expansión de las redes de distribución y el aumento de los volúmenes de comercio electrónico crean una demanda sostenida de sistemas de pesaje rápidos y confiables. Las instalaciones adoptan básculas para palets, controladoras de peso dinámicas y sensores integrados en cintas transportadoras para optimizar las operaciones de entrada y salida. La captura precisa del peso apoya la facturación de fletes, la optimización de cargas, el control de inventario y la clasificación automatizada. A medida que los almacenes transitan hacia modelos de cumplimiento inteligente, los datos de pesaje en tiempo real mejoran la eficiencia en la asignación de almacenamiento y el procesamiento de envíos. Esto refuerza la demanda de soluciones de pesaje robustas, conectadas y de alto rendimiento optimizadas para flujos de trabajo logísticos.
Tendencias y Oportunidades Clave
- Aumento de Plataformas de Pesaje Digitales y Habilitadas para IoT
La transformación digital anima a los fabricantes a pasar de sistemas de pesaje analógicos a sistemas habilitados para IoT con conectividad mejorada e inteligencia predictiva. Estas soluciones ofrecen monitoreo remoto, alertas de calibración automatizadas e integración con software empresarial, creando oportunidades para que los proveedores ofrezcan servicios digitales de valor agregado. Las básculas conectadas a la nube y las celdas de carga inteligentes apoyan la trazabilidad, la detección de anomalías y la toma de decisiones basada en datos. A medida que los usuarios industriales priorizan la transparencia operativa y la reducción del tiempo de inactividad, la adopción de ecosistemas de pesaje conectados sigue expandiéndose en los mercados globales.
- Por ejemplo, la serie 2200CW de Doran Scales integra un procesador industrial a bordo que facilita operaciones rápidas de pesaje manual, admite resoluciones de peso tan bajas como 0.1 g para modelos de precisión, y permite el intercambio de datos en tiempo real a través de interfaces estándar RS-232 y opcionales Ethernet TCP/IP para conectividad directa con sistemas MES y de control de planta.
- Aumento de la Demanda de Sistemas de Alta Velocidad y Alta Capacidad
Industrias con requisitos de procesamiento rápido, como alimentos envasados, materiales a granel y operaciones de mensajería, impulsan el interés en equipos de pesaje de alta velocidad y alta capacidad. Los fabricantes se centran en sistemas capaces de mantener la precisión a velocidades elevadas y bajo condiciones de carga pesada. Este cambio crea oportunidades para innovaciones en la durabilidad de las celdas de carga, algoritmos de procesamiento de señales y soluciones de pesaje montadas en transportadores. Los proveedores que ofrecen plataformas avanzadas de grado industrial capaces de soportar empaquetado automatizado, manejo de palets y dosificación continua están en posición de capturar una mayor cuota de la demanda emergente.
- Por ejemplo, las celdas de carga de viga cortante de la serie BSL de BONSO, fabricadas en acero inoxidable 17-4 PH, soportan capacidades nominales que van desde 500 kg hasta 50,000 kg, cumplen con la clasificación OIML R60 C3 (3,000 intervalos de verificación) y ofrecen un rendimiento de error combinado dentro de ±0.02% del rendimiento nominal.
- Oportunidad para el Desarrollo de Equipos Sostenibles y Energéticamente Eficientes
El creciente énfasis en la sostenibilidad anima a las empresas a adoptar soluciones de pesaje con menor consumo de energía, mayor vida útil de los componentes y menor frecuencia de recalibración. Los diseñadores de equipos exploran materiales estructurales ligeros, sensores optimizados y electrónica energéticamente eficiente. Además, los usuarios finales buscan sistemas que minimicen el desperdicio de producto durante las operaciones de pesaje, dosificación y llenado. Los proveedores capaces de ofrecer características centradas en la sostenibilidad, como requisitos de mantenimiento reducidos y componentes reciclables, obtienen oportunidades en mercados que priorizan prácticas de producción ecoeficientes.
Desafíos Clave
- Alta Inversión Inicial y Complejidad de Integración
El equipo de pesaje industrial, particularmente los sistemas automatizados y de alta capacidad, requiere una considerable inversión inicial. La integración de plataformas de pesaje avanzadas con sistemas de producción o almacén existentes también puede implicar una personalización significativa, experiencia técnica y tiempo de inactividad. Las pequeñas empresas enfrentan barreras de costos relacionadas con la instalación, capacitación y contratos de servicio a largo plazo. Estas complejidades financieras y operativas ralentizan la adopción en industrias sensibles a los costos y obstaculizan los esfuerzos de modernización rápida, creando disparidades entre instalaciones a gran escala y fabricantes pequeños a medianos.
- Requisitos de Mantenimiento y Degradación de Precisión en Entornos Hostiles
Los entornos industriales de trabajo pesado exponen los sistemas de pesaje a polvo, humedad, vibraciones y fluctuaciones de temperatura que pueden degradar la precisión con el tiempo. La calibración regular, el reemplazo de sensores y el mantenimiento son esenciales para preservar el rendimiento, creando desafíos operativos para los usuarios con horarios de producción continuos. Industrias como la minería, los productos químicos y el procesamiento de alimentos enfrentan un desgaste acelerado en las celdas de carga y plataformas de pesaje. Estos impactos ambientales aumentan los costos de propiedad a largo plazo y obligan a los fabricantes a invertir en diseños robustos que soporten condiciones de campo exigentes.
Análisis Regional
Norteamérica
América del Norte tiene una participación de mercado exacta del 28% , respaldada por una fuerte madurez en automatización en el procesamiento de alimentos, productos farmacéuticos, químicos y logística. La región se beneficia de una infraestructura industrial avanzada, adopción temprana de tecnologías de pesaje digital y marcos regulatorios estrictos que rigen la precisión del peso y el cumplimiento del etiquetado. La alta inversión en líneas de empaque automatizadas, optimización de almacenes y sistemas de medición habilitados para IIoT impulsa una demanda constante. El crecimiento en centros de cumplimiento de comercio electrónico acelera la necesidad de pesadoras de control de alta velocidad, básculas para palets y sistemas integrados en cintas transportadoras. La presencia de fabricantes de equipos líderes e integradores de tecnología fortalece aún más la posición competitiva de la región.
Europa
Europa mantiene una participación de mercado significativa del 25% , impulsada por su base de fabricación bien establecida, fuerte énfasis en estándares de metrología y amplia aplicación regulatoria para el aseguramiento de la calidad. Las industrias de alimentos, químicos e ingeniería de precisión de la región dependen en gran medida de soluciones de pesaje de alta precisión para apoyar la trazabilidad y los flujos de trabajo de producción estandarizados. El creciente enfoque en equipos energéticamente eficientes y manejo automatizado de materiales mejora la tracción del mercado. La adopción de celdas de carga digitales, sistemas de dosificación automatizados y herramientas de calibración inteligentes aumenta a medida que las fábricas se alinean con las iniciativas de la Industria 4.0. Las inversiones continuas en modernización, combinadas con marcos de cumplimiento ambiental, refuerzan la demanda sostenida en las industrias europeas.
Asia-Pacífico
Asia-Pacífico lidera el mercado global con una participación exacta del 34% , respaldada por la expansión a gran escala de la fabricación, creciente industrialización y rápida implementación de líneas de producción automatizadas. Los sistemas de pesaje de alta capacidad y alta velocidad ganan fuerte adopción en los sectores automotriz, electrónico, procesamiento de alimentos y materiales a granel. Las crecientes inversiones en logística, almacenamiento e infraestructura de comercio electrónico elevan aún más la demanda de plataformas de pesaje dinámicas. Países como China, India, Japón y Corea del Sur aceleran la integración de equipos digitales y habilitados para IoT para fortalecer la productividad y el cumplimiento regulatorio. Los precios competitivos, las fuertes capacidades de fabricación local y las grandes industrias de usuarios finales refuerzan la posición dominante de la región.
América Latina
América Latina representa el 7% de la participación de mercado, impulsada por la adopción gradual de tecnologías de pesaje en el procesamiento de alimentos, minería, agricultura y empaque industrial. El aumento de la inversión en infraestructura logística e industrias orientadas a la exportación respalda la demanda de básculas de alta capacidad y sistemas de pesaje de control montados en cintas transportadoras. Las mejoras regulatorias en la calidad del producto y la trazabilidad animan a las empresas a actualizarse de plataformas de pesaje manuales a semiautomáticas y automatizadas. La volatilidad económica y las restricciones presupuestarias ralentizan la modernización en instalaciones más pequeñas, pero los fabricantes regionales continúan adoptando sistemas de precisión para mejorar la productividad y reducir las ineficiencias operativas.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación exacta del 6% , respaldada por la expansión de la actividad industrial en petróleo y gas, materiales de construcción, minería y procesamiento de alimentos. Las operaciones de manejo a granel a gran escala crean demanda de básculas puente robustas, básculas de alta capacidad y celdas de carga resistentes capaces de soportar condiciones ambientales adversas. Las crecientes inversiones en centros logísticos, particularmente en los países del CCG, aumentan la adopción de soluciones de pesaje automatizadas para palets y cintas transportadoras. A pesar de la penetración tecnológica más lenta en partes de África, la mejora de la infraestructura industrial y la alineación regulatoria con estándares globales contribuyen a oportunidades de mercado estables y a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Automático
- Semi-automático
Por Capacidad:
- Baja (hasta 50 kg)
- Media (50-100 kg)
Por Velocidad:
- Baja (hasta 50 paquetes/min)
- Media (50-100 paquetes/min)
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Equipos de Pesaje Industrial presenta una fuerte combinación de fabricantes globales y regionales, incluyendo Fairbanks Scales Inc., Sartorius Group, Avery Weigh-Tronix, LLC, Shimadzu Corporation, Doran Scales, Inc., BONSO Electronics International Inc., Kern & Sohn GmbH, Mettler-Toledo International, Inc., A&D Company, Ltd., y Essae-Teraoka Pvt. Ltd. El Mercado de Equipos de Pesaje Industrial se define por la innovación continua, una fuerte diferenciación tecnológica y una creciente integración con ecosistemas de manufactura digital. Las empresas se centran en mejorar la precisión del pesaje, mejorar la durabilidad de las celdas de carga y desarrollar equipos capaces de soportar entornos de producción de alta velocidad. Los avances en conectividad IoT, calibración automatizada y diagnósticos basados en datos moldean las estrategias competitivas a medida que los usuarios finales demandan visibilidad en tiempo real y reducción del tiempo de inactividad operativo. Los proveedores fortalecen sus posiciones en el mercado a través de carteras de servicios más amplias, líneas de productos específicas para aplicaciones e inversiones estratégicas en soluciones preparadas para la automatización. Un énfasis creciente en el cumplimiento normativo, la trazabilidad y los equipos energéticamente eficientes impulsa aún más la competencia en los mercados globales y regionales.
Análisis de Jugadores Clave
- Fairbanks Scales Inc.
- Grupo Sartorius
- Avery Weigh-Tronix, LLC
- Corporación Shimadzu
- Doran Scales, Inc.
- BONSO Electronics International Inc.
- Kern & Sohn GmbH
- Mettler-Toledo International, Inc.
- Compañía A&D, Ltd.
- Essae-Teraoka Pvt. Ltd.
Desarrollos Recientes
- En mayo de 2025, Jungheinrich y EP Equipment formaron una alianza estratégica lanzando el lema "Dando forma al futuro de la manipulación de materiales juntos" para impulsar la electrificación de la industria, expandir las ofertas de tecnología media de Jungheinrich con la nueva marca AntOn by Jungheinrich (montacargas eléctricos/camiones de almacén), y aprovechar las fortalezas compartidas en tecnología de iones de litio para mejores soluciones para los clientes, aumentando la competitividad de ambos.
- En abril de 2025, Komatsu anunció una actualización de su sistema de guía de máquinas 3D Smart Construction que permite la rotación completa del balde y genera un gemelo digital en tiempo real del sitio de trabajo. Esto fue parte de una exhibición más amplia de máquinas de nueva generación y eléctricas.
- En abril de 2025, JCB anunció que duplicaría su nueva fábrica en San Antonio, Texas, una expansión significativa de los planes iniciales, para servir mejor al mercado estadounidense, reducir los riesgos de la cadena de suministro y mitigar los impactos de los nuevos aranceles, con el objetivo de aumentar la producción local y entregar máquinas más rápido a los clientes de América del Norte.
- En marzo de 2025, Gather AI lanzó su sistema de Visión de Equipos de Manipulación de Materiales (MHE) impulsado por IA, convirtiendo montacargas y otros MHE en recolectores de datos para proporcionar visibilidad de inventario en tiempo real, automatizar el seguimiento y ofrecer información procesable para mejorar la eficiencia del almacén, sin necesidad de nueva infraestructura, aumentando el rendimiento y reduciendo errores.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Capacidad, Velocidad y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado adoptará cada vez más sistemas de pesaje habilitados para IoT que ofrecen monitoreo en tiempo real y mantenimiento predictivo.
- Las plataformas de pesaje automatizadas ganarán un uso más amplio a medida que las industrias aceleren las iniciativas de transformación digital.
- Los sistemas de alta velocidad y alta capacidad verán una fuerte demanda en los sectores de procesamiento de alimentos, logística y materiales a granel.
- La integración de datos de pesaje con plataformas MES, ERP y en la nube se convertirá en estándar en las instalaciones modernas.
- Los fabricantes se centrarán en diseños energéticamente eficientes y materiales sostenibles para cumplir con las expectativas ambientales.
- Las tecnologías avanzadas de celdas de carga mejorarán la precisión, durabilidad y rendimiento en condiciones industriales adversas.
- La creciente presión regulatoria impulsará una mayor adopción de equipos de precisión para el aseguramiento de la calidad.
- El embalaje inteligente y los centros de cumplimiento automatizados expandirán la demanda de soluciones de pesaje dinámico.
- Los sistemas modulares y fácilmente escalables ganarán preferencia entre los fabricantes medianos.
- Los actores globales fortalecerán las redes de servicio para apoyar las necesidades de calibración, cumplimiento y gestión del ciclo de vida.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de equipos de pesaje industrial y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos de pesaje industrial entre 2024 y 2032?
¿Qué segmento del mercado de equipos de pesaje industrial tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de equipos de pesaje industrial?
¿Quiénes son las empresas líderes en el mercado de equipos de pesaje industrial?
¿Qué región comandó la mayor parte del mercado de equipos de pesaje industrial en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos de Pesaje Industrial Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos de Pesaje Industrial Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4894 million → 2032: USD 7683.56 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos de Pesaje Industrial Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos de Pesaje Industrial Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos de Pesaje Industrial Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos de Pesaje Industrial Market Drivers
- 3.3 Mercado de Equipos de Pesaje Industrial Market Restraints & Challenges
- 3.4 Mercado de Equipos de Pesaje Industrial Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos de Pesaje Industrial Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos de Pesaje Industrial Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos de Pesaje Industrial category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos de Pesaje Industrial Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos de Pesaje Industrial Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos de Pesaje Industrial market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos de Pesaje Industrial Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos de Pesaje Industrial Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos de Pesaje Industrial Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos de Pesaje Industrial (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos de Pesaje Industrial Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos de Pesaje Industrial Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos de Pesaje Industrial Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos de Pesaje Industrial Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos de Pesaje Industrial Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos de Pesaje Industrial Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos de Pesaje Industrial Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos de Pesaje Industrial Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos de Pesaje Industrial Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
