
Visión general del mercado
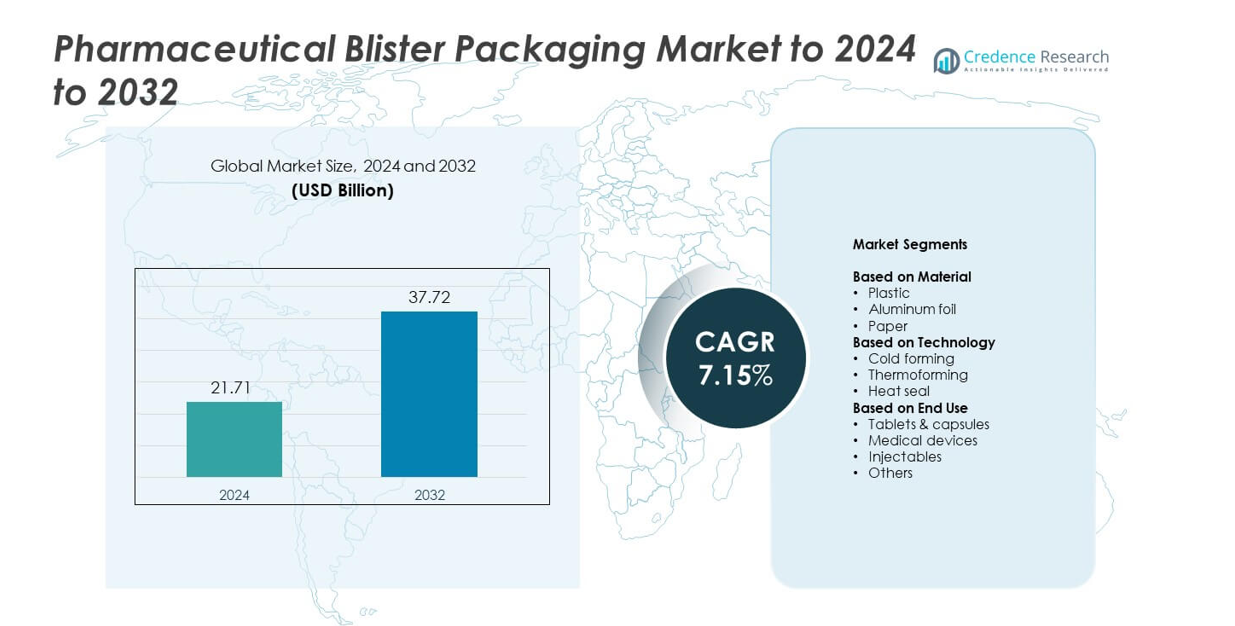
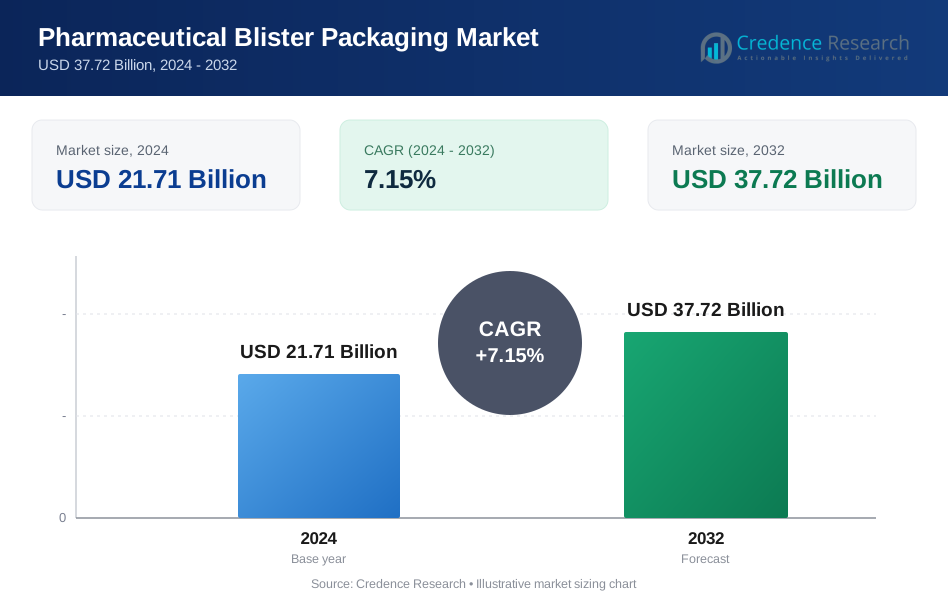
El tamaño del mercado de envases blíster farmacéuticos se valoró en 21.71 mil millones de USD en 2024 y se anticipa que alcanzará los 37.72 mil millones de USD para 2032, con un CAGR del 7.15% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Envases Blíster Farmacéuticos 2024 | 21.71 mil millones de USD |
| Mercado de Envases Blíster Farmacéuticos, CAGR | 7.15% |
| Tamaño del Mercado de Envases Blíster Farmacéuticos 2032 | 37.72 mil millones de USD |
El mercado de envases blíster farmacéuticos está impulsado por una fuerte competencia entre los principales actores como ACG, Amcor, Aptar, Borealis, Constantia, Carcano y Caprihans. Estas empresas se centran en materiales de alta barrera, laminados sostenibles y tecnologías avanzadas de termoformado para cumplir con los estrictos requisitos de seguridad y cumplimiento farmacéutico. América del Norte lidera el mercado con aproximadamente un 34.6% de participación en 2024 debido a su sector farmacéutico maduro y la rápida adopción de formatos de dosis unitaria. Asia Pacífico sigue de cerca con casi un 34.45% de participación, respaldada por la producción a gran escala de medicamentos y la expansión de la fabricación de genéricos. Europa posee alrededor del 24% de participación, impulsada por estrictos estándares regulatorios y una fuerte adopción de soluciones de blíster reciclables.
Perspectivas del Mercado
- El mercado de envases blíster farmacéuticos alcanzó los 21.71 mil millones de USD en 2024 y se proyecta que llegue a los 37.72 mil millones de USD para 2032, creciendo a un CAGR del 7.15%. • La fuerte demanda de formatos de dosis unitaria segura impulsa el crecimiento, ya que las tabletas y cápsulas tienen aproximadamente un 60.23% de participación, respaldadas por la expansión de la producción de medicamentos genéricos y las necesidades de cumplimiento del paciente. • Los materiales de blíster de alta barrera y sostenibles configuran las tendencias clave, mientras que el termoformado lidera el segmento tecnológico con casi un 73.24% de participación debido a la producción más rápida y el diseño flexible. • La intensa competencia empuja a las empresas a invertir en laminados reciclables, líneas de blíster mejoradas y sistemas de sellado avanzados en medio de la creciente presión regulatoria. • Regionalmente, América del Norte lidera con un 34.6% de participación, seguida de cerca por Asia Pacífico con un 34.45% y Europa con un 24%, mientras que América Latina y Medio Oriente y África registran una expansión más pequeña pero constante.
Análisis de Segmentación del Mercado:
Por Material
En el mercado de envases blíster farmacéuticos, el segmento de plástico sigue siendo dominante, representando aproximadamente el 51.34% del mercado en 2024. Este subsegmento lidera debido a su rentabilidad, facilidad de termoformado y sellado, y fuerte adopción para aplicaciones de dosis oral sólida. Los impulsores del crecimiento para el plástico incluyen la creciente demanda de envases ligeros, el énfasis regulatorio en la integridad y la evidencia de manipulación, y la expansión de los medicamentos genéricos, que favorecen los formatos de blíster de plástico para la producción a gran escala. Los segmentos de papel y papel de aluminio también están creciendo, pero desde bases más pequeñas.
- Por ejemplo, ACG Worldwide ha completado más de 20,000 instalaciones de máquinas en todo el mundo, según fuentes oficiales de la empresa e información general de negocios.
Por Tecnología
Dentro de la segmentación tecnológica, el subsegmento de termoformado capturó alrededor del 73.24 % del Mercado de Empaque Blíster Farmacéutico en 2024. El termoformado es preferido porque ofrece altas velocidades de línea, claridad visual superior de los paquetes y costos de herramientas más bajos en comparación con el formado en frío. Los principales impulsores del crecimiento son el aumento de la producción de formas de dosificación oral sólida, la demanda de diseños de cavidades personalizados y el aumento del volumen de medicamentos de venta libre y de uso diario que se benefician de este método. Las tecnologías de formado en frío y sellado térmico están ganando impulso especialmente donde la protección de barrera es crítica.
- Por ejemplo, la máquina de empaque blíster C40 de IMA Group está diseñada para aplicaciones farmacéuticas y nutracéuticas y puede producir hasta 525 blísters por minuto.
Por Uso Final
Para el uso final en el Mercado de Empaque Blíster Farmacéutico, el subsegmento de tabletas y cápsulas mantuvo aproximadamente el 60.23 % de participación en 2024. Este dominio se debe al hecho de que las tabletas siguen siendo la forma de dosificación más común a nivel mundial y los paquetes blíster ofrecen conveniencia, beneficios de cumplimiento y protección del producto. El crecimiento en este segmento está impulsado por la expansión de medicamentos genéricos orales sólidos, el aumento del consumo farmacéutico en mercados emergentes y la necesidad de paquetes a prueba de manipulaciones y con dosis individuales. Los dispositivos médicos, inyectables y otros usos finales están expandiéndose pero desde bases más pequeñas.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Empaque de Dosis Unitaria Segura
El empaque blíster farmacéutico crece debido a la creciente necesidad de formatos de dosis unitaria seguros y precisos. Los fabricantes de medicamentos confían en los blísters para reducir los riesgos de contaminación y mejorar la adherencia para tabletas y cápsulas. El formato apoya el sellado a prueba de manipulaciones y la protección estable contra la humedad y el oxígeno. La expansión de medicamentos orales sólidos de prescripción y OTC fortalece esta demanda. El crecimiento también se acelera en mercados emergentes donde los formatos blíster reemplazan a las botellas a granel debido a la mejora en seguridad, portabilidad y precisión de dosificación.
- Por ejemplo, el empaque de adherencia Shellpak Renew de WestRock ha sido dispensado por más de 5,600 farmacias, con más de 500,000,000 de paquetes Shellpak suministrados a los pacientes hasta la fecha.
Crecimiento de la Producción de Medicamentos Genéricos y de Alto Volumen
El aumento de los genéricos impulsa la demanda de empaque blíster porque los fabricantes necesitan sistemas de empaque rápidos, económicos y de alta producción. Las líneas de blíster permiten una producción masiva eficiente con una fuerte integridad de sellado y diseños de cavidades flexibles. Las aprobaciones regulatorias para medicamentos genéricos continúan aumentando a nivel mundial, impulsando volúmenes de empaque muy grandes. Las compañías farmacéuticas prefieren los paquetes blíster debido al uso reducido de materiales, cambios de línea más rápidos y costos operativos más bajos. Esto apoya una demanda sostenida tanto en centros farmacéuticos maduros como en desarrollo.
- Por ejemplo, la línea de envasado en blíster de alta velocidad Romaco Noack Unity 600, en su configuración estándar de doble carril, alcanza una producción máxima de 600 blísters.
Aumento del Enfoque en el Cumplimiento y la Seguridad del Paciente
La adopción del envasado en blíster se expande a medida que las empresas priorizan formatos que apoyan el cumplimiento para terapias crónicas. Los blísters ayudan a los pacientes a seguir las dosis diarias y mejoran la precisión en la autoadministración. El impulso por formatos amigables para personas mayores y resistentes a los niños también impulsa el desarrollo de diseños avanzados de blíster. Los profesionales de la salud promueven la dosificación basada en envases para minimizar los errores de medicación en entornos clínicos y domésticos. Estas necesidades impulsadas por el cumplimiento alientan a las marcas farmacéuticas a pasar de contenedores a granel a formatos de blíster calendarizados o claramente compartimentados.
Tendencias y Oportunidades Clave
Cambio Hacia Materiales de Alta Barrera y Sostenibles
Una tendencia importante es el cambio hacia estructuras de barrera avanzadas y materiales eco-diseñados. Las formulaciones de medicamentos biológicos y sensibles a la humedad requieren laminados de alta barrera, lo que aumenta la adopción de sistemas de frío-formado y láminas mejoradas. Al mismo tiempo, las políticas de sostenibilidad impulsan a las empresas a reducir el uso de plástico y adoptar materiales reciclables o de base biológica. Esta doble necesidad crea oportunidades para nuevas películas de múltiples capas y diseños de mono-material. Los proveedores de envases que invierten en soluciones de barrera más sostenibles obtienen fuertes ventajas a largo plazo.
- Por ejemplo, en julio de 2021 Huhtamaki y Syntegon lanzaron el blíster de tabletas Push Tab de papel, una solución basada en papel que utiliza recubrimientos de barrera avanzados en papel renovable proveniente de proveedores europeos certificados por FSC. La solución, que ganó el Premio Alemán de Envases 2021 por sostenibilidad, está compuesta por más del 75% de material a base de papel y utiliza la tecnología única de conformado de papel de Syntegon para procesar y formar el material.
Automatización y Digitalización de Líneas de Envasado en Blíster
La automatización se está expandiendo a medida que las empresas buscan mayor precisión, productividad y trazabilidad. Las máquinas avanzadas de blíster ahora integran inspección visual, monitoreo en tiempo real y sistemas de rechazo automatizados para cumplir con estrictas regulaciones globales. La impresión digital y la serialización crean nuevas oportunidades para terapias personalizadas, anti-falsificación y producción en pequeños lotes. Las empresas farmacéuticas se benefician de menores costos laborales, menos errores y cambios más rápidos. Esta tendencia fortalece la inversión en sistemas inteligentes de envasado en blíster en plantas globales.
- Por ejemplo, el Versynta microBatch de Syntegon, que ganó el Premio Alemán de Envases de Oro en 2022, es una célula de producción totalmente automatizada que llena entre 120 y 500 jeringas por hora con procesamiento e inspección farmacéutica integrada.
Desafíos Clave
Aumento de Costos de Materiales y Volatilidad de la Cadena de Suministro
La volatilidad de los precios de los materiales representa un desafío significativo para los fabricantes de envases en blíster. Los costos de PVC, PVDC, aluminio y laminados especiales fluctúan debido a los precios de la energía, la escasez de materias primas y las presiones geopolíticas. Estas fluctuaciones aumentan los gastos de producción y complican la planificación a largo plazo para los socios farmacéuticos. Las interrupciones en la cadena de suministro también retrasan la entrega de películas y láminas, obligando a las empresas a mantener inventarios más grandes o cambiar a materiales alternativos. Manejar estas presiones sigue siendo difícil para muchos proveedores de envases.
Presión por el Cumplimiento Estricto de Normativas y Sostenibilidad
Las normas regulatorias para el embalaje farmacéutico continúan endureciéndose en todo el mundo, aumentando la complejidad del cumplimiento. Los requisitos para la integridad de barrera, resistencia a los niños, serialización y reciclabilidad exigen un rediseño continuo de materiales y herramientas de blíster. Los mandatos de sostenibilidad añaden más presión, ya que las empresas deben equilibrar el rendimiento de barrera con un impacto ambiental reducido. Cumplir con estas expectativas combinadas requiere una alta inversión en I+D, pruebas y certificación. Los fabricantes más pequeños a menudo luchan con estos costos, lo que ralentiza la innovación y la expansión global.
Análisis Regional
América del Norte
La región de América del Norte tuvo una participación de mercado de alrededor del 34.6 % en el Mercado de Embalaje de Blíster Farmacéutico en 2024. La región se beneficia de una industria farmacéutica bien establecida, un alto gasto en atención médica y marcos regulatorios sólidos que fomentan el embalaje de dosis unitaria. Los fabricantes en EE. UU. y Canadá están adoptando tecnologías avanzadas de blíster y materiales sostenibles para cumplir con estrictos requisitos de seguridad del paciente y cumplimiento. El crecimiento está impulsado por la expansión de medicamentos genéricos, soluciones de embalaje centradas en el paciente y la creciente adopción de terapias ambulatorias y de atención domiciliaria que necesitan formatos de dosificación convenientes.
Europa
Europa capturó aproximadamente el 24.0 % del Mercado de Embalaje de Blíster Farmacéutico en 2024. La región tiene una densa concentración de fabricación farmacéutica y regulaciones rigurosas sobre la reducción de residuos de embalaje y la trazabilidad del producto. Estos factores impulsan a los proveedores de embalaje a invertir en materiales de alta barrera, características anticontrafacción y formatos reciclables. El crecimiento del mercado está respaldado por una fuerte demanda en Alemania, Francia y el Reino Unido de paquetes de blíster a prueba de manipulaciones y resistentes a los niños. Las iniciativas de sostenibilidad y los mandatos regulatorios alrededor de 2030 están acelerando aún más la transición a soluciones de blíster ecológicas.
Asia Pacífico
Asia Pacífico representó aproximadamente el 34.45 % del Mercado de Embalaje de Blíster Farmacéutico en 2024 y es la región de más rápido crecimiento. La rápida expansión de la producción farmacéutica en China, India y el sudeste asiático impulsa una alta demanda de blíster. El crecimiento del mercado está sustentado por el aumento de la prevalencia de enfermedades crónicas, el incremento del acceso a la atención médica y los bajos costos de fabricación. Los gobiernos apoyan la producción local a través de políticas favorables, lo que atrae a importantes empresas de embalaje globales. La región también ve una creciente demanda de formatos de blíster sostenibles e inteligentes que cumplen con los requisitos tanto domésticos como de exportación.
América Latina
América Latina tuvo una participación estimada de alrededor del 7 % al 8 % del Mercado de Embalaje de Blíster Farmacéutico en 2024. El crecimiento en la región está impulsado por la expansión del acceso a productos farmacéuticos, el aumento de los gastos en atención médica y la creciente penetración de medicamentos genéricos. Los convertidores de embalaje están mejorando para cumplir con regulaciones más estrictas y adoptar sistemas de blíster de dosis unitaria. El mercado enfrenta limitaciones por la volatilidad económica y las brechas de infraestructura, pero existen oportunidades en Brasil, México y Chile para mejoras en el embalaje y una creciente demanda de formatos de blíster rentables.
Oriente Medio y África
La región de Oriente Medio y África representó una participación estimada de alrededor del 6 % al 7 % del Mercado de Embalaje de Blíster Farmacéutico en 2024. El crecimiento está impulsado por el aumento del gasto en atención médica, la expansión de centros de fabricación farmacéutica en la región del Golfo y un enfoque regulatorio creciente en el embalaje seguro para el paciente. Los desarrollos en formatos de terapia de una dosis y las estrategias de sustitución de importaciones apoyan la adopción de blíster. Los desafíos incluyen infraestructura desigual, capacidad de fabricación local limitada e inconsistencias regulatorias, pero las inversiones en sostenibilidad y producción regional ofrecen oportunidades notables.
Segmentaciones del Mercado:
Por Material
- Plástico
- Papel de aluminio
- Papel
Por Tecnología
- Conformado en frío
- Termoformado
- Sellado térmico
Por Uso Final
- Tabletas y cápsulas
- Dispositivos médicos
- Inyectables
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de envases blíster farmacéuticos presenta una competencia activa entre Constantia, Borealis, ACG, Carcano, Aptar, Amcor y Caprihans. El entorno competitivo está moldeado por la inversión continua en materiales de alta barrera, tecnología de conformado mejorada y formatos de embalaje sostenibles. Las empresas se centran en expandir las capacidades de termoformado y conformado en frío para apoyar el creciente volumen de medicamentos orales de dosis sólida y los crecientes requisitos de cumplimiento global. Muchos fabricantes fortalecen la presencia regional a través de adiciones de capacidad, colaboraciones técnicas y mejoras en líneas automáticas de blíster. La innovación en estructuras reciclables, laminados con menos plástico y sistemas de sellado más inteligentes impulsa la diferenciación a medida que la presión regulatoria se intensifica en los principales mercados. Los competidores también se concentran en mejorar el control de calidad, integrar la inspección digital y expandir las opciones de personalización para los clientes farmacéuticos que buscan eficiencia y fiabilidad.
Análisis de Jugadores Clave
- Constantia
- Borealis
- ACG
- Carcano
- Aptar
- Amcor
- Caprihans
Desarrollos Recientes
- En 2025, Amcor continuó promoviendo AmSky™, un innovador sistema de blíster termoformado mono-PE, libre de PVC y aluminio, conforme a las regulaciones PFAS, diseñado para el reciclaje en flujos de PE rígidos y flexibles.
- En 2024, Bayer desarrolló y lanzó un envase de blíster de tereftalato de polietileno (PET) único en su tipo para su marca de medicamentos OTC Aleve, resultando en un paquete un 18% más ligero con una reducción del 38% en la huella de carbono al eliminar el PVC.
- En 2023, Constantia Flexibles lanzó REGULA CIRC, un sistema de blíster de lámina de formación en frío que reemplaza el PVC con una capa de sellado de polietileno para reducir el contenido de plástico y mejorar la reciclabilidad mientras se preserva el rendimiento de barrera.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Material, Tecnología, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura
- El mercado se expandirá a medida que aumente la demanda de envases de dosis unitaria seguros y conformes.
- La adopción de películas de alta barrera crecerá para apoyar medicamentos sensibles a la humedad y complejos.
- La sostenibilidad dará forma a nuevos diseños que reduzcan el uso de plástico y apoyen la reciclabilidad.
- La automatización y las líneas de envasado inteligentes aumentarán la producción y reducirán los errores operativos.
- Los formatos de blíster ganarán tracción en mercados emergentes con el aumento de la producción de medicamentos genéricos.
- Las empresas farmacéuticas invertirán más en diseños a prueba de niños y amigables para personas mayores.
- La impresión digital y la serialización fortalecerán las medidas anti-falsificación.
- La demanda de soluciones de blíster de formación en frío crecerá para necesidades de alta protección de medicamentos.
- La presión regulatoria global acelerará la innovación de materiales y formatos de envases más seguros.
- Las asociaciones entre empresas farmacéuticas y proveedores de tecnología de envasado se intensificarán
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de envases de blíster farmacéuticos y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de envases de blíster farmacéuticos entre 2025 y 2032?
¿Cuál es el mercado líder en el mercado de envases de blíster farmacéuticos?
¿Cuáles son los principales impulsores del crecimiento del mercado de envases de blíster farmacéuticos?
¿Cuál es el segmento principal en el mercado de envases de blíster farmacéuticos por componente?
¿Cuál es el segmento principal en el mercado de envases de blíster farmacéuticos por tipo?
¿Quiénes son las empresas líderes en el mercado de empaques de blíster farmacéuticos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envases Blíster Farmacéuticos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envases Blíster Farmacéuticos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 21.71 Billion → 2032: USD 37.72 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envases Blíster Farmacéuticos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envases Blíster Farmacéuticos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envases Blíster Farmacéuticos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envases Blíster Farmacéuticos Market Drivers
- 3.3 Mercado de Envases Blíster Farmacéuticos Market Restraints & Challenges
- 3.4 Mercado de Envases Blíster Farmacéuticos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envases Blíster Farmacéuticos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envases Blíster Farmacéuticos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envases Blíster Farmacéuticos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envases Blíster Farmacéuticos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envases Blíster Farmacéuticos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envases Blíster Farmacéuticos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envases Blíster Farmacéuticos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envases Blíster Farmacéuticos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envases Blíster Farmacéuticos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envases Blíster Farmacéuticos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envases Blíster Farmacéuticos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envases Blíster Farmacéuticos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envases Blíster Farmacéuticos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envases Blíster Farmacéuticos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envases Blíster Farmacéuticos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envases Blíster Farmacéuticos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envases Blíster Farmacéuticos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envases Blíster Farmacéuticos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envases Blíster Farmacéuticos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
