
Visión General del Mercado
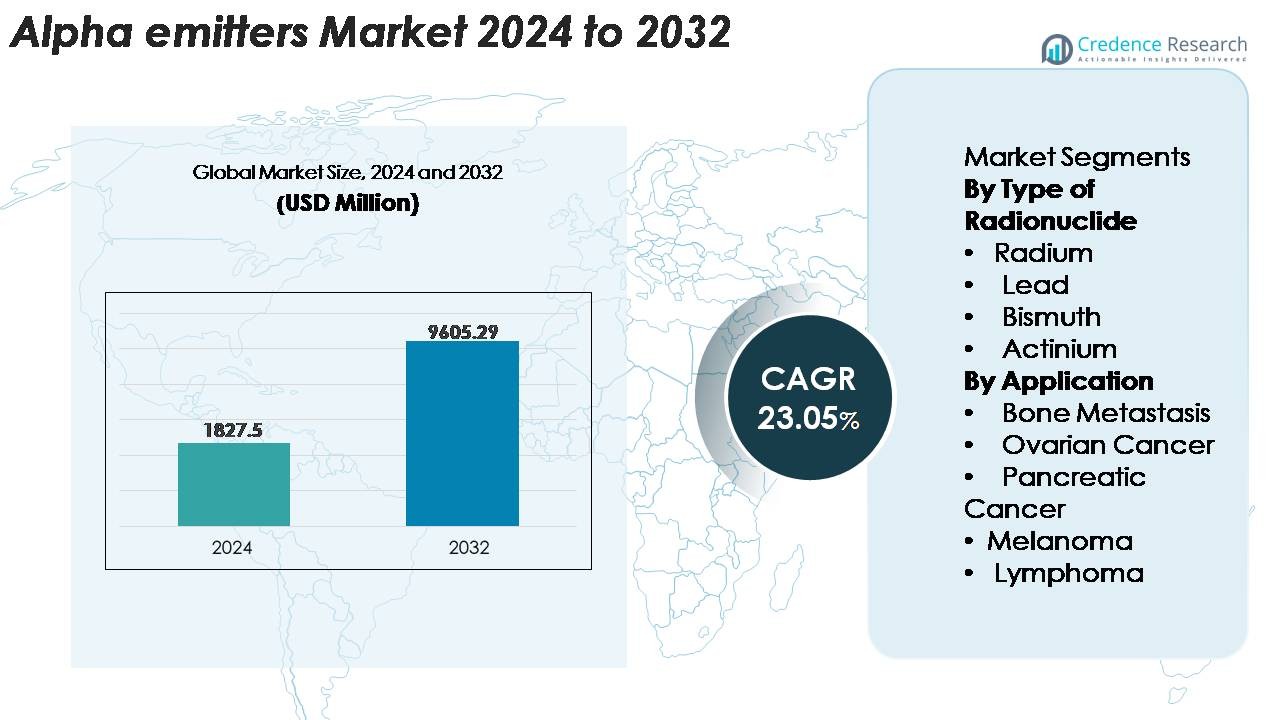
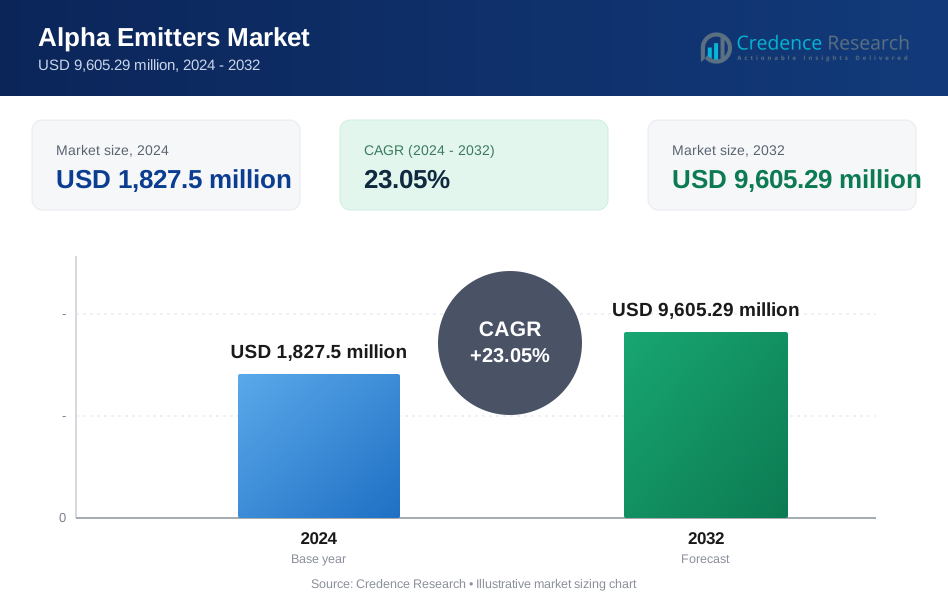
El mercado global de emisores alfa fue valorado en USD 1,827.5 millones en 2024 y se anticipa que alcance los USD 9,605.29 millones para 2032, registrando un CAGR de 23.05% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Emisores Alfa 2024 | USD 1,827.5 Millones |
| Mercado de Emisores Alfa, CAGR | 23.05% |
| Tamaño del Mercado de Emisores Alfa 2032 | USD 9,605.29 Millones |
América del Norte lidera el mercado de emisores alfa con una participación estimada del 38–40%, impulsada por una infraestructura avanzada de medicina nuclear y una fuerte adopción clínica de terapias alfa dirigidas. El panorama competitivo incluye innovadores como RadioMedix, Inc., IBA Radiopharma Solutions, Actinium Pharmaceuticals, Inc., Lantheus Medical Imaging, Inc., Alpha Tau Medical, Siemens Healthineers, Fusion Pharmaceuticals, NTP Radioisotopes SOC Ltd., IBA Group y Bayer AG. Estas empresas se centran en expandir la producción de Actinio-225 y Plomo-212, fortaleciendo las líneas de producción de radiofármacos conformes con GMP y acelerando programas clínicos en cánceres difíciles de tratar. Europa y Asia-Pacífico siguen como regiones de rápido crecimiento con una inversión creciente en plataformas de oncología teranóstica.
Perspectivas del Mercado
- El mercado global de emisores alfa fue valorado en USD 1,827.5 millones en 2024 y se proyecta que alcance USD 9,605.29 millones para 2032, creciendo a una tasa compuesta anual del 23.05% durante el período de pronóstico.
- El fuerte crecimiento del mercado es impulsado por la creciente adopción de la terapia alfa dirigida, la expansión de la capacidad de producción de Actinio-225 y Plomo-212, y el aumento del uso clínico en cánceres de próstata, ovario, páncreas y hematológicos; los radionúclidos basados en actinio tienen la mayor participación entre los tipos.
- Las tendencias clave incluyen la rápida expansión de las plataformas radioteranósticas, el aumento de la inversión hospitalaria en infraestructura de medicina nuclear y el crecimiento de las colaboraciones en la línea de desarrollo entre desarrolladores de radiofármacos y proveedores de isótopos.
- La actividad competitiva se intensifica a medida que los actores diversifican los candidatos terapéuticos y aseguran el acceso a isótopos a largo plazo, mientras que los desafíos incluyen la disponibilidad limitada de isótopos alfa, rutas de fabricación complejas y estrictos requisitos regulatorios de manejo.
- Regionalmente, América del Norte lidera con un 38–40%, seguida por Europa con un 27–29% y Asia-Pacífico con un 21–23%, respaldada por la expansión de ensayos clínicos y el fortalecimiento de la infraestructura oncológica en los mercados de mayor adopción.
 Análisis de Segmentación del Mercado:
Por Tipo de Radionúclido
Los emisores alfa basados en actinio representan el segmento de radionúclidos dominante, manteniendo la mayor participación de mercado debido a su alta transferencia de energía lineal, corta longitud de trayectoria y fuerte índice terapéutico en radioterapias dirigidas. La compatibilidad del Actinio-225 con anticuerpos monoclonales de diseño preciso y ligandos de moléculas pequeñas fortalece su adopción en líneas de desarrollo oncológicas en etapas avanzadas. Los isótopos de radio continúan ganando tracción en el tratamiento de metástasis óseas, mientras que los isótopos de bismuto y plomo expanden su uso en construcciones radiofarmacéuticas de dosis intensificada. La creciente inversión en tecnologías escalables de producción de actinio-225 acelera aún más la adopción clínica y apoya una integración más amplia en los programas radioterapéuticos comerciales.
- Por ejemplo, el Programa de Isótopos del Departamento de Energía de EE. UU. aumentó la producción anual de Ac-225 hasta 80 milicurios por semana utilizando rutas de espallación impulsadas por aceleradores.
Por Aplicación
La metástasis ósea sigue siendo el segmento de aplicación líder, representando la mayor adopción de radiofármacos emisores alfa debido a sus superiores propiedades de preservación de la médula y su capacidad para entregar citotoxicidad localizada a lesiones metastásicas. El alto uso clínico de terapias alfa dirigidas en cáncer de próstata avanzado fortalece significativamente la demanda. Las aplicaciones en tratamientos de ovario, páncreas, melanoma y linfoma están creciendo a medida que los ensayos clínicos validan un rendimiento tumoricida mejorado en perfiles de enfermedad resistente. La expansión de los programas de oncología de precisión y la creciente preferencia por radioteranósticos mínimamente invasivos apoyan aún más la adopción en áreas terapéuticas emergentes.
- Por ejemplo, Xofigo® de Bayer (dicloruro de radio-223) demostró una extensión media de 3.6 meses en la supervivencia general en cáncer de próstata resistente a la castración metastásico (mCRPC) durante su estudio pivotal ALSYMPCA, reflejando el fuerte impulso clínico hacia la terapia alfa dirigida a los huesos.
IMPULSORES CLAVE DEL CRECIMIENTO
Aumento de la Adopción de la Terapia Alfa Dirigida (TAT) para Cánceres Difíciles de Tratar
La Terapia Alfa Dirigida está ganando rápidamente tracción clínica a medida que los oncólogos buscan tratamientos altamente potentes para cánceres metastásicos, refractarios y resistentes a la radiación. Las partículas alfa proporcionan una transferencia de energía lineal significativamente mayor en comparación con los emisores beta, permitiéndoles inducir rupturas de doble cadena en el ADN mientras minimizan el daño colateral a los tejidos sanos. Este mecanismo ofrece ventajas terapéuticas significativas en cáncer de próstata, tumores neuroendocrinos, cáncer de ovario y malignidades hematológicas. El aumento de las evaluaciones clínicas de anticuerpos monoclonales, péptidos y pequeñas moléculas etiquetadas con alfa fortalece la adopción en programas de oncología de precisión. A medida que las compañías farmacéuticas expanden las líneas de desarrollo de TAT en etapas avanzadas, el mercado se beneficia de la aceleración de la actividad de ensayos, la expansión del acceso de los pacientes y el fuerte interés de los centros académicos que exploran los teranósticos basados en alfa para estrategias de tratamiento personalizadas.
- Por ejemplo, Iomab-B de Actinium Pharmaceuticals (conjugado dirigido de yodo-131 utilizado en el acondicionamiento para trasplante de médula ósea) permitió que el 100% de los pacientes evaluables en su ensayo SIERRA accedieran a un trasplante de médula ósea (BMT) y lograran el injerto.
Expansión de Capacidades de Producción y Avances Tecnológicos en la Fabricación de Radionúclidos
El avance continuo en las tecnologías de producción de emisores alfa es un catalizador importante para la expansión del mercado. Los laboratorios gubernamentales, los fabricantes de radiofármacos y los operadores de ciclotrones están invirtiendo en vías de producción escalables de Actinio-225, Plomo-212 y Bismuto-213 para superar las prolongadas carencias de suministro. Las innovaciones en la irradiación basada en aceleradores, los sistemas generadores basados en torio y el procesamiento radioquímico automatizado permiten una mayor pureza, mayor producción y mejor fiabilidad para las cadenas de suministro clínico. Estos desarrollos son cruciales para apoyar programas terapéuticos a escala comercial, especialmente a medida que aumentan los ensayos basados en emisores alfa a nivel mundial. La estandarización de los protocolos de producción mejora la confianza regulatoria, mientras que las colaboraciones industriales emergentes fortalecen las redes de distribución globales. A medida que las limitaciones de fabricación se alivian, los desarrolladores farmacéuticos ganan mayor libertad para escalar productos en investigación, acortar los tiempos de desarrollo y expandir los estudios clínicos multicéntricos.
· Por ejemplo, el Programa de Isótopos del Departamento de Energía de EE. UU. ha documentado que su producción basada en aceleradores de Actinio-225 produce aproximadamente 50 milicurios por lote. Estos lotes se procesan en ciclos de producción periódicos en lugar de un programa continuo semanal, apoyando la demanda de investigación y clínica de isótopos emisores alfa.
Aumento de la Preferencia por Radioteranósticos y Atención Oncológica Personalizada
El cambio hacia la medicina de precisión está impulsando un fuerte interés en los modelos radioteranósticos que combinan la imagenología diagnóstica con emisores alfa terapéuticos. Los clínicos adoptan cada vez más la imagenología molecular para identificar a los pacientes que más se beneficiarán de la terapia alfa dirigida, mejorando los resultados del tratamiento y reduciendo la toxicidad innecesaria. Este enfoque integrado mejora la selección de pacientes, optimiza las estrategias de dosificación y apoya el monitoreo a largo plazo de la respuesta terapéutica. Los sistemas de salud también reconocen el valor de los radioteranósticos al reducir los costos generales del tratamiento al minimizar las intervenciones ineficaces. A medida que aumenta la prevalencia de cánceres avanzados y los biomarcadores moleculares se vuelven más accesibles, los teranósticos basados en alfa emergen como una herramienta importante para vías oncológicas individualizadas. Las crecientes inversiones hospitalarias en infraestructura de medicina nuclear apoyan aún más la adopción más amplia de terapias emisoras de alfa.
TENDENCIAS CLAVE & OPORTUNIDADES
Rápida Expansión Clínica de Plataformas Terapéuticas de Actinio-225 y Plomo-212
Una tendencia importante de la industria es el robusto crecimiento del pipeline en torno a los conjugados de Actinio-225 y Plomo-212, impulsado por su fuerte índice terapéutico y compatibilidad con vectores de próxima generación. Los desarrolladores farmacéuticos están activamente persiguiendo conjugados anticuerpo-fármaco, ligandos de receptores peptídicos y pequeñas moléculas etiquetadas con estos radionúclidos para abordar tumores con alta necesidad no satisfecha, incluidos los cánceres pancreático, ovárico, melanoma y hematológicos. La disponibilidad del Plomo-212 a través de tecnologías de generadores y la creciente capacidad de producción del Actinio-225 presentan oportunidades estratégicas para el desarrollo comercial. El creciente número de ensayos de terapia combinada que emparejan emisores alfa con inmunoterapias, inhibidores de PARP y bloqueadores de reparación de ADN señala un potencial de mercado significativo en el futuro. Estas plataformas también fomentan asociaciones entre firmas de radiofármacos e innovadores biotecnológicos, energizando la colaboración interindustrial.
· Por ejemplo, Fusion Pharmaceuticals está avanzando con FPI-2265, una radioterapia dirigida a PSMA etiquetada con Actinio-225, a través de su fase 2 multicéntrica del ensayo AlphaBreak, que planea inscribir a unos 60 pacientes con cáncer de próstata resistente a la castración metastásico. La compañía ha confirmado la dosificación del primer paciente en este estudio de fase 2.
Uso Emergente de Emisores Alfa en el Tratamiento de Enfermedad Temprana y Enfermedad Residual Mínima
Una oportunidad creciente radica en la aplicación de emisores alfa más allá de los cánceres en etapa avanzada hacia configuraciones de enfermedad más tempranas y enfermedad residual mínima (MRD). Su perfil de alta energía y corto alcance hace que las terapias alfa sean particularmente adecuadas para eliminar lesiones micrometastásicas, células tumorales circulantes y grupos tumorales residuales que permanecen después de la cirugía o quimioterapia. Los primeros datos de estudios clínicos indican mejores resultados libres de progresión cuando las terapias alfa se utilizan como tratamientos adyuvantes o de consolidación. Este cambio ha abierto un nuevo panorama terapéutico donde los emisores alfa pueden servir como terapia de primera línea o de mantenimiento en ciertos cánceres. A medida que los protocolos oncológicos evolucionan hacia la intervención temprana, es probable que la demanda de regímenes escalables basados en alfa aumente significativamente.
· Por ejemplo, Actinium Pharmaceuticals’ Actimab-A, un anticuerpo dirigido a CD33 etiquetado con Actinio-225, ha mostrado actividad clínica significativa en LMA recidivante o refractaria cuando se combina con quimioterapia de rescate CLAG-M. En un estudio publicado recientemente, 8 de 12 respondedores lograron negatividad de enfermedad residual medible (MRD), apoyando el potencial de la terapia alfa en LMA de alto riesgo.
Crecimiento de Inversiones en Infraestructura de Medicina Nuclear Hospitalaria
Hospitales y centros oncológicos en todo el mundo están ampliando sus capacidades de medicina nuclear para satisfacer la creciente demanda de terapias con radiofármacos. Las inversiones incluyen laboratorios calientes, radiofarmacias blindadas, sistemas avanzados SPECT/PET y unidades de administración de terapia alfa de alta precisión. Estas mejoras permiten a las instituciones participar en ensayos clínicos multicéntricos y ofrecer terapias dirigidas de vanguardia. La infraestructura mejorada también aumenta el flujo de pacientes, reduce los tiempos de espera y mejora los estándares de seguridad para el manejo de isótopos emisores alfa. A medida que los sistemas de reembolso evolucionan y la oncología nuclear gana visibilidad general, los proveedores de atención médica reconocen el valor estratégico de incorporar emisores alfa en sus carteras de tratamiento, creando fuertes oportunidades para proveedores de radiofármacos y servicios.
DESAFÍOS CLAVE
Suministro Global Limitado y Alta Complejidad de Producción de Isótopos Alfa
A pesar de la creciente demanda, la producción global de isótopos alfa clave, particularmente Actinio-225 y Bismuto-213, sigue siendo insuficiente para satisfacer los requisitos clínicos y comerciales. La producción depende en gran medida de procesos complejos basados en aceleradores, generadores de isótopos parentales de larga vida y pasos de purificación radioquímica altamente especializados. Estas limitaciones crean cuellos de botella para las compañías farmacéuticas que avanzan en múltiples programas clínicos. Las cadenas de suministro fragmentadas y la dependencia de instalaciones gubernamentales aumentan aún más la vulnerabilidad a las interrupciones. Los altos costos de producción y los estrictos requisitos de control de calidad añaden presión para escalar económicamente. Sin una inversión significativa en la fabricación de isótopos a escala industrial, las restricciones de suministro pueden ralentizar la expansión del mercado y retrasar la aprobación regulatoria de terapias basadas en alfa.
Barreras Regulatorias, de Seguridad y Logísticas en el Manejo de Terapias Emisoras Alfa
Los radiofármacos emisores alfa requieren un estricto cumplimiento de los estándares de seguridad radiológica, almacenamiento especializado y protocolos de transporte regulados, creando desafíos operativos para fabricantes, distribuidores y centros de tratamiento. Los marcos regulatorios varían significativamente entre regiones, complicando la entrada al mercado y retrasando las aprobaciones de productos. El manejo de emisores alfa demanda blindaje avanzado, personal capacitado y entornos controlados por radiación, que muchas instalaciones de atención médica aún carecen. Además, asegurar el transporte transfronterizo seguro de isótopos de corta vida media es logísticamente desafiante y costoso. Estos factores colectivamente obstaculizan la adopción rápida y limitan la accesibilidad más amplia de terapias basadas en alfa, especialmente en mercados emergentes con infraestructura de medicina nuclear subdesarrollada.
Análisis Regional
América del Norte
América del Norte domina el mercado de emisores alfa, representando aproximadamente el 38–40% de la demanda global debido a su sólida infraestructura de medicina nuclear, extensos programas de investigación radioteranóstica y alta adopción de terapia alfa dirigida en oncología avanzada. La región se beneficia de la expansión de las capacidades de producción de Actinio-225 y Plomo-212, apoyada por laboratorios nacionales, radiofarmacias especializadas y proveedores privados de isótopos. El aumento de ensayos clínicos en cánceres de próstata, ovario y hematológicos acelera la adopción terapéutica. Los marcos de reembolso favorables, la fuerte colaboración académica-industrial y la rápida integración de radioteranósticos en oncología de precisión consolidan aún más el liderazgo de América del Norte en aplicaciones comerciales y clínicas.
Europa
Europa representa aproximadamente el 27–29% del mercado, respaldada por un entorno regulatorio bien establecido para los radiofármacos y una fuerte participación de los centros médicos académicos en la investigación clínica. Países como Alemania, Francia, el Reino Unido y los Países Bajos lideran los avances en medicina nuclear y mantienen capacidades sólidas de imagen y terapia. El crecimiento se ve reforzado por la expansión de redes de suministro para isótopos alfa y la creciente adopción de radioterapias dirigidas en los programas de oncología hospitalaria. Las crecientes inversiones en infraestructura teranóstica y la alta aceptación de modelos de tratamiento personalizado del cáncer en la región continúan fortaleciendo la posición de Europa en aplicaciones emergentes de emisores alfa.
Asia-Pacífico
Asia-Pacífico representa aproximadamente el 21–23% del mercado de emisores alfa, impulsado por el aumento de la incidencia de cáncer, la expansión de las capacidades de medicina nuclear y fuertes inversiones gubernamentales en la fabricación de radiofármacos. Países como Japón, Corea del Sur, China y Australia lideran la adopción regional de terapias alfa y participan activamente en ensayos clínicos multicéntricos. La rápida modernización de los sistemas de imagen diagnóstica y la creciente disponibilidad de plataformas radioteranósticas PET/SPECT impulsan la demanda. El crecimiento de redes de hospitales privados y el apoyo gubernamental a la innovación en oncología aceleran la adopción, posicionando a Asia-Pacífico como uno de los mercados de más rápido crecimiento para el desarrollo terapéutico basado en alfa.
América Latina
América Latina representa alrededor del 6–7% del mercado global de emisores alfa, con crecimiento concentrado en Brasil, México, Argentina y Chile. La adopción se ve respaldada por la mejora de la infraestructura de medicina nuclear, el acceso creciente a imágenes PET-CT y SPECT, y la creciente participación en colaboraciones clínicas internacionales. Sin embargo, el acceso a isótopos alfa sigue siendo limitado, creando restricciones de suministro y distribución. A pesar de estos desafíos, la creciente demanda de tratamientos oncológicos avanzados, un mayor enfoque gubernamental en la modernización del cuidado del cáncer y las emergentes asociaciones público-privadas están impulsando la integración gradual de terapias radiofarmacéuticas dirigidas en poblaciones con alta carga de cáncer.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 4–5% del mercado, con un crecimiento liderado por los EAU, Arabia Saudita, Sudáfrica e Israel. Las inversiones en centros especializados de medicina nuclear, radiofarmacias e instalaciones avanzadas de oncología apoyan la introducción de programas terapéuticos emisores de alfa. Israel sigue siendo un centro clave de innovación con fuertes capacidades de investigación en radiofármacos. Sin embargo, la disponibilidad limitada de isótopos, las complejidades regulatorias y la infraestructura insuficiente restringen una adopción más amplia en varios países. Se espera que las iniciativas de modernización sanitaria en curso y el creciente interés en la oncología de precisión aumenten gradualmente la participación de la región en terapias basadas en alfa.
Segmentaciones del Mercado:
Por Tipo de Radionúclido
- Radio
- Plomo
- Bismuto
- Actinio
Por Aplicación
- Metástasis Ósea
- Cáncer de Ovario
- Cáncer de Páncreas
- Melanoma
- Linfoma
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de emisores alfa está conformado por una mezcla de desarrolladores de radiofármacos, productores de isótopos, laboratorios de investigación nuclear y socios tecnológicos que avanzan en las líneas de terapia alfa dirigida. Las empresas se centran cada vez más en escalar la producción de Actinio-225, Plomo-212 y Bismuto-213 a través de sistemas basados en aceleradores, tecnologías de generadores de torio y capacidades de procesamiento radioquímico de alta pureza. Las colaboraciones estratégicas entre empresas biotecnológicas y proveedores de isótopos médicos están acelerando la traducción clínica de anticuerpos, péptidos y terapias de pequeñas moléculas marcadas con alfa. Los actores del mercado enfatizan la fabricación conforme a GMP, la fiabilidad de la cadena de suministro y la alineación regulatoria para apoyar la expansión comercial. A medida que los ensayos clínicos se amplían en cánceres de próstata, ovario, páncreas y hematológicos, la competencia se intensifica en torno a asegurar el acceso a radionúclidos a largo plazo y avanzar en plataformas teranósticas diferenciadas. Los nuevos entrantes emergentes están apuntando a la innovación en producción para aliviar las restricciones globales de isótopos y fortalecer su posicionamiento en el creciente ecosistema de radioteranósticos.
Análisis de Jugadores Clave
- RadioMedix, Inc.
- IBA Radiopharma Solutions
- Actinium Pharmaceuticals, Inc.
- Alpha Tau Medical
- Fusion Pharmaceuticals
- NTP Radioisotopes SOC Ltd.
- IBA Group
- Bayer AG
Desarrollos Recientes
- En octubre de 2025, Actinium Pharmaceuticals, Inc. reveló nuevos datos preclínicos para su radioconjugado de anticuerpo de primera clase ATNM‑400 (carga de Actinio-225) en cánceres de próstata y pulmón.
- En junio de 2025, RadioMedix, Inc. anunció un generador ²¹²Pb de banco de trabajo patentado para el desarrollo de terapia alfa dirigida.
- En febrero de 2025, IBA Radiopharma Solutions se asoció con Framatome para desarrollar una red global de ciclotrones para la producción de isótopos emisores alfa ^211At (astato-211) y permitir un suministro escalable para aplicaciones oncológicas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el tipo de radionúclido, aplicación y geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción de la terapia alfa dirigida se acelerará a medida que más ensayos clínicos en etapas avanzadas demuestren una fuerte eficacia en cánceres difíciles de tratar.
- La capacidad de producción de Actinio-225 se expandirá significativamente a través de tecnologías de aceleradores y asociaciones de fabricación globales.
- Los radioteranósticos se convertirán en un enfoque oncológico convencional, integrando la imagen diagnóstica con el tratamiento de precisión basado en alfa.
- Más compañías farmacéuticas ingresarán al espacio de la terapia alfa a través de colaboraciones, acuerdos de licencia y programas de desarrollo conjunto.
- Los emisores alfa avanzarán más allá de los cánceres en etapas avanzadas hacia líneas de tratamiento más tempranas y aplicaciones de enfermedad residual mínima.
- Los hospitales seguirán invirtiendo en infraestructura avanzada de medicina nuclear para apoyar la preparación y administración segura de terapéuticos alfa.
- Las plataformas de Plomo-212 y Bismuto-213 ganarán terreno debido a los modelos de suministro basados en generadores y la creciente actividad de investigación.
- Las terapias combinadas que emparejan emisores alfa con inmunoterapia o inhibidores de reparación de ADN ampliarán la utilidad clínica.
- Los marcos regulatorios para radiofármacos se fortalecerán, mejorando la armonización global y acelerando las aprobaciones.
- Los mercados emergentes aumentarán gradualmente la adopción a medida que mejore la disponibilidad de isótopos, la experiencia clínica y la infraestructura oncológica.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Emisores Alfa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de emisores alfa entre 2025 y 2032?
¿Qué segmento de Emisores Alfa tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Emisores Alfa?
¿Quiénes son las empresas líderes en el mercado de Emisores Alfa?
¿Qué región comandó la mayor parte del mercado de Emisores Alfa en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Emisores Alfa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Emisores Alfa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,827.5 million → 2032: USD 9,605.29 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Emisores Alfa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Emisores Alfa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Emisores Alfa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Emisores Alfa Market Drivers
- 3.3 Mercado de Emisores Alfa Market Restraints & Challenges
- 3.4 Mercado de Emisores Alfa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Emisores Alfa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Emisores Alfa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Emisores Alfa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Emisores Alfa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Emisores Alfa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Emisores Alfa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Emisores Alfa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Emisores Alfa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Emisores Alfa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Emisores Alfa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Emisores Alfa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Emisores Alfa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Emisores Alfa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Emisores Alfa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Emisores Alfa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Emisores Alfa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Emisores Alfa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Emisores Alfa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Emisores Alfa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
