
Visión General del Mercado
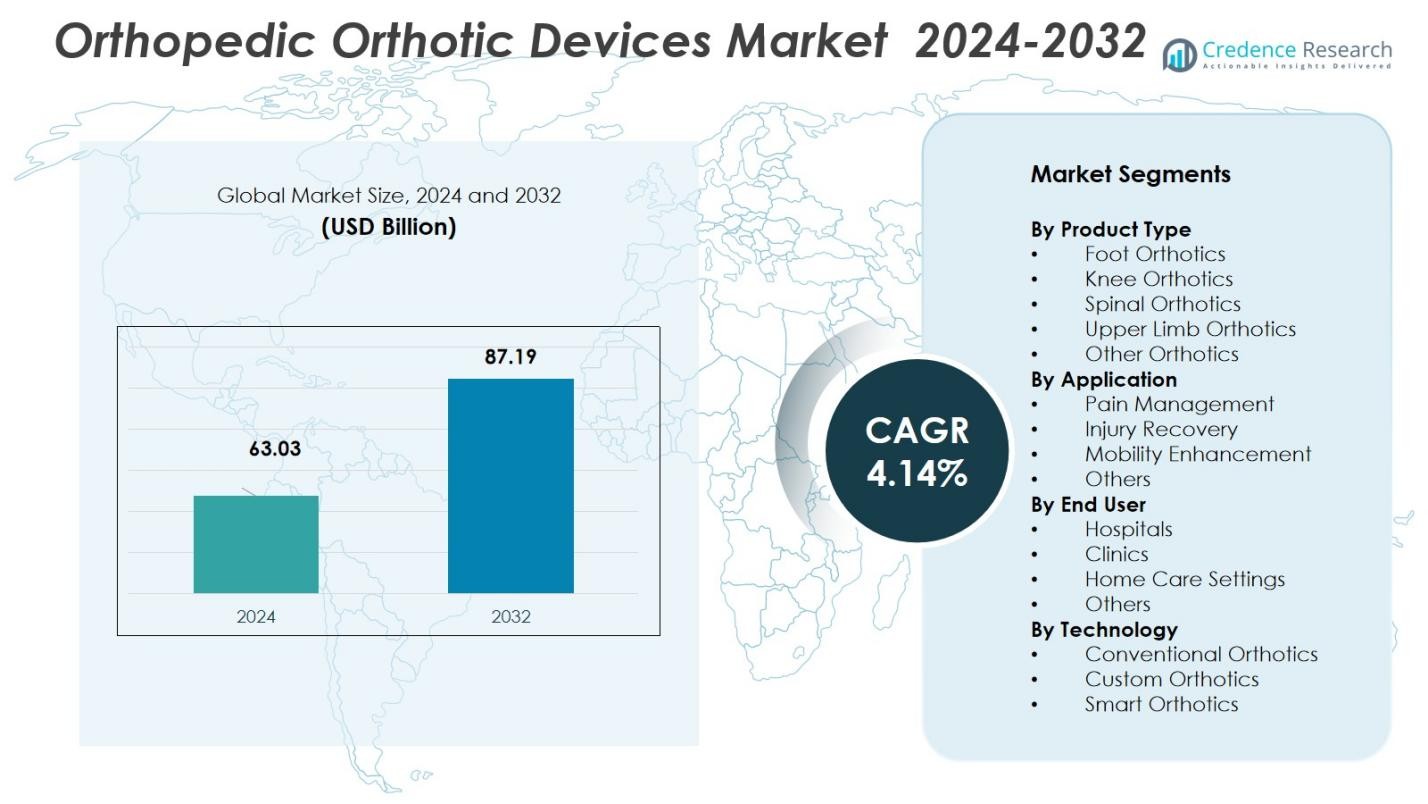
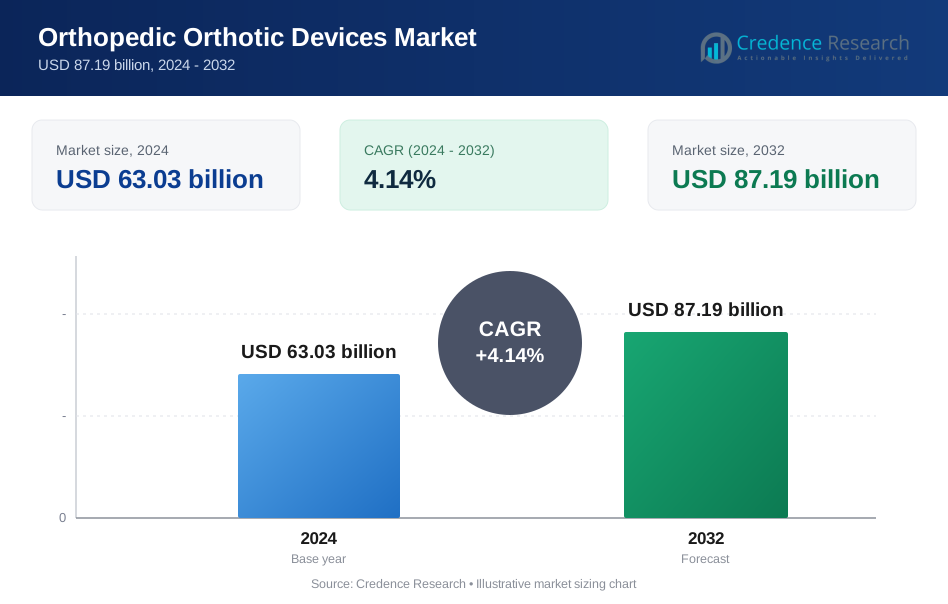
El tamaño del mercado de dispositivos ortopédicos ortóticos se valoró en USD 63.03 mil millones en 2024 y se anticipa que alcanzará los USD 87.19 mil millones para 2032, con un CAGR del 4.14% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos Ortopédicos Ortóticos 2024 | USD 63.03 mil millones |
| Mercado de Dispositivos Ortopédicos Ortóticos, CAGR | 4.14% |
| Tamaño del Mercado de Dispositivos Ortopédicos Ortóticos 2032 | USD 87.19 mil millones |
El mercado de dispositivos ortopédicos ortóticos está liderado por actores clave como Össur, DJO Global, Ottobock, Breg, Inc., DeRoyal Industries, Thuasne Group, Hanger, Inc., Fillauer LLC, Allard USA, y Bauerfeind AG. Estas empresas dominan el mercado a través de sus extensos portafolios de productos, integración de tecnología avanzada y presencia global. América del Norte posee la mayor cuota de mercado con un 38.6% en 2024, impulsada por la alta prevalencia de trastornos musculoesqueléticos, una población envejecida y una infraestructura sanitaria robusta. Europa sigue con un 30.2%, impulsada por un aumento en la población anciana y una creciente conciencia sobre la salud. La región de Asia Pacífico está experimentando un rápido crecimiento, representando el 20.4% de la cuota de mercado, atribuible a la mejora de los sistemas de salud y la creciente demanda de soluciones ortopédicas en economías emergentes. Se espera que estas regiones, junto con inversiones significativas en avances tecnológicos, impulsen un crecimiento continuo en el mercado de dispositivos ortopédicos ortóticos.
Perspectivas del Mercado
- El tamaño del mercado de Dispositivos Ortopédicos Ortopédicos se valoró en USD 63.03 mil millones en 2024 y se anticipa que alcanzará USD 87.19 mil millones para 2032, con un CAGR de 4.14%
- La creciente carga de trastornos musculoesqueléticos y el envejecimiento de las poblaciones a nivel mundial impulsan la demanda, con las Ortesis de Pie liderando con un 32.5% de participación en 2024.
- El creciente interés en el cuidado preventivo y la movilidad mejorada impulsa la adopción de dispositivos ortopédicos ligeros y personalizables, particularmente entre las poblaciones de ancianos y físicamente activas.
- Grandes empresas como Össur, DJO Global, Ottobock, Breg, Inc., y otras expanden su presencia global e innovación de productos, reforzando el liderazgo en mercados clave.
- La dinámica regional refleja que América del Norte tiene un 38.6% de participación, Europa un 30.2%, y Asia Pacífico un 20.4% en 2024; las restricciones incluyen altos costos de dispositivos y cobertura de seguro limitada en regiones emergentes.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
El subsegmento de Ortesis de Pie mantiene una participación dominante, representando el 32.5% del mercado en 2024 por tipo de producto, impulsado por la creciente conciencia del consumidor sobre la salud del pie y la creciente demanda de plantillas para prevenir o manejar la fascitis plantar, pies planos y complicaciones relacionadas con el pie diabético. El creciente énfasis en el soporte musculoesquelético no invasivo y el cuidado ortopédico preventivo impulsa la adopción de ortesis de pie tanto entre pacientes como consumidores que buscan comodidad. Mientras tanto, la creciente prevalencia de la obesidad, el envejecimiento de la población y las lesiones deportivas relacionadas con el pie contribuyen significativamente al crecimiento de la demanda de dispositivos ortopédicos de pie a nivel mundial.
- Por ejemplo, Superfeet ha introducido plantillas a medida utilizando tecnología de impresión 3D para reducir la presión plantar y mejorar la comodidad, particularmente para pacientes diabéticos y atletas que requieren soporte biomecánico preciso.
Por Aplicación
Dentro de la segmentación por Aplicación, Manejo del Dolor emerge como el subsegmento dominante, manteniendo el 41.2% de la participación de mercado, impulsado por la creciente incidencia de trastornos musculoesqueléticos crónicos, osteoartritis y condiciones degenerativas en todo el mundo. La naturaleza no invasiva de los dispositivos ortopédicos los convierte en una intervención preferida de primera línea para aliviar el dolor, mejorar la alineación articular y proporcionar soporte sin necesidad de cirugía. Además, el aumento de la población geriátrica y los estilos de vida sedentarios prolongados amplifican la demanda de dispositivos ortopédicos dirigidos a manejar el dolor y prevenir un mayor deterioro de la salud musculoesquelética.
- Por ejemplo, la rodillera Unloader One de Össur está clínicamente probada para reducir el dolor y mejorar la movilidad en pacientes con osteoartritis al descargar la presión de la articulación afectada.
Por Usuario Final
El segmento de usuario final de Hospitales mantiene su liderazgo como el canal dominante para dispositivos ortopédicos ortopédicos, manteniendo el 47.3% del mercado en 2024, debido a su infraestructura bien establecida, disponibilidad de practicantes ortopédicos capacitados y alta afluencia de pacientes para el diagnóstico y tratamiento de condiciones musculoesqueléticas. Los hospitales siguen siendo la fuente principal de recomendación para prescripciones y ajustes ortopédicos, reforzando su posición como el mayor usuario final. Además, el aumento de casos ortopédicos, la demanda de rehabilitación postoperatoria y la creciente adopción de terapia ortopédica en entornos hospitalarios, particularmente en mercados de atención médica desarrollados, fortalecen aún más el dominio del segmento de hospitales.
Impulsores Clave del Crecimiento
Aumento de la Prevalencia de Trastornos Musculoesqueléticos
El aumento de la prevalencia de trastornos musculoesqueléticos, como la osteoartritis, la artritis reumatoide y las enfermedades degenerativas de las articulaciones, es un impulsor clave del crecimiento del mercado de dispositivos ortopédicos ortóticos. A medida que la población global envejece, la incidencia de estas condiciones sigue aumentando, creando un grupo de pacientes más grande que requiere manejo y apoyo a largo plazo. Los dispositivos ortóticos se están convirtiendo en una parte integral de los planes de tratamiento, ofreciendo soluciones no invasivas para el alivio del dolor, la mejora de la movilidad y la prevención de lesiones, impulsando así la demanda de estos productos en varias regiones.
- Por ejemplo, la rodillera GenuTrain de Bauerfeind, reconocida clínicamente por mejorar la estabilidad y ayudar en la rehabilitación de enfermedades degenerativas de las articulaciones, sigue viendo una adopción creciente entre los pacientes ortopédicos que buscan alivio no invasivo.
Creciente Conciencia sobre la Atención Preventiva
Con un enfoque creciente en la atención preventiva, las personas se están volviendo más proactivas en el manejo de su salud, particularmente en lo que respecta al bienestar musculoesquelético. La demanda de dispositivos ortóticos está siendo impulsada por campañas de concienciación y educación sobre los beneficios de la intervención temprana en el manejo del dolor articular y la prevención de futuras lesiones. A medida que los consumidores buscan mantener estilos de vida activos y evitar la necesidad de tratamientos invasivos o cirugías, la adopción de ortóticos ortopédicos como medida preventiva sigue aumentando, contribuyendo significativamente a la expansión del mercado.
Avances en la Tecnología de Materiales
Las innovaciones en materiales y técnicas de fabricación están revolucionando el mercado de dispositivos ortopédicos ortóticos. El desarrollo de materiales ligeros, transpirables y duraderos ha llevado a ortóticos más cómodos y efectivos. Las nuevas tecnologías, como la impresión 3D, están mejorando las opciones de personalización, permitiendo un mejor ajuste y un rendimiento mejorado. Estos avances proporcionan mayor comodidad, mejor cumplimiento por parte del paciente y tiempos de recuperación más rápidos, impulsando aún más la demanda de ortóticos ortopédicos en varios grupos demográficos, particularmente en la población envejecida.
- Por ejemplo, Ottobock desarrolló el C-Brace®, un ortótico controlado por microprocesador que ofrece soporte dinámico y se adapta a diferentes condiciones de marcha, mejorando la movilidad y los resultados de recuperación.
Tendencias y Oportunidades Clave
Integración de Tecnología Inteligente
Una de las tendencias clave en el mercado de dispositivos ortopédicos ortóticos es la integración de tecnología inteligente en los dispositivos para mejorar su funcionalidad. Los ortóticos portátiles, como plantillas y abrazaderas inteligentes, están siendo equipados con sensores para rastrear el movimiento, la presión y otras métricas relevantes en tiempo real. Estos datos se utilizan para monitorear el progreso del paciente, ajustar los planes de tratamiento e incluso prevenir más lesiones. El creciente interés en soluciones de salud digital presenta una oportunidad significativa para que las empresas innoven y ofrezcan una atención ortopédica más inteligente y personalizada.
- Por ejemplo, Zimmer Biomet ha sido pionero en implantes ortopédicos inteligentes con implantes de rodilla inteligentes aprobados por la FDA que proporcionan datos en tiempo real para monitorear la recuperación del paciente y optimizar los planes de tratamiento.
Creciente Demanda en Mercados Emergentes
A medida que los sistemas de salud mejoran en las economías emergentes, hay una creciente demanda de soluciones ortopédicas, incluidos los dispositivos ortóticos. El aumento de los ingresos disponibles, la expansión de la infraestructura de salud y un enfoque creciente en la calidad de vida han contribuido a un aumento en la adopción de productos ortopédicos en regiones como Asia Pacífico, América Latina y Oriente Medio. Con la creciente prevalencia de enfermedades crónicas, lesiones relacionadas con el estilo de vida y poblaciones envejecidas en estas regiones, existe un potencial significativo no explotado para el crecimiento en el mercado de ortóticos ortopédicos.
- Por ejemplo, DePuy Synthes de Johnson & Johnson ofrece sistemas de implantes de rodilla de alta calidad, utilizados globalmente en India, como los modelos ATTUNE y SIGMA, que han visto una amplia adopción debido a su diseño avanzado y resultados clínicos comprobados.
Desafíos Clave
Alto Costo de Dispositivos Ortopédicos Avanzados
Uno de los principales desafíos que enfrenta el mercado de dispositivos ortopédicos ortóticos es el alto costo de las soluciones ortóticas avanzadas y personalizadas. Aunque las innovaciones en materiales y tecnología inteligente están mejorando la efectividad y comodidad de los dispositivos, también aumentan el costo de producción. Esto puede hacer que las ortesis ortopédicas sean menos accesibles para poblaciones de bajos ingresos y en regiones con presupuestos de salud limitados. La necesidad de asequibilidad y cobertura de seguros sigue siendo un obstáculo significativo para la adopción generalizada, particularmente en países en desarrollo.
Desafíos Regulatorios y Cumplimiento
El mercado de dispositivos ortopédicos ortóticos enfrenta desafíos regulatorios que varían entre regiones. El cumplimiento de diversos requisitos regulatorios, como los establecidos por la FDA, la Marca CE y otras autoridades sanitarias globales, puede retrasar el desarrollo de productos y la entrada al mercado. Asegurar que los dispositivos cumplan con los estándares de seguridad, eficacia y calidad requiere una inversión significativa en investigación y pruebas. La complejidad de las aprobaciones regulatorias, especialmente en tecnologías nuevas y emergentes, puede ralentizar la innovación y la penetración en el mercado, presentando un desafío clave para los fabricantes.
Análisis Regional
Norteamérica
Norteamérica domina el mercado de dispositivos ortopédicos ortóticos, representando el 38.6% de la cuota de mercado global en 2024. La fuerte posición del mercado en la región se debe a la creciente prevalencia de trastornos musculoesqueléticos, una población envejecida y un alto gasto en salud. Una infraestructura sanitaria avanzada, junto con una alta tasa de adopción de soluciones ortóticas innovadoras, impulsa aún más la demanda. La presencia de actores clave de la industria y un sistema de reembolso bien establecido para dispositivos ortopédicos en los EE. UU. mejoran el crecimiento del mercado. Además, se espera que los avances continuos en materiales y tecnología de impresión 3D aceleren aún más la expansión del mercado en la región.
Europa
Europa tiene una participación significativa en el mercado de dispositivos ortopédicos ortóticos, representando el 30.2% del mercado total en 2024. Factores como una población envejecida en crecimiento, el aumento del gasto en salud y una creciente conciencia sobre la salud musculoesquelética contribuyen al crecimiento del mercado. La región se beneficia de un sistema de salud robusto y una amplia disponibilidad de servicios ortopédicos. Además, los avances tecnológicos en materiales de dispositivos y un enfoque creciente en la atención preventiva están impulsando la demanda. Se espera que el mercado experimente un crecimiento constante, impulsado por las inversiones gubernamentales en infraestructura sanitaria y la creciente adopción de soluciones ortóticas avanzadas.
Asia Pacífico
Se espera que la región de Asia Pacífico experimente un crecimiento significativo en el mercado de dispositivos ortopédicos ortóticos, capturando el 20.4% de la cuota de mercado en 2024. Este crecimiento se atribuye al aumento de la incidencia de enfermedades crónicas, lesiones relacionadas con el estilo de vida y una población envejecida en países clave como China, India y Japón. La creciente población de clase media, la mejora de la infraestructura sanitaria y el aumento del ingreso disponible están impulsando la demanda de soluciones ortopédicas. Además, la creciente conciencia sobre los trastornos musculoesqueléticos y la adopción de medidas de atención preventiva se espera que contribuyan a la expansión del mercado en esta región.
América Latina
América Latina representa el 6.3% del mercado de dispositivos ortopédicos ortóticos en 2024. El mercado en esta región se está expandiendo debido a la creciente prevalencia de condiciones musculoesqueléticas, el envejecimiento de la población y el aumento de la concienciación sobre la salud. Los gobiernos en países clave como Brasil y México están invirtiendo en reformas de salud, mejorando la accesibilidad a tratamientos ortopédicos. Sin embargo, el mercado enfrenta desafíos como la asequibilidad y las limitaciones de infraestructura sanitaria. A pesar de estas barreras, hay un potencial significativo de crecimiento, impulsado por el aumento del gasto en salud y la demanda de dispositivos médicos avanzados en áreas urbanas y semiurbanas.
Medio Oriente y África
La región de Medio Oriente y África (MEA) posee el 4.5% de la cuota de mercado de dispositivos ortopédicos ortóticos en 2024. El mercado está experimentando un crecimiento moderado debido a factores como un aumento en la incidencia de trastornos musculoesqueléticos y una creciente concienciación sobre la salud en países como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica. La creciente infraestructura sanitaria de la región, combinada con iniciativas gubernamentales para mejorar el acceso a tratamientos ortopédicos, se espera que impulse un mayor crecimiento. Sin embargo, desafíos como las disparidades económicas, la falta de acceso generalizado a la atención médica en áreas rurales y los altos costos de dispositivos avanzados pueden obstaculizar una expansión más rápida del mercado en ciertas regiones.
Segmentaciones del Mercado:
Por Tipo de Producto
- Órtesis de Pie
- Órtesis de Rodilla
- Órtesis Espinales
- Órtesis de Miembros Superiores
- Otras Órtesis
Por Aplicación
- Manejo del Dolor
- Recuperación de Lesiones
- Mejora de la Movilidad
- Otros
Por Usuario Final
- Hospitales
- Clínicas
- Entornos de Atención Domiciliaria
- Otros
Por Tecnología
- Órtesis Convencionales
- Órtesis Personalizadas
- Órtesis Inteligentes
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El análisis competitivo en el mercado de dispositivos ortopédicos revela un panorama dinámico con actores clave como Össur, DJO Global, Ottobock, Breg, Inc., DeRoyal Industries, Thuasne Group, Hanger, Inc., Fillauer LLC, Allard USA y Bauerfeind AG dominando la industria. Estas empresas aprovechan tecnologías avanzadas, como la impresión 3D y sensores inteligentes, para desarrollar soluciones ortopédicas altamente personalizadas y efectivas. El mercado se caracteriza por una fuerte competencia impulsada por la innovación de productos, adquisiciones estratégicas y colaboraciones. Los líderes del mercado se centran en mejorar la oferta de productos integrando tecnología inteligente en dispositivos ortopédicos, mejorando la funcionalidad y aumentando la adherencia del paciente. Además, las empresas están expandiendo su presencia en el mercado al dirigirse a economías emergentes, donde la demanda de soluciones ortopédicas está creciendo rápidamente. El mercado también presencia fusiones y asociaciones, permitiendo a los actores clave ampliar sus carteras de productos y expandir su alcance. La competencia de precios y la necesidad de soluciones rentables siguen siendo consideraciones clave en la dinámica competitiva del mercado.
Análisis de Actores Clave
- DeRoyal Industries
- Hanger, Inc.
- Ottobock
- Fillauer LLC
- Bauerfeind AG
- Breg, Inc.
- Allard USA
- DJO Global
- Thuasne Group
- Össur
Desarrollos Recientes
- En enero de 2025, Aspen Medical Products adquirió Advanced Orthopaedics, ampliando su cartera de productos de columna vertebral y ortopedia blanda.
- En enero de 2024, OrthoPediatrics Corp. adquirió Boston Orthotics & Prosthetics, fortaleciendo su negocio de ortopedia pediátrica.
- En noviembre de 2025, Advita Ortho se lanzó oficialmente como una nueva empresa global de dispositivos médicos enfocada en tecnologías ortopédicas, señalando una nueva competencia y potenciales innovaciones en soluciones ortopédicas e implantes.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final, Tecnología y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de dispositivos ortopédicos ortóticos continúe creciendo de manera constante debido a la creciente prevalencia de trastornos musculoesqueléticos y una población envejecida a nivel mundial.
- Los avances en tecnologías de materiales, como materiales ligeros, duraderos y transpirables, impulsarán el desarrollo de dispositivos más cómodos y efectivos.
- La integración de tecnologías inteligentes, incluidos sensores y dispositivos portátiles, mejorará la funcionalidad y personalización de las ortesis, mejorando los resultados para los pacientes.
- La creciente demanda de atención médica preventiva y tratamientos no invasivos impulsará aún más la adopción de dispositivos ortopédicos ortóticos.
- El aumento de la conciencia sobre la salud, especialmente en mercados emergentes, creará nuevas oportunidades para la expansión del mercado y la penetración de productos.
- La adopción de tecnologías de impresión 3D y personalización permitirá un ajuste más preciso y soluciones ortopédicas a medida para los pacientes.
- Las colaboraciones estratégicas, asociaciones y adquisiciones entre los principales actores llevarán al desarrollo de productos innovadores y a un mayor alcance del mercado.
- Un creciente énfasis en la rehabilitación y el cuidado postoperatorio apoyará el uso creciente de dispositivos ortopédicos ortóticos.
- Es probable que el mercado vea una mayor integración de soluciones de salud digital, con dispositivos que ofrecen monitoreo y retroalimentación en tiempo real.
- El aumento de los ingresos disponibles y el mejor acceso a la atención médica en los países en desarrollo contribuirán significativamente al crecimiento del mercado en estas regiones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos ortopédicos y ortóticos, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos ortopédicos y ortóticos entre 2025 y 2032?
¿Qué segmento del mercado de dispositivos ortopédicos ortóticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de dispositivos ortopédicos y ortésicos?
¿Quiénes son las empresas líderes en el mercado de dispositivos ortopédicos y ortóticos?
¿Qué región tuvo la mayor participación en el mercado de dispositivos ortopédicos y ortóticos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos Ortopédicos Ortopédicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos Ortopédicos Ortopédicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 63.03 billion → 2032: USD 87.19 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos Ortopédicos Ortopédicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos Ortopédicos Ortopédicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos Ortopédicos Ortopédicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos Ortopédicos Ortopédicos Market Drivers
- 3.3 Mercado de Dispositivos Ortopédicos Ortopédicos Market Restraints & Challenges
- 3.4 Mercado de Dispositivos Ortopédicos Ortopédicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos Ortopédicos Ortopédicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos Ortopédicos Ortopédicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos Ortopédicos Ortopédicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos Ortopédicos Ortopédicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos Ortopédicos Ortopédicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos Ortopédicos Ortopédicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos Ortopédicos Ortopédicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos Ortopédicos Ortopédicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos Ortopédicos Ortopédicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos Ortopédicos Ortopédicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos Ortopédicos Ortopédicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos Ortopédicos Ortopédicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos Ortopédicos Ortopédicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos Ortopédicos Ortopédicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos Ortopédicos Ortopédicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos Ortopédicos Ortopédicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos Ortopédicos Ortopédicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos Ortopédicos Ortopédicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos Ortopédicos Ortopédicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
