
Visión General del Mercado
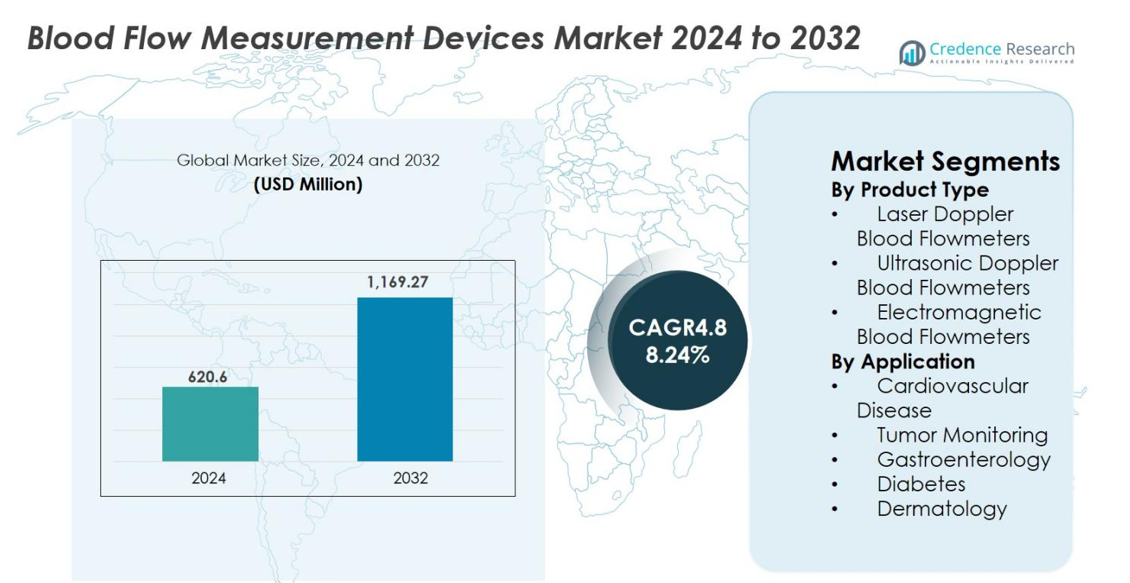
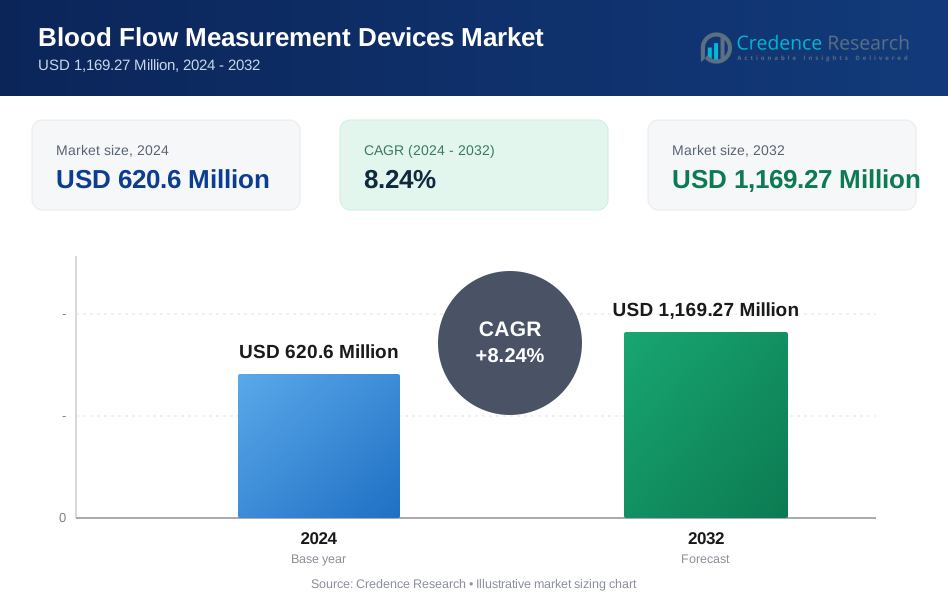
El tamaño del mercado de dispositivos de medición del flujo sanguíneo se valoró en 620.6 millones de USD en 2024 y se anticipa que alcanzará los 1,169.27 millones de USD para 2032, con un CAGR del 8.24% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos de Medición del Flujo Sanguíneo 2024 | 620.6 millones de USD |
| Mercado de Dispositivos de Medición del Flujo Sanguíneo, CAGR | 8.24% |
| Tamaño del Mercado de Dispositivos de Medición del Flujo Sanguíneo 2032 | 1,169.27 millones de USD |
El mercado de dispositivos de medición del flujo sanguíneo cuenta con una fuerte participación de fabricantes líderes enfocados en diagnósticos de precisión y tecnologías de monitoreo microvascular. Los principales actores incluyen Cook Medical Inc., Medistim ASA, Transonic Systems Inc., Deltex Medical Group PLC, Atys Medical, Getinge Group, Perimed AB, Compumedics, ADInstruments y Moor Instruments Ltd., cada uno ampliando sus carteras a través de sistemas avanzados basados en Doppler y láser. América del Norte lideró el mercado en 2024 con una participación del 37.6%, respaldada por una alta adopción diagnóstica y una sólida infraestructura quirúrgica, mientras que Europa siguió con una participación del 29.4% debido a la creciente demanda de evaluación de perfusión intraoperatoria y manejo de enfermedades crónicas.
Perspectivas del Mercado
- El mercado de dispositivos de medición del flujo sanguíneo se valoró en 620.6 millones de USD en 2024 y se proyecta que alcance los 1,169.27 millones de USD para 2032, registrando un CAGR del 8.24% durante el período de pronóstico.
- El aumento de casos de enfermedades cardiovasculares y diabetes impulsa significativamente la demanda, con aplicaciones cardiovasculares representando un 38.4% de participación en 2024, ya que los hospitales adoptan sistemas basados en Doppler y láser para el diagnóstico temprano y el monitoreo quirúrgico.
- Una tendencia clave incluye la creciente integración de análisis habilitados por IA y dispositivos portátiles de Doppler láser, ampliando la adopción en oncología, dermatología y cuidado avanzado de heridas.
- Jugadores líderes como Cook Medical Inc., Medistim ASA, Transonic Systems Inc. y Getinge Group impulsan el impulso del mercado a través de la innovación de productos y la expansión de tecnologías de evaluación de perfusión intraoperatoria.
- América del Norte lideró el mercado con una participación del 37.6%, seguida por Europa con un 29.4%, mientras que Asia-Pacífico tuvo un 23.1% impulsada por el aumento de volúmenes quirúrgicos y la creciente adopción de herramientas de monitoreo microvascular no invasivas.
Análisis de Segmentación del Mercado
Por Tipo de Producto
Los flujómetros láser Doppler dominaron el mercado de dispositivos de medición de flujo sanguíneo en 2024 con una participación del 42.7%, impulsados por su alta sensibilidad en la detección de perfusión microvascular y su idoneidad para el monitoreo continuo. Su adopción aumenta en dermatología, cuidado de heridas y evaluaciones vasculares periféricas, donde la medición en tiempo real del flujo sanguíneo capilar es esencial. Los sistemas Doppler ultrasónicos ganan terreno debido al uso creciente en diagnósticos cardiovasculares y entornos quirúrgicos, mientras que los flujómetros electromagnéticos sirven aplicaciones intraoperatorias de nicho. La demanda de tecnologías de monitoreo mínimamente invasivas acelera aún más la innovación de productos en todas las subcategorías.
- Por ejemplo, en entornos de cuidado de heridas, el LDF se ha utilizado para monitorear el flujo sanguíneo alrededor de incisiones postquirúrgicas: un estudio rastreó el flujo sanguíneo cutáneo el día 1 frente al día 5 después de una cirugía abdominal y encontró un aumento significativo del flujo poco después de la cirugía, indicando perfusión activa para la curación.
Por Aplicación
La enfermedad cardiovascular se mantuvo como el segmento de aplicación líder con una participación del 38.4% en 2024, impulsada por la creciente carga de la enfermedad de las arterias coronarias, el mayor uso de sistemas Doppler para evaluaciones vasculares y la creciente adopción de la medición de flujo intraoperatorio durante cirugías de bypass. La monitorización de tumores se expande a medida que los centros oncológicos incorporan la evaluación microcirculatoria para evaluar la respuesta a la terapia. La gastroenterología y la dermatología se benefician de las herramientas láser Doppler para la perfusión mucosa y estudios microvasculares de la piel, mientras que las aplicaciones para la diabetes aumentan debido a la necesidad de detección temprana de neuropatía y progresión de úlceras.
- Por ejemplo, la plataforma GE Vivid ha documentado el uso clínico en la evaluación Doppler en tiempo real de vasos coronarios y periféricos, permitiendo a los médicos medir velocidades de flujo y detectar estenosis durante procedimientos cardiovasculares.
Principales Impulsores del Crecimiento
Creciente Carga Global de Enfermedades Cardiovasculares y Crónicas
La creciente prevalencia de trastornos cardiovasculares, diabetes, enfermedad vascular periférica y heridas crónicas impulsa significativamente el mercado de dispositivos de medición de flujo sanguíneo. Los médicos utilizan cada vez más tecnologías basadas en Doppler y láser para evaluar la perfusión tisular, detectar anomalías circulatorias y apoyar el diagnóstico temprano. A medida que las poblaciones envejecen, los hospitales dependen de estos dispositivos para mejorar los resultados quirúrgicos, reducir complicaciones y mejorar el monitoreo del paciente. Su papel en el cuidado preventivo, la gestión de enfermedades crónicas y la evaluación intraoperatoria fortalece la adopción en cardiología, oncología, endocrinología y dermatología. La integración con plataformas digitales mejora aún más la eficiencia clínica y la demanda.
- Por ejemplo, los sistemas láser Doppler PeriFlux de Perimed se han utilizado en evaluaciones de pie diabético para cuantificar la perfusión microvascular, ayudando a los médicos a identificar las etapas tempranas del riesgo de úlcera y guiar el tratamiento.
Avances en Tecnologías de Monitoreo No Invasivo y Microvascular
Los rápidos avances en las tecnologías láser Doppler y Doppler por ultrasonido continúan mejorando la precisión, portabilidad y análisis en tiempo real del flujo sanguíneo microvascular. Las innovaciones permiten a los médicos detectar cambios sutiles en la perfusión y guiar estrategias de tratamiento personalizadas. Los dispositivos portátiles y miniaturizados expanden su uso en entornos ambulatorios y de atención remota, apoyando el monitoreo continuo para condiciones crónicas. Los análisis impulsados por IA mejoran la interpretación de las mediciones y optimizan los flujos de trabajo clínicos. Estos avances amplían la utilidad clínica de los dispositivos de medición de flujo sanguíneo y fortalecen su adopción en diversas especialidades médicas.
- Por ejemplo, el sistema PeriFlux 6000 de Perimed introdujo un procesamiento de señales avanzado que mejora la sensibilidad de detección de la microcirculación, permitiendo a los clínicos identificar sutiles anomalías de perfusión durante las evaluaciones vasculares y de cuidado de heridas.
Crecimiento de los Procedimientos Quirúrgicos y Evaluación de Perfusión Intraoperatoria
El aumento en el volumen de cirugías cardiovasculares, de trasplante, reconstructivas y oncológicas expande significativamente la demanda de medición de flujo sanguíneo intraoperatorio. Los cirujanos dependen de tecnologías Doppler y electromagnéticas en tiempo real para evaluar la permeabilidad de los vasos, la integridad de los injertos y la viabilidad del tejido, reduciendo los riesgos postoperatorios. Los conocimientos inmediatos sobre perfusión apoyan la intervención oportuna durante procedimientos complejos, mejorando la precisión quirúrgica y la recuperación del paciente. Los hospitales adoptan estos sistemas para minimizar las cirugías de revisión y optimizar los resultados en operaciones cardíacas, microvasculares y reconstructivas. La expansión de la infraestructura quirúrgica y el aumento de la complejidad de los procedimientos a nivel mundial aceleran aún más la adopción en el mercado.
Tendencias y Oportunidades Clave
Integración de IA, Plataformas Digitales y Monitoreo Remoto
Una tendencia importante que transforma el mercado es la integración de análisis habilitados por IA y plataformas basadas en la nube que mejoran la interpretación y permiten la evaluación predictiva de la perfusión tisular. Dispositivos inteligentes equipados con análisis automatizado de formas de onda e informes digitales apoyan la medicina de precisión y la planificación de terapias personalizadas. El monitoreo remoto presenta fuertes oportunidades en el cuidado de la diabetes, manejo de heridas y trastornos vasculares crónicos, permitiendo la detección temprana de problemas de perfusión. A medida que la telemedicina se expande, las tecnologías de flujo sanguíneo impulsadas por IA proporcionan a los clínicos conocimientos continuos, mejorando los resultados e incrementando la adopción en entornos de atención domiciliaria y ambulatoria.
- Por ejemplo, los sistemas de ultrasonido EPIQ de Philips utilizan algoritmos impulsados por IA como AI MicroFlow Imaging para mejorar la visualización del flujo sanguíneo de baja velocidad, permitiendo una identificación más temprana de anomalías de perfusión.
Expansión del Uso en Oncología, Cuidado de Heridas y Dermatología
El mercado experimenta fuertes oportunidades a medida que las aplicaciones se amplían más allá del cuidado cardiovascular hacia la oncología, dermatología y manejo avanzado de heridas. La evaluación del flujo sanguíneo apoya la evaluación de la perfusión tumoral y el monitoreo de la terapia, ayudando a los clínicos a optimizar las estrategias de tratamiento. Los sistemas de láser Doppler se utilizan cada vez más para evaluar la microcirculación en quemaduras, úlceras, injertos y procedimientos cosméticos. El aumento de la prevalencia de la diabetes amplifica la demanda de monitoreo de perfusión en el manejo del pie diabético. A medida que la intervención temprana y el cuidado personalizado se convierten en prioridades, las herramientas avanzadas de monitoreo en tiempo real ganan mayor adopción en campos clínicos especializados.
- Por ejemplo, los sistemas de láser Doppler de Perimed se han utilizado en investigaciones oncológicas para cuantificar los cambios de perfusión tumoral durante la terapia antiangiogénica, proporcionando a los clínicos indicadores tempranos de la respuesta al tratamiento.
Desafíos Clave
Altos Costos de los Dispositivos y Accesibilidad Limitada en Regiones en Desarrollo
El alto costo de los dispositivos de medición de flujo sanguíneo por láser Doppler y electromagnéticos sigue siendo una barrera importante para su adopción, especialmente en regiones en desarrollo. Muchos hospitales y clínicas enfrentan restricciones presupuestarias que limitan la adquisición y el mantenimiento de tecnología avanzada. Las estructuras de reembolso limitadas y la cobertura de seguros inadecuada para las evaluaciones de perfusión microvascular restringen aún más la adopción clínica. Estos factores reducen la accesibilidad en regiones donde las cargas de enfermedades crónicas están creciendo rápidamente, ralentizando la expansión del mercado. Las barreras financieras afectan particularmente a las instalaciones más pequeñas que luchan por justificar la inversión a pesar de la creciente necesidad clínica.
Limitaciones Técnicas, Complejidad de Calibración y Dependencia del Usuario
A pesar de los avances, persisten desafíos técnicos, incluyendo la susceptibilidad a artefactos de movimiento, influencias ambientales y variabilidad entre tipos de tejido. La medición precisa a menudo requiere operación especializada, calibración precisa y condiciones controladas, creando inconsistencias en la calidad de los datos. Los dispositivos pueden producir lecturas fluctuantes en aplicaciones microvasculares, complicando la interpretación para usuarios menos experimentados. La limitada estandarización entre sistemas aumenta aún más los requisitos de capacitación y reduce la integración fluida en las rutinas clínicas. Estas complejidades afectan la confianza del clínico, haciendo que algunos entornos de atención sean reacios a adoptar completamente tecnologías avanzadas de medición del flujo sanguíneo.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación del 37.6% en el mercado de Dispositivos de Medición de Flujo Sanguíneo en 2024, impulsada por una infraestructura sanitaria avanzada, alta adopción de diagnósticos mínimamente invasivos y fuerte integración clínica de sistemas basados en Doppler y Láser. La región se beneficia de una alta prevalencia de enfermedades cardiovasculares y diabetes, aumentando la demanda de monitoreo de perfusión en hospitales y clínicas especializadas. Importantes inversiones en I&D, adopción temprana de tecnologías habilitadas por IA y fuerte presencia de fabricantes líderes apoyan aún más el crecimiento. El aumento de volúmenes quirúrgicos y sistemas de reembolso favorables refuerzan el dominio continuo del mercado de América del Norte.
Europa
Europa representó el 29.4% del mercado en 2024, apoyada por un creciente énfasis en el diagnóstico temprano, el uso generalizado de imágenes microvasculares en dermatología y la creciente demanda de evaluación de perfusión intraoperatoria. Una población anciana en expansión aumenta la adopción en segmentos de cardiología, cuidado de heridas y oncología. Fuertes estándares regulatorios y sistemas de salud robustos mejoran la aceptación de dispositivos de alta precisión basados en Doppler y Láser Doppler. El aumento de la prevalencia de trastornos vasculares crónicos y complicaciones diabéticas impulsa aún más el uso. Las inversiones continuas en innovación quirúrgica e investigación clínica sostienen la fuerte posición de mercado de la región.
Asia-Pacífico
Asia-Pacífico capturó el 23.1% del mercado en 2024 y sigue siendo la región de más rápido crecimiento debido a la expansión de la infraestructura sanitaria y la creciente conciencia sobre la detección temprana de enfermedades vasculares y metabólicas. El aumento de volúmenes de cirugías cardiovasculares, oncológicas y reconstructivas impulsa la demanda de herramientas avanzadas de monitoreo de perfusión. Países como China, India y Japón invierten fuertemente en tecnologías de salud digital, acelerando la adopción de sistemas basados en Doppler y Láser. El aumento de complicaciones diabéticas, la modernización hospitalaria y el creciente turismo médico mejoran aún más la expansión del mercado en la región.
América Latina
América Latina tuvo una participación del 6.1% del mercado en 2024, impulsada por la mejora de los sistemas de salud y el aumento de casos de trastornos cardiovasculares y metabólicos. La adopción crece a medida que los hospitales integran tecnologías basadas en Doppler para evaluaciones vasculares, cuidado de heridas y aplicaciones quirúrgicas. Sin embargo, las limitaciones presupuestarias y el acceso desigual a dispositivos avanzados limitan un despliegue más amplio. Brasil y México lideran la demanda a medida que las instalaciones de salud privadas se expanden e invierten en herramientas de diagnóstico modernas. El aumento de la conciencia sobre las complicaciones de enfermedades crónicas y las mejoras graduales en la infraestructura de tecnología médica apoyan un crecimiento regional constante.
Oriente Medio & África
La región de Medio Oriente y África representó el 3.8% del mercado en 2024, respaldada por una creciente carga de diabetes, enfermedad arterial periférica y heridas crónicas. La adopción aumenta en hospitales avanzados en los EAU, Arabia Saudita y Sudáfrica, donde las inversiones en atención especializada e infraestructura quirúrgica están acelerando. Los altos costos de los dispositivos y la accesibilidad limitada en varias naciones africanas continúan restringiendo una penetración más amplia del mercado. No obstante, la expansión de redes de salud privadas, el turismo médico y las iniciativas para fortalecer las capacidades de diagnóstico contribuyen a una expansión gradual del mercado en la región.
Segmentaciones del Mercado
Por Tipo de Producto
- Medidores de Flujo Sanguíneo Doppler Láser
- Medidores de Flujo Sanguíneo Doppler Ultrasónico
- Medidores de Flujo Sanguíneo Electromagnéticos
Por Aplicación
- Enfermedad Cardiovascular
- Monitoreo de Tumores
- Gastroenterología
- Diabetes
- Dermatología
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El mercado de Dispositivos de Medición del Flujo Sanguíneo presenta un panorama diverso de fabricantes de tecnología médica establecidos y empresas de diagnóstico especializadas enfocadas en avanzar en la evaluación de perfusión y el monitoreo vascular. Actores clave como Cook Medical Inc., Medistim ASA, Transonic Systems Inc., Deltex Medical Group PLC, Atys Medical, Getinge Group, Perimed AB, Compumedics, ADInstruments y Moor Instruments Ltd. expanden activamente sus carteras a través de innovaciones en tecnologías de medición Doppler Láser, Doppler ultrasónico y electromagnético. Las empresas priorizan la precisión, la portabilidad y el análisis en tiempo real para satisfacer la creciente demanda clínica en aplicaciones de cuidado cardiovascular, oncología, dermatología y cuidado de heridas. Las iniciativas estratégicas, incluyendo lanzamientos de productos, integración de IA y colaboraciones con hospitales e instituciones de investigación, fortalecen su presencia en el mercado. El creciente enfoque en plataformas de salud digital, soluciones de monitoreo portátil y tecnologías de perfusión intraoperatoria intensifica aún más la competencia a medida que los fabricantes apuntan al crecimiento en mercados de salud tanto desarrollados como emergentes.
Análisis de Jugadores Clave
- Perimed AB
- Moor Instruments Ltd.
- Getinge Group
- ADInstruments
- Cook Medical Inc.
- Compumedics
- Atys Medical
- Deltex Medical Group PLC
- Transonic Systems Inc.
- Medistim ASA
Desarrollos Recientes
- En julio de 2025, el mercado global de dispositivos de medición del flujo sanguíneo experimentó una actualización importante cuando las principales empresas de dispositivos comenzaron a lanzar medidores de flujo Doppler y de tiempo de tránsito habilitados con IA que interpretan automáticamente los datos de flujo y detectan anomalías en tiempo real.
- En julio de 2025, Medtronic y Philips anunciaron una renovación de su asociación estratégica plurianual para expandir el acceso a tecnologías avanzadas de monitoreo de pacientes, un movimiento relevante para la medición del flujo sanguíneo y dispositivos de diagnóstico relacionados.
- En abril de 2025, investigadores publicaron un trabajo sobre un nuevo método de imagen: "imágenes Doppler de vector codificado por pulsos (PC-UVD)", que mejora significativamente la precisión de medición de la velocidad del flujo sanguíneo cerebral, un avance técnico que podría impactar en futuros dispositivos de medición del flujo sanguíneo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado presenciará una creciente adopción de sistemas no invasivos basados en Doppler y láser en cardiología, oncología y cuidado de heridas.
- Los análisis habilitados con IA mejorarán la precisión de la interpretación y apoyarán el monitoreo de perfusión en tiempo real en diversos entornos clínicos.
- Los dispositivos de flujo sanguíneo miniaturizados y portátiles ganarán tracción para aplicaciones de monitoreo de pacientes ambulatorios y remotos.
- La evaluación de perfusión intraoperatoria se convertirá en estándar en cirugías cardiovasculares, de trasplante y reconstructivas.
- El enfoque creciente en el diagnóstico temprano impulsará una integración más amplia del monitoreo microvascular en los flujos de trabajo clínicos de rutina.
- Los mercados emergentes experimentarán una adopción acelerada a medida que la infraestructura de salud se modernice y aumenten los volúmenes quirúrgicos.
- Los fabricantes de dispositivos ampliarán las características de conectividad digital para apoyar la telemedicina y los informes basados en la nube.
- Los avances en investigación en perfusión tumoral y medicina regenerativa crearán nuevas oportunidades de aplicación.
- Las tecnologías de imagen híbrida y perfusión evolucionarán para ofrecer evaluaciones vasculares más completas.
- Las colaboraciones estratégicas entre empresas de dispositivos médicos y hospitales fortalecerán la innovación de productos y la adopción clínica.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos de medición del flujo sanguíneo y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos de medición del flujo sanguíneo entre 2024 y 2032?
¿Quiénes son los principales actores en este mercado?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de dispositivos de medición del flujo sanguíneo?
¿Quiénes son las empresas líderes en el mercado de dispositivos de medición del flujo sanguíneo?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Medición del Flujo Sanguíneo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Medición del Flujo Sanguíneo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 620.6 Million → 2032: USD 1,169.27 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Medición del Flujo Sanguíneo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Medición del Flujo Sanguíneo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Medición del Flujo Sanguíneo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Medición del Flujo Sanguíneo Market Drivers
- 3.3 Mercado de Dispositivos de Medición del Flujo Sanguíneo Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Medición del Flujo Sanguíneo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Medición del Flujo Sanguíneo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Medición del Flujo Sanguíneo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Medición del Flujo Sanguíneo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Medición del Flujo Sanguíneo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Medición del Flujo Sanguíneo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Medición del Flujo Sanguíneo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Medición del Flujo Sanguíneo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Medición del Flujo Sanguíneo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Medición del Flujo Sanguíneo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Medición del Flujo Sanguíneo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Medición del Flujo Sanguíneo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Medición del Flujo Sanguíneo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Medición del Flujo Sanguíneo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Medición del Flujo Sanguíneo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Medición del Flujo Sanguíneo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Medición del Flujo Sanguíneo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Medición del Flujo Sanguíneo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Medición del Flujo Sanguíneo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Medición del Flujo Sanguíneo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
