
Visión General del Mercado
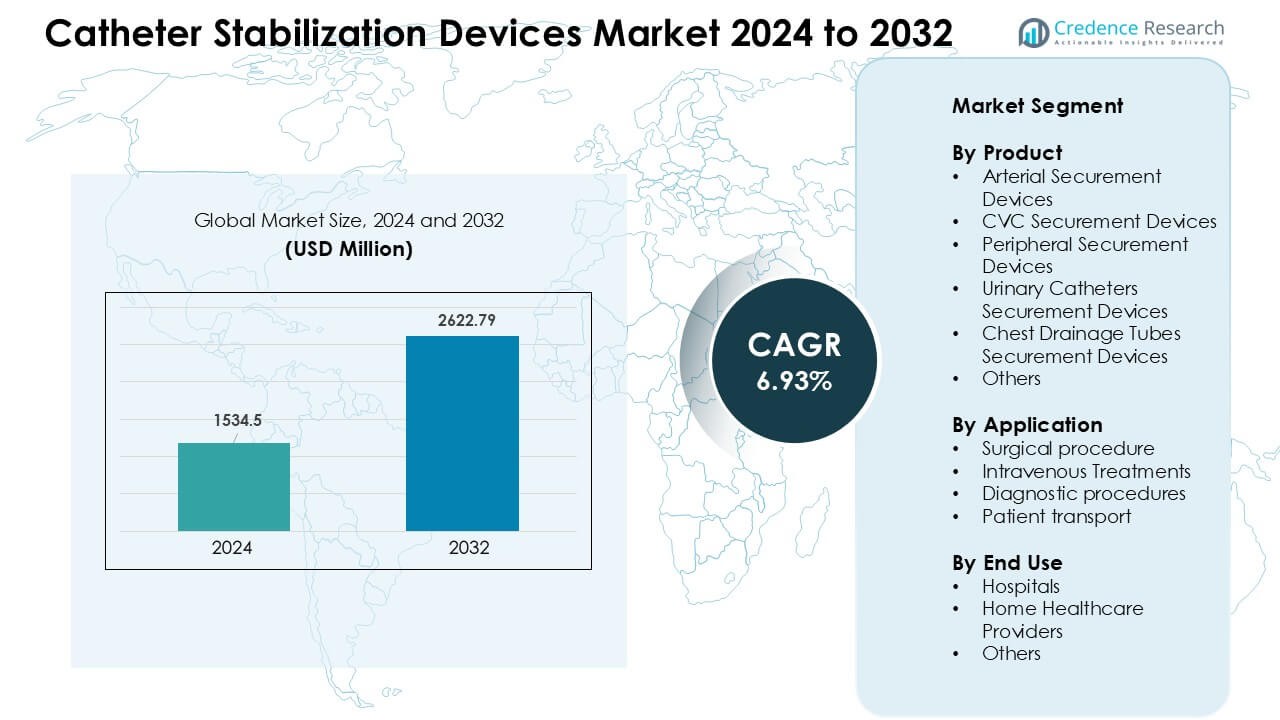
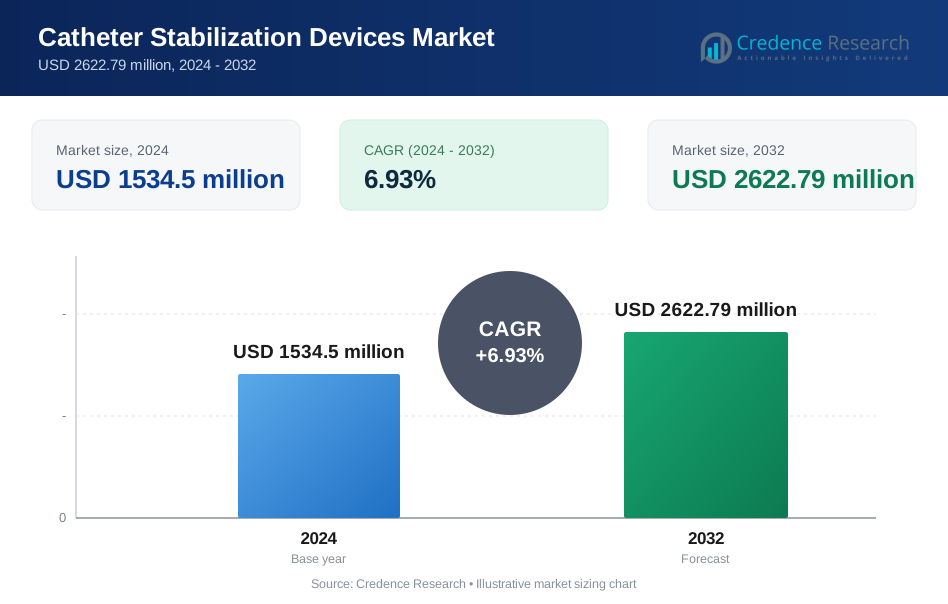
El mercado de dispositivos de estabilización de catéteres fue valorado en USD 1534.5 millones en 2024 y se anticipa que alcance USD 2622.79 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 6.93 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos de Estabilización de Catéteres 2024 | USD 1534.5 Millones |
| CAGR del Mercado de Dispositivos de Estabilización de Catéteres | 6.93 % |
| Tamaño del Mercado de Dispositivos de Estabilización de Catéteres 2032 | USD 2622.79 Millones |
El mercado de dispositivos de estabilización de catéteres está impulsado por actores clave como Convatec Inc., TIDI Products LLC, Baxter, VYGON, B. Braun Medical Inc., DeRoyal Industries Inc., Zibo Qichuang Medical Products Co., Ltd., Merit Medical Systems, Dale Medical Products Inc., y 3M. Estas empresas compiten a través de tecnologías adhesivas avanzadas, materiales de sujeción amigables con la piel y una adopción clínica más amplia en hospitales y entornos de atención domiciliaria. La innovación de productos se centra en reducir el desplazamiento de líneas y apoyar los objetivos de prevención de infecciones. América del Norte lideró el mercado en 2024 con una participación del 38%, respaldada por una sólida infraestructura de atención médica, altos volúmenes de terapia de infusión y el uso temprano de dispositivos de sujeción diseñados.
Perspectivas del Mercado
- El mercado de dispositivos de estabilización de catéteres fue valorado en USD 5 millones en 2024 y se proyecta que alcance USD 2622.79 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 6.93%.
- La demanda aumenta debido a mayores volúmenes de terapia de infusión, un incremento en el tratamiento de enfermedades crónicas y estándares más estrictos de prevención de infecciones; los dispositivos de sujeción periférica representaron aproximadamente el 41% de la participación en 2024.
- El creciente uso de adhesivos amigables con la piel, el soporte para catéteres de larga duración y la creciente adopción de infusiones en el hogar configuran las principales tendencias en sistemas de salud desarrollados y emergentes.
- Actores clave como Convatec, Baxter, 3M, B. Braun, Merit Medical Systems y VYGON se expanden a través de la innovación de productos, una capacitación más sólida para los clínicos y redes de suministro más amplias; la competencia se mantiene moderada con actualizaciones constantes de productos.
- América del Norte lideró el mercado con una participación del 38% en 2024, seguida por Europa con el 29% y Asia Pacífico con el 23%; los hospitales representaron el 58% de la participación total de uso final, respaldados por estrictos protocolos clínicos y un alto volumen de pacientes.
Análisis de Segmentación del Mercado:
Por Producto
Los dispositivos de sujeción periférica mantuvieron la participación dominante en 2024 con aproximadamente el 41% del mercado de dispositivos de estabilización de catéteres. Los hospitales utilizaron ampliamente estos dispositivos porque las líneas intravenosas periféricas son los puntos de acceso más comunes en la atención aguda y crónica. La fuerte demanda provino de procedimientos de infusión en aumento, tasas más altas de reemplazo de dispositivos y un enfoque creciente en el control de infecciones. Los dispositivos de sujeción arterial y CVC también vieron un uso constante debido al aumento de admisiones en cuidados críticos. Los dispositivos de sujeción de catéteres urinarios y tubos de drenaje torácico ganaron tracción a medida que los clínicos priorizaron la reducción del trauma cutáneo y la mejora de la movilidad del paciente.
- Por ejemplo, muchos proveedores de dispositivos de sujeción informan que los estabilizadores de IV periféricos siguen siendo el producto "caballo de batalla": porque las inserciones de IV periféricos superan en gran medida a las colocaciones de líneas centrales en las salas generales. Un informe de mercado indica que los dispositivos de sujeción periféricos por sí solos capturaron aproximadamente el 37.82% de los ingresos globales de dispositivos de sujeción en 2024, reflejando cuán común es la terapia IV a corto plazo en los departamentos hospitalarios.
Por Aplicación
Los tratamientos intravenosos representaron la mayor parte en 2024 con casi el 46% del mercado de dispositivos de estabilización de catéteres. El crecimiento provino de mayores volúmenes de terapia de infusión en emergencias, oncología y atención de enfermedades crónicas. La demanda aumentó a medida que los equipos de atención buscaban reducir el desplazamiento, asegurar las líneas de acceso por más tiempo y prevenir la flebitis. Los procedimientos quirúrgicos también apoyaron la adopción debido al aumento de la colocación de catéteres perioperatorios. Los procedimientos de diagnóstico y el transporte de pacientes añadieron demanda incremental donde la fijación estable de líneas ayudó a mantener la seguridad y reducir las reinserciones.
- Por ejemplo, el uso creciente de tratamientos de infusión ambulatoria, inserciones de IV en departamentos de emergencia y sesiones de terapia a corto plazo ha mantenido una demanda constante de dispositivos de sujeción; muchos hospitales y clínicas ahora utilizan rutinariamente estabilizadores de sujeción en lugar de cinta simple o vendajes, especialmente para el acceso intravenoso.
Por Uso Final
Los hospitales dominaron el mercado en 2024 con alrededor del 58% de participación, impulsados por la alta rotación de pacientes, procedimientos complejos y estrictos estándares de prevención de infecciones. Estas instalaciones dependían de dispositivos de sujeción para reducir fallos de línea, disminuir casos de extracción accidental y mejorar el flujo de trabajo en salas críticas y generales. Los proveedores de atención médica en el hogar expandieron el uso a medida que más pacientes recibieron terapia IV a largo plazo en casa, aumentando la necesidad de una gestión más segura de los catéteres. Otros usuarios finales, incluidos los centros ambulatorios, contribuyeron mediante el aumento de volúmenes de infusión ambulatoria y cirugías menores.
Principales Impulsores del Crecimiento:
Aumento de los Volúmenes de Terapia de Infusión
Las crecientes necesidades de terapia de infusión impulsan una fuerte demanda de dispositivos de estabilización de catéteres en hospitales y centros ambulatorios. Enfermedades crónicas como el cáncer, la enfermedad renal y los trastornos autoinmunes requieren acceso IV frecuente, lo que aumenta la necesidad de una colocación segura de catéteres. Los equipos de atención médica buscan reducir el desplazamiento y el fallo de líneas porque estos problemas conducen a procedimientos adicionales y mayores riesgos de infección. El aumento de admisiones de emergencia también impulsa el uso de dispositivos de sujeción a medida que la administración rápida de medicamentos se vuelve común. A medida que la atención de infusión se expande a entornos domésticos, los cuidadores prefieren herramientas de estabilización que apoyen un uso seguro a largo plazo. El aumento general en la frecuencia de la terapia IV sigue impulsando a hospitales y proveedores de atención domiciliaria a adoptar soluciones de sujeción más confiables.
- Por ejemplo, la demanda global de dispositivos de terapia de infusión está aumentando a medida que las enfermedades crónicas incrementan: una revisión de mercado señala que el aumento de condiciones crónicas como el cáncer, las enfermedades cardiovasculares y los trastornos autoinmunes impulsa significativamente la demanda de terapia de infusión en todo el mundo.
Creciente Enfoque en la Prevención de Infecciones
Los programas de control de infecciones fomentan una adopción más amplia de dispositivos de estabilización de catéteres para reducir las complicaciones vinculadas al movimiento del catéter. Una mejor sujeción ayuda a limitar las infecciones del torrente sanguíneo relacionadas con el catéter, que siguen siendo una preocupación importante en cuidados intensivos y salas generales. Los reguladores de salud promueven estándares que recompensan las tasas de infección más bajas, impulsando a los proveedores a mejorar la gestión de líneas. Los dispositivos de estabilización apoyan este objetivo al reducir el trauma en la piel y disminuir los cambios de apósitos. Muchos clínicos prefieren la sujeción diseñada sobre la cinta adhesiva porque ofrece una sujeción más fuerte y un rendimiento más consistente. A medida que se fortalecen las normas globales de prevención de infecciones, los dispositivos de sujeción continúan ganando prioridad en departamentos de alto riesgo como oncología, cirugía y atención de emergencia.
- Por ejemplo, en un metaanálisis de 35 ensayos controlados aleatorios que cubren a 8,494 pacientes, los investigadores concluyeron que los dispositivos de sujeción sin suturas (y apósitos antimicrobianos/impregnados) estaban entre las estrategias asociadas con las tasas más bajas de fallos de catéter e infecciones del torrente sanguíneo relacionadas con el catéter por cada 1,000 días de catéter.
Cambio Hacia la Atención en el Hogar y Ambulatoria
Ahora más pacientes reciben terapia intravenosa fuera de los hospitales, lo que aumenta la necesidad de dispositivos de estabilización de catéteres más seguros y fáciles de usar. Las enfermeras de atención domiciliaria dependen de sistemas de sujeción que reducen las extracciones no planificadas y apoyan tiempos de permanencia del catéter más prolongados. Los centros de infusión ambulatoria también ven un crecimiento debido a la creciente demanda de tratamiento de enfermedades crónicas y atención rentable. Los dispositivos de estabilización ayudan a estas instalaciones a mantener los procedimientos fluidos y reducir las reinserciones. Los pacientes y las familias prefieren sistemas seguros que prevengan tirones accidentales durante la actividad diaria. Este cambio fortalece la expansión general del mercado a medida que los países fomentan la atención descentralizada y el tratamiento en el hogar para aliviar la carga hospitalaria.
Tendencias y Oportunidades Clave:
Adopción de Diseños Avanzados y Amigables con la Piel
Los fabricantes se centran en materiales más suaves y tecnologías adhesivas mejoradas que ayudan a reducir la irritación de la piel entre los pacientes sensibles. Estos diseños apoyan un mejor confort y permiten una sujeción más prolongada sin reemplazos frecuentes. Muchas empresas desarrollan plataformas de estabilización moldeadas y adhesivos transpirables que se adaptan a las necesidades modernas de control de infecciones. Los hospitales valoran los dispositivos que combinan una sujeción fuerte con un trauma reducido, lo que ayuda a disminuir las tasas de complicaciones. Esta tendencia apoya una expansión constante a medida que los equipos de atención buscan productos que mejoren la seguridad y el confort del paciente.
- Por ejemplo, 3M ofrece su Dispositivo de Sujeción de Tubos, que utiliza un adhesivo que asegura catéteres y tubos a la piel por hasta 4 días, diseñado explícitamente sin componentes de plástico duro para reducir el riesgo de lesiones por presión y hacer la remoción más suave y menos dañina para la piel.
Expansión de Catéteres de Multidía y de Permanencia Prolongada
Los catéteres de permanencia prolongada ganan terreno en el cuidado agudo y crónico, lo que aumenta la necesidad de sistemas de sujeción de alto rendimiento. Estos catéteres permanecen en su lugar por más tiempo, por lo que los dispositivos de sujeción deben ofrecer mayor estabilidad y diseños resistentes a la humedad. El crecimiento en oncología, terapia de infusión crónica y atención de emergencia apoya una adopción más amplia. A medida que los catéteres de uso prolongado se expanden en las instalaciones, aumenta la demanda de dispositivos de sujeción que mantengan un agarre consistente bajo el movimiento diario y el manejo clínico.
- Por ejemplo, los datos que comparan los IVs periféricos estándar y los sistemas de Catéter de Permanencia Prolongada (EDC) en entornos de departamentos de emergencia encontraron que los EDCs tenían un tiempo de permanencia medio de 5.9 días frente a 3.8 días para los IVs estándar, mostrando que los EDCs proporcionan una vida útil del catéter sustancialmente más larga y confiable.
Desafíos Clave:
Riesgo de Daño en la Piel e Incomodidad del Paciente
Algunos dispositivos de sujeción pueden causar irritación de la piel o trauma por adhesivo, especialmente entre pacientes ancianos o de larga duración. Esto limita la adopción en poblaciones sensibles y lleva a los clínicos a depender de alternativas como vendajes o cintas. Las reacciones cutáneas aumentan los cambios de apósitos y elevan los costos generales de atención. Estos problemas ralentizan la aceptación en entornos de atención domiciliaria, donde los cuidadores prefieren productos de bajo riesgo. Los fabricantes trabajan para mejorar los adhesivos, pero la variación en los tipos de piel de los pacientes sigue siendo un desafío constante.
Restricciones Presupuestarias en Instalaciones de Bajos Ingresos
Los hospitales en regiones de bajos recursos a menudo eligen métodos más baratos basados en cintas en lugar de dispositivos de sujeción diseñados. El reembolso limitado y los presupuestos operativos ajustados reducen su capacidad para adoptar sistemas avanzados. Esto ralentiza la penetración del mercado en hospitales públicos y centros rurales. Los gerentes de compras priorizan los suministros esenciales, lo que retrasa la inversión en herramientas de sujeción especializadas. Estas barreras restringen el crecimiento en mercados emergentes, incluso cuando la demanda global aumenta en regiones de altos ingresos.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación en 2024 con alrededor del 38% del Mercado de Dispositivos de Estabilización de Catéteres. La región se benefició de la alta adopción de terapia intravenosa avanzada, fuertes programas de control de infecciones y el uso generalizado de soluciones de sujeción diseñadas en hospitales. La demanda aumentó aún más debido al aumento de casos de enfermedades crónicas y mayores volúmenes de terapia de infusión. Las grandes redes hospitalarias, el fuerte apoyo de reembolso y las frecuentes actualizaciones regulatorias también impulsaron a los proveedores a utilizar sistemas de sujeción estandarizados. Los servicios de infusión a domicilio se expandieron en EE. UU. y Canadá, fortaleciendo la demanda a largo plazo de productos amigables con la piel y estables.
Europa
Europa representó casi el 29% del mercado en 2024, respaldada por estrictos estándares de seguridad clínica y una fuerte preferencia por la sujeción de catéteres diseñada. Las instalaciones de salud en Alemania, el Reino Unido, Francia y los países nórdicos enfatizaron la reducción de las tasas de infección relacionadas con catéteres, lo que fomentó la adopción de protocolos de estabilización estructurados. El aumento de los volúmenes quirúrgicos y una población envejecida incrementaron el uso de catéteres en entornos de atención aguda y a largo plazo. La región también vio un aumento en la demanda de adhesivos avanzados y dispositivos de bajo trauma. La expansión de clínicas de infusión ambulatoria mejoró la aceptación del producto tanto en Europa Occidental como Oriental.
Asia Pacífico
Asia Pacífico tuvo aproximadamente el 23% de participación en 2024 y siguió siendo la región de más rápido crecimiento debido a grandes volúmenes de pacientes, rápida expansión hospitalaria y creciente conciencia sobre la prevención de infecciones. China, India, Japón y Corea del Sur aumentaron las inversiones en atención aguda y tratamiento oncológico, impulsando mayores tasas de colocación de catéteres. Los hospitales cambiaron de métodos basados en cintas a dispositivos de sujeción diseñados a medida que mejoraron las pautas de capacitación y control de infecciones. La creciente carga de enfermedades crónicas y el crecimiento de los servicios de atención domiciliaria apoyaron una adopción más amplia. Las marcas internacionales y los fabricantes regionales expandieron la disponibilidad de productos en mercados en desarrollo.
América Latina
América Latina capturó casi el 6% del mercado en 2024, impulsada por la creciente necesidad de terapia de infusión y la mejora de los estándares hospitalarios en Brasil, México, Argentina y Chile. Las instalaciones de salud expandieron el uso de dispositivos de sujeción para reducir la extracción accidental de líneas y disminuir los retrasos en el tratamiento. La mayor adopción provino de centros oncológicos y departamentos de emergencia que manejan crecientes cargas de pacientes. Sin embargo, los presupuestos limitados en hospitales públicos ralentizaron el despliegue generalizado. La expansión gradual de redes de salud privadas y programas de capacitación continuaron apoyando una penetración constante del mercado.
Oriente Medio & África
La región de Medio Oriente y África tuvo alrededor del 4% de participación en 2024, respaldada por la mejora de la infraestructura sanitaria en los EAU, Arabia Saudita, Sudáfrica y Egipto. Los hospitales premium adoptaron productos avanzados de fijación para cumplir con los estándares globales de prevención de infecciones. El crecimiento provino principalmente de unidades de cuidados críticos y departamentos quirúrgicos donde la estabilidad de las líneas es esencial. Las limitaciones presupuestarias limitaron la adopción en varios países africanos, pero la inversión gradual en instalaciones de atención terciaria mejoró el acceso. Los proveedores internacionales expandieron asociaciones de distribución, ayudando a aumentar la conciencia sobre las prácticas seguras de manejo de catéteres.
Segmentaciones del Mercado:
Por Producto
- Dispositivos de Fijación Arterial
- Dispositivos de Fijación de CVC
- Dispositivos de Fijación Periférica
- Dispositivos de Fijación de Catéteres Urinarios
- Dispositivos de Fijación de Tubos de Drenaje Torácico
- Otros
Por Aplicación
- Procedimiento quirúrgico
- Tratamientos intravenosos
- Procedimientos de diagnóstico
- Transporte de pacientes
Por Uso Final
- Hospitales
- Proveedores de Atención Médica Domiciliaria
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El mercado de Dispositivos de Estabilización de Catéteres presenta una fuerte competencia liderada por empresas como Convatec Inc., TIDI Products LLC, Baxter, VYGON, B. Braun Medical Inc., DeRoyal Industries Inc., Zibo Qichuang Medical Products Co. Ltd., Merit Medical Systems, Dale Medical Products Inc., y 3M. Estas empresas compiten ampliando carteras de fijación, mejorando la tecnología adhesiva e introduciendo materiales amigables con la piel que reducen la irritación y apoyan tiempos de uso más prolongados. Muchos fabricantes se centran en el rendimiento de prevención de infecciones, ofreciendo dispositivos que disminuyen el movimiento del catéter y reducen las tasas de complicaciones. Las asociaciones con hospitales y centros de infusión ambulatoria ayudan a fortalecer el alcance de la distribución. Varios actores invierten en diseños ergonómicos que mejoran el flujo de trabajo del clínico y la comodidad del paciente, mientras también apuntan al crecimiento en entornos de atención domiciliaria. Asia Pacífico y Norteamérica siguen siendo regiones competitivas clave donde marcas globales y proveedores locales expanden programas de capacitación y disponibilidad de productos. El creciente enfoque en soluciones de fijación rentables también moldea el posicionamiento estratégico.
Análisis de Jugadores Clave
- Convatec Inc.
- TIDI Products, LLC.
- Baxter
- VYGON
- Braun Medical Inc.
- DeRoyal Industries, Inc.
- Zibo Qichuang Medical Products Co., Ltd.
- Merit Medical Systems
- Dale Medical Products, Inc.
- 3M
Desarrollos Recientes
- En noviembre de 2025, la actualización comercial de Convatec, Inc. destaca la nueva actividad de productos de catéteres (por ejemplo, la empresa anunció el GentleCath Air™ para Mujeres como un nuevo catéter compacto), señalando una inversión continua en el espacio de catéteres urinarios y accesorios relacionados (lo que respalda la demanda de soluciones de aseguramiento/estabilización en sus líneas de productos de infusión/continencia).
- En enero de 2025, B. Braun Medical Inc. lanzó el dispositivo de aseguramiento de catéteres Clik-FIX® Epidural/PNB (diseñado para ser suave, de bajo perfil y para reducir el desplazamiento/desalojamiento del catéter para anestesia regional).
- En diciembre de 2024, DeRoyal Industries, Inc. formó una asociación estratégica con S2S Global para expandir el alcance del mercado y la huella de ventas (anunciado el 18 de diciembre de 2024), un movimiento que apoya la distribución más amplia de productos de cuidado del paciente y aseguramiento de DeRoyal (continúan listando correas de catéter/artículos de aseguramiento en su cartera de productos).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará a medida que crezcan los volúmenes de terapia de infusión en el cuidado agudo y crónico.
- Los dispositivos de aseguramiento diseñados reemplazarán los métodos basados en cinta en la mayoría de los hospitales.
- Los adhesivos amigables con la piel y de bajo trauma ganarán una adopción más amplia entre los pacientes sensibles.
- El crecimiento de la infusión en el hogar impulsará la demanda de soluciones de aseguramiento fáciles de usar.
- Los estándares de prevención de infecciones llevarán a los hospitales a actualizar los protocolos de aseguramiento.
- Los catéteres de larga duración aumentarán la necesidad de dispositivos más fuertes y duraderos.
- Las herramientas de capacitación digital ayudarán a los clínicos a mejorar las prácticas de aseguramiento y reducir errores.
- Los fabricantes regionales se expandirán en Asia Pacífico, mejorando la asequibilidad de los productos.
- Surgirán diseños híbridos de aseguramiento para apoyar entornos clínicos de alto movimiento.
- Los requisitos de sostenibilidad impulsarán a los proveedores a adoptar materiales más seguros y embalajes de menor desperdicio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Dispositivos de Estabilización de Catéteres y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos de estabilización de catéteres entre 2024 y 2032?
¿Qué segmento del mercado de dispositivos de estabilización de catéteres tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de dispositivos de estabilización de catéteres?
¿Quiénes son las empresas líderes en el mercado de dispositivos de estabilización de catéteres?
¿Qué región comandó la mayor parte del mercado de dispositivos de estabilización de catéteres?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Estabilización de Catéteres Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Estabilización de Catéteres Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1534.5 million → 2032: USD 2622.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Estabilización de Catéteres Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Estabilización de Catéteres Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Estabilización de Catéteres Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Estabilización de Catéteres Market Drivers
- 3.3 Mercado de Dispositivos de Estabilización de Catéteres Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Estabilización de Catéteres Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Estabilización de Catéteres Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Estabilización de Catéteres Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Estabilización de Catéteres category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Estabilización de Catéteres Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Estabilización de Catéteres Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Estabilización de Catéteres market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Estabilización de Catéteres Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Estabilización de Catéteres Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Estabilización de Catéteres Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Estabilización de Catéteres (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Estabilización de Catéteres Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Estabilización de Catéteres Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Estabilización de Catéteres Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Estabilización de Catéteres Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Estabilización de Catéteres Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Estabilización de Catéteres Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Estabilización de Catéteres Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Estabilización de Catéteres Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Estabilización de Catéteres Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
