
Visión General del Mercado:
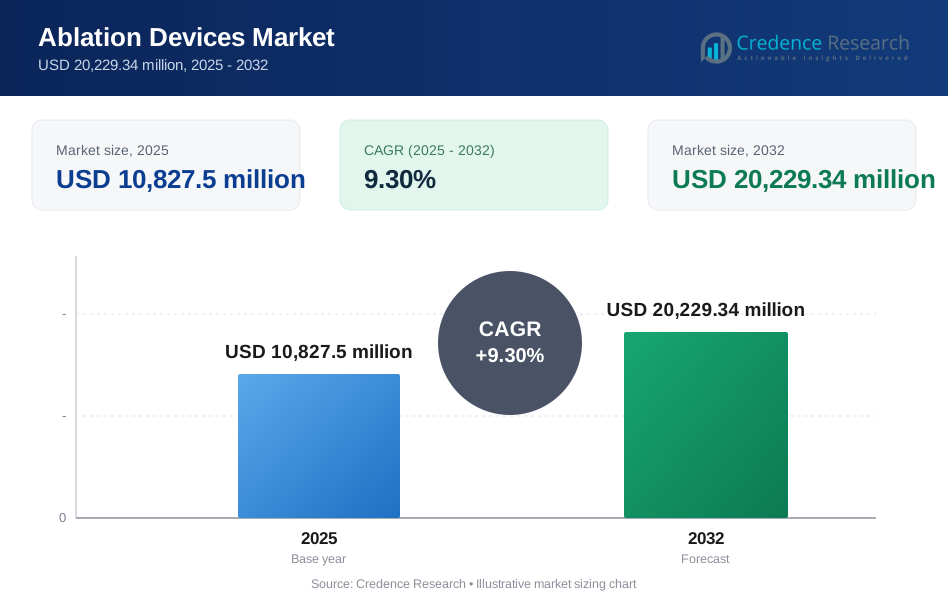
Se proyecta que el mercado de dispositivos de ablación crecerá de USD 10,827.5 millones en 2025 a un estimado de USD 20,229.34 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 9.30% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Periodo Histórico | 2020-2022 |
| Año Base | 2023 |
| Periodo de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos de Ablación 2025 | USD 10,827.5 Millones |
| Mercado de Dispositivos de Ablación, CAGR | 9.30% |
| Tamaño del Mercado de Dispositivos de Ablación 2032 | USD 20,229.34 Millones |
La creciente demanda de procedimientos mínimamente invasivos está impulsando la adopción de dispositivos de ablación en hospitales y clínicas especializadas. El aumento de casos de cáncer, arritmias cardíacas y condiciones de dolor crónico ha llevado a los clínicos a preferir la ablación como una alternativa segura y efectiva a las cirugías abiertas. La disponibilidad de fuentes de energía avanzadas como radiofrecuencia, microondas y crioablación ha ampliado los ámbitos de aplicación. Los pacientes optan cada vez más por tratamientos con tiempos de recuperación más cortos y menos complicaciones. La integración tecnológica, incluyendo la navegación robótica y la imagen en tiempo real, mejora aún más la precisión durante los procedimientos. Los sistemas de salud están ampliando la cobertura de seguros, apoyando una accesibilidad más amplia.
América del Norte lidera el mercado debido a la adopción temprana de tecnologías médicas avanzadas, el alto gasto en salud y la presencia de actores principales. EE.UU. muestra una fuerte demanda de procedimientos de ablación relacionados con el corazón y la oncología. Europa le sigue, respaldada por una población envejecida y sistemas de reembolso mejorados. Asia Pacífico está emergiendo rápidamente, impulsada por el aumento de inversiones en salud, la creciente conciencia de los pacientes y la mejora de la infraestructura médica en países como China, India y Corea del Sur. América Latina y el Medio Oriente están experimentando un crecimiento gradual con un mejor acceso a diagnósticos y procedimientos intervencionistas.

Perspectivas del Mercado:
- El mercado de dispositivos de ablación fue valorado en USD 10,827.5 millones en 2024 y se proyecta que alcance los USD 20,229.34 millones para 2032, creciendo a una CAGR del 9.30% debido al aumento de procedimientos mínimamente invasivos.
- América del Norte lidera con aproximadamente un 31–42% de participación, impulsada por sistemas de salud avanzados, un fuerte reembolso y altos volúmenes de procedimientos cardíacos y oncológicos.
- Europa sigue con casi un 22–27% de participación debido a la fuerte adopción de la ablación por radiofrecuencia, mientras que Asia Pacífico posee alrededor del 20–28% apoyada por la expansión de infraestructura y grandes grupos de pacientes.
- Asia Pacífico es la región de más rápido crecimiento con una participación de alrededor del 20–28%, respaldada por la expansión hospitalaria, el aumento de casos de enfermedades crónicas y la creciente adopción por parte de médicos en China e India.
- Por segmento, la tecnología de radiofrecuencia representa casi un 45–50% de participación, mientras que las aplicaciones en cardiología contribuyen alrededor del 40–45% debido a la alta demanda de tratamiento de arritmias.
Impulsores del Mercado:
Preferencia Creciente por Procedimientos Mínimamente Invasivos en el Manejo de Enfermedades Crónicas
Los cirujanos y clínicos prefieren dispositivos de ablación para tratar condiciones como arritmias cardíacas, cáncer y dolor crónico. Estas herramientas ayudan a reducir la pérdida de sangre, el tiempo de recuperación y las estancias hospitalarias. Los pacientes demandan cada vez más alternativas no invasivas que proporcionen resultados más rápidos con menor riesgo. El sector de la salud está respondiendo con una mayor adopción de sistemas de ablación en múltiples especialidades. Los hospitales integran tecnologías de ablación en los departamentos de oncología, cardiología y neurología. El mercado de dispositivos de ablación se beneficia de esta aplicabilidad multisectorial. El aumento de la conciencia sobre las opciones mínimamente invasivas apoya aún más la adopción. Mejora la satisfacción del paciente y expande los volúmenes de procedimientos tanto en centros urbanos como semiurbanos.
- Por ejemplo, los hospitales informan una mayor adopción de sistemas de ablación por campo pulsado, como el FARAPULSE PFA de Boston Scientific, que ha sido utilizado para tratar a más de 500,000 pacientes a nivel mundial, transformando la práctica clínica en la terapia de fibrilación auricular.
Avances Tecnológicos que Mejoran la Precisión y Seguridad de los Procedimientos de Ablación
La innovación continua en fuentes de energía como la radiofrecuencia, crioterapia, microondas y láser está elevando los resultados clínicos. Estas mejoras hacen que la ablación sea más segura y efectiva en procedimientos complejos. Los sistemas modernos ofrecen mejor control de profundidad, menor tiempo de ablación y compatibilidad con imágenes en tiempo real. Las herramientas de guía asistidas por robótica e IA mejoran la precisión en el objetivo de zonas de tejido delicadas. Los organismos reguladores aprueban nuevos sistemas con perfiles de seguridad mejorados. Los hospitales y clínicas invierten en equipos avanzados para mantener capacidades de tratamiento competitivas. El mercado de dispositivos de ablación continúa evolucionando con características de integración inteligente. Esto genera mayor confianza tanto en pacientes como en profesionales para adoptar la terapia de ablación.
- Por ejemplo, los procedimientos FARAPULSE PFA promediaron aproximadamente 105.8 minutos de tiempo de procedimiento y un tiempo de permanencia del catéter en la aurícula izquierda significativamente más corto en comparación con la ablación térmica, mejorando la eficiencia del flujo de trabajo en laboratorios EP ocupados.
Expansión de la Población Envejecida que Requiere Intervenciones Cardíacas y Oncológicas
Los adultos mayores son más propensos a arritmias, tumores y problemas musculoesqueléticos que requieren intervenciones específicas. Las terapias de ablación ofrecen una opción menos estresante en comparación con la cirugía abierta. Los pacientes geriátricos a menudo evitan tratamientos invasivos debido a comorbilidades. La ablación presenta una alternativa más segura con un riesgo reducido de anestesia y un alta más rápida. La demanda de estas opciones está creciendo en naciones desarrolladas con demografías envejecidas. Los sistemas de salud priorizan terapias rentables y amigables para pacientes ambulatorios. El mercado de dispositivos de ablación se alinea con estas prioridades, expandiendo su relevancia en segmentos sensibles a la edad. Permite a los hospitales ofrecer paquetes de atención integral para pacientes ancianos.
Fuerte apoyo de las políticas de reembolso y programas de salud gubernamentales
Los pagadores públicos y privados están ampliando la cobertura para procedimientos de ablación en aplicaciones cardiovasculares, oncológicas y de cuidado del dolor. Este cambio ayuda a más pacientes a acceder a tratamientos avanzados. Los programas gubernamentales en EE. UU., Alemania y Japón apoyan la detección temprana y la intervención oportuna. Los cambios en las políticas están fomentando los procedimientos de ablación ambulatoria. El reembolso para la radiofrecuencia y la crioablación ha sido estandarizado en mercados clave. Este apoyo financiero impulsa la adopción de nuevos sistemas en hospitales y clínicas. El mercado de dispositivos de ablación se beneficia de marcos políticos que fomentan una atención avanzada pero rentable. Impulsa una penetración más profunda de las tecnologías de ablación en varios niveles de instituciones de salud.
Tendencias del mercado:
Integración de IA y aprendizaje automático en sistemas de navegación y monitoreo
Los proveedores están incorporando herramientas de IA en plataformas de ablación para mejorar el direccionamiento de lesiones, el monitoreo y la entrega de energía. Los algoritmos analizan la anatomía específica del paciente para guiar las rutas de ablación. La IA permite la modelización predictiva para la reducción de riesgos y la mejora de la planificación del tratamiento. Estas características inteligentes reducen el tiempo del procedimiento y mejoran la precisión. Los análisis en tiempo real ofrecen información durante los procedimientos, guiando la toma de decisiones clínicas. El mercado de dispositivos de ablación ve una creciente demanda de sistemas integrados con IA en los segmentos cardíaco y oncológico. Las herramientas de ablación inteligentes minimizan errores y mejoran la repetibilidad. Los hospitales ven esto como un paso hacia una atención personalizada y basada en datos.
- Por ejemplo, Biosense Webster de Johnson & Johnson MedTech utilizó el sistema CARTO 3 con la tecnología CARTO SMARTTOUCH para analizar más de 800 puntos de datos cada milisegundo, proporcionando a los clínicos una integración de fuerza de contacto en tiempo real que ha demostrado reducir los tiempos de exposición a la fluoroscopia en un 66% durante los procedimientos de ablación cardíaca.
Aumento en la adopción de dispositivos de ablación desechables y de un solo uso
Las instalaciones de salud se centran en el control de infecciones y la rentabilidad al cambiar hacia sistemas desechables. Los catéteres y sondas de un solo uso aseguran procedimientos estériles sin costos de reprocesamiento. Los fabricantes están aumentando la producción para satisfacer la creciente demanda en entornos ambulatorios y hospitalarios. Los dispositivos desechables también reducen los riesgos de contaminación cruzada en pacientes inmunocomprometidos. La orientación regulatoria apoya la transición a componentes de un solo uso. Esta tendencia ayuda a los hospitales más pequeños a acceder a tratamientos avanzados sin los costos de esterilización. El mercado de dispositivos de ablación está respondiendo con unidades compactas y preempaquetadas diseñadas para un despliegue rápido. Apoya un cambio de casos más rápido y una eficiencia operativa.
- Por ejemplo, múltiples estudios clínicos y datos combinados de ensayos fundamentales y posteriores a la aprobación, como el ensayo SMART-AF (172 sujetos) y meta-análisis a gran escala que involucran a más de 1,200 sujetos, han confirmado la seguridad y eficacia de los catéteres de diagnóstico y ablación de un solo uso.
Crecimiento en Centros Quirúrgicos Ambulatorios y de Atención Ambulatoria que Ofrecen Procedimientos de Ablación
Las preferencias cambiantes de los pacientes y las presiones de control de costos están trasladando los tratamientos del cuidado hospitalario al ambulatorio. Los procedimientos de ablación se adaptan bien a entornos de atención diurna debido al tiempo de recuperación mínimo. Los centros ambulatorios están invirtiendo en sistemas de ablación compactos con imagen integrada. Estas instalaciones ofrecen ahorros de costos mientras mantienen altos volúmenes de procedimientos. Los fabricantes de dispositivos están diseñando unidades móviles para entornos clínicos más pequeños. El Mercado de Dispositivos de Ablación se beneficia de la adopción expandida en canales no hospitalarios. Apoya la descentralización del cuidado y aumenta la frecuencia de uso de los dispositivos.
Emergencia de Salas de Operaciones Híbridas para Apoyar la Ablación Guiada por Imágenes
Los hospitales están construyendo salas de operaciones híbridas que combinan imágenes avanzadas con herramientas de intervención. Estos espacios permiten procedimientos de ablación complejos bajo visualización directa. Los cirujanos pueden acceder a CT, MRI o fluoroscopia en tiempo real durante la ablación. Esta integración apoya la colocación y monitoreo precisos de la entrega de energía. La demanda de salas de operaciones híbridas está aumentando en hospitales terciarios y especializados. Permite una transición sin problemas entre diagnósticos y tratamiento en un solo espacio. El Mercado de Dispositivos de Ablación se está adaptando con sondas de ablación compatibles con imágenes y consolas flexibles. Eleva la precisión del tratamiento y mejora los resultados clínicos en casos de alto riesgo.
Análisis de Desafíos del Mercado:
Alto Costo de los Sistemas de Ablación Avanzados y Acceso Limitado en Entornos de Bajos Ingresos
Las tecnologías de ablación, especialmente aquellas con navegación robótica e imágenes avanzadas, tienen altos costos de adquisición y mantenimiento. Los hospitales más pequeños y las instalaciones públicas a menudo retrasan la adquisición debido a restricciones de capital. Las naciones en desarrollo enfrentan obstáculos adicionales debido a bajas tasas de reembolso y presupuestos limitados. Los requisitos de capacitación aumentan aún más los gastos operativos, ralentizando la adopción. El Mercado de Dispositivos de Ablación enfrenta desafíos para equilibrar el costo y el avance tecnológico. Restringe la penetración en ciudades de Nivel 2 y Nivel 3 donde el acceso a la atención médica aún se está desarrollando. Los fabricantes de dispositivos deben centrarse en modelos asequibles y soluciones de financiamiento para abordar estas brechas. Esta barrera financiera sigue siendo un obstáculo para la adopción universal a pesar de la creciente demanda clínica.
Procesos de Aprobación Regulatoria Estrictos y Limitaciones Técnicas en Procedimientos Complejos
Las aprobaciones de dispositivos médicos para sistemas de ablación implican una rigurosa validación clínica y pruebas de seguridad. Las demoras en las autorizaciones regulatorias ralentizan los lanzamientos de productos en regiones clave. Las variaciones en las políticas regionales crean una complejidad adicional para los actores multinacionales. Algunos procedimientos, como la ablación de tumores cerca de órganos sensibles, aún enfrentan limitaciones técnicas. Los operadores requieren alta habilidad para evitar dañar el tejido cercano durante intervenciones complejas. Esto añade tiempo de capacitación y restringe el uso de dispositivos en hospitales generales. El Mercado de Dispositivos de Ablación debe abordar tanto la precisión tecnológica como el cumplimiento regulatorio para mantener el impulso de crecimiento. Las empresas deben invertir en educación, ensayos y vigilancia post-mercado para lograr una aceptación más amplia.
Oportunidades de Mercado:
Expansión del Uso en Áreas No Tradicionales, Incluyendo Tratamientos Estéticos y Dermatológicos
La ablación ya no se limita a la cardiología o la oncología. Los dermatólogos la utilizan para la renovación de la piel, la eliminación de lesiones y mejoras estéticas. Los centros cosméticos prefieren herramientas de ablación basadas en láser por su precisión y necesidades mínimas de recuperación. El Mercado de Dispositivos de Ablación gana nuevas aplicaciones en estos segmentos de consumidores de rápido crecimiento. Permite a los actores diversificar las fuentes de ingresos y llegar a usuarios finales no hospitalarios. Los dispositivos portátiles diseñados para clínicas dermatológicas y spas aumentan la demanda a nivel minorista. Este cambio crea espacio para la innovación más allá de los segmentos clínicos principales.
Aumento de la Demanda en Mercados Emergentes Respaldado por el Crecimiento de Infraestructura y Conciencia
Asia Pacífico, América Latina y partes del Medio Oriente muestran un aumento en la inversión en salud. Los gobiernos están mejorando los hospitales y promoviendo vías de atención no invasivas. Los programas de capacitación y el turismo médico aumentan los volúmenes de procedimientos locales. El Mercado de Dispositivos de Ablación tiene una clara oportunidad para escalar en estas áreas. Los sistemas de nivel de entrada con características básicas satisfacen la creciente demanda en ciudades de nivel medio. Las asociaciones con distribuidores locales pueden acelerar la penetración. Los programas de concienciación mejoran aún más la aceptación del tratamiento basado en ablación entre pacientes y médicos.
Análisis de Segmentación del Mercado:
Por Tecnología
La ablación por radiofrecuencia posee la mayor cuota en el Mercado de Dispositivos de Ablación debido a su uso establecido en cardiología y oncología. Es ampliamente adoptada en hospitales y centros ambulatorios para tratar arritmias y tumores. La ablación por microondas está ganando terreno para los cánceres de hígado, pulmón y riñón, ofreciendo una penetración más profunda en los tejidos. La crioablación sigue siendo preferida en procedimientos cardíacos donde la preservación del tejido circundante es crítica. La ablación basada en ultrasonido muestra potencial en el manejo del dolor y aplicaciones ortopédicas. Cada tipo de tecnología atiende necesidades procedimentales específicas, permitiendo un uso diverso en especialidades médicas. La innovación continua apoya el desarrollo de herramientas más precisas y seguras. Ayuda a los proveedores a mejorar los resultados del tratamiento tanto en entornos hospitalarios como ambulatorios.
- Por ejemplo, el Arctic Front Advance Cryoballoon de Medtronic se ha utilizado en más de 1,000,000 de procedimientos a nivel mundial, demostrando una tasa de éxito clínico donde el 73% de los pacientes permanecieron libres de fibrilación auricular a los 12 meses de seguimiento, reduciendo significativamente el tiempo del procedimiento a un promedio de 60 minutos.
Por Aplicación
La cardiología representa el segmento de aplicación líder, impulsado por el aumento de casos de fibrilación auricular y otras arritmias. Los hospitales continúan confiando en la ablación para la corrección del ritmo y la mejora de la función cardíaca. La oncología sigue, con la ablación ganando preferencia en el manejo de tumores mínimamente invasivo. Los procedimientos de manejo del dolor utilizan la ablación para trastornos relacionados con los nervios, especialmente en el dolor crónico de la columna o las articulaciones. La ortopedia es un área en crecimiento, donde la ablación apoya la terapia dirigida de huesos y tejidos. El Mercado de Dispositivos de Ablación se beneficia de la adopción cruzada de especialidades en los niveles de atención primaria y terciaria. Satisface la creciente demanda de tratamientos rápidos y con pocas complicaciones. Cada segmento de aplicación refleja diferentes necesidades de los pacientes y resultados clínicos. Esta diversidad fortalece la relevancia a largo plazo del mercado en los sistemas de salud.
- Por ejemplo, el Sistema de Mapeo Rhythmia HDx de Boston Scientific proporciona un mapa clínico de alta densidad utilizando más de 50,000 puntos de electrodos individuales, lo que permite a los electrofisiólogos identificar el origen preciso de las arritmias con una tasa de aislamiento del 90% en el primer intento para las venas pulmonares en pacientes cardíacos.
Segmentación:
Por Tecnología
- Radiofrecuencia
- Microondas
- Crioterapia
- Ultrasonido
- Otros
Por Aplicación
- Cardiología
- Oncología
- Manejo del Dolor
- Ortopedia
Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte Posee la Mayor Cuota de Mercado Respaldada por un Ecosistema de Salud Avanzado
América del Norte domina el Mercado de Dispositivos de Ablación con una cuota de mercado de aproximadamente el 42%. La región se beneficia de la adopción temprana de tecnología, políticas de reembolso sólidas y una alta prevalencia de condiciones crónicas como arritmias cardíacas y cáncer. EE.UU. lidera en términos de volúmenes de procedimientos e infraestructura clínica, mientras que Canadá apoya el crecimiento a través de programas de salud pública. Las principales empresas tienen su sede en la región, lo que impulsa la innovación continua de productos. Los hospitales y centros quirúrgicos invierten fuertemente en sistemas de ablación asistidos por robot y guiados por imagen. Mantiene su liderazgo a través de alta precisión en los procedimientos, creciente concienciación de los pacientes y apoyo favorable del seguro.
Asia Pacífico Emerge como la Región de Más Rápido Crecimiento con Aumento de Inversiones en Salud
Asia Pacífico es la región de más rápido crecimiento en el Mercado de Dispositivos de Ablación y posee una cuota de mercado de alrededor del 28%. China e India son los principales contribuyentes, impulsados por la expansión de la infraestructura de salud y el aumento de la financiación gubernamental. El aumento de casos de cáncer, enfermedades cardiovasculares y dolor crónico impulsa la demanda de tratamientos de ablación. Los hospitales privados en centros urbanos adoptan herramientas mínimamente invasivas para abordar el aumento del volumen de pacientes. Las iniciativas de fabricación local y capacitación apoyan la expansión del mercado en ciudades de nivel 2 y nivel 3. Se beneficia del crecimiento de la población de clase media, el acceso mejorado a seguros y el aumento del número de profesionales capacitados.
Europa, América Latina y MEA Muestran una Adopción Constante con Variaciones Regionales
Europa representa aproximadamente el 27% del mercado global de dispositivos de ablación, liderado por países como Alemania, Francia y el Reino Unido. Protocolos clínicos sólidos y un alto uso de sistemas de radiofrecuencia apoyan el crecimiento regional. América Latina representa el 8%, con Brasil y México mostrando una fuerte adopción en aplicaciones oncológicas. La región de Medio Oriente y África captura una participación del 6%, donde los países del Golfo invierten en instalaciones de atención médica especializada. El desarrollo del mercado en estas regiones depende de la armonización regulatoria, políticas de importación y acceso a la capacitación. Continúa expandiéndose lentamente, apoyado por el turismo médico, asociaciones público-privadas y una creciente conciencia sobre los procedimientos.
Análisis de Jugadores Clave:
- Medtronic plc
- Boston Scientific Corporation
- Johnson & Johnson
- Abbott Laboratories
- AngioDynamics Inc.
- AtriCure Inc.
- CONMED Corporation
- Olympus Corporation
Análisis Competitivo:
El mercado de dispositivos de ablación sigue siendo altamente competitivo, con los principales actores centrados en la innovación de productos, adquisiciones estratégicas y expansión regional. Empresas como Medtronic, Boston Scientific, Abbott y Johnson & Johnson dominan a través de amplios portafolios de productos y robustas redes de distribución. Estas firmas invierten en I&D para desarrollar soluciones avanzadas y mínimamente invasivas adaptadas a áreas terapéuticas específicas. Jugadores de tamaño medio como AngioDynamics y AtriCure se enfocan en aplicaciones de nicho, aumentando la competencia en segmentos especializados. El mercado se caracteriza por actualizaciones tecnológicas consistentes, especialmente en modalidades de navegación y energía. Recompensa a las empresas que demuestran eficacia clínica y cumplen con las demandas regulatorias en evolución. Un fuerte posicionamiento de marca y asociaciones con hospitales también juegan un papel crítico en el posicionamiento en el mercado.
Desarrollos Recientes:
- En febrero de 2026, Medtronic plc anunció su intención de adquirir CathWorks. Este movimiento estratégico sigue a una asociación de 2022 y tiene como objetivo mejorar el portafolio de cardiología intervencionista de Medtronic con las herramientas de diagnóstico impulsadas por IA de CathWorks para la enfermedad de las arterias coronarias, impactando potencialmente las terapias de ablación indirectamente a través de evaluaciones pre-procedimiento mejoradas.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tecnología, Aplicación y Usuario Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de procedimientos mínimamente invasivos seguirá aumentando, con la ablación ganando preferencia en cardiología, oncología y manejo del dolor crónico, especialmente en poblaciones envejecidas y candidatos quirúrgicos de alto riesgo.
- Los dispositivos de ablación de un solo uso y desechables verán una adopción más amplia, especialmente en centros ambulatorios y ambulatorios, debido a los protocolos de control de infecciones y al aumento de la eficiencia en el cambio de procedimientos.
- Los avances tecnológicos en ablación por campo pulsado, microondas y crioablación crearán nuevas oportunidades clínicas en el manejo de tumores y casos complejos de electrofisiología, especialmente con aplicaciones de precisión.
- Los sistemas de ablación asistidos por robótica e integrados con IA ingresarán cada vez más en los flujos de trabajo hospitalarios convencionales, mejorando la navegación, la precisión del tratamiento y los resultados clínicos mediante la personalización de la localización de lesiones.
- Los mercados emergentes como India, China y Brasil contribuirán significativamente al crecimiento de los ingresos debido al aumento de la infraestructura de salud, el mayor acceso a procedimientos avanzados y las reformas regulatorias de apoyo.
- Las fusiones y adquisiciones estratégicas entre los principales actores se acelerarán, permitiendo a las empresas expandir sus carteras de productos, ingresar a mercados regionales y aprovechar las sinergias de I+D para el desarrollo de dispositivos de próxima generación.
- Las mejoras en las políticas de reembolso en regiones como América del Norte y Europa Occidental harán que los procedimientos de ablación sean más accesibles, fomentando la adopción de tratamientos en etapas más tempranas en aplicaciones cardíacas y oncológicas.
- Las salas de operaciones híbridas que combinan imágenes en tiempo real con herramientas avanzadas de ablación remodelarán los entornos de los procedimientos, especialmente en hospitales terciarios que buscan reducir el tiempo de procedimiento y las complicaciones.
- Los actores del mercado invertirán cada vez más en la formación de médicos, la generación de evidencia clínica y programas educativos para apoyar el uso seguro y efectivo de la ablación en diversas especialidades.
- Se espera que los organismos reguladores agilicen los procesos de aprobación para las tecnologías de ablación de próxima generación, mejorando los plazos de innovación y apoyando una comercialización global más rápida de los productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos de ablación y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos de ablación entre 2025 y 2032?
¿Qué segmento del mercado de dispositivos de ablación tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de dispositivos de ablación?
¿Quiénes son las empresas líderes en el mercado de dispositivos de ablación?
¿Qué región tuvo la mayor participación en el mercado de dispositivos de ablación en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Ablación Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Ablación Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 10,827.5 million → 2032: USD 20,229.34 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Ablación Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Ablación Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Ablación Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Ablación Market Drivers
- 3.3 Mercado de Dispositivos de Ablación Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Ablación Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Ablación Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Ablación Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Ablación category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Ablación Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Ablación Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Ablación market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Ablación Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Ablación Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Ablación Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Ablación (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Ablación Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Ablación Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Ablación Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Ablación Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Ablación Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Ablación Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Ablación Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Ablación Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Ablación Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
