
Visión General del Mercado
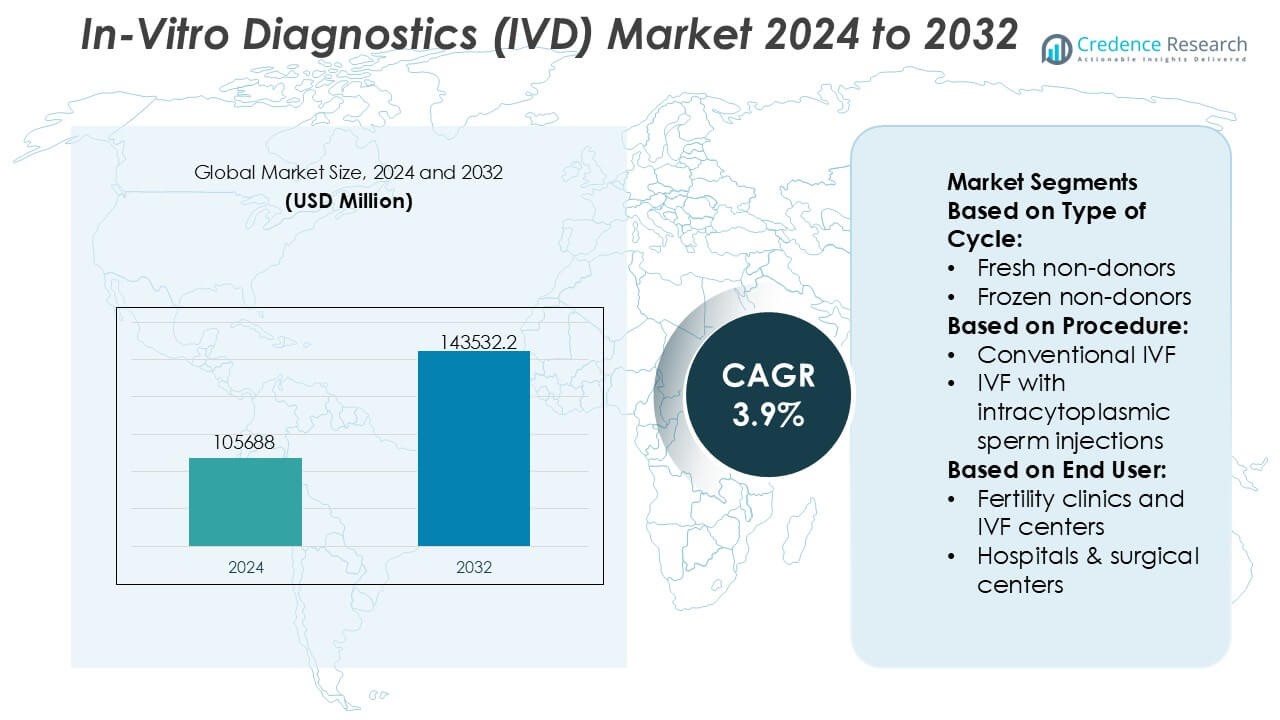
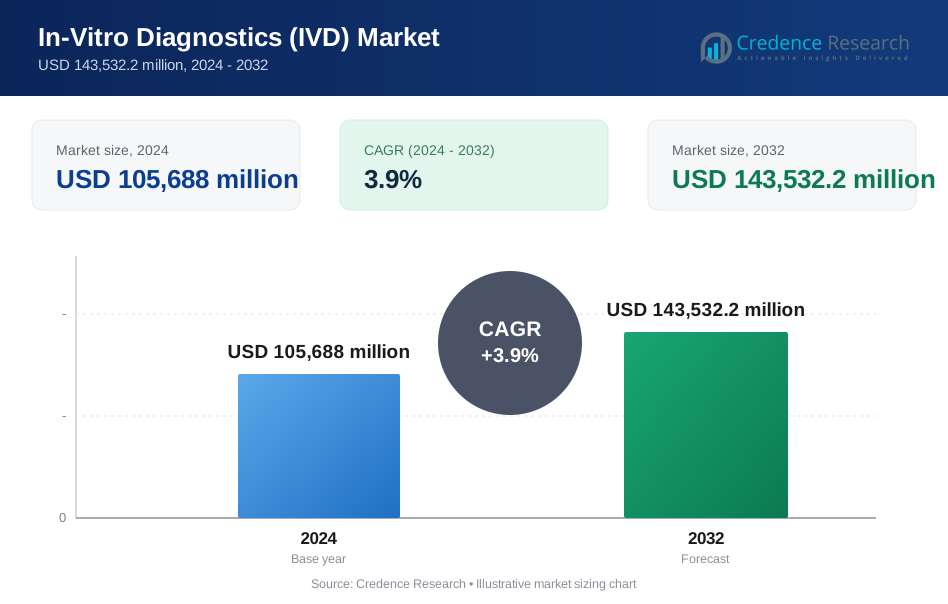
El tamaño del mercado de Diagnósticos In-Vitro (IVD) se valoró en USD 105,688 millones en 2024 y se anticipa que alcanzará los USD 143,532.2 millones para 2032, con un CAGR del 3.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Diagnósticos In-Vitro (IVD) 2024 | USD 105,688 Millones |
| Diagnósticos In-Vitro (IVD), CAGR | 3.9% |
| Tamaño del Mercado de Diagnósticos In-Vitro (IVD) 2032 | USD 143,532.2 Millones |
El mercado de Diagnósticos In-Vitro (IVD) está dominado por un grupo de grandes actores globalmente establecidos que compiten a través de amplios portafolios de ensayos, plataformas de diagnóstico automatizadas y fuertes capacidades de validación regulatoria y clínica. Estas empresas se centran en diagnósticos moleculares, inmunoensayos, química clínica y pruebas en el punto de atención para abordar la creciente demanda de diagnóstico temprano, monitoreo de enfermedades y medicina personalizada. La inversión continua en automatización, conectividad digital y expansión de menús fortalece la eficiencia del laboratorio y las relaciones a largo plazo con los clientes. Regionalmente, América del Norte lidera el mercado global de IVD con una participación exacta del 41%, respaldada por una infraestructura de salud avanzada, altos volúmenes de pruebas diagnósticas, marcos de reembolso favorables y rápida adopción de tecnologías diagnósticas innovadoras en hospitales, laboratorios clínicos y entornos de atención descentralizada.
Perspectivas del Mercado
- El tamaño del mercado de Diagnósticos In-Vitro (IVD) se valoró en USD 105,688 millones en 2024 y se proyecta que alcance los USD 143,532.2 millones para 2032, expandiéndose a un CAGR del 3.9% durante el período de pronóstico, respaldado por una demanda sostenida de pruebas diagnósticas en entornos clínicos y descentralizados.
- El crecimiento del mercado está impulsado por un énfasis creciente en la detección temprana de enfermedades, el monitoreo de enfermedades crónicas y la medicina personalizada, con los diagnósticos moleculares y los inmunoensayos emergiendo como los segmentos más adoptados debido a su precisión y relevancia clínica.
- Las tendencias clave del mercado incluyen el aumento de la automatización en laboratorios, la expansión de las pruebas en el punto de atención y la integración de la conectividad digital para mejorar la eficiencia del flujo de trabajo, el tiempo de respuesta y la toma de decisiones clínicas basadas en datos.
- El panorama competitivo se caracteriza por actores globalmente establecidos que se centran en amplios menús de ensayos, expansión de la base instalada, cumplimiento regulatorio y contratos de reactivos a largo plazo para asegurar ingresos recurrentes.
- Regionalmente, América del Norte lidera con una participación exacta del 41% del mercado, impulsada por una infraestructura de salud avanzada y altos volúmenes de pruebas, mientras que Asia-Pacífico muestra un fuerte impulso respaldado por la expansión del acceso a la salud y la capacidad diagnóstica.
Análisis de Segmentación del Mercado:
Por Tipo de Ciclo
Por tipo de ciclo, los no donantes frescos representan el subsegmento dominante con una cuota de mercado exacta del 38%, respaldado por una mayor preferencia clínica por la transferencia inmediata de embriones y una menor complejidad en comparación con los flujos de trabajo de criopreservación. Los ciclos frescos se benefician de cronogramas de tratamiento más cortos, menores requisitos de manejo de laboratorio y resultados favorables en cohortes de pacientes más jóvenes con una fuerte respuesta ovárica. Los ciclos de no donantes congelados y donantes congelados continúan expandiéndose gracias a las mejoras en las técnicas de vitrificación y la flexibilidad de programación, mientras que los ciclos de donantes frescos mantienen una demanda constante en casos de reserva ovárica disminuida. Sin embargo, la eficiencia de costos, la familiaridad clínica y los diagnósticos simplificados sostienen el liderazgo de los ciclos de no donantes frescos. Por Procedimiento
Por procedimiento, la FIV con inyección intracitoplasmática de espermatozoides (ICSI) domina el segmento con una cuota de mercado exacta del 46%, impulsada por su efectividad en abordar la infertilidad masculina y los desafíos complejos de fertilización. ICSI permite una selección precisa de espermatozoides y una fertilización controlada, aumentando las tasas de éxito en casos que involucran bajo conteo de espermatozoides o problemas de motilidad. La FIV convencional mantiene relevancia para perfiles de pacientes selectos, mientras que la FIV mínima gana terreno entre los protocolos sensibles al costo y de baja estimulación. La FIV con óvulos de donante apoya a pacientes con infertilidad relacionada con la edad. No obstante, la adopción clínica generalizada, la fuerte integración diagnóstica y los resultados predecibles refuerzan la posición dominante de ICSI. Por Usuario Final
Por usuario final, las clínicas de fertilidad y los centros de FIV lideran el mercado con una cuota de mercado exacta del 52%, respaldados por su infraestructura especializada, altos volúmenes de pacientes y capacidades diagnósticas integradas. Estos centros priorizan soluciones avanzadas de IVD para el perfil hormonal, el cribado genético y la evaluación de embriones para mejorar la precisión y los resultados del tratamiento. Los hospitales y centros quirúrgicos contribuyen a través de la atención reproductiva multidisciplinaria, mientras que los institutos de investigación impulsan la innovación y la optimización de protocolos. Los bancos de criopreservación apoyan el almacenamiento a largo plazo de muestras y programas de donantes. Sin embargo, la concentración de experiencia, el rendimiento de procedimientos y la confianza de los pacientes posicionan firmemente a las clínicas de fertilidad y los centros de FIV como los principales usuarios finales. Aumento de la Prevalencia de Enfermedades Crónicas e Infecciosas
El creciente peso global de condiciones crónicas como la diabetes, los trastornos cardiovasculares y el cáncer, junto con los brotes recurrentes de enfermedades infecciosas, impulsa fuertemente la demanda de diagnósticos in vitro. Las pruebas de IVD permiten la detección temprana, el monitoreo de enfermedades y la selección de terapias, apoyando mejores resultados clínicos y atención rentable. El creciente énfasis en la atención médica preventiva y los programas de cribado rutinario expanden aún más los volúmenes de pruebas en laboratorios clínicos y hospitales. Paralelamente, las poblaciones envejecidas con mayores necesidades diagnósticas sostienen la demanda a largo plazo de soluciones de IVD confiables, de alto rendimiento y clínicamente validadas. Avances Tecnológicos en Plataformas Diagnósticas
La innovación continua en diagnósticos moleculares, inmunoensayos y sistemas de química clínica acelera significativamente el crecimiento del mercado de IVD. La automatización, la imagen digital y el análisis de datos integrados mejoran la precisión de las pruebas, el tiempo de respuesta y la eficiencia del laboratorio. Los avances en PCR, ensayos basados en secuenciación de próxima generación y biomarcadores de alta sensibilidad permiten una caracterización precisa de enfermedades y decisiones de tratamiento personalizadas. Estas mejoras aumentan la confianza del clínico y expanden la adopción de pruebas en entornos descentralizados y centralizados, reforzando el papel de las plataformas avanzadas de IVD en la prestación moderna de atención médica.
Expansión de Pruebas en el Punto de Atención y Descentralizadas
El cambio hacia entornos de pruebas rápidas y cercanas al paciente actúa como un importante impulsor de crecimiento para el mercado de IVD. Los diagnósticos en el punto de atención apoyan la toma de decisiones clínicas inmediatas en departamentos de emergencia, clínicas ambulatorias y entornos con recursos limitados. La demanda aumenta a medida que los sistemas de salud priorizan diagnósticos más rápidos, estancias hospitalarias reducidas y una mejor gestión del paciente. Los analizadores portátiles, los flujos de trabajo simplificados y la preparación mínima de muestras amplían la accesibilidad, particularmente en entornos rurales y de atención domiciliaria, fortaleciendo la penetración general del mercado.
Crecimiento de la Medicina de Precisión y Diagnósticos de Compañero
La medicina de precisión continúa moldeando nuevas oportunidades dentro del mercado de IVD al vincular los resultados diagnósticos directamente con terapias dirigidas. Los diagnósticos de compañero juegan un papel crítico en la identificación de poblaciones de pacientes adecuadas, especialmente en oncología, enfermedades autoinmunes y trastornos raros. Esta tendencia apoya una colaboración más estrecha entre desarrolladores de diagnósticos y compañías farmacéuticas, acelerando el desarrollo de ensayos alineados con las líneas de terapias. La creciente dependencia clínica en decisiones de tratamiento impulsadas por biomarcadores sostiene la demanda de pruebas moleculares e inmunodiagnósticas avanzadas.
Digitalización y Automatización de Laboratorios
La transformación digital representa una tendencia clave a medida que los laboratorios adoptan el manejo automatizado de muestras, analizadores conectados y sistemas de información de laboratorio. La automatización reduce los errores manuales, mejora el rendimiento y optimiza la utilización de la fuerza laboral en medio de la escasez de mano de obra calificada. La integración de inteligencia artificial y análisis avanzados mejora la interpretación de resultados y la gestión de flujos de trabajo. Estos desarrollos crean oportunidades para proveedores que ofrecen ecosistemas diagnósticos de extremo a extremo que combinan instrumentos, reactivos, software y soporte de servicio.
Mercados Emergentes y Expansión de Infraestructura Sanitaria
El rápido desarrollo de la infraestructura sanitaria en economías emergentes presenta fuertes oportunidades de crecimiento para los fabricantes de IVD. El aumento del gasto en salud, la creciente conciencia sobre el diagnóstico temprano y la expansión del acceso a servicios de diagnóstico impulsan la adopción de pruebas. Los gobiernos y proveedores privados invierten en la modernización de laboratorios y programas de detección, apoyando la demanda de soluciones de IVD rentables y escalables. La localización de la fabricación y distribución fortalece aún más la entrada al mercado y el potencial de crecimiento a largo plazo.
Complejidad Regulatoria y Carga de Cumplimiento
Los marcos regulatorios estrictos y en evolución representan un desafío significativo para el mercado de IVD. El cumplimiento de los estándares de calidad, los requisitos de validación clínica y la vigilancia post-comercialización aumentan los tiempos de desarrollo y los costos. La divergencia regulatoria entre regiones complica los lanzamientos de productos globales y las estrategias de acceso al mercado. Los fabricantes más pequeños, en particular, enfrentan limitaciones de recursos para cumplir con los extensos procesos de documentación y aprobación, lo que puede retrasar la innovación y limitar la participación competitiva.
Presión de Precios y Restricciones de Reembolso
La presión de precios por parte de los proveedores de atención médica y los pagadores sigue siendo un desafío persistente en el mercado de IVD. Las iniciativas de contención de costos, los pagos agrupados y las limitaciones de reembolso reducen los márgenes para las pruebas y sistemas de diagnóstico. Los laboratorios demandan cada vez más soluciones de alto rendimiento a costos más bajos, intensificando la competencia entre proveedores. Equilibrar la inversión en innovación con las expectativas de asequibilidad requiere eficiencia operativa, posicionamiento de productos basado en valor y evidencia sólida que demuestre beneficios clínicos y económicos.
Norteamérica
Norteamérica lidera el mercado de Diagnóstico In Vitro (IVD) con una participación de mercado exacta del 41%, respaldada por una infraestructura sanitaria avanzada, alta conciencia diagnóstica y sólidos marcos de reembolso. La región se beneficia de la adopción generalizada de diagnósticos moleculares, inmunoensayos y pruebas en el punto de atención en hospitales y laboratorios clínicos. La alta prevalencia de enfermedades crónicas y condiciones infecciosas sostiene volúmenes de pruebas consistentes. La presencia de importantes fabricantes de IVD, la continua innovación de productos y la adopción temprana de automatización y patología digital fortalecen aún más el liderazgo del mercado en Estados Unidos y Canadá.
Europa
Europa tiene una participación de mercado exacta del 28% en el mercado global de IVD, impulsada por sistemas de salud pública bien establecidos y un fuerte énfasis en la detección temprana de enfermedades. Países como Alemania, Francia y el Reino Unido apoyan programas de detección a gran escala e iniciativas de modernización de laboratorios. La estandarización regulatoria bajo los marcos de la UE mejora la calidad del producto y la fiabilidad clínica. El aumento de la adopción de diagnósticos moleculares y diagnósticos complementarios en oncología y pruebas genéticas apoya un crecimiento constante. Las poblaciones envejecidas y el aumento de la carga de enfermedades crónicas refuerzan aún más la demanda en laboratorios hospitalarios y proveedores de servicios de diagnóstico.
Asia-Pacífico
Asia-Pacífico representa exactamente un 22% de la cuota de mercado y es el mercado regional de IVD de más rápido crecimiento. La rápida expansión de la infraestructura sanitaria, el aumento del gasto en salud y la creciente conciencia sobre el diagnóstico temprano impulsan la adopción en China, India, Japón y el sudeste asiático. Las grandes poblaciones de pacientes y el creciente número de enfermedades infecciosas y relacionadas con el estilo de vida aumentan significativamente la demanda de pruebas. Los gobiernos continúan invirtiendo en la capacidad de los laboratorios, programas de detección y acceso a la atención médica rural. La expansión de cadenas de diagnóstico privadas y la mejora en la asequibilidad de pruebas avanzadas aceleran aún más el crecimiento del mercado regional.
América Latina
América Latina captura exactamente un 6% de la cuota de mercado en el mercado de IVD, respaldada por mejoras graduales en el acceso a la atención médica y la infraestructura de diagnóstico. Brasil y México lideran la demanda regional debido a la expansión de laboratorios privados y el aumento de la prevalencia de enfermedades crónicas. El creciente enfoque en la atención médica preventiva y la vigilancia de enfermedades infecciosas respalda el crecimiento del volumen de pruebas. Sin embargo, las restricciones presupuestarias y los sistemas de reembolso desiguales limitan la rápida adopción de diagnósticos de alta gama. A pesar de estos desafíos, el crecimiento de las asociaciones público-privadas y la modernización de las redes de laboratorios continúan apoyando el desarrollo constante del mercado.
Oriente Medio y África
La región de Oriente Medio y África posee exactamente un 3% de la cuota de mercado, impulsada por el aumento de las inversiones en salud y la expansión de las capacidades de diagnóstico en los países del Golfo. Los gobiernos priorizan la detección temprana de enfermedades, particularmente para la diabetes, las condiciones cardiovasculares y las enfermedades infecciosas. Los EAU y Arabia Saudita lideran la adopción de sistemas de laboratorio automatizados y pruebas en el punto de atención. En África, la mejora en el acceso a diagnósticos básicos y los programas de salud respaldados por donantes impulsan un crecimiento incremental. Aunque persisten las brechas en la infraestructura, el aumento de la financiación sanitaria y la conciencia sobre el diagnóstico apoyan el potencial del mercado a largo plazo.
Por Tipo de Ciclo:
Por Procedimiento:
Por Usuario Final:
Por Geografía
El panorama competitivo del mercado de Diagnósticos In Vitro (IVD) incluye a jugadores como Danaher, BIOMÉRIEUX, Quest Diagnostics Incorporated, QIAGEN, Abbott, Siemens Healthineers AG, Quidel Corporation, BD, F. Hoffmann-La Roche Ltd., Bio-Rad Laboratories, Inc. El mercado de Diagnósticos In Vitro (IVD) se caracteriza por una intensa competencia entre fabricantes globales y proveedores de servicios de diagnóstico que operan en instrumentos, reactivos, consumibles y servicios de prueba. Los participantes del mercado compiten a través de la innovación continua en diagnósticos moleculares, inmunoensayos, microbiología y plataformas de punto de atención para mejorar la precisión, el rendimiento y la eficiencia del flujo de trabajo. Se pone un fuerte énfasis en la automatización, la expansión del menú y la integración digital para apoyar la productividad del laboratorio y la toma de decisiones clínicas basadas en datos. Las empresas también buscan colaboraciones estratégicas, adquisiciones y expansión geográfica para fortalecer sus carteras y abordar los requisitos regulatorios y de reembolso en evolución. Los acuerdos de alquiler a largo plazo de reactivos, contratos de servicio y la expansión de la base instalada siguen siendo críticos para mantener ingresos recurrentes. En general, la diferenciación competitiva depende de la profundidad tecnológica, la experiencia regulatoria, las capacidades de distribución global y la capacidad de ofrecer soluciones de diagnóstico integradas y completas en hospitales, laboratorios y entornos de atención descentralizados. El informe de investigación ofrece un análisis en profundidad basado en Tipo de Ciclo, Procedimiento, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Principales Impulsores del Crecimiento
Tendencias y Oportunidades Clave
Desafíos Clave
Análisis Regional
Segmentaciones del Mercado:
Panorama Competitivo
Análisis de Jugadores Clave
Desarrollos Recientes
Cobertura del Informe
Perspectivas Futuras
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Diagnósticos In Vitro (IVD) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Diagnósticos In Vitro (IVD) entre 2024 y 2032?
¿Qué segmento del mercado de Diagnósticos In Vitro (IVD) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Diagnósticos In Vitro (IVD)?
¿Quiénes son las empresas líderes en el mercado de Diagnósticos In Vitro (IVD)?
¿Qué región comandó la mayor parte del mercado de Diagnósticos In Vitro (IVD) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Diagnósticos In Vitro (IVD) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Diagnósticos In Vitro (IVD) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 105,688 million → 2032: USD 143,532.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Diagnósticos In Vitro (IVD) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Diagnósticos In Vitro (IVD) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Diagnósticos In Vitro (IVD) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Diagnósticos In Vitro (IVD) Market Drivers
- 3.3 Mercado de Diagnósticos In Vitro (IVD) Market Restraints & Challenges
- 3.4 Mercado de Diagnósticos In Vitro (IVD) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Diagnósticos In Vitro (IVD) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Diagnósticos In Vitro (IVD) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Diagnósticos In Vitro (IVD) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Diagnósticos In Vitro (IVD) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Diagnósticos In Vitro (IVD) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Diagnósticos In Vitro (IVD) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Diagnósticos In Vitro (IVD) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Diagnósticos In Vitro (IVD) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Diagnósticos In Vitro (IVD) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Diagnósticos In Vitro (IVD) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Diagnósticos In Vitro (IVD) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Diagnósticos In Vitro (IVD) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Diagnósticos In Vitro (IVD) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Diagnósticos In Vitro (IVD) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Diagnósticos In Vitro (IVD) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Diagnósticos In Vitro (IVD) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Diagnósticos In Vitro (IVD) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Diagnósticos In Vitro (IVD) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Diagnósticos In Vitro (IVD) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
