
Visión General del Mercado de Diagnóstico del Cáncer:
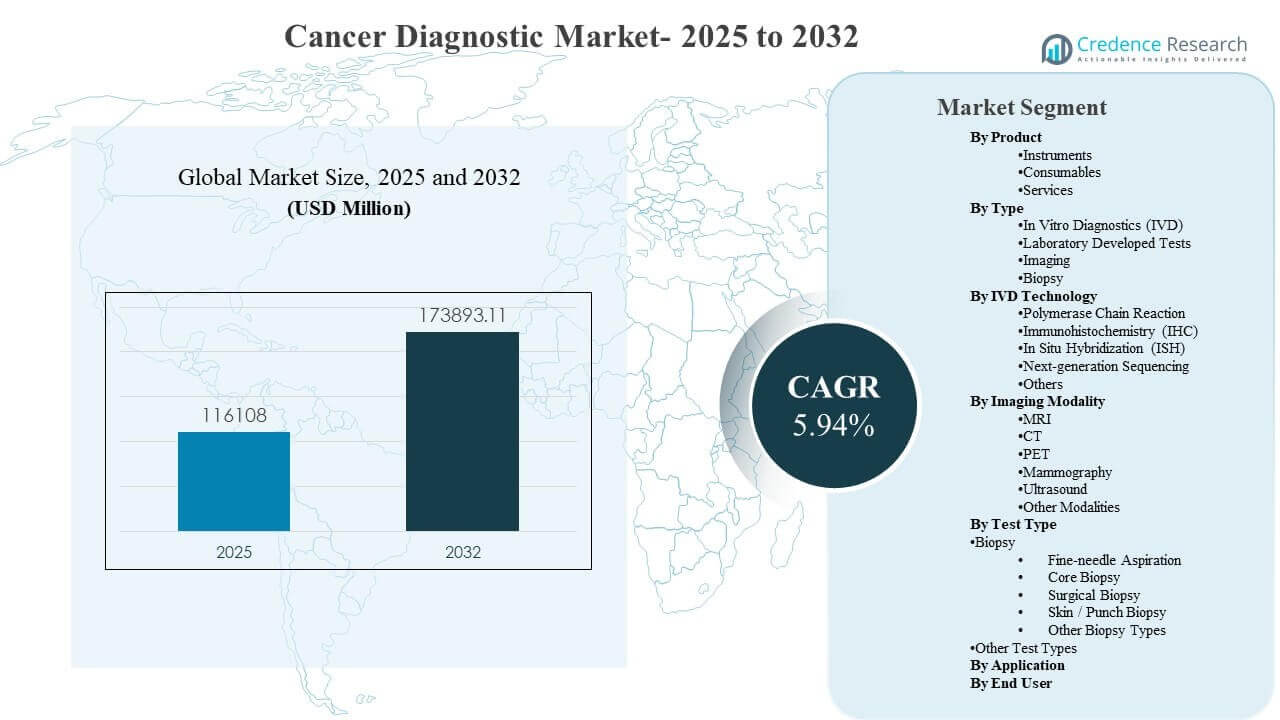
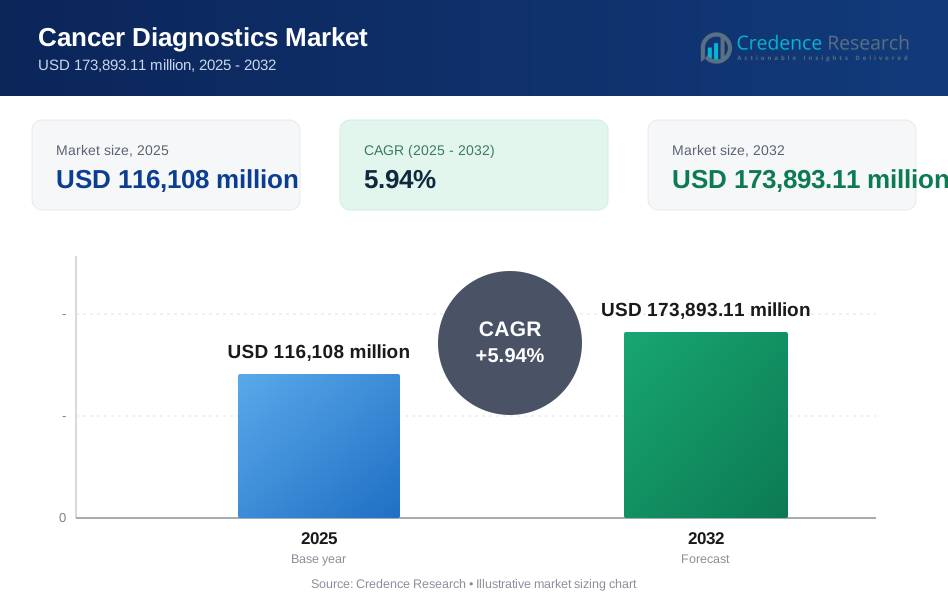
Se estimó que el tamaño del mercado global de diagnóstico del cáncer fue de USD 116,108 millones en 2025 y se espera que alcance los USD 173,893.11 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.94% de 2025 a 2032. El crecimiento está impulsado principalmente por la expansión de los programas de detección y diagnóstico temprano, combinados con la creciente adopción de vías oncológicas guiadas por biomarcadores que aumentan la intensidad diagnóstica por paciente en pruebas de imagen, patología y pruebas moleculares. América del Norte sigue representando el mayor centro de demanda, respaldado por un reembolso maduro, alta penetración de pruebas y amplio acceso a infraestructura avanzada de imagen y laboratorio.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Diagnóstico del Cáncer 2025 | USD 116,108 millones |
| Mercado de Diagnóstico del Cáncer, CAGR | 5.94% |
| Tamaño del Mercado de Diagnóstico del Cáncer 2032 | USD 173,893.11 millones |
Tendencias Clave del Mercado e Información
- Se proyecta que el mercado de diagnóstico del cáncer se expanda a una tasa compuesta anual (CAGR) del 5.94% durante 2025–2032, respaldado por el aumento en los volúmenes de pruebas a través de vías de detección y selección de terapia.
- América del Norte representó el 38.9% del mercado de diagnóstico del cáncer en 2025, reflejando una mayor utilización diagnóstica per cápita y vías clínicas establecidas.
- Los consumibles representaron el 57.9% de la participación en 2025, respaldados por ciclos de compra recurrentes de kits, reactivos, anticuerpos y sondas vinculados al rendimiento rutinario de pruebas.
- La imagen representó el 62.8% de la participación en 2025, reflejando la continua dependencia de TC, RM, PET, mamografía y ultrasonido en detección, estadificación y vigilancia.
- Los laboratorios / laboratorios de diagnóstico representaron el 54.1% de la participación en 2025, impulsados por la capacidad de procesamiento centralizado, flujos de trabajo estandarizados y pruebas moleculares y de patología de alto rendimiento.
Análisis de Segmentos
La demanda de diagnósticos de cáncer está cada vez más determinada por la preferencia del paciente y las prioridades de flujo de trabajo del proveedor que favorecen pruebas más rápidas, menos invasivas y más informativas. La adopción de pruebas de detección de cáncer colorrectal no invasivas ha reforzado un cambio hacia la identificación más temprana de la enfermedad, mejorando los volúmenes de pruebas confirmatorias posteriores y aumentando el número de pacientes que ingresan a vías diagnósticas estructuradas. El creciente enfoque de los pagadores y proveedores en el rendimiento clínico medible también respalda un uso más amplio de ensayos validados y flujos de trabajo de laboratorio estandarizados que reducen las pruebas repetidas y acortan los tiempos de respuesta.
El comportamiento de compra en el diagnóstico del cáncer también refleja una creciente dependencia en la toma de decisiones multimodal, donde la imagenología identifica lesiones sospechosas y las pruebas de laboratorio confirman la malignidad y perfilan biomarcadores para la selección del tratamiento. Las asociaciones de diagnósticos complementarios y el acceso más amplio a la genotipificación expanden el uso rutinario de pruebas moleculares, aumentando la intensidad de consumibles y generando demanda de automatización de laboratorios e interoperabilidad. La expansión de iniciativas de pruebas de enfermedad residual mínima apoya aún más la adopción de ensayos de alta sensibilidad en tumores sólidos y cánceres hematológicos, reforzando el papel de los laboratorios especializados y las redes de pruebas integradas.
Por Perspectivas de Producto
Los consumibles representaron la mayor participación con un 57.9% en 2025. Los altos y recurrentes volúmenes de pruebas en detección, diagnóstico y monitoreo crean una demanda constante de kits, reactivos, anticuerpos y sondas utilizados en flujos de trabajo rutinarios. El aumento en la amplitud de biomarcadores y la complejidad de los paneles incrementan el uso de consumibles por episodio de paciente, especialmente en pruebas moleculares e inmunoensayos. La estandarización a través de plataformas también fortalece la preferencia de compra por consumibles validados y compatibles con instrumentos que apoyan un rendimiento consistente.
Por Perspectivas de Tipo
La imagenología representó la mayor participación con un 62.8% en 2025. La imagenología sigue siendo central para la detección inicial, estadificación y evaluación de la respuesta al tratamiento en la mayoría de los tumores sólidos, manteniendo una alta utilización en radiología hospitalaria y centros de imagenología ambulatoria. La expansión de la capacidad y los ciclos de reemplazo de sistemas de imagenología avanzada apoyan el rendimiento y la confianza clínica. El uso más amplio de herramientas de interpretación habilitadas por software y flujos de trabajo también mejora la eficiencia y apoya la demanda continua de imagenología en las vías oncológicas.
Por Perspectivas de Tecnología IVD
La combinación de tecnologías IVD está determinada por la necesidad de combinar sensibilidad, utilidad clínica y escalabilidad a través de vías de atención impulsadas por biomarcadores. La inmunohistoquímica y la hibridación in situ siguen siendo fundamentales para el perfilado basado en tejidos y la selección de terapias en muchos cánceres, apoyadas por flujos de trabajo de tinción e interpretación estandarizados. La adopción de la secuenciación de próxima generación continúa aumentando para una genotipificación más amplia, especialmente donde las terapias dirigidas requieren conocimientos de múltiples genes. La PCR, los inmunoensayos, la citometría de flujo y los microarrays siguen siendo importantes en contextos clínicos específicos donde la velocidad, el costo o el tipo de enfermedad determinan la elección de la tecnología.
Por Perspectivas de Modalidad de Imagenología
La demanda de modalidades de imagenología está impulsada por los requisitos de las vías clínicas para la detección, localización, estadificación y seguimiento. La TC y la RM se utilizan ampliamente para la evaluación anatómica y la planificación del tratamiento, con el PET apoyando la imagenología funcional y la estadificación en cánceres seleccionados. La mamografía sigue siendo central para el cribado y los estudios diagnósticos de mama, manteniendo altos volúmenes rutinarios. El ultrasonido mantiene una fuerte utilidad para la guía y caracterización de lesiones debido a su accesibilidad e integración en los flujos de trabajo en los entornos de atención.
Por Perspectivas de Aplicación
El cáncer de mama representó la mayor participación con un 19.1% en 2025. La alta penetración de los programas de detección y las vías de seguimiento diagnóstico estructuradas mantienen volúmenes consistentes de imágenes y pruebas de tejido en el cuidado del cáncer de mama. La intensidad diagnóstica también se mantiene elevada debido al uso frecuente de imágenes multimodales, confirmación por biopsia y perfilado de biomarcadores para la selección de terapia. Las mejoras continuas en la calidad de las imágenes y la eficiencia del flujo de trabajo apoyan aún más la utilización continua en los programas de detección y diagnóstico.
Por Perspectivas de Usuario Final
Los laboratorios / laboratorios de diagnóstico representaron la mayor participación con un 54.1% en 2025. Los laboratorios centralizados permiten un procesamiento escalado y de alto rendimiento en flujos de trabajo moleculares, inmunoensayos y de patología, mejorando la eficiencia y los tiempos de respuesta para los proveedores. La creciente dependencia de pruebas especializadas y servicios interpretativos apoya un flujo constante de muestras desde hospitales y clínicas hacia redes de laboratorios de diagnóstico. Los sistemas de calidad y los protocolos estandarizados también refuerzan el comportamiento de compra repetida para ensayos validados y consumibles compatibles.
Impulsores del Mercado de Diagnóstico del Cáncer
Expansión de Programas de Detección y Diagnóstico Temprano
Los programas de detección de cáncer continúan ampliando la elegibilidad y expandiendo las vías de prueba, aumentando el número de pacientes que ingresan a los embudos de diagnóstico más temprano en el curso de la enfermedad. La identificación temprana incrementa la demanda de diagnósticos confirmatorios como evaluaciones de imágenes, muestreo de tejido y perfilado molecular. El crecimiento en opciones de detección no invasivas también aumenta la participación de la población, mejorando los volúmenes de pruebas que alimentan los diagnósticos posteriores. Las campañas de concienciación en aumento y la adopción de guías médicas refuerzan aún más las pruebas de rutina, particularmente para las vías de cáncer de mama, colorrectal y de pulmón.
- Por ejemplo, la prueba de detección temprana de múltiples cánceres Galleri de GRAIL, evaluada en 35,878 participantes en el estudio PATHFINDER 2, detectó aproximadamente tres veces más cánceres cuando se añadió a la detección estándar, con más del 53.5% de los cánceres recién identificados detectados en la Etapa I o II y una especificidad del 99.6%.
Aumento del Uso de Selección de Tratamiento Guiada por Biomarcadores
La atención oncológica depende cada vez más de la evidencia de biomarcadores para seleccionar terapias dirigidas y optimizar la secuenciación del tratamiento en diferentes tipos de tumores. Las pruebas de panel más amplias aumentan el número de ensayos realizados por paciente y apoyan una mayor utilización de diagnósticos moleculares basados en tejido y líquidos. La alineación de diagnósticos complementarios con las etiquetas de terapia fortalece la implementación clínica y mejora la estandarización en los sitios. El crecimiento continuo en oncología de precisión, por lo tanto, apoya tanto los volúmenes de prueba como la mezcla de valor hacia ensayos de mayor complejidad.
Actualizaciones Tecnológicas en Flujos de Trabajo de Imágenes y Patología
Los proveedores de atención médica continúan invirtiendo en actualizaciones de imágenes y capacidades avanzadas de patología para mejorar la precisión diagnóstica, reducir retrasos y fortalecer el rendimiento. La calidad mejorada de las imágenes y las herramientas de flujo de trabajo aumentan la eficiencia en la detección, estadificación y monitoreo, reforzando la utilización de imágenes en los entornos de atención. En patología, la automatización y los flujos de trabajo digitales apoyan la escalabilidad y la consistencia en la interpretación. Estas mejoras tecnológicas también reducen las pruebas repetidas y mejoran la coordinación del cuidado, apoyando la compra sostenida de instrumentos y consumibles compatibles con el flujo de trabajo.
- Por ejemplo, el escáner CT 5300 de Philips, impulsado por la reconstrucción Precise Image AI, ofrece hasta un 85% menos de ruido en la imagen y un 60% mejor detectabilidad de bajo contraste con un 80% menos de dosis de radiación, mientras que su software de posicionamiento automatizado reduce el tiempo de configuración del escaneo en hasta un 23%.
Centralización y Escalamiento en Red de Laboratorios de Diagnóstico
Los laboratorios de diagnóstico se benefician de economías de escala que mejoran el costo por prueba y aceleran la adopción de ensayos avanzados en grandes redes de muestras. El procesamiento centralizado aumenta la demanda de reactivos estandarizados y kits validados debido a los requisitos de calidad y reproducibilidad. La consolidación también apoya la inversión en automatización, sistemas de datos y menús ampliados que mejoran la diferenciación del servicio. Una mayor dependencia de los proveedores en las redes de laboratorios para pruebas especializadas fortalece el flujo de muestras y estabiliza la demanda en diagnósticos de rutina y de alta complejidad.
Desafíos del Mercado de Diagnóstico del Cáncer
El diagnóstico del cáncer enfrenta barreras persistentes de costo y acceso que ralentizan la adopción de pruebas avanzadas en entornos con recursos limitados. Los altos costos de equipos y mantenimiento para imágenes e instrumentos de laboratorio especializados pueden restringir la expansión de la capacidad, especialmente fuera de los principales centros urbanos. La variabilidad en el reembolso y la fricción en la autorización previa pueden retrasar las pruebas o limitar la utilización de nuevos ensayos moleculares. Las limitaciones de personal en radiología y patología también presionan los tiempos de respuesta, aumentando los cuellos de botella operativos a medida que aumenta la demanda de pruebas.
- Por ejemplo, la encuesta de ASTRO de 2024 a más de 750 oncólogos radioterápicos encontró que el 92% reportó retrasos en la autorización previa, y el 68% dijo que esos retrasos típicamente duraban cinco días o más.
El diagnóstico del cáncer también enfrenta desafíos relacionados con la estandarización, la integración de datos y la alineación de la utilidad clínica a través de vías multimodales. Las diferencias en la calidad de las muestras, el manejo preanalítico y la interpretación de ensayos pueden introducir variabilidad entre sitios, aumentando las pruebas repetidas o los procedimientos de seguimiento. Integrar resultados de imágenes, patología y genómica en flujos de trabajo de decisiones clínicas unificadas sigue siendo complejo para muchos proveedores. Los requisitos regulatorios y de evidencia para nuevos enfoques de prueba pueden extender los plazos de comercialización y ralentizar la adopción clínica generalizada.
Tendencias y Oportunidades del Mercado de Diagnóstico del Cáncer
El diagnóstico del cáncer se está desplazando hacia enfoques de detección mínimamente invasivos y en etapas más tempranas que mejoran el cumplimiento del paciente y amplían las poblaciones de pruebas abordables. La adopción continua de biopsias líquidas y cribado basado en sangre crea oportunidades para pruebas ampliadas en entornos donde el muestreo de tejido es desafiante o se retrasa. El uso creciente del monitoreo de enfermedad residual mínima apoya modelos de pruebas longitudinales que aumentan la demanda repetida a lo largo del tratamiento y la vigilancia. El crecimiento en ensayos de alta sensibilidad también respalda oportunidades para laboratorios especializados y redes de pruebas integradas.
- Por ejemplo, Guardant Health informó que su prueba de sangre Shield detectó el 83% de los cánceres colorrectales con un 90% de especificidad en el estudio ECLIPSE, mientras que Natera informó que su ensayo Signatera identificó la recurrencia del cáncer colorrectal hasta 16.5 meses antes que la imagenología radiológica, con un tiempo promedio de anticipación de 8.7 meses, 88% de sensibilidad a nivel del paciente y 99.8% de especificidad a nivel de prueba en el monitoreo en serie.
La oportunidad en el diagnóstico del cáncer también se está expandiendo a través de asociaciones que conectan plataformas de pruebas con el desarrollo de terapias y el despliegue clínico en el mundo real. Las colaboraciones en diagnósticos complementarios y las iniciativas de acceso más amplio a la genotipificación aumentan las pruebas moleculares de rutina y fortalecen la estandarización. La modernización del flujo de trabajo en imagenología y patología apoya el despliegue de herramientas de software que mejoran la eficiencia y consistencia entre los proveedores. La expansión en mercados emergentes a través de redes de laboratorios escalables e infraestructura de imagenología modular también apoya el crecimiento del volumen a largo plazo a medida que mejora el acceso.
Perspectivas Regionales
América del Norte
América del Norte representó el 38.9% del Mercado de Diagnóstico del Cáncer en 2025, respaldado por marcos de reembolso maduros, alta penetración de cribado y amplia disponibilidad de pruebas moleculares y de imagenología avanzada. Las redes de proveedores generalmente siguen rutas oncológicas estructuradas que apoyan las pruebas repetidas desde la detección hasta el monitoreo del tratamiento. La fuerte presencia de grandes redes de laboratorios de diagnóstico acelera la adopción de ensayos complejos y apoya flujos de trabajo estandarizados. La inversión continua en mejoras de imagenología y atención impulsada por biomarcadores sigue manteniendo una alta intensidad diagnóstica.
Europa
Europa representó el 27.4% del Mercado de Diagnóstico del Cáncer en 2025, respaldado por sistemas de salud pública establecidos y amplio acceso a servicios de imagenología y patología en los principales países. Los programas nacionales de cribado y las rutas de derivación estandarizadas sostienen un flujo diagnóstico consistente. Los hospitales y laboratorios regionales se benefician de la adquisición centralizada y los estándares de calidad que apoyan ensayos validados y la demanda repetida de consumibles. La modernización continua de los flujos de trabajo de laboratorio y la infraestructura de imagenología apoya un crecimiento constante en la utilización de diagnósticos oncológicos.
Asia Pacífico
Asia Pacífico representó el 24.6% del Mercado de Diagnóstico del Cáncer en 2025, impulsado por efectos de escala de grandes poblaciones y la expansión de la infraestructura diagnóstica en países clave. El creciente índice de cáncer y la mejora de las iniciativas de cribado aumentan los volúmenes de pruebas de imagenología y laboratorio, particularmente en los centros urbanos. La expansión de la capacidad de atención médica privada y las cadenas de diagnóstico fortalece el acceso a pruebas moleculares y de imagenología avanzada. Las diferencias desiguales en reembolso y capacidad per cápita mantienen la utilización por debajo de América del Norte y Europa a pesar del fuerte impulso.
América Latina
América Latina representó el 5.8% del Mercado de Diagnóstico del Cáncer en 2025, respaldado por el crecimiento de las redes de diagnóstico privadas y la expansión del acceso en las principales ciudades. La demanda se concentra en torno a los servicios de imagenología, patología y laboratorio que atienden tanto a flujos de pacientes públicos como privados. Las brechas de infraestructura y las limitaciones de asequibilidad limitan la penetración de pruebas moleculares avanzadas en varios países. Las inversiones continuas en cadenas de diagnóstico y programas de cribado dirigidos apoyan la expansión gradual de los volúmenes de pruebas.
Oriente Medio y África
El Medio Oriente y África representaron el 3.3% del Mercado de Diagnóstico del Cáncer en 2025, con un crecimiento concentrado en los mercados más ricos que invierten en atención terciaria e infraestructura de diagnóstico. La demanda está respaldada por la expansión de la capacidad de imagen y la creciente disponibilidad de servicios de laboratorio especializados en centros selectos. Muchos países aún enfrentan acceso desigual, reembolsos limitados y restricciones de personal que limitan la penetración de pruebas avanzadas. La expansión incremental de la capacidad hospitalaria y las redes de referencia apoyan un crecimiento constante y específico por ubicación.
Panorama Competitivo
El Mercado de Diagnóstico del Cáncer muestra una mezcla de líderes globales diversificados en tecnología médica y empresas de diagnóstico especializadas que compiten a través de la amplitud tecnológica, el rendimiento de los ensayos, la integración del flujo de trabajo y el desarrollo de evidencia clínica. La diferenciación competitiva se refuerza por la capacidad de apoyar vías multimodales que abarcan imagenología, patología, pruebas moleculares y diagnósticos complementarios. Las fusiones, asociaciones y expansiones de portafolio siguen siendo estrategias comunes para acelerar la amplitud del menú, mejorar los tiempos de respuesta y fortalecer posiciones en flujos de trabajo de oncología de precisión de alto crecimiento. Las ventajas de escala en distribución, redes de servicio y capacidades regulatorias continúan moldeando el liderazgo del mercado.
- Hoffmann-La Roche Ltd. mantiene una fuerte posición competitiva a través de capacidades de diagnóstico integradas que abarcan pruebas basadas en tejido, perfilado de biomarcadores y flujos de trabajo vinculados a plataformas que apoyan la toma de decisiones rutinarias en oncología. La estrategia de la compañía generalmente enfatiza la profundidad del menú de pruebas, la alineación de evidencia clínica y la integración con la automatización de laboratorios para mejorar el rendimiento y la estandarización. La presencia global de Roche y sus fuertes relaciones con los sistemas de salud apoyan la adopción de ensayos validados en vías de detección, diagnóstico y selección de terapias. El enfoque continuo en la oncología de precisión sostiene la demanda de pruebas de alto valor dentro de vías de atención estructuradas.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- F. Hoffmann-La Roche Ltd.
- Thermo Fisher Scientific
- Abbott Laboratories
- Siemens Healthineers
- Koninklijke Philips N.V.
- Becton, Dickinson and Company (BD)
- GE HealthCare
- Danaher Corporation
- Hologic, Inc.
- QIAGEN N.V.
- Bio-Rad Laboratories, Inc.
- Illumina, Inc.
- Exact Sciences Corporation
- Guardant Health
- Myriad Genetics
- NeoGenomics Laboratories
- Agilent Technologies
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En julio de 2025, Illumina anunció el lanzamiento de la próxima generación de TruSight Oncology 500, su ensayo insignia de investigación sobre el cáncer que permite un perfil genómico integral de los tumores. La plataforma mejorada está diseñada para facilitar planes de tratamiento más personalizados al identificar una gama más amplia de alteraciones genómicas accionables, reforzando la posición de liderazgo de Illumina en diagnósticos de oncología de precisión.
- En mayo de 2025, NeoGenomics introdujo la prueba de perfil genómico PanTracer junto con la plataforma de proteómica espacial Paletrra, dos herramientas de diagnóstico de próxima generación destinadas a mejorar la precisión en la identificación de características tumorales y guiar las decisiones de tratamiento. Estas nuevas ofertas fortalecen significativamente el portafolio de NeoGenomics en diagnósticos avanzados de cáncer, atendiendo a laboratorios que buscan soluciones integrales de perfilado tumoral.
- En mayo de 2025, SAGA Diagnostics lanzó comercialmente Pathlight™, una plataforma de prueba de sangre para Enfermedad Residual Mínima (MRD) ultra-sensible, con su primera aplicación centrada en el cáncer de mama en etapa temprana. La plataforma se posiciona como un nuevo referente para el monitoreo de MRD, permitiendo una detección inusualmente temprana de la recurrencia del cáncer a partir de una simple extracción de sangre.
- En abril de 2025, Roche recibió la Designación de Dispositivo Innovador de la FDA para el dispositivo VENTANA® TROP2 (EPR20043) RxDx, convirtiéndose en el primer diagnóstico complementario impulsado por IA para el cáncer de pulmón de células no pequeñas (NSCLC) en recibir tal designación. El dispositivo combina un ensayo de inmunohistoquímica (IHC) con un algoritmo de IA de patología digital, ofreciendo un nivel de precisión diagnóstica no alcanzable mediante métodos de puntuación manual tradicionales.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 116,108 millones |
| Pronóstico de ingresos en 2032 | USD 173,893.11 millones |
| Tasa de crecimiento (CAGR) | 5.94% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Producto: Instrumentos, Consumibles, Servicios; Por Perspectiva de Tipo: Diagnósticos In Vitro (IVD), Pruebas Desarrolladas en Laboratorio (LDT), Imágenes, Biopsia; Por Perspectiva de Tecnología IVD: PCR, IHC, ISH, NGS, Microarrays, Citometría de Flujo, Inmunoensayos, Otras Tecnologías IVD; Por Perspectiva de Modalidad de Imágenes: MRI, CT, PET, Mamografía, Ultrasonido, Otras Modalidades; Por Perspectiva de Tipo de Prueba: Biopsia (Aspiración con Aguja Fina, Biopsia de Núcleo, Biopsia Quirúrgica, Biopsia de Piel/Punch, Otros Tipos de Biopsia), Otros Tipos de Pruebas; Por Perspectiva de Aplicación: Cáncer de Mama, Cáncer de Pulmón, Cáncer Colorrectal, Cáncer de Próstata, Cáncer Cervical, Cáncer de Sangre, Otros Cánceres; Por Perspectiva de Usuario Final: Hospitales & Clínicas, Laboratorios / Laboratorios de Diagnóstico, Centros de Diagnóstico por Imágenes, Institutos de Investigación, Otros |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente & África |
| Empresas clave perfiladas | F. Hoffmann-La Roche Ltd.; Thermo Fisher Scientific; Abbott Laboratories; Siemens Healthineers; Koninklijke Philips N.V.; Becton, Dickinson and Company (BD); GE HealthCare; Danaher Corporation; Hologic, Inc.; QIAGEN N.V.; Bio-Rad Laboratories, Inc.; Illumina, Inc.; Exact Sciences Corporation; Guardant Health; Myriad Genetics; NeoGenomics Laboratories; Agilent Technologies |
| Número de páginas | 328 |
Segmentación
Por Producto
- Instrumentos
- Instrumentos basados en patología
- Instrumentos de imagen
- Instrumentos de biopsia
- Otros instrumentos
- Consumibles
- Anticuerpos
- Kits y reactivos
- Sondas
- Otros consumibles
- Servicios
Por Tipo
- Diagnóstico In Vitro (IVD)
- Pruebas desarrolladas en laboratorio (LDT)
- Imagen
- Biopsia
Por Tecnología IVD
- Reacción en cadena de la polimerasa (PCR)
- Inmunohistoquímica (IHC)
- Hibridación in situ (ISH)
- Secuenciación de nueva generación (NGS)
- Microarrays
- Citometría de flujo
- Inmunoensayos
- Otras tecnologías IVD
Por Modalidad de Imagen
- RMN
- TC
- TEP
- Mamografía
- Ultrasonido
- Otras modalidades
Por Tipo de Prueba
- Biopsia
- Aspiración con aguja fina
- Biopsia con aguja gruesa
- Biopsia quirúrgica
- Biopsia de piel/punch
- Otros tipos de biopsia
Por Aplicación
- Cáncer de mama
- Cáncer de pulmón
- Cáncer colorrectal
- Cáncer de próstata
- Cáncer cervical
- Cáncer de sangre
- Otros cánceres
Por Usuario Final
- Hospitales y clínicas
- Laboratorios / Laboratorios de diagnóstico
- Centros de diagnóstico por imagen
- Institutos de investigación
- Otros
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y pronosticado del mercado de diagnóstico del cáncer?
¿Cuál es la TACC para el mercado de diagnóstico del cáncer durante el período de pronóstico?
¿Cuál segmento es el más grande en el mercado de diagnóstico del cáncer?
¿Qué factores están impulsando el crecimiento en el mercado de diagnóstico del cáncer?
¿Quiénes son las empresas líderes en el mercado de diagnóstico del cáncer?
¿Qué región lidera el mercado de diagnóstico del cáncer?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Diagnósticos de Cáncer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Diagnósticos de Cáncer Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 116,108 million → 2032: USD 173,893.11 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Diagnósticos de Cáncer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Diagnósticos de Cáncer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Diagnósticos de Cáncer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Diagnósticos de Cáncer Market Drivers
- 3.3 Mercado de Diagnósticos de Cáncer Market Restraints & Challenges
- 3.4 Mercado de Diagnósticos de Cáncer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Diagnósticos de Cáncer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Diagnósticos de Cáncer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Diagnósticos de Cáncer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Diagnósticos de Cáncer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Diagnósticos de Cáncer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Diagnósticos de Cáncer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Diagnósticos de Cáncer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Diagnósticos de Cáncer Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Diagnósticos de Cáncer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Diagnósticos de Cáncer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Diagnósticos de Cáncer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Diagnósticos de Cáncer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Diagnósticos de Cáncer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Diagnósticos de Cáncer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Diagnósticos de Cáncer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Diagnósticos de Cáncer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Diagnósticos de Cáncer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Diagnósticos de Cáncer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Diagnósticos de Cáncer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
