
Visión General del Mercado
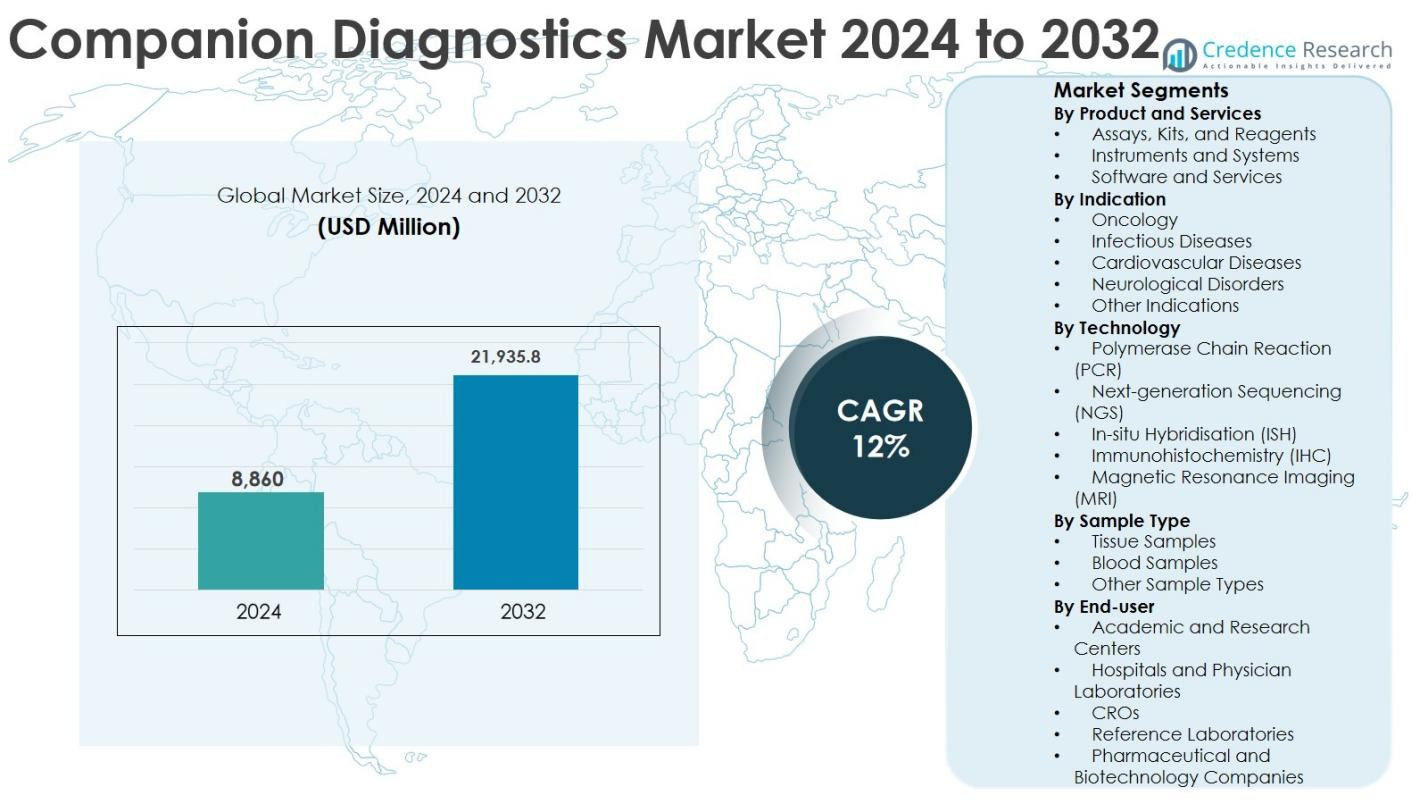
El tamaño del mercado de Diagnósticos de Compañía se valoró en USD 8,860 millones en 2024 y se anticipa que alcanzará los USD 21,935.8 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 12% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Diagnósticos de Compañía 2024 | USD 8,860 Millones |
| Diagnósticos de Compañía, CAGR | 12% |
| Tamaño del Mercado de Diagnósticos de Compañía 2032 | USD 21,935.8 Millones |
El mercado de Diagnósticos de Compañía está liderado por jugadores establecidos como QIAGEN, Abbott, Agilent Technologies, Inc., Thermo Fisher Scientific, Inc., F. Hoffmann-La Roche Ltd, Foundation Medicine, Myriad Genetics e Illumina, Inc., que colectivamente impulsan la innovación a través de ensayos moleculares avanzados, plataformas de secuenciación y colaboraciones estratégicas con compañías farmacéuticas. Estos jugadores se enfocan en modelos de co-desarrollo para alinear los diagnósticos con terapias dirigidas, particularmente en oncología. Regionalmente, América del Norte domina el mercado de Diagnósticos de Compañía con una cuota de mercado exacta del 41%, respaldada por sólidos marcos regulatorios, alta adopción de medicina de precisión y extensas líneas de desarrollo de medicamentos oncológicos. Europa sigue con una participación del 28%, impulsada por el creciente uso de pruebas basadas en biomarcadores, mientras que Asia Pacífico representa el 22%, reflejando una rápida expansión del cuidado de la salud y una creciente adopción de tecnologías de diagnóstico avanzadas.
Perspectivas del Mercado
- El mercado de Diagnósticos de Compañía se valoró en USD 8,860 millones en 2024 y se proyecta que alcanzará los USD 21,935.8 millones para 2032, registrando un CAGR del 12% durante el período de pronóstico.
- El crecimiento del mercado es impulsado por la creciente adopción de la medicina de precisión y terapias dirigidas, particularmente en oncología, donde las pruebas de compañía obligatorias mejoran los resultados del tratamiento y el éxito en la aprobación de medicamentos. Los ensayos, kits y reactivos dominan el segmento de productos con alrededor del 54% de participación, respaldados por su uso clínico recurrente y amplias aprobaciones regulatorias.
- Las principales tendencias del mercado incluyen el aumento de la adopción de la secuenciación de nueva generación, que posee casi el 38% de participación tecnológica, debido a su capacidad de multiplexación y alta precisión diagnóstica, junto con el creciente modelo de co-desarrollo farmacéutico-diagnóstico.
- Jugadores líderes como QIAGEN, Abbott, Thermo Fisher Scientific, F. Hoffmann-La Roche, Illumina y Agilent compiten a través de la innovación, colaboraciones estratégicas y portafolios de pruebas centradas en oncología ampliados.
- Regionalmente, América del Norte lidera con un 41% de participación de mercado, seguida por Europa con un 28% y Asia Pacífico con un 22%, mientras que América Latina y Medio Oriente & África colectivamente representan la participación restante, respaldados por la mejora de la infraestructura de atención médica.
 Análisis de Segmentación del Mercado:
Por Producto y Servicios
El mercado de Diagnósticos de Compañía por producto y servicios está dominado por ensayos, kits y reactivos, que representaron el 54% de la cuota de mercado en 2024. Este dominio se debe a su uso recurrente en laboratorios de diagnóstico, hospitales y ensayos clínicos patrocinados por farmacéuticas, asegurando una demanda constante. La alta adopción de pruebas basadas en biomarcadores, el aumento de aprobaciones regulatorias para pruebas específicas de ensayos y el creciente uso en la selección de terapias dirigidas apoyan el crecimiento. Los instrumentos y sistemas tienen una participación significativa debido a la automatización avanzada, mientras que el software y los servicios ganan tracción a través de la interpretación de datos, el apoyo al cumplimiento regulatorio y la integración con flujos de trabajo de medicina de precisión.
- Por ejemplo, la prueba de mutación cobas® EGFR v2 de Roche se utiliza rutinariamente para detectar mutaciones de EGFR en pacientes con cáncer de pulmón de células no pequeñas para guiar las terapias dirigidas a EGFR, y ha recibido múltiples aprobaciones regulatorias en los principales mercados.
Por Indicación
La oncología representa el segmento de indicación dominante en el mercado de Diagnósticos de Compañía, capturando el 62% de la cuota de mercado en 2024. La fuerte posición de la oncología se debe al aumento de la prevalencia global del cáncer, el incremento de aprobaciones de terapias dirigidas y la prueba de compañía obligatoria para medicamentos en cánceres de mama, pulmón, colorrectal y hematológicos. La expansión de las líneas de investigación en inmuno-oncología y los protocolos de tratamiento personalizado refuerzan aún más la demanda. Las enfermedades infecciosas y cardiovasculares siguen, apoyadas por terapias impulsadas por biomarcadores, mientras que los trastornos neurológicos y otras indicaciones crecen de manera constante debido a los avances en el perfil molecular y las iniciativas de detección temprana de enfermedades.
- Por ejemplo, Agilent Technologies ofrece ensayos de IHC PD-L1 (como PD-L1 IHC 22C3 pharmDx) utilizados para guiar decisiones de tratamiento para pembrolizumab en cáncer de pulmón de células no pequeñas y otros tumores.
Por Tecnología
La secuenciación de nueva generación (NGS) tuvo la mayor participación del 38% en el mercado de Diagnósticos de Compañía en 2024, convirtiéndose en el segmento tecnológico dominante. La NGS lidera debido a su alta precisión, capacidad de multiplexación y habilidad para detectar alteraciones genéticas complejas en múltiples biomarcadores simultáneamente. El uso creciente en el desarrollo de fármacos oncológicos y la toma de decisiones clínicas impulsa su adopción. La reacción en cadena de la polimerasa (PCR) sigue siendo ampliamente utilizada por su rapidez y eficiencia de costos, mientras que la inmunohistoquímica (IHC) y la hibridación in situ (ISH) mantienen una fuerte demanda en diagnósticos basados en tejidos.
Principales Impulsores del Crecimiento
Aumento de la Adopción de la Medicina de Precisión y Terapias Dirigidas
El mercado de Diagnósticos de Compañía está fuertemente impulsado por el aumento de la adopción de la medicina de precisión y las terapias dirigidas en oncología y la gestión de enfermedades crónicas. Los diagnósticos de compañía permiten la identificación precisa de subgrupos de pacientes que probablemente se beneficien de terapias específicas, mejorando la eficacia del tratamiento y minimizando los efectos adversos. Las agencias regulatorias cada vez más exigen pruebas de diagnóstico de compañía junto con las aprobaciones de fármacos dirigidos, reforzando su necesidad clínica. La creciente conciencia de los clínicos sobre los enfoques de tratamiento personalizado y el cambio hacia la atención médica basada en el valor aceleran aún más la adopción. Además, las compañías farmacéuticas dependen de los diagnósticos de compañía para optimizar los resultados de las terapias y mejorar las tasas de éxito de los medicamentos, haciéndolos integrales a las estrategias terapéuticas modernas. Esta creciente dependencia posiciona a los diagnósticos de compañía como un elemento fundamental en la prestación de atención médica personalizada.
- Por ejemplo, la prueba cobas® EGFR Mutation Test v2 aprobada por la FDA de Roche es un diagnóstico complementario para terapias dirigidas al EGFR en cáncer de pulmón de células no pequeñas, asegurando que solo los pacientes con mutaciones calificadas de EGFR reciban estos medicamentos.
Expansión del Desarrollo de Medicamentos Oncológicos y Descubrimiento de Biomarcadores
La rápida expansión del desarrollo de medicamentos oncológicos impulsa significativamente el mercado de Diagnósticos Complementarios. El aumento de la prevalencia global del cáncer ha incrementado las inversiones en el descubrimiento de biomarcadores y tecnologías de perfil molecular. Los diagnósticos complementarios juegan un papel crítico en los ensayos clínicos al permitir una selección precisa de pacientes, mejorar la eficiencia de los ensayos y aumentar las tasas de éxito de aprobación regulatoria. Las empresas farmacéuticas y biotecnológicas colaboran cada vez más con desarrolladores de diagnósticos para co-desarrollar medicamentos y pruebas correspondientes, alineando los cronogramas de desarrollo. Este enfoque reduce los riesgos clínicos y acelera la comercialización. A medida que los pipelines oncológicos se expanden a través de tumores sólidos y malignidades hematológicas, la demanda de soluciones avanzadas de diagnóstico complementario continúa creciendo de manera constante.
- Por ejemplo, Merck & Co. y Agilent/Dako co-desarrollaron el ensayo PD-L1 IHC 22C3 pharmDx como un diagnóstico complementario para identificar pacientes elegibles para pembrolizumab en múltiples tipos de tumores, integrando la prueba en ensayos fundamentales.
Marcos Regulatorios de Apoyo y Creciente Aprobación de Pruebas
Los marcos regulatorios de apoyo son un motor importante de crecimiento en el mercado de Diagnósticos Complementarios. Los organismos reguladores reconocen cada vez más el valor clínico de los diagnósticos complementarios para mejorar la seguridad y eficacia de los medicamentos. Las directrices claras para el co-desarrollo y la co-aprobación de medicamentos y diagnósticos alientan a los fabricantes a invertir en innovación. Las vías de aprobación simplificadas reducen el tiempo de llegada al mercado, mientras que el reconocimiento creciente de reembolsos para pruebas de biomarcadores apoya la adopción clínica. Estos avances regulatorios reducen los riesgos de desarrollo y promueven la expansión del mercado más allá de la oncología hacia enfermedades infecciosas, cardiovasculares y neurológicas. A medida que la claridad regulatoria mejora a nivel mundial, los diagnósticos complementarios continúan ganando una aceptación más amplia en la práctica clínica rutinaria.
Tendencias y Oportunidades Clave
Integración de la Secuenciación de Nueva Generación y Tecnologías Moleculares Avanzadas
La integración de la secuenciación de nueva generación y tecnologías moleculares avanzadas es una tendencia destacada en el mercado de Diagnósticos Complementarios. La NGS permite un perfil genómico integral al identificar múltiples biomarcadores simultáneamente, mejorando la precisión diagnóstica y la toma de decisiones clínicas. Los avances en automatización, bioinformática e inteligencia artificial mejoran aún más la eficiencia del flujo de trabajo y la interpretación de datos. La disminución de los costos de secuenciación y el aumento de la utilidad clínica están expandiendo la adopción más allá de los centros especializados hacia diagnósticos rutinarios. Esta evolución tecnológica crea fuertes oportunidades para que los actores del mercado desarrollen soluciones de diagnóstico complementario escalables y de alto rendimiento alineadas con las iniciativas de medicina personalizada.
- Por ejemplo, el ensayo TruSight Oncology 500 de Illumina permite una evaluación amplia de biomarcadores, incluyendo la carga mutacional tumoral y la inestabilidad de microsatélites, para apoyar la selección de terapias y la investigación clínica.
Aumento de Colaboraciones Estratégicas y Modelos de Co-desarrollo
Las colaboraciones estratégicas entre compañías farmacéuticas y desarrolladores de diagnósticos representan una oportunidad clave en el mercado de Diagnósticos de Compañía. Los modelos de co-desarrollo alinean los cronogramas de desarrollo de medicamentos y diagnósticos, mejorando el éxito en la aprobación regulatoria y la penetración en el mercado. Estas asociaciones apoyan la validación de biomarcadores, el diseño optimizado de ensayos clínicos y estrategias efectivas de comercialización. La expansión de tales colaboraciones en mercados emergentes mejora aún más la accesibilidad global a los diagnósticos de compañía. A medida que la medicina de precisión continúa avanzando, se espera que el aumento de la colaboración impulse la innovación, amplíe la disponibilidad de pruebas y apoye el crecimiento sostenido del mercado.
- Por ejemplo, AstraZeneca y Roche se asociaron para desarrollar la prueba cobas® EGFR Mutation Test v2 como un diagnóstico de compañía para terapias dirigidas a EGFR como osimertinib en cáncer de pulmón de células no pequeñas, integrando las pruebas en ensayos fundamentales.
Desafíos Clave
Altos Costos de Desarrollo y Cumplimiento Regulatorio Complejo
Los altos costos de desarrollo y el cumplimiento regulatorio complejo siguen siendo desafíos significativos en el mercado de Diagnósticos de Compañía. La extensa validación de biomarcadores, los ensayos clínicos y los estrictos requisitos regulatorios aumentan los cronogramas de desarrollo y el riesgo financiero. Las empresas de diagnóstico más pequeñas a menudo enfrentan limitaciones de recursos, lo que limita la innovación y la entrada al mercado. Además, los estándares regulatorios variables entre regiones complican las estrategias de comercialización global, aumentando la complejidad operativa. Estos factores colectivamente ralentizan el desarrollo de productos y restringen la participación más amplia, planteando desafíos para la expansión sostenida del mercado.
Limitada Cobertura de Reembolso y Restricciones de Infraestructura
La limitada cobertura de reembolso y las restricciones de infraestructura presentan otro desafío importante para el mercado de Diagnósticos de Compañía. En muchas regiones, las políticas de reembolso inconsistentes restringen la adopción a pesar de la creciente demanda de terapias personalizadas. La infraestructura de laboratorio insuficiente, el acceso limitado a plataformas de diagnóstico avanzadas y la escasez de profesionales calificados dificultan aún más la penetración en el mercado. La falta de conciencia entre los proveedores de atención médica también ralentiza la adopción clínica. Abordar estos desafíos mediante reformas políticas, inversiones en infraestructura y capacitación profesional es esencial para asegurar una adopción global más amplia de los diagnósticos de compañía.
Análisis Regional
América del Norte
América del Norte dominó el mercado de Diagnósticos de Compañía con una cuota de mercado del 41% en 2024. El liderazgo de la región se debe a la alta adopción de la medicina de precisión, la fuerte presencia de compañías farmacéuticas y biotecnológicas, y una infraestructura de atención médica avanzada. Los marcos regulatorios favorables que apoyan la co-aprobación de medicamentos y diagnósticos, junto con el reembolso generalizado para pruebas de biomarcadores, aceleran el crecimiento del mercado. Estados Unidos contribuye con la mayor parte debido a extensas líneas de desarrollo de medicamentos oncológicos, alta prevalencia de cáncer y adopción temprana de tecnologías de secuenciación de próxima generación y diagnóstico molecular en la práctica clínica.
Europa
Europa representó el 28% de la cuota de mercado de Diagnósticos de Compañía en 2024, respaldada por la creciente adopción de la medicina personalizada en oncología y enfermedades crónicas. El fuerte apoyo regulatorio de agencias que promueven terapias basadas en biomarcadores y la creciente colaboración entre compañías farmacéuticas y de diagnóstico impulsan la expansión del mercado. Países como Alemania, Francia y el Reino Unido lideran el crecimiento regional debido a sistemas de salud avanzados y el aumento de la inversión en diagnósticos moleculares. El aumento de la conciencia entre los clínicos y la expansión del acceso a terapias dirigidas fortalecen aún más la demanda en toda la región.
Asia Pacífico
Asia Pacífico representó el 22% del mercado de Diagnósticos de Compañía en 2024 y se espera que experimente el crecimiento más rápido durante el período de pronóstico. El aumento rápido de la incidencia de cáncer, la expansión de la infraestructura sanitaria y el aumento de las inversiones en investigación biotecnológica apoyan el crecimiento del mercado. Países como China, Japón y Corea del Sur lideran la adopción debido a la mejora de los marcos regulatorios y al creciente uso de tecnologías de diagnóstico avanzadas. La expansión de ensayos clínicos, el aumento de la fabricación farmacéutica y las iniciativas gubernamentales que promueven la medicina de precisión aceleran aún más la expansión del mercado regional.
América Latina
América Latina representó el 5% del mercado de Diagnósticos de Compañía en 2024. El crecimiento del mercado está respaldado por la mejora en el acceso a la atención médica, el aumento de la conciencia sobre la medicina personalizada y el aumento de la prevalencia de cáncer y enfermedades crónicas. Brasil y México son contribuyentes clave debido a la expansión de la infraestructura de diagnóstico y al creciente presencia farmacéutica. Sin embargo, la cobertura de reembolso limitada y el acceso desigual a pruebas moleculares avanzadas restringen una adopción más rápida. Se espera que las reformas sanitarias en curso y el aumento de las inversiones en laboratorios de diagnóstico mejoren gradualmente la penetración del mercado.
Oriente Medio y África
Oriente Medio y África representaron aproximadamente el 4% del mercado de Diagnósticos de Compañía en 2024. El crecimiento en esta región está impulsado por el aumento de inversiones en infraestructura sanitaria, el aumento de la carga de cáncer y la adopción gradual de tecnologías de diagnóstico avanzadas. Países como los Emiratos Árabes Unidos y Arabia Saudita lideran la demanda regional debido al mejor apoyo regulatorio y la expansión de la atención médica privada. Sin embargo, los marcos de reembolso limitados, la escasez de mano de obra calificada y las brechas en la infraestructura continúan restringiendo la adopción generalizada, moderando el crecimiento general del mercado.
Segmentaciones del Mercado:
Por Producto y Servicios
- Ensayos, Kits y Reactivos
- Instrumentos y Sistemas
- Software y Servicios
Por Indicación
- Oncología
- Enfermedades Infecciosas
- Enfermedades Cardiovasculares
- Trastornos Neurológicos
- Otras Indicaciones
Por Tecnología
- Reacción en Cadena de la Polimerasa (PCR)
- Secuenciación de Nueva Generación (NGS)
- Hibridación In-situ (ISH)
- Inmunohistoquímica (IHC)
- Imágenes por Resonancia Magnética (MRI)
Por Tipo de Muestra
- Muestras de Tejido
- Muestras de Sangre
- Otros Tipos de Muestras
Por Usuario Final
- Centros Académicos y de Investigación
- Hospitales y Laboratorios de Médicos
- CROs
- Laboratorios de Referencia
- Empresas Farmacéuticas y Biotecnológicas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Diagnósticos de Compañía cuenta con una presencia bien establecida de empresas globales de diagnóstico y ciencias de la vida que se centran en la innovación, la alineación regulatoria y las colaboraciones estratégicas con firmas farmacéuticas. Jugadores líderes como QIAGEN, Agilent Technologies, Inc., Abbott, Thermo Fisher Scientific, Inc., F. Hoffmann-La Roche Ltd, Foundation Medicine, Myriad Genetics e Illumina, Inc. dominan el mercado a través de sólidos portafolios de ensayos, plataformas avanzadas de secuenciación y extensas redes de distribución global. Estas empresas buscan activamente acuerdos de co-desarrollo con fabricantes de medicamentos para alinear las aprobaciones de diagnósticos con terapias dirigidas, particularmente en oncología. La inversión continua en secuenciación de próxima generación, soluciones basadas en PCR y capacidades de bioinformática fortalece su posicionamiento en el mercado. Los jugadores más pequeños y emergentes se centran en aplicaciones de biomarcadores de nicho y tecnologías innovadoras para mejorar su competitividad. En general, la competencia se centra en la diferenciación tecnológica, la experiencia regulatoria y la capacidad de apoyar los flujos de trabajo de medicina de precisión en entornos clínicos y de investigación.
Análisis de Jugadores Clave
- Illumina, Inc.
- Abbott
- Guardant Health
- Agilent Technologies, Inc.
- Myriad Genetics
- Bio-Rad Laboratories, Inc.
- QIAGEN
- Thermo Fisher Scientific, Inc.
- Foundation Medicine
- F. Hoffmann-La Roche Ltd
Desarrollos Recientes
- En enero de 2025, Roche anunció que la FDA aprobó una expansión de etiqueta para el anticuerpo monoclonal primario anti-conejo PATHWAY. Esta indicación ampliada apoya la identificación de pacientes con cáncer de mama metastásico HR-positivo, HER2-ultrabajo que pueden ser elegibles para tratamiento dirigido.
- En agosto de 2024, la FDA otorgó aprobación a la prueba de biomarcadores de cáncer de Illumina que incorpora dos diagnósticos complementarios, permitiendo una rápida coincidencia de pacientes con terapias dirigidas. La prueba evalúa 500 genes para perfilar de manera integral tumores sólidos y mejorar la detección de biomarcadores de inmuno-oncología y clínicamente accionables.
- En abril de 2024, Labcorp anunció la aprobación de la FDA de su ensayo nAbCte Anti-AAVRh74var HB-FE. Este diagnóstico complementario está destinado a determinar la elegibilidad de los pacientes para BEQVZ™, la terapia génica aprobada por la FDA de Pfizer para la hemofilia B.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto y Servicios, Indicación, Tecnología, Tipo de Muestra, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de Diagnósticos Complementarios continuará expandiéndose con la creciente integración de la medicina de precisión en la práctica clínica rutinaria.
- El aumento de aprobaciones de terapias dirigidas y basadas en biomarcadores sostendrá la demanda a largo plazo de pruebas de diagnóstico complementario.
- La adopción de la secuenciación de próxima generación se acelerará debido a su capacidad para ofrecer conocimientos genómicos completos y rápidos.
- La oncología seguirá siendo el área de aplicación principal, respaldada por la expansión de la inmuno-oncología y las terapias personalizadas contra el cáncer.
- Las asociaciones de co-desarrollo farmacéutico y diagnóstico se intensificarán para alinear los cronogramas de desarrollo de medicamentos y pruebas.
- Los marcos regulatorios evolucionarán aún más para apoyar la co-aprobación más rápida de medicamentos y diagnósticos complementarios.
- La inteligencia artificial y la bioinformática avanzada mejorarán la interpretación de datos y la precisión diagnóstica.
- La expansión de los diagnósticos complementarios en indicaciones no oncológicas diversificará las oportunidades de ingresos.
- Los mercados emergentes presenciarán una mayor adopción a medida que mejoren la infraestructura sanitaria y la concienciación.
- El mayor enfoque en la detección temprana de enfermedades y el cuidado preventivo fortalecerá la relevancia clínica de los diagnósticos complementarios.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Diagnósticos de Compañía y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Diagnósticos Complementarios entre 2024 y 2032?
¿Cuál segmento del mercado de Diagnósticos de Compañía tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Diagnósticos de Compañía?
¿Quiénes son las empresas líderes en el mercado de Diagnósticos de Compañía?
¿Qué región tuvo la mayor participación en el mercado de Diagnósticos Complementarios en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Diagnósticos Compañeros Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Diagnósticos Compañeros Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,860 million → 2032: USD 21,935.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Diagnósticos Compañeros Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Diagnósticos Compañeros Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Diagnósticos Compañeros Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Diagnósticos Compañeros Market Drivers
- 3.3 Mercado de Diagnósticos Compañeros Market Restraints & Challenges
- 3.4 Mercado de Diagnósticos Compañeros Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Diagnósticos Compañeros Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Diagnósticos Compañeros Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Diagnósticos Compañeros category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Diagnósticos Compañeros Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Diagnósticos Compañeros Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Diagnósticos Compañeros market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Diagnósticos Compañeros Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Diagnósticos Compañeros Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Diagnósticos Compañeros Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Diagnósticos Compañeros (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Diagnósticos Compañeros Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Diagnósticos Compañeros Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Diagnósticos Compañeros Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Diagnósticos Compañeros Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Diagnósticos Compañeros Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Diagnósticos Compañeros Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Diagnósticos Compañeros Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Diagnósticos Compañeros Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Diagnósticos Compañeros Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
