
Visión General del Mercado
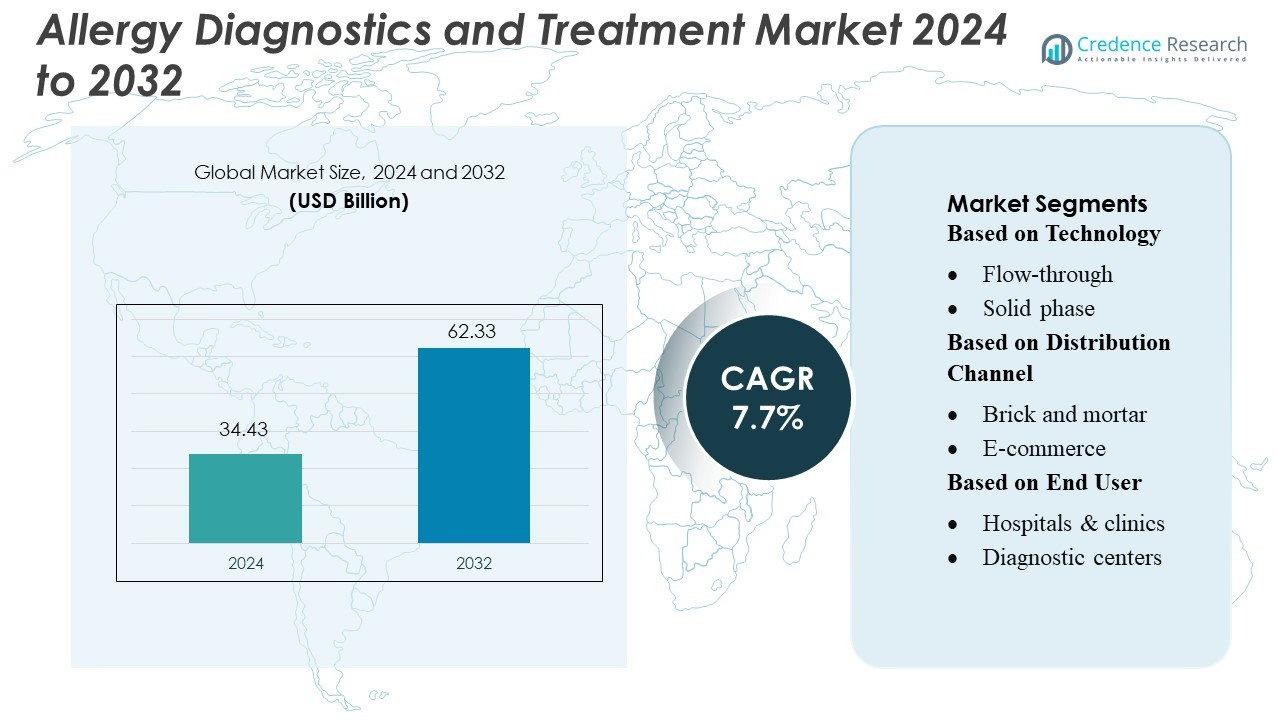
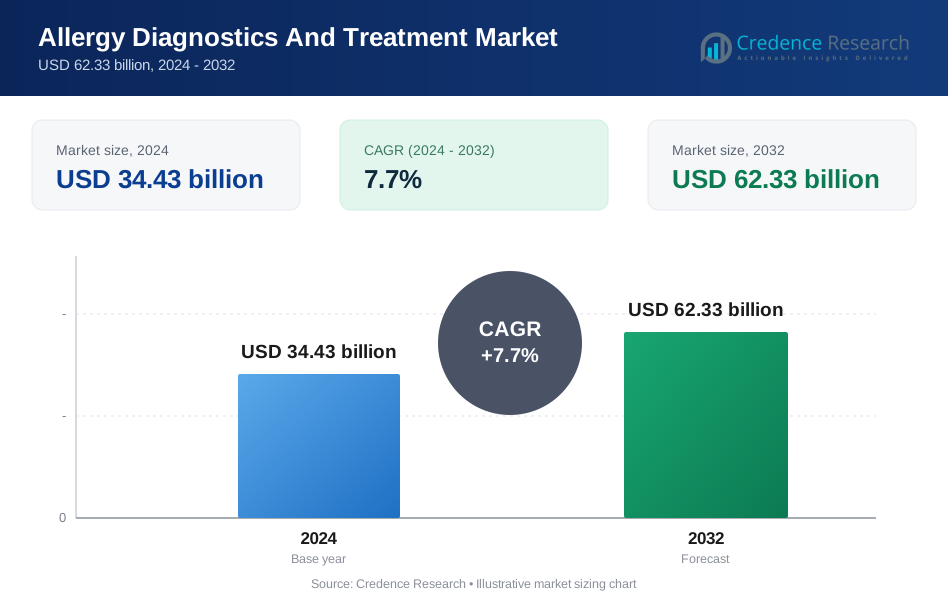
El tamaño del mercado de Diagnóstico y Tratamiento de Alergias se valoró en USD 34.43 mil millones en 2024 y se anticipa que alcanzará los USD 62.33 mil millones para 2032, con un CAGR del 7.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Diagnóstico y Tratamiento de Alergias 2024 | USD 34.43 mil millones |
| Diagnóstico y Tratamiento de Alergias, CAGR | 7.7% |
| Tamaño del Mercado de Diagnóstico y Tratamiento de Alergias 2032 | USD 62.33 mil millones |
El mercado de Diagnóstico y Tratamiento de Alergias incluye varias empresas líderes que impulsan la innovación a través de inmunoensayos avanzados, pruebas moleculares y plataformas de diagnóstico automatizadas. Estos actores fortalecen los flujos de trabajo clínicos mejorando la precisión de las pruebas, ampliando los paneles de alérgenos y apoyando estrategias de tratamiento personalizadas en hospitales y laboratorios. Las asociaciones estratégicas, las actualizaciones de productos y las redes de distribución global más amplias mejoran aún más sus posiciones competitivas. América del Norte sigue siendo la región líder, con una participación de mercado del 37%, respaldada por una sólida infraestructura de atención médica, alta conciencia sobre las condiciones relacionadas con alergias y rápida adopción de tecnologías de diagnóstico avanzadas. Esta fortaleza regional continúa influyendo en la dirección del mercado global y en las prioridades de innovación.
Perspectivas del Mercado
- El mercado alcanzó los USD 34.43 mil millones en 2024 y crecerá hasta los USD 62.33 mil millones para 2032 con un CAGR del 7.7%, impulsado por el aumento de la prevalencia de alergias y una mayor adopción de diagnósticos.
- La creciente demanda de inmunoensayos precisos y pruebas moleculares impulsa a los motores del mercado, con hospitales aumentando el uso de analizadores automatizados y paneles de alérgenos ampliados.
- Las tendencias destacan el rápido crecimiento de las plataformas digitales de alergias, la inmunoterapia personalizada y las pruebas en el hogar, respaldadas por una mayor conciencia del paciente y flujos de trabajo clínicos mejorados.
- La actividad competitiva se fortalece a medida que las empresas actualizan los sistemas de diagnóstico, expanden la distribución global y mejoran las carteras de productos para abordar el aumento de los volúmenes de detección.
- América del Norte lidera con una participación del 37%, mientras que Asia Pacífico muestra el crecimiento más rápido; los consumibles de diagnóstico tienen la mayor participación de segmento a medida que aumenta la frecuencia de pruebas en alergias respiratorias, alimentarias y ambientales.
Análisis de Segmentación del Mercado:
Por Tecnología
Los métodos de flujo continuo lideran este segmento con una participación de mercado del 32%. Estos sistemas ofrecen un procesamiento rápido y soportan mayores volúmenes de muestras, lo que impulsa su adopción entre laboratorios de alto tráfico. Las plataformas de fase sólida siguen debido a su fuerte sensibilidad para paneles de alérgenos complejos. Las pruebas de flujo lateral ganan demanda en el uso en el punto de atención, mientras que los ensayos de aglutinación siguen siendo relevantes para detecciones básicas. Otras plataformas crecen a medida que las empresas introducen analizadores integrados que reducen los pasos manuales. La tecnología de flujo continuo se mantiene dominante porque su velocidad y alto rendimiento ayudan a los proveedores a gestionar el creciente número de casos de alergias.
- Por ejemplo, el sistema QIAstat-Dx de Qiagen completa paneles multiplex de PCR en tiempo real en aproximadamente 1 hora con menos de 1 minuto de tiempo de manipulación, aumentando el rendimiento del laboratorio. La empresa atiende a más de 500,000 clientes en todo el mundo, lo que subraya su amplio alcance y base de instalaciones.
Por Canal de Distribución
Los canales físicos tienen una participación del 58%, impulsados por la fuerte demanda de servicios de diagnóstico en persona y el acceso directo a personal capacitado. Los hospitales y clínicas locales dependen de estos puntos de venta para obtener kits e instrumentos validados que cumplen con los estándares regulatorios. El comercio electrónico crece rápidamente a medida que los compradores buscan transparencia de precios y fácil acceso a consumibles. Las plataformas en línea atraen a laboratorios más pequeños y usuarios de atención domiciliaria. Los canales físicos lideran porque muchos proveedores priorizan cadenas de suministro confiables y manejo de cadena de frío para materiales sensibles de pruebas de alergia.
- Por ejemplo, Quest Diagnostics procesa un volumen masivo de pruebas anualmente a través de su extensa red de laboratorios. En 2024, la empresa operaba más de 2,400 centros de servicio al paciente en toda América del Norte, subrayando su amplio alcance y escala operativa en el cuidado de la salud diagnóstica.
Por Usuario Final
Los hospitales y clínicas dominan con una participación de mercado del 46%, debido a su amplia capacidad de pruebas y flujo constante de pacientes. Estas instalaciones realizan diagnósticos avanzados de IgE y resueltos por componentes, que requieren equipos capacitados y equipos validados. Los centros de diagnóstico se expanden al ofrecer paneles de alergia especializados con tiempos de respuesta más rápidos. Los entornos de atención domiciliaria crecen a medida que los consumidores adoptan kits de autoevaluación para exámenes básicos. Otros usuarios finales contribuyen con una demanda de nicho. Los hospitales y clínicas se mantienen a la vanguardia porque manejan casos complejos de alergia y apoyan vías de tratamiento integradas.
Principales Impulsores de Crecimiento
Aumento de la Prevalencia de Alergias en Todos los Grupos de Edad
El mercado se expande debido al aumento de casos de alergias vinculados a la contaminación, cambios en el estilo de vida y urbanización. Los proveedores de atención médica adoptan herramientas de diagnóstico avanzadas para detectar alergias respiratorias, alimentarias, medicamentosas y cutáneas más rápidamente. Los pacientes ahora buscan evaluaciones tempranas para evitar complicaciones graves, lo que aumenta la demanda de kits de detección y opciones de inmunoterapia. Los hospitales y centros de diagnóstico invierten en ensayos de alta precisión para apoyar tratamientos oportunos. Esta creciente carga de enfermedades fortalece el crecimiento del mercado en regiones desarrolladas y emergentes.
- Por ejemplo, Bio-Rad expandió sus sistemas de las series QX Continuum™ y QX700™ junto con líneas existentes, ofreciendo una suite completa de productos de PCR digital, incluyendo más de 400,000 ensayos, para aplicaciones de investigación en ciencias de la vida y diagnósticas.
Avances en Tecnologías de Diagnóstico
Nuevas herramientas mejoran la precisión de las pruebas y reducen el tiempo de respuesta. Los sistemas automatizados de inmunoensayo, los paneles moleculares de alérgenos y los diagnósticos resueltos por componentes ayudan a los especialistas a identificar desencadenantes precisos. Estas herramientas apoyan planes de tratamiento personalizados y reducen las visitas repetidas al hospital. La adopción de tecnología aumenta la eficiencia en los laboratorios y respalda programas de pruebas a gran escala. Estas mejoras alientan a las instalaciones de salud a actualizar los flujos de trabajo de diagnóstico e incrementar las inversiones.
- Por ejemplo, Agilent anunció su nuevo 1290 Infinity III Hybrid Multisampler en HPLC 2025, que soporta columnas sub-2 µm y opera a presiones de hasta 1300 bar para permitir cromatografía líquida de ultra alto rendimiento.
Creciente Preferencia por Tratamientos de Inmunoterapia
Los pacientes prefieren el alivio a largo plazo que ofrece la inmunoterapia subcutánea y sublingual. Estas terapias reducen la dependencia de antihistamínicos y corticosteroides al abordar la causa raíz de las reacciones alérgicas. Los proveedores de atención médica recomiendan la inmunoterapia para alergias respiratorias crónicas, aumentando la demanda de formulaciones avanzadas. Los fabricantes de medicamentos amplían sus líneas de productos para satisfacer las crecientes necesidades de tratamiento. Este cambio hacia soluciones duraderas respalda un crecimiento constante en el segmento de tratamiento.
Tendencias Clave y Oportunidades
Expansión de Soluciones de Pruebas de Alergia en el Hogar
Los kits de prueba en el hogar ganan impulso a medida que los consumidores buscan conveniencia y resultados más rápidos. Las plataformas digitales ahora guían a los usuarios en la recolección de muestras y los conectan con clínicos para la interpretación de resultados. Estas soluciones apoyan la detección temprana y reducen la presión sobre los centros de diagnóstico físicos. Las empresas desarrollan kits fáciles de usar para captar la creciente demanda. Esta tendencia crea fuertes oportunidades para la distribución impulsada por el comercio electrónico.
- Por ejemplo, Siemens Healthineers amplió su menú de ensayos 3gAllergy™ al agregar nueve nuevos alérgenos componentes, incluidos seis específicos para componentes de maní y otros derivados de ácaros del polvo y trigo, llevando el total de alérgenos a más de 500 analitos en su sistema IMMULITE 2000 XPi.
Aumento de la Adopción de Detección de Alergias Impulsada por IA
Las herramientas de IA ayudan a analizar el historial del paciente, los patrones de síntomas y los factores ambientales para mejorar la precisión del diagnóstico. Los sistemas de salud implementan modelos de aprendizaje automático para personalizar planes de tratamiento y predecir brotes. Estas herramientas apoyan una toma de decisiones más rápida y reducen los errores de diagnóstico. Los proveedores de tecnología colaboran con clínicas para integrar la IA en los sistemas de flujo de trabajo. Esta creciente adopción abre nuevas oportunidades de ingresos en diagnósticos digitales.
- Por ejemplo, QuidelOrtho informa que la empresa ofrece aproximadamente 550 ensayos diferentes en su cartera de pruebas global en varias plataformas como Sofia, Savanna, QuickVue y sistemas VITROS. Atiende a aproximadamente 75,000 clientes en 143 países en todo el mundo.
Creciente Demanda de Atención de Alergias Pediátricas
Los niños representan una parte significativa de los casos de alergias, impulsando la demanda de diagnósticos seguros y precisos. Las clínicas pediátricas adoptan pruebas mínimamente invasivas y opciones de inmunoterapia adaptadas. Los padres buscan pruebas tempranas para evitar complicaciones a largo plazo, aumentando la aceptación del mercado. Las empresas diseñan paneles específicos para niños para apoyar una evaluación precisa. Este segmento ofrece un fuerte potencial de crecimiento para fabricantes y proveedores de servicios.
Desafíos Clave
Alto Costo de Opciones Avanzadas de Diagnóstico y Tratamiento
Las pruebas avanzadas de alergias y la inmunoterapia implican gastos significativos para muchos pacientes. El reembolso limitado en varios países eleva las barreras financieras para el cribado rutinario. Las clínicas más pequeñas luchan por adoptar sistemas automatizados debido a los altos costos de instalación. Los largos plazos de tratamiento también aumentan el gasto general en atención médica. Estas presiones de costos ralentizan la adopción en áreas de bajos ingresos y restringen el acceso de los pacientes. Los actores del mercado necesitan modelos rentables para ampliar la penetración y apoyar un uso más amplio.
Conciencia Limitada y Subdiagnóstico en Regiones Emergentes
Muchas poblaciones carecen de la conciencia adecuada sobre los síntomas tempranos de alergias y los riesgos a largo plazo. Las reacciones leves a menudo no se tratan, lo que lleva a un subdiagnóstico en entornos rurales y semiurbanos. La baja disponibilidad de alergólogos capacitados restringe la evaluación adecuada y el seguimiento. Las creencias culturales también pueden retrasar las consultas clínicas. Estas brechas reducen la demanda de pruebas y debilitan las tasas de adopción de tratamientos. Educar a las familias y fortalecer las redes de especialistas siguen siendo esenciales para apoyar el crecimiento del mercado.
Análisis Regional
Norteamérica
Norteamérica lidera el Mercado de Diagnóstico y Tratamiento de Alergias con un 37% de participación debido a una sólida infraestructura de salud y la adopción generalizada de métodos de prueba avanzados. Los altos niveles de concienciación apoyan el diagnóstico temprano de alergias respiratorias, alimentarias y cutáneas. Clínicas especializadas y hospitales despliegan analizadores automatizados y sistemas multiplex para mejorar la precisión. La adopción de la inmunoterapia sigue aumentando a medida que los pacientes buscan alivio a largo plazo. Las fuertes inversiones en I+D por parte de empresas de diagnóstico y fabricantes farmacéuticos fortalecen la innovación. Las políticas de reembolso favorables y el acceso a alergólogos capacitados refuerzan aún más la posición dominante de Norteamérica en el panorama global.
Europa
Europa posee un 29% de participación en el mercado impulsada por programas estructurados de manejo de alergias y prácticas de detección generalizadas. Países como Alemania, el Reino Unido y Francia invierten en diagnósticos moleculares de alergias e inmunoterapia personalizada. Los sistemas de salud enfatizan las pruebas estandarizadas y los protocolos de tratamiento basados en evidencia. La creciente concienciación sobre las alergias ambientales y alimentarias aumenta la demanda de evaluaciones tempranas y precisas. Los institutos de investigación colaboran con actores de la industria para desarrollar paneles avanzados de alérgenos. El apoyo regulatorio para herramientas de diagnóstico de alta calidad mejora el crecimiento del mercado. La sólida red clínica de la región y la adopción de la medicina de precisión sostienen una expansión constante en los segmentos de tratamiento y diagnóstico.
Asia Pacífico
Asia Pacífico representa un 22% de participación en el mercado y es la región de más rápido crecimiento debido al aumento de la contaminación urbana, el incremento de casos de asma y la expansión del acceso a la atención médica. Países como China, India y Japón invierten fuertemente en equipos de diagnóstico avanzados y programas de capacitación. Las crecientes poblaciones de clase media buscan pruebas precisas para alergias a alimentos, polvo y polen. Los hospitales integran sistemas automatizados para manejar el creciente volumen de pacientes. La adopción de la inmunoterapia aumenta a medida que mejora la concienciación en áreas metropolitanas. Las iniciativas gubernamentales centradas en la salud respiratoria y pediátrica apoyan aún más la demanda. La gran base poblacional de la región y la mejora de la infraestructura de diagnóstico impulsan un fuerte potencial de mercado a largo plazo.
América Latina
América Latina posee un 7% de participación en el mercado, respaldada por el aumento de la concienciación sobre las alergias respiratorias y ambientales en los centros urbanos. Brasil, México y Argentina lideran la adopción a medida que los sistemas de salud expanden las capacidades de diagnóstico. Las clínicas privadas invierten en plataformas de prueba modernas para atender la creciente demanda de pacientes. La disponibilidad limitada de alergólogos en regiones rurales ralentiza la adopción generalizada, pero la inversión en salud digital y consultas de tele-alergia mejora el acceso. Las campañas locales destacan el diagnóstico temprano para prevenir reacciones severas. Con la urbanización aumentando la exposición a contaminantes, la región muestra una mejora gradual en la adopción de diagnósticos y tratamientos, contribuyendo a una expansión constante del mercado.
Oriente Medio y África
La región de Oriente Medio y África representa un 5% de participación en el mercado, impulsada por el creciente reconocimiento de las condiciones relacionadas con las alergias y el acceso en expansión a la atención especializada. Los entornos urbanos en los países del Golfo reportan un aumento de casos de asma y rinitis, lo que impulsa la inversión en centros de diagnóstico. La adopción de pruebas avanzadas sigue siendo limitada en muchas naciones africanas debido a restricciones de recursos, pero los hospitales privados apoyan una mejora gradual. El turismo médico en los EAU y Arabia Saudita aumenta la demanda de soluciones de diagnóstico modernas. Los esfuerzos por fortalecer la capacitación clínica y los programas de concienciación continúan dando forma a las oportunidades de crecimiento futuro en la región.
Segmentaciones del Mercado:
Por Tecnología
- Flujo continuo
- Fase sólida
Por Canal de Distribución
- Tiendas físicas
- Comercio electrónico
Por Usuario Final
- Hospitales y clínicas
- Centros de diagnóstico
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El Mercado de Diagnóstico y Tratamiento de Alergias presenta un panorama competitivo conformado por participantes importantes como Qiagen, Quest Diagnostics Incorporated, Charles River Laboratories, Bio-Rad Laboratories, Inc., Agilent Technologies, Inc., Siemens Healthineers AG, QuidelOrtho Corporation, bioMérieux SA, Abbott y Sysmex Corporation. El Mercado de Diagnóstico y Tratamiento de Alergias refleja una fuerte innovación, una creciente adopción clínica y avances continuos en la precisión de las pruebas. Las empresas se centran en mejorar la eficiencia diagnóstica integrando analizadores automatizados, ensayos multiplex y plataformas de pruebas moleculares que apoyan el cribado de alto volumen y la entrega más rápida de resultados. Los proveedores de salud adoptan cada vez más herramientas de informes digitales y perfiles de alergias basados en datos para mejorar la gestión del paciente. Los fabricantes invierten en inmunoensayos de próxima generación, mejor calidad de reactivos y paneles de alérgenos de precisión para apoyar la planificación de tratamientos personalizados. Las colaboraciones estratégicas con hospitales y redes de investigación aceleran la validación de productos y fortalecen la presencia en el mercado. El énfasis continuo en el diagnóstico temprano, la creciente demanda de inmunoterapia y la creciente conciencia sobre las alergias respiratorias y alimentarias intensifican aún más la competencia. Este entorno fomenta el desarrollo constante de soluciones clínicas confiables, un mayor cumplimiento regulatorio y la expansión de las capacidades de distribución global.
Análisis de Jugadores Clave
- Qiagen
- Quest Diagnostics Incorporated
- Charles River Laboratories
- Bio-Rad Laboratories, Inc.
- Agilent Technologies, Inc.
- Siemens Healthineers AG
- QuidelOrtho Corporation
- bioMérieux SA
- Abbott
- Sysmex Corporation
Desarrollos Recientes
- En agosto de 2025, Sanofi lanzó Allegra-D, un alivio para alergias sin somnolencia por descongestión nasal en India. Las tabletas Allegra-D incluyen una combinación de dosis fija (FDC) de Clorhidrato de Fexofenadina IP (60 mg), un antihistamínico sin somnolencia, y Clorhidrato de Pseudoefedrina IP (120 mg), un potente descongestionante nasal.
- En julio de 2025, PHASE Scientific anunció que había firmado un acuerdo de distribución exclusivo en EE. UU. con Lumos Diagnostics para FebriDx, una prueba rápida en el punto de atención que diagnosticaba infecciones respiratorias agudas bacterianas y las diferenciaba de causas no bacterianas en unos 10 minutos usando una sola gota de sangre.
- En mayo de 2025, SEKISUI Diagnostics lanzó una herramienta de diagnóstico rápido, la Prueba OSOM RSV, para detectar RSV en entornos de atención médica. La prueba proporcionaba resultados a partir de hisopos nasales anteriores en solo 15 minutos. Se espera que este lanzamiento impulse el mercado mejorando la detección temprana, expandiendo las opciones en el punto de atención y mejorando el portafolio de enfermedades infecciosas de la empresa.
- En noviembre de 2024, QIAGEN anunció que había recibido la aprobación de la FDA para el panel QIAstat-Dx Meningitis/Encefalitis para el diagnóstico sindrómico de meningitis en EE. UU. Además, se esperaba que nuevos mini paneles también fueran presentados para aprobación en EE. UU. en 2024.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tecnología, Canal de Distribución, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado adoptará más herramientas de diagnóstico molecular que mejoren la especificidad de los alérgenos y reduzcan los errores de interpretación.
- Las plataformas digitales de alergias se expandirán a medida que los pacientes prefieran el monitoreo remoto y el acceso rápido a informes personalizados.
- El uso de la inmunoterapia aumentará a medida que los médicos busquen un control a largo plazo de los síntomas y una mejor adherencia al tratamiento.
- Los analizadores automatizados ganarán una adopción más amplia a medida que los laboratorios prioricen flujos de trabajo más rápidos y una mayor precisión en las pruebas.
- La detección de alergias pediátricas crecerá debido a la creciente conciencia sobre las alergias alimentarias entre los padres y los proveedores de atención médica.
- Las herramientas basadas en IA apoyarán el análisis de patrones de alérgenos y mejorarán la toma de decisiones predictivas para los médicos.
- Los kits de pruebas en el hogar se expandirán a medida que los consumidores busquen opciones convenientes y tempranas de evaluación.
- Los hospitales integrarán paneles completos de alérgenos para apoyar estrategias de tratamiento personalizadas.
- La colaboración entre empresas de diagnóstico e instituciones de investigación acelerará el desarrollo de ensayos avanzados.
- Las regiones emergentes mostrarán una mayor adopción del mercado a medida que mejore el acceso a la atención médica y la disponibilidad de especialistas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Diagnósticos y Tratamientos de Alergias, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de diagnóstico y tratamiento de alergias entre 2025 y 2032?
¿Qué segmento del mercado de diagnósticos y tratamientos de alergias tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de diagnóstico y tratamiento de alergias?
¿Quiénes son las empresas líderes en el mercado de diagnóstico y tratamiento de alergias?
¿Qué región tuvo la mayor participación en el mercado de diagnóstico y tratamiento de alergias en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Diagnóstico y Tratamiento de Alergias Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Diagnóstico y Tratamiento de Alergias Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 34.43 billion → 2032: USD 62.33 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Diagnóstico y Tratamiento de Alergias Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Diagnóstico y Tratamiento de Alergias Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Diagnóstico y Tratamiento de Alergias Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Diagnóstico y Tratamiento de Alergias Market Drivers
- 3.3 Mercado de Diagnóstico y Tratamiento de Alergias Market Restraints & Challenges
- 3.4 Mercado de Diagnóstico y Tratamiento de Alergias Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Diagnóstico y Tratamiento de Alergias Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Diagnóstico y Tratamiento de Alergias Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Diagnóstico y Tratamiento de Alergias category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Diagnóstico y Tratamiento de Alergias Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Diagnóstico y Tratamiento de Alergias Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Diagnóstico y Tratamiento de Alergias market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Diagnóstico y Tratamiento de Alergias Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Diagnóstico y Tratamiento de Alergias Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Diagnóstico y Tratamiento de Alergias Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Diagnóstico y Tratamiento de Alergias (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Diagnóstico y Tratamiento de Alergias Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Diagnóstico y Tratamiento de Alergias Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Diagnóstico y Tratamiento de Alergias Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Diagnóstico y Tratamiento de Alergias Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Diagnóstico y Tratamiento de Alergias Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Diagnóstico y Tratamiento de Alergias Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Diagnóstico y Tratamiento de Alergias Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Diagnóstico y Tratamiento de Alergias Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Diagnóstico y Tratamiento de Alergias Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
