
Visión General del Mercado:
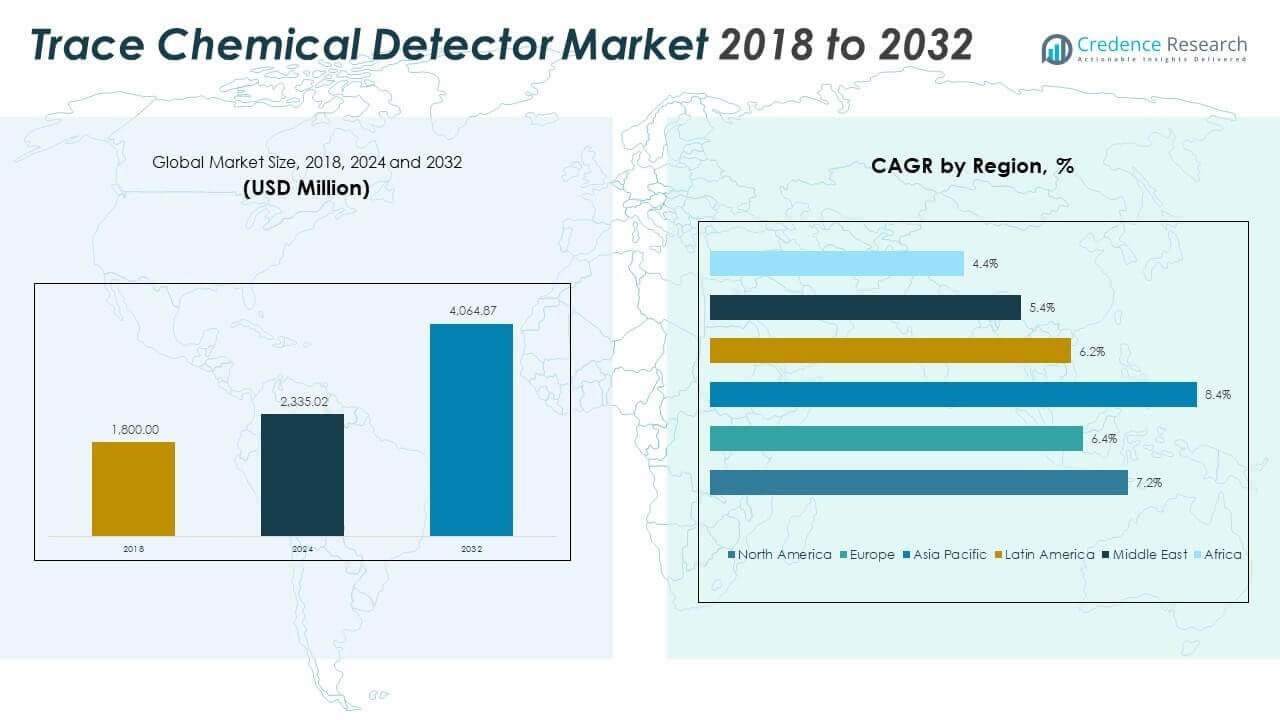
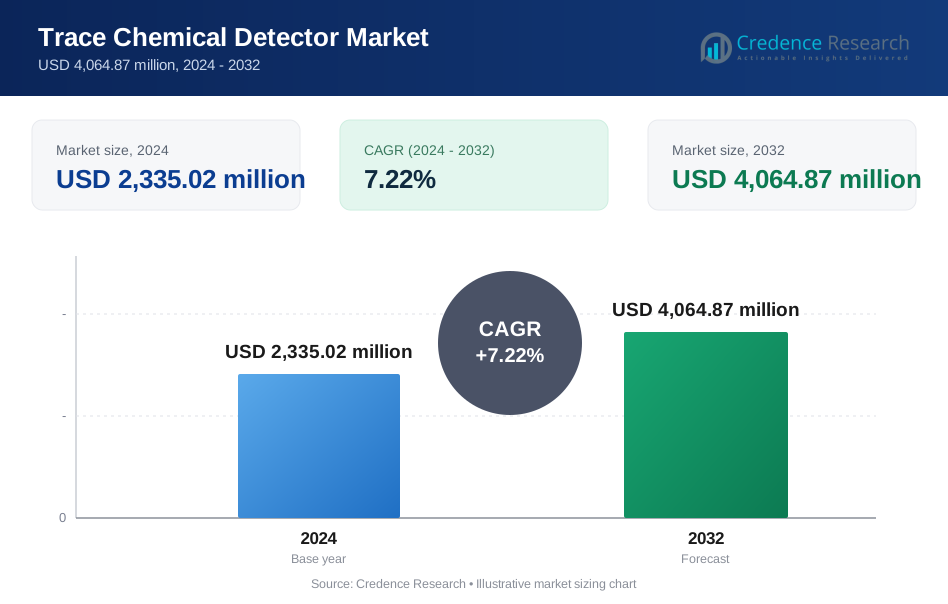
El Mercado Global de Detectores de Trazas Químicas tuvo un valor de USD 1,800.00 millones en 2018, alcanzando USD 2,335.02 millones en 2024 y se anticipa que llegará a USD 4,064.87 millones para 2032, con un CAGR de 7.22% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Detectores de Trazas Químicas 2024 | USD 2,335.02 millones |
| Mercado de Detectores de Trazas Químicas, CAGR | 7.22% |
| Tamaño del Mercado de Detectores de Trazas Químicas 2032 | USD 4,064.87 millones |
El crecimiento del mercado está impulsado por el aumento de las amenazas de seguridad y las estrictas regulaciones de seguridad en todo el mundo. Los gobiernos invierten en sistemas de detección avanzados para la seguridad pública y el control fronterizo. Los aeropuertos y centros de transporte despliegan detectores de trazas para prevenir ataques químicos. Las instalaciones industriales utilizan detectores para monitorear fugas peligrosas y la exposición de los trabajadores. Las agencias de defensa adoptan sistemas portátiles y fijos para operaciones de campo. Los avances en la precisión de los sensores y tiempos de respuesta más rápidos mejoran la adopción. El creciente uso en respuesta a emergencias y aplicaciones forenses apoya aún más la demanda en todos los sectores.
América del Norte lidera el mercado debido al fuerte gasto en seguridad nacional y la adopción temprana de tecnología. Estados Unidos impulsa la demanda a través de programas de defensa, aviación y seguridad de infraestructura. Europa sigue con normas de seguridad estrictas y un amplio uso en sitios de transporte e industriales. Asia Pacífico emerge como una región de rápido crecimiento debido a las crecientes necesidades de seguridad y la expansión urbana. China, India y Japón invierten en seguridad pública y monitoreo industrial. La adopción en el Medio Oriente crece debido a las necesidades de protección de infraestructura crítica.
Perspectivas del Mercado:
- El mercado global de detectores químicos traza se valoró en USD 1,800.00 millones en 2018, alcanzó USD 2,335.02 millones en 2024 y se proyecta que llegue a USD 4,064.87 millones para 2032, creciendo a una tasa compuesta anual del 7.22% durante el período de pronóstico.
- América del Norte lideró el mercado con aproximadamente el 36% de participación en 2024 debido a un fuerte gasto en defensa, seguida por Asia Pacífico con casi el 28% debido a rápidas mejoras de seguridad, y Europa con alrededor del 24% impulsada por estrictas regulaciones de seguridad.
- Asia Pacífico es la región de más rápido crecimiento, manteniendo cerca del 28% de participación, respaldada por la urbanización, la expansión de redes de transporte y el aumento de inversiones en seguridad pública en China e India.
- Por usuario final, Seguridad y Defensa representaron la mayor participación con aproximadamente el 35% en 2024, reflejando una demanda sostenida de aplicaciones de control fronterizo, militar y de seguridad nacional.
- Química y Farmacéutica y Petróleo y Gas juntos representaron casi el 40% de participación, respaldados por el monitoreo impulsado por el cumplimiento, las necesidades de seguridad industrial y la expansión de actividades de investigación.
Impulsores del Mercado:
Aumento de Requisitos de Seguridad Nacional y Preparación Contra el Terrorismo
Los gobiernos enfrentan riesgos persistentes de amenazas químicas en espacios públicos. Las agencias de seguridad expanden el monitoreo en aeropuertos y fronteras. Las fuerzas de defensa despliegan detectores para la preparación en el campo de batalla y la seguridad de las tropas. Las agencias de aplicación de la ley dependen de la identificación rápida de sustancias traza. El mercado global de detectores químicos traza se beneficia de estos mandatos de seguridad. La protección de eventos públicos aumenta la demanda de equipos a nivel mundial. Los equipos de respuesta a emergencias requieren herramientas de detección confiables en el campo. El enfoque en la preparación sostiene los planes de adquisición a largo plazo. Las asignaciones presupuestarias apoyan las actualizaciones continuas de tecnología.
- Por ejemplo, Smiths Detection informa que sus sistemas IONSCAN ofrecen detección de trazas en segundos y se despliegan en más del 70% de los principales aeropuertos internacionales en todo el mundo.
Expansión de las Necesidades de Seguridad Industrial y Monitoreo de Materiales Peligrosos
Las plantas industriales manejan químicos tóxicos y reactivos diariamente. Las normas de seguridad requieren sistemas de detección temprana de fugas. Los sectores químico, petrolero y gas adoptan herramientas de detección de trazas. Los estándares de protección de los trabajadores impulsan un monitoreo estricto de la exposición. Los sitios de manufactura despliegan detectores para prevenir accidentes. Los reguladores hacen cumplir el cumplimiento a través de inspecciones y auditorías. Los operadores de plantas valoran las alertas tempranas para reducir el tiempo de inactividad. La confiabilidad del equipo fortalece la confianza en la seguridad operativa.
- Por ejemplo, Honeywell señala que sus sistemas de detección química industrial apoyan el monitoreo continuo con sensibilidad de detección a niveles de partes por billón para gases peligrosos.
Cumplimiento Regulatorio Estricto en Seguridad Ambiental y Ocupacional
Las agencias ambientales hacen cumplir las normas de monitoreo de emisiones químicas. Los organismos de seguridad laboral exigen medidas de control de exposición. La presión por el cumplimiento impulsa la adopción en las instalaciones. Los inspectores requieren herramientas precisas de detección de trazas. Las sanciones por violaciones aumentan la conciencia del riesgo. Las industrias priorizan los sistemas de detección certificados y aprobados. Las auditorías regulatorias aumentan los ciclos de reemplazo de equipos. El enfoque en el cumplimiento sostiene una demanda constante del mercado.
Creciente Demanda de Agencias de Respuesta a Emergencias y Gestión de Desastres
Los equipos de respuesta a peligros gestionan derrames y ataques químicos. La identificación rápida apoya acciones de contención más rápidas. Los detectores portátiles apoyan las necesidades de movilidad en el campo. Los departamentos de bomberos integran herramientas de detección en los kits estándar. Los programas de capacitación promueven el uso rutinario de detectores. La planificación de seguridad pública incluye escenarios de riesgo químico. La densidad urbana aumenta el enfoque en la preparación para emergencias. La adquisición por parte de agencias apoya el crecimiento constante del mercado.
Tendencias del Mercado:
Cambio Hacia Diseños de Sistemas de Detección Portátiles y de Mano
Los usuarios finales prefieren detectores ligeros y móviles. Las operaciones de campo requieren capacidades de despliegue rápido. Los diseños compactos permiten la operación por una sola persona. Las mejoras en la eficiencia de las baterías extienden el tiempo de uso. Las agencias valoran la portabilidad durante misiones de respuesta rápida. Los fabricantes de equipos se centran en diseños ergonómicos de productos. La facilidad de transporte apoya la adopción en todos los sectores. La demanda de movilidad da forma a las estrategias de desarrollo de productos.
- Por ejemplo, FLIR Systems afirma que sus detectores químicos de mano pesan menos de 1.5 kg y proporcionan tiempos de respuesta inferiores a 60 segundos para el cribado en el campo.
Integración de Tecnologías de Sensores Avanzados e Interfaces Digitales
Los fabricantes adoptan plataformas de detección multisensor. Las pantallas digitales mejoran la claridad y velocidad de los resultados. La integración de software permite el registro y reporte de datos. La conectividad apoya los sistemas de monitoreo centralizados. La precisión de los sensores mejora la identificación a nivel de traza. Los usuarios esperan respuestas más rápidas y menos falsas alertas. Las actualizaciones digitales aumentan la confianza operativa. La convergencia tecnológica define las hojas de ruta de los productos.
- Por ejemplo, Bruker destaca que sus detectores de trazas basados en espectrometría de masas logran límites de detección de subparte por billón con captura de datos digitales automatizada.
Preferencia Creciente por Capacidades de Detección de Amenazas Múltiples
Los usuarios buscan detectores que cubran diversas clases químicas. Las soluciones de un solo dispositivo reducen la complejidad del equipo. Los equipos de seguridad valoran la capacidad de detección de amplio espectro. Los usuarios industriales prefieren herramientas de monitoreo flexibles. El diseño de productos se centra en bibliotecas de amenazas ampliadas. La eficiencia de calibración mejora el rendimiento frente a múltiples amenazas. La adquisición favorece plataformas de detectores versátiles. Las ofertas del mercado reflejan esta tendencia de consolidación.
Aumento de la Adopción en Infraestructura de Transporte y Logística
Los centros de transporte enfrentan estrictas normas de detección química. La inspección de carga requiere detección rápida de trazas. Los puertos y terminales ferroviarios despliegan sistemas fijos. La seguridad en la aviación integra detectores en los puntos de control. Los operadores logísticos gestionan riesgos de envíos peligrosos. La expansión de la infraestructura apoya las instalaciones de detectores. La eficiencia en el cribado se convierte en un factor clave de compra. El crecimiento del transporte apoya una adopción sostenida.
Análisis de Desafíos del Mercado:
Altos Costos de Equipos y Complejidad en el Mantenimiento
Los detectores avanzados requieren una alta inversión inicial. Los límites presupuestarios afectan a agencias y empresas más pequeñas. El mantenimiento demanda equipos de soporte técnico calificados. Los procedimientos de calibración añaden carga operativa. Las piezas de repuesto aumentan los costos de propiedad. Los requisitos de capacitación extienden los plazos de implementación. Las demoras en la adquisición afectan las tasas de adopción. La sensibilidad al costo sigue siendo un desafío clave.
Limitaciones de Rendimiento Bajo Condiciones Ambientales Adversas
Las temperaturas extremas afectan la estabilidad del sensor. La humedad impacta la precisión de detección en algunos modelos. La exposición al polvo reduce la fiabilidad del sistema. Las condiciones de campo desafían el rendimiento a largo plazo del dispositivo. Los usuarios informan ocasionales falsos positivos. La deriva de calibración afecta las lecturas consistentes. La robustez ambiental requiere más mejoras. Las brechas de rendimiento ralentizan una implementación más amplia.
Oportunidades de Mercado:
Crecimiento en Infraestructura Inteligente y Proyectos de Seguridad Urbana
Los planes de ciudades inteligentes incluyen sistemas de seguridad avanzados. Las autoridades urbanas invierten en redes de detección integradas. Las mejoras en la infraestructura pública apoyan el despliegue de detectores. La planificación de seguridad basada en datos impulsa la demanda. Los sistemas de vigilancia urbana adoptan capas de detección química. La urbanización aumenta las necesidades de gestión de riesgos. Las plataformas integradas crean nuevos canales de ingresos. Los proyectos inteligentes expanden las oportunidades a largo plazo.
Aumento de la Adopción en Economías Emergentes y Programas de Defensa Civil
Las regiones en desarrollo fortalecen los sistemas de defensa civil. Los gobiernos invierten en capacidades de preparación para desastres. La expansión industrial aumenta las necesidades de seguridad química. Las mejoras en la seguridad fronteriza incrementan la adquisición de detectores. Las iniciativas de capacitación promueven la conciencia tecnológica. Las asociaciones de fabricación local reducen las barreras de entrada. Los programas regionales apoyan la expansión constante del mercado. Las economías emergentes presentan un fuerte potencial de crecimiento.
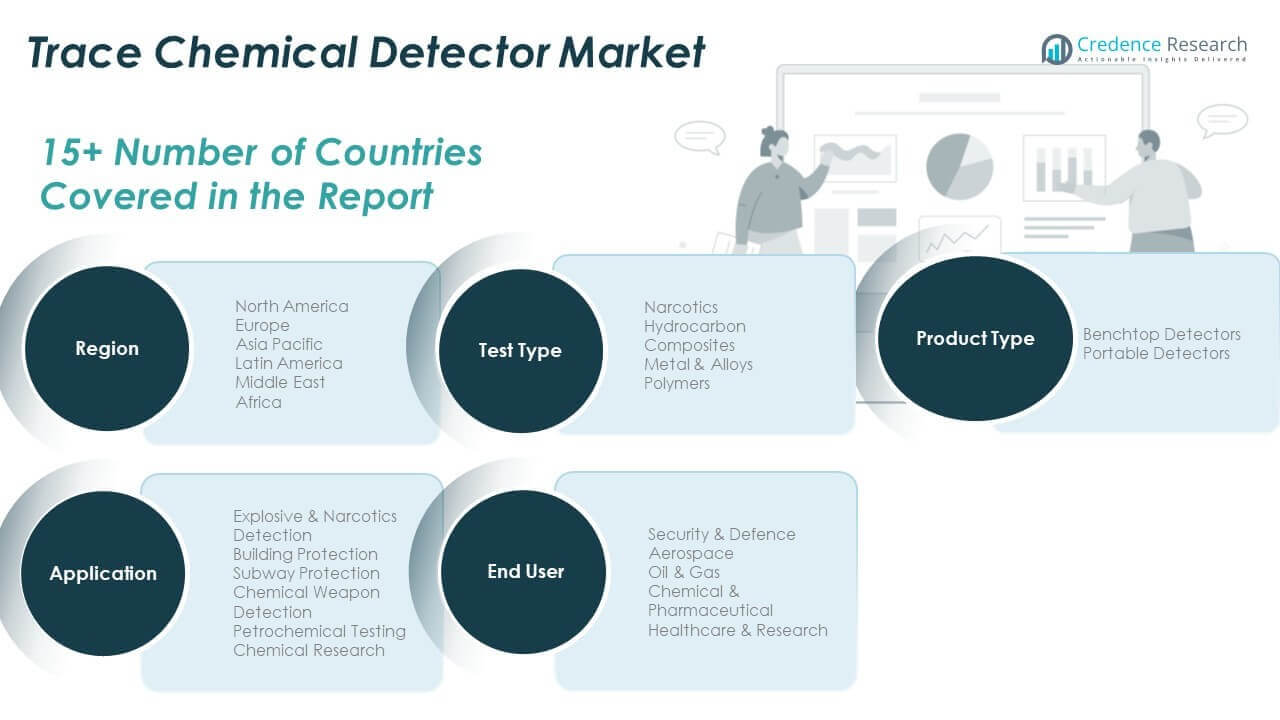
Análisis de Segmentación del Mercado:
Por Tipo de Prueba
La detección de narcóticos apoya las operaciones de control fronterizo y aplicación de la ley. La detección de hidrocarburos sirve a las necesidades de seguridad energética, de transporte e industrial. Las pruebas de compuestos apoyan la verificación de materiales avanzados en la fabricación. El análisis de metales y aleaciones ayuda al control de calidad y al cribado de seguridad. Las pruebas de polímeros apoyan la seguridad química y la precisión en la investigación. Estos tipos de pruebas reflejan perfiles de amenazas diversas y riesgos materiales. La demanda favorece la identificación rápida con alta sensibilidad. La amplitud del portafolio apoya una adopción más amplia en todos los sectores.
- Por ejemplo, Thermo Fisher Scientific confirma que sus analizadores de trazas pueden identificar residuos de narcóticos con sensibilidad a nivel de nanogramos en diversas superficies materiales.
Por Aplicación
La detección de explosivos y narcóticos ancla los casos de uso de seguridad. La protección de edificios se centra en la seguridad pública y el control de acceso. La protección del metro aborda los perfiles de riesgo de tránsito denso. La detección de armas químicas apoya la preparación militar y de defensa civil. Las pruebas petroquímicas garantizan la seguridad del proceso y el cumplimiento. La investigación química requiere un análisis de trazas preciso para experimentos. Los casos de uso demandan velocidad, precisión y fiabilidad. La diversidad de aplicaciones estabiliza los ciclos de demanda.
- Por ejemplo, NUCTECH informa el despliegue de sus sistemas de detección química de trazas en redes de metro y ferrocarril en más de 30 países para el control de seguridad en el tránsito.
Por Tipo de Producto
Los detectores de mesa apoyan laboratorios y puntos de control fijos. Estos sistemas ofrecen alta precisión y repetibilidad. Los detectores portátiles apoyan misiones de campo y respuesta rápida. La movilidad permite el control en diversas ubicaciones. Los usuarios valoran el diseño robusto y la configuración rápida. La elección del producto se alinea con el contexto operativo. La combinación apoya despliegues flexibles. La adquisición favorece el rendimiento comprobado.
Por Usuario Final
La seguridad y la defensa lideran la adopción debido a la exposición a amenazas. La industria aeroespacial utiliza detectores para el control de carga e instalaciones. El petróleo y gas dependen de la detección de fugas y peligros. Los sectores químico y farmacéutico requieren monitoreo de cumplimiento. La salud y la investigación dependen del análisis preciso de trazas. Cada usuario final valora la fiabilidad y la velocidad. El mercado global de detectores químicos de trazas se beneficia de esta amplitud. Las necesidades de los usuarios finales guían las prioridades de características.
Segmentación:
- Por Tipo de Prueba
- Narcóticos
- Hidrocarburos
- Compuestos
- Metales y Aleaciones
- Polímeros
- Por Aplicación
- Detección de Explosivos y Narcóticos
- Protección de Edificios
- Protección del Metro
- Detección de Armas Químicas
- Pruebas Petroquímicas
- Investigación Química
- Por Tipo de Producto
- Detectores de Mesa
- Detectores Portátiles
- Por Usuario Final
- Seguridad y Defensa
- Aeroespacial
- Petróleo y Gas
- Químico y Farmacéutico
- Salud e Investigación
- Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio
- Países del CCG
- Israel
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Análisis Regional: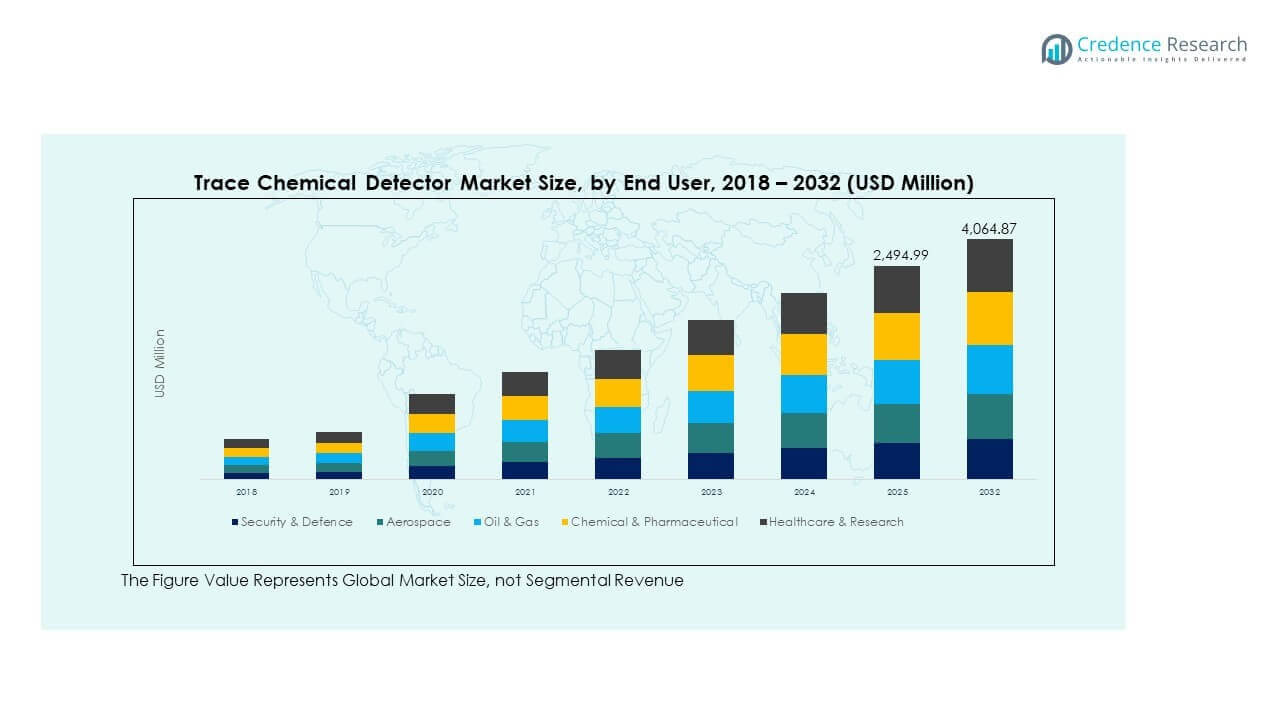
América del Norte
El tamaño del mercado de detectores químicos traza en América del Norte se valoró en USD 657.72 millones en 2018, alcanzando USD 842.93 millones en 2024 y se anticipa que llegará a USD 1,465.39 millones para 2032, con un CAGR de 7.2 durante el período de pronóstico. América del Norte posee aproximadamente el 36% de la cuota de mercado en 2024. Estados Unidos impulsa la demanda a través de programas de seguridad nacional y defensa. Los aeropuertos despliegan detectores de trazas para el control de pasajeros y carga. Las normas de seguridad industrial apoyan la adopción en los sectores de energía y químicos. Las agencias de aplicación de la ley dependen de herramientas de identificación rápida. Las instituciones de investigación utilizan sistemas avanzados de banco. La madurez tecnológica respalda la adopción temprana. Presupuestos estables sostienen la demanda de reemplazo.
Europa
El tamaño del mercado de detectores químicos traza en Europa se valoró en USD 455.40 millones en 2018, alcanzando USD 566.88 millones en 2024 y se anticipa que llegará a USD 929.85 millones para 2032, con un CAGR de 6.4 durante el período de pronóstico. Europa representa casi el 24% de la cuota de mercado en 2024. Las fuertes regulaciones de seguridad apoyan una adopción constante. Los centros de transporte despliegan detectores para la protección pública. El cumplimiento industrial impulsa la demanda en los sitios de fabricación. Las agencias de defensa mantienen la preparación ante amenazas químicas. Los laboratorios de investigación apoyan el uso de sistemas analíticos. El enfoque en la seguridad de los trabajadores fortalece la adquisición. El crecimiento del mercado se mantiene estable en todos los países.
Asia Pacífico
El tamaño del mercado de detectores químicos traza en Asia Pacífico se valoró en USD 489.60 millones en 2018, alcanzando USD 660.45 millones en 2024 y se anticipa que llegará a USD 1,257.27 millones para 2032, con un CAGR de 8.4 durante el período de pronóstico. Asia Pacífico posee aproximadamente el 28% de la cuota de mercado en 2024. China e India lideran a través de mejoras de seguridad. La expansión del transporte urbano aumenta las necesidades de control. El crecimiento industrial incrementa la demanda de monitoreo químico. Los gobiernos invierten en sistemas de seguridad pública. Los centros de fabricación adoptan detectores portátiles. El gasto en investigación apoya aplicaciones avanzadas. El impulso de crecimiento se mantiene fuerte.
América Latina
El tamaño del mercado de detectores químicos traza en América Latina se valoró en USD 113.40 millones en 2018, alcanzando USD 145.68 millones en 2024 y se anticipa que llegará a USD 235.23 millones para 2032, con un CAGR de 6.2 durante el período de pronóstico. América Latina representa casi el 6% de la cuota de mercado en 2024. Los programas de seguridad fronteriza apoyan el uso de detectores. Las actividades de petróleo y gas impulsan la adopción industrial. Los aeropuertos aumentan las inversiones en control. Las iniciativas de seguridad pública ganan enfoque. La adopción tecnológica sigue siendo selectiva. Las limitaciones presupuestarias afectan los grandes despliegues. El crecimiento se mantiene moderado.
Oriente Medio
El tamaño del mercado de detectores químicos traza en Oriente Medio se valoró en USD 52.02 millones en 2018, alcanzando USD 61.86 millones en 2024 y se anticipa que llegará a USD 93.51 millones para 2032, con un CAGR de 5.4 durante el período de pronóstico. Oriente Medio posee aproximadamente el 3% de la cuota de mercado en 2024. La protección de infraestructuras críticas impulsa la demanda. La defensa y la seguridad fronteriza siguen siendo prioridades. Las instalaciones de petróleo y gas adoptan herramientas de detección. Los proyectos de seguridad urbana apoyan las instalaciones. El uso en investigación se mantiene limitado. Las importaciones dominan las cadenas de suministro. El crecimiento permanece gradual.
África
El tamaño del mercado de detectores químicos de rastreo global de África se valoró en USD 31.86 millones en 2018, alcanzando USD 57.22 millones en 2024 y se anticipa que llegará a USD 83.61 millones para 2032, con un CAGR de 4.4 durante el período de pronóstico. África representa casi el 2% de la cuota de mercado en 2024. La adopción se centra en sitios de seguridad y minería. Las mejoras en el control fronterizo apoyan la demanda. La conciencia sobre la seguridad industrial crece lentamente. Las limitaciones presupuestarias restringen los sistemas avanzados. Las brechas de capacitación afectan las tasas de uso. Los programas gubernamentales impulsan compras clave. La expansión del mercado sigue en una etapa temprana.
Análisis de los principales actores:
- ABB
- Siemens
- Hitachi High-Tech Analytical Science
- Ametek (Ortec)
- Thermo Fisher Scientific
- Bruker
- FLIR Systems (Teledyne Technologies)
- Horiba
- JFE Techno-Research Corporation
- NSL Analytical Services
- Westminster International Ltd
- NUCTECH Company Limited
- Morphix Technologies
Análisis Competitivo:
El mercado global de detectores químicos de rastreo muestra una consolidación moderada con un fuerte enfoque en la tecnología. Los principales actores compiten a través de la precisión de los sensores, la velocidad de respuesta y la fiabilidad del sistema. Las empresas invierten en líneas de productos portátiles y de sobremesa para atender diversos casos de uso. Los contratos de seguridad y defensa impulsan la estabilidad de ingresos a largo plazo. Las aplicaciones industriales y de investigación apoyan una demanda diversificada. Las empresas enfatizan las certificaciones y el cumplimiento normativo. Las asociaciones estratégicas fortalecen el alcance regional. La diferenciación de productos se basa en el rango de detección y el control de falsas alarmas. La intensidad competitiva se mantiene estable en todas las regiones.
Desarrollos Recientes:
- Thermo Fisher Scientific anunció una adquisición transformadora en octubre de 2025, entrando en un acuerdo definitivo de $8.875 mil millones para adquirir Clario Holdings, lo que permite mejorar las capacidades de investigación clínica y la transformación digital. La plataforma de Clario proporciona información crítica a partir de datos de pacientes, mejorando la toma de decisiones y acelerando la innovación en el desarrollo de medicamentos. La adquisición amplía las capacidades digitales y de datos de Thermo Fisher mientras fortalece la integración de IA para la investigación clínica, los conocimientos basados en datos y la eficiencia operativa. Se espera que la transacción genere aproximadamente $175 millones en sinergias de ingresos operativos ajustados para el quinto año, con Clario convirtiéndose en parte del segmento de productos de laboratorio y servicios biofarmacéuticos de Thermo Fisher.
- En octubre de 2025, SoftBank Group Corp. anunció un acuerdo definitivo para adquirir el negocio de robótica de ABB por USD 5.375 mil millones, representando un movimiento estratégico significativo para fortalecer la posición del conglomerado sueco en la automatización impulsada por IA. La adquisición demuestra el giro estratégico de ABB hacia la separación de negocios especializados mientras posiciona la robótica como un componente crítico de la fabricación de próxima generación. Se espera que esta transacción, que se cierre a mediados o finales de 2026, refleje una consolidación más amplia de la industria en torno a la inteligencia artificial y las capacidades avanzadas de robótica.
- Además, en diciembre de 2025, ABB fortaleció su cartera de automatización de redes al firmar un acuerdo para adquirir Netcontrol, un proveedor de soluciones de automatización de redes eléctricas para servicios públicos de energía y operadores de infraestructura crítica. Se espera que esta adquisición, que se cierre en el primer trimestre de 2026, mejore las ofertas de soluciones de distribución de ABB y amplíe su presencia en Europa, Asia y Oriente Medio. Simultáneamente, ABB extendió su asociación de 18 años con Tata Consultancy Services para modernizar sus operaciones globales de alojamiento e implementar transformaciones de TI impulsadas por IA, subrayando el compromiso de ABB con el avance de la infraestructura digital.
- En septiembre de 2025, Siemens firmó un nuevo Memorando de Entendimiento con Merck KGaA, Darmstadt, Alemania, para acelerar la transformación digital en la industria de las ciencias de la vida. Esta colaboración marca el primer despliegue conjunto de tecnología adquirida a través de la adquisición de Dotmatics por parte de Siemens (completada en julio de 2025) y se centra en ofrecer flujos de trabajo digitales de extremo a extremo desde el descubrimiento de medicamentos hasta la fabricación. La asociación integra los productos de software como servicio de Merck con el ecosistema digital de Siemens, incluyendo Luma, la Plataforma de Inteligencia Científica de Dotmatics.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de prueba, aplicación, tipo de producto y segmentos de usuario final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Los programas de modernización de seguridad sostendrán la demanda de detectores.
- La adopción de detectores portátiles aumentará en las operaciones de campo.
- Las mejoras en la precisión de los sensores fortalecerán la confianza del usuario.
- La capacidad de detección de múltiples amenazas ganará preferencia.
- La seguridad en el transporte público expandirá las implementaciones de sistemas.
- El cumplimiento de la seguridad industrial apoyará una adopción constante.
- Las economías emergentes aumentarán los volúmenes de adquisición.
- Las aplicaciones de investigación adoptarán sistemas avanzados de sobremesa.
- Las asociaciones mejorarán las redes de distribución regionales.
- La innovación de productos seguirá siendo un motor central de crecimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Mercado Global de Detectores de Productos Químicos de Trazas, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de detectores de productos químicos entre 2025 y 2032?
¿Qué segmento del mercado de detectores químicos de trazas globales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de detectores de sustancias químicas traza?
¿Quiénes son las empresas líderes en el mercado global de detectores de productos químicos trazadores?
¿Qué región tuvo la mayor participación en el mercado global de detectores de productos químicos trazadores en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Detectores de Trazas Químicas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Detectores de Trazas Químicas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,335.02 million → 2032: USD 4,064.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Detectores de Trazas Químicas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Detectores de Trazas Químicas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Detectores de Trazas Químicas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Detectores de Trazas Químicas Market Drivers
- 3.3 Mercado de Detectores de Trazas Químicas Market Restraints & Challenges
- 3.4 Mercado de Detectores de Trazas Químicas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Detectores de Trazas Químicas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Detectores de Trazas Químicas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Detectores de Trazas Químicas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Detectores de Trazas Químicas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Detectores de Trazas Químicas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Detectores de Trazas Químicas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Detectores de Trazas Químicas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Detectores de Trazas Químicas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Detectores de Trazas Químicas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Detectores de Trazas Químicas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Detectores de Trazas Químicas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Detectores de Trazas Químicas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Detectores de Trazas Químicas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Detectores de Trazas Químicas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Detectores de Trazas Químicas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Detectores de Trazas Químicas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Detectores de Trazas Químicas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Detectores de Trazas Químicas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Detectores de Trazas Químicas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
