
Visión General del Mercado de Deformidades Espinales en Adultos:
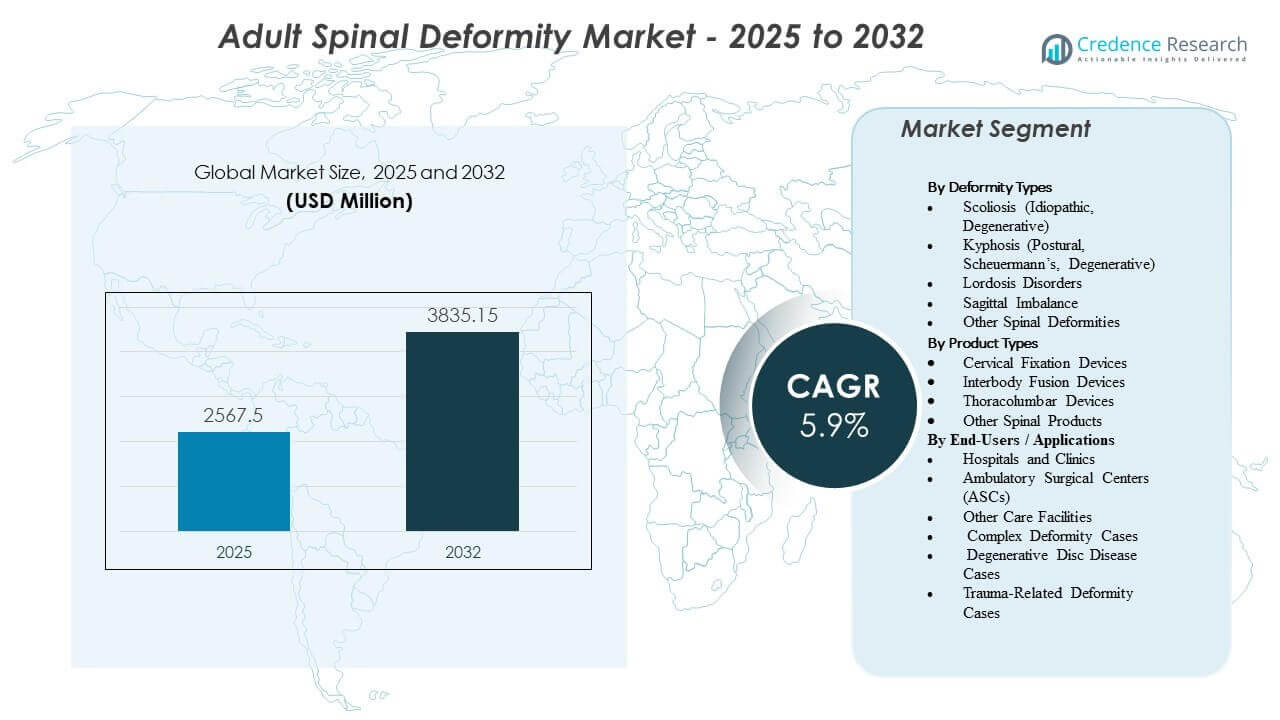
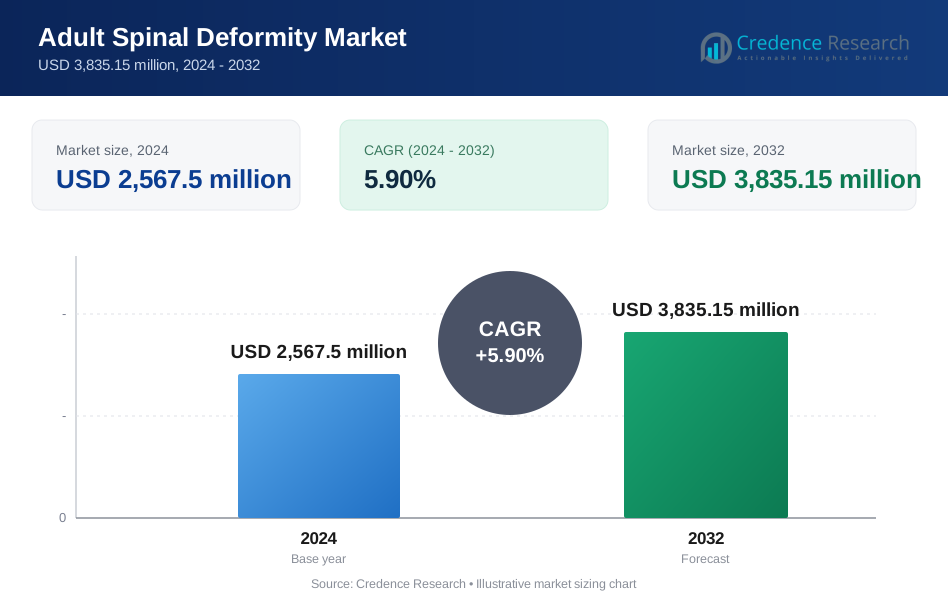
Se proyecta que el mercado de deformidades espinales en adultos crecerá de USD 2,567.5 millones en 2025 a un estimado de USD 3,835.15 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 5.9% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Deformidades Espinales en Adultos 2025 | USD 2,567.5 millones |
| Mercado de Deformidades Espinales en Adultos, CAGR | 5.9% |
| Tamaño del Mercado de Deformidades Espinales en Adultos 2032 | USD 3,835.15 millones |
Perspectivas del Mercado de Deformidades Espinales en Adultos:
- Los impulsores del mercado incluyen el aumento de deformidades degenerativas, mayor adopción de procedimientos mínimamente invasivos y una integración más fuerte de la robótica y la navegación en la planificación quirúrgica.
- Las restricciones surgen de los altos costos quirúrgicos, el acceso limitado a sistemas de corrección avanzados en regiones en desarrollo y la complejidad de los procedimientos de deformidad de múltiples niveles.
- América del Norte lidera el mercado debido a sus capacidades clínicas avanzadas y la fuerte adopción de tecnologías de corrección basadas en precisión en los principales hospitales.
- Asia-Pacífico muestra el crecimiento más rápido impulsado por el acceso diagnóstico en expansión, el aumento de la inversión en centros de columna vertebral y el aumento de la conciencia sobre las deformidades relacionadas con la postura.
Impulsores del Mercado de Deformidades Espinales en Adultos
Creciente Prevalencia de Trastornos Espinales Relacionados con la Edad
El aumento de casos de condiciones degenerativas de la columna vertebral apoya el crecimiento constante en el mercado de deformidades espinales en adultos. La mayor esperanza de vida expone a los adultos a trastornos de curvatura progresiva que requieren tratamiento estructurado. Muchos pacientes presentan dolor crónico que impulsa la demanda de intervención médica temprana. Esto impulsa programas de detección más amplios en hospitales y centros de columna vertebral. Las fuertes campañas de concienciación ayudan a los adultos a entender la progresión de las deformidades con mayor claridad. Muchos programas promueven el diagnóstico temprano para reducir complicaciones severas. Esto fortalece la demanda de planes de tratamiento estructurados. Apoya la necesidad de terapias quirúrgicas y no quirúrgicas avanzadas para casos complejos de deformidad.
- Por ejemplo, Medtronic utilizó su plataforma UNiD Adaptive Spine Intelligence (ASI) para analizar datos de más de 10,000 casos, permitiendo a los clínicos predecir mecanismos compensatorios en pacientes mayores y mejorar la precisión de la planificación quirúrgica para el equilibrio sagital.
Avances en Técnicas Quirúrgicas Complejas de Columna Vertebral
La rápida mejora en las herramientas quirúrgicas fomenta una adopción más rápida de métodos avanzados de corrección de deformidades. Los cirujanos utilizan varillas, tornillos y jaulas de alta precisión para mejorar la estabilidad del alineamiento. Esto mejora los resultados clínicos en pacientes adultos con trastornos de curvatura de larga data. Mejores marcos quirúrgicos ayudan a reducir los tiempos de recuperación en grupos de edad de alto riesgo. La creciente demanda de técnicas mínimamente invasivas apoya un menor trauma durante los procedimientos correctivos. Muchos hospitales invierten en sistemas operativos modernos para alinearse con las necesidades de atención de calidad. Estas mejoras amplían el alcance del tratamiento en categorías complejas de deformidades. Fortalece la confianza del paciente en las soluciones quirúrgicas para patrones complejos de deformidad.
Aumento de la Adopción de Sistemas de Navegación y Robótica
Las plataformas de navegación ayudan a los cirujanos a ejecutar correcciones de deformidades basadas en precisión con mayor exactitud. La robótica apoya la colocación controlada de tornillos y reduce los errores de alineación en casos complejos. Mejora los resultados clínicos en adultos con deformidades de múltiples niveles. Las crecientes inversiones de los principales hospitales ayudan a expandir la disponibilidad de sistemas guiados. Estas plataformas reducen los riesgos operativos y mejoran la confianza entre los cirujanos. Muchos centros de columna adoptan herramientas de planificación digital para agilizar el flujo de trabajo. Los sistemas guiados por imágenes reducen las complicaciones intraoperatorias y apoyan procedimientos más seguros. Mejora el acceso a tecnologías avanzadas dentro de los sistemas de salud.
- Por ejemplo, Globus Medical demostró a través de su plataforma ExcelsiusGPS que la navegación asistida por robot logró una tasa de precisión del 99% en la colocación de tornillos pediculares en 1,200 procedimientos, reduciendo significativamente la tasa de mala posición del 10% al 12% a menudo asociada con técnicas manuales a mano alzada.
Aumento de la Conciencia y el Diagnóstico Temprano de Deformidades Progresivas
Los programas de concienciación ayudan a los adultos a comprender los efectos a largo plazo de las deformidades no tratadas. Muchos pacientes ahora buscan evaluaciones oportunas por cambios en la postura y molestias en la espalda. Promueve un compromiso más fuerte entre los pacientes y los especialistas en columna. Las herramientas de diagnóstico avanzadas ayudan a detectar desviaciones de alineación más temprano. Los hospitales utilizan modelos de evaluación estructurada para clasificar la gravedad de la deformidad con mayor precisión. Las plataformas de imágenes digitales apoyan la detección rápida del desequilibrio sagital. El diagnóstico temprano reduce la necesidad de cirugía reconstructiva compleja. Refuerza la intervención estructurada en la corrección espinal en adultos.
Tendencias del Mercado de Deformidades Espinales en Adultos
Cambio Hacia la Corrección de Deformidades Mínimamente Invasiva
Los sistemas de salud informan una creciente demanda de procedimientos menos invasivos que reducen el trauma quirúrgico. Muchos adultos prefieren enfoques que disminuyan la pérdida de sangre y acorten la estancia hospitalaria. Promueve una adopción más fuerte de retractores tubulares y herramientas de fijación percutánea. Las técnicas MISS apoyan una recuperación más rápida en grupos de pacientes envejecidos. Los mejores resultados estéticos fomentan una mayor aceptación por parte de los pacientes. Los hospitales amplían las capacidades MISS para mejorar sus carteras de servicios. Muchos cirujanos participan en programas de capacitación para mejorar sus habilidades MISS. El mercado de deformidades espinales en adultos gana un impulso constante a través de estas mejoras quirúrgicas.
- Por ejemplo, los tornillos pediculares Serrato de Stryker están diseñados con un patrón de rosca dual que aumenta la resistencia al arranque en un 33%, permitiendo incisiones más pequeñas y una fijación percutánea más segura en hueso osteoporótico, típicamente encontrado en pacientes mayores con deformidades.
Integración de la Planificación Digital y Análisis Predictivo en Cirugía
El software de planificación preoperatoria ayuda a los cirujanos a simular los resultados de corrección con mayor precisión. Las herramientas digitales apoyan la visualización en tiempo real de la curvatura espinal. Mejora la predicción de la alineación y reduce la variabilidad postoperatoria. Los análisis predictivos guían a los cirujanos en la selección de las vías de tratamiento óptimas. Muchos hospitales integran herramientas de planificación impulsadas por IA para mejorar los estándares de calidad. Estas plataformas reducen los errores de planificación y apoyan la toma de decisiones complejas. Los modelos digitales mejoran la seguridad en casos de deformidad multinivel. Fortalece el cambio hacia la gestión de deformidades impulsada por la precisión.
Creciente Uso de Biológicos para la Fusión y el Soporte de Curación
Los biológicos desempeñan un papel creciente en los procedimientos de fusión de deformidades complejas. Muchos cirujanos prefieren sustitutos de injertos óseos que apoyan una curación más rápida. Reduce las complicaciones en el sitio del donante vinculadas con los autoinjertos. Los materiales sintéticos mejoran el soporte estructural en fusiones de segmentos largos. Los BMPs ganan un uso más amplio para resultados de crecimiento consistentes. Los hospitales invierten en biológicos para expandir sus capacidades de tratamiento. Los pacientes buscan correcciones apoyadas por biológicos para una restauración más rápida de la movilidad. Fomenta una mayor adopción de soluciones de tratamiento regenerativo.
- Por ejemplo, el aloinjerto Trinity ELITE de Orthofix proporciona una matriz ósea celular viable que contiene un promedio de 750,000 células viables por centímetro cúbico, proporcionando los tres elementos esenciales para la formación ósea: osteoconducción, osteoinducción y osteogénesis para asegurar una fusión exitosa en reconstrucciones complejas multinivel.
Expansión de Centros Especializados en Columna Vertebral en Mercados Globales
Los centros especializados ayudan a mejorar la prestación de atención para deformidades complejas. Estas instalaciones ofrecen herramientas avanzadas de diagnóstico y cirugía bajo un mismo marco. Promueve vías de tratamiento estructuradas para deformidades multinivel. Muchas regiones experimentan un aumento de la inversión en centros integrados de columna vertebral. Los hospitales colaboran con empresas de tecnología para equipar los centros con robótica avanzada. Los especialistas en columna vertebral tienen acceso a configuraciones de formación dedicadas dentro de estas unidades. Los pacientes prefieren centros con experiencia consolidada y equipos avanzados. Apoya la expansión global de redes estructuradas de atención de deformidades.
Análisis de Desafíos del Mercado
Altos Costos Quirúrgicos y Acceso Limitado a Tecnologías Avanzadas
Los procedimientos de deformidad compleja requieren implantes costosos, herramientas de navegación y equipos quirúrgicos. Muchos pacientes tienen dificultades para acceder al tratamiento debido a restricciones financieras. Reduce las tasas de adopción en sistemas de salud en desarrollo. Los hospitales enfrentan dificultades para invertir en plataformas robóticas y de navegación. La cobertura de reembolso limitada restringe la adopción del tratamiento entre los adultos mayores. Las necesidades de formación ralentizan la adopción de sistemas avanzados. Las brechas de infraestructura regional limitan la disponibilidad de centros especializados en columna vertebral. Crea un acceso desigual a la corrección de deformidades de alta calidad.
Riesgos Postoperatorios y Variabilidad en los Resultados Clínicos
La cirugía de deformidades en adultos presenta mayores riesgos de complicaciones debido a las comorbilidades relacionadas con la edad. Muchos casos requieren fusión de segmentos largos, lo que aumenta la complejidad de la recuperación. Esto crea desafíos tanto para los cirujanos como para los proveedores de atención médica. La gestión de complicaciones incrementa el costo del tratamiento y la carga de recuperación. La variabilidad en la calidad ósea afecta la estabilidad de la fijación y los tiempos de curación. Los hospitales deben asignar más recursos al cuidado postoperatorio. Los cirujanos enfrentan dificultades al tratar curvas severas en grupos de alto riesgo. Esto impulsa la necesidad de soluciones correctivas más seguras con resultados predecibles.
Oportunidades en el Mercado de Deformidades Espinales en Adultos
Aumento de la Demanda de Soluciones de Robótica y Navegación de Próxima Generación
El creciente interés en sistemas basados en precisión crea un fuerte potencial de crecimiento en el Mercado de Deformidades Espinales en Adultos. Muchos hospitales buscan mejorar la capacidad quirúrgica con robótica y navegación 3D. Esto promueve correcciones más seguras en categorías de deformidades desafiantes. Los sistemas guiados por imágenes ayudan a los cirujanos a lograr una mayor precisión en la alineación. Estas herramientas reducen el riesgo intraoperatorio y apoyan un flujo de trabajo eficiente. Los programas de capacitación amplían la experiencia de los cirujanos en sistemas avanzados. Los proveedores de atención médica mejoran la calidad de su servicio a través de estas actualizaciones. Esto fortalece la adopción de tecnologías premium en cirugía de columna.
Expansión de Enfoques de Tratamiento No Quirúrgicos y Regenerativos
Las terapias no quirúrgicas ganan terreno entre los adultos que buscan atención conservadora. La fisioterapia, los corsés y los inyectables biológicos apoyan el manejo de deformidades en etapas tempranas. Ayuda a retrasar la intervención quirúrgica en casos moderados. Los materiales regenerativos ayudan a mejorar la curación ósea en zonas de deformidad específicas. Muchos proveedores exploran vías de atención híbridas que combinan estrategias no quirúrgicas y quirúrgicas. La creciente conciencia apoya la adopción de opciones de tratamiento de bajo riesgo. Los sistemas de salud promueven programas de atención preventiva para la postura y la salud de la columna. Esto abre nuevas vías para la gestión diversificada de deformidades.
Análisis de Segmentación del Mercado de Deformidades Espinales en Adultos:
Por Tipos de Deformidades
La escoliosis, incluidas las formas idiopáticas y degenerativas, representa una parte importante del Mercado de Deformidades Espinales en Adultos debido a su alta prevalencia entre los adultos mayores. Los casos de cifosis crecen constantemente a medida que el declive postural y la degeneración vertebral aumentan en las poblaciones mayores. Los trastornos de lordosis reciben atención médica porque la desviación de alineación afecta la movilidad y los niveles de dolor. El desequilibrio sagital impulsa una fuerte demanda clínica de procedimientos correctivos avanzados. Otras deformidades espinales contribuyen con un volumen constante de etiologías mixtas que requieren una evaluación estructurada. Los hospitales se centran en el diagnóstico temprano para clasificar la gravedad de la deformidad con mayor precisión. Esto fortalece la adopción de vías de tratamiento adaptadas a cada tipo de deformidad.
- Por ejemplo, Alphatec Spine (ATEC) ha optimizado su tecnología de imagen EOS para proporcionar reconstrucciones 3D de cuerpo completo y en carga, que han demostrado en estudios clínicos detectar desviaciones del eje vertical sagital (SVA) con una precisión de hasta 1 milímetro, una métrica crítica para prevenir la cifosis de unión proximal (PJK).
Por Tipos de Productos
Los dispositivos de fijación cervical generan una fuerte demanda debido al aumento de las necesidades de corrección en las deformidades de la parte superior de la columna vertebral. Los dispositivos de fusión intersomática mantienen un papel central, guiados por una adopción más amplia de jaulas y biológicos para apoyar resultados de fusión estables. Los dispositivos toracolumbares dominan muchos flujos de trabajo quirúrgicos porque la corrección de deformidades de múltiples niveles requiere hardware duradero. Otros productos espinales, incluidos los ortobiológicos y las herramientas de navegación, ganan terreno a medida que los hospitales mejoran sus capacidades de procedimiento. Los fabricantes de dispositivos introducen implantes avanzados que apoyan el control preciso de la alineación a través de curvas complejas. Esto refuerza la diversificación de productos dentro del Mercado de Deformidades Espinales en Adultos y apoya mejores resultados postoperatorios.
Por Usuarios Finales / Aplicaciones
Los hospitales y clínicas lideran la adopción debido a su acceso a sistemas quirúrgicos avanzados y especialistas en columna capacitados. Los centros de cirugía ambulatoria amplían su papel a medida que los procedimientos mínimamente invasivos se vuelven más comunes. Otras instalaciones de atención apoyan la rehabilitación y el manejo conservador para casos en etapas tempranas. Los casos de deformidades complejas impulsan la demanda de corrección de alta precisión respaldada por robótica y navegación. Los casos de enfermedad degenerativa del disco contribuyen a un volumen constante de pacientes debido al aumento de la degeneración relacionada con la edad. Los casos de deformidades relacionadas con traumatismos requieren intervención rápida, a menudo involucrando implantes de fusión y fijación. Esto fortalece la demanda en múltiples entornos en el Mercado de Deformidades Espinales en Adultos y mejora las vías de atención a largo plazo.
- Por ejemplo, NuVasive (ahora parte de Globus Medical) expandió su sistema X360 al entorno ASC, demostrando que su enfoque lateral integrado reduce la estancia hospitalaria promedio de 4.1 días a 1.2 días, haciendo factible la corrección de deformidades complejas en entornos quirúrgicos ambulatorios.
Segmentación:
Por Tipos de Deformidades- Escoliosis (Idiopática, Degenerativa)
- Cifosis (Postural, de Scheuermann, Degenerativa)
- Trastornos de Lordosis
- Desequilibrio Sagital
- Otras Deformidades Espinales
Por Tipos de Productos
- Dispositivos de Fijación Cervical
- Dispositivos de Fusión Intersomática
- Dispositivos Toracolumbares
- Otros Productos Espinales
Por Usuarios Finales / Aplicaciones
- Hospitales y Clínicas
- Centros de Cirugía Ambulatoria (ASCs)
- Otras Instalaciones de Atención
- Casos de Deformidades Complejas
- Casos de Enfermedad Degenerativa del Disco
- Casos de Deformidades Relacionadas con Traumatismos
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte posee la mayor parte del mercado de Deformidades Espinales en Adultos, representando casi el 38% de los ingresos globales. Una sólida infraestructura clínica apoya la alta adopción de técnicas avanzadas de corrección espinal. Los hospitales de la región invierten fuertemente en sistemas de robótica y navegación para mejorar la precisión quirúrgica. El mercado se beneficia de programas de diagnóstico temprano que guían a los pacientes hacia vías de atención estructuradas. La cobertura de seguros para procedimientos importantes de deformidades mejora la aceptación del tratamiento en todos los grupos de edad. Fortalece el liderazgo de la región mediante el despliegue constante de tecnología y la disponibilidad de especialistas.
Europa captura aproximadamente el 27% del mercado global impulsado por una fuerte adopción clínica en las principales economías. Muchos países mantienen programas de atención espinal que promueven el manejo a largo plazo de deformidades relacionadas con la edad. Los hospitales utilizan herramientas avanzadas de imagen para mejorar la precisión de la planificación en procedimientos complejos. Los marcos regulatorios apoyan la introducción segura de nuevos implantes y biológicos en la práctica clínica. La región se beneficia de la creciente demanda de procedimientos mínimamente invasivos en poblaciones envejecidas. Mantiene un crecimiento constante a través de sistemas de salud organizados y cirujanos espinales capacitados.
Asia-Pacífico representa casi el 22% del total de la participación y emerge como la región de más rápido crecimiento. La expansión de la capacidad hospitalaria apoya el aumento de volúmenes de procedimientos en economías en desarrollo. La conciencia del paciente mejora a medida que el acceso al diagnóstico se vuelve más asequible. Los países invierten en centros avanzados de columna para manejar las crecientes tasas de deformidades degenerativas. El crecimiento del mercado se acelera debido a la mayor prevalencia de trastornos espinales relacionados con la edad. Muestra un fuerte potencial a medida que los sistemas de salud adoptan tecnologías quirúrgicas de fabricantes globales.
Análisis de Jugadores Clave:
- Stryker
- Medtronic
- Zimmer Biomet
- Globus Medical
- Johnson & Johnson Services, Inc. (DePuy Synthes)
- B. Braun SE
- NuVasive
- Orthofix Medical
- RTI Surgical
- SeaSpine
- Abbott Laboratories
- Boston Scientific
Análisis Competitivo:
Los jugadores líderes dan forma al Mercado de Deformidades Espinales en Adultos a través de sólidos portafolios de implantes, biológicos, robótica y sistemas de navegación. Medtronic, Zimmer Biomet, Stryker, NuVasive y Globus Medical dominan debido a sus amplias redes de distribución y extensos programas de I+D. Sus sistemas apoyan la corrección de alineaciones complejas con mayor precisión y reducción de riesgos operativos. Las empresas expanden sus líneas de productos para incluir navegación 3D, jaulas expandibles y plataformas mínimamente invasivas. Innovadores más pequeños ingresan al mercado con herramientas de corrección de deformidades de nicho que apoyan los flujos de trabajo específicos de los cirujanos. Los hospitales evalúan a los proveedores en función de la integración tecnológica, la durabilidad de los implantes y los resultados postoperatorios. La competencia se intensifica a medida que las empresas invierten en robótica y sistemas de planificación predictiva. Esto impulsa actualizaciones continuas que fortalecen los resultados clínicos y la confianza de los cirujanos en los mercados globales.
Desarrollos Recientes:
- En diciembre de 2025, Companion Spine anunció que la Administración de Alimentos y Medicamentos de EE. UU. (FDA) otorgó la Aprobación de Mercado Premarket (PMA) a su Sistema de Estabilización Espinal DIAM™ para el tratamiento del dolor lumbar primario moderado a severo causado por la enfermedad degenerativa del disco, relevante para aplicaciones de deformidad espinal en adultos.
- En noviembre de 2025, Fortis Healthcare lanzó un Centro de Deformidades Espinales dedicado en Bangalore, que cuenta con sistemas avanzados de fijación toracolumbar y cervical, cirugía asistida por navegación y equipos multidisciplinarios para el cuidado de deformidades espinales complejas en adultos.
- En julio de 2025, Spinal Resources Inc. anunció la publicación de hallazgos fundamentales sobre una novedosa plataforma de varilla de curva paramétrica de Bezier específica para el paciente, diseñada para la fusión toracolumbar en casos de deformidad espinal en adultos.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipos de Deformidades, Tipos de Productos, y Usuarios Finales / Aplicaciones. Detalla a los principales jugadores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado de Deformidades Espinales en Adultos está listo para expandirse a medida que los hospitales invierten en plataformas avanzadas de robótica y navegación.
- La demanda crece por métodos de corrección mínimamente invasivos que apoyan una recuperación más rápida en pacientes mayores.
- El aumento de diagnósticos de deformidades degenerativas refuerza la necesidad de vías de tratamiento estructuradas en grandes redes de atención médica.
- Los fabricantes aceleran la innovación en sistemas de fijación y biológicos para apoyar mejores resultados de fusión.
- Los programas de capacitación mejoran la adopción por parte de los cirujanos de sistemas de precisión que guían correcciones complejas de múltiples niveles.
- Los centros especializados en columna vertebral aumentan en número, mejorando el acceso a servicios avanzados de evaluación y tratamiento.
- Las herramientas de planificación digital ganan un uso más amplio, apoyando el modelado predictivo de alineación para casos complejos de deformidad.
- Las opciones de manejo no quirúrgico se expanden a medida que aumenta la conciencia sobre deformidades en etapas tempranas entre las poblaciones envejecidas.
- Las regiones emergentes fortalecen su presencia mediante la mejora de la capacidad hospitalaria y la creciente adopción de tecnología.
- Las asociaciones estratégicas entre fabricantes de dispositivos y hospitales apoyan la entrega de atención integrada y amplían las opciones de terapia.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de deformidades espinales en adultos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de deformidades espinales en adultos entre 2025 y 2032?
¿Qué segmento del mercado de deformidades espinales en adultos tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de deformidades espinales en adultos?
¿Quiénes son las empresas líderes en el mercado de deformidades espinales en adultos?
¿Qué región comandó la mayor parte del mercado de deformidades espinales en adultos en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Deformidades Espinales en Adultos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Deformidades Espinales en Adultos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,567.5 million → 2032: USD 3,835.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Deformidades Espinales en Adultos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Deformidades Espinales en Adultos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Deformidades Espinales en Adultos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Deformidades Espinales en Adultos Market Drivers
- 3.3 Mercado de Deformidades Espinales en Adultos Market Restraints & Challenges
- 3.4 Mercado de Deformidades Espinales en Adultos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Deformidades Espinales en Adultos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Deformidades Espinales en Adultos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Deformidades Espinales en Adultos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Deformidades Espinales en Adultos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Deformidades Espinales en Adultos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Deformidades Espinales en Adultos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Deformidades Espinales en Adultos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Deformidades Espinales en Adultos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Deformidades Espinales en Adultos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Deformidades Espinales en Adultos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Deformidades Espinales en Adultos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Deformidades Espinales en Adultos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Deformidades Espinales en Adultos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Deformidades Espinales en Adultos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Deformidades Espinales en Adultos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Deformidades Espinales en Adultos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Deformidades Espinales en Adultos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Deformidades Espinales en Adultos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Deformidades Espinales en Adultos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
