
Descripción General del Mercado de Cuidado de Heridas:
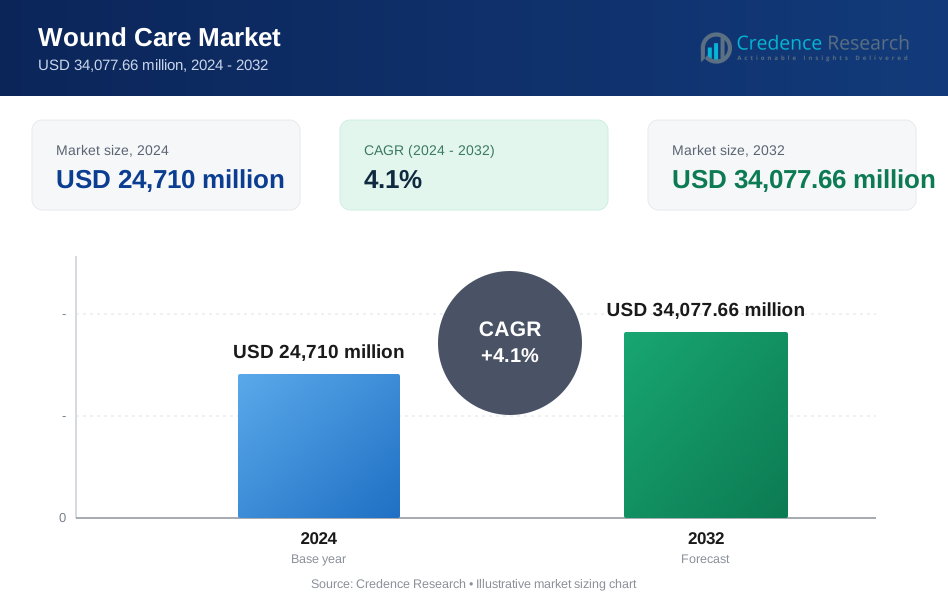
El tamaño del Mercado de Cuidado de Heridas se valoró en USD 24,710 millones en 2024 y se anticipa que alcanzará USD 34,077.66 millones para 2032, con un CAGR del 4.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cuidado de Heridas 2024 | USD 24,710 millones |
| Mercado de Cuidado de Heridas, CAGR | 4.1% |
| Tamaño del Mercado de Cuidado de Heridas 2032 | USD 34,077.66 millones |
El Mercado de Cuidado de Heridas está liderado por jugadores principales como Smith+Nephew, Mölnlycke AB, Convatec Group PLC, Coloplast Group y Solventum. Estas compañías mantienen el liderazgo a través de carteras de productos diversificadas, alcance global e inversión continua en apósitos avanzados, terapias de presión negativa y soluciones bioactivas. Johnson & Johnson, Medtronic, B.Braun SE y PAUL HARTMANN AG también contribuyen significativamente, apoyados por fuertes asociaciones hospitalarias y líneas de innovación. América del Norte domina el mercado global con una participación del 35%, impulsada por la alta prevalencia de heridas crónicas, infraestructura sanitaria avanzada y fuerte adopción de productos de cuidado de heridas premium. Europa sigue de cerca debido a su población envejecida y marcos de reembolso favorables, mientras que Asia Pacífico muestra el crecimiento más rápido por el aumento de condiciones crónicas y la expansión del acceso a la atención médica.

Perspectivas del Mercado de Cuidado de Heridas
- El Mercado de Cuidado de Heridas se valoró en USD 24,710 millones en 2024 y se proyecta que alcanzará USD 34,077.66 millones para 2032, creciendo a un CAGR del 4.1%.
- Los principales impulsores del mercado incluyen el aumento de la prevalencia de diabetes, enfermedades vasculares y el creciente envejecimiento de la población, lo que incrementa la demanda de soluciones para el cuidado de heridas crónicas.
- Las tendencias muestran una creciente adopción de apósitos avanzados y bioactivos, junto con el aumento del uso en el hogar y la integración de tecnologías digitales de monitoreo de heridas.
- El mercado es altamente competitivo, con jugadores líderes como Smith+Nephew, Mölnlycke, Convatec, Coloplast y Solventum dominando a través de la innovación, el alcance global y fuertes redes hospitalarias.
- América del Norte lidera el mercado global con una participación del 35%, seguida por Europa con un 27%, mientras que Asia Pacífico muestra el crecimiento más rápido. Las heridas crónicas dominan por aplicación, y los hospitales siguen siendo el segmento de usuario final más grande.
Análisis de Segmentación del Mercado de Cuidado de Heridas:
Por Tipo
Los apósitos avanzados dominan el mercado de cuidado de heridas, representando la mayor cuota debido a su alto uso en el tratamiento de heridas crónicas. Dentro de esto, los apósitos antimicrobianos lideran el subsegmento, respaldados por la creciente necesidad de control de infecciones en hospitales y entornos ambulatorios. Los apósitos de espuma e hidrocoloides también ven una fuerte demanda por sus propiedades de absorción y retención de humedad. Los productos tradicionales de cuidado de heridas mantienen relevancia en entornos con pocos recursos. La terapia de presión negativa para heridas (NPWT) está ganando terreno en casos de heridas complejas, mientras que los bioactivos, en particular los equivalentes biológicos de la piel, se están expandiendo debido a la innovación en tratamientos regenerativos.
- Por ejemplo, los apósitos AQUACEL Ag de Convatec contienen plata iónica y proporcionan actividad antimicrobiana durante 7 a 14 días por aplicación, dependiendo del producto específico y el tipo de herida.
Por Aplicación
Las heridas crónicas tienen la mayor cuota de mercado, impulsadas por la creciente carga de la diabetes y el envejecimiento de la población. Las úlceras del pie diabético emergen como el subsegmento dominante, respaldadas por altas tasas de incidencia y largos tiempos de curación. Las úlceras por presión y las úlceras venosas de las piernas también contribuyen significativamente, particularmente en pacientes inmóviles o ancianos. Las heridas agudas forman un segmento más pequeño, liderado por las heridas quirúrgicas, que continúan aumentando con los volúmenes quirúrgicos globales. Los avances en el cuidado postoperatorio y un enfoque en una recuperación más rápida impulsan el crecimiento en esta categoría.
- Por ejemplo, la Federación Internacional de Diabetes estima que más de 460 millones de adultos viven con diabetes a nivel mundial, muchos en riesgo de úlceras en el pie.
Por Usuario Final
Los hospitales representan el segmento de usuario final líder en el mercado de cuidado de heridas, debido a la alta afluencia de pacientes y el acceso a tecnologías avanzadas de cuidado de heridas. Representan la mayor cuota de mercado, impulsados por la gestión de heridas complejas y la adquisición institucional. Las clínicas siguen como un canal secundario, especialmente para el cuidado de seguimiento ambulatorio. Los entornos de atención domiciliaria están ganando impulso, impulsados por la creciente demanda de tratamiento en casa y soluciones de autocuidado, especialmente para pacientes ancianos. La categoría "Otros" incluye centros ambulatorios e instalaciones de enfermería con una demanda limitada pero constante.
Factores Clave de Crecimiento del Mercado de Cuidado de Heridas
Creciente Carga de Enfermedades Crónicas y Envejecimiento de la Población
La creciente prevalencia de enfermedades crónicas como la diabetes, la obesidad y los trastornos vasculares impulsa significativamente el mercado de cuidado de heridas. Las úlceras del pie diabético, las úlceras por presión y las úlceras venosas de las piernas se están volviendo más comunes, particularmente entre la población envejecida. A medida que aumenta la esperanza de vida, más personas experimentan heridas de curación lenta que requieren atención continua y especializada. Esta tendencia aumenta la demanda de apósitos avanzados, terapia de presión negativa para heridas y tratamientos bioactivos. Los sistemas de salud en regiones desarrolladas y en desarrollo están invirtiendo en soluciones de gestión de heridas a largo plazo. La demografía envejecida también incrementa el grupo de pacientes en entornos de atención domiciliaria, expandiendo aún más el mercado. Las heridas crónicas también crean presión económica sobre los sistemas de salud, lo que lleva a los hospitales a adoptar productos de cuidado de heridas más eficientes. Este aumento demográfico y relacionado con enfermedades establece una base de demanda a largo plazo y no cíclica.
- Por ejemplo, la Federación Internacional de Diabetes informa que más de 460 millones de adultos viven con diabetes en todo el mundo, muchos en riesgo de úlceras en el pie.
Avances Tecnológicos en Productos Avanzados de Cuidado de Heridas
La innovación en materiales para el cuidado de heridas y sistemas de entrega respalda la expansión del mercado. Los apósitos avanzados ahora incorporan agentes antimicrobianos, tecnologías de equilibrio de humedad y compuestos bioactivos para promover una curación más rápida. Los productos a base de espuma, hidrogel y alginato se están refinando para un tiempo de uso más prolongado, una absorción mejorada y el control de infecciones. Las empresas también están desarrollando sustitutos de piel bioingenierizados y productos infundidos con factores de crecimiento para tratar heridas crónicas y complejas. Los sistemas de terapia de presión negativa para heridas han evolucionado hacia formatos portátiles y ligeros, adecuados para el uso ambulatorio y en el hogar. Estos avances mejoran los resultados del tratamiento y reducen el tiempo de hospitalización, atrayendo tanto a proveedores como a pacientes. Además, se están desarrollando dispositivos inteligentes para el cuidado de heridas capaces de monitoreo en tiempo real, añadiendo una capa basada en datos a la gestión de heridas. Colectivamente, estas innovaciones elevan los estándares de cuidado y crean ofertas diferenciadas para los fabricantes.
- Por ejemplo, el apósito de espuma Mepilex Border de Mölnlycke ofrece un manejo y retención de exudado superior, permitiendo un uso de varios días de hasta siete días.
Creciente Demanda de Gestión de Heridas en el Hogar y Ambulatoria
La prestación de servicios de salud está cambiando de un enfoque centrado en el hospital a modelos ambulatorios y basados en el hogar, aumentando la demanda de soluciones para el cuidado de heridas fáciles de usar y eficientes. Las poblaciones envejecidas prefieren el cuidado en el hogar por su conveniencia y rentabilidad, especialmente para condiciones crónicas que requieren vendajes y monitoreo a largo plazo. Los avances en dispositivos portátiles de terapia de heridas y apósitos simplificados permiten a los pacientes y cuidadores gestionar el tratamiento con mínima supervisión clínica. Las aseguradoras de salud y los gobiernos apoyan esta transición para reducir las readmisiones hospitalarias y disminuir los costos de tratamiento. Esta demanda respalda el crecimiento en apósitos antimicrobianos, apósitos de espuma y dispositivos de terapia de presión negativa diseñados para entornos no hospitalarios. Los canales de comercio electrónico y las consultas remotas también contribuyen a la expansión del mercado al mejorar el acceso a los productos. A medida que la atención se descentraliza, los fabricantes que ofrecen productos fáciles de usar, confiables y clínicamente validados tienen mucho que ganar.
Tendencias y Oportunidades Clave
Integración de Salud Digital y Monitoreo Inteligente de Heridas
La integración de herramientas digitales en el cuidado de heridas es una tendencia que está emergiendo rápidamente. Los apósitos inteligentes para heridas con sensores pueden monitorear niveles de pH, temperatura y humedad, proporcionando datos en tiempo real sobre el progreso de la curación. Estos dispositivos reducen la necesidad de cambios frecuentes de apósitos y permiten la detección temprana de complicaciones como infecciones. Los hospitales y proveedores de atención domiciliaria se benefician del monitoreo remoto, que mejora los resultados del paciente y reduce los costos. Las aplicaciones móviles y las plataformas de telemedicina mejoran aún más el seguimiento de heridas y el cuidado de seguimiento. Los fabricantes están invirtiendo en I+D para crear dispositivos conectados que se sincronicen con los registros de salud y alerten a los clínicos sobre retrasos en la curación. Esta tendencia abre nuevas oportunidades para que las empresas de salud digital y las firmas tradicionales de cuidado de heridas colaboren y desarrollen soluciones híbridas. A medida que los modelos de atención basados en el valor aumentan, el monitoreo inteligente probablemente se convertirá en un diferenciador en la prestación de atención.
- Por ejemplo, el sistema RENASYS EDGE de Smith+Nephew está diseñado para el cuidado en el hogar con una interfaz intuitiva para la resolución de problemas, mientras que sistemas como el 3M V.A.C. iO3 pueden transmitir datos de terapia a los paneles de control de los clínicos para apoyar la gestión remota del paciente.
Aumento de la Adopción de Terapias Bioactivas y Regenerativas
El cambio de terapias tradicionales a terapias regenerativas para la curación de heridas representa una oportunidad significativa en el mercado. Los productos bioactivos, incluidos sustitutos de piel, factores de crecimiento y matrices celulares, ofrecen una mejor curación para heridas crónicas y complejas. Estas terapias estimulan los procesos naturales de reparación de tejidos y son particularmente beneficiosas para pacientes con heridas de curación lenta debido a la diabetes o condiciones vasculares. Las aprobaciones regulatorias para productos bioingenierizados novedosos están aumentando, apoyando una adopción más amplia. Los hospitales y clínicas especializadas están integrando estas terapias en los protocolos estándar, especialmente donde los apósitos convencionales no logran resultados. Además, el reembolso para ciertas terapias bioactivas está mejorando en los mercados desarrollados, apoyando el crecimiento del volumen. A medida que los datos clínicos continúan mostrando resultados positivos, la inversión en este segmento está aumentando, posicionándolo como un área de alto crecimiento dentro del cuidado de heridas.
Desafíos Clave
Alto Costo de los Productos Avanzados para el Cuidado de Heridas
El alto precio de los apósitos avanzados para heridas, bioactivos y sistemas de terapia de presión negativa limita el acceso en mercados sensibles al costo. Aunque estos productos ofrecen una curación más rápida y menos complicaciones, su adopción a menudo está restringida en entornos de salud pública y en países de ingresos bajos a medios. Incluso en regiones desarrolladas, las restricciones presupuestarias en los hospitales pueden retrasar el cambio de soluciones tradicionales a modernas. Las brechas de reembolso complican aún más la adopción, especialmente para productos más nuevos o menos reconocidos. Los costos de bolsillo pueden ser prohibitivos para los pacientes que manejan heridas crónicas en casa. Esta presión de precios obliga a los proveedores a sopesar el costo frente al beneficio en la planificación del tratamiento. Los fabricantes deben abordar la asequibilidad a través de precios basados en el valor, formulaciones rentables o modelos de atención agrupada para impulsar una aceptación más amplia y un crecimiento sostenido.
Obstáculos de Reembolso y Regulatorios
La complejidad del reembolso representa una barrera importante para la adopción de soluciones innovadoras para el cuidado de heridas. Los pagadores a menudo limitan la cobertura a productos con eficacia clínica bien establecida, dejando a las ofertas bioactivas o digitales más nuevas en desventaja. Los procesos de aprobación para terapias novedosas pueden ser largos y requieren evidencia clínica sustancial, retrasando la entrada al mercado. Las políticas de reembolso inconsistentes entre países también complican las estrategias de comercialización de productos. Por ejemplo, algunos apósitos avanzados pueden ser reembolsados en EE.UU. pero no en partes de Europa o Asia. Estas variaciones afectan tanto el acceso de los pacientes como la rentabilidad de los fabricantes. La escrutinio regulatorio también está aumentando, con estándares de seguridad y eficacia más estrictos. Las empresas deben invertir fuertemente en ensayos y documentación para cumplir con las expectativas en evolución, lo que puede disuadir a los actores más pequeños de ingresar al mercado.
Análisis Regional del Mercado de Cuidado de Heridas
América del Norte
América del Norte posee la mayor participación del Mercado de Cuidado de Heridas, representando más del 35% en 2024. La región se beneficia de una infraestructura de salud avanzada, alta concienciación y una gran población anciana. EE.UU. lidera con una fuerte demanda de manejo de heridas crónicas, respaldada por el aumento de la prevalencia de la diabetes y los procedimientos quirúrgicos. Los hospitales en la región adoptan ampliamente apósitos avanzados para heridas, terapia de presión negativa y soluciones bioactivas. Los marcos de reembolso impulsan aún más el crecimiento del mercado. Canadá también muestra una expansión constante, impulsada por la adopción de atención domiciliaria y programas de salud dirigidos por el gobierno. Las inversiones continuas en monitoreo digital de heridas fortalecen la posición de liderazgo de América del Norte.
Europa
Europa captura alrededor del 27% de la cuota del mercado global de cuidado de heridas. Alemania, el Reino Unido y Francia son los principales contribuyentes debido a sus sistemas de salud bien establecidos y una población envejecida. Las heridas crónicas como las úlceras por presión y venosas son comunes entre los pacientes ancianos, impulsando la demanda de apósitos avanzados y productos bioactivos. El apoyo regulatorio y la investigación clínica contribuyen a la adopción de innovaciones. Los países de Europa del Este están experimentando un crecimiento gradual, respaldado por el acceso creciente a la atención médica y las iniciativas de salud pública. El aumento de casos de heridas adquiridas en hospitales y las necesidades de cuidado de heridas postquirúrgicas continúan apoyando la expansión del mercado tanto en Europa Occidental como en Europa del Este.
Asia Pacífico
Asia Pacífico posee aproximadamente el 20% de la cuota del mercado de cuidado de heridas y es la región de más rápido crecimiento. China, Japón e India impulsan el mercado, alimentado por el aumento de casos de enfermedades crónicas y la expansión de la infraestructura sanitaria. Japón lidera en la adopción de cuidado avanzado de heridas, mientras que China e India muestran un fuerte crecimiento en los segmentos hospitalarios y de atención domiciliaria. Las reformas gubernamentales de salud, el aumento de volúmenes quirúrgicos y el turismo médico apoyan aún más el mercado regional. Los jugadores locales en China y Corea del Sur están ingresando al segmento de cuidado avanzado de heridas, mejorando el acceso a productos locales. La naturaleza sensible al costo de la región aún limita la adopción generalizada de soluciones de alta gama.
América Latina
América Latina representa aproximadamente el 8% de la cuota del mercado de cuidado de heridas. Brasil y México dominan el panorama regional debido al aumento de poblaciones diabéticas y la mejora de la cobertura sanitaria. Los hospitales públicos en las principales ciudades han comenzado a adoptar apósitos avanzados y sistemas de terapia de presión negativa. Sin embargo, el reembolso limitado y el menor gasto en salud dificultan un acceso más amplio en áreas rurales. Las necesidades de cuidado de heridas crónicas en los ancianos y la recuperación postquirúrgica impulsan una demanda constante. El crecimiento del mercado está respaldado por el aumento de la conciencia, las asociaciones de distribución local y la expansión de empresas multinacionales. A medida que progresa la modernización de la atención médica, América Latina presenta un potencial de mercado moderado pero estable.
Oriente Medio y África (MEA)
Oriente Medio y África tienen una pequeña pero creciente participación de alrededor del 5% en el mercado global de cuidado de heridas. Los países del CCG, particularmente Arabia Saudita y los Emiratos Árabes Unidos, lideran la región con fuertes inversiones en infraestructura hospitalaria y atención de enfermedades crónicas. La demanda de soluciones para el cuidado de heridas está aumentando con el incremento de la diabetes, la obesidad y los procedimientos quirúrgicos. Sin embargo, el acceso a terapias avanzadas para el cuidado de heridas sigue siendo limitado en partes del África subsahariana debido a los desafíos de costo y suministro. Las colaboraciones internacionales y las iniciativas de salud pública están ayudando a expandir la conciencia y mejorar la disponibilidad, apoyando gradualmente la penetración del mercado en toda la región.
Segmentaciones del Mercado de Cuidado de Heridas:
Por Tipo
- Apósitos Avanzados para Heridas
- Apósitos Antimicrobianos
- Apósitos de Alginato
- Apósitos de Espuma
- Apósitos Hidrocoloides
- Otros
- Productos Tradicionales para el Cuidado de Heridas
- Terapia de Presión Negativa para Heridas
- Bioactivos
- Equivalentes Biológicos de Piel
- Factores de Crecimiento
- Otros
- Otros
Por Aplicación
- Heridas Crónicas
- Úlceras Diabéticas
- Úlceras por Presión
- Úlceras Venosas en las Piernas
- Otras
- Heridas Agudas
- Heridas Quirúrgicas
- Otras
Por Usuario Final
- Hospitales
- Clínicas
- Entornos de Atención Domiciliaria
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Cuidado de Heridas se caracteriza por la presencia de líderes globales y jugadores regionales emergentes. Empresas como Smith+Nephew, Mölnlycke, Convatec, Coloplast y 3M (Solventum) mantienen posiciones dominantes a través de amplios portafolios de productos, redes de distribución globales e innovación continua. Empresas estadounidenses como Johnson & Johnson, Medtronic y Baxter también desempeñan un papel clave, ofreciendo soluciones avanzadas para el cuidado de heridas respaldadas por sólidas redes hospitalarias. Las empresas europeas como B.Braun, PAUL HARTMANN y Lohmann & Rauscher enfatizan vendajes de alta calidad y bioactivos adaptados a los requisitos regulatorios. Mientras tanto, los fabricantes regionales en Asia y América Latina están expandiéndose a través de ofertas rentables y asociaciones domésticas. Movimientos estratégicos, incluyendo fusiones, adquisiciones, inversiones en I+D e innovaciones digitales en el cuidado de heridas, continúan moldeando la competencia. Las empresas también están priorizando productos orientados al cuidado en el hogar y tecnologías inteligentes de monitoreo de heridas para alinearse con los modelos de atención cambiantes. La competitividad en precios, la eficacia clínica y el cumplimiento regulatorio siguen siendo cruciales para el posicionamiento a largo plazo.
Análisis de Jugadores Clave
- Coloplast Group (Dinamarca)
- Medtronic (Irlanda)
- Smith+Nephew (Reino Unido)
- Winner Medical Co., LTD. (China)
- Solventum (EE.UU.)
- Lohmann & Rauscher GmbH & Co. KG (Alemania)
- Convatec Group PLC (Reino Unido)
- Bioventus (EE.UU.)
- Urgo Group (Francia)
- Braun SE (Alemania)
- AVERY DENNISON CORPORATION (EE.UU.)
- Integra LifeSciences Corporation (EE.UU.)
- Mil Laboratories Pvt. Ltd. (India)
- Mölnlycke AB (Suecia)
- DeRoyal Industries, Inc. (EE.UU.)
Desarrollos Recientes
- En 2025, Cardinal Health (EE.UU.) abrió un centro de distribución en Fort Worth, Texas, para apoyar su negocio de Soluciones en el Hogar.
- En marzo de 2025, Convatec Group PLC (Reino Unido) y la Wound, Ostomy, and Continence Nurses Society (EE.UU.) colaboraron para lanzar dos programas educativos gratuitos para mejorar el conocimiento del cuidado de ostomías para los profesionales de la salud en 2025.
- En abril de 2024, Smith+Nephew (Reino Unido) introdujo el Sistema RENASYS EDGE diseñado para pacientes de atención domiciliaria con heridas crónicas, como úlceras.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de apósitos avanzados para heridas seguirá aumentando con el incremento de casos de heridas crónicas.
- Se espera que los entornos de atención domiciliaria crezcan debido al cambio hacia modelos de atención ambulatoria y remota.
- Las terapias de heridas bioactivas y regenerativas ganarán impulso con mejores resultados clínicos.
- Los dispositivos inteligentes para el cuidado de heridas verán una mayor adopción a medida que se expanda la integración de la salud digital.
- Los actores del mercado se centrarán en sistemas portátiles de terapia de presión negativa para heridas para una accesibilidad más amplia.
- Los mercados emergentes mostrarán un fuerte crecimiento respaldado por el desarrollo de infraestructura sanitaria y el aumento de la concienciación.
- Las asociaciones estratégicas y adquisiciones darán forma a la competencia y ampliarán las carteras de productos.
- Las mejoras en el reembolso en regiones en desarrollo aumentarán el acceso a productos premium para el cuidado de heridas.
- La sostenibilidad en el embalaje y los materiales de los productos influirá en el diseño futuro de productos.
- La innovación en tecnologías antimicrobianas abordará las crecientes preocupaciones sobre infecciones y resistencia a los antibióticos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cuidado de heridas y cuál se proyecta que sea su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cuidado de heridas entre 2024 y 2032?
¿Qué segmento del mercado de cuidado de heridas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cuidado de heridas?
¿Quiénes son las empresas líderes en el mercado de cuidado de heridas?
¿Qué región comandó la mayor parte del mercado de cuidado de heridas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cuidado de Heridas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cuidado de Heridas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 24,710 million → 2032: USD 34,077.66 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cuidado de Heridas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cuidado de Heridas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cuidado de Heridas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cuidado de Heridas Market Drivers
- 3.3 Mercado de Cuidado de Heridas Market Restraints & Challenges
- 3.4 Mercado de Cuidado de Heridas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cuidado de Heridas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cuidado de Heridas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cuidado de Heridas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cuidado de Heridas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cuidado de Heridas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cuidado de Heridas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cuidado de Heridas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cuidado de Heridas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cuidado de Heridas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cuidado de Heridas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cuidado de Heridas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cuidado de Heridas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cuidado de Heridas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cuidado de Heridas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cuidado de Heridas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cuidado de Heridas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cuidado de Heridas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cuidado de Heridas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cuidado de Heridas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
