
Visión General del Mercado
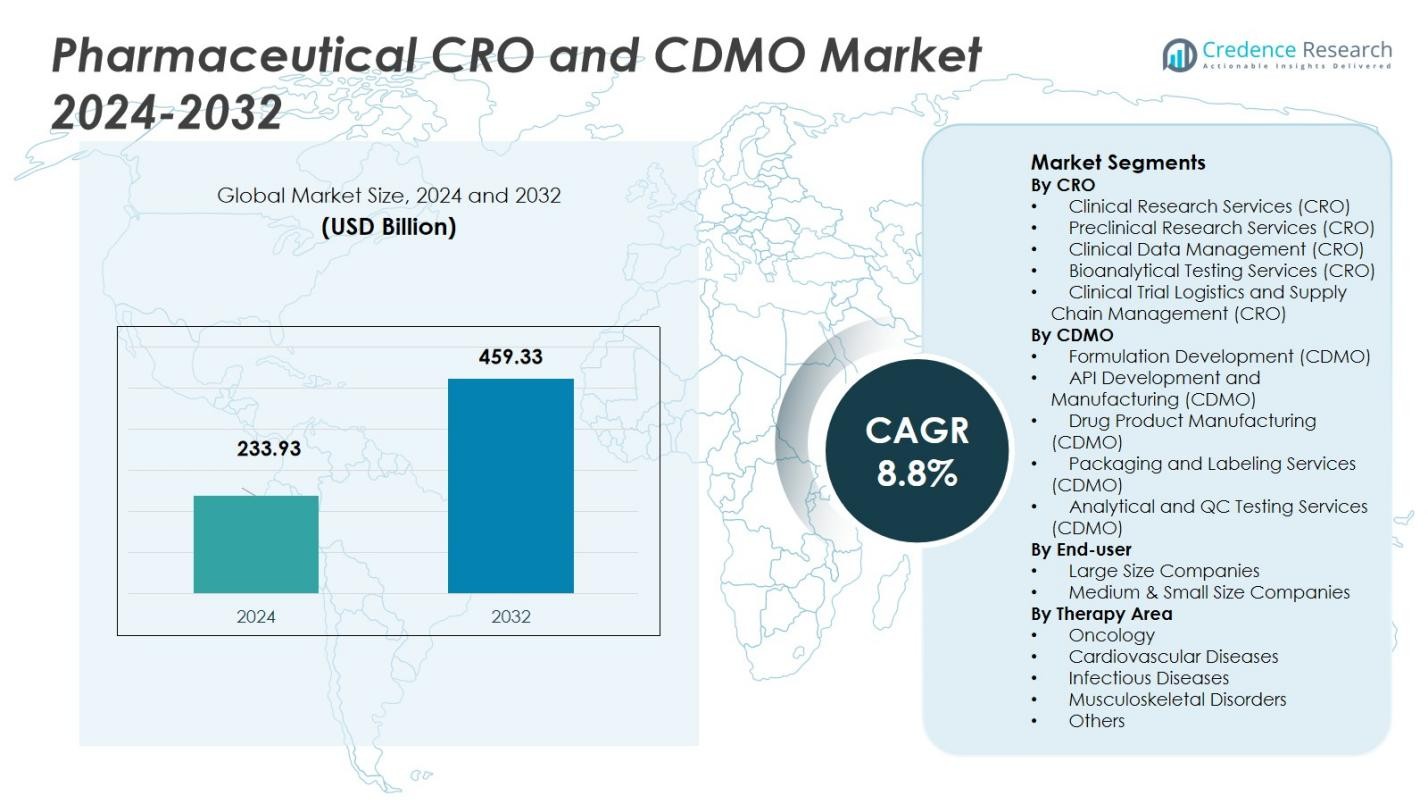
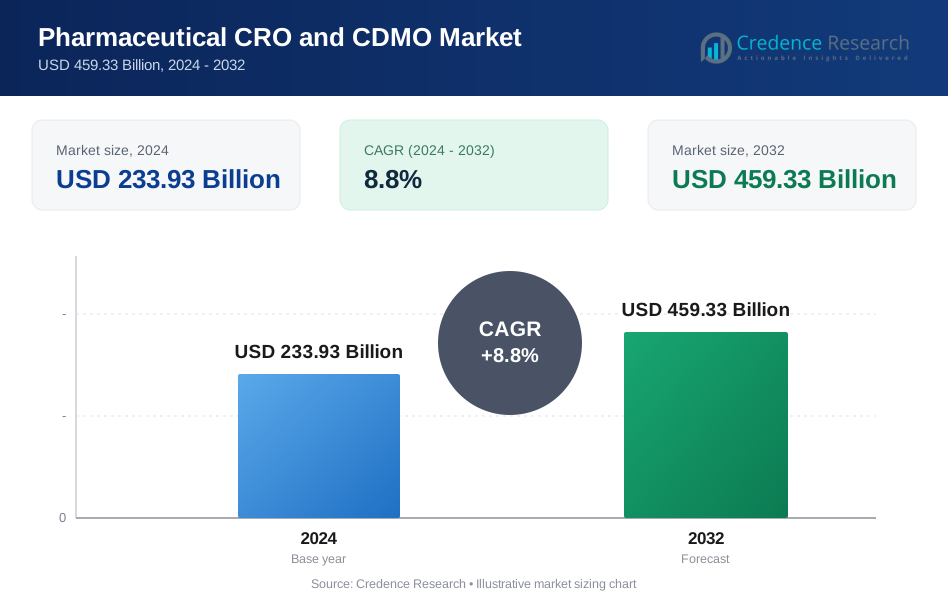
El tamaño del mercado de CRO y CDMO farmacéutico fue valorado en USD 233.93 mil millones en 2024 y se anticipa que alcance USD 459.33 mil millones para 2032, con un CAGR de 8.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de CRO y CDMO Farmacéutico 2024 | USD 233.93 mil millones |
| Mercado de CRO y CDMO Farmacéutico, CAGR | 8.8% |
| Tamaño del Mercado de CRO y CDMO Farmacéutico 2032 | USD 459.33 mil millones |
El mercado de CRO y CDMO farmacéutico está conformado por jugadores de primer nivel como Catalent Inc., Lonza Group, Boehringer Ingelheim Group, Pfizer CentreSource y Recipharm AB, entre otros. Estas empresas aprovechan extensas redes globales, carteras de servicios diversificadas en el desarrollo y fabricación de medicamentos, y fuertes capacidades de cumplimiento de calidad para capturar cuotas de mercado significativas. La región que lidera este mercado global es América del Norte con un 38.59% de cuota de mercado en 2024, seguida por Asia-Pacífico con un 37.90%. Estas regiones dominan debido a una infraestructura farmacéutica robusta, alta demanda de externalización, madurez regulatoria en América del Norte y ecosistemas de fabricación rentables además de la creciente demanda farmacéutica en APAC.
Perspectivas del Mercado
- El tamaño del mercado de CRO y CDMO farmacéutico fue valorado en USD 233.93 mil millones en 2024 y se proyecta que alcance USD 459.33 mil millones para 2032, creciendo a un CAGR de 8.8% durante el período de pronóstico.
- Los principales impulsores del crecimiento del mercado incluyen el aumento de las inversiones en I+D farmacéutica, un mercado de biológicos en crecimiento y la creciente demanda de cumplimiento regulatorio y servicios de desarrollo de medicamentos de alta calidad.
- La adopción de tecnologías digitales como la IA y el análisis de datos está transformando los ensayos clínicos y los procesos de fabricación, ofreciendo oportunidades de crecimiento en eficiencia y toma de decisiones.
- América del Norte posee la mayor cuota de mercado con un 38.59%, seguida por Asia-Pacífico con un 37.90%. Estas regiones se benefician de una fuerte infraestructura farmacéutica y condiciones favorables de externalización, impulsando la expansión del mercado.
- Las principales restricciones incluyen preocupaciones sobre la protección de la propiedad intelectual y una escasez de mano de obra calificada, lo que podría limitar el crecimiento y la escalabilidad operativa en el sector de CRO y CDMO farmacéutico.
 Análisis de Segmentación del Mercado:
Por CRO (Organización de Investigación Clínica)
En el mercado de CRO farmacéutico, el segmento dominante es Servicios de Investigación Clínica (CRO), que posee un 40% de participación de mercado en 2024. Este segmento está impulsado por la creciente demanda de ensayos clínicos externalizados debido a los altos costos y la complejidad del desarrollo de medicamentos. Los CROs apoyan a las compañías farmacéuticas gestionando ensayos clínicos, incluyendo el reclutamiento de pacientes, monitoreo y cumplimiento regulatorio, acelerando así el proceso de desarrollo de medicamentos. El avance de las tecnologías de ensayos clínicos y un número creciente de nuevas terapias y desarrollos de medicamentos impulsan aún más el crecimiento de este segmento.
- Por ejemplo, Novartis incorpora IA para mejorar la viabilidad de los ensayos y la selección de sitios, agilizando los procesos y acelerando los tiempos a través de protocolos de ensayo adaptativos para enfermedades autoinmunes.
Por CDMO (Organización de Desarrollo y Fabricación por Contrato)
En el mercado de CDMO farmacéutico, el segmento dominante es Desarrollo y Fabricación de API (CDMO), que posee un 35% de participación en 2024. Este segmento se beneficia del creciente outsourcing de la producción de ingredientes farmacéuticos activos (API) ya que las empresas buscan minimizar los costos operativos mientras mantienen altos estándares de calidad. La creciente demanda de genéricos complejos, biológicos y medicamentos personalizados contribuye significativamente al crecimiento de este segmento. La creciente necesidad de soluciones de fabricación rentables y de alta calidad está impulsando la inversión en servicios de fabricación de API, mejorando el dominio de este segmento.
- Por ejemplo, Thermo Fisher Scientific amplió sus capacidades de fabricación de API al adquirir un CDMO europeo especializado para aumentar la producción de APIs de alta potencia y péptidos, reflejando la creciente demanda de biológicos complejos.
Por Usuario Final
En el mercado de CRO y CDMO farmacéutico, las empresas de gran tamaño representan el segmento de usuario final dominante, comandando el 60% del total de la participación de mercado en 2024. Este dominio se debe a los extensos recursos e infraestructura que poseen las grandes empresas, lo que les permite externalizar sus procesos de investigación, desarrollo y fabricación a gran escala. Además, estas empresas se benefician de la flexibilidad y rentabilidad de los servicios de CRO y CDMO, que les permiten centrarse en actividades principales mientras aseguran un desarrollo de productos de alta calidad y cumplimiento regulatorio. El crecimiento del segmento está respaldado por el aumento de colaboraciones con CROs y CDMOs especializados para agilizar la producción y acelerar el tiempo de llegada al mercado.
Impulsores Clave de Crecimiento
Aumento de la Inversión en I+D en Farmacéuticas
Uno de los principales impulsores de crecimiento en el mercado de CRO y CDMO farmacéutico es el aumento de la inversión en investigación y desarrollo (I+D) farmacéutico. Las compañías farmacéuticas están externalizando cada vez más los procesos de I+D a CROs y CDMOs debido al alto costo y complejidad de las operaciones internas. Esta tendencia está impulsada por la creciente demanda de nuevos desarrollos de medicamentos, particularmente en biológicos, medicina personalizada y enfermedades raras. A medida que el desarrollo de medicamentos se vuelve más intrincado, las compañías farmacéuticas recurren a socios especializados para soluciones rentables y eficientes que aceleren el proceso de I+D.
- Por ejemplo, AstraZeneca colabora extensamente con CROs para acelerar los ensayos clínicos de su cartera de biológicos, acortando significativamente los tiempos de desarrollo.
Expansión del Mercado de Biológicos
El rápido crecimiento de los biológicos y biosimilares es otro impulsor clave para el mercado de CRO y CDMO farmacéutico. Los biológicos requieren capacidades de fabricación especializadas y controles de calidad estrictos, lo que ha llevado a un aumento en la subcontratación a CDMOs con experiencia en la producción de biológicos. A medida que más empresas biofarmacéuticas invierten en el desarrollo de biológicos complejos, como anticuerpos monoclonales y terapias génicas, la demanda de servicios contractuales personalizados sigue aumentando. Este cambio hacia los biológicos contribuye significativamente al creciente mercado de servicios de CRO y CDMO, con empresas que buscan socios especializados para cumplir con los requisitos regulatorios y de producción.
- Por ejemplo, AGC Biologics ha ampliado sus instalaciones de fabricación de cultivo celular de mamíferos en Copenhague, Dinamarca, y Boulder, Colorado, para satisfacer la creciente demanda de biológicos basados en proteínas y terapias avanzadas, ofreciendo capacidades de fabricación comercial escalables.
Demandas Regulatorias y de Cumplimiento
Los estrictos requisitos regulatorios en los mercados globales están llevando a las empresas farmacéuticas a depender más de los CROs y CDMOs para servicios relacionados con el cumplimiento. La adhesión a regulaciones en evolución, como las Buenas Prácticas de Manufactura (GMP) y las Buenas Prácticas Clínicas (GCP), requiere una inversión significativa en infraestructura y experiencia. Al subcontratar estos servicios, las empresas farmacéuticas pueden asegurar el cumplimiento de los estándares internacionales mientras mitigan el riesgo y reducen los costos operativos. A medida que los marcos regulatorios se vuelven más complejos, se espera que la demanda de servicios expertos de CRO y CDMO para manejar el cumplimiento aumente, impulsando aún más el crecimiento del mercado.
Tendencias y Oportunidades Clave
Adopción de Tecnologías Digitales
La adopción de tecnologías digitales, incluyendo inteligencia artificial (IA), aprendizaje automático (ML) y análisis de datos, está revolucionando el mercado de CRO y CDMO farmacéutico. Estas tecnologías permiten ensayos clínicos más eficientes, un análisis de datos más rápido y una mejor toma de decisiones en los procesos de desarrollo de medicamentos. Los CROs están utilizando IA para optimizar los diseños de ensayos clínicos y la selección de pacientes, mientras que los CDMOs están incorporando plataformas digitales para agilizar los procesos de fabricación y control de calidad. El uso creciente de estas tecnologías presenta oportunidades para que los CROs y CDMOs mejoren sus ofertas de servicios e impulsen el crecimiento en el mercado.
- Por ejemplo, Lambda CRO emplea modelos predictivos de IA y análisis de datos del mundo real para acelerar la comprensión de enfermedades y guiar la selección de sitios. Estas herramientas apoyan diseños innovadores de estudios clínicos al mejorar la coincidencia de pacientes y la eficiencia de los ensayos en las fases preclínicas y de diseño.
Subcontratación a Mercados Emergentes
Los mercados emergentes, particularmente en Asia-Pacífico, América Latina y Europa del Este, presentan oportunidades significativas para el crecimiento en el mercado de CRO y CDMO farmacéutico. Con costos laborales más bajos, mejoras regulatorias y un acceso creciente a talento calificado, estas regiones se han convertido en destinos atractivos para la subcontratación de empresas farmacéuticas. Los CROs y CDMOs están expandiendo su presencia en estos mercados para capitalizar las eficiencias de costos y acceder a nuevas oportunidades. La creciente demanda de servicios contractuales en mercados emergentes ofrece un potencial de crecimiento significativo para las empresas que operan en estas regiones.
- Por ejemplo, los CROs y CDMOs indios como Syngene y Dr. Reddy’s Laboratories están expandiendo sus servicios de desarrollo de medicamentos y regulatorios impulsados por iniciativas gubernamentales como Make in India e incentivos de I+D.
Desafíos Clave
Riesgos de Protección de la Propiedad Intelectual (PI)
Un desafío importante en el mercado de CRO y CDMO farmacéutico es el riesgo para la propiedad intelectual (PI) al externalizar procesos críticos de investigación y fabricación. Las empresas farmacéuticas a menudo dudan en compartir información propietaria con socios externos debido al potencial de robo o uso indebido de PI. Este riesgo se incrementa al trabajar con socios globales en regiones con niveles variables de protección de PI. Para mitigar estas preocupaciones, los CROs y CDMOs deben implementar medidas de seguridad robustas y acuerdos legalmente vinculantes para proteger la información sensible, lo cual puede ser complejo y costoso.
Escasez de Mano de Obra Calificada
El mercado de CRO y CDMO farmacéutico enfrenta una escasez de profesionales altamente calificados, particularmente en áreas especializadas como biológicos, terapias génicas y fabricación compleja. A medida que crece la demanda de capacidades avanzadas de I+D y producción, hay una necesidad creciente de científicos, técnicos y expertos regulatorios calificados. La escasez de talento presenta un desafío para que los CROs y CDMOs amplíen operaciones y mantengan la calidad de los servicios. Las empresas deben invertir en estrategias de capacitación, reclutamiento y retención para superar este desafío y satisfacer la creciente demanda de servicios especializados.
Análisis Regional
Norteamérica
Norteamérica sigue siendo la región más grande en el mercado de CRO y CDMO farmacéutico, con un 38.59% de la cuota de mercado global en 2024. La región se beneficia de su infraestructura farmacéutica altamente desarrollada, un entorno regulatorio establecido y la concentración de grandes empresas farmacéuticas y biotecnológicas. Estas condiciones fomentan la externalización extensiva tanto de I+D como de fabricación a CROs y CDMOs. La fuerte demanda de APIs complejos, biológicos y productos farmacéuticos especializados en EE.UU. también impulsa la demanda de servicios de contrato en la región, sustentando un crecimiento estable y consolidando su posición de liderazgo a nivel mundial.
Asia‑Pacífico
La región de Asia‑Pacífico capturó el 37.90% de la cuota de mercado global de CDMO farmacéutico en 2024. Un entorno de fabricación de bajo costo, la disponibilidad de mano de obra calificada y la creciente capacidad tanto en la producción de APIs como en la fabricación de medicamentos terminados atraen la externalización global. Países como China e India ofrecen ventajas significativas de costo y escala, lo que lleva a un aumento de inversiones por parte de empresas farmacéuticas multinacionales. Combinado con la creciente demanda interna de medicamentos asequibles y políticas gubernamentales favorables, Asia‑Pacífico emerge como un centro crítico para el desarrollo y fabricación global de medicamentos.
Europa
Europa posee el 15.24% de la cuota de mercado global de CRO y CDMO farmacéutico en 2024. La región está respaldada por su rigor regulatorio, experiencia científica y proximidad a muchas sedes de empresas farmacéuticas. Los CDMOs europeos, especialmente en mercados clave como Alemania, están especializados en la fabricación de APIs de alta calidad, biológicos y formulaciones avanzadas, alineándose con los estrictos estándares regulatorios de la UE y altos requisitos de cumplimiento. A medida que crece la demanda de terapias complejas, terapias celulares y génicas, y APIs de alta potencia en Europa, los servicios de CRO y CDMO siguen siendo esenciales, manteniendo la relevancia de la región a pesar de la creciente competencia de regiones de menor costo.
América Latina
América Latina posee el 4.87% de la cuota de mercado global en la industria farmacéutica de CRO y CDMO en 2024. La región representa una oportunidad creciente impulsada por la creciente demanda de soluciones rentables para el desarrollo y la fabricación de medicamentos. La región se beneficia de la creciente infraestructura de salud, la expansión de la producción de genéricos y biosimilares, y el creciente interés de las compañías farmacéuticas multinacionales en aprovechar los costos operativos competitivos en comparación con América del Norte y Europa. A medida que los gobiernos promueven un mayor acceso a medicamentos asequibles y la producción local, América Latina se vuelve cada vez más atractiva para la subcontratación tanto de APIs de moléculas pequeñas como de productos farmacéuticos de dosis terminada.
Oriente Medio y África (MEA)
La región de Oriente Medio y África (MEA) posee el 3.40% de la cuota de mercado global de CRO y CDMO farmacéuticos en 2024. La región está emergiendo como un mercado de nicho pero en crecimiento, respaldado por la mejora de los marcos regulatorios, la creciente carga de enfermedades y la creciente demanda de genéricos y biológicos asequibles. Las farmacéuticas multinacionales exploran cada vez más asociaciones con CDMOs regionales para aprovechar las eficiencias de costos y la demanda regional. Aunque la cuota absoluta sigue siendo menor que en las regiones líderes, MEA presenta una oportunidad de crecimiento a medida que la infraestructura y los estándares regulatorios continúan evolucionando.
Segmentaciones del Mercado:
Por CRO
- Servicios de Investigación Clínica (CRO)
- Servicios de Investigación Preclínica (CRO)
- Gestión de Datos Clínicos (CRO)
- Servicios de Pruebas Bioanalíticas (CRO)
- Logística de Ensayos Clínicos y Gestión de la Cadena de Suministro (CRO)
Por CDMO
- Desarrollo de Formulaciones (CDMO)
- Desarrollo y Fabricación de API (CDMO)
- Fabricación de Productos Farmacéuticos (CDMO)
- Servicios de Empaque y Etiquetado (CDMO)
- Servicios de Pruebas Analíticas y de Control de Calidad (CDMO)
Por Usuario Final
- Empresas de Gran Tamaño
- Empresas de Tamaño Mediano y Pequeño
Por Área Terapéutica
- Oncología
- Enfermedades Cardiovasculares
- Enfermedades Infecciosas
- Trastornos Musculoesqueléticos
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de CRO y CDMO farmacéutico es altamente competitivo, con actores clave como Catalent Inc., Lonza Group, Boehringer Ingelheim, Pfizer CentreSource y Recipharm AB liderando el mercado en 2024. Estas empresas dominan debido a su fuerte presencia global, amplios portafolios de servicios y capacidades robustas en desarrollo, fabricación y empaquetado de medicamentos. Catalent Inc. y Lonza Group son particularmente prominentes en la producción de biológicos y sistemas especializados de administración de medicamentos, mientras que Boehringer Ingelheim y Pfizer CentreSource se centran en la fabricación por contrato de alta calidad para medicamentos de molécula pequeña y biológicos. Además, empresas como Recipharm AB y Patheon (Thermo Fisher Scientific) aprovechan su amplia red de instalaciones para ofrecer servicios rentables, atrayendo a grandes firmas farmacéuticas y biotecnológicas. El panorama competitivo también está moldeado por el aumento de fusiones y adquisiciones, asociaciones estratégicas y avances tecnológicos en gestión de datos y automatización de la producción, lo que permite a las empresas fortalecer sus ofertas de servicios y satisfacer las demandas cambiantes de la industria farmacéutica. A medida que el mercado crece, el énfasis en el cumplimiento normativo y la garantía de calidad sigue siendo crítico.
Análisis de Jugadores Clave
- Aenova Holding GmbH
- Grupo Boehringer Ingelheim
- Pfizer CentreSource
- Baxter Biopharma Solutions (Baxter International Inc.)
- Grupo Lonza
- Jubilant Pharmova Ltd
- Catalent Inc.
- Famar SA
- Recipharm AB
- Patheon Inc. (Thermo Fisher Scientific Inc.)
Desarrollos Recientes
- En septiembre de 2025, Symeres adquirió DGr Pharma, un CRO/CDMO especializado en el descubrimiento y desarrollo de fármacos de moléculas pequeñas.
- En febrero de 2025, Ardena completó la adquisición de una instalación de fabricación de productos farmacéuticos de Catalent Inc. en Somerset, NJ, ampliando así su presencia en servicios bioanalíticos y de fabricación en América del Norte.
- En junio de 2025, OneSource Speciality Pharma Limited anunció una colaboración con Xbrane Biopharma AB para fabricar el portafolio de biosimilares de Xbrane.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en CRO, CDMO, Usuario Final, Área Terapéutica y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de CRO y CDMO farmacéutico experimente un crecimiento continuo debido al aumento de la subcontratación por parte de las empresas farmacéuticas para el desarrollo y fabricación de medicamentos.
- La demanda de biológicos y biosimilares impulsará una expansión significativa, con CROs y CDMOs especializándose en formulaciones complejas y procesos de fabricación avanzados.
- El auge de la medicina personalizada y las terapias génicas creará nuevas oportunidades para que los CROs y CDMOs ofrezcan servicios personalizados, como la edición genética y las terapias basadas en células.
- La creciente complejidad regulatoria en los mercados globales llevará a una mayor necesidad de servicios especializados de CRO y CDMO para garantizar el cumplimiento de las normas locales e internacionales.
- Los avances tecnológicos en digitalización, IA y automatización revolucionarán los ensayos clínicos y los procesos de fabricación, mejorando la eficiencia y reduciendo costos.
- La demanda de fabricación flexible y tiempos de respuesta rápidos seguirá creciendo, alentando a los CROs y CDMOs a invertir en capacidades de producción escalables y adaptables.
- Los mercados emergentes en Asia-Pacífico, América Latina y Medio Oriente ofrecerán oportunidades de crecimiento significativas debido a las ventajas de costos y la expansión de la infraestructura sanitaria.
- Aumentarán las fusiones y adquisiciones estratégicas a medida que las empresas busquen fortalecer sus ofertas de servicios, expandir su alcance geográfico y diversificar sus capacidades.
- La necesidad de fabricación de API de alta calidad y alta potencia seguirá siendo fuerte, con los CDMOs enfocándose en altos estándares de seguridad, pureza y cumplimiento.
- Las iniciativas de sostenibilidad y las prácticas ecológicas se volverán cada vez más importantes, con empresas invirtiendo en tecnologías verdes y reduciendo su huella de carbono en las operaciones de fabricación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de CRO y CDMO farmacéuticos, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de CRO y CDMO farmacéuticos entre 2025 y 2032?
¿Qué segmento del mercado de CRO y CDMO farmacéuticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de CRO y CDMO farmacéuticos?
¿Quiénes son las empresas líderes en el mercado de CRO y CDMO farmacéutico?
¿Qué región comandó la mayor parte del mercado de CRO y CDMO farmacéutico en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de CRO y CDMO Farmacéutico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de CRO y CDMO Farmacéutico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 233.93 Billion → 2032: USD 459.33 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de CRO y CDMO Farmacéutico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de CRO y CDMO Farmacéutico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de CRO y CDMO Farmacéutico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de CRO y CDMO Farmacéutico Market Drivers
- 3.3 Mercado de CRO y CDMO Farmacéutico Market Restraints & Challenges
- 3.4 Mercado de CRO y CDMO Farmacéutico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de CRO y CDMO Farmacéutico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de CRO y CDMO Farmacéutico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de CRO y CDMO Farmacéutico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de CRO y CDMO Farmacéutico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de CRO y CDMO Farmacéutico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de CRO y CDMO Farmacéutico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de CRO y CDMO Farmacéutico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de CRO y CDMO Farmacéutico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de CRO y CDMO Farmacéutico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de CRO y CDMO Farmacéutico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de CRO y CDMO Farmacéutico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de CRO y CDMO Farmacéutico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de CRO y CDMO Farmacéutico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de CRO y CDMO Farmacéutico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de CRO y CDMO Farmacéutico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de CRO y CDMO Farmacéutico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de CRO y CDMO Farmacéutico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de CRO y CDMO Farmacéutico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de CRO y CDMO Farmacéutico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
