
Visión General del Mercado
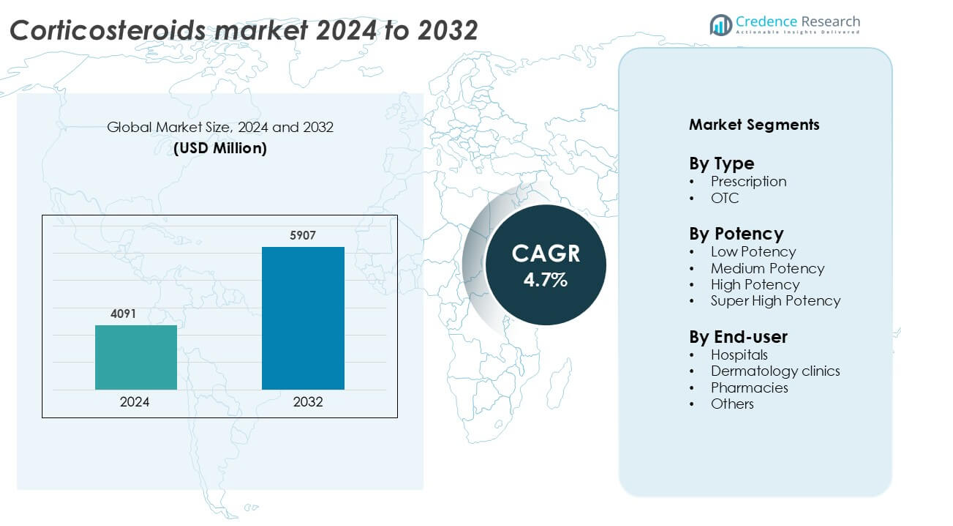
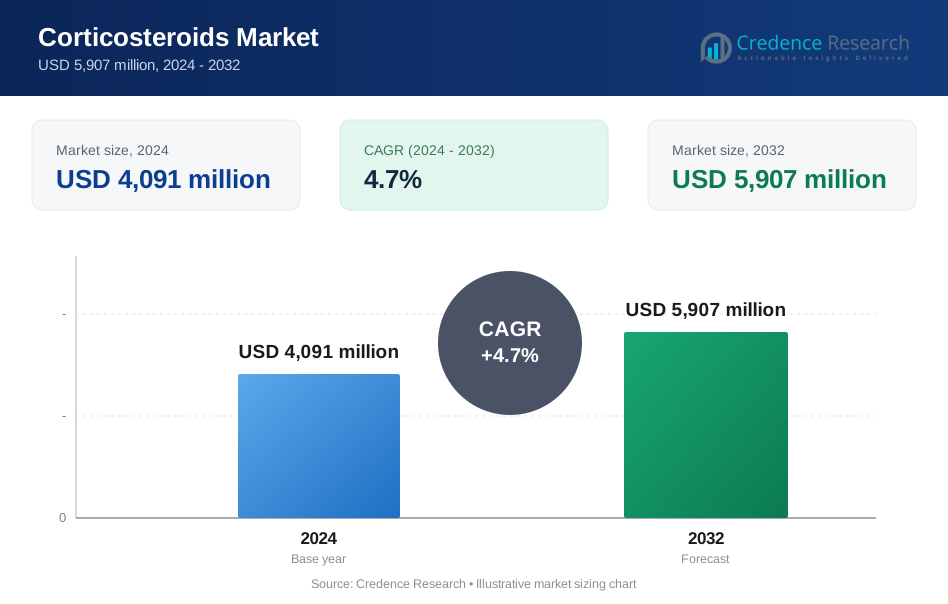
El mercado de corticosteroides fue valorado en USD 4091 millones en 2024 y se anticipa que alcanzará los USD 5907 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Corticosteroides 2024 | USD 4091 millones |
| Mercado de Corticosteroides, CAGR | 4.7% |
| Tamaño del Mercado de Corticosteroides 2032 | USD 5907 millones |
El mercado de corticosteroides está dominado por las principales compañías farmacéuticas como AbbVie Inc., AstraZeneca Plc, Bayer AG, GlaxoSmithKline Plc, Eli Lilly and Co., Cipla Inc., Dr. Reddy’s Laboratories Ltd., Astellas Pharma Inc., Bausch Health Companies Inc., y Galderma SA. Estas empresas se centran en la innovación en formulaciones de corticosteroides inhalados y tópicos, sistemas de administración avanzados y asociaciones estratégicas para expandir las aplicaciones terapéuticas. América del Norte lidera el mercado global con una participación del 37%, respaldada por una infraestructura de salud robusta, marcos regulatorios sólidos y la adopción generalizada de corticosteroides para el manejo de enfermedades inflamatorias crónicas y autoinmunes en los EE. UU. y Canadá.
Perspectivas del Mercado
- El mercado global de corticosteroides fue valorado en USD 4091 millones en 2024 y se proyecta que crezca a una tasa compuesta anual (CAGR) del 4.7% de 2025 a 2032.
- El aumento de casos de trastornos inflamatorios crónicos y autoinmunes como el asma, la artritis y la psoriasis está impulsando la demanda de corticosteroides en los segmentos de prescripción y venta libre (OTC).
- Las tendencias del mercado destacan la creciente adopción de corticosteroides inhalados y tópicos, respaldada por sistemas avanzados de administración de medicamentos y terapias combinadas para mejorar la eficacia.
- El panorama competitivo presenta a actores clave como AbbVie Inc., AstraZeneca Plc, Bayer AG, GlaxoSmithKline Plc, y Cipla Inc., enfocándose en la innovación y la expansión global.
- América del Norte lidera el mercado con una participación regional del 37%, mientras que el segmento de prescripción domina con una participación del 78%; Asia-Pacífico está emergiendo como la región de más rápido crecimiento impulsada por el aumento de inversiones en salud y la creciente conciencia sobre el manejo de enfermedades crónicas.
Análisis de Segmentación del Mercado:
Por Tipo
El segmento de prescripción domina el mercado de corticosteroides con una participación del 78% en 2024. Este dominio se debe a la creciente prevalencia de trastornos inflamatorios crónicos y autoinmunes como el asma, la artritis y el eccema que requieren supervisión médica. Los médicos prefieren los corticosteroides de prescripción por su dosificación controlada y administración monitoreada, asegurando la seguridad y eficacia del tratamiento. Además, las políticas regulatorias estrictas y el riesgo de efectos secundarios asociados con el uso prolongado de corticosteroides refuerzan aún más la preferencia por las formulaciones prescritas sobre los productos de venta libre (OTC).
- Por ejemplo, en el tratamiento del asma, se prescriben corticosteroides inhalados como el propionato de fluticasona a 100–264 microgramos por día en adultos a través de inhaladores de polvo seco para la terapia de mantenimiento.
Por Potencia
Los corticosteroides de alta potencia lideran el mercado con una participación del 41%, impulsados por su efectividad en el manejo de condiciones inflamatorias severas de la piel, reacciones alérgicas y enfermedades autoinmunes. Estas formulaciones ofrecen un alivio rápido de los síntomas y duraciones de tratamiento más cortas, lo que las convierte en la opción preferida entre dermatólogos y proveedores de atención médica. La disponibilidad de formulaciones tópicas avanzadas de alta potencia e inyectables, junto con innovaciones en sistemas de administración de medicamentos, continúa expandiendo su adopción clínica. La creciente demanda de los pacientes por terapias de acción rápida también respalda la fuerte posición de mercado de este subsegmento.
- Por ejemplo, GlaxoSmithKline Plc desarrolló la crema de propionato de clobetasol al 0.05%, un corticosteroide tópico de ultra alta potencia de Clase I cuyas pautas de uso limitan el tratamiento a 50 g por semana durante hasta 4 semanas.
Por Usuario Final
Los hospitales representan la mayor participación de mercado con un 46%, respaldados por su papel en la provisión de atención especializada y acceso a terapias avanzadas de corticosteroides. Los hospitales son centros de tratamiento primarios para pacientes que requieren administración sistémica y monitoreo cercano de los efectos de los corticosteroides. La disponibilidad de equipos médicos multidisciplinarios y altas tasas de admisión de pacientes fortalecen aún más su dominio. La creciente adopción de corticosteroides para tratamientos hospitalarios, inflamación postquirúrgica y atención de emergencia también contribuye al liderazgo del segmento hospitalario en el mercado general.
Principales Impulsores del Crecimiento
Aumento de la Incidencia de Trastornos Crónicos y Autoinmunes
El aumento global de condiciones crónicas y autoinmunes como el asma, la artritis reumatoide, la enfermedad inflamatoria intestinal y el eccema continúa impulsando la demanda de corticosteroides. Estos medicamentos son vitales en el manejo de la inflamación y la respuesta inmune, convirtiéndolos en un pilar en los planes de tratamiento a largo plazo. El aumento de la población geriátrica, más susceptible a enfermedades crónicas, amplifica aún más las tasas de consumo. Las compañías farmacéuticas están expandiendo sus carteras de corticosteroides para satisfacer las crecientes necesidades clínicas en formulaciones sistémicas y tópicas. Una mayor conciencia entre los profesionales de la salud sobre la intervención temprana de enfermedades también aumenta las tasas de prescripción, consolidando a los corticosteroides como una terapia fundamental en el manejo de enfermedades crónicas.
- Por ejemplo, AbbVie Inc. informó que su cartera de investigación y desarrollo incluye 50 programas en etapas de desarrollo intermedio y tardío y más de 375 ensayos clínicos en más de 50 países, subrayando su enfoque creciente en terapias autoinmunes.
Avances Tecnológicos en Sistemas de Administración de Medicamentos
Los avances en tecnologías de administración han revolucionado la efectividad de los corticosteroides y la seguridad del paciente. Innovaciones como inhaladores de dosis medida, parches transdérmicos, formulaciones liposomales y aerosoles nasales permiten una administración dirigida con efectos secundarios sistémicos reducidos. Los corticosteroides inhalados como budesonida y fluticasona dominan las terapias para el asma y la EPOC por su acción localizada. Las formulaciones de liberación controlada y basadas en nanopartículas mejoran la biodisponibilidad y prolongan la eficacia del medicamento. Las empresas están integrando tecnologías avanzadas de formulación para mejorar la adherencia del paciente y minimizar la frecuencia de dosificación. Estos avances apoyan una transición hacia tratamientos con corticosteroides más precisos, eficientes y amigables para el paciente a nivel mundial.
- Por ejemplo, el inhalador Flixotide de GlaxoSmithKline Plc administra propionato de fluticasona a 50 µg, 125 µg o 250 µg por activación a través de un inhalador de dosis medida con 120 activaciones por envase.
Expansión de la Accesibilidad de Productos de Venta Libre (OTC)
La creciente disponibilidad de productos corticosteroides de venta libre está generando un potencial de crecimiento significativo. Los consumidores recurren cada vez más a cremas, ungüentos y aerosoles nasales de corticosteroides de baja dosis para condiciones alérgicas y dermatológicas menores. Las aprobaciones regulatorias para formulaciones OTC con perfiles de seguridad comprobados fomentan una mayor penetración en el mercado. La expansión de farmacias minoristas y en línea también ha hecho que estos productos sean más accesibles, particularmente en economías emergentes. Los fabricantes farmacéuticos se están enfocando en desarrollar variantes OTC más seguras, fáciles de usar y asequibles para capturar las tendencias de automedicación. Esta transición mejora la conveniencia del consumidor y fortalece la presencia de la marca en regiones desarrolladas y en desarrollo.
Tendencias y Oportunidades Clave
Cambio Hacia Formulaciones Tópicas e Inhaladas
El mercado de corticosteroides está experimentando un creciente cambio hacia terapias tópicas e inhaladas debido a su acción dirigida y menores efectos sistémicos. Las formulaciones tópicas, incluidas cremas, geles y espumas, se utilizan cada vez más para afecciones de la piel como psoriasis y eczema, mientras que los corticosteroides inhalados son preferidos para trastornos respiratorios. Estas vías ofrecen un alivio más rápido y una mayor adherencia del paciente. La tendencia se alinea con la creciente demanda de medicina personalizada y mecanismos avanzados de administración. Las empresas están invirtiendo en formulaciones innovadoras con mejor absorción y efectos adversos reducidos para satisfacer las necesidades clínicas y del paciente en evolución.
- Por ejemplo, el spray Clobex de Galderma SA (propionato de clobetasol 0.05 %) viene en una botella de 50 g e indica una dosis máxima semanal de 50 mL durante hasta 4 semanas.
Integración de Herramientas de Salud Digital y Monitoreo Remoto
Las tecnologías de salud digital están emergiendo como facilitadores valiosos en la gestión de la terapia con corticosteroides. Los inhaladores inteligentes y dispositivos conectados ayudan a rastrear la adherencia del paciente y optimizar la precisión de la dosis en tratamientos de asma y EPOC. La integración con aplicaciones de salud móvil y plataformas de monitoreo impulsadas por IA permite retroalimentación en tiempo real y mejores resultados de tratamiento. Las empresas farmacéuticas están colaborando con proveedores de tecnología de salud para mejorar el compromiso del paciente y asegurar el cumplimiento. Esta tendencia no solo apoya un mejor control de la enfermedad, sino que también abre nuevas fuentes de ingresos a través de terapias digitales y servicios de salud basados en datos.
- Por ejemplo, el sensor Hailie® de Adherium Limited recibió la autorización 510(k) de la FDA de EE. UU. y amplió su cobertura de 71 medicamentos a 91 de las 20 principales terapias inhaladoras de marca, mientras mejoraba el monitoreo de parámetros fisiológicos del 11 % al 32 % de ese rango. La integración con aplicaciones de salud móvil y plataformas de monitoreo impulsadas por IA permite retroalimentación en tiempo real y mejores resultados de tratamiento.
Desafíos Clave
Efectos Adversos y Preocupaciones de Seguridad a Largo Plazo
Los corticosteroides están asociados con varios efectos adversos, incluyendo osteoporosis, hipertensión, aumento de peso e inmunosupresión, especialmente durante el uso prolongado. Estos efectos secundarios limitan la frecuencia y duración de la prescripción, lo que lleva a los médicos a explorar terapias alternativas o combinadas. La reticencia de los pacientes respecto al uso a largo plazo restringe aún más la expansión del mercado. Las autoridades regulatorias enfatizan directrices de uso estrictas para minimizar los riesgos para la salud. Abordar las preocupaciones de seguridad a través de tecnologías avanzadas de formulación y terapias de baja dosis sigue siendo una prioridad para los fabricantes para sostener el crecimiento del mercado mientras se mantiene la confianza clínica.
Marco Regulatorio Estricto y Retrasos en la Aprobación
Los corticosteroides enfrentan un riguroso escrutinio regulatorio debido a sus potentes efectos farmacológicos y preocupaciones de seguridad. Las nuevas formulaciones y sistemas de administración pasan por pruebas exhaustivas y evaluación clínica antes de su aprobación, lo que a menudo lleva a ciclos de desarrollo prolongados y altos costos de cumplimiento. Los cambios frecuentes en las normas regulatorias internacionales complican aún más el registro de productos y la entrada al mercado. Las pequeñas empresas farmacéuticas luchan por cumplir con estos complejos requisitos, limitando la innovación y la competitividad global. La simplificación de los procesos de aprobación y la armonización de normas entre regiones podrían aliviar los desafíos regulatorios y acelerar la comercialización de productos.
Análisis Regional
América del Norte
América del Norte lidera el mercado global de corticosteroides con un 37% de participación, impulsada por la alta prevalencia de enfermedades y una infraestructura de salud avanzada. Estados Unidos domina el crecimiento regional debido a la fuerte investigación farmacéutica, el uso generalizado de corticosteroides inhalados y tópicos, y sistemas de reembolso favorables. El enfoque de la región en el manejo de enfermedades crónicas y la continua innovación farmacológica respaldan una demanda sostenida. Las colaboraciones estratégicas entre proveedores de salud y empresas farmacéuticas mejoran aún más la penetración en el mercado. La creciente adopción de formulaciones autoadministradas y el aumento de la conciencia sobre el asma y las enfermedades autoinmunes continúan fortaleciendo el liderazgo de América del Norte en el mercado de corticosteroides.
Europa
Europa posee un 29% de participación en el mercado de corticosteroides, respaldada por sólidos marcos regulatorios y sistemas de salud establecidos. El Reino Unido, Alemania y Francia impulsan la demanda regional con altas tasas de prescripción para trastornos respiratorios y dermatológicos. El aumento del gasto en salud y una población envejecida contribuyen al crecimiento sostenido del mercado. La presencia de empresas farmacéuticas líderes y la creciente adopción de formulaciones tópicas avanzadas fortalecen la posición de la región. Las iniciativas gubernamentales que promueven el acceso efectivo a tratamientos y la investigación continua sobre la seguridad de los corticosteroides y la innovación en su administración se espera que mantengan la expansión constante del mercado en Europa.
Asia-Pacífico
Asia-Pacífico representa un 23% de participación en el mercado y es la región de más rápido crecimiento en el mercado de corticosteroides. La rápida urbanización, el aumento de las inversiones en salud y la creciente incidencia de asma, artritis y eccema impulsan la demanda. Países como China, India y Japón están expandiendo la fabricación de medicamentos domésticos y mejorando el acceso a terapias de corticosteroides asequibles. El aumento de la conciencia sobre las condiciones respiratorias y cutáneas, junto con las reformas gubernamentales en salud, apoyan el crecimiento del mercado. La expansión de las redes de farmacias minoristas y la creciente aceptación de corticosteroides de venta libre aceleran aún más la adopción regional, posicionando a Asia-Pacífico como un centro clave de crecimiento para los fabricantes de corticosteroides.
América Latina
América Latina captura un 7% de participación en el mercado de corticosteroides, liderada por Brasil y México. La creciente prevalencia de enfermedades respiratorias crónicas y el mayor acceso a instalaciones de salud son factores clave. La expansión de las redes de distribución farmacéutica y la creciente aceptación de corticosteroides genéricos promueven la penetración en el mercado. Los gobiernos están enfatizando el acceso a medicamentos asequibles, fomentando inversiones tanto del sector público como privado en la fabricación de medicamentos. Sin embargo, la inestabilidad económica y los marcos regulatorios inconsistentes limitan una adopción más rápida. A pesar de estos desafíos, la urbanización y la creciente conciencia de los pacientes se espera que sostengan un crecimiento moderado del mercado en los países de América Latina.
Oriente Medio & África
La región de Medio Oriente y África tiene una participación del 4% en el mercado de corticosteroides, impulsada por el creciente desarrollo de infraestructura sanitaria y el aumento en las tasas de diagnóstico de trastornos inflamatorios. Los países del Consejo de Cooperación del Golfo (GCC) lideran la demanda regional debido a la mejora de las redes hospitalarias y la expansión de las importaciones farmacéuticas. Los gobiernos están invirtiendo en instalaciones de tratamiento modernas y promoviendo programas de manejo de enfermedades crónicas. Sin embargo, la limitada concienciación en las regiones de bajos ingresos y los altos costos de los medicamentos restringen una adopción más amplia. A pesar de estas barreras, la modernización continua de la atención médica y las asociaciones con empresas farmacéuticas globales apoyan un crecimiento gradual del mercado de corticosteroides en la región.
Segmentaciones del Mercado:
Por Tipo
- Con receta
- Sin receta (OTC)
Por Potencia
- Baja Potencia
- Potencia Media
- Alta Potencia
- Potencia Súper Alta
Por Usuario Final
- Hospitales
- Clínicas de dermatología
- Farmacias
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del GCC
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El mercado de corticosteroides es altamente competitivo, caracterizado por la presencia de líderes farmacéuticos globales que se centran en la innovación, la expansión de productos y las colaboraciones estratégicas. Jugadores clave como AbbVie Inc., AstraZeneca Plc, Bayer AG, GlaxoSmithKline Plc y Eli Lilly and Co. dominan a través de extensas líneas de investigación y carteras de productos diversificadas que cubren formulaciones inhaladas, tópicas y sistémicas. Empresas como Cipla Inc. y Dr. Reddy’s Laboratories Ltd. fortalecen la accesibilidad al mercado mediante alternativas genéricas rentables, especialmente en regiones emergentes. Las principales empresas enfatizan el desarrollo de sistemas de administración avanzados como inhaladores, aerosoles nasales y parches transdérmicos para mejorar la eficacia y el cumplimiento del paciente. Las alianzas estratégicas, fusiones y adquisiciones moldean aún más la consolidación del mercado, permitiendo a los actores globales fortalecer las redes de distribución y expandir su alcance geográfico. La inversión continua en I+D y las aprobaciones regulatorias para nuevas combinaciones de corticosteroides subrayan el enfoque de la industria en mejorar los perfiles de seguridad y abordar necesidades médicas no satisfechas en trastornos inflamatorios crónicos y autoinmunes.
Análisis de Jugadores Clave
- AbbVie Inc.
- Astellas Pharma Inc.
- AstraZeneca Plc
- Bausch Health Companies Inc.
- Bayer AG
- Cipla Inc.
- Reddy’s Laboratories Ltd.
- Eli Lilly and Co.
- Galderma SA
- GlaxoSmithKline Plc
Desarrollos Recientes
- Junio 2025: Amneal Pharmaceuticals obtuvo la aprobación de la FDA para la suspensión oftálmica de acetato de prednisolona al 1% haciendo referencia a Pred Forte, con lanzamiento programado para el tercer trimestre de 2025.
- Mayo 2025: Eton Pharmaceuticals obtuvo la autorización de la FDA para Khindivi (hidrocortisona) solución oral para insuficiencia suprarrenal pediátrica.
- Marzo 2025: Mallinckrodt y Endo anunciaron una fusión estratégica para crear una entidad farmacéutica global diversificada.
- Marzo 2025: ANI Pharmaceuticals obtuvo la aprobación de la FDA para el Gel de Cortrophin Purificado en formato de jeringa prellenada.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Potencia, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de corticosteroides seguirá expandiéndose debido a la creciente prevalencia de enfermedades crónicas y autoinmunes.
- La demanda de corticosteroides inhalados y tópicos crecerá a medida que los pacientes prefieran tratamientos localizados con menos efectos secundarios.
- Las compañías farmacéuticas se centrarán en desarrollar sistemas de entrega avanzados como formulaciones basadas en nanopartículas y transdérmicas.
- Las terapias combinadas que integran corticosteroides con biológicos o inmunomoduladores ganarán popularidad para el manejo de enfermedades complejas.
- Los productos de corticosteroides de venta libre experimentarán un aumento en la demanda impulsado por las crecientes tendencias de automedicación y la mayor accesibilidad.
- Los organismos reguladores enfatizarán el cumplimiento de seguridad y calidad, alentando a los fabricantes a innovar formulaciones más seguras.
- La integración de la salud digital, incluidos los inhaladores inteligentes y las aplicaciones de seguimiento de adherencia, mejorará la gestión del paciente.
- Las economías emergentes en Asia-Pacífico y América Latina ofrecerán nuevas oportunidades debido a la mejora en el acceso a la atención médica.
- Las fusiones y adquisiciones estratégicas entre las principales compañías fortalecerán la presencia en el mercado y las carteras de productos.
- Las terapias personalizadas con corticosteroides adaptadas a perfiles genéticos y metabólicos darán forma a la próxima fase de evolución del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de corticosteroides y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de corticosteroides entre 2025 y 2032?
¿Qué segmento del mercado de corticosteroides tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de corticosteroides?
¿Quiénes son las empresas líderes en el mercado de corticosteroides?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de corticosteroides Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de corticosteroides Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,091 million → 2032: USD 5,907 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de corticosteroides Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de corticosteroides Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de corticosteroides Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de corticosteroides Market Drivers
- 3.3 Mercado de corticosteroides Market Restraints & Challenges
- 3.4 Mercado de corticosteroides Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de corticosteroides Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de corticosteroides Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de corticosteroides category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de corticosteroides Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de corticosteroides Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de corticosteroides market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de corticosteroides Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de corticosteroides Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de corticosteroides Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de corticosteroides (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de corticosteroides Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de corticosteroides Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de corticosteroides Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de corticosteroides Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de corticosteroides Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de corticosteroides Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de corticosteroides Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de corticosteroides Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de corticosteroides Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
