
Visión General del Mercado
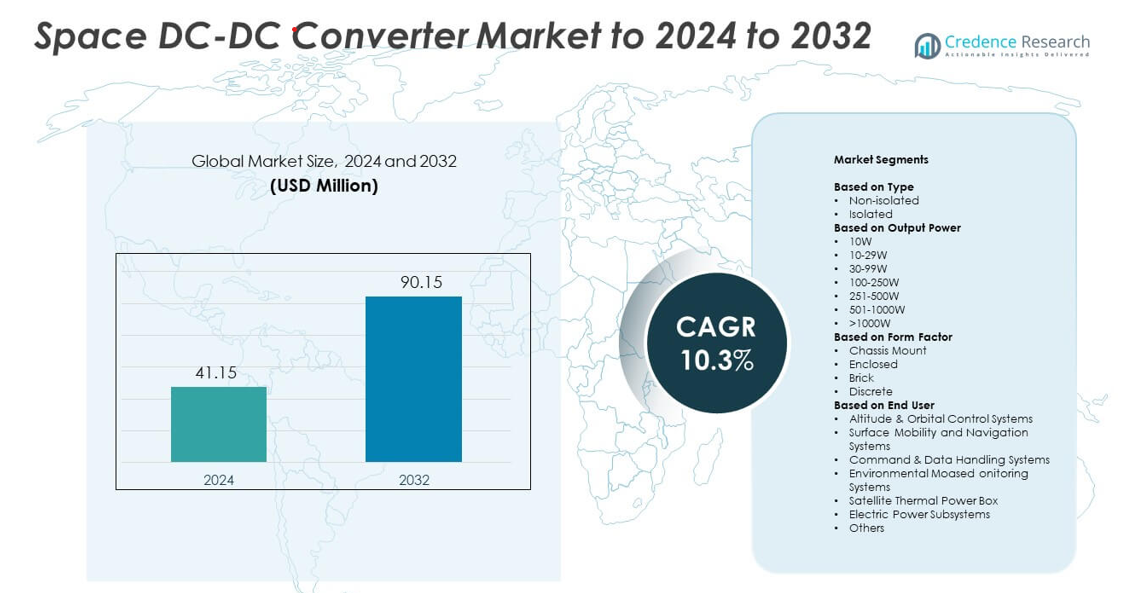
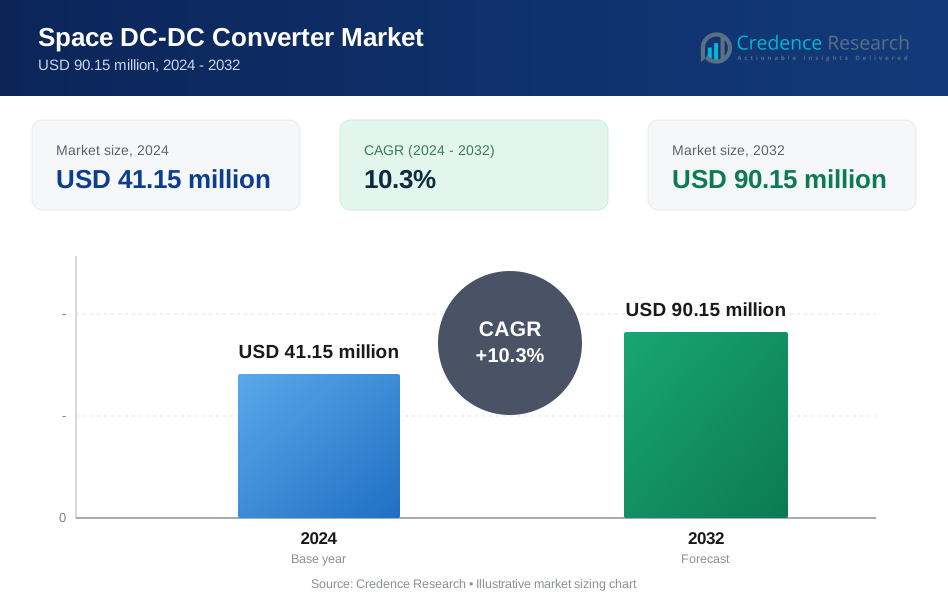
El tamaño del mercado de convertidores DC-DC espaciales fue valorado en USD 41.15 millones en 2024 y se anticipa que alcanzará USD 90.15 millones para 2032, con un CAGR del 10.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Convertidores DC-DC Espaciales 2024 | USD 41.15 millones |
| Mercado de Convertidores DC-DC Espaciales, CAGR | 10.3% |
| Tamaño del Mercado de Convertidores DC-DC Espaciales 2032 | USD 90.15 millones |
El mercado de convertidores DC-DC espaciales está conformado por actores principales como Modular Devices Inc., Infineon Technologies AG, Astronics Corporation, Renesas Electronics Corporation, Crane Co., STMicroelectronics, EPC Space, Advanced Energy Industries Inc., Microsemi Corporation y Airbus Group SE. Estas empresas impulsan la competitividad a través de diseños resistentes a la radiación, módulos de alta eficiencia y factores de forma compactos adecuados para plataformas satelitales modernas. América del Norte emergió como la región líder en 2024 con aproximadamente un 39% de participación, respaldada por una fuerte producción de satélites, inversión en defensa y un ecosistema maduro de electrónica espacial. Europa y Asia Pacífico siguieron con un crecimiento notable impulsado por la expansión de programas espaciales comerciales y gubernamentales.
Perspectivas del Mercado
- El mercado de convertidores DC-DC espaciales alcanzó USD 41.15 millones en 2024 y se proyecta que llegue a USD 90.15 millones para 2032, creciendo a un CAGR del 10.3%.
- El crecimiento es impulsado por el aumento de constelaciones satelitales, mayor demanda de módulos de potencia tolerantes a la radiación y el uso creciente de sistemas de propulsión eléctrica en misiones comerciales y de defensa.
- Las tendencias clave incluyen convertidores miniaturizados de alta densidad, arquitecturas de potencia modulares y una adopción más amplia de materiales semiconductores avanzados para mejorar la eficiencia y el control térmico.
- La competencia se fortalece a medida que los principales actores mejoran la fiabilidad, reducen el tamaño de los convertidores y amplían las líneas de productos resistentes a la radiación adaptadas para pequeños satélites y cargas útiles de alta potencia.
- América del Norte lideró el mercado con aproximadamente un 39% de participación, seguida por Europa con casi un 27% y Asia Pacífico con alrededor del 23%, mientras que los convertidores aislados dominaron por tipo con aproximadamente un 63% de participación en 2024.
Análisis de Segmentación del Mercado:
Por Tipo
El segmento aislado lideró el mercado de convertidores DC-DC espaciales en 2024 con aproximadamente un 63% de participación. Los ingenieros favorecieron los convertidores aislados debido a su fuerte protección contra picos de voltaje, mejor inmunidad al ruido y mayor idoneidad para entornos satelitales propensos a la radiación. Estos convertidores apoyan la entrega estable de energía para cargas útiles, módulos de propulsión y sistemas de comunicación. La demanda también aumentó por el creciente despliegue de pequeños satélites y misiones de espacio profundo que requieren alta fiabilidad. Los convertidores no aislados crecieron a un ritmo constante a medida que los operadores adoptaron soluciones compactas para electrónica de baja potencia y placas de aviónica.
- Por ejemplo, los convertidores DC-DC aislados de la serie SVR de VPT están calificados según MIL-PRF-38534 Clase K y soportan dosis totales de ionización de hasta 100 krad(Si), como se documenta en los informes de pruebas de radiación de VPT (2019).
Por Potencia de Salida
El segmento de 30–99W dominó esta categoría en 2024 con alrededor del 34% de participación, respaldado por su amplio uso en la electrónica de carga útil de satélites, sistemas de telemetría y módulos de regulación de potencia. Este rango ofrece un equilibrio entre eficiencia, tamaño compacto y estabilidad térmica, lo cual es adecuado para grandes constelaciones y misiones espaciales comerciales. Los rangos de mayor potencia, como 100–250W y 251–500W, ganaron tracción debido a la creciente demanda de unidades de propulsión eléctrica y hardware de comunicación de alta carga. Las opciones de menor potencia, incluidas las unidades de 10W, siguieron siendo esenciales para sensores y sistemas de computación a bordo.
- Por ejemplo, los convertidores DC-DC Interpoint hMOR de Crane Aerospace & Electronics proporcionan hasta 120 vatios de potencia de salida. Aceptan entradas de 15 a 50 voltios y operan desde −55°C hasta +125°C.
Por Factor de Forma
Los convertidores tipo ladrillo ocuparon la posición de liderazgo en 2024 con casi un 47% de participación. Su estructura modular, fuerte manejo térmico y diseño tolerante a la radiación los hicieron una opción preferida para sistemas de energía de bus y plataformas satelitales de alta densidad. Los convertidores tipo ladrillo también reducen el tiempo de integración, lo que apoya ciclos rápidos de producción de naves espaciales. Los formatos de montaje en chasis y cerrados vieron un aumento en su adopción en grandes naves espaciales y plataformas de defensa que necesitan un alojamiento robusto. Los convertidores discretos siguieron siendo importantes para diseños de energía personalizados en cargas útiles científicas y arquitecturas de misiones especializadas.
Principales Impulsores de Crecimiento
Aumento de Despliegues de Constelaciones Satelitales
La creciente producción de constelaciones satelitales comerciales y gubernamentales impulsa una fuerte demanda de convertidores DC-DC calificados para el espacio. Las constelaciones necesitan una regulación de energía confiable para cargas útiles, unidades de comunicación y módulos de propulsión. Los programas en expansión en observación terrestre, conectividad de banda ancha y navegación aumentan los volúmenes de convertidores en todas las clases de potencia. Las plataformas en órbita baja también impulsan la demanda de diseños tolerantes a la radiación y de alta eficiencia, apoyando un crecimiento sostenido del mercado.
- Por ejemplo, el programa Starlink de SpaceX había lanzado 10,663 satélites para el 8 de diciembre de 2025. De estos, 7,867 se enumeraban como operativos en las estadísticas públicas de lanzamientos.
Avances en Electrónica de Potencia Resistente a la Radiación
El progreso en semiconductores resistentes a la radiación y métodos mejorados de blindaje impulsa la adopción en misiones de espacio profundo y defensa. Estas mejoras ayudan a los convertidores a manejar cambios extremos de temperatura, radiación ionizante e inestabilidad de voltaje. Una mejor confiabilidad reduce el riesgo de misión y apoya vidas orbitales más largas. A medida que las agencias y operadores buscan un mejor rendimiento con menores pérdidas de energía, los fabricantes de convertidores se benefician de la creciente inversión en tecnologías avanzadas resistentes a la radiación.
- Por ejemplo, Texas Instruments ofrece varios componentes individuales de grado espacial y diseños de referencia que utilizan estos componentes para construir sistemas de energía espacial. Productos individuales como el TPS7H4011-SP (un convertidor DC/DC de 12 A) están caracterizados para soportar una dosis total de ionización (TID) de 100 krad(Si) y permanecer inmunes a efectos de eventos únicos destructivos (SEL, SEB y SEGR) hasta una transferencia de energía lineal (LET) de 75 MeV·cm²/mg a 125 °C, asegurando su funcionalidad en entornos de radiación espacial adversos.
Crecimiento en la Electrificación de Sistemas de Naves Espaciales
Las naves espaciales modernas integran más unidades de propulsión eléctrica, cargas útiles de alta potencia y subsistemas digitales. Este cambio aumenta el número de etapas de potencia reguladas requeridas a bordo. Los convertidores DC-DC ayudan a mantener una distribución de energía estable para sensores, procesadores y hardware de comunicación. Las mayores demandas de carga en los satélites de próxima generación fomentan el uso de arquitecturas de convertidores eficientes, compactas y robustas térmicamente, impulsando una expansión constante del mercado.
Tendencias y Oportunidades Clave
Miniaturización y Diseños de Convertidores de Alta Densidad
Los fabricantes desarrollan módulos de convertidores más pequeños, ligeros y de mayor densidad para satisfacer las necesidades de pequeños satélites y CubeSats. Estas naves espaciales requieren componentes compactos que ofrezcan alta eficiencia en espacio limitado. El empaque avanzado, los dispositivos de nitruro de galio y las soluciones térmicas mejoradas crean fuertes oportunidades. Esta tendencia se alinea con el rápido crecimiento en misiones espaciales comerciales que buscan reducir la masa de lanzamiento y arquitecturas de energía flexibles.
- Por ejemplo, el transistor GaN TDG650E30BEP de Teledyne e2v HiRel está clasificado para 650 voltios y 30 amperios. Está empaquetado en un dispositivo GaNPX de 7.1 por 8.5 por 0.56 milímetros.
Expansión de Plataformas de Energía Modulares y Estandarizadas
Hay un cambio creciente hacia formatos de convertidores modulares que apoyan una integración más rápida de naves espaciales y ciclos de desarrollo reducidos. Los diseños estandarizados de ladrillo y cerrados permiten a los operadores escalar sistemas a través de múltiples misiones con un rediseño mínimo. Esta tendencia fortalece la eficiencia de adquisición y acelera la producción de flotas de satélites. También expande las oportunidades para proveedores que ofrecen módulos tolerantes a la radiación construidos alrededor de factores de forma comunes.
- Por ejemplo, el convertidor de bus BCM6123 de Vicor está alojado en un ChiP (Convertidor alojado en un Paquete) con dimensiones estándar de 63.34 por 22.80 por 7.21 milímetros (o 2.494 x 0.898 x 0.284 pulgadas).
Desafíos Clave
Requisitos Estrictos de Calificación y Pruebas Espaciales
Los convertidores DC-DC de grado espacial deben pasar pruebas exhaustivas para tolerancia a la radiación, vibración, ciclos térmicos y confiabilidad a largo plazo. Estos requisitos aumentan el tiempo de desarrollo y el costo para los fabricantes. Los actores más pequeños enfrentan dificultades para ingresar al mercado debido a las altas barreras de certificación. Los largos ciclos de calificación pueden retrasar los programas espaciales, creando desafíos para los proveedores que compiten en segmentos comerciales de rápido movimiento.
Restricciones de Gestión Térmica y Eficiencia Energética
Los convertidores deben mantener un rendimiento estable bajo condiciones térmicas adversas mientras soportan demandas de energía crecientes. El área de superficie limitada en naves espaciales compactas restringe la disipación de calor, aumentando la complejidad del diseño. La alta eficiencia es esencial para evitar una carga térmica excesiva y pérdida de energía. Cumplir con estas restricciones mientras se mantiene la tolerancia a la radiación sigue siendo un gran desafío para los equipos de ingeniería que desarrollan sistemas de convertidores de próxima generación.
Análisis Regional
Norteamérica
América del Norte ocupó la posición de liderazgo en el mercado de convertidores DC-DC espaciales en 2024 con aproximadamente un 39% de participación. El crecimiento provino de una fuerte producción de satélites, modernización de la defensa y expansión de la actividad de lanzamientos comerciales. La región se beneficia de la investigación avanzada en electrónica de potencia y una alta inversión de empresas aeroespaciales. La creciente adquisición de pequeños satélites y la financiación continua para misiones de espacio profundo apoyan una demanda constante de convertidores. El uso creciente de propulsión eléctrica y cargas útiles de alta potencia fortalece aún más la adopción en programas gubernamentales y privados.
Europa
Europa representó casi un 27% de participación en 2024, impulsada por la participación activa en misiones científicas, programas de observación de la Tierra y redes de satélites comerciales. La inversión de la región en componentes resistentes a la radiación y el desarrollo de módulos de potencia estandarizados apoya la adopción de convertidores en múltiples tipos de plataformas. El crecimiento se refuerza con fuertes contribuciones de agencias espaciales nacionales y misiones colaborativas bajo la Agencia Espacial Europea. El despliegue creciente de satélites de navegación y comunicación también aumenta la demanda de convertidores DC-DC de alta eficiencia.
Asia Pacífico
Asia Pacífico capturó aproximadamente un 23% de participación en 2024 y continúa expandiéndose debido al aumento en la fabricación de satélites y programas espaciales respaldados por el gobierno. Los países invierten fuertemente en observación de la Tierra, constelaciones de banda ancha y misiones de exploración lunar, lo que impulsa la demanda de convertidores en diversas clases de potencia. El crecimiento se ve apoyado además por el rápido desarrollo de servicios de lanzamiento comercial y la creciente participación de empresas espaciales privadas. El énfasis de la región en naves espaciales miniaturizadas y plataformas rentables fortalece la adopción de diseños de convertidores compactos.
América Latina
América Latina mantuvo alrededor de un 6% de participación en 2024, apoyada por una expansión gradual en programas nacionales de satélites y una mayor colaboración con agencias espaciales globales. La región invierte en satélites de comunicación, misiones de teledetección e iniciativas de desarrollo de capacidades que requieren sistemas de energía confiables para naves espaciales. El creciente interés en la educación en tecnología espacial y el desarrollo de infraestructura de lanzamiento regional contribuyen al potencial futuro del mercado. La demanda sigue siendo moderada, pero se espera que aumente a medida que los países adopten cargas útiles más avanzadas y diversifiquen en plataformas de pequeños satélites.
Oriente Medio y África
Oriente Medio y África representaron casi un 5% de participación en 2024, impulsados por necesidades de misión en comunicación, monitoreo de defensa y observación ambiental. Las inversiones en agencias espaciales nacionales e infraestructura terrestre de satélites apoyan una demanda constante de sistemas de conversión de energía. La región busca asociaciones tecnológicas más fuertes para mejorar la capacidad en el diseño de naves espaciales e integración de subsistemas. A medida que los países persiguen programas espaciales para uso comercial y de seguridad, se espera que la adopción de convertidores DC-DC tolerantes a la radiación y de alta eficiencia aumente gradualmente.
Segmentaciones del Mercado:
Por Tipo
- No aislado
- Aislado
Por Potencia de Salida
- 10W
- 10-29W
- 30-99W
- 100-250W
- 251-500W
- 501-1000W
- >1000W
Por Factor de Forma
- Montaje en Chasis
- Cerrado
- Ladrillo
- Discreto
Por Usuario Final
- Sistemas de Control de Altitud y Órbita
- Sistemas de Movilidad y Navegación Superficial
- Sistemas de Comando y Manejo de Datos
- Sistemas de Monitoreo Ambiental
- Caja de Potencia Térmica de Satélite
- Subsistemas de Energía Eléctrica
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de convertidores DC-DC espaciales cuenta con empresas líderes como Modular Devices Inc., Infineon Technologies AG, Astronics Corporation, Renesas Electronics Corporation, Crane Co., STMicroelectronics, EPC Space, Advanced Energy Industries Inc., Microsemi Corporation y Airbus Group SE. Estas empresas compiten mediante avances en diseños resistentes a la radiación, arquitecturas de alta eficiencia y formatos de convertidores compactos adaptados para naves espaciales modernas. Los fabricantes se centran en mejorar la estabilidad térmica, aumentar la fiabilidad y apoyar mayores densidades de potencia para satisfacer las demandas de las misiones. El mercado también muestra un fuerte énfasis en plataformas modulares que reducen el tiempo de integración para los constructores de satélites. La creciente adopción de propulsión eléctrica, cargas útiles de alta tasa de datos y grandes constelaciones de satélites refuerza la demanda de soluciones de convertidores robustos. Las inversiones continuas en innovación de semiconductores y pruebas de calificación fortalecen aún más el entorno competitivo.
Análisis de Jugadores Clave
- Modular Devices Inc.
- Infineon Technologies AG
- Astronics Corporation
- Renesas Electronics Corporation
- Crane Co.
- STMicroelectronics
- EPC Space
- Advanced Energy Industries Inc.
- Microsemi Corporation
- Airbus Group SE
Desarrollos Recientes
- En 2025, EPC Space lanzó el controlador convertidor buck DC-DC EPCS4001 endurecido contra radiación, diseñado para emparejarse con las etapas de potencia GaN existentes de EPC Space para habilitar convertidores DC-DC de alta eficiencia en aplicaciones espaciales, mejorando la densidad de potencia y el rendimiento de conmutación.
- En 2023, Advanced Energy introdujo convertidores DC-DC de alta tensión de precisión ultra-miniatura y programables diseñados para aplicaciones donde el espacio y el peso son críticos, ampliando su cartera de convertidores de alta tensión para electrónica exigente.
- En 2023, Infineon completó la venta de su negocio de convertidores DC-DC HiRel a Micross Components, mientras continuaba suministrando dispositivos semiconductores clave para soluciones de potencia de alta fiabilidad y espaciales.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo, Potencia de Salida, Factor de Forma, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura
- El mercado crecerá a medida que las constelaciones de satélites se expandan en programas comerciales y gubernamentales.
- La demanda de convertidores endurecidos contra radiación aumentará con más misiones de espacio profundo y defensa.
- Los módulos de potencia miniaturizados ganarán adopción en pequeños satélites y CubeSats.
- Los diseños de convertidores de alta eficiencia apoyarán la propulsión eléctrica y cargas útiles de alta potencia.
- Las plataformas de convertidores modulares y estandarizadas acelerarán la integración de naves espaciales.
- Los materiales semiconductores avanzados mejorarán la gestión térmica y la fiabilidad.
- Los proveedores de convertidores se beneficiarán del aumento de la inversión del sector privado en tecnología espacial.
- Los sistemas de naves espaciales autónomas requerirán una regulación de potencia más estable y distribuida.
- La colaboración global ampliará las oportunidades para el desarrollo de convertidores multi-misión.
- Los diseños enfocados en el ciclo de vida apoyarán duraciones de misión más largas y necesidades de mantenimiento reducidas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de convertidores DC-DC para el espacio y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de convertidores DC-DC para el espacio entre 2024 y 2032?
¿Qué segmento del mercado de convertidores DC-DC espaciales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de convertidores DC-DC para el espacio?
¿Quiénes son las empresas líderes en el mercado de convertidores DC-DC para el espacio?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Convertidores DC-DC Espaciales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Convertidores DC-DC Espaciales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 41.15 million → 2032: USD 90.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Convertidores DC-DC Espaciales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Convertidores DC-DC Espaciales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Convertidores DC-DC Espaciales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Convertidores DC-DC Espaciales Market Drivers
- 3.3 Mercado de Convertidores DC-DC Espaciales Market Restraints & Challenges
- 3.4 Mercado de Convertidores DC-DC Espaciales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Convertidores DC-DC Espaciales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Convertidores DC-DC Espaciales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Convertidores DC-DC Espaciales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Convertidores DC-DC Espaciales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Convertidores DC-DC Espaciales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Convertidores DC-DC Espaciales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Convertidores DC-DC Espaciales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Convertidores DC-DC Espaciales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Convertidores DC-DC Espaciales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Convertidores DC-DC Espaciales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Convertidores DC-DC Espaciales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Convertidores DC-DC Espaciales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Convertidores DC-DC Espaciales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Convertidores DC-DC Espaciales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Convertidores DC-DC Espaciales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Convertidores DC-DC Espaciales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Convertidores DC-DC Espaciales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Convertidores DC-DC Espaciales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Convertidores DC-DC Espaciales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
