
Visión General del Mercado
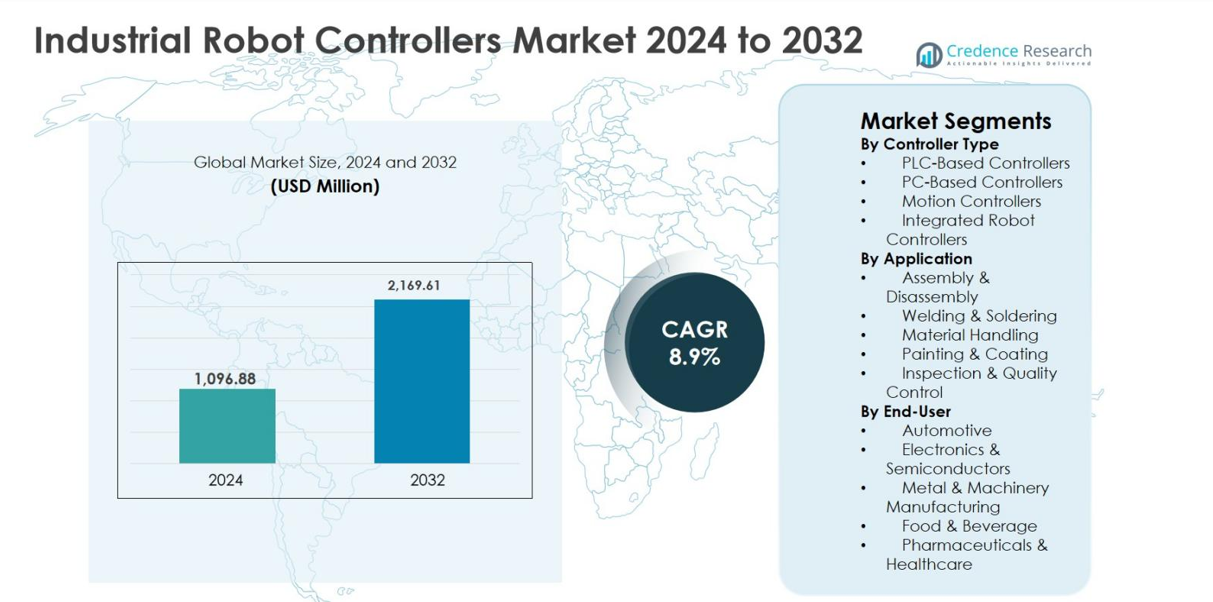
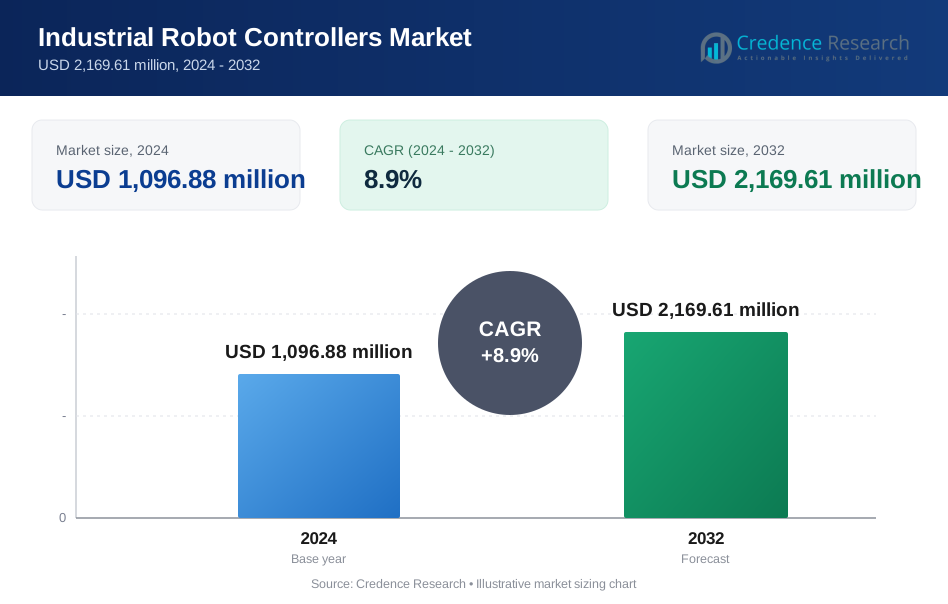
El tamaño del mercado de Controladores de Robots Industriales fue valorado en USD 1,096.88 millones en 2024 y se anticipa que alcance USD 2,169.61 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 8.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Controladores de Robots Industriales 2024 | USD 1,096.88 millones |
| Mercado de Controladores de Robots Industriales, CAGR | 8.9% |
| Tamaño del Mercado de Controladores de Robots Industriales 2032 | USD 2,169.61 millones |
El mercado de Controladores de Robots Industriales está liderado por jugadores de automatización establecidos como Mitsubishi Electric Corporation, Yaskawa Electric Corporation, KUKA AG, Stäubli International AG, OMRON Corporation y DENSO Wave Incorporated, que colectivamente impulsan la innovación tecnológica y la adopción a gran escala en las industrias manufactureras. Estas empresas se centran en el control de movimiento de alto rendimiento, la integración de sistemas sin fisuras y capacidades avanzadas de software para apoyar entornos de fábricas inteligentes. Regionalmente, Asia Pacífico domina el mercado de Controladores de Robots Industriales con una participación del 36.9% en 2024, respaldada por una fuerte adopción de robótica en China, Japón y Corea del Sur. América del Norte sigue con una participación del 27.4%, impulsada por la automatización avanzada y las iniciativas de relocalización, mientras que Europa representa el 24.8%, respaldada por la fabricación automotriz y las inversiones en Industria 4.0.
Perspectivas del Mercado
- El mercado de Controladores de Robots Industriales fue valorado en USD 1,096.88 millones en 2024 y se proyecta que alcance USD 2,169.61 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.9% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de la automatización industrial, la expansión de la fabricación de vehículos automotrices y eléctricos, y la creciente demanda de sistemas de producción precisos, rápidos y flexibles en las industrias globales.
- Las tendencias clave incluyen la integración de controladores habilitados para IA e IoT, el creciente uso de controladores de robots integrados con una participación del 38.6% en el segmento, y el aumento del uso de sistemas robóticos en sectores no automotrices.
- El mercado presenta una fuerte presencia de líderes globales en automatización que se centran en el control de movimiento avanzado, arquitecturas impulsadas por software, asociaciones estratégicas y soluciones de controladores personalizadas para fortalecer su posición en el mercado.
- Asia Pacífico lidera con una participación de mercado del 36.9%, seguida por América del Norte con un 27.4% y Europa con un 24.8%, mientras que la manipulación de materiales domina las aplicaciones con una participación del 34.9%, respaldada por la automatización logística y manufacturera.
Análisis de Segmentación del Mercado:
Por Tipo de Controlador
El mercado de controladores de robots industriales por tipo de controlador está liderado por los controladores de robots integrados, que representaron el 38.6% de la cuota de mercado en 2024. Este dominio se debe a su diseño compacto, integración fluida de hardware y software, tiempo de instalación reducido y mejora en la fiabilidad del sistema. Los controladores integrados son ampliamente adoptados en entornos de fabricación de alta velocidad y precisión, particularmente en la producción automotriz y electrónica. Los controladores basados en PLC siguen debido a su robustez y compatibilidad con los sistemas de automatización de fábricas existentes. La creciente demanda de programación simplificada, monitoreo en tiempo real y reducción del costo total de propiedad continúa acelerando la adopción en instalaciones de manufactura inteligente.
- Por ejemplo, el controlador R-30iB Plus de FANUC integra control de movimiento y funciones de proceso en una sola unidad, permitiendo el ensamblaje y la inspección de alta velocidad en líneas de carrocería y tren motriz automotriz.
Por Aplicación
Por aplicación, la Manipulación de Materiales emergió como el subsegmento dominante, con una participación del 34.9% en 2024. El liderazgo del segmento está respaldado por el aumento de la automatización en logística, almacenamiento y líneas de producción para mejorar el rendimiento y reducir la dependencia laboral. Los controladores de robots industriales juegan un papel crítico en permitir operaciones precisas de recogida y colocación, paletización y empaquetado. El aumento de los volúmenes de comercio electrónico, las prácticas de manufactura esbelta y la necesidad de eficiencia operativa en las industrias discretas y de procesos son impulsores clave del crecimiento. Las aplicaciones de soldadura y ensamblaje también muestran una fuerte adopción, apoyadas por avances en precisión de movimiento y tecnologías de control adaptativo.
- Por ejemplo, los controladores OmniCore de ABB soportan la paletización y despaletización de alta velocidad con control coordinado de múltiples ejes, utilizados en líneas de empaquetado de FMCG para manejar miles de cajas por hora.
Por Usuario Final
El sector Automotriz dominó el mercado de controladores de robots industriales por usuario final con una participación del 41.2% en 2024, impulsado por el despliegue extensivo de robots en operaciones de soldadura, pintura, ensamblaje y manipulación de materiales. Los fabricantes de automóviles dependen cada vez más de controladores de robots avanzados para garantizar precisión, consistencia en la producción y operaciones de alta velocidad. La transición hacia vehículos eléctricos y líneas de fabricación flexibles impulsa aún más la demanda de controladores. La fabricación de electrónica y semiconductores sigue debido a las tendencias de miniaturización y los altos requisitos de precisión. Las inversiones continuas en automatización de fábricas y la adopción de la Industria 4.0 siguen siendo los principales impulsores del crecimiento en las industrias de usuarios finales.
Principales Impulsores del Crecimiento
Aumento de la Adopción de la Automatización Industrial y la Manufactura Inteligente
El mercado de Controladores de Robots Industriales está fuertemente impulsado por la acelerada adopción de la automatización industrial y la manufactura inteligente en industrias globales. Los fabricantes están desplegando cada vez más sistemas robóticos integrados con controladores avanzados para mejorar la productividad, la precisión y la eficiencia operativa. Los controladores de robots permiten la monitorización en tiempo real, el control de movimiento adaptativo y la coordinación sin fisuras con otros equipos de automatización, haciéndolos centrales para las iniciativas de la Industria 4.0. Los sectores de automoción, electrónica y manufactura de metales son los principales adoptantes debido al aumento de los costos laborales y la necesidad de una calidad de salida consistente. Además, las iniciativas gubernamentales que apoyan la manufactura digital y la modernización de fábricas estimulan aún más la demanda. A medida que los entornos de producción se desplazan hacia la automatización flexible e inteligente, la dependencia de los controladores de robots avanzados continúa expandiéndose de manera constante.
- Por ejemplo, BMW utiliza robots KUKA con controladores KR C4 en líneas de carrocería en blanco para soldadura por puntos altamente repetible, contribuyendo a una calidad consistente en la producción automotriz a gran escala.
Expansión de la Manufactura Automotriz y de Vehículos Eléctricos
La rápida expansión de la manufactura automotriz y de vehículos eléctricos es un importante impulsor de crecimiento para el mercado de Controladores de Robots Industriales. La producción automotriz depende en gran medida de sistemas robóticos para soldadura, pintura, ensamblaje y manejo de materiales, todos los cuales requieren controladores precisos y confiables. La transición hacia vehículos eléctricos ha aumentado la complejidad de la producción, impulsando la necesidad de controladores de robots flexibles capaces de manejar nuevos procesos de baterías, trenes motrices y materiales ligeros. Los fabricantes de automóviles también están invirtiendo en líneas de producción reconfigurables para soportar múltiples modelos de vehículos, aumentando la demanda de controladores de robots programables e integrados. Esta inversión sostenida en infraestructura de manufactura avanzada continúa apoyando el crecimiento del mercado.
- Por ejemplo, las Gigafábricas de Tesla utilizan robots KUKA con controladores KR C4 para soldadura de carrocería en blanco de alta precisión y manejo de materiales en las líneas de Model 3 y Model Y, apoyando un alto rendimiento y repetibilidad.
Creciente Demanda de Operaciones de Precisión y Alta Velocidad
El aumento de la demanda de precisión, velocidad y repetibilidad en las operaciones de manufactura impulsa significativamente el mercado de Controladores de Robots Industriales. Industrias como la electrónica, los semiconductores y los productos farmacéuticos requieren un control de movimiento altamente preciso para gestionar componentes delicados y estándares de calidad estrictos. Los controladores de robots avanzados permiten el movimiento sincronizado de múltiples ejes, la corrección de errores en tiempo real y características de seguridad mejoradas, asegurando una salida consistente con mínimos defectos. La necesidad de reducir el tiempo de inactividad y optimizar el rendimiento fortalece aún más la adopción. A medida que los fabricantes se centran en mejorar las tasas de rendimiento y cumplir con requisitos regulatorios y de calidad estrictos, la inversión en controladores de robots de alto rendimiento sigue en aumento.
Tendencias Clave y Oportunidades
Integración de IA, IoT y Plataformas de Software Avanzadas
Una tendencia clave que está moldeando el mercado de Controladores de Robots Industriales es la integración de inteligencia artificial, IoT y plataformas de software avanzadas. Los controladores modernos cada vez más soportan análisis de datos, mantenimiento predictivo y capacidades de aprendizaje automático, permitiendo operaciones robóticas más inteligentes y autónomas. La conectividad con sistemas de ejecución de manufactura y plataformas en la nube permite el seguimiento y optimización del rendimiento en tiempo real. Esta tendencia crea oportunidades significativas para que los proveedores ofrezcan soluciones de valor agregado como diagnósticos remotos, control adaptativo y optimización energética. A medida que las fábricas avanzan hacia ecosistemas completamente conectados, se espera que la demanda de controladores de robots inteligentes y basados en software aumente sustancialmente.
- Por ejemplo, el controlador KR C5 de KUKA soporta OPC UA e integración con KUKA iiQoT, permitiendo la monitorización centralizada y optimización del uso de robots y consumo de energía.
Aumento de la Adopción en Industrias No Automotrices
La creciente adopción de controladores de robots en industrias no automotrices presenta una gran oportunidad de crecimiento. Sectores como alimentos y bebidas, farmacéutico, logística y bienes de consumo están desplegando cada vez más robots para mejorar la higiene, consistencia y eficiencia. Los controladores de robots adaptados para entornos de salas limpias, robots colaborativos y líneas de producción flexibles están ganando tracción. Las pequeñas y medianas empresas también están adoptando la automatización debido a la disminución de los costos de los controladores y a interfaces de programación más sencillas. Esta base de aplicación en expansión amplía significativamente el mercado direccionable para los fabricantes de controladores de robots industriales.
- Por ejemplo, los controladores FS100/YRC1000 de Yaskawa impulsan los robots colaborativos de la serie Motoman HC utilizados en el embalaje farmacéutico y de cosméticos, donde los diseños compatibles con salas limpias y el manejo suave son críticos.
Desafíos Clave
Alta Inversión Inicial y Complejidad de Integración
Los altos costos de inversión inicial y la complejidad de la integración del sistema siguen siendo desafíos clave para el mercado de Controladores de Robots Industriales. Los controladores avanzados, junto con el hardware y software robótico compatible, requieren un capital inicial sustancial, lo que puede disuadir a los fabricantes pequeños y medianos. La integración con sistemas heredados existentes a menudo implica personalización, mano de obra calificada y tiempo de inactividad prolongado. Además, la programación y puesta en marcha de controladores avanzados requieren experiencia técnica especializada, lo que aumenta los costos de implementación. Estos factores pueden ralentizar la adopción, particularmente en industrias sensibles al costo y mercados emergentes, limitando la expansión del mercado a corto plazo.
Riesgos de Ciberseguridad y Escasez de Habilidades
El aumento de los riesgos de ciberseguridad y la escasez de profesionales calificados plantean desafíos significativos para el crecimiento del mercado. A medida que los controladores de robots se conectan más a través de sistemas IoT y basados en la nube, son cada vez más vulnerables a amenazas cibernéticas que pueden interrumpir las operaciones o comprometer datos sensibles. Al mismo tiempo, hay una creciente escasez de ingenieros y técnicos capacitados en programación robótica, sistemas de control y software de automatización. Esta brecha de habilidades puede retrasar el despliegue, aumentar los riesgos operativos y elevar los costos de capacitación. Abordar la ciberseguridad y el desarrollo de la fuerza laboral sigue siendo crítico para el crecimiento sostenido del mercado.
Análisis Regional
América del Norte
América del Norte representó el 27.4% del mercado de Controladores de Robots Industriales en 2024, impulsado por una fuerte adopción de la automatización avanzada en las industrias automotriz, electrónica y aeroespacial. Estados Unidos lidera la demanda regional debido a las altas inversiones en fábricas inteligentes, integración robótica y tecnologías de manufactura digital. La presencia de fabricantes de robots establecidos e integradores de sistemas apoya aún más la expansión del mercado. El creciente enfoque en la relocalización de actividades de manufactura y la atención a la escasez de mano de obra acelera el despliegue de sistemas y controladores robóticos. Además, la creciente adopción de controladores habilitados por IA y plataformas de IoT industrial continúa fortaleciendo la posición de América del Norte en aplicaciones de manufactura intensivas en tecnología de alto valor.
Europa
Europa mantuvo una cuota de mercado del 24.8% en 2024, respaldada por su sólida base de manufactura automotriz y la adopción temprana de prácticas de Industria 4.0. Países como Alemania, Francia e Italia son contribuyentes importantes, impulsados por una alta densidad de robots y la modernización continua de las líneas de producción. Los fabricantes europeos enfatizan controladores de robots eficientes en energía, flexibles y que cumplan con las normas de seguridad para cumplir con los estrictos estándares regulatorios. El crecimiento se ve además apoyado por el aumento de la inversión en la producción de vehículos eléctricos y la manufactura de maquinaria avanzada. La fuerte colaboración entre proveedores de robótica, instituciones de investigación y usuarios industriales sostiene una demanda constante tanto en grandes empresas como en fabricantes medianos.
Asia Pacífico
Asia Pacífico dominó el mercado de Controladores de Robots Industriales con una participación del 36.9% en 2024, liderada por China, Japón, Corea del Sur e India. La rápida industrialización, la expansión de la manufactura electrónica y la producción automotriz a gran escala impulsan un alto despliegue de robots en toda la región. China sigue siendo el mayor contribuyente debido a iniciativas agresivas de automatización y programas de manufactura inteligente respaldados por el gobierno. Japón y Corea del Sur continúan liderando en innovación robótica y manufactura de precisión. El aumento de los costos laborales y la creciente adopción de la automatización en las economías emergentes del sudeste asiático aceleran aún más la demanda de controladores de robots avanzados en diversas aplicaciones industriales.
América Latina
América Latina representó el 6.3% del mercado de Controladores de Robots Industriales en 2024, con Brasil y México liderando la adopción regional. El crecimiento está impulsado por el aumento de la automatización en el ensamblaje automotriz, el procesamiento de alimentos y bebidas, y las industrias de embalaje. Los fabricantes multinacionales que operan en la región están invirtiendo en soluciones robóticas para mejorar la productividad y la calidad mientras reducen la dependencia de la mano de obra. Las iniciativas gubernamentales que apoyan la modernización industrial y la inversión extranjera directa respaldan aún más el crecimiento del mercado. Aunque la adopción sigue siendo menor en comparación con las regiones desarrolladas, se espera que la mejora de la infraestructura industrial y la disminución de los costos de automatización impulsen una expansión constante.
Oriente Medio y África
La región de Medio Oriente y África capturó un 4.6% de participación de mercado en 2024, respaldada por la automatización industrial gradual en los sectores de manufactura, petróleo y gas, y logística. Países como los Emiratos Árabes Unidos y Arabia Saudita están invirtiendo en manufactura inteligente como parte de estrategias de diversificación económica. Los controladores de robots industriales son adoptados cada vez más en el empaquetado, la fabricación de metales y la automatización de almacenes. En África, la adopción sigue siendo limitada pero está aumentando gradualmente en las industrias de ensamblaje automotriz y procesamiento de alimentos. Se espera que la inversión continua en infraestructura industrial e iniciativas de transformación digital apoyen el crecimiento regional a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Controlador
- Controladores Basados en PLC
- Controladores Basados en PC
- Controladores de Movimiento
- Controladores de Robots Integrados
Por Aplicación
- Ensamblaje y Desensamblaje
- Soldadura y Soldadura Fuerte
- Manejo de Materiales
- Pintura y Recubrimiento
- Inspección y Control de Calidad
Por Usuario Final
- Automotriz
- Electrónica y Semiconductores
- Fabricación de Metales y Maquinaria
- Alimentos y Bebidas
- Farmacéuticos y Salud
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Paisaje Competitivo
El mercado de Controladores de Robots Industriales presenta un paisaje bien establecido caracterizado por líderes globales en automatización y proveedores de soluciones robóticas especializadas que se enfocan en la innovación, la confiabilidad y la integración de sistemas. Grandes empresas como Mitsubishi Electric Corporation, Yaskawa Electric Corporation, KUKA AG, Stäubli International AG, OMRON Corporation y DENSO Wave Incorporated mantienen posiciones fuertes en el mercado a través de arquitecturas avanzadas de controladores, control de movimiento de alta precisión y compatibilidad perfecta con robots industriales. Estos actores invierten continuamente en actualizaciones de software, sistemas de control habilitados por IA y características de conectividad para apoyar entornos de manufactura inteligente. Empresas como WAGO, SEPRO Group, NexCOM Inc., Motion Controls Robotics Inc., y Wynright Corporation fortalecen el mercado ofreciendo soluciones de controladores personalizadas y específicas para aplicaciones. Las asociaciones estratégicas con integradores de sistemas, la expansión en centros de manufactura emergentes y la innovación continua de productos siguen siendo estrategias centrales, permitiendo a las empresas abordar las demandas de automatización en evolución en los sectores automotriz, electrónico y de manufactura industrial.
Análisis de Jugadores Clave
- Yaskawa Electric Corporation
- SEPRO Group
- Mitsubishi Electric Corporation
- NexCOM Inc.
- Stäubli International AG
- Motion Controls Robotics Inc.
- WAGO
- KUKA AG
- DENSO Wave Incorporated
- OMRON Corporation
Desarrollos Recientes
- En diciembre de 2025, Union Park Capital completó la adquisición de GAM Enterprises, ampliando sus plataformas de control de movimiento de precisión que alimentan los ecosistemas avanzados de automatización industrial y control de robots.
- En octubre de 2025, HD Hyundai Robotics lanzó su controlador de robots industriales de próxima generación Hi7, que cuenta con funciones de seguridad mejoradas y capacidades de IA integradas para optimizar el rendimiento de la automatización de fábricas.
- En marzo de 2025, SEER Robotics continuó expandiendo su línea de productos de controladores de robots al ofrecer una cartera de controladores de robots SRC destinados a acelerar el desarrollo de robots y la integración industrial.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Controlador, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de controladores de robots industriales experimentará un crecimiento sostenido impulsado por la creciente adopción de la manufactura inteligente y las prácticas de la Industria 4.0.
- La demanda de controladores de robots integrados y basados en software aumentará a medida que los fabricantes busquen soluciones de automatización compactas, flexibles y escalables.
- La producción de automóviles y vehículos eléctricos continuará generando una fuerte demanda de sistemas avanzados de control de robots.
- Sectores no automotrices como la electrónica, el procesamiento de alimentos, los productos farmacéuticos y la logística adoptarán cada vez más controladores de robots.
- La integración de inteligencia artificial y aprendizaje automático mejorará el control adaptativo, el mantenimiento predictivo y la eficiencia operativa.
- La conectividad en la nube y la integración del IoT industrial apoyarán la monitorización en tiempo real y el diagnóstico remoto.
- Los controladores personalizables y específicos para aplicaciones ganarán tracción para apoyar entornos de producción flexibles.
- Los diseños de controladores enfocados en la seguridad verán una mayor adopción junto con robots colaborativos en espacios de trabajo compartidos.
- Las economías emergentes presentarán nuevas oportunidades de crecimiento debido al aumento de las inversiones en automatización.
- Los avances continuos en software de controladores y características de ciberseguridad darán forma a la evolución del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de controladores de robots industriales?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de controladores de robots industriales entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de controladores de robots industriales?
¿Cuáles son los segmentos clave dentro del mercado de controladores de robots industriales?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de controladores de robots industriales?
¿Quiénes son los principales actores en el mercado de controladores de robots industriales?
¿Cuál segmento está liderando la cuota de mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Controladores de Robots Industriales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Controladores de Robots Industriales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,096.88 million → 2032: USD 2,169.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Controladores de Robots Industriales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Controladores de Robots Industriales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Controladores de Robots Industriales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Controladores de Robots Industriales Market Drivers
- 3.3 Mercado de Controladores de Robots Industriales Market Restraints & Challenges
- 3.4 Mercado de Controladores de Robots Industriales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Controladores de Robots Industriales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Controladores de Robots Industriales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Controladores de Robots Industriales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Controladores de Robots Industriales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Controladores de Robots Industriales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Controladores de Robots Industriales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Controladores de Robots Industriales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Controladores de Robots Industriales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Controladores de Robots Industriales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Controladores de Robots Industriales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Controladores de Robots Industriales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Controladores de Robots Industriales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Controladores de Robots Industriales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Controladores de Robots Industriales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Controladores de Robots Industriales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Controladores de Robots Industriales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Controladores de Robots Industriales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Controladores de Robots Industriales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Controladores de Robots Industriales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
