
Visión General del Mercado
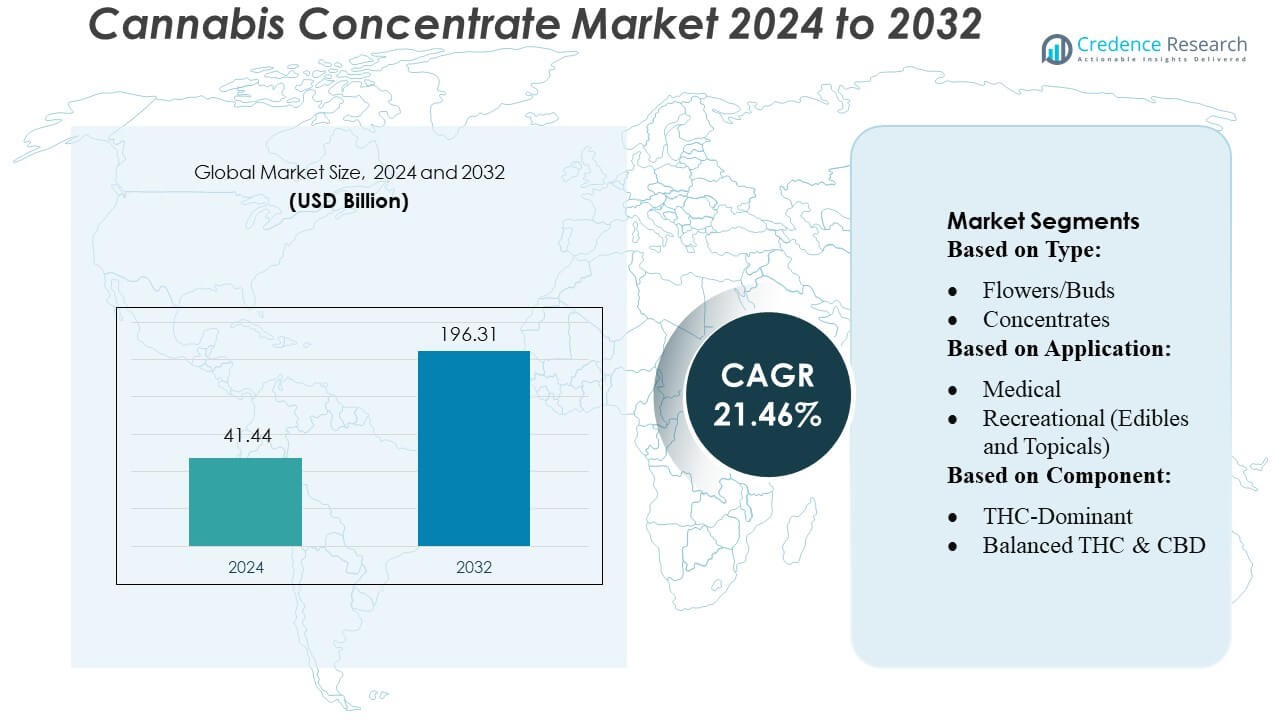
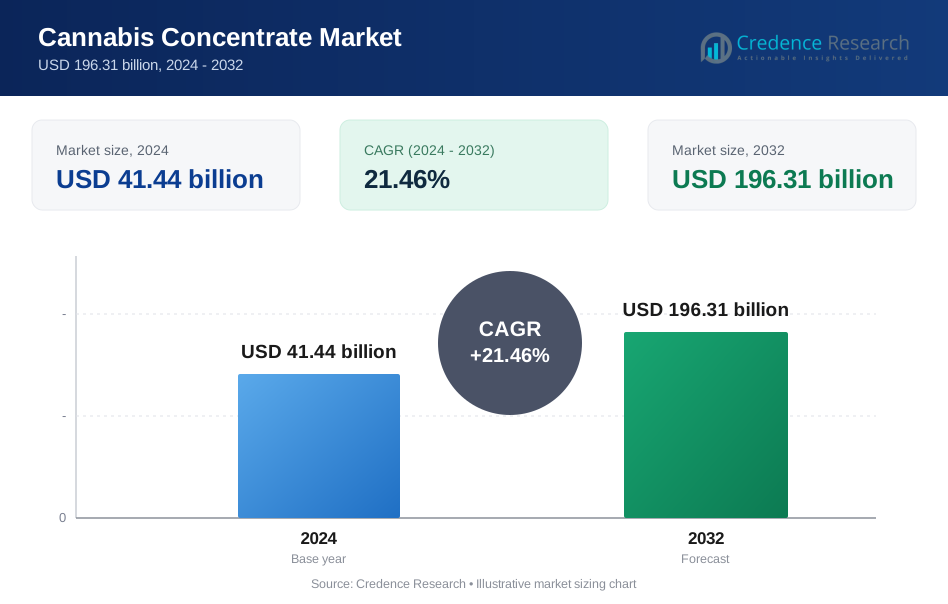
El tamaño del mercado de concentrados de cannabis fue valorado en USD 41.44 mil millones en 2024 y se anticipa que alcance USD 196.31 mil millones para 2032, con un CAGR del 21.46% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Concentrados de Cannabis 2024 | USD 41.44 Mil Millones |
| Mercado de Concentrados de Cannabis, CAGR | 21.46% |
| Tamaño del Mercado de Concentrados de Cannabis 2032 | USD 196.31 Mil Millones |
El mercado de concentrados de cannabis está dominado por varios actores clave, incluidos Archer Daniels Midland, Lemon Concentrate, S.L., Sunopata Inc., Kerr Concentrates, Inc., China Haiseng Juice Holdings Co., Ltd, Dohler GmBH, Skypeople Fruit Juice Inc., Agrana Beteiligungs Ag, Royal Cosun y Rudolf Wild GmBH & Co. Kg. Estas empresas compiten a través de la innovación de productos, tecnologías avanzadas de extracción y expansión en mercados emergentes. Se enfocan en ofrecer concentrados de alta potencia, seguros y limpios para satisfacer la creciente demanda médica y recreativa. América del Norte sigue siendo la región líder en el mercado, representando aproximadamente el 42% de la participación global. Los sólidos marcos de legalización, las redes de distribución maduras y la alta adopción por parte de los consumidores en EE. UU. y Canadá contribuyen a esta posición dominante. La combinación de innovación, cumplimiento regulatorio y asociaciones estratégicas permite a estas empresas mantener una ventaja competitiva en este mercado dinámico y de rápido crecimiento.
Perspectivas del Mercado
- El mercado de concentrados de cannabis fue valorado en USD 41.44 mil millones en 2024 y se proyecta que alcance USD 196.31 mil millones para 2032, creciendo a un CAGR del 21.46% durante el período de pronóstico.
- Los impulsores clave incluyen el aumento de la legalización del cannabis medicinal y recreativo, la creciente preferencia del consumidor por productos de alta potencia y la creciente demanda de formatos de consumo precisos y convenientes como aceites, ceras y cartuchos de vapeo.
- Las tendencias del mercado muestran un enfoque en la innovación de productos, tecnologías de extracción limpias y el desarrollo de formatos diversos, incluidos comestibles, tinturas y concentrados de cannabinoides menores, para atender las preferencias cambiantes de los consumidores.
- El mercado es competitivo, con los principales actores enfatizando asociaciones estratégicas, fusiones, adquisiciones y expansión en regiones emergentes para fortalecer su posición, mientras que el cumplimiento regulatorio y la garantía de calidad siguen siendo críticos.
- Regionalmente, América del Norte lidera con aproximadamente el 42% de participación, seguida por Europa y Asia-Pacífico, mientras que los concentrados dominan sobre otros segmentos de productos debido a su mayor potencia, conveniencia y adopción médica.
Análisis de Segmentación del Mercado:
Por Tipo
El segmento de mercado por tipo sigue dominado por el subsegmento de Flores/Capullos. Los productos tradicionales de flores continúan teniendo la mayor participación debido a la familiaridad del consumidor, la facilidad de uso y la amplia disponibilidad, a pesar del creciente interés en los extractos. Los concentrados tienen una participación minoritaria sustancial, impulsada por su mayor potencia, efectos rápidos y variedad de formatos de concentrados (por ejemplo, aceites, ceras, shatter). La creciente demanda de métodos de consumo discretos y potentes apoya el crecimiento en el subsegmento de concentrados, aunque las flores siguen siendo la columna vertebral del consumo general de cannabis debido a los hábitos de los usuarios y la comodidad regulatoria.
- Por ejemplo, Urja Bio System Private Limited ofrece trituradoras de desechos alimenticios industriales y máquinas de compostaje con capacidades que alcanzan hasta 1,000 kg/h, lo que puede reducir los desechos y mejorar la eficiencia en la gestión de residuos.
Por Aplicación
Dentro de la segmentación basada en aplicaciones, el subsegmento Médico lidera el mercado, reflejando el uso terapéutico generalizado de concentrados de cannabis para el dolor crónico, condiciones neurológicas y otras necesidades de salud. El uso médico se beneficia del creciente apoyo de los médicos, la aceptación creciente de terapias basadas en cannabis y las reformas regulatorias que amplían el acceso legal. Aunque el consumo recreativo (incluyendo comestibles y tópicos) está ganando terreno, especialmente donde la legalización para uso adulto se expande, la demanda médica sigue siendo el principal impulsor, respaldada por la preferencia del consumidor por dosis controladas y aplicaciones orientadas a la salud. La aplicación de cáñamo industrial, aunque presente, queda rezagada tanto en demanda médica como recreativa por un margen considerable.
- Por ejemplo, la documentación de productos de ENCON para sus evaporadores MVC afirma consistentemente un costo típico de energía operativa de $0.01–$0.02 por galón de agua destilada, basado en un costo de electricidad asumido.
Por Componente
Entre los perfiles de constituyentes activos, el subsegmento Dominante en THC permanece dominante, reflejando la demanda del consumidor por productos de mayor potencia, especialmente en los mercados recreativos. Los concentrados ricos en THC proporcionan efectos psicoactivos más fuertes y satisfacen la preferencia por la intensidad, lo que impulsa su popularidad. Mientras tanto, los productos Balanceados en THC y CBD y Dominantes en CBD están ganando interés entre los usuarios orientados al bienestar y la medicina que buscan beneficios terapéuticos más matizados, pero aún no han superado a las variantes dominantes en THC en la participación total del mercado. La demanda de experiencias de alta potencia, combinada con entornos regulatorios que permiten el uso de THC, sustenta el dominio del segmento enfocado en THC.
Impulsores Clave del Crecimiento
- Legalización y Apoyo Regulatorio La legalización del cannabis, tanto para uso médico como recreativo, es uno de los factores más importantes que impulsan el crecimiento en el mercado de concentrados de cannabis. Más países y estados están actualizando sus leyes para permitir la venta y uso legal, lo que crea nuevas oportunidades para empresas y consumidores por igual. La legalización también reduce los riesgos asociados con la producción y distribución, fomentando la inversión y la innovación en el mercado. Con el tiempo, este apoyo regulatorio permite que más tiendas, plataformas en línea y dispensarios médicos vendan concentrados, ampliando el acceso y aumentando la demanda general.
- Por ejemplo, la tecnología Keraflux™ TFF de Pall permite a las cervecerías recuperar hasta el 80% del extracto de la levadura excedente, reduciendo el desperdicio y permitiendo la mezcla de cerveza en proporciones de hasta el 5% sin afectar negativamente la calidad.
- Alta Potencia y Consumo Conveniente Los concentrados de cannabis son mucho más fuertes que las flores de cannabis tradicionales, a menudo contienen 40–90% o más de cannabinoides activos como THC o CBD. Esta mayor potencia permite a los consumidores sentir los efectos más rápido y usar cantidades más pequeñas. Los concentrados también vienen en formas convenientes como cartuchos de vapeo, aceites, ceras, tinturas y comestibles. Estos formatos son fáciles de usar, portátiles y discretos, haciéndolos atractivos para los consumidores modernos que desean formas rápidas, eficientes y privadas de consumir cannabis. La combinación de fuerza y conveniencia ha hecho que los concentrados sean una opción preferida para muchos usuarios.
- Por ejemplo, Evoqua opera en más de 160 ubicaciones en diez países, sirviendo a más de 38,000 clientes en todo el mundo. Su extensa red les permite proporcionar soluciones localizadas y apoyo para necesidades de tratamiento de agua y aguas residuales a nivel global.
- Demanda Médica y Terapéutica Existe un reconocimiento creciente de los beneficios medicinales del cannabis para condiciones como el dolor crónico, la epilepsia, la ansiedad y las náuseas. Los concentrados de cannabis son a menudo preferidos en aplicaciones médicas porque permiten una dosificación precisa y consistente, lo cual es importante para la seguridad del paciente y la efectividad del tratamiento. Los concentrados estandarizados permiten a los médicos y pacientes controlar cuánto de un compuesto como THC o CBD se consume. A medida que crece la conciencia sobre los beneficios terapéuticos, los pacientes médicos recurren cada vez más a los concentrados, ayudando a expandir el mercado de manera constante.
Tendencias y Oportunidades Clave
- Tecnologías de Extracción Avanzadas y Más Limpias El mercado de concentrados de cannabis se está beneficiando de mejoras en la tecnología de extracción. Métodos como la extracción con CO₂, técnicas sin solventes y otros procesos modernos mejoran la pureza, seguridad y potencia del producto. Estas tecnologías también preservan compuestos naturales importantes como los terpenos, que mejoran el sabor y los efectos. A medida que más productores adoptan estos métodos avanzados, pueden ofrecer productos de mayor calidad que atraen tanto a pacientes médicos como a usuarios recreativos, creando oportunidades para líneas de productos premium y enfocadas en la salud.
- Por ejemplo, KSS lanzó el sistema de membrana tubular INDU-COR™ HD, diseñado para aplicaciones de tratamiento de aguas residuales industriales. Este sistema ofrece una mayor densidad de empaque de hasta el 300%, haciendo que la filtración de flujo cruzado sea más económica mientras ocupa menos espacio.
- Innovación de Productos y Diversificación de Formatos Hay una tendencia creciente hacia formatos de productos innovadores que atienden a diferentes preferencias del consumidor. Además de los aceites y ceras tradicionales, las empresas están ofreciendo tinturas, cartuchos de vapeo, comestibles, aerosoles y aplicaciones tópicas. Algunos productos se centran en cannabinoides menores o efectos de espectro completo, atrayendo a usuarios que buscan beneficios de salud específicos o experiencias únicas. La innovación de productos permite a las empresas atraer a una gama más amplia de consumidores, incluidos usuarios enfocados en el bienestar, pacientes médicos y entusiastas recreativos.
- Por ejemplo, el sistema de control distribuido Ovation™ de Emerson fue utilizado en una planta de conversión de residuos en energía en el Reino Unido. La planta procesa 320,000 toneladas de residuos anualmente, produciendo 28 megavatios-hora de electricidad por hora, suficiente para abastecer aproximadamente a 40,000 hogares.
- Expansión en Mercados Emergentes y Globales A medida que las leyes de cannabis evolucionan a nivel global, los mercados emergentes fuera de América del Norte y Europa están comenzando a abrirse. Estas regiones presentan oportunidades significativas de crecimiento, especialmente para empresas con conocimiento regulatorio establecido y experiencia en productos. La entrada temprana en estos mercados puede ayudar a las empresas a ganar una fuerte presencia en el mercado y captar nuevos consumidores, impulsando el crecimiento general de la industria. Expandirse globalmente también ayuda a diversificar las fuentes de ingresos y reducir la dependencia de cualquier mercado único.
Desafíos Clave
- Regulaciones Complejas y Fragmentadas Aunque la legalización se está expandiendo, las leyes de cannabis siguen siendo inconsistentes en diferentes regiones. Cada país, estado o provincia puede tener diferentes reglas sobre producción, pruebas, etiquetado, empaquetado y distribución. Este entorno regulatorio fragmentado aumenta el costo y la complejidad de operar en múltiples mercados. Las empresas deben invertir en cumplimiento, licencias y experiencia legal para evitar multas o cierres. Navegar por estas reglas es especialmente desafiante para los actores más pequeños y puede ralentizar el crecimiento general del mercado.
- Problemas de Calidad, Seguridad y Percepción Pública Garantizar productos de alta calidad y seguros es crítico en el mercado de concentrados de cannabis. Las variaciones en los métodos de extracción, el material vegetal o los estándares de producción pueden llevar a una potencia inconsistente o residuos dañinos. Las preocupaciones de seguridad, particularmente con concentrados de alta potencia o productos de vapeo, han causado atención negativa en los medios y escepticismo público. Los productos mal elaborados pueden dañar la confianza, obstaculizar la adopción por nuevos usuarios y limitar la disposición de los reguladores para apoyar la expansión del mercado. Mantener estándares consistentes de calidad y seguridad es, por lo tanto, esencial para un crecimiento sostenible.
Análisis Regional
América del Norte
América del Norte es el mercado más grande para los concentrados de cannabis, con alrededor del 40–45% del mercado global. Estados Unidos y Canadá lideran debido a la legalización establecida, redes minoristas maduras y alta demanda de los consumidores tanto para productos médicos como recreativos. Las regulaciones claras y los actores fuertes de la industria apoyan un crecimiento constante. Los consumidores prefieren productos de alta potencia como aceites, ceras y cartuchos para vapear, mientras que el uso médico sigue en aumento. América del Norte sigue siendo la región más desarrollada y competitiva, atrayendo una inversión significativa e innovación de productos en el mercado de concentrados de cannabis.
Europa
Europa representa aproximadamente el 25% del mercado global. El cannabis medicinal está ganando aceptación gradualmente en países como Alemania, el Reino Unido y los Países Bajos. Aunque la legalización recreativa es limitada, las regulaciones en evolución y la concienciación pública están impulsando el crecimiento en concentrados. Los consumidores europeos están utilizando cada vez más aceites, tinturas y otros formatos convenientes. La inversión en tecnología de extracción y productos de grado médico está en aumento. El mercado se está desarrollando de manera constante, respaldado por aprobaciones regulatorias y demanda en el sector salud, convirtiendo a Europa en una región clave para la expansión a pesar de un crecimiento más lento que América del Norte.
Asia-Pacífico (APAC)
Asia-Pacífico posee aproximadamente el 18% de la cuota de mercado global. Históricamente más pequeño que América del Norte y Europa, APAC está creciendo rápidamente debido al aumento de la concienciación sobre el cannabis medicinal y las regulaciones en evolución en países como Tailandia y Corea del Sur. La demanda de concentrados está en aumento, especialmente para aplicaciones medicinales y de bienestar. Las empresas están explorando nuevos mercados y productos para satisfacer el creciente interés de los consumidores. Con cambios regulatorios y creciente inversión, APAC está emergiendo como una importante región de crecimiento para los concentrados de cannabis.
América Latina
América Latina representa alrededor del 10% del mercado global. El crecimiento es más lento pero constante, impulsado principalmente por la adopción de cannabis medicinal en países como Colombia, Chile y Brasil. Las reformas regulatorias y el interés de los consumidores en los concentrados de cannabis están aumentando gradualmente. Productos como aceites, tinturas y cartuchos para vapear están siendo más accesibles. A medida que las leyes evolucionan y la aceptación crece, América Latina tiene potencial para la expansión del mercado, especialmente en los segmentos médicos y de bienestar.
Oriente Medio y África (MEA)
MEA contribuye con aproximadamente el 7–8% del mercado. Las restricciones legales y las barreras culturales limitan el crecimiento, pero el cannabis medicinal está ganando aceptación lentamente en algunos países. La inversión y producción están emergiendo, creando oportunidades tempranas para los concentrados de cannabis. Los consumidores se centran principalmente en el uso médico y terapéutico. Aunque el mercado es pequeño, el cambio regulatorio gradual y el aumento de la concienciación podrían ayudar a MEA a desarrollarse en un mercado más grande con el tiempo.
Segmentaciones del Mercado:
Por Tipo:
- Flores/Capullos
- Concentrados
Por Aplicación:
- Médico
- Recreativo (Comestibles y Tópicos)
Por Componente:
- Dominante en THC
- Equilibrado THC & CBD
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de concentrados de cannabis es altamente competitivo, con actores clave como Archer Daniels Midland, Lemon Concentrate, S.L., Sunopata Inc., Kerr Concentrates, Inc., China Haiseng Juice Holdings Co., Ltd, Dohler GmBH, Skypeople Fruit Juice Inc., Agrana Beteiligungs Ag, Royal Cosun, y Rudolf Wild GmBH & Co. Kg. El mercado de concentrados de cannabis es altamente competitivo, impulsado por la continua innovación, diferenciación de productos y cumplimiento normativo. Las empresas compiten en calidad, potencia, métodos de extracción y variedad de productos, centrándose en concentrados limpios y seguros para satisfacer la demanda del consumidor. Las iniciativas estratégicas como fusiones, adquisiciones y asociaciones se emplean frecuentemente para expandir la presencia en el mercado y entrar en regiones emergentes. Las empresas también enfatizan el reconocimiento de marca, la eficiencia de distribución y la lealtad del cliente para mantener una ventaja competitiva. El desarrollo continuo de nuevos formatos de concentrados, sabores y perfiles de cannabinoides permite la diferenciación, mientras que la adherencia a las regulaciones legales y de seguridad en evolución sigue siendo crítica. En general, la competencia en el mercado se alimenta de la innovación, la excelencia operativa y la capacidad de responder a las preferencias de los consumidores y entornos regulatorios en rápida evolución.
Análisis de Jugadores Clave
- Archer Daniels Midland
- Lemon Concentrate, S.L.
- Sunopata Inc.
- Kerr Concentrates, Inc.
- China Haiseng Juice Holdings Co., Ltd
- Dohler GmBH
- Skypeople Fruit Juice Inc.
- Agrana Beteiligungs Ag
- Royal Cosun
- Rudolf Wild GmBH & Co. Kg
Desarrollos Recientes
- En julio de 2025, SUEZ y SIAAP inauguraron la mayor unidad de producción de biogás de Francia en la planta de tratamiento de aguas residuales Seine Aval cerca de París. La instalación procesa 130,000 toneladas de lodo anualmente, generando 350 GWh de energía renovable. Esto cubre más de la mitad de las necesidades energéticas de la planta.
- En abril de 2025, Leanpath introdujo una aplicación de informes móviles diseñada para la industria de servicios de alimentos. Esta aplicación, que utiliza IA, facilita a los chefs y gerentes de cocina interactuar con los datos de desperdicio de alimentos.
- En enero de 2025, Calgon Carbon Corporation, una subsidiaria de Kuraray Co., Ltd., aseguró un contrato para suministrar sistemas de carbón activado para el tratamiento de aguas residuales en una planta de fabricación de bebidas en Asia Pacífico.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Componente y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado crezca de manera constante a medida que más países y estados adopten marcos legales para el cannabis medicinal y recreativo.
- La demanda del consumidor por productos concentrados de alta potencia y conveniencia seguirá aumentando.
- Los avances tecnológicos en métodos de extracción impulsarán productos más seguros y de mayor calidad.
- La innovación de productos y la diversificación en formatos como aceites, ceras, tinturas y comestibles ampliarán las oportunidades del mercado.
- La adopción creciente de concentrados para aplicaciones médicas y terapéuticas apoyará el crecimiento a largo plazo.
- Los mercados emergentes, particularmente en Asia-Pacífico y América Latina, presentarán oportunidades significativas de expansión.
- Las asociaciones estratégicas, fusiones y adquisiciones darán forma a la dinámica competitiva y la consolidación del mercado.
- La claridad y estandarización regulatoria en todas las regiones fomentará la inversión y reducirá los riesgos operativos.
- La concienciación y educación del consumidor sobre los beneficios de los concentrados impulsará su adopción.
- Las empresas que se centren en la sostenibilidad, procesos de producción limpios y garantía de calidad fortalecerán su posición en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de concentrados de cannabis y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de concentrados de cannabis entre 2025 y 2032?
¿Qué segmento del mercado de concentrados de cannabis tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de concentrados de cannabis?
¿Quiénes son las empresas líderes en el mercado de concentrados de cannabis?
¿Qué región comandó la mayor parte del mercado de concentrados de cannabis en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Concentrados de Cannabis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Concentrados de Cannabis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 41.44 billion → 2032: USD 196.31 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Concentrados de Cannabis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Concentrados de Cannabis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Concentrados de Cannabis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Concentrados de Cannabis Market Drivers
- 3.3 Mercado de Concentrados de Cannabis Market Restraints & Challenges
- 3.4 Mercado de Concentrados de Cannabis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Concentrados de Cannabis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Concentrados de Cannabis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Concentrados de Cannabis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Concentrados de Cannabis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Concentrados de Cannabis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Concentrados de Cannabis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Concentrados de Cannabis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Concentrados de Cannabis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Concentrados de Cannabis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Concentrados de Cannabis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Concentrados de Cannabis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Concentrados de Cannabis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Concentrados de Cannabis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Concentrados de Cannabis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Concentrados de Cannabis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Concentrados de Cannabis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Concentrados de Cannabis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Concentrados de Cannabis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Concentrados de Cannabis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
