
Descripción General del Mercado de Concentradores de Oxígeno Portátiles:
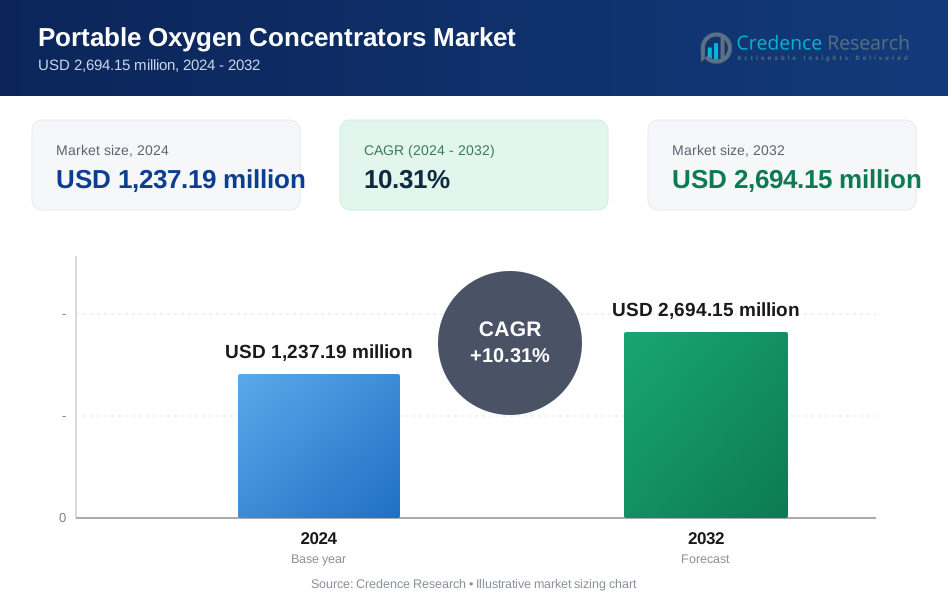
El tamaño del mercado de los concentradores de oxígeno portátiles se valoró en USD 890.00 millones en 2018, alcanzó USD 1,237.19 millones en 2024 y se anticipa que alcanzará USD 2,694.15 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10.31% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Concentradores de Oxígeno Portátiles 2024 | USD 1,237.19 millones |
| Mercado de Concentradores de Oxígeno Portátiles, CAGR | 10.31% |
| Tamaño del Mercado de Concentradores de Oxígeno Portátiles 2032 | USD 2,694.15 millones |
Los principales actores en el mercado de concentradores de oxígeno portátiles incluyen Inogen Inc., CAIRE Inc., Philips Respironics, ResMed y Invacare Corporation. Estas empresas lideran a través de una fuerte innovación de productos, alcance global y enfoque en dispositivos ligeros y de alta eficiencia diseñados para uso en el hogar y de viaje. Inogen ocupa una posición destacada debido a su extenso modelo de venta directa al consumidor y su avanzada tecnología de flujo por pulsos. Philips Respironics y ResMed se benefician de carteras diversificadas de cuidado respiratorio y características de conectividad inteligente. América del Norte domina el mercado con una participación del 37.8% en 2024, impulsada por un alto gasto en atención médica, reembolsos favorables y una gran población envejecida. Asia Pacífico, con una participación del 26.8%, es la región de más rápido crecimiento debido al aumento de la carga de enfermedades y al mejor acceso a la atención médica.

Perspectivas del Mercado de Concentradores de Oxígeno Portátiles
- El mercado de concentradores de oxígeno portátiles se valoró en USD 1,237.19 millones en 2024 y se proyecta que alcance USD 2,694.15 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10.31%.
- El aumento de la prevalencia de EPOC, asma y otros trastornos respiratorios crónicos está impulsando una demanda constante de concentradores de oxígeno portátiles.
- La miniaturización, la mayor duración de la batería y la conectividad inteligente son tendencias clave que están moldeando la innovación de productos y la preferencia del consumidor.
- Los principales actores como Inogen Inc., CAIRE Inc., Philips Respironics y ResMed dominan a través de la distribución global, inversiones en I+D y ofertas de productos avanzadas.
- El alto costo de los dispositivos limita el acceso en regiones en desarrollo; América del Norte lidera con una participación del 37.8%, seguida de Asia Pacífico con un 26.8%, mientras que el segmento portátil representa más del 70% de la demanda total de productos.
Análisis de Segmentación del Mercado de Concentradores de Oxígeno Portátiles:
Por Tipo de Producto
El segmento portátil domina el mercado, representando más del 70% de la cuota de ingresos. La portabilidad, la facilidad de uso y el funcionamiento con batería impulsan su adopción generalizada en el cuidado en el hogar y el uso en viajes. Los pacientes con condiciones respiratorias crónicas prefieren modelos ligeros para la movilidad. Los factores de forma compactos y el soporte de batería recargable fomentan el uso regular durante las actividades diarias. En contraste, el segmento fijo ve un crecimiento limitado debido a su naturaleza estacionaria y configuraciones de uso restringidas. El aumento de la población anciana y la demanda de terapia de oxígeno en el hogar impulsan aún más las ventas de concentradores portátiles a nivel mundial.
- Por ejemplo, Inogen fabrica el concentrador portátil Inogen One G5 que pesa 2.2 kilogramos con una vida útil máxima de batería de hasta 6.5 horas con una sola carga.
Por Tecnología:
Los concentradores de flujo pulsado ocupan la posición líder, contribuyendo con más del 60% de los ingresos del mercado. Estos dispositivos liberan oxígeno solo durante la inhalación, conservando energía y aumentando la vida útil de la batería. Su tamaño compacto y eficiencia energética los hacen adecuados para usuarios activos. Por otro lado, las unidades de flujo continuo son preferidas para pacientes que requieren una entrega constante de oxígeno, pero son más voluminosas y menos eficientes energéticamente. Los modelos de flujo pulsado siguen siendo favorecidos debido a los avances en tecnología de sensores y funcionalidad de modo dual en dispositivos más nuevos que admiten ambos tipos de flujo.
- Por ejemplo, Philips Respironics desarrolló concentradores de oxígeno de flujo pulsado, como el SimplyGo y SimplyGo Mini, utilizando sensores de detección de respiración que entregan un bolus (dosis) de oxígeno durante la fase inicial de la inhalación.
Por Indicación:
La Enfermedad Pulmonar Obstructiva Crónica (EPOC) es la indicación dominante, capturando más del 50% de la cuota de mercado. Los pacientes con EPOC a menudo requieren terapia de oxígeno a largo plazo, impulsando la demanda de concentradores confiables. El asma y la apnea del sueño representan segmentos más pequeños pero aún muestran una demanda constante debido a las necesidades intermitentes de oxígeno durante los ataques o el sueño. La categoría otros incluye condiciones como fibrosis pulmonar y fibrosis quística. Con el aumento de la prevalencia de la EPOC, especialmente entre las poblaciones envejecidas y los fumadores, el segmento continúa impulsando un fuerte crecimiento en el mercado de concentradores de oxígeno portátiles.
Factores Clave de Crecimiento del Mercado de Concentradores de Oxígeno Portátiles
Aumento de la Prevalencia de Trastornos Respiratorios
El aumento de la incidencia de enfermedades respiratorias crónicas como la EPOC, el asma y la apnea del sueño es un motor de crecimiento primario. Según la OMS, más de 390 millones de personas en todo el mundo sufren de EPOC y asma combinadas. Este aumento en el volumen de pacientes impulsa las necesidades de terapia de oxígeno a largo plazo, especialmente entre las poblaciones envejecidas. Los concentradores de oxígeno portátiles ofrecen una alternativa no invasiva, conveniente y más segura a los cilindros de oxígeno tradicionales. Su facilidad de uso permite el tratamiento en el hogar y la movilidad para los pacientes. A medida que aumenta la conciencia sobre el diagnóstico temprano y las opciones de tratamiento en el hogar, los proveedores de salud están prescribiendo estos dispositivos con más frecuencia, aumentando la demanda.
- Por ejemplo, Inogen informó que sus concentradores de oxígeno portátiles han sido recetados a más de 1 millón de pacientes respiratorios en todo el mundo.
Expansión de la Población Geriátrica a Nivel Mundial
Las tendencias globales de envejecimiento influyen directamente en el crecimiento del mercado, ya que los adultos mayores son más propensos a padecer enfermedades respiratorias. Según las Naciones Unidas, se proyecta que la población de 65 años y más alcanzará los 1.5 mil millones para 2050. Los ancianos a menudo requieren terapia de oxígeno continua o intermitente debido a la disminución de la capacidad pulmonar o condiciones crónicas. Los concentradores de oxígeno portátiles satisfacen sus necesidades al proporcionar sistemas de suministro de oxígeno ligeros, silenciosos y fáciles de usar. La demanda es particularmente fuerte en países desarrollados con sistemas de atención domiciliaria avanzados y cobertura de seguro de salud. Las demografías envejecidas continúan impulsando la expansión del mercado global de concentradores de oxígeno portátiles.
- Por ejemplo, Philips Respironics históricamente suministró dispositivos de terapia de oxígeno domiciliario a decenas de miles de instalaciones y proveedores a nivel mundial; a partir de 2025, la empresa ha dejado de fabricar y vender nuevos concentradores de oxígeno en los Estados Unidos y otros mercados importantes.
Preferencia Creciente por la Atención Médica en el Hogar
El aumento de los costos de atención médica y el hacinamiento hospitalario han acelerado el cambio hacia la atención domiciliaria. Pacientes y proveedores prefieren cada vez más los concentradores de oxígeno portátiles para su uso fuera de los entornos hospitalarios. Estos dispositivos reducen las tasas de readmisión hospitalaria y apoyan la independencia de los usuarios con condiciones crónicas. Las iniciativas gubernamentales y los reembolsos de seguros fomentan aún más la adopción de la terapia de oxígeno en el hogar. Los avances tecnológicos han mejorado la fiabilidad de los dispositivos, la duración de la batería y la compacidad, alineándose con las necesidades de los pacientes. Las soluciones de atención domiciliaria también alivian la carga sobre la infraestructura de atención médica mientras mejoran los resultados de los pacientes. Esta creciente preferencia juega un papel crucial en la expansión del mercado de concentradores de oxígeno portátiles.
Tendencias y Oportunidades Clave del Mercado de Concentradores de Oxígeno Portátiles
Integración de Funciones Inteligentes y Monitoreo Remoto
Los fabricantes están incorporando funciones inteligentes como conectividad Bluetooth, aplicaciones móviles y diagnósticos remotos. Estas innovaciones permiten el monitoreo en tiempo real del rendimiento del dispositivo y el uso de oxígeno. Los pacientes y cuidadores pueden rastrear la efectividad de la terapia, el estado de la batería y los horarios de mantenimiento a través de plataformas conectadas. Los proveedores de atención médica también se benefician del acceso remoto a los datos del paciente, lo que permite mejores decisiones clínicas e intervenciones proactivas. La tendencia apoya la atención personalizada y la optimización del dispositivo, mejorando la adherencia general al tratamiento. A medida que aumenta la adopción de la telemedicina y la salud digital, los concentradores de oxígeno portátiles con capacidades IoT están preparados para una mayor demanda y penetración en el mercado.
- Por ejemplo, Inogen integró conectividad Bluetooth en sus concentradores de oxígeno portátiles, permitiendo la transferencia de datos a aplicaciones móviles que registran sesiones de suministro de oxígeno, ciclos de batería y alertas del dispositivo.
Miniaturización del Producto y Mejora del Rendimiento de la Batería
Los avances tecnológicos están impulsando el desarrollo de modelos ultraligeros y compactos con una vida útil de batería extendida. Los pacientes buscan cada vez más dispositivos que apoyen la movilidad sin comprometer la salida de oxígeno. Las innovaciones recientes incluyen concentradores de flujo dual, baterías de iones de litio de alta eficiencia y diseños ergonómicos que reducen la tensión durante el uso prolongado. Las aerolíneas y las autoridades de viaje también están relajando las regulaciones para los modelos aprobados por la FAA, ampliando su atractivo para los viajeros. Estas mejoras abren oportunidades en mercados emergentes donde la infraestructura limita el acceso a la terapia de oxígeno tradicional. La continua I&D enfocada en diseños fáciles de usar y energéticamente eficientes crea diferenciación competitiva y captura una base de usuarios más amplia.

Desafíos Clave del Mercado de Concentradores de Oxígeno Portátiles
Alto Costo del Dispositivo y Limitada Asequibilidad en Regiones en Desarrollo
Los concentradores de oxígeno portátiles son caros debido a la tecnología avanzada y los estrictos requisitos regulatorios. Los modelos de nivel de entrada pueden costar más de USD 1,500, con modelos premium superando los USD 3,000. En países de ingresos bajos y medios, la asequibilidad sigue siendo una barrera importante. La cobertura limitada de seguros de salud y la falta de programas de reembolso público restringen el acceso. Los hospitales y proveedores de atención domiciliaria en regiones en desarrollo a menudo prefieren alternativas más baratas y menos portátiles. Aunque las unidades reacondicionadas o de alquiler están creciendo, la adopción generalizada en mercados sensibles al costo sigue siendo limitada. Es necesario cerrar la brecha de asequibilidad a través de subsidios o modelos de precios escalonados para desbloquear la demanda no aprovechada.
Barreras Regulatorias y Retrasos en la Aprobación de Productos
Obtener la autorización regulatoria para dispositivos médicos implica procedimientos largos, especialmente en múltiples jurisdicciones. Cada mercado tiene estándares distintos de seguridad, eficacia y etiquetado. Esto ralentiza los lanzamientos de productos y la expansión global para los fabricantes. Cumplir con certificaciones como FDA (EE.UU.), Marca CE (Europa) y CDSCO (India) requiere documentación significativa y evidencia clínica. La vigilancia post-mercado y los retiros de productos también impactan la reputación de la marca. Las startups y nuevos participantes enfrentan barreras adicionales debido a los altos costos iniciales y la limitada experiencia regulatoria. Navegar por regulaciones en evolución mientras se asegura un rápido tiempo de comercialización sigue siendo un desafío persistente en toda la industria.
Análisis Regional del Mercado de Concentradores de Oxígeno Portátiles
América del Norte
América del Norte lideró el mercado global de concentradores de oxígeno portátiles en 2024 con un tamaño de mercado de USD 467.65 millones, aumentando desde USD 340.34 millones en 2018. Se proyecta que alcanzará USD 1,017.05 millones para 2032, creciendo a una tasa compuesta anual del 10.3%. La región representó la mayor participación, aproximadamente el 37.8% del mercado global en 2024. El alto gasto en salud, la adopción temprana de tecnología y la fuerte presencia de fabricantes líderes impulsan el crecimiento regional. Una población envejecida y la creciente prevalencia de EPOC y apnea del sueño también apoyan la demanda sostenida de soluciones avanzadas de terapia de oxígeno.
Europa
Europa tuvo la segunda mayor participación en 2024, valorada en USD 291.70 millones, frente a USD 218.94 millones en 2018, y se prevé que alcance USD 597.44 millones para 2032. Está creciendo a una tasa compuesta anual (CAGR) del 9.5% y representó aproximadamente el 23.6% del mercado global en 2024. El aumento de la población geriátrica y las políticas gubernamentales de salud favorables impulsan la adopción regional. La presencia de servicios de atención domiciliaria bien establecidos y marcos de reembolso fortalece aún más la expansión del mercado en Alemania, Francia y el Reino Unido. El cumplimiento regulatorio estricto de Europa garantiza una alta calidad de los dispositivos y apoya resultados consistentes para los pacientes.
Asia Pacífico
Asia Pacífico es la región de más rápido crecimiento con una CAGR del 11.6%. El mercado creció de USD 228.55 millones en 2018 a USD 331.13 millones en 2024 y se espera que alcance USD 792.35 millones para 2032. La región contribuyó aproximadamente con el 26.8% del mercado global en 2024. El aumento de la contaminación del aire, las tasas de tabaquismo y una población anciana en crecimiento impulsan los casos de trastornos respiratorios en China, India y Japón. Las mayores inversiones en salud, la expansión de la infraestructura médica y la creciente conciencia sobre los dispositivos de atención domiciliaria apoyan aún más el crecimiento del mercado. Jugadores globales están ingresando a esta región con ofertas localizadas para capturar la creciente demanda.
América Latina
El mercado de concentradores de oxígeno portátiles de América Latina alcanzó USD 74.71 millones en 2024, frente a USD 54.29 millones en 2018, y se proyecta que llegue a USD 150.52 millones para 2032, expandiéndose a una CAGR del 9.3%. La región representó alrededor del 6% de la cuota de mercado global en 2024. Brasil y México dominan debido a la mejora en el acceso a la atención médica y al aumento de la incidencia de enfermedades respiratorias. La adopción de la terapia de oxígeno en el hogar está en aumento, impulsada por la menor disponibilidad de camas hospitalarias y los altos costos de bolsillo. Sin embargo, la asequibilidad y la cobertura de seguros limitada continúan planteando barreras moderadas para una adopción más rápida.
Oriente Medio
El mercado de Oriente Medio se situó en USD 31.66 millones en 2024, aumentando desde USD 24.92 millones en 2018 y se proyecta que alcance USD 59.56 millones para 2032, creciendo a una CAGR del 8.3%. Contribuyó con aproximadamente el 2.6% al mercado global en 2024. La prevalencia de asma y EPOC está aumentando debido a factores ambientales como tormentas de arena y el tabaquismo. Los países del CCG como Arabia Saudita y los EAU invierten en tecnologías avanzadas de atención médica y promueven opciones de atención domiciliaria. Sin embargo, la expansión del mercado sigue siendo moderada debido a la accesibilidad desigual de los dispositivos y la dependencia de sistemas de oxígeno basados en hospitales.
África
El tamaño del mercado de África creció de USD 22.96 millones en 2018 a USD 40.34 millones en 2024 y se espera que alcance USD 77.24 millones para 2032, expandiéndose a una CAGR del 8.2%. La región representó alrededor del 3.3% de la cuota de mercado global en 2024. La demanda está impulsada por la creciente carga de enfermedades respiratorias no tratadas y la infraestructura hospitalaria limitada. Sudáfrica, Nigeria y Egipto lideran la adopción regional debido a la urbanización y la mejora en el acceso a la atención médica. Sin embargo, la asequibilidad y la falta de mecanismos de reembolso restringen el uso a gran escala. Los programas de salud pública y la participación de ONG pueden acelerar el acceso a los concentradores de oxígeno portátiles.
Segmentaciones del Mercado de Concentradores de Oxígeno Portátiles:
Por Tipo de Producto:
- Portátil
- Fijo
Por Tecnología:
- Flujo Continuo
- Flujo por Pulsos
Por Indicación:
- Enfermedad Pulmonar Obstructiva Crónica (EPOC)
- Asma
- Apnea del Sueño
- Otros
Por Aplicación:
- Cuidado en el Hogar
- Viaje
- Hospital
- Otros
Por Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África

Paisaje Competitivo del Mercado de Concentradores de Oxígeno Portátiles
El paisaje competitivo del mercado de concentradores de oxígeno portátiles se caracteriza por la presencia de actores globales y regionales que ofrecen dispositivos tecnológicamente avanzados y centrados en el usuario. Empresas líderes como Inogen Inc., CAIRE Inc., Philips Respironics y ResMed dominan con sólidos portafolios de productos, redes de distribución internacional e inversiones robustas en I+D. Estas firmas se enfocan en la miniaturización, la vida útil extendida de la batería y la conectividad inteligente para obtener una ventaja competitiva. Las fusiones, adquisiciones y asociaciones son estrategias comunes para expandir la presencia en el mercado y mejorar los canales de innovación. Por ejemplo, la adquisición de CAIRE por parte de Chart Industries ha fortalecido su portafolio de cuidado respiratorio. Actores emergentes de China e India, como Besco Medical y Nidek Medical, ofrecen alternativas rentables y expanden su alcance en mercados sensibles al precio. La competencia también se intensifica a través de servicios de alquiler y canales de venta directa al consumidor en línea. A medida que aumenta la demanda de soluciones portátiles y de cuidado en el hogar, las empresas continúan invirtiendo en ofertas diferenciadas y expansión geográfica para asegurar una posición a largo plazo en el mercado.
Análisis de Jugadores Clave
- AirSep Corporation
- Besco Medical Co., LTD (China)
- CAIRE Inc. (EE.UU.)
- Chart Industries, Inc. (EE.UU.)
- Drive DeVilbiss Healthcare (EE.UU.)
- Foshan Keyhub Electronic Industries Co. Ltd. (Guangdong)
- GCE Group (Suecia)
- Inogen, Inc. (EE.UU.)
- Inova Labs, Inc.
- Invacare Corporation (EE.UU.)
- Koninklijke Philips N.V (Países Bajos)
- Nidek Medical (India)
- O2 CONCEPTS LLC. (EE.UU.)
- Oxus America, Inc. (Oxus)
- Philips Respironics (EE.UU.)
- Precision Medical, Inc. (EE.UU.)
- ResMed (EE.UU.)
- Smith's Medical, Inc. (EE.UU.)
- Zadro Health Solutions (EE.UU.)
Desarrollos Recientes
- En octubre de 2024, Inogen lanzó el concentrador portátil Rove 4 que entrega hasta 840 ml/min en un formato de menos de 3 libras.
- En agosto de 2024, la FDA emitió cartas de advertencia a Shenzhen Moyeah y LEEL Tech por distribuir dispositivos respiratorios no aprobados.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tecnología, Indicación, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento sostenido impulsado por el aumento de la incidencia de enfermedades respiratorias.
- Los modelos portátiles continuarán dominando debido a la creciente demanda de movilidad y conveniencia.
- La adopción del segmento de atención domiciliaria aumentará a medida que los sistemas de salud promuevan el tratamiento ambulatorio.
- Asia Pacífico emergerá como una región clave de crecimiento con la mejora de la infraestructura sanitaria.
- La innovación tecnológica se centrará en una mayor duración de la batería y sistemas de flujo de modo dual.
- La integración de características de IoT y monitoreo remoto mejorará la adherencia del paciente.
- Los precios competitivos y las opciones de financiamiento ampliarán el acceso a dispositivos en regiones en desarrollo.
- Las asociaciones estratégicas y adquisiciones darán forma a la expansión del mercado global.
- El envejecimiento de la población aumentará las necesidades de terapia de oxígeno a largo plazo en los países desarrollados.
- Las ventas directas al consumidor y los canales de distribución en línea ganarán más tracción en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de concentradores de oxígeno portátiles y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de concentradores de oxígeno portátiles entre 2024 y 2032?
¿Qué segmento del mercado de concentradores de oxígeno portátiles tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de los Concentradores de Oxígeno Portátiles?
¿Quiénes son las empresas líderes en el mercado de concentradores de oxígeno portátiles?
¿Qué región comandó la mayor parte del mercado de Concentradores de Oxígeno Portátiles en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Concentradores de Oxígeno Portátiles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Concentradores de Oxígeno Portátiles Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,237.19 million → 2032: USD 2,694.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Concentradores de Oxígeno Portátiles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Concentradores de Oxígeno Portátiles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Concentradores de Oxígeno Portátiles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Concentradores de Oxígeno Portátiles Market Drivers
- 3.3 Mercado de Concentradores de Oxígeno Portátiles Market Restraints & Challenges
- 3.4 Mercado de Concentradores de Oxígeno Portátiles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Concentradores de Oxígeno Portátiles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Concentradores de Oxígeno Portátiles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Concentradores de Oxígeno Portátiles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Concentradores de Oxígeno Portátiles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Concentradores de Oxígeno Portátiles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Concentradores de Oxígeno Portátiles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Concentradores de Oxígeno Portátiles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Concentradores de Oxígeno Portátiles Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Concentradores de Oxígeno Portátiles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Concentradores de Oxígeno Portátiles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Concentradores de Oxígeno Portátiles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Concentradores de Oxígeno Portátiles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Concentradores de Oxígeno Portátiles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Concentradores de Oxígeno Portátiles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Concentradores de Oxígeno Portátiles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Concentradores de Oxígeno Portátiles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Concentradores de Oxígeno Portátiles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Concentradores de Oxígeno Portátiles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Concentradores de Oxígeno Portátiles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
