
Descripción General del Mercado de Cirugía de Fibrilación Auricular:
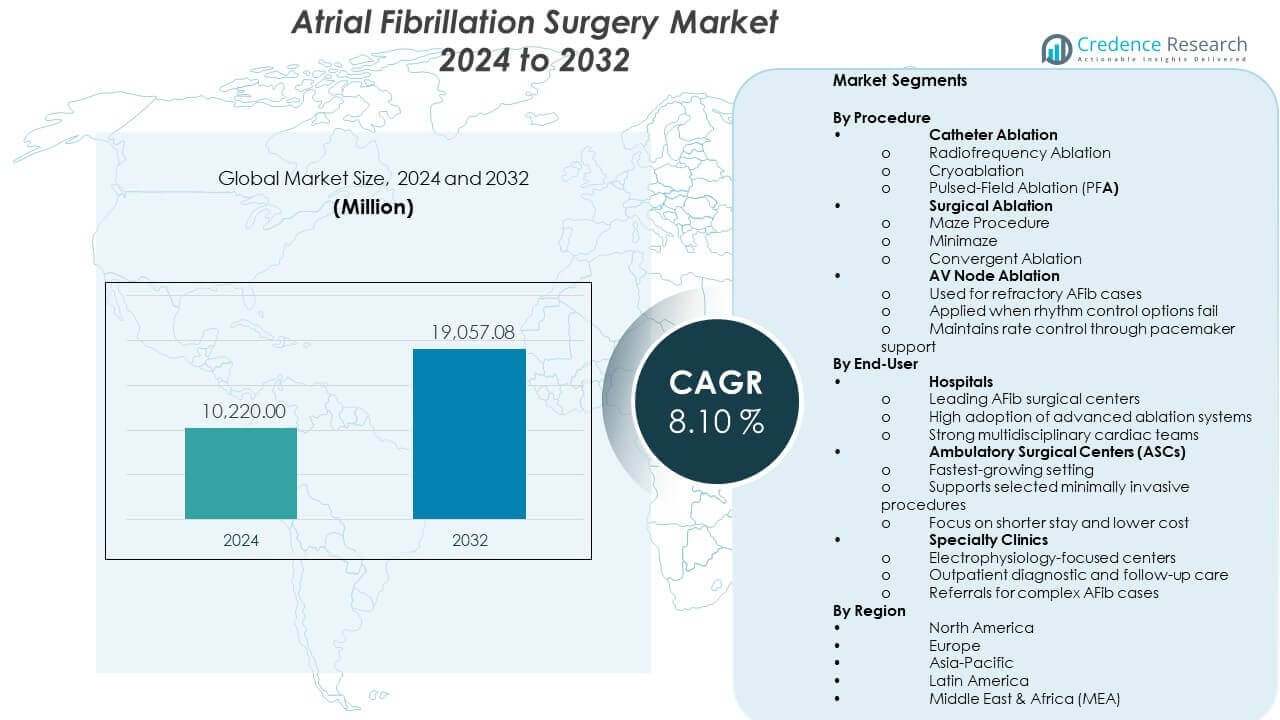
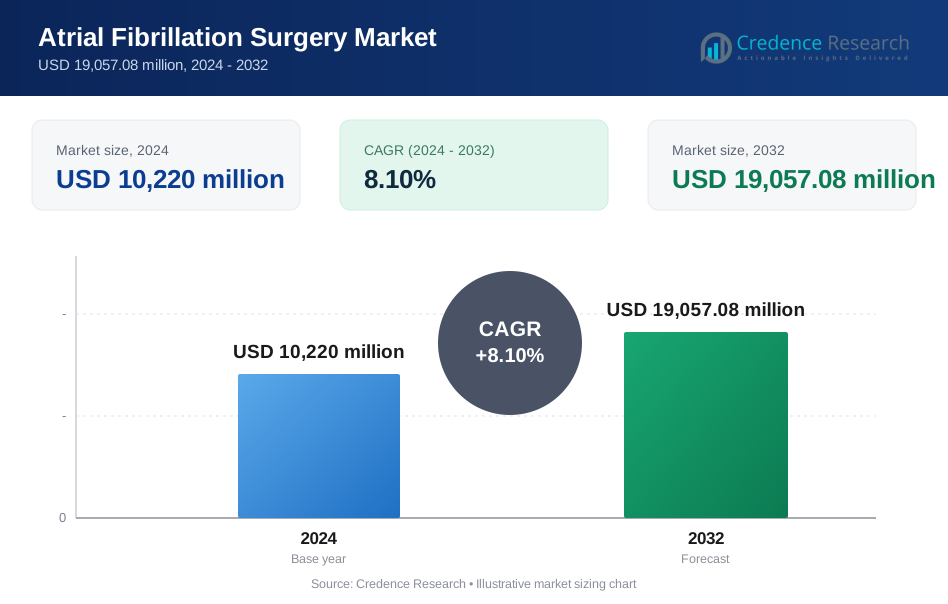
Se proyecta que el mercado de cirugía de fibrilación auricular crecerá de USD 10,220 millones en 2024 a un estimado de USD 19,057.08 millones para 2032, con un CAGR del 8.10% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas Automáticos de Inflado de Neumáticos Automotrices 2024 | USD 794.01 Millones |
| Mercado de Sistemas Automáticos de Inflado de Neumáticos Automotrices, CAGR | 9.7% |
| Tamaño del Mercado de Sistemas Automáticos de Inflado de Neumáticos Automotrices 2032 | USD 1665.25 Millones |
Perspectivas del Mercado de Cirugía de Fibrilación Auricular:
- Norteamérica (>30%), Europa (28%) y Asia-Pacífico (22%) dominan debido a la infraestructura cardíaca avanzada, la fuerte adopción clínica y la expansión de programas de tratamiento basados en guías que apoyan la cirugía de AFib.
- Asia-Pacífico (22%) se destaca como la región de más rápido crecimiento, respaldada por grandes grupos de pacientes, el aumento de la inversión en capacidades de cirugía cardíaca y la mayor disponibilidad de plataformas modernas de ablación.
- La ablación con catéter tiene una participación del 60-70%, impulsada por la amplia aceptación clínica de los sistemas de radiofrecuencia, crioablación y campo pulsado que ofrecen resultados predecibles de corrección del ritmo.
- Los hospitales comandan la participación líder de usuarios finales, respaldados por unidades avanzadas de electrofisiología, equipos multidisciplinarios y una fuerte capacidad para adoptar tecnologías de ablación de alta gama.
Impulsores del Mercado:
Creciente Carga de Fibrilación Auricular Impulsa la Demanda de Intervenciones Quirúrgicas Avanzadas
El aumento de la incidencia global de AFib fortalece la demanda de caminos de tratamiento confiables que apoyen el control oportuno de los síntomas y la estabilidad del ritmo a largo plazo. Muchos pacientes se presentan más temprano en el ciclo de la enfermedad debido a la expansión de programas de detección en redes de atención primaria. Esto aumenta las derivaciones para orientación intervencionista y planificación quirúrgica. Los hospitales fortalecen las vías clínicas que promueven un diagnóstico más rápido y una gestión estructurada de casos. El mercado de cirugía de fibrilación auricular se beneficia de la creciente conciencia entre los pacientes que buscan una corrección efectiva para las arritmias persistentes. Los cardiólogos confían en dispositivos avanzados que reducen el riesgo durante los flujos de trabajo complejos. Los sistemas de salud adoptan protocolos de tratamiento estandarizados que reducen la variabilidad entre centros. Los cirujanos prefieren enfoques que crean resultados duraderos y reducen las tasas de readmisión.
- Por ejemplo, el Sistema de Coagulación Guiada EPi-Sense de AtriCure ha demostrado eficacia clínica en el ensayo CONVERGE, logrando libertad de AFib en el 67.7% de los pacientes con AFib persistente o de larga duración en el seguimiento de 12 meses.
Aumento de la Adopción de Procedimientos de Ablación Mínimamente Invasivos e Híbridos en Centros Cardíacos
Los métodos de ablación híbrida ganan terreno debido a perfiles de seguridad mejorados respaldados por herramientas de imagen en tiempo real. Muchos proveedores cambian de procedimientos abiertos a opciones mínimamente invasivas para reducir complicaciones y acelerar la recuperación. Ayuda a los hospitales a acortar la estancia hospitalaria y mejorar la rotación de procedimientos. El fuerte interés en técnicas combinadas epicárdicas y endocárdicas expande los programas de capacitación para especialistas. Los fabricantes introducen plataformas que mejoran la calidad de las lesiones y la precisión del procedimiento. La demanda crece por herramientas que apoyan la entrega consistente de energía a través de diversas estructuras anatómicas. Los equipos confían en flujos de trabajo integrados que mejoran la coordinación entre las unidades quirúrgicas y de electrofisiología. Este cambio fortalece los ciclos de inversión en tecnología en múltiples regiones.
- Por ejemplo, el Sistema de Ablación por Campo Pulsado (PFA) FARAPULSE de Boston Scientific demostró una tasa de seguridad primaria del 99.1% y una tasa de efectividad primaria del 73.3% en el ensayo pivotal ADVENT, facilitando una alta eficiencia del procedimiento con un tiempo medio de piel a piel de 29.2 minutos.
Mejoras en las Capacidades Tecnológicas que Mejoran los Resultados Quirúrgicos y la Confianza en el Tratamiento
Las actualizaciones tecnológicas apoyan una mayor adopción de sistemas de ablación diseñados para mejorar el control del ritmo a largo plazo. Las innovaciones en robótica y mapeo guían a los cirujanos hacia puntos de ablación más precisos con menor riesgo. Apoya resultados predecibles y aumenta la confianza en los métodos mínimamente invasivos. Las fuentes de energía mejoradas ayudan a generar conjuntos de lesiones consistentes necesarios para el éxito duradero. Los fabricantes lanzan sistemas que simplifican el manejo de dispositivos y reducen las cargas operativas para los equipos clínicos. Los hospitales invierten en plataformas que se integran con software de imagen para mejorar la visibilidad. Los electrofisiólogos colaboran con cirujanos para refinar las estrategias del procedimiento. Estos avances aumentan el volumen quirúrgico y fortalecen la aceptación en las redes de atención médica.
Cambio Hacia Estrategias de Intervención Temprana en Pacientes con AFib de Alto Riesgo y Persistente
El creciente énfasis en la intervención temprana motiva a los proveedores a tratar los trastornos del ritmo antes de que los cambios estructurales empeoren. Muchos pacientes ingresan a las líneas quirúrgicas antes debido a la sólida evidencia que respalda la corrección temprana del AFib. Esto remodela los patrones de toma de decisiones en las clínicas de cardiología. Los proveedores utilizan herramientas de puntuación diagnóstica para identificar candidatos ideales para el tratamiento procedimental. Los sistemas de salud promueven vías de atención integradas que aceleran la progresión del paciente hacia la terapia definitiva. La demanda aumenta por procedimientos que reducen la carga de tratamiento de por vida. La evidencia de ensayos clínicos respalda una adopción más amplia en grupos de alto riesgo. La tendencia mejora los resultados de atención a largo plazo y estimula el avance tecnológico.
Tendencias del Mercado de Cirugía de Fibrilación Auricular:
Expansión de Modelos de Atención Integrada Quirúrgica-Electrofisiológica que Mejoran la Eficiencia del Procedimiento
Más hospitales adoptan marcos de atención unificados que combinan la experiencia quirúrgica con la guía de electrofisiología. El mercado de cirugía de fibrilación auricular se beneficia de la coordinación estructurada que reduce las brechas en el flujo de trabajo. Ayuda a los equipos a operar con mayor precisión y conocimiento clínico compartido. Las instalaciones rediseñan sus suites de procedimientos para apoyar la integración fluida de sistemas de imagen, mapeo y ablación. Los proveedores construyen programas multidisciplinarios para estandarizar la calidad. La demanda crece por plataformas flexibles que se adapten a estos entornos coordinados. Los hospitales documentan mejores resultados vinculados a la entrega de atención integrada. Esta tendencia da forma a la planificación futura de instalaciones en centros cardíacos en crecimiento.
Creciente uso de herramientas de mapeo impulsadas por IA y análisis predictivo en rutas de decisión quirúrgica
El mapeo asistido por IA se expande debido a su capacidad para detectar patrones de ritmo con gran precisión. Muchos cirujanos utilizan análisis predictivo para refinar las estrategias de lesiones basadas en patrones específicos del paciente. Guía la planificación que reduce la incertidumbre durante casos complejos. Los hospitales invierten en plataformas que combinan imagen, mapeo y modelado computacional. La innovación acelera en torno a herramientas que apoyan una mejor navegación a través de estructuras auriculares. Los proveedores adoptan sistemas de guía digital que reducen el tiempo de procedimiento. Los fabricantes exploran algoritmos que pronostican la respuesta al tratamiento. Este cambio mejora la personalización en la gestión de la fibrilación auricular.
Preferencia creciente por plataformas de ablación energéticamente eficientes en segmentos de cirugía cardíaca
Los dispositivos energéticamente eficientes atraen una atención significativa debido a su entrega controlada de lesiones. El mercado de cirugía de fibrilación auricular ve una rápida adopción de sistemas que reducen el riesgo térmico durante los procedimientos. Apoya resultados más seguros y genera confianza entre los equipos quirúrgicos. Los hospitales evalúan plataformas que combinan precisión con reducción de daños colaterales. La demanda aumenta por soluciones criotérmicas y de RF focalizadas diseñadas para un rendimiento predecible. Los fabricantes refinan los diseños de catéteres para mejorar la maniobrabilidad en espacios anatómicos estrechos. Los equipos rastrean una mayor consistencia en el flujo de trabajo durante tareas repetitivas. La tendencia fortalece la actividad de adquisición en instituciones de alto volumen.
- Por ejemplo, el Arctic Front Advance Cryoballoon de Medtronic ha demostrado en el ensayo FIRE AND ICE reducir los procedimientos de ablación repetidos en un 33% y las hospitalizaciones por todas las causas en un 21% en comparación con la ablación por radiofrecuencia debido a su tecnología de enfriamiento circunferencial consistente.
Rápida expansión de programas de formación que avanzan en el desarrollo de habilidades quirúrgicas a nivel mundial
Los programas de formación se expanden debido a la necesidad de una mayor competencia en procedimientos de corrección de fibrilación auricular. Las sociedades cardíacas globales organizan cursos estructurados de habilidades para cirujanos y electrofisiólogos. Mejora la transferencia de conocimiento y acelera la adopción de dispositivos. Los hospitales desarrollan centros de simulación para apoyar entornos de aprendizaje seguros. La demanda aumenta por programas basados en mentoría que generan confianza en tareas complejas de ablación. Los fabricantes colaboran con institutos líderes para fortalecer talleres prácticos. Estos esfuerzos mejoran la uniformidad en los resultados de los procedimientos. La tendencia se alinea con las crecientes expectativas de los pacientes por equipos quirúrgicos experimentados.
- Por ejemplo, la EP Academy de Abbott ofrece capacitación global en electrofisiología a través de simulaciones prácticas y talleres avanzados de mapeo que apoyan la adopción generalizada del Sistema EnSite X EP. El programa ayuda a los clínicos a fortalecer sus habilidades procedimentales y mejorar la confianza en el flujo de trabajo en diversos centros cardíacos.
Análisis de Desafíos del Mercado de Cirugía de Fibrilación Auricular:
Alto Costo del Procedimiento, Complejidad Tecnológica y Adopción Global Desigual Crean Barreras Estructurales
El costo sigue siendo una limitación importante debido a los requisitos avanzados de los dispositivos y la larga duración de los procedimientos. Muchos hospitales en regiones en desarrollo carecen de la infraestructura necesaria para herramientas de ablación sofisticadas. Esto restringe el acceso equitativo a soluciones quirúrgicas a pesar de la fuerte necesidad clínica. La complejidad tecnológica exige una formación extensa que no todos los centros pueden apoyar. Las variaciones en el reembolso reducen la previsibilidad financiera para los proveedores. Los ciclos de adquisición se ralentizan en regiones que enfrentan restricciones presupuestarias. El Mercado de Cirugía de Fibrilación Auricular experimenta una adopción retrasada en áreas con financiación inconsistente. Estas barreras crean un acceso desigual al tratamiento en todo el mundo.
Fuerza Laboral Calificada Limitada y Variabilidad en Resultados Procedimentales Reducen la Aceleración del Mercado
La escasez de cirujanos y electrofisiólogos capacitados limita la expansión procedimental en muchas regiones. Muchos centros luchan por mantener resultados consistentes sin vías de formación especializadas. Esto desafía a los hospitales que buscan escalar sus programas de cirugía cardíaca. La variabilidad en la calidad de las lesiones impacta las tasas de éxito a largo plazo. Los proveedores enfrentan una mayor presión para adoptar tecnologías sin una preparación adecuada. Las inversiones en formación tardan en ofrecer mejoras en la fuerza laboral. Los hospitales evalúan nuevos modelos de entrega para abordar las brechas de experiencia. Estas limitaciones ralentizan el crecimiento rápido esperado en regiones de alta demanda.
Oportunidades del Mercado de Cirugía de Fibrilación Auricular:
Potencial de Crecimiento al Ampliar el Acceso a Soluciones Quirúrgicas Mínimamente Invasivas en Regiones Emergentes
Los mercados emergentes muestran una creciente aceptación de los procedimientos de ablación respaldados por la mejora de la financiación sanitaria. Los hospitales actualizan las unidades cardíacas para manejar una mayor demanda quirúrgica vinculada a la fibrilación auricular no tratada. Esto crea una fuerte oportunidad para los fabricantes de dispositivos que ingresan a nuevos territorios. Los gobiernos priorizan programas de atención cardíaca que fomentan vías de tratamiento temprano. Los proveedores introducen esfuerzos de detección que aumentan los grupos de pacientes elegibles. Los fabricantes aprovechan las asociaciones para expandir su presencia local. El Mercado de Cirugía de Fibrilación Auricular gana impulso donde la infraestructura mejora constantemente. Esto crea un terreno favorable para la expansión a largo plazo.
Avance de Tecnologías Inteligentes Fomentando la Innovación en Enfoques de Terapia Híbrida
Las plataformas inteligentes que combinan mapeo, imágenes y análisis en tiempo real crean nuevas vías de crecimiento. Los hospitales prefieren soluciones integradas que mejoran la precisión de la corrección del ritmo. Esto apoya una adopción más amplia de enfoques híbridos utilizados en casos complejos de fibrilación auricular. Los fabricantes diseñan sistemas que guían procedimientos más seguros y rápidos. Los proveedores incorporan herramientas de decisión digital para optimizar la planificación de lesiones. Crece el interés en la robótica que mejora la precisión en campos quirúrgicos restringidos. Estas innovaciones ofrecen una fuerte oportunidad para la diferenciación tecnológica. La tendencia atrae inversiones en redes globales de atención cardíaca.
Análisis de Segmentación del Mercado de Cirugía de Fibrilación Auricular:
Por Procedimiento
El Mercado de Cirugía de Fibrilación Auricular muestra una fuerte dominancia de la ablación con catéter, manteniendo un 60-70% de participación debido a su precisión y amplia aceptación clínica. La ablación por radiofrecuencia lidera el uso, mientras que la crioablación gana tracción por su control predecible de lesiones. La ablación por campo pulsado se expande rápidamente debido a su perfil de seguridad y efecto selectivo en el tejido. La ablación quirúrgica apoya a los pacientes que requieren una intervención más extensa a través de técnicas como Maze, Minimaze y convergente. Proporciona resultados duraderos en casos complejos. La ablación del nodo AV sirve a pacientes refractarios cuando fallan las estrategias de control del ritmo. Este método mantiene un control estable de la frecuencia respaldado por la implantación de marcapasos. Juntos, estos segmentos moldean las decisiones procedimentales a través de diversos grupos de pacientes.
- Por ejemplo, el procedimiento Cox-Maze IV utilizando pinzas de radiofrecuencia bipolar de AtriCure ha demostrado una fuerte durabilidad a largo plazo, con un estudio multicéntrico reportando aproximadamente un 80% de libertad de fibrilación auricular al año y alrededor del 76% a los tres años. Estos resultados refuerzan su papel como un enfoque quirúrgico de referencia para la AFib persistente y de larga duración.
Por Usuario Final
Los hospitales lideran la adopción por parte del usuario final debido a las unidades cardíacas avanzadas, equipos quirúrgicos experimentados y una fuerte integración de servicios de electrofisiología. Estos centros adoptan tecnologías de mapeo y ablación de alta gama que apoyan correcciones complejas de AFib. Esto fortalece el volumen de procedimientos y mejora la capacidad de tratamiento. Los Centros de Cirugía Ambulatoria muestran un rápido crecimiento respaldado por la demanda de atención mínimamente invasiva y necesidades de recuperación más cortas. Estos centros gestionan procedimientos de ablación seleccionados que se ajustan a vías ambulatorias. Las clínicas especializadas contribuyen a través de la evaluación diagnóstica, el monitoreo del ritmo y la derivación de casos avanzados a unidades quirúrgicas. Su papel apoya un flujo constante de pacientes en programas de intervención y promueve una gestión estructurada a largo plazo.
- Por ejemplo, el Sistema CARTO 3 de Johnson & Johnson apoya la reducción de la exposición a la fluoroscopia al permitir el mapeo electroanatómico 3D en tiempo real, un beneficio reportado consistentemente en los flujos de trabajo clínicos que utilizan sistemas de mapeo avanzados. Su adopción ayuda a los hospitales a mejorar la eficiencia procedimental y a aumentar la seguridad en laboratorios de electrofisiología de alto volumen.
Segmentación:
Por Procedimiento
- Ablación con Catéter
- Ablación por Radiofrecuencia
- Crioablación
- Ablación por Campo Pulsado (PFA)
- Ablación Quirúrgica
- Procedimiento Maze
- Minimaze
- Ablación Convergente
- Ablación del Nodo AV
- Utilizada para casos de AFib refractarios
- Aplicada cuando fallan las opciones de control del ritmo
- Mantiene el control de la frecuencia a través del soporte de marcapasos
Por Usuario Final
- Hospitales
- Centros quirúrgicos líderes en AFib
- Alta adopción de sistemas avanzados de ablación
- Fuertes equipos cardíacos multidisciplinarios
- Centros Quirúrgicos Ambulatorios (ASCs)
- Entorno de más rápido crecimiento
- Soporta procedimientos mínimamente invasivos seleccionados
- Enfoque en estancias más cortas y menor costo
- Clínicas Especializadas
- Centros enfocados en electrofisiología
- Diagnóstico ambulatorio y atención de seguimiento
- Referencias para casos complejos de AFib
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte ocupa la posición líder en el mercado de cirugía de fibrilación auricular con una participación que supera el 30%, respaldada por una alta prevalencia de AFib y una fuerte adopción de sistemas avanzados de ablación. La región se beneficia de centros cardíacos bien establecidos que integran capacidades quirúrgicas y de electrofisiología. Gana impulso gracias a la disponibilidad temprana de tecnología y estructuras de reembolso sólidas. Los hospitales de EE.UU. lideran la demanda de ablación con catéter y procedimientos híbridos debido a grandes volúmenes de tratamiento. Canadá fortalece la adopción a través de la expansión de programas especializados e inversiones en cirugía cardíaca mínimamente invasiva. Las redes de formación en la región mejoran la competencia en procedimientos y apoyan un crecimiento estable. Las actualizaciones continuas en plataformas de mapeo mejoran la efectividad general del tratamiento.
Europa
Europa mantiene una participación significativa en el mercado, contribuyendo aproximadamente con un 28% respaldada por marcos de atención médica estructurados y una alta conciencia sobre el manejo del ritmo. Alemania, el Reino Unido y Francia actúan como principales centros para la ablación quirúrgica y tecnologías avanzadas de catéteres. El mercado de cirugía de fibrilación auricular se beneficia de sólidas directrices clínicas que fomentan vías de control del ritmo para pacientes elegibles. Los hospitales adoptan tecnologías que apoyan una mejor durabilidad de las lesiones y flujos de trabajo procedimentales más seguros. Refleja una amplia integración de la crioablación y un creciente interés en la ablación por campo pulsado. Las colaboraciones de formación entre sociedades cardíacas europeas fortalecen la preparación de la fuerza laboral. Las inversiones regionales en mapeo digital y mejoras en imagenología sostienen una demanda constante.
Asia-Pacífico, América Latina y MEA
Asia-Pacífico tiene la trayectoria de crecimiento más rápida, contribuyendo alrededor del 22% impulsado por el aumento de la incidencia de fibrilación auricular y la rápida expansión de la infraestructura de cirugía cardíaca. China, India y Japón fortalecen la demanda a través de grandes grupos de pacientes y la creciente adopción de tecnología. Se beneficia de programas respaldados por el gobierno que mejoran el acceso a la atención de electrofisiología. América Latina representa aproximadamente un 10% de participación, liderada por Brasil y México, donde los hospitales amplían la capacidad para procedimientos de ablación. MEA contribuye con aproximadamente un 5% respaldado por infraestructura emergente y creciente inversión en la modernización del cuidado cardíaco. Los centros regionales mejoran la capacidad a través de asociaciones con fabricantes globales de dispositivos. La expansión combinada en estas regiones amplía la disponibilidad de tratamientos y apoya el crecimiento general del mercado.
Análisis de Jugadores Clave:
- Medtronic plc
- Abbott Laboratories (St. Jude Medical)
- Boston Scientific Corporation
- Johnson & Johnson (Biosense Webster, Inc.)
- AtriCure, Inc.
- Biotronik SE & Co. KG
- Koninklijke Philips N.V.
- Siemens Healthineers AG
- CardioFocus, Inc.
- MicroPort Scientific Corporation
Análisis Competitivo:
La competencia en el mercado de cirugía de fibrilación auricular se centra en la innovación de dispositivos, la eficiencia de los procedimientos y la mejora de la precisión en las tecnologías de ablación. Las empresas líderes invierten en sistemas de campo pulsado, mejoras de mapeo y plataformas mínimamente invasivas que apoyan una corrección del ritmo más segura. Esto impulsa una fuerte diferenciación en la profundidad del producto y el rendimiento clínico. Las empresas fortalecen sus carteras a través de alianzas estratégicas con hospitales y grupos de investigación. Los actores globales expanden los programas de capacitación para desarrollar la capacidad de los cirujanos y mejorar la familiaridad con los dispositivos. Las compañías buscan aprobaciones regulatorias para acelerar el alcance comercial. Los competidores se centran en sistemas de terapia híbrida que integran flujos de trabajo de electrofisiología y cirugía, moldeando el liderazgo a largo plazo.
Desarrollos Recientes:
- En febrero de 2026, Johnson & Johnson presentó la Plataforma VARIPULSE Plus en el Simposio AF, con irrigación automatizada para mejorar la seguridad y confianza en los tratamientos PFA.
- En enero de 2026, Medtronic anunció la Marca CE en Europa y los primeros casos de ensayos clínicos en EE.UU. para su catéter Sphere-360™ PFA, un dispositivo de un solo disparo sin rotación diseñado para tratar la fibrilación auricular paroxística.
- En enero de 2026, Abbott obtuvo la Marca CE para su Catéter de Ablación TactiFlex™ Duo, que está diseñado de manera única para ofrecer tanto energía de radiofrecuencia como PFA en una sola plataforma.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Procedimiento y Por Usuario Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Se espera que la demanda de ablación por campo pulsado aumente a medida que los clínicos busquen sistemas de entrega de energía más seguros y rápidos que mejoren la precisión y reduzcan el impacto no deseado en los tejidos, fortaleciendo la adopción clínica más amplia en centros cardíacos avanzados.
- Los programas de ablación híbrida se expandirán a medida que los hospitales integren equipos quirúrgicos y de electrofisiología, creando vías de tratamiento unificadas que mejoren los resultados del control del ritmo y apoyen una mayor consistencia en los procedimientos en diversos grupos de pacientes.
- La robótica ganará terreno en procedimientos complejos de fibrilación auricular, ofreciendo una mejor estabilidad del catéter, mayor maniobrabilidad y reducción de la fatiga del operador, lo que ayuda a apoyar la estandarización a largo plazo de flujos de trabajo de alta precisión.
- Las herramientas de mapeo y predicción impulsadas por IA darán forma a la planificación del tratamiento al identificar conjuntos de lesiones óptimos adaptados a patrones específicos del paciente, ayudando a los médicos a lograr una corrección del ritmo más fuerte con menos procedimientos repetidos.
- Los hospitales invertirán en ecosistemas de cirugía digital que combinen sistemas de imagen, navegación y ablación en plataformas integradas diseñadas para acortar el tiempo de procedimiento y apoyar una mayor capacidad de rendimiento.
- El crecimiento en las vías ambulatorias se acelerará debido a enfoques mínimamente invasivos que reducen las necesidades de recuperación post-procedimiento, permitiendo que casos seleccionados de fibrilación auricular se trasladen hacia modelos de atención en el mismo día en centros adecuados.
- Los programas de desarrollo de la fuerza laboral se expandirán globalmente, enfocándose en la capacitación práctica en procedimientos, familiarización con la tecnología y desarrollo de competencias para apoyar la creciente demanda de especialistas en fibrilación auricular capacitados.
- Las aprobaciones regulatorias para nuevas plataformas de ablación ampliarán el acceso a la tecnología, permitiendo una introducción más rápida de sistemas de próxima generación en la práctica clínica en múltiples regiones.
- Los países emergentes experimentarán una adopción más fuerte debido al aumento de la conciencia, la expansión de la infraestructura cardíaca y los programas apoyados por el gobierno que mejoran el acceso a los servicios de electrofisiología.
- Las asociaciones estratégicas entre fabricantes de dispositivos, institutos de investigación y redes de atención médica acelerarán la innovación, mejorarán la evidencia clínica y ampliarán la presencia global de nuevas tecnologías de ablación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cirugía de fibrilación auricular y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cirugía de fibrilación auricular entre 2025 y 2032?
¿Qué segmento del mercado de cirugía de fibrilación auricular tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cirugía de fibrilación auricular?
¿Quiénes son las empresas líderes en el mercado de cirugía de fibrilación auricular?
¿Qué región comandó la mayor parte del mercado de cirugía de fibrilación auricular en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cirugía de Fibrilación Auricular Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cirugía de Fibrilación Auricular Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,220 million → 2032: USD 19,057.08 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cirugía de Fibrilación Auricular Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cirugía de Fibrilación Auricular Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cirugía de Fibrilación Auricular Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cirugía de Fibrilación Auricular Market Drivers
- 3.3 Mercado de Cirugía de Fibrilación Auricular Market Restraints & Challenges
- 3.4 Mercado de Cirugía de Fibrilación Auricular Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cirugía de Fibrilación Auricular Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cirugía de Fibrilación Auricular Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cirugía de Fibrilación Auricular category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cirugía de Fibrilación Auricular Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cirugía de Fibrilación Auricular Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cirugía de Fibrilación Auricular market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cirugía de Fibrilación Auricular Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cirugía de Fibrilación Auricular Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cirugía de Fibrilación Auricular Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cirugía de Fibrilación Auricular (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cirugía de Fibrilación Auricular Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cirugía de Fibrilación Auricular Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cirugía de Fibrilación Auricular Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cirugía de Fibrilación Auricular Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cirugía de Fibrilación Auricular Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cirugía de Fibrilación Auricular Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cirugía de Fibrilación Auricular Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cirugía de Fibrilación Auricular Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cirugía de Fibrilación Auricular Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
