
Visión General del Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC):
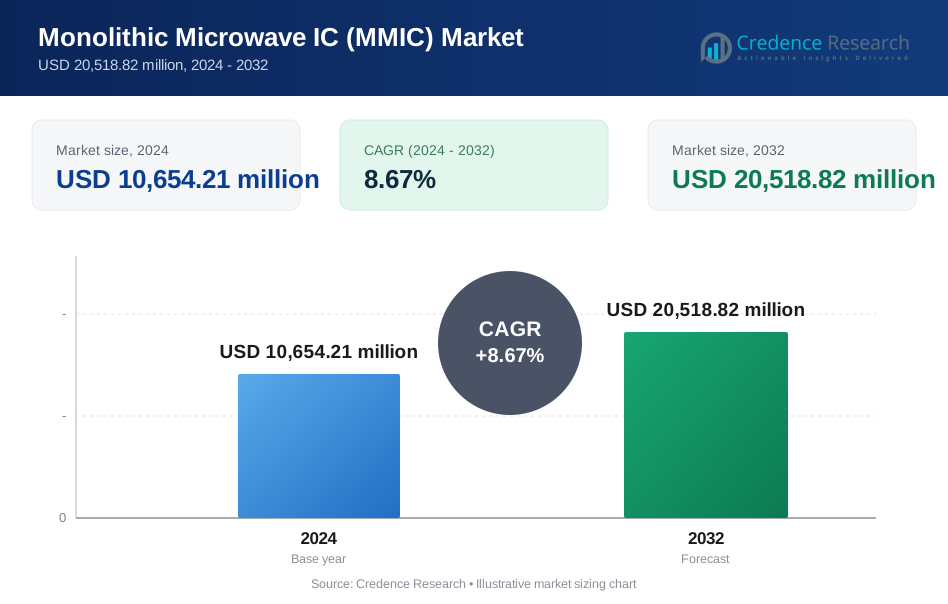
El tamaño del mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) se valoró en USD 8,200.00 millones en 2018, aumentó a USD 10,654.21 millones en 2024, y se anticipa que alcanzará USD 20,518.82 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.67% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de MMIC 2024 | USD 10,654.21 Millones |
| Mercado de MMIC, CAGR | 8.67% |
| Tamaño del Mercado de MMIC 2032 | USD 20,518.82 Millones |
El mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) está liderado por actores clave como Analog Devices, Qorvo, Skyworks Solutions, Infineon Technologies, MACOM y NXP Semiconductors. Estas empresas dominan a través de líneas de productos de amplio alcance, adquisiciones estratégicas y tecnologías avanzadas de GaN y GaAs adaptadas para 5G, sistemas aeroespaciales y de defensa. Analog Devices y Qorvo mantienen posiciones fuertes en los sectores de defensa y telecomunicaciones de EE. UU., mientras que Infineon y NXP aprovechan su presencia en Europa y Asia para los mercados automotriz e industrial. Regionalmente, Asia Pacífico lidera el mercado global de MMIC con una participación del 43.85% en 2024, impulsada por el rápido despliegue de 5G, la fabricación de electrónica de consumo a gran escala y las inversiones regionales en semiconductores en China, Japón y Corea del Sur. América del Norte sigue con una participación del 24.37%, respaldada por el desarrollo de radares de grado militar e infraestructura inalámbrica. Estas regiones continúan moldeando la dinámica competitiva a través de altas tasas de adopción y financiamiento sostenido en I+D.

Perspectivas del Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC)
- El mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) se valoró en USD 8,200.00 millones en 2018, alcanzó USD 10,654.21 millones en 2024, y se proyecta que llegue a USD 20,518.82 millones para 2032, creciendo a una CAGR del 8.67%.
- El aumento del despliegue de 5G, los sistemas de radar de alta frecuencia y la banda ancha basada en satélites impulsan la demanda de MMIC en los sectores de telecomunicaciones y defensa.
- Los MMIC basados en GaN están ganando tracción para aplicaciones de alta potencia y alta eficiencia en el sector aeroespacial, radares automotrices y comunicación V2X.
- Analog Devices, Qorvo, Infineon y Skyworks lideran el espacio competitivo a través de I+D, amplios portafolios de productos y asociaciones en defensa.
- Asia Pacífico domina el mercado con una participación del 43.85% en 2024, seguida por América del Norte con un 24.37%; los amplificadores de potencia lideran el segmento de componentes, mientras que el GaAs sigue siendo el material principal debido a su rendimiento superior en frecuencia.
Análisis de Segmentación del Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC):
Por Componente
Los amplificadores de potencia dominan el mercado de MMIC por componente, representando la mayor cuota de ingresos debido a su uso extensivo en sistemas de transmisión de alta frecuencia. Estos componentes son críticos en comunicaciones satelitales, de radar e inalámbricas, donde la fuerza y claridad de la señal son esenciales. Su crecimiento está impulsado por la creciente demanda de soluciones RF compactas y de alto rendimiento en infraestructuras 5G. Los amplificadores de bajo ruido les siguen de cerca, ya que son vitales para mejorar las relaciones señal-ruido en los sistemas receptores. Los mezcladores y los osciladores controlados por voltaje también están experimentando una adopción constante, particularmente en aplicaciones de control de frecuencia de precisión en los sectores aeroespacial y de comunicación.
- Por ejemplo, Qorvo suministra MMICs de amplificadores de potencia GaN que entregan una potencia de salida superior a 40 vatios para estaciones base MIMO masivas 5G y sistemas de radar de defensa.
Por Material
El Arseniuro de Galio (GaAs) sigue siendo el segmento de material líder, manteniendo la mayor cuota de ingresos debido a su superior movilidad de electrones y eficiencia en aplicaciones de alta frecuencia. Se utiliza ampliamente en comunicaciones satelitales, teléfonos móviles y sistemas de radar. El Nitruro de Galio (GaN) está ganando rápidamente terreno como el material de más rápido crecimiento, respaldado por su capacidad para manejar voltajes y densidades de potencia más altos. La robustez del GaN lo hace ideal para radares militares y estaciones base 5G. El Germanio de Silicio y el Fosfuro de Indio continúan sirviendo a segmentos de nicho que requieren operación de alta velocidad y bajo ruido, especialmente en sistemas ópticos y analógicos de alta frecuencia.
- Por ejemplo, Skyworks Solutions envía anualmente miles de millones de dispositivos RF GaAs para teléfonos inteligentes e infraestructura inalámbrica en todo el mundo.
Por Uso Final
La infraestructura de comunicación inalámbrica tiene la mayor participación en el mercado de MMIC por uso final, impulsada por el despliegue de 5G, redes de celdas pequeñas y servicios de internet basados en satélites. La demanda de componentes compactos y de alta frecuencia en estaciones base y transceptores impulsa este segmento. El sector aeroespacial y de defensa sigue con una fuerte adopción en sistemas de radar, guerra electrónica y comunicaciones seguras. La electrónica de consumo sigue siendo un contribuyente constante debido a la integración de teléfonos inteligentes y dispositivos portátiles. Las aplicaciones automotrices se están expandiendo con ADAS y comunicación vehículo a todo (V2X). El sector de prueba y medición también muestra una demanda estable, especialmente en herramientas de prueba RF y sistemas de análisis de banda ancha.
Principales Impulsores de Crecimiento del Mercado de IC de Microondas Monolíticas (MMIC)
Creciente Demanda de Infraestructura Inalámbrica 5G y de Próxima Generación
El despliegue global de redes 5G es un motor principal para el mercado de MMIC. Los MMICs desempeñan un papel clave en habilitar la comunicación de alta frecuencia y alta velocidad en la infraestructura 5G, incluyendo estaciones base, repetidores y dispositivos de usuario. Estos chips son críticos para manejar señales de ondas milimétricas con mínima pérdida y mejor integridad de señal. Los operadores de telecomunicaciones están desplegando rápidamente celdas pequeñas y sistemas MIMO masivos, aumentando la demanda de amplificadores de potencia, mezcladores y cambiadores de fase. Además, los MMICs soportan el mayor ancho de banda y las tasas de datos requeridas para ciudades inteligentes, vehículos autónomos e IoT industrial. Se espera que el cambio hacia la investigación de 6G y los servicios de banda ancha basados en satélites acelere aún más la adopción. Las empresas están invirtiendo en soluciones MMIC compactas y de baja latencia que pueden integrarse en módulos RF de alta densidad, creando avenidas de crecimiento a largo plazo.
- Por ejemplo, Ericsson ha informado el envío de más de 10 millones de radios listos para 5G a nivel mundial a mediados de 2023, mientras que su cartera de radios de microondas MINI-LINK alcanzó el hito de 5 millones de unidades a finales de 2023.
Aumento de Inversiones en Defensa y Aeroespacial en Sistemas de Alta Frecuencia
El mercado de MMIC se beneficia significativamente de la expansión de los presupuestos de defensa y la demanda de sistemas avanzados de radar y guerra electrónica. Los MMIC son esenciales en aplicaciones de grado militar que requieren componentes RF compactos, confiables y de alto rendimiento. Estos incluyen radares de matriz en fase, sistemas de guía de misiles, comunicaciones satelitales seguras y contramedidas electrónicas. Gobiernos en EE.UU., Europa y Asia están mejorando sus capacidades de radar, incorporando módulos basados en MMIC que ofrecen agilidad de frecuencia, baja pérdida de potencia y mejor rendimiento térmico. Además, los programas de exploración espacial de NASA, ESA, ISRO y actores privados como SpaceX dependen cada vez más de los MMIC para comunicaciones de carga útil, telemetría y seguimiento. La miniaturización de la electrónica aeroespacial aumenta aún más la demanda de MMIC, especialmente aquellos hechos de materiales como GaN e InP, que funcionan bien bajo condiciones extremas.
- Por ejemplo, Raytheon despliega módulos MMIC basados en GaN en radares de matriz activa escaneada electrónicamente con más de 2,000 elementos de transmisión/recepción por sistema, mejorando el alcance y la precisión de seguimiento.
Expansión de la Electrónica de Consumo y Ecosistemas IoT
La creciente demanda de electrónica de consumo con conectividad inalámbrica es otro motor de crecimiento importante para el mercado de MMIC. Smartphones, tabletas, dispositivos portátiles inteligentes y dispositivos domésticos habilitados para Wi-Fi utilizan componentes MMIC para asegurar un procesamiento eficiente de señales RF. Con el auge de los ecosistemas IoT, miles de millones de dispositivos ahora requieren chips RF de baja potencia y alta frecuencia para permitir un intercambio de datos inalámbrico y fluido. Los MMIC están cada vez más integrados en módulos compactos para aplicaciones de Bluetooth, Zigbee y UWB. El mercado también se beneficia de la proliferación de concentradores domésticos inteligentes, asistentes de voz y sistemas de monitoreo remoto. A medida que los factores de forma de los dispositivos se reducen y la eficiencia energética se vuelve crítica, los fabricantes de MMIC están desarrollando conjuntos de chips altamente integrados con múltiples funcionalidades en un solo chip. Estas aplicaciones de consumo e IoT aseguran una demanda constante y de gran volumen que respalda las economías de escala para los productores de MMIC.
Tendencias y Oportunidades Clave del Mercado de Circuitos Integrados Monolíticos de Microondas (MMIC)
Cambio hacia MMIC Basados en GaN para Aplicaciones de Alta Potencia
Una tendencia creciente en el mercado de MMIC es la transición hacia componentes basados en nitruro de galio (GaN), especialmente para aplicaciones de alta potencia y alta eficiencia. Los materiales GaN ofrecen un voltaje de ruptura superior, estabilidad térmica y densidad de potencia en comparación con el GaAs tradicional. Esto los hace ideales para aplicaciones como radar de matriz en fase, comunicaciones satelitales y estaciones base 5G. A medida que los requisitos de potencia aumentan con mayores expectativas de tráfico de datos y cobertura de señal, los MMIC de GaN están demostrando ser esenciales para satisfacer estas demandas. Las principales empresas están invirtiendo en capacidad de fabricación de GaN y carteras de productos para capturar este cambio. Además, los gobiernos están financiando iniciativas de I+D en electrónica GaN para mejorar las capacidades estratégicas. La tendencia de MMIC de GaN ofrece una ventaja significativa en rendimiento y presenta oportunidades a largo plazo tanto en los sectores de defensa como de telecomunicaciones.
- Por ejemplo, Wolfspeed fabrica MMICs de GaN-on-SiC con densidades de potencia superiores a 3 W/mm y frecuencias de operación que superan los 40 GHz, los cuales se utilizan ampliamente en radares de defensa y unidades de radio de ondas milimétricas 5G.
Emergencia de MMICs en Radar Automotriz y Comunicación V2X
La industria automotriz presenta una creciente oportunidad para la adopción de MMICs, especialmente con la integración de sistemas de seguridad basados en radar. Los Sistemas Avanzados de Asistencia al Conductor (ADAS) y las características de conducción autónoma dependen de sensores de radar que operan a 24 GHz y 77 GHz, donde los MMICs se utilizan ampliamente. Estos sistemas demandan soluciones RF confiables y compactas con mínima degradación de señal. Los MMICs también juegan un papel vital en la comunicación de vehículo a todo (V2X), ayudando a los autos a interactuar con la infraestructura, peatones y otros vehículos. A medida que los organismos reguladores impulsan sistemas de evitación de colisiones basados en radar obligatorios, se espera que la demanda de MMICs en módulos de radar automotriz crezca de manera constante. El avance hacia vehículos eléctricos y definidos por software impulsa aún más la integración de módulos inalámbricos, donde los MMICs proporcionan un rendimiento consistente bajo condiciones térmicas y de vibración variables.
Desafíos Clave del Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC)
Alto Costo de Materiales Avanzados y Procesos de Fabricación
A pesar de la creciente demanda, el mercado de MMIC enfrenta desafíos de costo debido a los materiales costosos y la fabricación compleja involucrada. Compuestos avanzados como GaN, InP y SiGe ofrecen beneficios de rendimiento pero tienen un precio significativamente más alto que las alternativas basadas en silicio. Fabricar MMICs en estos sustratos requiere fundiciones especializadas, controles de proceso estrictos e infraestructura de prueba de alta frecuencia. Estos factores aumentan los costos de fabricación y limitan la penetración en el mercado en sectores sensibles al precio. Las pequeñas y medianas empresas encuentran difícil competir debido a la alta inversión de capital en I+D y producción. Además, las pérdidas de rendimiento a frecuencias más altas reducen los márgenes de ganancia. La optimización de costos a través de la producción en masa, el empaquetado híbrido y la integración monolítica será crucial para sostener el crecimiento en todos los segmentos de usuarios finales.
Gestión Térmica y Confiabilidad a Altas Frecuencias
Los MMICs que operan en frecuencias de onda milimétrica y alta potencia generan un calor significativo, lo que afecta la confiabilidad y la estabilidad de la señal. Gestionar las cargas térmicas se vuelve cada vez más difícil en carcasas de dispositivos compactos y placas de circuitos densamente empaquetadas. Una disipación de calor inadecuada puede llevar a desvíos de frecuencia, degradación de la señal o fallas tempranas del dispositivo. Este desafío es crítico en aplicaciones como radar militar, estaciones base 5G y sensores automotrices, donde el rendimiento consistente bajo condiciones extremas es obligatorio. Los diseñadores deben usar disipadores de calor avanzados, materiales de sustrato y diseños de circuitos para minimizar el aumento de temperatura. Sin embargo, tales mejoras también añaden costo y complejidad. Asegurar la confiabilidad térmica sin comprometer el rendimiento sigue siendo un obstáculo técnico clave para los fabricantes de MMIC.
Análisis Regional del Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC)
América del Norte
América del Norte tuvo un tamaño de mercado de USD 2,033.60 millones en 2018, creciendo a USD 2,595.30 millones en 2024, y se proyecta que alcance USD 4,988.16 millones para 2032, registrando un CAGR del 8.7%. La región representó aproximadamente el 24.37% del mercado global de MMIC en 2024. El crecimiento está impulsado por una fuerte adopción en sistemas aeroespaciales, de defensa y de comunicación avanzada. EE. UU. lidera con inversiones en 5G, radares de grado militar y tecnologías satelitales. La alta demanda de MMICs basados en GaN y el aumento de actividades de I+D por parte de fabricantes nacionales apoyan la continua expansión en los sectores de defensa y telecomunicaciones.
Europa
Europa registró un tamaño de mercado de USD 1,746.60 millones en 2018, aumentando a USD 2,160.38 millones en 2024 y se proyecta que alcance USD 3,872.98 millones para 2032, creciendo a un CAGR del 7.7%. En 2024, Europa tuvo una cuota de mercado de alrededor del 20.27%. Países como Alemania, Francia y el Reino Unido son contribuyentes clave debido a sus robustos sectores aeroespacial y automotriz. Los MMICs ven una mayor integración en sistemas basados en radar, ADAS automotriz e infraestructura de comunicación. La financiación liderada por la UE en electrónica de alta frecuencia, junto con programas de defensa estratégicos, fortalece el ecosistema regional de MMIC y el canal de innovación.
Asia Pacífico
Asia Pacífico domina el mercado de MMIC con la mayor participación de aproximadamente el 43.85% en 2024. El tamaño del mercado aumentó de USD 3,509.60 millones en 2018 a USD 4,675.56 millones en 2024 y se prevé que alcance USD 9,547.42 millones para 2032, creciendo a un CAGR del 9.5%. China, Japón, Corea del Sur e India lideran la adopción en infraestructura 5G, electrónica de consumo y fabricación de semiconductores. La rápida urbanización, las fuertes exportaciones de electrónica y el aumento de proyectos de defensa domésticos impulsan la demanda de MMIC. La región se beneficia de una sólida base de manufactura, ventajas de costos e inversiones a gran escala en innovaciones inalámbricas y automotrices.
América Latina
El mercado de MMIC en América Latina creció de USD 524.80 millones en 2018 a USD 675.37 millones en 2024 y se espera que alcance USD 1,207.94 millones para 2032, con un CAGR del 7.7%. Mantuvo una cuota de mercado del 6.33% en 2024. Brasil y México impulsan la demanda, principalmente en actualizaciones de infraestructura de telecomunicaciones y comunicación industrial. Los programas de digitalización respaldados por el gobierno y las inversiones extranjeras en redes inalámbricas están apoyando un crecimiento constante. Aunque de menor escala, la región muestra potencial en la expansión de la conectividad de banda ancha y satelital para áreas desatendidas, creando nuevas oportunidades de implementación de MMIC en los próximos años.
Oriente Medio
El mercado de MMIC en Oriente Medio se situó en USD 254.20 millones en 2018 y aumentó a USD 304.64 millones en 2024. Se prevé que alcance USD 515.14 millones para 2032, creciendo a un CAGR del 6.9%. La región mantuvo una cuota de mercado de alrededor del 2.86% en 2024. El crecimiento está liderado por el creciente uso en comunicaciones seguras, sistemas de radar y esfuerzos emergentes de despliegue de 5G, particularmente en los países del CCG. Las inversiones gubernamentales en aeroespacial y programas satelitales contribuyen a una demanda constante. Sin embargo, la dependencia de importaciones y la limitada capacidad de manufactura doméstica siguen siendo restricciones clave para una adopción más rápida.
África
El mercado de MMIC en África fue valorado en USD 131.20 millones en 2018 y alcanzó USD 242.96 millones en 2024, proyectándose que llegue a USD 387.17 millones para 2032 con un CAGR del 5.6%. En 2024, representó aproximadamente el 2.28% del mercado global. Sudáfrica lidera la demanda regional, con crecientes inversiones en infraestructura de comunicación y tecnologías de defensa. La adopción de MMIC está impulsada por la conectividad satelital para áreas rurales y la expansión de servicios de telecomunicaciones. Sin embargo, la presencia industrial limitada y la alta dependencia de importaciones ralentizan el desarrollo del mercado. La capacitación y las asociaciones tecnológicas regionales son clave para desbloquear el potencial de crecimiento.

Segmentaciones del Mercado de IC de Microondas Monolíticas (MMIC):
Por Componente
- Amplificadores de Potencia
- Amplificadores de Bajo Ruido
- Atenuadores
- Interruptores
- Desfasadores
- Mezcladores
- Osciladores Controlados por Voltaje
- Multiplicadores de Frecuencia
Por Material
- Arseniuro de Galio
- Fosfuro de Indio
- Fosfuro de Indio y Galio
- Silicio Germanio
- Nitruro de Galio
Por Uso Final
- Electrónica de Consumo / Empresarial
- Infraestructura de Comunicación Inalámbrica
- Automotriz
- Aeroespacial y Defensa
- Prueba y Medición
- CATV y Banda Ancha Cableada
- Otros
Por Tecnología
- MESFET
- HEMT
- pHEMT
- mHEMT
- HBT
- MOS
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África

Paisaje Competitivo
El mercado de IC de Microondas Monolíticos (MMIC) presenta un paisaje competitivo impulsado por la innovación, los avances en materiales y la integración estratégica. Jugadores clave como Analog Devices, Qorvo, Skyworks Solutions e Infineon Technologies lideran con amplios portafolios de productos y una cobertura extensa en defensa, telecomunicaciones y electrónica de consumo. Estas empresas se centran en MMICs basados en GaN y GaAs para apoyar sistemas de radar de próxima generación, 5G y satélites. Compañías como MACOM y Mini-Circuits enfatizan módulos RF personalizados y diseños compactos para aplicaciones industriales y de prueba especializadas. Los movimientos estratégicos, incluidas adquisiciones y contratos gubernamentales a largo plazo, son comunes entre los principales proveedores. Por ejemplo, Analog Devices continúa expandiéndose a través de asociaciones en el sector aeroespacial, mientras que NXP y STMicroelectronics integran MMICs en plataformas automotrices e IoT. El paisaje competitivo también incluye jugadores de nicho como OMMIC y ASB Inc., que se centran en los mercados europeos y asiáticos. La diferenciación de productos, la escalabilidad del diseño y la innovación en materiales siguen siendo críticas para mantener la cuota de mercado y el crecimiento a largo plazo.
Análisis de Jugadores Clave
- Analog Devices
- ASB Inc.
- Infineon Technologies AG
- MACOM
- Microchip Technology
- Mini-Circuits
- NXP Semiconductors
- OMMIC
- Qorvo; Semiconductor Components Industries
- Skyworks Solutions
- STMicroelectronics N.V.
- Texas Instruments
- Toshiba Infrastructure
Desarrollos Recientes
- En junio de 2025, Texas Instruments anunció planes para invertir más de USD 60 mil millones en el desarrollo y expansión de instalaciones de fabricación de semiconductores en todo EE. UU. La iniciativa se centrará en siete sitios en Texas y Utah, con una estimación de creación de 60,000 nuevos empleos.
- En junio de 2025, Mini-Circuits lanzó un portafolio de 76 componentes RF y de microondas calificados por AEC-Q200 para aplicaciones automotrices. La gama, parte de la línea de productos µCeramIQ, incluye filtros, híbridos de 90° y divisores, y se presenta en una sección dedicada del sitio web de la empresa.
- En febrero de 2025, Keysight Technologies, Inc., mejoró su portafolio de instrumentos RF y de microondas con nuevos generadores de señales, sintetizadores y analizadores. Estas adiciones apoyan soluciones de prueba compactas de uno o varios canales para la caracterización de componentes y dispositivos hasta 54 GHz.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Componente, Material, Uso Final, Tecnología y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará constantemente a medida que los sistemas 5G, de radar y satelitales se expandan en las industrias.
- Los MMIC basados en GaN ganarán dominio debido a su superior eficiencia energética y rendimiento en alta frecuencia.
- El radar automotriz y los sistemas V2X surgirán como áreas de fuerte crecimiento en el espacio MMIC.
- La integración de MMIC en dispositivos de consumo compactos se expandirá con IoT y electrónica portátil.
- Asia Pacífico seguirá siendo el mercado más grande debido a su fortaleza en manufactura y adopción tecnológica.
- Los programas de modernización de defensa en América del Norte y Europa impulsarán el uso de MMIC de alto rendimiento.
- Los actores del mercado invertirán en miniaturización e integración de componentes RF multifuncionales.
- La fiabilidad y el rendimiento térmico seguirán siendo áreas clave de enfoque para los usuarios de aeroespacial y telecomunicaciones.
- Los altos costos de producción y la obtención de materiales pueden desafiar la rentabilidad de los pequeños fabricantes.
- Las colaboraciones estratégicas y las asociaciones con fundiciones darán forma a la innovación y las cadenas de suministro globales.
Preguntas Frecuentes
- La demanda aumentará constantemente a medida que los sistemas 5G, de radar y satelitales se expandan en las industrias.
- Los MMIC basados en GaN ganarán dominio debido a su superior eficiencia energética y rendimiento en alta frecuencia.
- El radar automotriz y los sistemas V2X surgirán como áreas de fuerte crecimiento en el espacio MMIC.
- La integración de MMIC en dispositivos de consumo compactos se expandirá con IoT y electrónica portátil.
- Asia Pacífico seguirá siendo el mercado más grande debido a su fortaleza en manufactura y adopción tecnológica.
- Los programas de modernización de defensa en América del Norte y Europa impulsarán el uso de MMIC de alto rendimiento.
- Los actores del mercado invertirán en miniaturización e integración de componentes RF multifuncionales.
- La fiabilidad y el rendimiento térmico seguirán siendo áreas clave de enfoque para los usuarios de aeroespacial y telecomunicaciones.
- Los altos costos de producción y la obtención de materiales pueden desafiar la rentabilidad de los pequeños fabricantes.
- Las colaboraciones estratégicas y las asociaciones con fundiciones darán forma a la innovación y las cadenas de suministro globales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de circuitos integrados de microondas monolíticos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de circuitos integrados de microondas monolíticos entre 2025 y 2032?
¿Qué segmento del mercado de circuitos integrados de microondas monolíticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de ICs de microondas monolíticos?
¿Quiénes son las empresas líderes en el mercado de IC de microondas monolíticos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,654.21 million → 2032: USD 20,518.82 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market Drivers
- 3.3 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market Restraints & Challenges
- 3.4 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Circuitos Integrados de Microondas Monolíticos (MMIC) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
