
Visión General del Mercado de Circuitos Integrados de Gestión de Energía (PMIC):
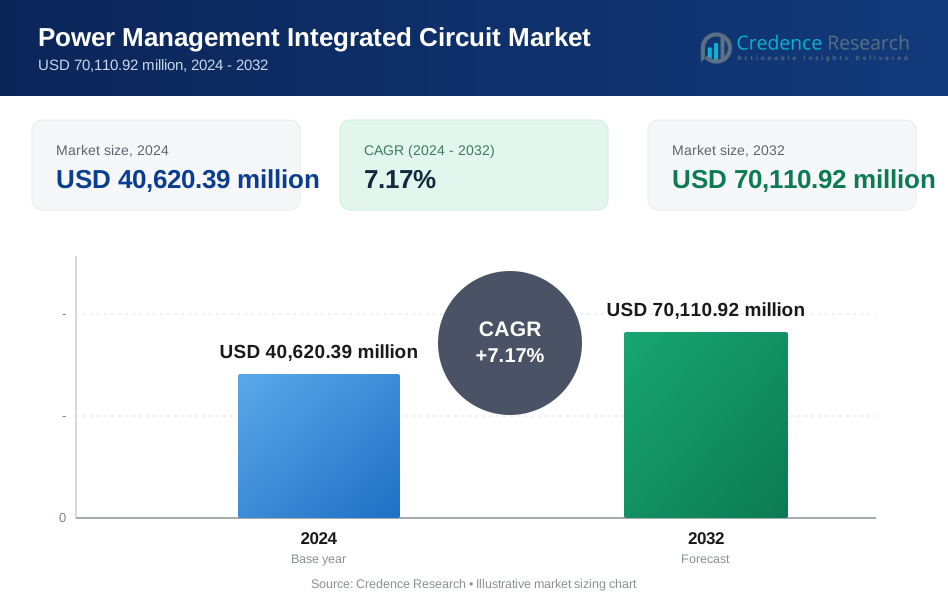
El tamaño del mercado de Circuitos Integrados de Gestión de Energía (PMIC) fue valorado en USD 32,600.00 millones en 2018, alcanzando USD 40,620.39 millones en 2024 y se anticipa que llegará a USD 70,110.92 millones para 2032, con un CAGR del 7.17% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Circuitos Integrados de Gestión de Energía (PMIC) 2024 | USD 32,600.00 millones |
| Mercado de Circuitos Integrados de Gestión de Energía (PMIC), CAGR | 7.17% |
| Tamaño del Mercado de Circuitos Integrados de Gestión de Energía (PMIC) 2032 | USD 70,110.92 millones |
El mercado de Circuitos Integrados de Gestión de Energía (PMIC) está liderado por actores clave como Texas Instruments, Analog Devices, STMicroelectronics, ON Semiconductor e Infineon Technologies. Estas empresas dominan a través de amplios portafolios de productos, presencia global de fabricación y fuertes redes de clientes en los sectores automotriz, industrial y de electrónica de consumo. Texas Instruments mantiene una posición líder, respaldada por la innovación en reguladores de conmutación y ASICs de gestión de energía. Analog Devices y STMicroelectronics se centran en la precisión e integración para aplicaciones automotrices e industriales. Infineon y ON Semiconductor aprovechan el crecimiento en vehículos eléctricos y sistemas energéticamente eficientes. Regionalmente, Asia Pacífico lidera el mercado con una participación del 33.3% en 2024, impulsada por la alta fabricación de electrónica en China, Corea del Sur y Japón. América del Norte y Europa siguen, respaldadas por una fuerte demanda de vehículos eléctricos, centros de datos y sectores de automatización. El enfoque competitivo sigue siendo la integración, eficiencia y soluciones personalizadas para servir a la próxima generación de electrónica.

Perspectivas del Mercado de Circuitos Integrados de Gestión de Energía (PMIC)
- El mercado de Circuitos Integrados de Gestión de Energía fue valorado en USD 32,600.00 millones en 2018, alcanzó USD 40,620.39 millones en 2024 y se proyecta que llegará a USD 70,110.92 millones para 2032, creciendo a un CAGR del 7.17%.
- La creciente demanda de dispositivos alimentados por batería, incluidos smartphones, wearables y vehículos eléctricos, continúa impulsando la expansión del mercado.
- Los PMIC integrados y las soluciones de recolección de energía de bajo consumo están ganando tracción a medida que se multiplican los dispositivos electrónicos compactos y de IoT.
- Actores clave como Texas Instruments, Analog Devices y STMicroelectronics dominan a través de portafolios diversificados y se centran en los segmentos automotriz, industrial y de consumo.
- Asia Pacífico posee la mayor participación regional con un 33.3% en 2024, seguida por América del Norte con un 22.3% y Europa con un 18.1%, mientras que los reguladores de conmutación lideran el segmento de productos debido al uso generalizado en aplicaciones compactas y sensibles a la energía.
Análisis de Segmentación del Mercado de Circuitos Integrados de Gestión de Energía (PMIC):
Por Producto
Los reguladores conmutados dominan el mercado de Circuitos Integrados de Gestión de Energía (PMIC), representando la mayor cuota debido a su alta eficiencia energética y capacidad para soportar diseños compactos. Su demanda está impulsada por aplicaciones en teléfonos inteligentes, tabletas y dispositivos operados por batería que requieren una conversión de energía eficiente. Los ASICs/ASSPs de gestión de energía siguen de cerca, ya que los OEMs prefieren soluciones de energía personalizadas para necesidades específicas del sistema. Los reguladores lineales, aunque más simples y rentables, son preferidos para sistemas analógicos sensibles al ruido. Las referencias de voltaje y otros PMICs especializados mantienen un uso de nicho en aplicaciones de precisión, incluyendo dispositivos médicos y sistemas de instrumentación.
- Por ejemplo, Texas Instruments suministra PMICs de reguladores conmutados utilizados en teléfonos inteligentes que logran una eficiencia superior al 95 por ciento mientras soportan voltajes de entrada de hasta 5.5 voltios y corrientes de salida superiores a 3 amperios.
Por Aplicación
La electrónica de consumo representa el segmento de aplicación líder, manteniendo la mayor cuota de mercado en el panorama de PMIC. El crecimiento es impulsado por la adopción a gran escala en teléfonos inteligentes, laptops y tabletas, donde múltiples rieles de energía y la optimización de baterías son esenciales. El sector automotriz es un segmento en rápido crecimiento, apoyado por la transición a vehículos eléctricos y sistemas avanzados de asistencia al conductor que requieren una gestión de energía robusta y eficiente. Las aplicaciones industriales y minoristas ven un crecimiento constante debido a las tendencias de automatización. La electrónica portátil y los sistemas de control de edificios contribuyen con cuotas menores pero se benefician de la creciente integración de dispositivos inteligentes de bajo consumo.
- Por ejemplo, Infineon Technologies proporciona PMICs de grado automotriz calificados según los estándares AEC-Q100, soportando temperaturas de operación desde menos 40 °C hasta 150 °C.
Principales Impulsores de Crecimiento del Mercado de Circuitos Integrados de Gestión de Energía (PMIC)
Aumento de la Demanda de Dispositivos Portátiles y Alimentados por Batería
La creciente penetración de teléfonos inteligentes, tabletas, laptops, dispositivos portátiles e IoT sigue impulsando la demanda de circuitos integrados de gestión de energía. Estos dispositivos requieren una conversión, distribución y regulación de energía eficientes para extender la vida útil de la batería y asegurar un rendimiento estable. Los PMICs ayudan a optimizar el consumo de energía mientras permiten factores de forma más pequeños, lo cual es esencial en la electrónica de consumo. El cambio hacia 5G, teléfonos habilitados para IA y dispositivos de computación en el borde añade complejidad a los requisitos de energía, aumentando la dependencia de PMICs avanzados. Además, el aumento de los auriculares inalámbricos, relojes inteligentes y rastreadores de fitness impulsa aún más la integración de PMICs multifuncionales. El aumento de la densidad de las baterías y la necesidad de soluciones de carga rápida amplifican la adopción de reguladores conmutados y ASICs de gestión de energía, haciendo de este segmento un impulsor de ingresos constante.
- Por ejemplo, Qualcomm integra PMICs avanzados en sus plataformas móviles Snapdragon, donde un solo PMIC gestiona más de 10 rieles de energía independientes para bloques de CPU, GPU, IA y módem.
Aceleración de la Adopción de Vehículos Eléctricos y Electrónica Automotriz
La electrificación automotriz es un catalizador importante para el mercado de los circuitos integrados de gestión de energía (PMIC). Los vehículos eléctricos (EVs) requieren múltiples dominios de energía para sistemas de propulsión, unidades de gestión de baterías, sistemas de infoentretenimiento, iluminación y sistemas avanzados de asistencia al conductor (ADAS). Los PMICs aseguran una regulación de voltaje estable, disipación de calor y protección contra fallos bajo condiciones variables, mejorando la fiabilidad del vehículo. El aumento de las ventas de EVs y el apoyo regulatorio al transporte limpio aceleran la demanda de PMICs robustos de grado automotriz. Los fabricantes de automóviles despliegan cada vez más arquitecturas de 48V y controladores zonales, aumentando aún más la complejidad de la energía. Los PMICs también son críticos para los coches híbridos y los híbridos enchufables, apoyando tanto operaciones de bajo voltaje como de alto voltaje. A medida que los vehículos autónomos y conectados evolucionan, los PMICs juegan un papel vital en la gestión eficiente de sensores y procesadores que consumen mucha energía.
- Por ejemplo, NXP Semiconductors suministra PMICs automotrices utilizados en plataformas de EV y ADAS que soportan entradas de 48 voltios y regulan salidas hasta 0.8 voltios para procesadores y sensores.
Expansión de la Automatización Industrial e Infraestructura Inteligente
Los sectores industriales están integrando rápidamente la automatización, la robótica y los sistemas de control, creando una fuerte demanda de gestión de energía confiable. Los PMICs están integrados en PLCs, sensores, unidades de motor e interfaces hombre-máquina en fábricas inteligentes. Estas aplicaciones requieren conversión de energía en tiempo real, protección y control térmico. Además, el creciente uso de tecnologías de Industria 4.0 y IIoT introduce más electrónica sensible a la energía en entornos industriales. Paralelamente, el desarrollo de edificios inteligentes y redes inteligentes también apoya el despliegue de PMICs en sistemas HVAC, control de iluminación, gestión de acceso y medición de energía. La convergencia de la infraestructura IT y OT requiere PMICs compactos, eficientes y robustos, impulsando la innovación y el desarrollo de nuevos productos enfocados en soluciones industriales de alta fiabilidad.

Tendencias y Oportunidades Clave del Mercado de Circuitos Integrados de Gestión de Energía (PMIC)
Integración de PMICs en Diseños de Sistema en un Chip (SoC)
Una tendencia clave que está dando forma al mercado es la integración de la funcionalidad de gestión de energía en los SoCs para reducir el espacio en la placa, mejorar la eficiencia térmica y mejorar la fiabilidad general del sistema. Los fabricantes de semiconductores están diseñando PMICs altamente integrados que combinan múltiples rieles de energía, convertidores y reguladores en un solo chip. Este enfoque es adecuado para electrónica compacta como smartphones, dispositivos portátiles y auriculares AR/VR donde el espacio y la eficiencia energética son críticos. Los PMICs integrados también reducen los costos de la lista de materiales (BoM) y simplifican el diseño del sistema. La tendencia está ganando tracción en la electrónica de consumo y automotriz, particularmente donde el rendimiento reducido de latencia y ruido es crítico. Esta integración abre oportunidades para jugadores sin fábricas y proveedores de soluciones PMIC personalizadas.
- Por ejemplo, Apple integra la gestión de energía directamente en sus SoCs de las series A y M, donde un solo PMIC integrado gestiona más de 15 dominios de energía internos para CPU, GPU, motor neuronal y bloques de memoria.
Creciente Demanda de Soluciones PMIC de Recolección de Energía y Bajo Consumo
Con el auge de los sensores inalámbricos y los dispositivos IoT que operan en entornos remotos o de difícil acceso, hay un creciente interés en los PMIC habilitados para la recolección de energía. Estos chips pueden convertir energía de la luz, el calor, la vibración o las frecuencias de radio en energía utilizable, apoyando el funcionamiento sin baterías o de bajo mantenimiento. Los PMIC diseñados para una corriente de reposo ultra baja y un voltaje de inicio bajo están ganando popularidad en aplicaciones como el monitoreo ambiental, la agricultura inteligente y los dispositivos portátiles de salud. La tendencia hacia la sostenibilidad y una larga vida operativa sin reemplazo de baterías crea una oportunidad atractiva para los proveedores especializados de PMIC. La I+D continua en técnicas de recolección de energía ampliará aún más el papel de dichos PMIC en el creciente segmento de electrónica de bajo consumo.
Desafíos Clave del Mercado de Circuitos Integrados de Gestión de Energía (PMIC)
Complejidad de Diseño y Requisitos de Personalización
La creciente complejidad de los sistemas electrónicos presenta un desafío significativo para los fabricantes de PMIC. Las aplicaciones modernas requieren perfiles de energía personalizados con estrictas restricciones de ruido, térmicas y de tiempo. Diseñar PMIC que satisfagan estas necesidades variables en los mercados de consumo, automotriz e industrial exige una amplia personalización, lo que aumenta el tiempo y el costo de desarrollo. A medida que más funciones se integran en dispositivos más pequeños, los ingenieros deben abordar las compensaciones entre eficiencia energética, factor de forma y rendimiento térmico. La necesidad de compatibilidad con diversos conjuntos de chips y plataformas complica aún más el diseño de PMIC. Las empresas más pequeñas a menudo luchan por cumplir con tales demandas técnicas, mientras que los grandes actores deben invertir fuertemente en herramientas de diseño, plataformas de simulación y personal de I+D capacitado.
Disrupciones en la Cadena de Suministro y Escasez de Componentes
La cadena de suministro global de semiconductores sigue siendo vulnerable a las tensiones geopolíticas, los cuellos de botella logísticos y la escasez de materias primas. Los PMIC, siendo componentes críticos en una amplia gama de productos, se ven directamente afectados por la escasez de chips. Los tiempos de entrega para variantes específicas de PMIC han aumentado significativamente en los últimos años, obligando a los OEM a rediseñar placas o buscar proveedores alternativos. Los sectores de automoción y electrónica de consumo se han visto especialmente afectados debido a sus ciclos de producción sensibles al volumen. Esta incertidumbre en el suministro afecta los cronogramas de lanzamiento de productos, las previsiones de ingresos y la satisfacción del cliente. Los fabricantes están diversificando las estrategias de abastecimiento e invirtiendo en fábricas localizadas para reducir el riesgo, pero reconstruir la resiliencia de la cadena de suministro sigue siendo un desafío persistente.
Análisis Regional del Mercado de Circuitos Integrados de Gestión de Energía (PMIC)
Norteamérica
Norteamérica representó una parte significativa del mercado de Circuitos Integrados de Gestión de Energía, valorado en 8,841.12 millones de USD en 2018 y aumentando a 10,837.28 millones de USD en 2024. Para 2032, se proyecta que el mercado alcance los 18,670.66 millones de USD, creciendo a una CAGR del 7.2%. La región mantuvo aproximadamente el 22.3% del mercado global en 2024. El crecimiento está impulsado por una fuerte demanda de electrónica de consumo, electrificación automotriz y automatización industrial. Los EE.UU. lideran la adopción regional debido a la temprana adopción tecnológica y la fuerte presencia de fabricantes clave de semiconductores y OEM en múltiples sectores de aplicación.
Europa
Europa tuvo un valor de mercado de USD 7,367.60 millones en 2018, creciendo a USD 8,764.77 millones en 2024, con un valor esperado de USD 14,145.06 millones para 2032. Representó alrededor del 18.1% del mercado global en 2024 y se prevé que crezca a una CAGR del 6.3%. La demanda proviene del sector automotriz, particularmente de vehículos eléctricos y sistemas ADAS. Alemania, Francia y el Reino Unido impulsan el crecimiento regional con inversiones significativas en IoT industrial, sistemas de energía renovable y aplicaciones de hogares inteligentes, todos ellos requiriendo soluciones avanzadas de gestión de energía.
Asia Pacífico
Asia Pacífico lidera el mercado global de Circuitos Integrados de Gestión de Energía, valorado en USD 12,518.40 millones en 2018 y alcanzando USD 16,038.79 millones en 2024. Se proyecta que la región crezca a USD 29,537.79 millones para 2032, expandiéndose al CAGR más rápido de 8.0%. Capturó alrededor del 33.3% del mercado global en 2024. El dominio es impulsado por la alta producción de electrónica en China, Japón, Corea del Sur y Taiwán. La creciente demanda de smartphones, dispositivos portátiles, vehículos eléctricos y electrónica industrial impulsa la adopción regional. La región también se beneficia de importantes fábricas de semiconductores y clústeres de OEM que fomentan la integración de PMIC.
América Latina
El mercado de América Latina se situó en USD 2,314.60 millones en 2018, creciendo a USD 2,859.27 millones en 2024 y se prevé que alcance USD 4,618.21 millones para 2032, con un CAGR del 6.3%. Representó aproximadamente el 5.9% del mercado global en 2024. Brasil y México son mercados clave, apoyados por el ensamblaje de electrónica de consumo y la fabricación automotriz. A medida que la transformación digital se acelera en los sectores minorista, industrial y de salud, la demanda de componentes eficientes en energía aumenta. Sin embargo, la adopción más lenta en áreas rurales y las brechas de infraestructura limitan la penetración más amplia de tecnologías avanzadas de PMIC.
Oriente Medio
El mercado de Circuitos Integrados de Gestión de Energía en Oriente Medio fue valorado en USD 1,046.46 millones en 2018, aumentando a USD 1,206.16 millones en 2024 y se espera que alcance USD 1,837.29 millones para 2032. La región registró un CAGR del 5.5% y tuvo una participación del 2.5% del mercado global en 2024. El crecimiento es impulsado por proyectos de infraestructura digital en los EAU y Arabia Saudita, particularmente iniciativas de ciudades inteligentes y expansiones de centros de datos. El auge de la movilidad eléctrica y los proyectos de energía renovable también contribuyen a la demanda de PMIC. Sin embargo, la dependencia regional de las importaciones afecta la resiliencia de la cadena de suministro local.
África
África registró un valor de mercado de USD 511.82 millones en 2018, que aumentó a USD 914.12 millones en 2024 y se prevé que alcance USD 1,301.91 millones para 2032, creciendo a un CAGR del 4.1%. África contribuyó con alrededor del 1.9% al mercado global en 2024. El crecimiento del mercado es moderado, impulsado por la expansión en infraestructura de telecomunicaciones, microrredes basadas en energía solar y el aumento de la penetración de dispositivos móviles. Países como Sudáfrica, Kenia y Nigeria son adoptantes clave. Sin embargo, la limitada fabricación de semiconductores domésticos y la infraestructura de energía desigual en todo el continente plantean desafíos para una implementación más amplia de PMIC.

Segmentaciones del Mercado de Circuitos Integrados de Gestión de Energía (PMIC):
Por Producto
- Reguladores Conmutados
- Reguladores Lineales
- Referencia de Voltaje
- ASICs / ASSPs de Gestión de Energía
- Otros
Por Aplicación
- Electrónica Vestible
- Electrónica de Consumo
- Salud
- Automotriz
- Industrial y Minorista
- Control de Edificios
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Circuitos Integrados de Gestión de Energía (PMIC) presenta un panorama competitivo liderado por gigantes globales de semiconductores y proveedores especializados de CI analógicos. Texas Instruments, Analog Devices y STMicroelectronics mantienen posiciones fuertes debido a sus amplios portafolios y profunda experiencia en diseño en sectores automotriz, industrial y de consumo. ON Semiconductor y Renesas Electronics expanden activamente su cuota de mercado a través de adquisiciones y lanzamientos de nuevos productos dirigidos a vehículos eléctricos y sistemas energéticamente eficientes. Empresas como NXP Semiconductors e Infineon Technologies aprovechan su fortaleza en aplicaciones automotrices y embebidas para ofrecer PMICs avanzados que soportan ADAS y gestión de baterías. Jugadores emergentes como Richtek Technology y Dialog Semiconductor se enfocan en la eficiencia energética y miniaturización para aplicaciones móviles e IoT. La intensidad competitiva aumenta con la creciente demanda de PMICs integrados, de alto rendimiento y rentables. Las colaboraciones estratégicas, inversiones en fábricas y diversificación de portafolio siguen siendo palancas clave de crecimiento. La innovación en empaquetado, recolección de energía y entrega de energía inteligente define aún más el ritmo de la competencia en los segmentos de uso final.
Análisis de Jugadores Clave
- Texas Instruments
- Analog Devices
- ON Semiconductor
- Renesas Electronics
- Microchip
- Circuito Integrado S.A.
- Dialog Semiconductor
- STMicroelectronics
- NXP Semiconductors
- Infineon Technologies
- Richtek Technology
- Qualcomm Technologies
- MediaTek
- Samsung Electronics
- Fujitsu
- Toshiba Electronic Devices & Storage Corporation
- ROHM Semiconductor
- Vishay Intertechnology
- Semtech Corporation
Desarrollos Recientes
- En febrero de 2025, Samsung Electronics lanzó el PMIC de carga inalámbrica S2MIW06, logrando una alineación magnética de 25 W con un 90% de eficiencia e integrando inteligencia de retroceso térmico.
- En julio de 2024, Renesas Electronics se asoció con AMD para lanzar una solución de gestión de energía calificada para el espacio para el SOC adaptable Versal AI Edge de AMD. El diseño integra componentes espaciales vitales para mejorar el rendimiento de la gestión de energía. Diseñado para aplicaciones asequibles de AI Edge, incluye calificación integral, una interfaz PMBus y lecturas de telemetría, asegurando una integración perfecta en los sistemas de carga útil de satélites.
- En mayo de 2024, Yageo Corporation está preparada para adquirir una participación significativa en uPI Semiconductor Corp por USD 162.35 millones (NT$5.31 mil millones). Esta adquisición está destinada a fortalecer la posición de Yageo en el mercado de aplicaciones de IA y HPC. Una vez finalizado el acuerdo, Yageo poseerá un 20.23 por ciento de participación en uPI.
- En marzo de 2024, Infinix Mobile lanzó su primer chip de gestión de energía, el Cheetah X1. Este chip se utilizará en los smartphones de la serie Infinix NOTE 40 y soporta la tecnología All-Round FastCharge 2.0. El Cheetah X1 integra tres módulos potentes para adaptarse a ocho escenarios de carga diferentes e incluye características como monitoreo de energía de alta precisión y medidas de seguridad.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de PMICs aumentará de manera constante con la expansión global de vehículos eléctricos e infraestructura de carga.
- Los PMICs integrados verán una adopción más amplia en smartphones, dispositivos portátiles y dispositivos AR/VR debido a los requisitos de tamaño compacto.
- El crecimiento en la automatización industrial impulsará la necesidad de soluciones de gestión de energía eficientes y robustas.
- Los PMICs de recolección de energía ganarán popularidad en sensores inalámbricos y aplicaciones IoT sin batería.
- La transición a 5G y la computación de alto rendimiento aumentará la complejidad y la necesidad de arquitecturas avanzadas de PMIC.
- Los OEM automotrices priorizarán los PMICs que soporten ADAS, sistemas de infoentretenimiento y gestión de baterías.
- Los PMICs personalizados crecerán en demanda a medida que los fabricantes busquen soluciones adaptadas para dispositivos y plataformas específicas.
- Asia Pacífico continuará liderando el mercado, impulsado por la fabricación a gran escala de electrónica y semiconductores.
- La sostenibilidad y el diseño de bajo consumo de energía darán forma al desarrollo de productos en aplicaciones industriales y de consumo.
- Las fusiones estratégicas y las inversiones en fábricas intensificarán la competencia entre los principales actores del sector de semiconductores.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de circuitos integrados de gestión de energía y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de circuitos integrados de gestión de energía entre 2024 y 2032?
¿Qué segmento del mercado de circuitos integrados de gestión de energía tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Circuitos Integrados de Gestión de Energía?
¿Quiénes son las empresas líderes en el mercado de Circuitos Integrados de Gestión de Energía?
¿Qué región comandó la mayor parte del mercado de Circuitos Integrados de Gestión de Energía en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Circuitos Integrados de Gestión de Energía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Circuitos Integrados de Gestión de Energía Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 40,620.39 million → 2032: USD 70,110.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Circuitos Integrados de Gestión de Energía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Circuitos Integrados de Gestión de Energía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Circuitos Integrados de Gestión de Energía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Circuitos Integrados de Gestión de Energía Market Drivers
- 3.3 Mercado de Circuitos Integrados de Gestión de Energía Market Restraints & Challenges
- 3.4 Mercado de Circuitos Integrados de Gestión de Energía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Circuitos Integrados de Gestión de Energía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Circuitos Integrados de Gestión de Energía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Circuitos Integrados de Gestión de Energía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Circuitos Integrados de Gestión de Energía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Circuitos Integrados de Gestión de Energía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Circuitos Integrados de Gestión de Energía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Circuitos Integrados de Gestión de Energía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Circuitos Integrados de Gestión de Energía Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Circuitos Integrados de Gestión de Energía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Circuitos Integrados de Gestión de Energía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Circuitos Integrados de Gestión de Energía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Circuitos Integrados de Gestión de Energía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Circuitos Integrados de Gestión de Energía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Circuitos Integrados de Gestión de Energía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Circuitos Integrados de Gestión de Energía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Circuitos Integrados de Gestión de Energía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Circuitos Integrados de Gestión de Energía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Circuitos Integrados de Gestión de Energía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Circuitos Integrados de Gestión de Energía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
