
Visión General del Mercado
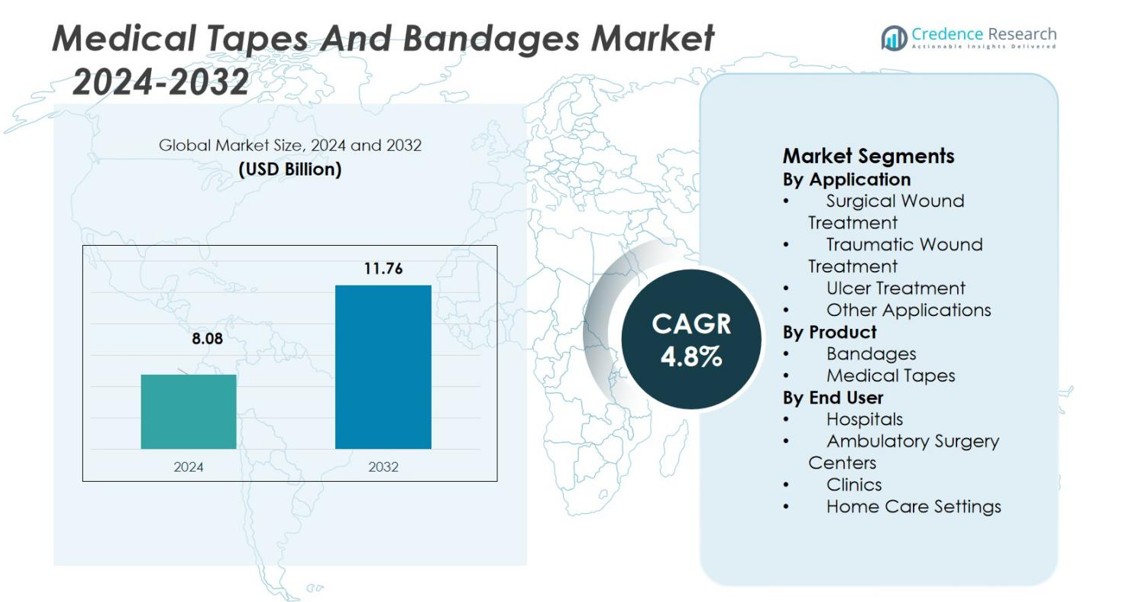
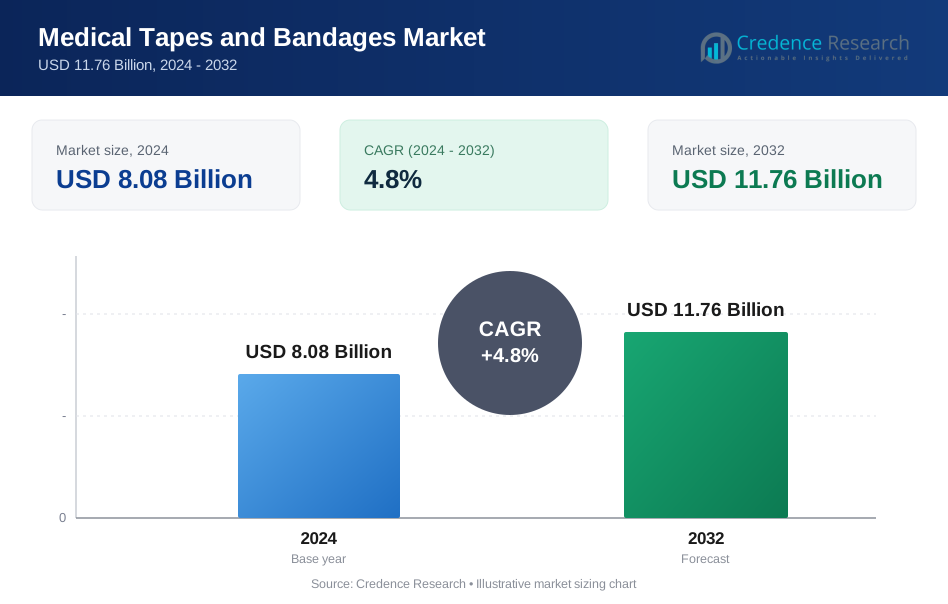
El tamaño del mercado de Cintas y Vendajes Médicos se valoró en USD 8.08 mil millones en 2024 y se anticipa que alcanzará los USD 11.76 mil millones para 2032, con un CAGR del 4.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cintas y Vendajes Médicos 2024 | USD 8.08 mil millones |
| Cintas y Vendajes Médicos, CAGR | 4.8% |
| Tamaño del Mercado de Cintas y Vendajes Médicos 2032 | USD 11.76 mil millones |
El mercado de Cintas y Vendajes Médicos cuenta con jugadores prominentes como 3M Company, Johnson&Johnson, Cardinal Health Inc., Medline Industries Inc., Essity, McKesson Corporation, Integra Lifesciences Holdings Corporation, Smith & Nephew Plc., B. Braun Melsungen AG y PAUL HARTMANN AG, que avanzan activamente en sus carteras de productos a través de la innovación y la expansión geográfica. Regionalmente, América del Norte lidera con una cuota de mercado del 45.5% impulsada por volúmenes quirúrgicos robustos y una infraestructura de salud bien establecida. Europa sigue con una cuota del 28.2% respaldada por sistemas maduros y una alta conciencia sobre el cuidado de heridas. Asia Pacífico posee una cuota del 18.9% y presenta el potencial de crecimiento más rápido debido a la creciente inversión en salud y la expansión del acceso en mercados emergentes.
Perspectivas del Mercado
- El mercado de Cintas y Vendajes Médicos se valoró en USD 8.08 mil millones en 2024 y se proyecta que alcance los USD 11.76 mil millones para 2032, creciendo a un CAGR del 4.8%.
- El aumento de los procedimientos quirúrgicos a nivel mundial y la creciente prevalencia de heridas crónicas y traumáticas son los principales impulsores del crecimiento, aumentando la demanda de Cintas y Vendajes Médicos.
- Las innovaciones en productos para el cuidado de heridas, incluyendo características antimicrobianas e hipoalergénicas, están transformando el mercado, ofreciendo oportunidades para la adopción de productos avanzados.
- La sensibilidad al precio y los obstáculos regulatorios son restricciones clave, limitando el crecimiento de productos innovadores de alta gama en mercados emergentes y requiriendo que los fabricantes se centren en soluciones rentables.
- América del Norte posee la mayor cuota de mercado con un 45.5%, impulsada por altos volúmenes quirúrgicos e infraestructura de salud, seguida por Europa con un 28.2% y Asia Pacífico con un 18.9%, con un rápido crecimiento esperado en economías emergentes.
Análisis de Segmentación del Mercado:
Por Aplicación
El mercado de cintas y vendajes médicos se segmenta por aplicación en tratamiento de heridas quirúrgicas, tratamiento de heridas traumáticas, tratamiento de úlceras y otras aplicaciones. En 2024, el segmento de Tratamiento de Heridas Quirúrgicas posee la participación dominante, representando el 38.5% del mercado. Este dominio se debe al creciente número de procedimientos quirúrgicos a nivel mundial, que requieren el uso de cintas y vendajes médicos para el cierre y protección de heridas. La creciente demanda de tratamientos quirúrgicos, junto con los avances en técnicas quirúrgicas, está impulsando el crecimiento del segmento.
- Por ejemplo, Ethicon (Johnson & Johnson MedTech) informó que sus productos hemostáticos absorbibles SURGICEL han sido utilizados en más de 100 millones de procedimientos quirúrgicos en todo el mundo, apoyando la gestión de incisiones y reduciendo el sangrado intraoperatorio en diversas especialidades.
Por Producto
El mercado se divide en vendajes y cintas médicas, con el segmento de Cintas Médicas liderando, manteniendo una participación del 56.7% en 2024. Las cintas médicas son esenciales para asegurar heridas y el cuidado postoperatorio, impulsando su significativa demanda en entornos de atención médica. Su versatilidad, fuerza adhesiva y facilidad de uso las convierten en la elección preferida de los profesionales médicos, especialmente en el cuidado de heridas quirúrgicas y traumáticas. La tendencia continua hacia cintas avanzadas, amigables con la piel e hipoalergénicas impulsa aún más el crecimiento del segmento.
- Por ejemplo, Nitto Denko es un importante fabricante de productos adhesivos médicos y cintas, reconocido como uno de los actores clave en el mercado global de cintas adhesivas médicas.
Por Usuario Final
El mercado de cintas y vendajes médicos se categoriza en hospitales, centros de cirugía ambulatoria, clínicas y entornos de atención domiciliaria. El segmento de Hospitales domina con una participación de mercado del 43.2% en 2024. Esto se debe principalmente al alto volumen de tratamientos de cuidado de heridas y cirugías realizadas en hospitales, que requieren un suministro constante de cintas y vendajes médicos. Los continuos avances en la infraestructura hospitalaria, junto con el aumento de admisiones de pacientes, contribuyen al fuerte crecimiento de este segmento.
Principales Impulsores del Crecimiento
Aumento de Procedimientos Quirúrgicos
El aumento de la frecuencia de procedimientos quirúrgicos a nivel mundial es un impulsor clave del crecimiento del mercado de cintas y vendajes médicos. A medida que el número de cirugías continúa aumentando debido al envejecimiento de la población, enfermedades relacionadas con el estilo de vida y avances en tecnología médica, la demanda de cintas y vendajes médicos para asegurar y proteger heridas post-cirugía está creciendo. Los hospitales y centros quirúrgicos dependen en gran medida de estos productos para asegurar una curación adecuada y reducir complicaciones, contribuyendo aún más a la expansión del mercado.
- Por ejemplo, la Encuesta Global 2024 de la Sociedad Internacional de Cirugía Plástica Estética (ISAPS) informó más de 17.4 millones de procedimientos quirúrgicos cosméticos realizados en todo el mundo en 2024, todos requiriendo materiales de manejo de heridas postoperatorias como cintas y vendajes.
Cuidado de Heridas Traumáticas y Crónicas
La creciente prevalencia de lesiones traumáticas y condiciones crónicas, como heridas y úlceras relacionadas con la diabetes, impulsa significativamente la demanda de cintas y vendajes médicos. A medida que la incidencia global de estas condiciones aumenta, especialmente en poblaciones mayores, hay una creciente necesidad de soluciones efectivas para el cuidado de heridas. Las cintas y vendajes médicos juegan un papel crucial en el manejo de estas heridas, promoviendo una curación más rápida y previniendo infecciones, impulsando el crecimiento del mercado tanto en instalaciones de atención médica como en entornos de atención domiciliaria.
- Por ejemplo, la Organización Mundial de la Salud informa que los accidentes de tráfico causan alrededor de 50 millones de lesiones no fatales cada año, creando un volumen sustancial de casos que requieren materiales para el vendaje y aseguramiento de heridas.
Avances en la Innovación de Productos
Las innovaciones en Cintas y Vendajes Médicos son otro motor de crecimiento importante para el mercado. Las empresas están desarrollando continuamente productos con características avanzadas, como propiedades antimicrobianas, transpirabilidad y adhesivos hipoalergénicos, para satisfacer las necesidades de atención médica en evolución. Estos avances no solo mejoran el proceso de curación, sino que también aumentan la comodidad del paciente y reducen las complicaciones. Se espera que el desarrollo de vendajes inteligentes que puedan monitorear la curación de heridas y administrar medicamentos impulse aún más la demanda, impulsando el crecimiento en el mercado.
Tendencias y Oportunidades Clave
Cambio hacia Entornos de Atención Domiciliaria
El creciente cambio hacia la atención domiciliaria y la autogestión de heridas presenta una oportunidad significativa de crecimiento en el Mercado de Cintas y Vendajes Médicos. A medida que los sistemas de salud en todo el mundo se centran en reducir costos y mejorar los resultados de los pacientes, más pacientes están siendo tratados en entornos de atención domiciliaria. Esta tendencia está creando una creciente demanda de productos de cuidado de heridas fáciles de usar y efectivos, como Cintas y Vendajes Médicos, que pueden ser utilizados de manera independiente por pacientes o cuidadores en casa.
- Por ejemplo, los Centros de Servicios de Medicare y Medicaid de EE. UU. informaron que más de 3.5 millones de pacientes reciben servicios de salud en el hogar anualmente, muchos de los cuales requieren materiales regulares para el vendaje y aseguramiento de heridas.
Adopción de Productos Ecológicos y Biodegradables
La sostenibilidad se está convirtiendo en una tendencia prominente en el mercado de productos médicos. La demanda de Cintas y Vendajes Médicos ecológicos y biodegradables está aumentando a medida que los consumidores y proveedores de atención médica se centran más en reducir el impacto ambiental. Las empresas están respondiendo desarrollando productos hechos de materiales sostenibles que ofrecen el mismo rendimiento que los productos tradicionales, proporcionando una oportunidad de crecimiento significativa en el mercado a medida que los consumidores conscientes del medio ambiente buscan alternativas más verdes.
- Por ejemplo, Lohmann & Rauscher desarrolló materiales no tejidos biodegradables capaces de descomponerse en menos de 90 días bajo condiciones de compostaje industrial, avanzando en el uso de sustratos sostenibles en vendajes médicos.
Desafíos Clave
Altos Costos de Productos Avanzados
El alto costo de las Cintas y Vendajes Médicos avanzados, particularmente aquellos con características adicionales como propiedades antimicrobianas o tecnología de vendajes inteligentes, presenta un desafío significativo en el mercado. Estos productos a menudo vienen con un precio más alto, lo que puede limitar su adopción, especialmente en mercados emergentes donde los presupuestos de atención médica son más limitados. La disparidad de costos entre productos básicos y avanzados también puede obstaculizar su uso generalizado en algunos entornos de atención médica, planteando un desafío para el crecimiento del mercado.
Obstáculos Regulatorios y Aprobación de Productos
Otro desafío importante en el Mercado de Cintas y Vendajes Médicos es navegar por los complejos requisitos regulatorios para la aprobación de productos. Los fabricantes deben adherirse a regulaciones estrictas y obtener aprobaciones de autoridades de salud como la FDA y la EMA, lo que puede retrasar los lanzamientos de productos e incrementar los costos. Esta carga regulatoria, junto con los estándares variables en diferentes regiones, puede ralentizar la expansión del mercado y representar una barrera de entrada para productos nuevos e innovadores.
Análisis Regional
Norteamérica
La región de Norteamérica posee una participación de mercado dominante del 45.5% en el mercado global de Cintas y Vendajes Médicos para 2023. Esta participación dominante refleja la infraestructura avanzada de atención médica de la región, altos volúmenes de procedimientos quirúrgicos y la utilización generalizada de productos para el cuidado de heridas en entornos postoperatorios y de trauma. Un panorama de reembolsos bien establecido y la fuerte presencia de actores clave de la industria respaldan aún más este liderazgo. La prevalencia de condiciones crónicas como la diabetes y la obesidad en la región impulsa la demanda de vendajes y cintas seguras, reforzando la posición de Norteamérica como el mercado regional más grande.
Europa
En Europa, el mercado de Cintas y Vendajes Médicos tiene una participación de mercado del 28.2%, beneficiándose de sistemas de salud maduros y una fuerte supervisión regulatoria. La participación de la región se alinea estrechamente detrás de Norteamérica, con altos volúmenes de cuidado de heridas quirúrgicas, tratamiento de traumas y manejo de úlceras. El crecimiento proviene del envejecimiento de la población y el aumento de casos de heridas crónicas, lo que lleva a los proveedores de atención médica a invertir en vendajes y adhesivos avanzados. Los fabricantes están apuntando a licitaciones europeas con innovaciones como vendajes antimicrobianos y cintas amigables con la piel, lo que permite a la región sostener una demanda constante y mantener una porción sustancial del mercado global.
Asia Pacífico
La región de Asia Pacífico representa el 18.9% del mercado global, emergiendo como un área de alto crecimiento impulsada por el aumento del gasto en atención médica, la expansión de la infraestructura y el aumento de la incidencia de traumas y heridas crónicas. Aunque su participación de mercado sigue siendo menor que la de Norteamérica o Europa, la rápida expansión en países como China, India y el Sudeste Asiático está acelerando su contribución. Los impulsores clave incluyen el aumento de volúmenes quirúrgicos, una población geriátrica en aumento y la expansión del acceso a servicios de cuidado de heridas ambulatorios. La región ofrece un potencial de crecimiento sustancial, con fabricantes locales asociándose con actores globales para satisfacer la creciente demanda.
América Latina
América Latina tiene una participación de mercado del 4.3% en el mercado global de Cintas y Vendajes Médicos, con un crecimiento impulsado por la expansión de intervenciones quirúrgicas y el cuidado de traumas. Aunque su participación de mercado es menor en comparación con los mercados principales, factores como el aumento del gasto en atención médica, la mejora del acceso a productos para el cuidado de heridas y el aumento de la conciencia sobre el manejo de heridas crónicas están impulsando la demanda regional. Los hospitales y centros de atención ambulatoria en Brasil, México y otros países están adoptando cada vez más vendajes avanzados y cintas médicas, creando oportunidades de crecimiento para proveedores globales y regionales para establecer posiciones más fuertes.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación modesta del 3.1% en el mercado global de Cintas y Vendajes Médicos, pero está preparada para un crecimiento constante a medida que mejora la infraestructura de atención médica y aumentan los volúmenes quirúrgicos. La demanda está siendo respaldada por la expansión de redes hospitalarias, el aumento de la incidencia de úlceras relacionadas con la diabetes y un enfoque mejorado en los servicios de cuidado de heridas en mercados emergentes. Aunque la adopción per cápita sigue siendo menor que en las regiones desarrolladas, los actores internacionales están involucrándose cada vez más con distribuidores regionales y sistemas hospitalarios gubernamentales para ganar entrada, posicionando a la región como una futura frontera de crecimiento para productos de cuidado de heridas.
Segmentaciones de Mercado
Por Aplicación
- Tratamiento de Heridas Quirúrgicas
- Tratamiento de Heridas Traumáticas
- Tratamiento de Úlceras
- Otras Aplicaciones
Por Producto
- Vendajes
- Cintas Médicas
Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas
- Entornos de Atención Domiciliaria
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Cintas y Vendajes Médicos presenta a los principales actores clave como 3M Company, Johnson & Johnson, Cardinal Health Inc., Medline Industries Inc., Essity, McKesson Corporation, Integra Lifesciences Holdings Corporation, Smith & Nephew Plc., B. Braun Melsungen AG y PAUL HARTMANN AG. Estas empresas compiten activamente a través de la innovación de productos, asociaciones estratégicas y expansión geográfica para fortalecer su posición en este ámbito altamente competitivo. El mercado se caracteriza por altas barreras de entrada debido a los requisitos regulatorios y a la fuerte reputación de marca, lo que obliga a los jugadores más pequeños a centrarse en innovaciones de nicho o crecimiento regional. Las empresas están invirtiendo cada vez más en tecnologías adhesivas avanzadas, apósitos antimicrobianos y materiales sostenibles para diferenciar sus ofertas y capturar una mayor cuota de mercado. También enfatizan la eficiencia de costos y productos basados en valor para abordar mercados sensibles al precio mientras mantienen márgenes.
Análisis de Jugadores Clave
- Medline Industries Inc.
- PAUL HARTMANN AG
- Cardinal Health Inc.
- McKesson Corporation
- Integra Lifesciences Holdings Corporation
- B. Braun Melsungen AG
- Essity
- Smith & Nephew Plc.
- 3M Company
- Johnson & Johnson
Desarrollos Recientes
- En marzo de 2025, Medline lanzó el implante de Aumento de Ligamento Sintético, dirigido a centros de cirugía ortopédica
- En diciembre de 2023, Lohmann & Rauscher (L&R) compartió una publicación en redes sociales relacionada con Rosidal K y la creatividad para Navidad, pero no lanzó un nuevo sistema "Inteligente".
- En febrero de 2023, 3M Company lanzó su nuevo producto de cinta adhesiva médica 3M Medical Tape 4578, que soporta un tiempo de uso de hasta 28 días para dispositivos médicos adheridos a la piel, duplicando el estándar anterior de la industria.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Aplicación, Producto, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se beneficiará del aumento de la población geriátrica global, lo que impulsará una mayor demanda de suministros relacionados con el cuidado de heridas, incluidos cintas y vendajes.
- Los cirujanos y los sistemas de salud realizarán más procedimientos operativos en todo el mundo, aumentando el uso de cintas médicas y vendajes para el manejo de heridas quirúrgicas y el cuidado postoperatorio.
- La adopción de productos avanzados para el cuidado de heridas con propiedades antimicrobianas, manejo de la humedad y adhesivos amigables con la piel se acelerará, impulsando el crecimiento del mercado.
- La expansión de los entornos de atención domiciliaria y ambulatoria abrirá nuevos canales para cintas y vendajes a medida que los pacientes pasen del cuidado de heridas en hospitales al autocuidado.
- Las variantes de productos sostenibles y ecológicos, como respaldos biodegradables y adhesivos sin solventes, ganarán tracción a medida que los proveedores de salud prioricen el impacto ambiental.
- Los mercados emergentes en Asia-Pacífico, América Latina y Medio Oriente & África ofrecerán fuertes oportunidades de crecimiento a medida que mejore la infraestructura de salud y aumente la conciencia sobre las necesidades de cuidado de heridas.
- La integración digital y los vendajes “inteligentes” con sensores o conectividad transformarán el espacio de cintas y vendajes, permitiendo el monitoreo de la curación de heridas y mejorando los resultados.
- La presión de precios y las restricciones de reembolso llevarán a los fabricantes a optimizar soluciones rentables y productos basados en valor para asegurar la adopción en diversos entornos de salud.
- Los marcos regulatorios y los estándares de calidad se endurecerán, alentando a los proveedores de salud a cambiar hacia cintas y vendajes certificados y de alto rendimiento, elevando la barrera para las importaciones de baja calidad.
- La consolidación y las asociaciones estratégicas entre los participantes clave de la industria y los actores regionales aumentarán, impulsando la innovación, la fuerza de distribución y el alcance global para productos diferenciados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cintas y vendajes médicos, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cintas y vendajes médicos entre 2025 y 2032?
¿Cuál es la región líder del mercado de cintas y vendajes médicos?
¿Cuáles son los principales impulsores del crecimiento del mercado de cintas y vendajes médicos?
¿Cuál es el segmento principal en el mercado de cintas y vendajes médicos por aplicación?
¿Quiénes son las empresas líderes en el mercado de cintas y vendajes médicos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cintas Médicas y Vendajes Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cintas Médicas y Vendajes Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8.08 Billion → 2032: USD 11.76 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cintas Médicas y Vendajes Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cintas Médicas y Vendajes Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cintas Médicas y Vendajes Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cintas Médicas y Vendajes Market Drivers
- 3.3 Mercado de Cintas Médicas y Vendajes Market Restraints & Challenges
- 3.4 Mercado de Cintas Médicas y Vendajes Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cintas Médicas y Vendajes Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cintas Médicas y Vendajes Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cintas Médicas y Vendajes category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cintas Médicas y Vendajes Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cintas Médicas y Vendajes Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cintas Médicas y Vendajes market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cintas Médicas y Vendajes Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cintas Médicas y Vendajes Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cintas Médicas y Vendajes Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cintas Médicas y Vendajes (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cintas Médicas y Vendajes Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cintas Médicas y Vendajes Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cintas Médicas y Vendajes Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cintas Médicas y Vendajes Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cintas Médicas y Vendajes Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cintas Médicas y Vendajes Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cintas Médicas y Vendajes Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cintas Médicas y Vendajes Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cintas Médicas y Vendajes Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
