
Visión General del Mercado
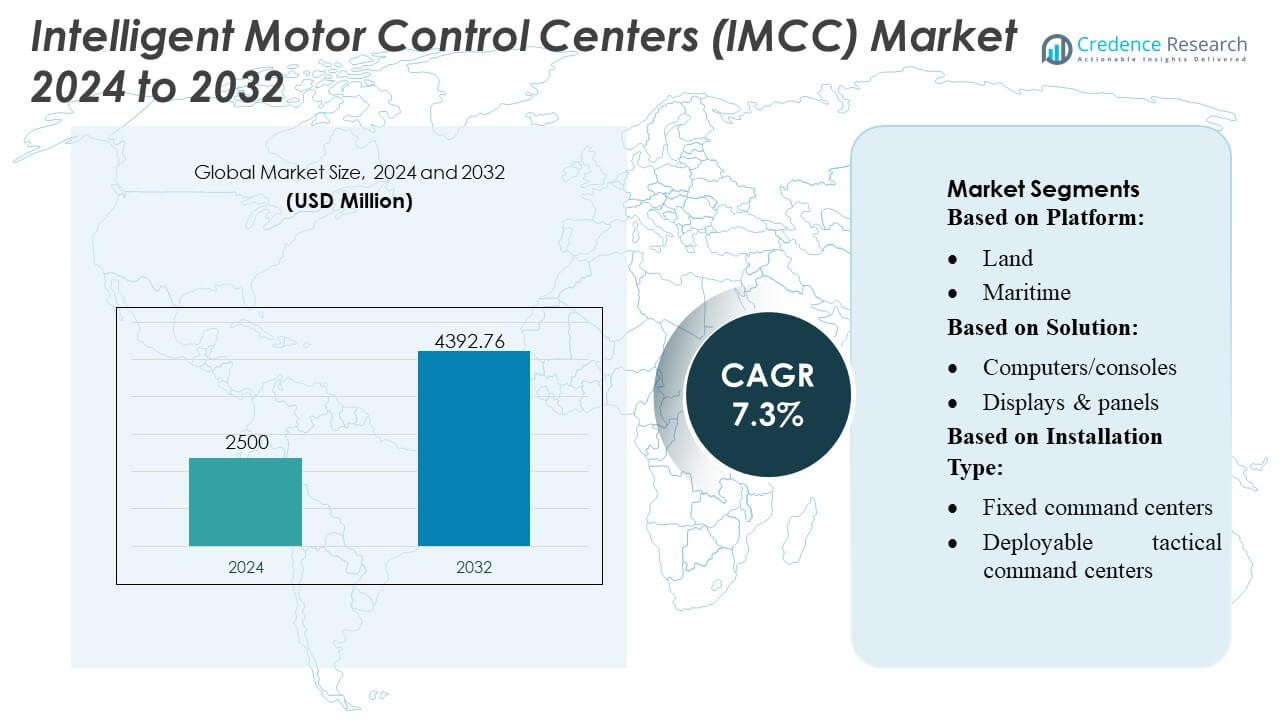
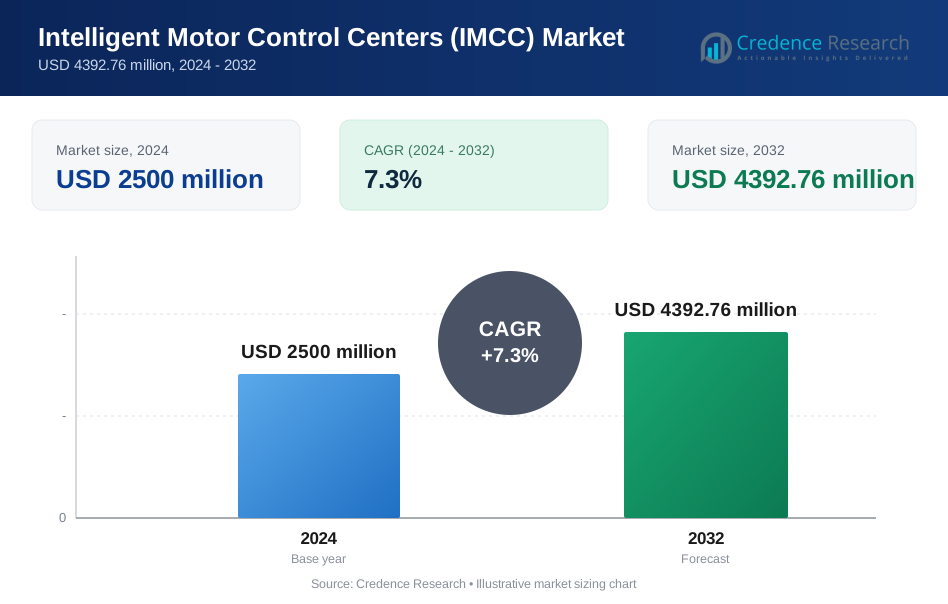
El tamaño del mercado de los Centros de Control de Motores Inteligentes (IMCC) se valoró en USD 2500 millones en 2024 y se anticipa que alcanzará los USD 4392.76 millones para 2032, con un CAGR del 7.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de los Centros de Control de Motores Inteligentes (IMCC) 2024 | USD 2500 Millones |
| Mercado de los Centros de Control de Motores Inteligentes (IMCC), CAGR | 7.3% |
| Tamaño del Mercado de los Centros de Control de Motores Inteligentes (IMCC) 2032 | USD 4392.76 Millones |
El mercado de los Centros de Control de Motores Inteligentes (IMCC) está conformado por una mezcla de fabricantes globales de automatización, especialistas en infraestructura eléctrica y empresas de ingeniería regionales que compiten a través de avances en diagnósticos digitales, mantenimiento predictivo, diseños resistentes al arco y soluciones de gestión de motores energéticamente eficientes. Los proveedores se centran en integrar la conectividad IIoT, relés inteligentes y arquitecturas modulares escalables para satisfacer la creciente demanda de automatización industrial en sectores intensivos en procesos. Asia-Pacífico lidera el mercado global de IMCC con una participación exacta del 33–35%, impulsada por la rápida expansión industrial, fuertes inversiones en manufactura e infraestructura energética, y la acelerada adopción de tecnologías de fábricas inteligentes.
Perspectivas del Mercado
- El mercado de los Centros de Control de Motores Inteligentes (IMCC) se valoró en USD 2500 millones en 2024 y se proyecta que alcance los USD 4392.76 millones para 2032, registrando un CAGR del 7.3% durante el período de pronóstico.
- La demanda aumenta a medida que las industrias adoptan relés inteligentes, integración IIoT y herramientas de mantenimiento predictivo, impulsando un fuerte crecimiento del mercado en las industrias de procesos que buscan mayor eficiencia energética y reducción de tiempos de inactividad.
- Las tendencias clave incluyen el uso creciente de diagnósticos digitales, diseños resistentes al arco y arquitecturas modulares de IMCC que apoyan mejoras de automatización escalables en instalaciones tanto nuevas como existentes.
- La intensidad competitiva aumenta a medida que los proveedores globales de automatización y las empresas de ingeniería regionales innovan en monitoreo inteligente, sistemas de protección avanzados y ofertas de servicios de ciclo de vida a pesar de las restricciones de costos y los desafíos de integración.
- Asia-Pacífico lidera con una participación regional del 33–35%, respaldada por la rápida industrialización, mientras que los microscopios o módulos inteligentes (dependiendo de la segmentación) mantienen la participación dominante del segmento debido a su uso extensivo en aplicaciones de motores industriales de alta carga.
 Análisis de Segmentación del Mercado:
Por Plataforma
El mercado de Centros de Control de Motores Inteligentes (IMCC) está liderado por la plataforma terrestre, que representa la mayor cuota de mercado con más del 45% debido a su amplia implementación en plantas de fabricación, instalaciones de petróleo y gas, unidades de procesamiento de metales y sitios de generación de energía. Su dominio se debe a la creciente adopción de la automatización, los altos requisitos de eficiencia energética y la modernización de la infraestructura de control de motores heredada. Las plataformas marítimas, aéreas y espaciales se expanden gradualmente a medida que las flotas navales, los programas aeroespaciales y las instalaciones de fabricación de satélites integran arquitecturas avanzadas de control de motores para mejorar la fiabilidad operativa, reducir el tiempo de inactividad y apoyar el mantenimiento predictivo en entornos críticos para la misión.
- Por ejemplo, Daikin Industries, Ltd. ha desarrollado un material de manguera de línea de combustible basado en fluoropolímero que soporta operación continua a temperaturas de hasta −40 °C y resiste 100 000 ciclos de flexión mientras mantiene menos de 0.1 g/día de permeación de combustible.
Por Solución
El hardware representa el segmento de solución dominante con casi el 50% de participación, impulsado por la demanda generalizada de relevadores inteligentes de sobrecarga, interruptores automáticos inteligentes, dispositivos de protección de motores y componentes de red de alto rendimiento que apoyan las arquitecturas de la Industria 4.0. El crecimiento se acelera a medida que los operadores industriales hacen la transición hacia activos digitalizados que requieren diagnósticos en tiempo real y transmisión segura de datos a través de motores, accionamientos y sistemas de automatización en toda la planta. Los segmentos de software y servicios ganan impulso a medida que las plantas adoptan análisis avanzados, tableros de monitoreo digital, herramientas de gestión remota de activos, integración de sistemas y paquetes de soporte de ciclo de vida que mejoran el tiempo de actividad, reducen los costos de mantenimiento y optimizan los flujos de trabajo de control de motores.
- Por ejemplo, el motor de ventilador interior Mitsubishi Electric E22C30300 coincide con las especificaciones proporcionadas. Opera a aproximadamente 30 W de potencia (listado como 28 vatios o 30 vatios dependiendo del minorista). Tiene un diámetro de eje de 5/16".
Por Tipo de Instalación
Los centros de comando fijos dominan el panorama de instalación con más del 40% de cuota de mercado, respaldados por grandes complejos industriales, refinerías, plantas de energía e instalaciones químicas que dependen en gran medida de los IMCC instalados permanentemente para el control centralizado de motores y la automatización de procesos sin interrupciones. Su liderazgo se refuerza por la necesidad de sistemas de seguridad robustos, arquitecturas de control escalables y capacidades de gestión de motores de alta capacidad. Las unidades tácticas desplegables, los sistemas montados en vehículos y las unidades de comando móviles experimentan una creciente adopción en servicios públicos, minería y operaciones de campo donde el despliegue rápido, la flexibilidad y la operación remota de equipos intensivos en motores son esenciales para mejorar la fiabilidad y reducir los retrasos operativos.
Impulsores Clave del Crecimiento
1. Creciente Adopción de la Automatización Industrial y la Manufactura Inteligente
El mercado de IMCC se expande a medida que las plantas de fabricación aceleran la automatización para mejorar la eficiencia operativa, la fiabilidad de los activos y la optimización energética. Las fábricas inteligentes despliegan cada vez más IMCC para integrar diagnósticos en tiempo real, algoritmos de mantenimiento predictivo y aislamiento automático de fallos, reduciendo el tiempo de inactividad y mejorando la protección del equipo. La creciente adopción en sectores como petróleo y gas, generación de energía, tratamiento de agua y productos químicos impulsa la demanda de soluciones inteligentes de control de motores. El cambio hacia la Industria 4.0, con sistemas de motores interconectados y arquitecturas de control digital, fortalece aún más el despliegue de IMCC tanto en nuevas instalaciones como en proyectos de modernización.
- Por ejemplo, el motor EC de Bosch para ventiladores de refrigeración eléctrica admite un rango de potencia de 500 W a 850 W, ofrece una vida útil superior a 8,000 h y mantiene alta eficiencia en condiciones ambientales adversas.
2. Creciente Enfoque en la Eficiencia Energética y Optimización de Carga
Las industrias priorizan las operaciones de motores eficientes en energía debido al aumento de los costos de electricidad y las estrictas regulaciones de gestión energética. Los IMCCs permiten el monitoreo continuo de los parámetros de carga, calidad de energía, estrés térmico y patrones de consumo, lo que permite a los usuarios optimizar el rendimiento del motor y reducir el desperdicio. Su capacidad para integrar variadores de frecuencia, relés inteligentes y plataformas de análisis mejora la eficiencia del proceso y asegura el cumplimiento de los estándares de eficiencia energética. A medida que los compromisos de sostenibilidad se aceleran a nivel mundial, aumenta la demanda de centros de control de motores avanzados capaces de optimizar el uso de energía a nivel de planta y apoyar iniciativas de descarbonización en entornos industriales de alta carga.
- Por ejemplo, la bomba de calor hidrónica residencial Lochinvar CENTRUS™ (Modelo RAH040) está confirmada por la literatura oficial del producto. Ofrece hasta 41,000 Btu/h (aproximadamente 12.0 kW). Ofrece hasta 34,800 Btu/h (aproximadamente 10.2 kW).
3. Aumento de la Demanda de Mantenimiento Predictivo y Monitoreo de Condiciones
Los fabricantes invierten en IMCCs para fortalecer el mantenimiento predictivo y reducir el tiempo de inactividad no planificado causado por fallos en los motores. Los IMCCs proporcionan información procesable a través de sensores integrados, módulos de comunicación y software de análisis que rastrean vibración, temperatura, salud del aislamiento y variaciones de torque. Estos sistemas ayudan a los equipos de mantenimiento a detectar anomalías antes de que escalen, extendiendo la vida útil del equipo y minimizando los costos de reparación. El rápido cambio de estrategias de mantenimiento reactivo a predictivo en sectores industriales, respaldado por la creciente adopción de IIoT, impulsa la penetración de IMCCs a medida que las organizaciones buscan soluciones de control de motores confiables y basadas en datos.
Tendencias y Oportunidades Clave
1. Integración de IIoT, Plataformas en la Nube y Computación en el Borde
El mercado se beneficia de la rápida integración de módulos habilitados para IIoT, análisis en la nube e inteligencia en el borde en las arquitecturas MCC. Los controladores inteligentes recopilan datos de motores de alta resolución, que pueden ser analizados en tiempo real para mejorar la toma de decisiones y permitir diagnósticos remotos. Los proveedores ofrecen cada vez más procesamiento basado en el borde para reducir la latencia en aplicaciones críticas como minería, metales y manufactura a gran escala. Esto crea oportunidades para modelado avanzado de gemelos digitales, control remoto basado en condiciones y evaluación comparativa del rendimiento a nivel de flota en grandes redes industriales.
- Por ejemplo, el modelo de bomba de calor FIT de Daikin DH6VS cuenta con un compresor de velocidad variable y tecnología inverter. Ofrece un rendimiento nominal de hasta 19.0 SEER2, hasta 12 EER2 y hasta 8.8 HSPF2. Estas calificaciones de rendimiento se aplican a unidades con capacidades que van de 1.5 a 5 toneladas.
2. Expansión de Diseños Modulares, Escalables y Resistentes al Arco
Una tendencia clave es el cambio hacia configuraciones modulares de IMCC que permiten una personalización más rápida, instalación simplificada y reducción del tiempo de inactividad de mantenimiento. La demanda crece por diseños resistentes al arco y compartimentados que ofrecen mayor seguridad para el operador y cumplimiento con los estándares globales de seguridad eléctrica. Las industrias con entornos peligrosos—petróleo y gas, petroquímicos y minería—crean fuertes oportunidades para IMCCs avanzados con calificación de seguridad capaces de soportar fallos eléctricos. Esta tendencia acelera la adopción entre instalaciones de campo marrón que buscan actualizar MCCs heredados con unidades inteligentes más seguras, compactas y escalables.
- Por ejemplo, Bosch Home Comfort ha introducido nuevos sistemas de bomba de calor mini-split y ductos con inversor que utilizan el refrigerante R-454B de bajo GWP (que tiene un Potencial de Calentamiento Global (GWP) de 470).
3. Creciente Adopción en Energías Renovables y Modernización de Servicios Públicos
El aumento de la inversión en infraestructura de energía renovable—granjas solares, plantas eólicas y sistemas de almacenamiento de energía en baterías—crea nuevas oportunidades para los centros de control de motores inteligentes. Su capacidad para gestionar cargas eléctricas distribuidas, garantizar una operación tolerante a fallos y apoyar altos niveles de automatización beneficia a las empresas de servicios públicos que modernizan las redes de transmisión y distribución. Los IMCC mejoran la fiabilidad en sistemas auxiliares como motores de refrigeración, rastreadores, bombas y equipos de manejo de energía. A medida que los países expanden los programas de modernización de redes, la demanda se fortalece para controles de motor inteligentes que aseguren la estabilidad de la red y una mejor gestión de la energía.
Desafíos Clave
1. Alta Inversión Inicial y Requisitos de Integración Complejos
El despliegue de IMCC requiere una inversión inicial sustancial debido al costo de los relés inteligentes, módulos de comunicación y sistemas de monitoreo avanzados. La integración con la infraestructura de control heredada añade complejidad, a menudo exigiendo capacidades de ingeniería especializadas y actualizaciones del sistema a nivel de planta. Las pequeñas y medianas empresas pueden enfrentar limitaciones presupuestarias o carecer de la experiencia técnica para adoptar arquitecturas avanzadas de IMCC. Estos factores ralentizan las tasas de adopción, especialmente en mercados sensibles al costo o instalaciones que operan sistemas eléctricos antiguos con compatibilidad digital limitada.
2. Riesgos de Ciberseguridad Asociados con Sistemas de Motores Conectados
El aumento de la conectividad de los IMCC a redes de plantas, plataformas en la nube y sistemas de monitoreo remoto introduce vulnerabilidades de ciberseguridad. El acceso no autorizado a redes de control de motores puede causar interrupciones operativas, daños a equipos o riesgos de seguridad. Muchas industrias carecen de marcos de ciberseguridad robustos para asegurar datos de sensores, protocolos de comunicación y lógica de control. Asegurar la integración segura de dispositivos IIoT, desplegar comunicación encriptada y mantener protección de red en múltiples capas se vuelve esencial. Estas preocupaciones de ciberseguridad siguen siendo una barrera crítica para las organizaciones que planean desplegar soluciones de IMCC altamente conectadas.
Análisis Regional
América del Norte
América del Norte posee la mayor participación de alrededor del 32–34% en el mercado global de IMCC, respaldada por una fuerte adopción de la automatización industrial, modernización a gran escala de la infraestructura eléctrica y alta penetración de sistemas de control de motores habilitados para IIoT. Los EE.UU. lideran la demanda regional debido a extensas inversiones en petróleo y gas, tratamiento de agua, minería y instalaciones de manufactura avanzada que requieren MCC inteligentes y tolerantes a fallos. Las estrictas regulaciones de eficiencia energética y el fuerte énfasis en el mantenimiento predictivo impulsan aún más el despliegue de IMCC. La presencia de importantes proveedores de automatización e iniciativas de digitalización generalizadas fortalece la posición de liderazgo de América del Norte en tecnologías de control de motores de próxima generación.
Europa
Europa representa aproximadamente 26–28% del mercado de IMCC, impulsado por la rápida modernización industrial en Alemania, Francia, Italia y el Reino Unido. La región se beneficia de estrictas normas de seguridad, un fuerte enfoque en la eficiencia energética y la creciente adopción de sistemas de distribución eléctrica inteligentes. La demanda de IMCC se acelera en industrias como la automotriz, química, alimentos y bebidas, y servicios eléctricos que buscan mejorar la fiabilidad operativa a través de monitoreo avanzado de condiciones y diagnósticos digitales. La agenda de descarbonización de Europa y la transición hacia plantas automatizadas y eficientes en energía continúan expandiendo las oportunidades para sistemas de control de motores inteligentes, especialmente en entornos industriales de alta carga.
Asia-Pacífico
Asia-Pacífico captura el mayor impulso de crecimiento y posee alrededor del 33–35% del mercado global, impulsado por la expansión industrial en China, India, Japón y el sudeste asiático. La región experimenta una fuerte demanda de IMCCs debido al rápido desarrollo en los sectores de manufactura, petróleo y gas, acero, cemento y generación de energía. Los programas de transformación digital liderados por el gobierno y las fuertes inversiones en servicios públicos, energía renovable y fábricas inteligentes fortalecen la adopción. Las industrias sensibles a los costos despliegan cada vez más IMCCs para reducir el tiempo de inactividad, mejorar la seguridad y gestionar el creciente consumo de energía. La disponibilidad de manufactura de bajo costo y la expansión de ecosistemas de automatización aceleran la penetración de IMCC en instalaciones nuevas y renovadas.
América Latina
América Latina representa aproximadamente el 6–8% del mercado de IMCC, apoyada por mejoras continuas de automatización en minería, metales, petróleo y gas, e infraestructura de agua. Países como Brasil, México y Chile impulsan la demanda a medida que las industrias modernizan sistemas eléctricos obsoletos para mejorar la productividad y reducir los riesgos operativos. Las inversiones en distribución de energía, petroquímicos y grandes operaciones mineras crean oportunidades para IMCCs equipados con capacidades avanzadas de protección y monitoreo. Sin embargo, la volatilidad económica y la limitada experiencia digital ralentizan la adopción en varios mercados. A pesar de estas restricciones, la región continúa su transición hacia soluciones de control de motores inteligentes para la eficiencia industrial a largo plazo.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación de mercado del 4–6%, impulsada principalmente por fuertes inversiones de capital en petróleo y gas, petroquímicos, plantas de desalinización y grandes proyectos de energía. Las naciones del Golfo despliegan cada vez más IMCCs para mejorar la seguridad operativa, gestionar motores de alta carga y apoyar el mantenimiento predictivo en infraestructuras críticas. La industrialización de África y la expansión de la minería y los servicios públicos también contribuyen al crecimiento gradual de la demanda. Sin embargo, la adopción más lenta de la automatización avanzada y la limitada capacidad de manufactura local siguen siendo desafíos. A pesar de esto, los proyectos de energía a gran escala y la modernización de industrias de procesos continúan apoyando la expansión constante del mercado de IMCC.
Segmentaciones del Mercado:
Por Plataforma:
- Tierra
- Marítimo
Por Solución:
- Computadoras/consolas
- Pantallas y paneles
Por Tipo de Instalación:
- Centros de comando fijos
- Centros de comando tácticos desplegables
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Centros de Control de Motores Inteligentes (IMCC) presenta una mezcla diversa de participantes globales y regionales, incluyendo Cape Electrical Supply Integration, GT Engineering, Boerstn Electric Co., Ltd, Eaton, Mitsubishi Electric Corporation, Allis Electric Co., Ltd., Powell Industries, Ingeteam SA, ABB y EAMFCO. El mercado de Centros de Control de Motores Inteligentes (IMCC) es altamente competitivo, impulsado por la innovación continua en gestión digital de motores, arquitecturas mejoradas en seguridad y tecnologías de control habilitadas para la automatización. Los proveedores se centran en integrar conectividad IIoT, análisis de borde y sistemas avanzados de detección de fallos para fortalecer la fiabilidad operativa en entornos industriales de alta carga. La diferenciación de productos se centra cada vez más en diseños resistentes al arco, configuraciones modulares y relés inteligentes energéticamente eficientes diseñados para industrias de procesos complejos. Las empresas expanden su presencia en el mercado a través de colaboraciones estratégicas con contratistas EPC, integradores de automatización y operadores de servicios públicos para apoyar la modernización industrial a gran escala. El creciente interés en el mantenimiento predictivo y el diagnóstico remoto anima a los proveedores a ofrecer modelos de servicio integrados, soporte de ciclo de vida y plataformas de monitoreo habilitadas para la nube. A medida que la transformación digital se acelera, la ventaja competitiva se desplaza hacia los proveedores capaces de ofrecer soluciones IMCC escalables, ciberseguras y basadas en análisis, adaptadas tanto para instalaciones de nueva construcción como para las existentes.
Análisis de Jugadores Clave
- Integración de Suministro Eléctrico de Cape
- GT Engineering
- Boerstn Electric Co., Ltd
- Eaton
- Mitsubishi Electric Corporation
- Allis Electric Co., Ltd.
- Powell Industries
- Ingeteam SA
- ABB
- EAMFCO
Desarrollos Recientes
- En febrero de 2025, L3Harris Technologies lanzó su software de comando y control, AMORPHOUS, diseñado para gestionar enjambres de miles de sistemas no tripulados en diferentes dominios. Actualmente, el software se está utilizando bajo contratos para el Ejército de los EE. UU. y la Unidad de Innovación en Defensa.
- En junio de 2024, Siemens amplió su asociación existente con Electro George, un destacado fabricante egipcio de paneles eléctricos, para llevar soluciones de distribución de energía de baja tensión (LV) de última generación al mercado egipcio.
- En mayo de 2024, Eaton, una empresa estadounidense de gestión de energía, adquirió Exertherm, una firma del Reino Unido especializada en soluciones de monitoreo térmico. La tecnología de Exertherm monitorea la temperatura en componentes eléctricos como equipos de conmutación y transformadores, proporcionando advertencias tempranas de posibles fallos.
- En febrero de 2024, Collins Aerospace entregó recientemente sistemas de control de tráfico aéreo montados en vehículos a la Fuerza Aérea de los EE. UU. para la gestión del tráfico aéreo en los entornos más disputados. Las unidades se llaman Sistemas de Navegación, Integración y Coordinación de Tráfico Aéreo (ATNAVICS). Estos son sistemas completos de control de tráfico aéreo y son fácilmente transportables para asistir en operaciones diversas y móviles.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Plataforma, Solución, Tipo de Instalación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se acelerará a medida que las industrias adopten niveles más altos de automatización y transiten hacia entornos de control de motores completamente digitales.
- La adopción de IMCC habilitados para IIoT aumentará a medida que las plantas demanden diagnósticos en tiempo real y capacidades de mantenimiento predictivo.
- La gestión de motores energéticamente eficientes se convertirá en una prioridad central a medida que las instalaciones busquen reducir el consumo y cumplir con estándares de eficiencia cada vez más estrictos.
- Los diseños modulares y resistentes al arco de los IMCC ganarán tracción debido al creciente énfasis en la seguridad del operador y la simplificación de las actualizaciones del sistema.
- La integración de la computación en el borde y el análisis avanzado mejorará la identificación de fallas y reducirá el tiempo de inactividad en aplicaciones críticas.
- Las empresas de servicios públicos y los proyectos de energía renovable desplegarán cada vez más IMCC para mejorar la estabilidad de la carga y la fiabilidad del sistema.
- La modernización industrial de campos existentes creará una fuerte demanda de arquitecturas IMCC escalables y compatibles con actualizaciones.
- Las infraestructuras de control de motores ciberseguras se volverán esenciales a medida que se expandan la conectividad y la integración en la nube.
- Los modelos basados en servicios, como el monitoreo remoto y el mantenimiento del ciclo de vida, influirán significativamente en la competitividad de los proveedores.
- La expansión regional de la manufactura, especialmente en mercados emergentes, apoyará la adopción a largo plazo de IMCC en diversas industrias de procesos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los Centros de Control de Motores Inteligentes (IMCC) y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Centros de Control de Motores Inteligentes (IMCC) entre 2025 y 2032?
¿Qué segmento del mercado de Centros de Control de Motores Inteligentes (IMCC) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Centros de Control de Motores Inteligentes (IMCC)?
¿Quiénes son las empresas líderes en el mercado de Centros de Control de Motores Inteligentes (IMCC)?
¿Qué región comandó la mayor parte del mercado de Centros de Control de Motores Inteligentes (IMCC) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Centros de Control de Motores Inteligentes (IMCC) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Centros de Control de Motores Inteligentes (IMCC) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2500 million → 2032: USD 4392.76 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Centros de Control de Motores Inteligentes (IMCC) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Centros de Control de Motores Inteligentes (IMCC) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Centros de Control de Motores Inteligentes (IMCC) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Centros de Control de Motores Inteligentes (IMCC) Market Drivers
- 3.3 Mercado de Centros de Control de Motores Inteligentes (IMCC) Market Restraints & Challenges
- 3.4 Mercado de Centros de Control de Motores Inteligentes (IMCC) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Centros de Control de Motores Inteligentes (IMCC) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Centros de Control de Motores Inteligentes (IMCC) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Centros de Control de Motores Inteligentes (IMCC) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Centros de Control de Motores Inteligentes (IMCC) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Centros de Control de Motores Inteligentes (IMCC) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Centros de Control de Motores Inteligentes (IMCC) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Centros de Control de Motores Inteligentes (IMCC) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Centros de Control de Motores Inteligentes (IMCC) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Centros de Control de Motores Inteligentes (IMCC) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Centros de Control de Motores Inteligentes (IMCC) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Centros de Control de Motores Inteligentes (IMCC) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Centros de Control de Motores Inteligentes (IMCC) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Centros de Control de Motores Inteligentes (IMCC) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Centros de Control de Motores Inteligentes (IMCC) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Centros de Control de Motores Inteligentes (IMCC) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Centros de Control de Motores Inteligentes (IMCC) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Centros de Control de Motores Inteligentes (IMCC) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Centros de Control de Motores Inteligentes (IMCC) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Centros de Control de Motores Inteligentes (IMCC) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
