
Visión General del Mercado
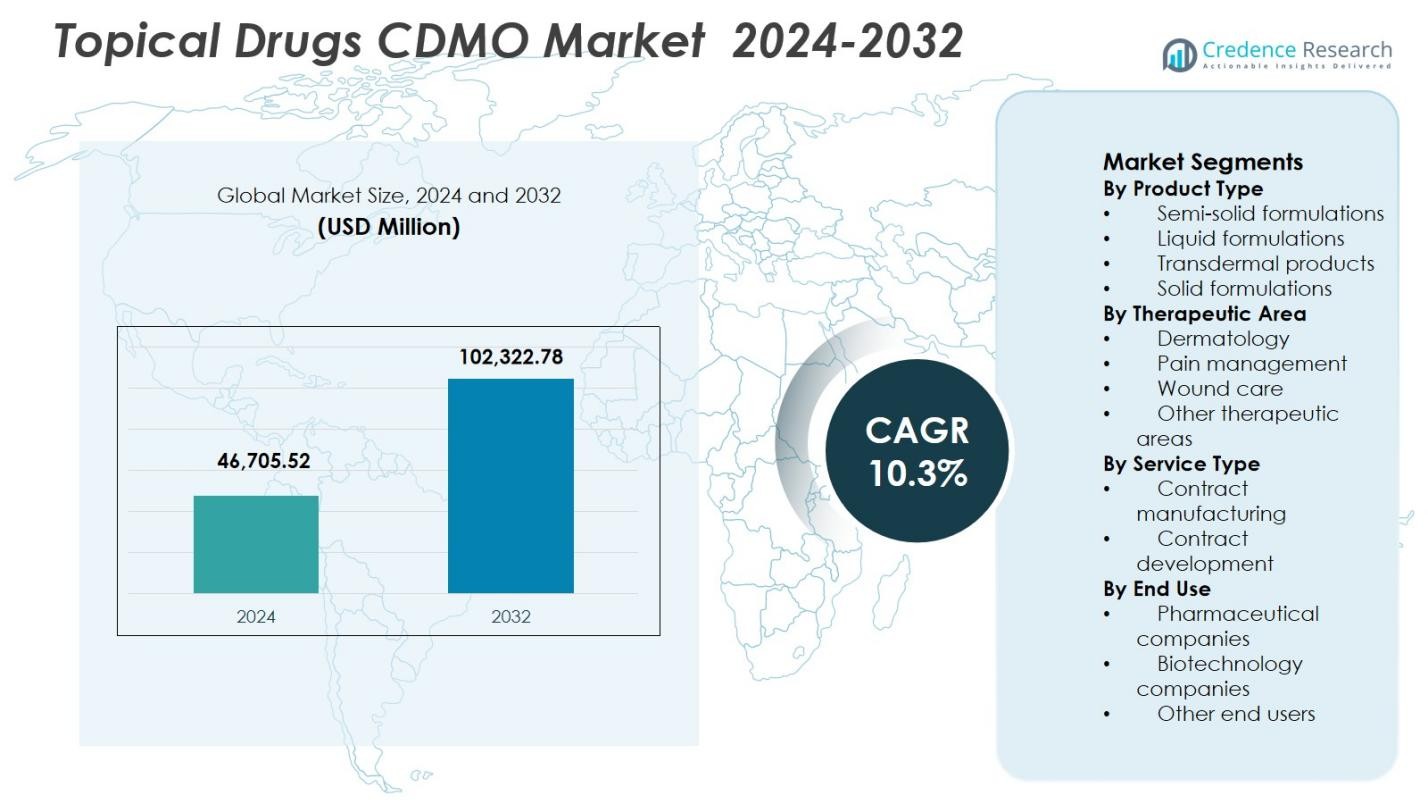
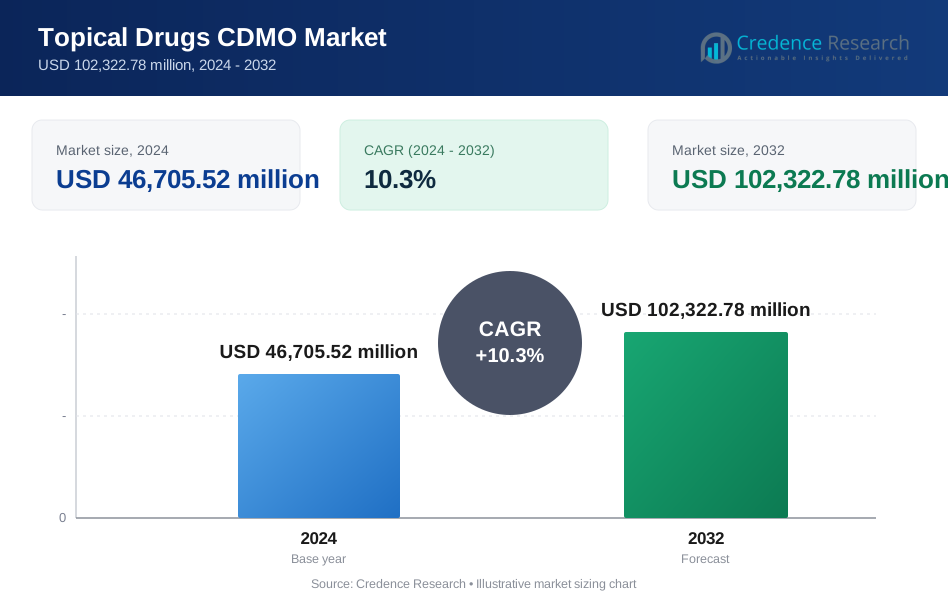
El tamaño del mercado de CDMO de medicamentos tópicos se valoró en USD 46,705.52 millones en 2024 y se anticipa que alcanzará los USD 102,322.78 millones para 2032, expandiéndose a una CAGR del 10.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de CDMO de Medicamentos Tópicos 2024 | USD 46,705.52 Millones |
| Mercado de CDMO de Medicamentos Tópicos, CAGR | 10.3% |
| Tamaño del Mercado de CDMO de Medicamentos Tópicos 2032 | USD 102,322.78 Millones |
El mercado de CDMO de medicamentos tópicos está respaldado por una fuerte presencia de proveedores de subcontratación establecidos, incluidos Piramal Pharma Solutions, PCI Pharma Services, Cambrex, Bora Pharmaceuticals, Ascendia Pharmaceuticals, MedPharm, Contract Pharmaceuticals, DPT Laboratories, Pierre Fabre Group y The Lubrizol Corporation. Estas empresas se centran en el desarrollo integrado de formulaciones, la fabricación escalable y el suministro conforme a la normativa de productos tópicos semisólidos, líquidos y transdérmicos. Las inversiones en tecnologías avanzadas de formulación, pruebas de bioequivalencia y capacidades de gestión del ciclo de vida fortalecen sus ofertas de servicios y la retención de clientes. América del Norte lidera el mercado con una participación del 38.6%, impulsada por la alta adopción de subcontratación, fuertes carteras de medicamentos para dermatología y manejo del dolor, y la presencia de una infraestructura CDMO madura que apoya tanto el desarrollo de medicamentos tópicos de marca como genéricos.
Perspectivas del Mercado
- El mercado de CDMO de medicamentos tópicos se valoró en USD 46,705.52 millones en 2024 y se proyecta que crecerá a una CAGR del 10.3% hasta 2032, respaldado por el aumento de la subcontratación del desarrollo de formulaciones y la fabricación a gran escala por parte de las empresas farmacéuticas.
- El aumento de la demanda de formulaciones tópicas complejas actúa como un impulsor clave, con las formulaciones semisólidas manteniendo una participación del segmento del 46.8%, impulsadas por el alto uso en terapias de dermatología y manejo del dolor que requieren experiencia especializada en fabricación.
- Las tendencias del mercado destacan la creciente adopción de sistemas transdérmicos y modelos de servicio CDMO integrados, mientras que los principales actores fortalecen sus posiciones a través de tecnologías avanzadas de formulación, soporte de bioequivalencia y capacidades de desarrollo de extremo a extremo.
- La complejidad regulatoria y las limitaciones de capacidad siguen siendo restricciones, ya que los estrictos requisitos de aprobación y el aumento de los costos operativos incrementan los tiempos de desarrollo y presionan los márgenes de CDMO, particularmente para los genéricos complejos.
- Regionalmente, América del Norte lidera con una participación de mercado del 38.6%, seguida de Europa con un 29.4% y Asia Pacífico con un 21.8%, reflejando una fuerte adopción de subcontratación, infraestructura farmacéutica madura y expansión de carteras de genéricos.
Análisis de Segmentación del Mercado:
Por Tipo de Producto:
El mercado de CDMO de medicamentos tópicos por tipo de producto está liderado por formulaciones semisólidas, que representan el 46.8% de la cuota de mercado en 2024. Las cremas, ungüentos, geles y lociones dominan la demanda de subcontratación debido a su uso generalizado en dermatología y terapias relacionadas con el dolor, junto con requisitos complejos de formulación y estabilidad. Los CDMO con control avanzado de reología, experiencia en emulsificación y capacidades de llenado escalables ganan preferencia de los patrocinadores farmacéuticos. Las formulaciones líquidas tienen un 27.4% de participación, respaldadas por aerosoles y soluciones, mientras que los productos transdérmicos con un 15.6% se benefician de la demanda de liberación sostenida. Los formatos tópicos sólidos representan un 10.2%, impulsados por aplicaciones dermatológicas de nicho.
- Por ejemplo, Mission CDMO ofrece desarrollo y fabricación por contrato para líquidos tópicos como soluciones junto con semisólidos. LGM Pharma apoya el desarrollo de formulaciones de líquidos tópicos no estériles en formas como soluciones.
Por Área Terapéutica:
Por área terapéutica, la dermatología sigue siendo el subsegmento dominante con un 52.3% de cuota de mercado, respaldado por altos volúmenes de prescripción para acné, eccema, psoriasis e infecciones por hongos. El aumento de la prevalencia de trastornos de la piel y las continuas reformulaciones de productos impulsan la subcontratación sostenida a los CDMO. El manejo del dolor tiene un 21.8% de participación, liderado por AINEs tópicos y parches analgésicos que requieren experiencia en la administración controlada de medicamentos. El cuidado de heridas representa un 16.1%, beneficiándose del uso incrementado de formulaciones antimicrobianas y mejoradas para la curación. Otras áreas terapéuticas contribuyen con un 9.8%, respaldadas por indicaciones de nicho y soluciones de administración tópica personalizadas que requieren capacidades de desarrollo especializadas.
- Por ejemplo, LEO Pharma se asoció con un CDMO dedicado a la dermatología para desarrollar y fabricar una nueva formulación en espuma de calcipotriol/betametasona para la psoriasis, utilizando los modelos de piel ex vivo y análisis de formulación del CDMO para optimizar la retención del medicamento y la adherencia del paciente.
Por Tipo de Servicio:
El segmento de tipo de servicio está dominado por la fabricación por contrato, capturando un 63.7% de cuota de mercado, ya que las compañías farmacéuticas subcontratan cada vez más la producción a gran escala, el empaquetado y el suministro conforme a la normativa de medicamentos tópicos. La eficiencia de costos, la flexibilidad de capacidad y la reducción del gasto de capital siguen siendo los principales impulsores del crecimiento. El desarrollo por contrato tiene un 36.3% de participación, impulsado por la creciente demanda de optimización de formulaciones, apoyo a la bioequivalencia y gestión del ciclo de vida de los productos tópicos. La creciente complejidad de los sistemas de administración tópica y los requisitos regulatorios más estrictos fomentan la colaboración en etapas tempranas con los CDMO, fortaleciendo la demanda de servicios enfocados en el desarrollo tanto en las líneas farmacéuticas de marca como genéricas.
Principales Impulsores del Crecimiento
Aumento de la Externalización de Formulaciones Tópicas Complejas
El mercado de CDMO de medicamentos tópicos se beneficia en gran medida del aumento de la externalización de formulaciones tópicas complejas por parte de empresas farmacéuticas y biotecnológicas. Los productos tópicos semisólidos, transdérmicos y combinados requieren conocimientos especializados en formulación, pruebas de estabilidad y capacidades de escalado que muchos patrocinadores no tienen internamente. Los CDMO ofrecen plataformas de desarrollo avanzadas, líneas de fabricación validadas y experiencia regulatoria, permitiendo un tiempo más rápido de salida al mercado. La creciente presión para optimizar costos, reducir inversiones de capital y mantener el cumplimiento con los estándares de calidad en evolución sigue impulsando asociaciones de externalización a largo plazo en carteras de medicamentos tópicos de marca y genéricos.
- Por ejemplo, Ascendia Pharmaceuticals ofrece servicios de CDMO para formas de dosificación tópica semisólidas como cremas y ungüentos, apoyando a clientes farmacéuticos en superar desafíos de solubilidad mediante enfoques de nanotecnología para aplicaciones dermatológicas.
Expansión de la Prevalencia de Trastornos Dermatológicos y del Dolor
El aumento de la incidencia de afecciones crónicas de la piel y el dolor musculoesquelético impulsa significativamente la demanda de servicios de desarrollo y fabricación de medicamentos tópicos. Las crecientes tasas de diagnóstico de eccema, psoriasis, acné y condiciones de dolor localizado apoyan lanzamientos de productos sostenidos y reformulaciones. Las empresas farmacéuticas favorecen cada vez más la administración tópica para minimizar los efectos secundarios sistémicos y mejorar la adherencia del paciente. Esta tendencia fortalece el compromiso de los CDMO para la optimización de formulaciones, el apoyo a la bioequivalencia y la producción a escala comercial, particularmente para terapias de dermatología y manejo del dolor con altos volúmenes de prescripción y ciclos de demanda recurrentes.
- Por ejemplo, Dermavant Sciences lanzó VTAMA (tapinarof) crema al 1%, un agonista no esteroideo del receptor de hidrocarburos arílicos aprobado por la FDA en mayo de 2022 para el tratamiento tópico de la psoriasis en placas en adultos, aplicable a áreas sensibles como la cara y los pliegues de la piel sin restricciones de duración.
Crecimiento de las Actividades Genéricas y de Gestión del Ciclo de Vida
La expansión de los medicamentos tópicos genéricos y las estrategias de gestión del ciclo de vida actúan como un importante catalizador de crecimiento para el mercado de CDMO de medicamentos tópicos. Las expiraciones de patentes y las presiones de precios alientan a las empresas farmacéuticas a reformular, rebrandear y extender los ciclos de vida de los productos mediante sistemas de administración mejorados y formatos tópicos diferenciados. Los CDMO desempeñan un papel crítico en el apoyo a estas estrategias al proporcionar rediseño de formulaciones, escalado y apoyo para la presentación regulatoria. El creciente enfoque en vías de aprobación abreviadas acelera aún más la externalización de actividades de desarrollo y fabricación.
Tendencias Clave y Oportunidades
Aumento de la Demanda de Sistemas de Administración Transdérmica y Avanzada
Una tendencia notable en el Mercado de CDMO de Medicamentos Tópicos es la creciente adopción de parches transdérmicos y plataformas avanzadas de administración tópica. La liberación controlada de medicamentos, la mejora de la biodisponibilidad y el aumento de la adherencia del paciente hacen que estos sistemas sean atractivos tanto para terapias crónicas como agudas. Los CDMO que invierten en tecnologías de mejora de permeación, ciencia adhesiva y pruebas de rendimiento clínico obtienen una ventaja competitiva. Este cambio crea nuevas oportunidades para asociaciones de desarrollo a largo plazo, especialmente para el manejo del dolor y terapias hormonales que requieren dosificación consistente y precisión regulatoria.
- Por ejemplo, AdhexPharma se especializa en parches transdérmicos de medicamento-en-adhesivo que liberan ingredientes activos gradualmente a través de una capa adhesiva en contacto directo con la piel, apoyando aplicaciones como el manejo del dolor crónico con fentanilo para niveles plasmáticos consistentes.
Asociaciones Estratégicas y Modelos de Servicio Integrados
Las compañías farmacéuticas prefieren cada vez más los CDMO que ofrecen servicios integrados de desarrollo a comercialización. Las soluciones integrales que cubren el desarrollo de formulaciones, suministro clínico, escalado, empaquetado y soporte regulatorio reducen la complejidad de coordinación y los tiempos de desarrollo. Esta tendencia presenta fuertes oportunidades de crecimiento para los CDMO que expanden sus capacidades a través de asociaciones estratégicas, adquisiciones e inversiones tecnológicas. Los modelos de servicio integrados mejoran la retención de clientes, mejoran la continuidad de los proyectos y posicionan a los CDMO como colaboradores a largo plazo en lugar de proveedores transaccionales en las líneas de medicamentos tópicos.
- Por ejemplo, Gilead trabajó con WuXi AppTec en su línea de oncología, aprovechando los servicios combinados de descubrimiento, ensayos clínicos, fabricación y escalado de WuXi para avanzar en las terapias de manera eficiente mientras se asegura la calidad y el cumplimiento.
Desafíos Clave
Complejidad Regulatoria e Incertidumbre en la Aprobación
El escrutinio regulatorio plantea un desafío significativo en el Mercado de CDMO de Medicamentos Tópicos, particularmente para genéricos complejos y productos transdérmicos. Demostrar bioequivalencia, consistencia en las pruebas de liberación in vitro y equivalencia en el rendimiento del producto sigue siendo técnicamente exigente y requiere mucho tiempo. Las expectativas regulatorias en evolución en diferentes regiones aumentan los costos de desarrollo y extienden los tiempos de aprobación. Los CDMO deben invertir continuamente en sistemas de cumplimiento, capacidades analíticas y documentación para mitigar riesgos, lo que ejerce presión sobre los márgenes operativos y la asignación de recursos.
Limitaciones de Capacidad y Presiones de Costos
Las limitaciones de capacidad y el aumento de los costos operativos presentan desafíos continuos para los CDMO que apoyan la fabricación de medicamentos tópicos. La creciente demanda de equipos especializados, entornos de sala limpia y científicos de formulación calificados intensifica la competencia por los recursos. Las presiones inflacionarias sobre materias primas, energía y mano de obra impactan aún más la rentabilidad. Los CDMO deben equilibrar la expansión de la capacidad con el control de costos mientras mantienen estrictos estándares de calidad. La falta de escalado eficiente puede limitar la capacidad de apoyar contratos comerciales de gran volumen y los requisitos emergentes de los clientes.
Análisis Regional
América del Norte
América del Norte posee una cuota de mercado del 38.6% en el Mercado de CDMO de Medicamentos Tópicos, impulsada por una sólida base farmacéutica, alta adopción de subcontratación y una infraestructura regulatoria avanzada. La región se beneficia de un gran volumen de aprobaciones de medicamentos para dermatología y manejo del dolor, lo que respalda la demanda continua de desarrollo de formulaciones y fabricación comercial. La presencia de CDMOs establecidos con capacidades integradas de desarrollo a empaquetado acelera la dependencia de los patrocinadores en socios externos. El alto gasto en I+D, las sólidas líneas de productos genéricos y las frecuentes iniciativas de gestión del ciclo de vida fortalecen aún más la actividad de subcontratación. Estados Unidos sigue siendo el principal contribuyente debido a su maduro mercado de medicamentos tópicos y su ecosistema farmacéutico impulsado por la innovación.
Europa
Europa representa una cuota de mercado del 29.4% en el Mercado de CDMO de Medicamentos Tópicos, respaldada por un consumo robusto de medicamentos dermatológicos y una fuerte armonización regulatoria en toda la región. Países como Alemania, Francia y el Reino Unido impulsan la demanda de subcontratación debido a la activa fabricación de genéricos y al aumento de los esfuerzos de reformulación. Los estrictos estándares de calidad y cumplimiento alientan a las empresas farmacéuticas a colaborar con CDMOs especializados que ofrecen experiencia validada en fabricación y regulación. El creciente enfoque en prácticas de fabricación sostenibles y sistemas avanzados de administración tópica también mejora el compromiso con los CDMOs. El énfasis de la región en genéricos de alta calidad y terapias tópicas de marca sostiene una expansión constante del mercado.
Asia Pacífico
Asia Pacífico representa una cuota de mercado del 21.8% en el Mercado de CDMO de Medicamentos Tópicos, impulsada por la rápida expansión de la fabricación farmacéutica y modelos de subcontratación rentables. La creciente prevalencia de trastornos cutáneos, el aumento del acceso a la atención médica y la expansión de la producción de medicamentos genéricos respaldan una fuerte demanda de servicios de desarrollo de medicamentos tópicos. Países como India, China y Corea del Sur atraen a patrocinadores globales que buscan experiencia escalable en fabricación y formulación. La mejora de los marcos regulatorios y el aumento de las inversiones en infraestructura de fabricación avanzada fortalecen aún más las capacidades regionales. La región también se beneficia de un aumento en las líneas de productos farmacéuticos nacionales y el incremento de exportaciones de formulaciones tópicas a mercados regulados.
América Latina
América Latina posee una cuota de mercado del 6.1% en el Mercado de CDMO de Medicamentos Tópicos, respaldada por la expansión de la actividad de fabricación farmacéutica y la creciente demanda de tratamientos dermatológicos. Brasil y México sirven como contribuyentes clave debido a la mejora de la infraestructura de atención médica y el aumento del consumo de medicamentos genéricos. Las empresas farmacéuticas subcontratan cada vez más el desarrollo de formulaciones y la fabricación a CDMOs regionales para abordar las necesidades del mercado local y los requisitos regulatorios. El crecimiento en condiciones crónicas de la piel y terapias de dolor localizado respalda una demanda constante de medicamentos tópicos. Las inversiones continuas en cumplimiento de calidad y expansión de capacidad mejoran gradualmente el atractivo de la región tanto para patrocinadores nacionales como internacionales.
Oriente Medio y África
La región de Oriente Medio y África representa una cuota de mercado del 4.1% en el mercado de CDMO de medicamentos tópicos, impulsada por la mejora en el acceso a la atención médica y la creciente demanda de productos de dermatología y cuidado de heridas. El crecimiento es apoyado por iniciativas crecientes de fabricación farmacéutica en países como Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica. Los gobiernos fomentan la producción local de medicamentos a través de reformas regulatorias e incentivos de inversión, lo que impulsa la participación de CDMO. La expansión de la cobertura de tratamiento para infecciones cutáneas y heridas crónicas apoya las necesidades de externalización. Aunque aún está emergiendo, el desarrollo gradual de infraestructura y la alineación regulatoria continúan fortaleciendo el potencial del mercado a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Producto
- Formulaciones semisólidas
- Formulaciones líquidas
- Productos transdérmicos
- Formulaciones sólidas
Por Área Terapéutica
- Dermatología
- Manejo del dolor
- Cuidado de heridas
- Otras áreas terapéuticas
Por Tipo de Servicio
- Fabricación por contrato
- Desarrollo por contrato
Por Uso Final
- Empresas farmacéuticas
- Empresas de biotecnología
- Otros usuarios finales
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
Análisis del panorama competitivo: Piramal Pharma Solutions, PCI Pharma Services, Cambrex, Bora Pharmaceuticals, Ascendia Pharmaceuticals, MedPharm, Contract Pharmaceuticals, DPT Laboratories, Pierre Fabre Group y The Lubrizol Corporation. El mercado de CDMO de medicamentos tópicos presenta una combinación de CDMOs globales y proveedores especializados enfocados en formulaciones que compiten en experiencia técnica, fortaleza regulatoria y capacidades de servicio integral. Los principales actores enfatizan plataformas integradas de desarrollo y fabricación para apoyar productos complejos semisólidos, líquidos y transdérmicos. Las inversiones estratégicas en tecnologías avanzadas de formulación, pruebas de bioequivalencia e infraestructura de fabricación escalable fortalecen las relaciones a largo plazo con los clientes. Las asociaciones con empresas farmacéuticas de marca y genéricas, junto con adquisiciones selectivas, amplían el alcance geográfico y la amplitud de servicios. El cumplimiento de estrictos estándares regulatorios y la capacidad de acelerar el tiempo de comercialización siguen siendo diferenciadores clave, posicionando a los CDMOs establecidos como socios preferidos de externalización en los segmentos de dermatología, manejo del dolor y cuidado de heridas.
Análisis de Jugadores Clave
- Piramal Pharma Solutions
- MedPharm
- Cambrex
- Ascendia Pharmaceuticals
- PCI Pharma Services
- DPT Laboratories
- Pierre Fabre Group
- Bora Pharmaceuticals
- The Lubrizol Corporation
- Contract Pharmaceuticals
Desarrollos Recientes
- En abril de 2025, Granules India completó la adquisición de Senn Chemicals AG, un CDMO suizo con experiencia en terapias basadas en péptidos relevantes para formulaciones tópicas avanzadas.
- En junio de 2024, Aterian Investment Partners completó la adquisición de Contract Pharmaceuticals Limited (CPL), expandiendo su presencia en servicios CDMO de dosificación líquida y semisólida no estéril.
- En julio de 2024, MedPharm y Tergus Pharma se fusionaron para formar una entidad CDMO más fuerte en tópicos y transdérmicos con capacidades mejoradas en fabricación científica, clínica y comercial.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Producto, Área Terapéutica, Tipo de Servicio, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado continuará expandiéndose a medida que las compañías farmacéuticas aumenten su dependencia en el desarrollo y fabricación externalizados para formulaciones tópicas complejas.
- La demanda se fortalecerá para los CDMO que ofrezcan servicios integrados que abarquen el desarrollo de formulaciones, escalado y fabricación comercial.
- El crecimiento se acelerará con la creciente adopción de sistemas de administración semisólidos y transdérmicos en terapias de dermatología y manejo del dolor.
- La experiencia regulatoria se convertirá en un diferenciador crítico a medida que evolucionen las vías de aprobación para genéricos tópicos y complejos.
- La inversión en tecnologías avanzadas de formulación y capacidades de pruebas analíticas moldeará la competitividad a largo plazo.
- Las asociaciones estratégicas y adquisiciones aumentarán a medida que los CDMO busquen ampliar su alcance geográfico y carteras de servicios.
- Asia Pacífico ganará prominencia debido a la expansión de la capacidad de fabricación farmacéutica y modelos de externalización rentables.
- Las iniciativas de sostenibilidad y prácticas de fabricación eficientes influirán en la selección de socios CDMO por parte de los clientes.
- El aumento de actividades de gestión del ciclo de vida y reformulación apoyará tuberías de proyectos constantes.
- El crecimiento a largo plazo favorecerá a los CDMO capaces de apoyar tanto la innovación de marca como la producción genérica de alto volumen.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado de CDMO de medicamentos tópicos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de CDMO de medicamentos tópicos entre 2024 y 2032?
¿Qué segmento del mercado de CDMO de medicamentos tópicos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de CDMO de medicamentos tópicos?
¿Quiénes son las empresas líderes en el mercado de CDMO de medicamentos tópicos?
¿Qué región tuvo la mayor participación en el mercado de CDMO de medicamentos tópicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de CDMO de Medicamentos Tópicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de CDMO de Medicamentos Tópicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 46,705.52 million → 2032: USD 102,322.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de CDMO de Medicamentos Tópicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de CDMO de Medicamentos Tópicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de CDMO de Medicamentos Tópicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de CDMO de Medicamentos Tópicos Market Drivers
- 3.3 Mercado de CDMO de Medicamentos Tópicos Market Restraints & Challenges
- 3.4 Mercado de CDMO de Medicamentos Tópicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de CDMO de Medicamentos Tópicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de CDMO de Medicamentos Tópicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de CDMO de Medicamentos Tópicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de CDMO de Medicamentos Tópicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de CDMO de Medicamentos Tópicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de CDMO de Medicamentos Tópicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de CDMO de Medicamentos Tópicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de CDMO de Medicamentos Tópicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de CDMO de Medicamentos Tópicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de CDMO de Medicamentos Tópicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de CDMO de Medicamentos Tópicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de CDMO de Medicamentos Tópicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de CDMO de Medicamentos Tópicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de CDMO de Medicamentos Tópicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de CDMO de Medicamentos Tópicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de CDMO de Medicamentos Tópicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de CDMO de Medicamentos Tópicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de CDMO de Medicamentos Tópicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de CDMO de Medicamentos Tópicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
