
Visión General del Mercado de Caquexia por Cáncer:
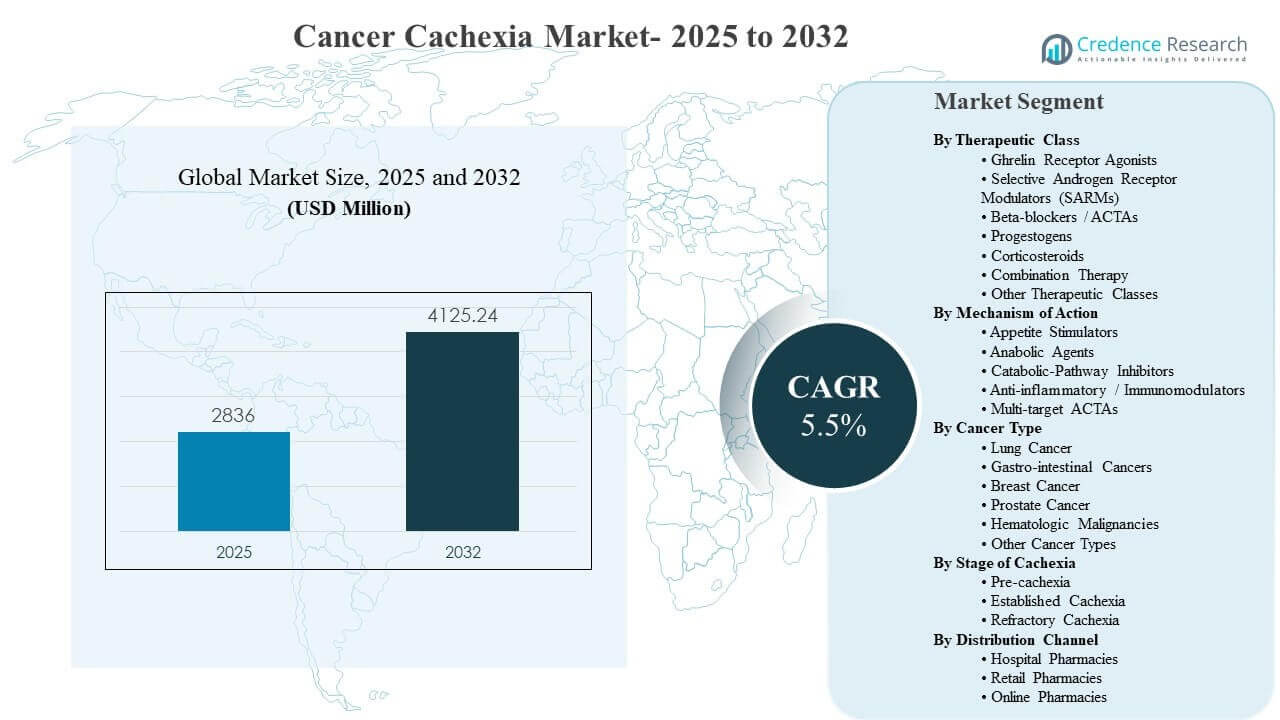
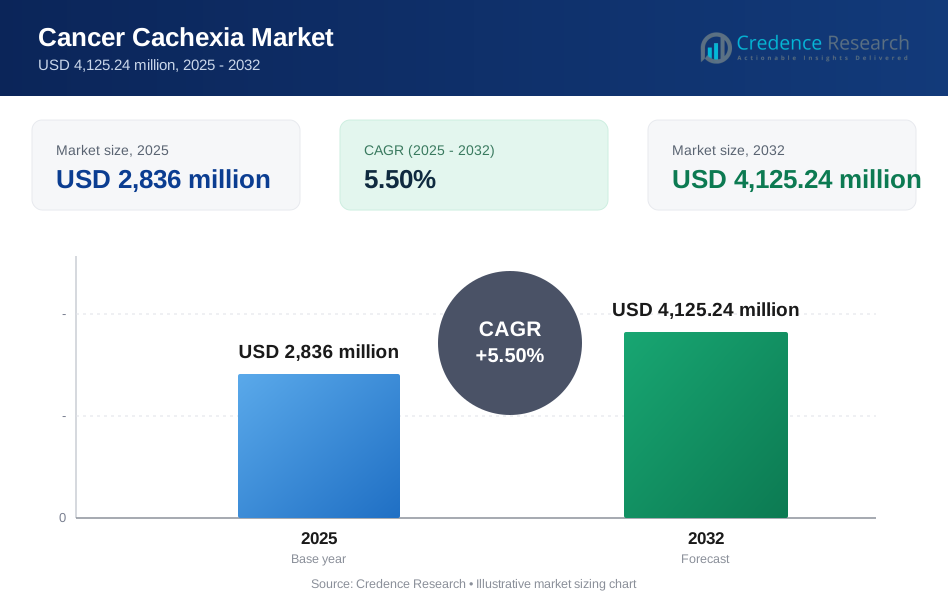
El tamaño del mercado global de Caquexia por Cáncer se estimó en USD 2,836 millones en 2025 y se espera que alcance los USD 4,125.24 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.5% de 2025 a 2032. El impulso del crecimiento está impulsado principalmente por el aumento en los volúmenes de tratamiento oncológico y la mayor duración de los tratamientos, lo que incrementa el enfoque clínico en preservar el estado funcional, la tolerancia a la terapia y la calidad de vida a través de regímenes de cuidado de apoyo multimodal. América del Norte sigue siendo el mayor contribuyente de ingresos debido a un acceso más amplio al cuidado de apoyo y una cobertura de reembolso más sólida en las vías avanzadas de oncología.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Caquexia por Cáncer 2025 | USD 2,836 millones |
| Caquexia por Cáncer, CAGR | 5.5% |
| Tamaño del Mercado de Caquexia por Cáncer 2032 | USD 4,125.24 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de Caquexia por Cáncer se expanda a una CAGR del 5.5% (2025–2032), aumentando de USD 2,836 millones (2025) a USD 4,125.24 millones (2032).
- América del Norte representó el 40.8% (2025), respaldada por una mayor utilización del cuidado de apoyo en los centros oncológicos y protocolos de intervención temprana.
- Los estimulantes del apetito representaron el 47.3% (2025), reflejando un énfasis sostenido en el manejo de la anorexia y la disminución de la ingesta en el cuidado avanzado del cáncer.
- Asia Pacífico representó el 23.5% (2025), sustentado por el aumento de casos oncológicos y la expansión del acceso a terapias de apoyo en mercados de gran población.
- Europa tuvo el 23.1% (2025), apoyada por vías estructuradas de cuidado del cáncer y una mayor integración de la nutrición más el cuidado de apoyo farmacológico en los principales sistemas de salud.
Análisis de Segmento
El cuidado de la caquexia por cáncer se gestiona cada vez más como un síndrome multifactorial en lugar de una condición de un solo síntoma, lo que acelera la demanda de apoyo al apetito, modulación antiinflamatoria y enfoques de preservación muscular. Los marcos de estadificación clínica y el cribado nutricional rutinario están impulsando la identificación temprana, lo que apoya la iniciación del cuidado de apoyo antes de un declive funcional irreversible. Los equipos oncológicos también están alineando las intervenciones de caquexia con los horarios de quimioterapia e inmunoterapia para mantener el estado de rendimiento y mejorar la adherencia al tratamiento.
La adopción de productos está moldeada por la necesidad de opciones prácticas y compatibles con los protocolos que pueden iniciarse en clínicas oncológicas y continuar en entornos ambulatorios. La prescripción en el mundo real frecuentemente favorece combinaciones de alivio sintomático y apoyo metabólico, especialmente para pacientes que experimentan pérdida de peso rápida, fatiga y reducción de la ingesta. La distribución está influenciada por la iniciación y monitoreo liderados por hospitales, con el cumplimiento posterior expandiéndose a través de canales minoristas y en línea donde la continuidad y la conveniencia mejoran.
Por Perspectivas de Clase Terapéutica
La Terapia Combinada lidera la adopción de la clase terapéutica porque el manejo de la caquexia en el cáncer a menudo requiere apoyo del apetito junto con control antiinflamatorio y refuerzo anabólico para abordar múltiples vías simultáneamente. Los clínicos seleccionan cada vez más mezclas de terapia que se alinean con el grupo de síntomas principal y los objetivos de tolerancia al tratamiento. Los agonistas del receptor de grelina y los SARMs atraen atención donde se prioriza la preservación de la masa magra, mientras que los corticosteroides y progestágenos siguen siendo utilizados en vías de cuidado de apoyo centradas en los síntomas, particularmente en entornos de enfermedad avanzada.
Por Perspectivas de Mecanismo de Acción
Los Estimuladores del Apetito representaron la mayor cuota de 47.3% en 2025. Los estimuladores del apetito lideran porque la anorexia y la reducción de la ingesta están entre los problemas clínicos más inmediatos que afectan el estado funcional, la tolerancia al tratamiento y el bienestar del paciente. Los protocolos de oncología de apoyo frecuentemente priorizan la mejora del apetito para estabilizar las trayectorias de peso y reducir las interrupciones de la terapia. La actividad en la tubería y una mayor conciencia del cribado de la caquexia también están expandiendo la iniciación de regímenes centrados en el apetito más temprano en el recorrido de atención.
Por Perspectivas de Tipo de Cáncer
El Cáncer de Pulmón representa la mayor carga clínica para el manejo de la caquexia debido a la mayor prevalencia y gravedad de la pérdida de peso y el desgaste muscular en las vías de oncología torácica. La presentación en etapa avanzada y las terapias intensivas de múltiples líneas aumentan la necesidad de regímenes de apoyo que mantengan la fuerza y el funcionamiento diario. Los cánceres gastrointestinales también contribuyen fuertemente porque la malabsorción, la disfagia y los efectos gastrointestinales relacionados con el tratamiento amplifican el declive nutricional. Los casos de cáncer de mama y próstata crean una demanda constante donde las largas duraciones de tratamiento aumentan la necesidad de un cuidado de apoyo sostenido.
Por Perspectivas de Etapa de Caquexia
Las etapas de pre-caquexia y caquexia establecida impulsan estrategias de intervención más tempranas a medida que los equipos oncológicos buscan preservar la función muscular y ralentizar el deterioro antes del declive refractario. Las vías clínicas enfatizan cada vez más el cribado proactivo, las medidas de nutrición primero y la escalada oportuna al apoyo farmacológico cuando la pérdida de peso se acelera. El manejo de la caquexia establecida a menudo se basa en enfoques multimodales que combinan el alivio de los síntomas con la estabilización metabólica. El cuidado de la caquexia refractaria es comúnmente más paliativo, enfocándose en el confort y el control de los síntomas en lugar de la reversión.
Por Perspectivas de Canal de Distribución
Las farmacias hospitalarias dominan la dinámica del canal porque las terapias para la caquexia cancerosa se inician con frecuencia en clínicas oncológicas, centros de infusión y episodios de hospitalización donde se requiere monitoreo y optimización del régimen. Los perfiles complejos de los pacientes y la polifarmacia hacen que la dispensación controlada y la supervisión clínica sean más importantes al inicio de la terapia. Las farmacias minoristas apoyan la continuación de la terapia después de la estabilización, especialmente para regímenes de cuidado de apoyo de larga duración. Las farmacias en línea están ganando relevancia por la conveniencia de las recargas y la entrega a domicilio, especialmente para pacientes con movilidad limitada.
Impulsores del Mercado de Caquexia Cancerosa
Aumento de la Incidencia Global de Cáncer e Intensidad del Tratamiento
El crecimiento de la incidencia del cáncer y el mayor uso de terapias de múltiples líneas están aumentando el número de pacientes expuestos a estrés catabólico prolongado, pérdida de apetito y desgaste muscular. Los regímenes oncológicos que extienden la supervivencia también pueden ampliar la ventana de tiempo durante la cual emerge la caquexia y requiere intervención. Los equipos clínicos manejan cada vez más la caquexia como un problema de continuidad de la terapia porque la pérdida de peso puede reducir la tolerancia y desencadenar reducciones de dosis. La demanda aumenta a medida que los protocolos de cuidado de apoyo se formalizan en hospitales y centros oncológicos.
Expansión de Protocolos de Oncología de Apoyo y Detección Temprana
Los caminos de oncología de apoyo se están fortaleciendo en todos los entornos de atención, lo que mejora la detección de pérdida de peso, sarcopenia y reducción de la ingesta durante las visitas de rutina. La detección temprana aumenta la proporción de pacientes tratados en etapas de pre-caquexia y establecidas en lugar de solo en etapas refractarias. La detección estructurada también apoya una prescripción y seguimiento más consistentes, mejorando la persistencia de la terapia. Los modelos de atención multidisciplinaria en crecimiento que incluyen nutricionistas y especialistas en cuidados paliativos están acelerando la adopción de intervenciones multimodales.
- Por ejemplo, un análisis del mundo real de Carevive PROmPT en 12 sitios de EE. UU. encontró que las pacientes con cáncer de mama reportaron 19,425 síntomas durante una mediana de 12 semanas con un 80% de cumplimiento, y el 39% de esos informes generaron alertas, demostrando cómo el monitoreo digital estructurado puede fortalecer la consistencia de la detección y la intensidad del seguimiento.
Necesidad No Satisfecha de Terapias Multimodales Efectivas
La caquexia cancerosa sigue siendo un área con alta necesidad no satisfecha porque los enfoques de mecanismo único a menudo proporcionan una mejora parcial de los síntomas sin restaurar completamente la función muscular. Los clínicos buscan cada vez más estrategias combinadas que aborden el apetito, la inflamación y el anabolismo para mejorar los resultados funcionales. Las decisiones de tratamiento también están influenciadas por la necesidad de reducir la fatiga y mejorar los niveles de actividad diaria, que son críticos para la calidad de vida del paciente. Esta necesidad no satisfecha apoya la innovación continua y la adopción más amplia de terapias de apoyo.
- Por ejemplo, los ensayos ROMANA 1 y ROMANA 2 apoyados por Helsinn informaron que el anamorelina aumentó la masa corporal magra en 0.99 kg frente a -0.47 kg y 0.65 kg frente a -0.98 kg durante 12 semanas, pero no mostró una mejora significativa en la fuerza de agarre, reforzando por qué todavía se necesitan estrategias multimodales más amplias en el cuidado de la caquexia.
Cambio Hacia la Continuidad Ambulatoria y el Apoyo en el Hogar
La atención del cáncer se ofrece cada vez más en entornos ambulatorios, lo que otorga mayor importancia a las terapias que pueden iniciarse clínicamente y continuarse en el hogar con mínima complejidad. Este cambio apoya una mayor utilización de los canales de farmacia que permiten la continuidad de las recargas y reducen la interrupción del tratamiento. La participación digital y la mejora en la coordinación del cuidado también están ayudando a los pacientes a mantenerse adherentes a los regímenes de apoyo. La demanda aumenta a medida que las estrategias de apoyo en el hogar se vuelven más comunes en los caminos oncológicos de larga duración.
Desafíos del Mercado de Caquexia por Cáncer
La gestión de la caquexia por cáncer enfrenta desafíos vinculados a perfiles heterogéneos de pacientes y presentación clínica variable a través de tipos y etapas de cáncer. Diferenciar la caquexia de los efectos secundarios del tratamiento y la desnutrición general puede retrasar la intervención estandarizada y reducir la consistencia de las vías de tratamiento. La medición de resultados también es compleja porque el aumento de peso por sí solo puede no reflejar una mejora funcional o la preservación de la masa magra. Estos factores pueden ralentizar la adopción amplia de protocolos y limitar las prácticas de prescripción uniformes en los entornos de atención.
El acceso y el reembolso siguen siendo desiguales en las distintas regiones, particularmente para las terapias de cuidado de apoyo avanzado y los mecanismos más nuevos. Las restricciones presupuestarias pueden empujar a los proveedores hacia enfoques solo de síntomas, incluso cuando las estrategias multimodales son clínicamente preferidas. La coordinación fragmentada del cuidado entre oncología, nutrición y equipos paliativos puede reducir la adherencia y la continuidad. La disponibilidad limitada de servicios especializados de cuidado de apoyo en mercados emergentes restringe aún más la iniciación oportuna y el seguimiento.
- Por ejemplo, ART27.13 de Artelo Biosciences (un agonista del receptor cannabinoide) demostró un aumento de peso del 6.38% en su dosis más alta después de 12 semanas en el estudio de Fase 2 CAReS en comparación con una pérdida de peso promedio del 5.42% en el grupo placebo. Sin embargo, a pesar de esta señal clínicamente significativa, la terapia sigue siendo investigacional sin una vía de reembolso aprobada en ningún mercado importante, lo que refleja cómo los sistemas de pago con restricciones presupuestarias continúan rezagados respecto a la evidencia clínica incluso cuando las estrategias multimodales o de nuevos mecanismos muestran un beneficio medible.
Tendencias y Oportunidades del Mercado de Caquexia por Cáncer
Los modelos de atención multimodal están expandiéndose a medida que los centros oncológicos integran el apoyo farmacológico con el asesoramiento nutricional y las estrategias de rehabilitación. Esta tendencia crea oportunidades para combinaciones de terapias que apunten al apetito, la inflamación y el anabolismo con mejor tolerabilidad y puntos finales funcionales más claros. El uso creciente de herramientas de cribado y el seguimiento de la composición corporal apoyan una intervención más temprana y una mejor segmentación de los pacientes por riesgo. Los proveedores que alinean la generación de evidencia con los flujos de trabajo de cuidado de apoyo en el mundo real pueden acelerar la adopción.
- Por ejemplo, los módulos personalizados de monitoreo digital de pacientes de Roche en la plataforma Kaiku Health inscribieron a 153 pacientes, lograron un 85% de adopción, mantuvieron un 76% de adherencia semanal a los reportes de síntomas en las primeras 6 semanas y entre un 77% y 81% en intervalos posteriores, y redujeron el tiempo medio de revisión de los reportes alertados a 19.6 horas, mostrando cómo la generación de evidencia puede integrarse en los flujos de trabajo de atención de soporte en el mundo real.
La expansión de la dispensación ambulatoria está mejorando la continuidad de la terapia, permitiendo un tratamiento sostenido a lo largo de largos viajes contra el cáncer. El crecimiento de la farmacia en línea y los modelos de entrega a domicilio pueden aumentar la adherencia a los reabastecimientos para terapias de soporte, especialmente entre pacientes con movilidad limitada. Están surgiendo oportunidades de crecimiento regional en Asia Pacífico, donde los volúmenes de oncología y la penetración de atención de soporte están aumentando en grandes redes hospitalarias. Los programas de desarrollo centrados en los resultados reportados por los pacientes y las medidas funcionales también pueden fortalecer la diferenciación y la aceptación por parte de los pagadores.
Perspectivas Regionales
América del Norte
América del Norte lideró el Mercado de Caquexia por Cáncer con un 40.8% de participación en 2025, respaldada por una fuerte utilización de atención de soporte en los centros oncológicos y una cobertura de reembolso más amplia. La alta adopción de la atención oncológica multidisciplinaria aumenta las tasas de detección y la iniciación temprana de terapias de soporte. La infraestructura farmacéutica establecida apoya la continuidad del régimen para pacientes oncológicos complejos. La actividad de ensayos clínicos y la integración más rápida de nuevos enfoques de soporte también refuerzan el liderazgo regional.
Europa
Europa capturó un 23.1% de participación en 2025, respaldada por vías estructuradas de atención oncológica y una creciente integración del soporte nutricional en los protocolos oncológicos. La iniciación centrada en hospitales sigue siendo común, con continuidad respaldada por redes de farmacias minoristas maduras. Los sistemas de salud pública fomentan prácticas estandarizadas de atención de soporte en los principales mercados. La demanda se ve reforzada por el envejecimiento demográfico y la alta prevalencia de cáncer en varios países.
Asia Pacífico
Asia Pacífico representó un 23.5% de participación en 2025, impulsada por el aumento de casos de cáncer, la expansión de la capacidad de atención terciaria y la mejora del acceso a los servicios oncológicos de soporte. Las grandes bases de población en mercados clave crean escala para la detección de caquexia y la utilización de terapias de soporte. La adopción está acelerándose a medida que las principales redes hospitalarias expanden los servicios de especialidad oncológica y los protocolos de atención de soporte. La variabilidad en precios y acceso persiste, pero la expansión continua de la infraestructura apoya un impulso de crecimiento sostenido.
América Latina
América Latina representó un 6.8% de participación en 2025, con la demanda concentrada en grandes centros oncológicos urbanos y sistemas hospitalarios privados. El acceso a la atención de soporte continúa mejorando, pero las restricciones de reembolso y la disponibilidad desigual de especialistas pueden retrasar la iniciación. Las farmacias minoristas juegan un papel importante en la continuación una vez que la terapia está establecida. El crecimiento del mercado está respaldado por el aumento de los volúmenes oncológicos y la mejora de la capacidad de atención del cáncer en los países líderes.
Oriente Medio & África
Oriente Medio y África tuvieron una participación del 5,8% en 2025, respaldada por el crecimiento en hospitales terciarios y centros de oncología en países selectos. El acceso sigue siendo desigual en las subregiones, con una mayor adopción en mercados de ingresos más altos y grandes áreas metropolitanas. Las farmacias hospitalarias siguen siendo centrales debido a las necesidades de monitoreo y la iniciación guiada por protocolos. Las inversiones en infraestructura oncológica y servicios de atención de apoyo están expandiendo gradualmente la demanda abordable.
Panorama Competitivo
La competencia en el Mercado de Caquexia por Cáncer se centra en la diferenciación de mecanismos, la generación de evidencia clínica y la adecuación de protocolos dentro de las vías de oncología de apoyo. Las empresas persiguen estrategias que fortalecen el posicionamiento en la estimulación del apetito, la modulación antiinflamatoria y el apoyo anabólico, con un énfasis creciente en enfoques combinados alineados con la estadificación y los grupos de síntomas. Las asociaciones y acuerdos de licencia se utilizan para extender el acceso geográfico y mejorar la preparación para la comercialización. La diferenciación está cada vez más vinculada a los perfiles de tolerabilidad, la facilidad de integración en los flujos de trabajo oncológicos y la evidencia relacionada con los resultados funcionales.
Pfizer Inc. sigue siendo un participante muy visible debido a su escala, presencia en oncología y capacidades que apoyan el desarrollo clínico y la comercialización en áreas adyacentes de atención de apoyo. Pfizer Inc. puede aprovechar las relaciones establecidas con proveedores de oncología y sistemas de salud para apoyar la adopción donde las intervenciones de atención de apoyo se cruzan con las prioridades de continuidad del tratamiento. La infraestructura comercial y la experiencia en acceso al mercado también pueden apoyar un alcance más amplio en regiones con vías de reembolso más sólidas. La alineación estratégica del portafolio en oncología permite una participación continua en oportunidades adyacentes de atención de apoyo.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Pfizer Inc.
- Helsinn Group
- Actimed Therapeutics
- Bristol-Myers Squibb
- Eli Lilly and Company
- Novartis AG
- AVEO Oncology
- Merck & Co., Inc.
- Aeterna Zentaris Inc.
- Endevica Bio
- AbbVie
- Artelo Biosciences
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En noviembre de 2025, Actimed Therapeutics anunció una asociación de licencia con Mankind Pharma, otorgando a Mankind derechos exclusivos para desarrollar y comercializar los productos de Actimed para el tratamiento y/o prevención de la caquexia en India y otros territorios del sur de Asia. En el mismo anuncio, las compañías dijeron que el acuerdo incluye el programa de S-pindolol benzoato de Actimed, ACM-001.1, que Actimed planea llevar a desarrollo clínico de Fase 2b/3 para la caquexia en el cáncer.
- En agosto de 2025, el programa ponsegromab de Pfizer entró en un estudio de Fase 2/3 en caquexia en el cáncer, marcando una de las actualizaciones más importantes en el desarrollo de productos recientes en el mercado. En septiembre de 2024, Pfizer había informado datos positivos de Fase 2 que mostraban una mejora en el peso corporal frente al placebo, junto con mejoras en el apetito y los síntomas de caquexia, actividad física e índice de músculo esquelético, y dijo que los estudios habilitantes para el registro comenzarían en 2025.
- En abril de 2025, GenFleet inició el desarrollo de Fase 1 de GFS202A, una terapia en desarrollo que incluye pacientes con pre-caquexia, añadiendo otra actualización competitiva reciente en el ámbito de la caquexia en el cáncer.
- En mayo de 2025, la página de información del producto de Helsinn describió Adlumiz (anamorelina) como el primer y único producto aprobado en Japón para la caquexia en el cáncer, subrayando la continua presencia comercial de Helsinn en este mercado.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 2,836 millones |
| Pronóstico de ingresos en 2032 | USD 4,125.24 millones |
| Tasa de crecimiento (CAGR) | 5.5% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Clase Terapéutica; Por Mecanismo de Acción; Por Tipo de Cáncer; Por Etapa de Caquexia; Por Canal de Distribución |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Pfizer Inc.; Helsinn Group; Actimed Therapeutics; Bristol-Myers Squibb; Eli Lilly and Company; Novartis AG; AVEO Oncology; Merck & Co., Inc.; Aeterna Zentaris Inc.; Endevica Bio; AbbVie; Artelo Biosciences |
| Número de páginas | 338 |
Por Segmentación
Por Clase Terapéutica
- Agonistas del Receptor de Grelina
- Moduladores Selectivos del Receptor de Andrógenos (SARMs)
- Betabloqueantes / ACTAs
- Progestágenos
- Corticosteroides
- Terapia Combinada
- Otras Clases Terapéuticas
Por Mecanismo de Acción
- Estimulantes del Apetito
- Agentes Anabólicos
- Inhibidores de la Vía Catabólica
- Antiinflamatorios / Inmunomoduladores
- ACTAs Multitarget
Por Tipo de Cáncer
- Cáncer de Pulmón
- Cánceres Gastrointestinales
- Cáncer de Mama
- Cáncer de Próstata
- Neoplasias Hematológicas
- Otros Tipos de Cáncer
Por Etapa de Caquexia
- Precaquexia
- Caquexia Establecida
- Caquexia Refractaria
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y pronosticado del mercado de la caquexia cancerosa?
¿Cuál es la CAGR esperada para el mercado de la caquexia cancerosa?
¿Cuál segmento es el más grande en el mercado de la caquexia en cáncer?
¿Cuáles son los principales factores de crecimiento que están dando forma al mercado?
¿Quiénes son las empresas líderes en el mercado de la caquexia cancerosa?
¿Qué región lidera el mercado de la caquexia en cáncer?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Caquexia por Cáncer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Caquexia por Cáncer Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,836 million → 2032: USD 4,125.24 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Caquexia por Cáncer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Caquexia por Cáncer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Caquexia por Cáncer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Caquexia por Cáncer Market Drivers
- 3.3 Mercado de Caquexia por Cáncer Market Restraints & Challenges
- 3.4 Mercado de Caquexia por Cáncer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Caquexia por Cáncer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Caquexia por Cáncer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Caquexia por Cáncer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Caquexia por Cáncer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Caquexia por Cáncer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Caquexia por Cáncer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Caquexia por Cáncer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Caquexia por Cáncer Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Caquexia por Cáncer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Caquexia por Cáncer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Caquexia por Cáncer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Caquexia por Cáncer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Caquexia por Cáncer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Caquexia por Cáncer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Caquexia por Cáncer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Caquexia por Cáncer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Caquexia por Cáncer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Caquexia por Cáncer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Caquexia por Cáncer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
