
Visión General del Mercado
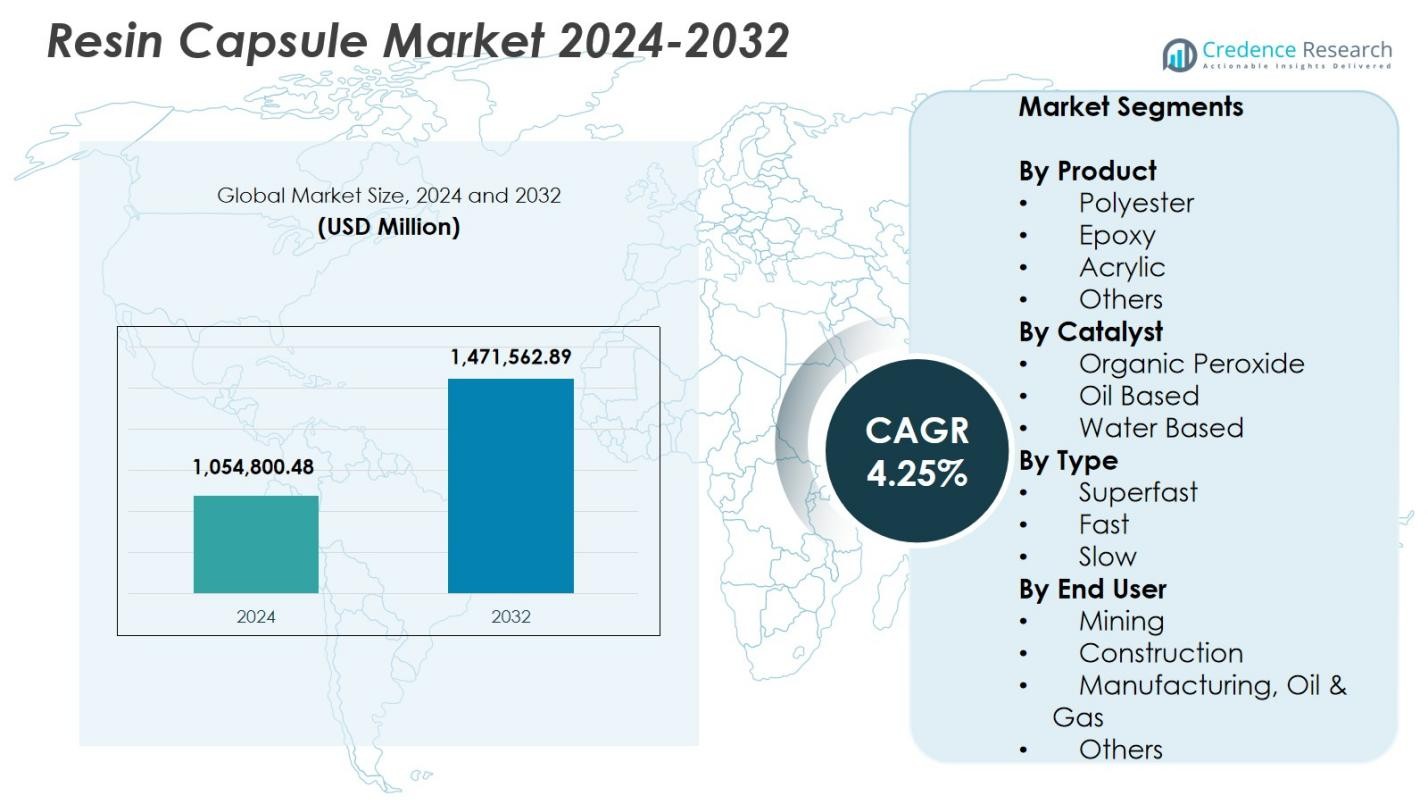
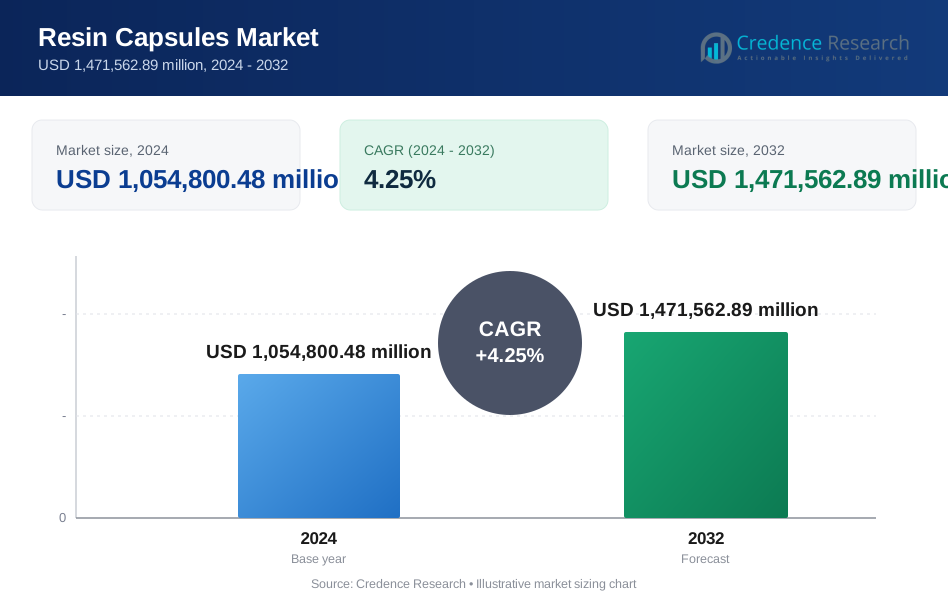
El tamaño del mercado de cápsulas de resina se valoró en USD 1,054,800.48 millones en 2024 y se anticipa que alcanzará USD 1,471,562.89 millones para 2032, con un CAGR del 4.25% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cápsulas de Resina 2024 | USD 1,054,800.48 millones |
| Mercado de Cápsulas de Resina, CAGR | 4.25% |
| Tamaño del Mercado de Cápsulas de Resina 2032 | USD 1,471,562.89 millones |
El mercado de cápsulas de resina cuenta con jugadores importantes como Hexion, DAIKIN, Kukdo Chemical Co. Ltd., DuPont, Cardolite Corporation, Arkema, PPG Industries Inc., Huntsman International LLC, AkzoNobel N.V., y BASF SE, todos centrados en formulaciones de resina de alto rendimiento para aplicaciones de anclaje y soporte de terreno. Estas empresas fortalecen su presencia a través de la innovación de productos, capacidades de producción ampliadas y redes de distribución mejoradas en los sectores de minería y construcción. Asia-Pacífico lideró el mercado global de cápsulas de resina con un 36.7% de participación en 2024, impulsado por una extensa producción minera, el rápido desarrollo de infraestructura urbana y la creciente adopción de sistemas de pernos mecanizados en China, India y Australia.
Perspectivas del Mercado
- El mercado de cápsulas de resina se valoró en USD 1,054,800.48 millones en 2024 y se proyecta que alcance USD 1,471,562.89 millones para 2032, creciendo a un CAGR del 4.25%.
- La expansión del mercado está respaldada por el aumento de actividades de minería y túneles, con el segmento de poliéster liderando con un 42.6% de participación debido a su fuerte capacidad de unión y rentabilidad en el refuerzo subterráneo.
- Las tendencias incluyen una mayor adopción de sistemas de resina ecológicos, de bajo contenido de COV, y formulaciones de curado rápido compatibles con tecnologías de pernos mecanizados y automatizados.
- Jugadores importantes como Hexion, BASF SE, Arkema, Huntsman y AkzoNobel se centran en mejorar el rendimiento del producto, escalar la producción y mejorar las redes de distribución en regiones de alta demanda.
- Asia-Pacífico tuvo un 36.7% de participación en 2024, seguido por América del Norte con un 28.4% y Europa con un 23.1%, respaldado por una fuerte producción minera, proyectos de túneles y un aumento en el cumplimiento de seguridad.
 Análisis de Segmentación del Mercado:
Por Producto:
El segmento de poliéster dominó el mercado de cápsulas de resina con un 42.6% de participación en 2024, impulsado por su alta capacidad de unión, rentabilidad y adecuación para aplicaciones de minería, túneles y refuerzo civil. Las cápsulas de poliéster ofrecen curado rápido, anclaje mecánico fuerte y un rendimiento estable bajo condiciones geológicas variables, lo que las hace ampliamente preferidas en operaciones mineras tanto de carbón como de metales. Los productos de epoxi y acrílico continúan ganando tracción para aplicaciones estructurales que requieren resistencia química superior, mientras que otras resinas apoyan usos de nicho; sin embargo, la cadena de suministro establecida y los menores costos de instalación mantienen al poliéster firmemente posicionado como la categoría de producto líder.
- Por ejemplo, las cápsulas Lokset® Advance de Minova cuentan con una masilla de resina de poliéster tixotrópica reforzada y un catalizador de peróxido orgánico separados por una barrera física, lo que permite una rápida inserción en perforaciones para el anclaje de rocas en la minería de carbón y roca dura, con una rápida transferencia de carga alta y resistencia al fallo de anclaje inducido por vibraciones.
Por Catalizador:
El segmento de peróxido orgánico representó un 47.3% de participación en 2024, convirtiéndose en el tipo de catalizador líder en el mercado de cápsulas de resina debido a sus características de curado rápido y fuerte compatibilidad con sistemas de resina de poliéster y epoxi. Los peróxidos orgánicos permiten un anclaje de alta resistencia, un rendimiento confiable en diversas condiciones de temperatura y una reactividad consistente, lo que respalda su preferencia en aplicaciones de minería, construcción y anclaje de alta resistencia. Los catalizadores a base de aceite y agua continúan expandiendo su presencia debido a consideraciones ambientales y requisitos de curado controlado, pero los peróxidos orgánicos siguen siendo dominantes porque ofrecen una fijación mecánica superior y perfiles de curado predecibles esenciales para el refuerzo de alta carga.
- Por ejemplo, las cápsulas Lokset J Series de Minova emplean peróxido orgánico con masilla de poliéster reforzada para anclar elementos de acero en construcción y soporte de tendones largos como pernos de cable.
Por Tipo:
El tipo superrápido dominó el mercado de cápsulas de resina con un 39.4% de participación en 2024, impulsado por la creciente necesidad de instalación rápida, capacidad de carga inmediata y alta eficiencia en operaciones de excavación subterránea y soporte de carreteras. Las cápsulas superrápidas reducen significativamente el tiempo de inactividad, mejoran la seguridad en entornos mineros dinámicos y permiten una rápida estabilización de las capas de roca. Los tipos de curado rápido y lento mantienen relevancia en aplicaciones que requieren tiempo de trabajo extendido o curado controlado, pero el énfasis de la industria en ciclos de minería de alta productividad y procesos de refuerzo acelerados continúa fortaleciendo la demanda de cápsulas de resina superrápidas como el tipo preferido.
Principales Impulsores del Crecimiento
Aumento de Actividades Mineras y de Túneles
La expansión de las operaciones mineras globales y los proyectos de túneles a gran escala impulsan fuertemente el mercado de cápsulas de resina, ya que estos sectores requieren soluciones de anclaje confiables y de curado rápido para la estabilización del terreno. Las cápsulas de resina apoyan una mayor seguridad, mejor capacidad de carga y rápida instalación, haciéndolas esenciales en la excavación subterránea y el refuerzo de carreteras. El aumento de la inversión en exploración mineral, particularmente en Asia-Pacífico y América Latina, acelera aún más la demanda. El crecimiento en el desarrollo de infraestructura, expansiones de metro y túneles hidroeléctricos también contribuye a una mayor adopción, reforzando las cápsulas de resina como una tecnología crítica de soporte estructural.
- Por ejemplo, las cápsulas de resina Rokkon R (FS) de Sika refuerzan las capas en proyectos de túneles en India, permitiendo un rápido anclaje de pernos de roca en minería y túneles civiles para la estabilidad superior en entornos exigentes.
Cambio Hacia Mayor Seguridad y Fiabilidad Estructural
El creciente énfasis en la seguridad de los trabajadores y los estándares de refuerzo estrictos impulsa significativamente el crecimiento del mercado. Las cápsulas de resina ofrecen un curado consistente, una fuerte resistencia de unión y características de rendimiento de carga predecibles que se alinean con los requisitos regulatorios modernos en los sectores de minería e ingeniería civil. Las empresas prefieren cada vez más el anclaje con resina sobre los sujetadores mecánicos debido a una mejor resistencia a las vibraciones, durabilidad a largo plazo y reducción de riesgos de fallos. La creciente adopción de anclaje sistemático de rocas, sistemas de monitoreo inteligente y protocolos de refuerzo estandarizados fortalece aún más la demanda de soluciones de anclaje confiables basadas en cápsulas en todo el mundo.
- Por ejemplo, las cápsulas de resina Fasloc® de Sandvik proporcionan un curado rápido y una transferencia de carga inmediata para pernos de roca en minería subterránea, permitiendo una instalación rápida mientras están certificadas según los estándares EPD y CE para una mayor estabilidad del terreno.
Avances Tecnológicos en la Formulación de Resinas
Los avances en la química de resinas, la optimización de catalizadores y las técnicas de fabricación de cápsulas impulsan la expansión del mercado al mejorar el rendimiento del producto y el cumplimiento ambiental. Las nuevas formulaciones ofrecen mayor resistencia a la temperatura, curado más rápido, mejor adhesión a varios sustratos y reducción de emisiones de COV. Los fabricantes también están desarrollando sistemas de resina adaptados a condiciones geológicas de alto estrés y a instalaciones compatibles con la automatización. La integración de empaques reciclables, materiales de mayor vida útil y aditivos de rendimiento apoya una adopción más amplia. Estas mejoras permiten entornos de trabajo más seguros, mayor eficiencia y requisitos de mantenimiento reducidos, haciendo de la innovación un motor de crecimiento importante.
Tendencias y Oportunidades Clave
Aumento de la Adopción de Sistemas de Resina Ecológicos y de Baja Emisión
La sostenibilidad emerge como una tendencia importante a medida que las industrias se orientan hacia formulaciones de resina con bajo contenido de COV, baja toxicidad y cumplimiento ecológico. El creciente número de regulaciones ambientales y los compromisos de sostenibilidad corporativa alientan a los fabricantes a innovar alternativas más ecológicas sin comprometer el rendimiento. Esto crea oportunidades significativas para catalizadores a base de agua, resinas acrílicas de origen biológico y materiales de cápsulas reciclables. A medida que las empresas mineras y de construcción buscan reducir sus huellas ambientales, la demanda de sistemas de cápsulas de resina responsables con el medio ambiente aumenta, posicionando la química verde como una vía estratégica de crecimiento para futuras ofertas de productos.
- Por ejemplo, Arkema se asoció con Catalyxx para desarrollar resinas acrílicas de origen biológico a partir de n-butanol derivado de bioetanol, permitiendo un reemplazo directo en líneas de producción existentes para recubrimientos y adhesivos utilizados en construcción y movilidad eléctrica.
Automatización y Sistemas de Pernos Mecanizados Ampliando el Alcance del Mercado
El uso creciente de equipos de pernos mecanizados y automatizados en operaciones mineras y de túneles crea oportunidades para que los fabricantes de cápsulas de resina desarrollen productos optimizados y compatibles con máquinas. La automatización mejora la velocidad de instalación, reduce el error humano y mejora la seguridad subterránea, haciéndola ideal para entornos de alta producción. Las cápsulas con dimensiones consistentes, tiempos de curado rápidos y características de flujo mejoradas se alinean bien con los sistemas de pernos robóticos. A medida que las empresas modernizan los procedimientos de excavación y adoptan marcos de mantenimiento digitalizados, la demanda de cápsulas de resina avanzadas adaptadas para refuerzo automatizado sigue creciendo.
- Por ejemplo, el equipo Boltec de Epiroc despliega resina bombeable con pernos de anclaje autoperforantes en la mina Voisey's Bay de Vale, permitiendo instalaciones de un solo disparo que reducen los tiempos de ciclo al permitir la transferencia de carga inmediata sin necesidad de perforar de nuevo.
Desafíos Clave
Fluctuaciones en los Precios de las Materias Primas
El mercado de cápsulas de resina enfrenta desafíos debido a los precios volátiles de las materias primas clave, incluidos poliéster, resinas epoxi, catalizadores y aditivos especiales. Estas fluctuaciones impactan directamente en los costos de producción y reducen los márgenes de beneficio para los fabricantes. La dependencia de derivados petroquímicos hace que los precios sean altamente sensibles a las interrupciones del suministro global, los costos de energía y las incertidumbres geopolíticas. Los fabricantes deben gestionar estratégicamente el inventario e invertir en formulaciones eficientes en materiales para mitigar la inestabilidad de precios. El desafío se intensifica a medida que los clientes demandan productos de alto rendimiento a precios competitivos, creando presión a lo largo de la cadena de suministro.
Barreras de Cumplimiento Ambiental y Regulatorio
Las estrictas regulaciones ambientales y de seguridad relacionadas con el manejo de productos químicos, las emisiones de COV y los estándares de aplicación subterránea plantean desafíos significativos para los fabricantes. Las cápsulas de resina que contienen peróxidos orgánicos o compuestos peligrosos requieren un cumplimiento riguroso, almacenamiento especializado y transporte controlado. Cumplir con los estándares globales en evolución a menudo aumenta la complejidad de la producción y los costos operativos. Las empresas deben invertir en formulaciones más seguras, tecnologías de empaque mejoradas y certificaciones regulatorias para mantener el acceso al mercado. Estos requisitos de cumplimiento pueden ralentizar los ciclos de desarrollo de productos y crear barreras para los fabricantes más pequeños con recursos limitados de I+D.
Análisis Regional
América del Norte
América del Norte tuvo una participación del 28.4% en 2024, impulsada por extensas operaciones mineras, una fuerte adopción de sistemas de anclaje mecanizado y estrictas regulaciones de seguridad en entornos de construcción subterránea. EE. UU. lidera la demanda regional debido a continuas inversiones en minería de metales, desarrollo de esquisto e infraestructura de rehabilitación. Las tecnologías avanzadas de resina, el mayor cumplimiento de seguridad y la fuerte presencia de proveedores apoyan aún más el crecimiento. El aumento de las actividades de túneles para la expansión del tránsito y el mantenimiento de estructuras civiles envejecidas contribuye al consumo sostenido. La modernización continua del equipo minero mejora el uso de cápsulas de resina de curado rápido y alta resistencia en aplicaciones tanto industriales como comerciales.
Europa
Europa representó una participación del 23.1% en 2024, influenciada por actividades mineras bien establecidas, marcos regulatorios estrictos y crecientes requisitos de refuerzo de infraestructura. Países como Alemania, Polonia y el Reino Unido impulsan el consumo a través de la minería activa de carbón, proyectos de túneles y obras de ingeniería subterránea. La adopción temprana en la región de formulaciones de resina ecológicas y sistemas de catalizadores de bajo COV fortalece la demanda de tecnologías avanzadas de cápsulas. Las inversiones en expansiones de metro, túneles relacionados con energías renovables y rehabilitación de antiguos corredores de transporte apoyan aún más el crecimiento del mercado. Un fuerte énfasis en la seguridad de los trabajadores y la integridad estructural continúa elevando el uso de cápsulas de resina en los sectores de construcción y minería.
Asia-Pacífico
Asia-Pacífico dominó el mercado de cápsulas de resina con una participación del 36.7% en 2024, respaldada por la rápida industrialización, una extensa producción minera y la construcción a gran escala de túneles para proyectos de transporte, energía hidroeléctrica e infraestructura urbana. China, India y Australia siguen siendo los principales contribuyentes debido a los altos volúmenes de extracción de minerales y el desarrollo subterráneo en expansión. El cambio de la región hacia soluciones de anclaje avanzadas, el aumento del anclaje mecanizado y el creciente cumplimiento de la seguridad aceleran la adopción. Las crecientes inversiones en sistemas de metro, túneles de autopistas y construcción de ciudades inteligentes estimulan aún más la demanda. La expansión de la capacidad de fabricación local también mejora la flexibilidad de suministro, reforzando a Asia-Pacífico como el mercado regional líder.
América Latina
América Latina capturó una participación del 7.6% en 2024, impulsada principalmente por actividades mineras sustanciales en Chile, Perú y Brasil, donde las cápsulas de resina se utilizan ampliamente para el refuerzo de rocas y la estabilización del suelo. Las crecientes inversiones en proyectos de minería de cobre, litio y oro fortalecen la demanda de soluciones de anclaje de alta resistencia. Las mejoras en infraestructura y la construcción de túneles para la gestión del agua y sistemas de transporte también contribuyen a la expansión del mercado. La región adopta cada vez más sistemas de resina mejorados para mejorar la seguridad subterránea y la eficiencia operativa. Sin embargo, la fluctuación en la producción minera y la inestabilidad económica pueden influir en los patrones de demanda, equilibrando las perspectivas de crecimiento regional.
Oriente Medio & África
La región de Oriente Medio & África representó un 4.2% de participación en 2024, apoyada por desarrollos mineros en curso, el aumento de actividades de extracción y proyectos de túneles orientados a la infraestructura. Sudáfrica lidera la demanda debido a su fuerte sector minero, particularmente en oro, platino y carbón. Los países del Golfo adoptan cada vez más cápsulas de resina para túneles de servicios subterráneos, expansiones de metro y programas de construcción a gran escala. El creciente enfoque en la seguridad de los trabajadores y las técnicas mejoradas de refuerzo del suelo aceleran el cambio hacia anclajes confiables basados en resina. A pesar de una menor penetración industrial en comparación con otras regiones, el aumento de la exploración y las inversiones en infraestructura continúan apoyando un crecimiento constante del mercado.
Segmentaciones del Mercado:
Por Producto
- Poliéster
- Epoxi
- Acrílico
- Otros
Por Catalizador
- Peróxido Orgánico
- Basado en Aceite
- Basado en Agua
Por Tipo
- Ultrarrápido
- Rápido
- Lento
Por Usuario Final
- Minería
- Construcción
- Manufactura, Petróleo & Gas
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el Mercado de Cápsulas de Resina presenta a los principales actores, incluidos AkzoNobel N.V., PPG Industries Inc., Arkema, Hexion, Huntsman International LLC, Cardolite Corporation, BASF SE, Kukdo Chemical Co. Ltd., DuPont y DAIKIN. El mercado se caracteriza por una fuerte innovación de productos, expansión de capacidad y diversificación de portafolio, ya que las empresas se centran en ofrecer formulaciones de resina de alto rendimiento adaptadas para minería, túneles y refuerzo de infraestructura. Los fabricantes invierten fuertemente en desarrollar sistemas de anclaje de curado rápido, ecológicos y de alta resistencia para cumplir con los estándares de seguridad y regulación en evolución. Las asociaciones estratégicas con contratistas mineros, la expansión de redes de distribución en mercados emergentes y los avances en tecnología de catalizadores mejoran aún más la posición en el mercado. La creciente demanda de pernos mecanizados y cápsulas compatibles con automatización está impulsando los esfuerzos de I&D hacia un comportamiento de curado consistente, mejor adhesión y mayor tolerancia a la temperatura. Además, los actores globales están fortaleciendo las capacidades de suministro y la fabricación local para minimizar las interrupciones logísticas y asegurar una entrega estable para proyectos subterráneos a gran escala.
Análisis de Jugadores Clave
- Hexion (EE.UU.)
- DAIKIN (Japón)
- Kukdo Chemical Co., Ltd. (Corea del Sur)
- Dupont (EE.UU.)
- Cardolite Corporation (EE.UU.)
- Arkema (Francia)
- PPG Industries Inc. (EE.UU.)
- Huntsman International LLC (EE.UU.)
- AkzoNobel N.V. (Países Bajos)
- BASF SE (Alemania)
Desarrollos Recientes
- En junio de 2025, Sandvik lanzó un nuevo sistema de resina bombeable para sus pernos de la serie i, incluyendo el DS412i, mejorando la eficiencia del perno con flujo de resina monitoreado y compatibilidad con la resina DSI Inject Mineral Bolt.
- En septiembre de 2024, Sandvik introdujo cápsulas de resina Fasloc SF sin estireno y un sistema ARI (Inyección Automática de Resina) actualizado para instalación automatizada en minería subterránea.
- En mayo de 2023, Minova abrió una nueva instalación de producción de cartuchos de resina Lokset en su sitio de Hamilton, Ontario en Canadá para expandir la capacidad de fabricación.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Producto, Catalizador, Tipo, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante de la demanda impulsado por la continua expansión minera y proyectos de túneles en todo el mundo.
- La adopción de formulaciones de resina de curado rápido y alta resistencia aumentará a medida que los estándares de seguridad se vuelvan más estrictos.
- Los sistemas de resina ecológicos y de bajo VOC ganarán tracción debido al aumento de los requisitos de cumplimiento ambiental.
- La automatización y las tecnologías de pernos mecanizados acelerarán el cambio hacia cápsulas de resina de precisión.
- Los fabricantes invertirán más en producción localizada para mejorar la estabilidad del suministro y reducir los costos logísticos.
- Los sistemas de catalizadores avanzados que ofrecen un mejor control del curado darán forma a futuras innovaciones de productos.
- La rehabilitación de infraestructuras y la expansión del metro seguirán impulsando el consumo de cápsulas de resina.
- Los sistemas de monitoreo digital y refuerzo inteligente mejorarán la integración con anclajes basados en resina.
- Las asociaciones estratégicas entre proveedores de resina y contratistas mineros fortalecerán el crecimiento del mercado a largo plazo.
- Las economías emergentes ofrecerán oportunidades de crecimiento significativas a medida que las actividades de desarrollo subterráneo se expandan.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cápsulas de resina y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cápsulas de resina entre 2024 y 2032?
¿Qué segmento del mercado de cápsulas de resina tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cápsulas de resina?
¿Quiénes son las empresas líderes en el mercado de cápsulas de resina?
¿Qué región comandó la mayor parte del mercado de cápsulas de resina en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cápsulas de Resina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cápsulas de Resina Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,054,800.48 million → 2032: USD 1,471,562.89 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cápsulas de Resina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cápsulas de Resina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cápsulas de Resina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cápsulas de Resina Market Drivers
- 3.3 Mercado de Cápsulas de Resina Market Restraints & Challenges
- 3.4 Mercado de Cápsulas de Resina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cápsulas de Resina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cápsulas de Resina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cápsulas de Resina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cápsulas de Resina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cápsulas de Resina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cápsulas de Resina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cápsulas de Resina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cápsulas de Resina Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cápsulas de Resina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cápsulas de Resina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cápsulas de Resina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cápsulas de Resina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cápsulas de Resina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cápsulas de Resina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cápsulas de Resina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cápsulas de Resina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cápsulas de Resina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cápsulas de Resina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cápsulas de Resina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
