
Visión General del Mercado de Capecitabina:
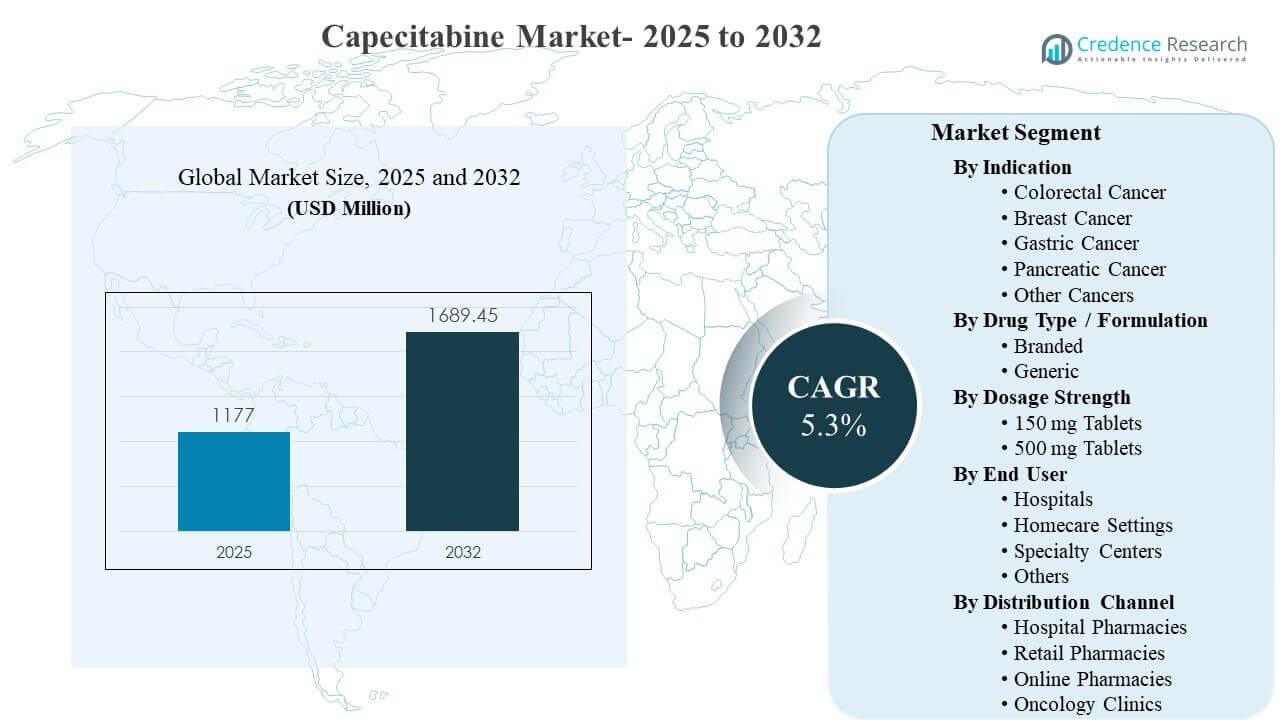
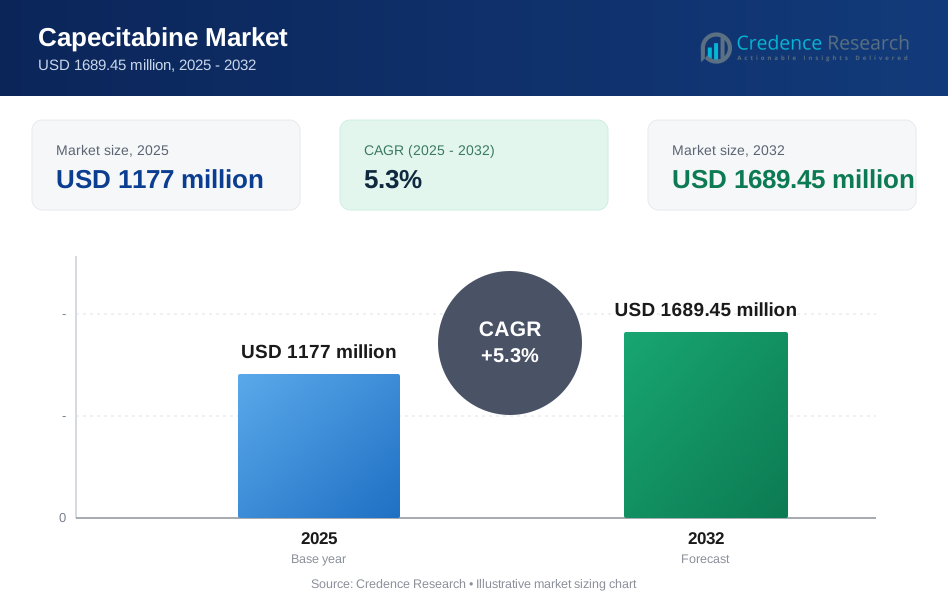
El tamaño del mercado global de Capecitabina se estimó en USD 1177 millones en 2025 y se espera que alcance los USD 1689.45 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.3% de 2025 a 2032. El crecimiento está impulsado principalmente por el uso sostenido de la terapia oral con fluoropirimidina en tumores sólidos de alta incidencia, donde los regímenes amigables para pacientes ambulatorios apoyan una adopción más amplia en las vías de atención oncológica. El mercado de Capecitabina sigue beneficiándose de la amplia disponibilidad genérica y del acceso creciente al tratamiento en sistemas de salud desarrollados y emergentes.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Capecitabina 2025 | USD 1177 millones |
| Mercado de Capecitabina, CAGR | 5.3% |
| Tamaño del Mercado de Capecitabina 2032 | USD 1689.45 millones |
Tendencias y Perspectivas Clave del Mercado
- América del Norte representó el 38.60% en 2025, respaldada por una infraestructura oncológica madura y una alta adopción de terapias en las principales redes de atención.
- Asia Pacífico alcanzó el 24.65% en 2025, reflejando tasas de diagnóstico mejoradas y una capacidad oncológica en expansión en países con alta población.
- Las formulaciones genéricas lideraron con un 64.4% en 2025, reflejando la preferencia del formulario por opciones de quimioterapia oral rentables.
- El cáncer colorrectal representó el 40.7% en 2025, respaldado por grandes poblaciones tratadas y la continua utilización de regímenes.
- Los hospitales tuvieron el 47.1% en 2025, respaldados por la iniciación centralizada, el monitoreo y la gestión de quimioterapia basada en protocolos.
Análisis de Segmento
La demanda del mercado de Capecitabina está determinada por la preferencia clínica por la quimioterapia oral en entornos donde la capacidad de infusión y las visitas hospitalarias repetidas crean cargas operativas y de adherencia. La administración oral respalda modelos de atención oncológica centrados en pacientes ambulatorios, mejorando la conveniencia para los pacientes elegibles y apoyando la utilización constante a lo largo de regímenes de múltiples ciclos. La continuidad del tratamiento se refuerza mediante protocolos estandarizados que guían los horarios de dosificación, el monitoreo y los ajustes de dosis en la práctica rutinaria. La actividad del mercado de Capecitabina también está influenciada por el énfasis de pagadores y proveedores en la eficiencia de costos, lo que apoya una adopción sostenida donde los resultados clínicos se alinean con las vías de terapia establecidas.
La segmentación del mercado de Capecitabina refleja tanto los casos de uso clínico como los patrones de dispensación práctica en los entornos de atención. La demanda basada en indicaciones está anclada en cánceres de alta incidencia con regímenes de quimioterapia establecidos, apoyando volúmenes base predecibles. La dinámica de formulación favorece cada vez más las opciones de amplio acceso a medida que la competencia se intensifica y la fiabilidad del suministro mejora en todas las geografías. La demanda de la fuerza de dosificación se ve influenciada por las necesidades de flexibilidad de dosificación, la personalización del régimen y la gestión de la tolerabilidad, apoyando los requisitos continuos en todas las fortalezas de las tabletas. Los patrones de canal y usuario final reflejan la coordinación de la atención, las reglas de reembolso y los comportamientos de recarga en entornos institucionales y comunitarios.
Por Perspectivas de Indicación
El cáncer colorrectal representó la mayor participación con un 40.7% en 2025. El cáncer colorrectal sigue siendo la indicación principal porque los caminos de tratamiento comúnmente incorporan regímenes basados en fluoropirimidinas en entornos adyuvantes y metastásicos. Las opciones de terapia oral apoyan la atención ambulatoria y mejoran la practicidad para la administración de múltiples ciclos. La amplia familiaridad clínica y los protocolos estructurados también apoyan la prescripción consistente en los principales centros oncológicos.
Por Perspectivas de Tipo de Medicamento / Formulación
Los genéricos representaron la mayor participación con un 64.4% en 2025. El dominio de los genéricos se ve reforzado por la fuerte preferencia de los pagadores y formularios por medicamentos oncológicos rentables con una posición terapéutica comparable. La participación más amplia de los fabricantes mejora la disponibilidad en redes vinculadas a hospitales y minoristas. Los precios competitivos y la estandarización de adquisiciones también apoyan la adopción sostenida tanto en mercados desarrollados como emergentes.
Por Perspectivas de Fuerza de Dosificación
Las tabletas de 150 mg representaron la mayor participación con un 58.8% en 2025. Las tabletas de menor fuerza apoyan una titulación de dosis más precisa y permiten estrategias de dosificación individualizadas en perfiles de pacientes diversos. Las modificaciones de dosis para gestionar la tolerabilidad pueden aumentar la necesidad de combinaciones flexibles de tabletas en entornos del mundo real. Los protocolos hospitalarios y las prácticas de farmacia oncológica a menudo dependen de múltiples fuerzas para coincidir con la dosificación prescrita con precisión, apoyando la demanda recurrente de tabletas de 150 mg.
Por Perspectivas de Usuario Final
Los hospitales representaron la mayor participación con un 47.1% en 2025. Las unidades de oncología hospitalaria siguen siendo centrales para la iniciación del tratamiento, la selección de regímenes y el monitoreo de los primeros ciclos, donde la gestión de eventos adversos y la supervisión clínica son críticas. Los caminos institucionales apoyan la prescripción estandarizada y la dispensación coordinada, fortaleciendo la participación de volumen hospitalario. La integración con servicios oncológicos especializados y equipos de atención multidisciplinarios también refuerza la gestión de quimioterapia liderada por hospitales.
Por Perspectivas de Canal de Distribución
La demanda del canal de distribución refleja el equilibrio entre la dispensación liderada por instituciones y los modelos de acceso impulsados por recargas para medicamentos oncológicos orales. Las farmacias hospitalarias generalmente anclan la dispensación del primer ciclo y la supervisión clínica coordinada, apoyando la adherencia y el monitoreo de la seguridad. Las farmacias minoristas y en línea ganan relevancia donde las redes de pagadores permiten recargas fuera de los entornos hospitalarios y donde se prioriza la conveniencia del paciente. Las clínicas oncológicas contribuyen a través de modelos de dispensación integrados vinculados a visitas de seguimiento, programas de monitoreo y programación de tratamientos.
Impulsores del Mercado de Capecitabina
Expansión de la Atención Oncológica Orientada a Pacientes Ambulatorios
El crecimiento del mercado de Capecitabina está respaldado por el cambio continuo hacia la gestión del cáncer en pacientes ambulatorios, donde los regímenes orales reducen la dependencia de la infraestructura de infusión. La terapia oral permite un acceso más amplio en geografías que enfrentan limitaciones de capacidad para la administración de quimioterapia intravenosa. Los equipos de atención valoran la reducción de los requisitos de tiempo en silla y la mejora de la flexibilidad de programación, lo que puede aumentar el rendimiento en clínicas oncológicas y hospitales. La conveniencia para el paciente y la reducción de la carga de viaje pueden apoyar la adherencia a través de planes de terapia de múltiples ciclos, manteniendo la demanda en indicaciones principales.
- Por ejemplo, Xeloda de Roche, descrito en la literatura clínica como una fluoropirimidina oral activada por tumor diseñada racionalmente, fue evaluado en un estudio de vigilancia ambulatoria que involucró a 735 pacientes en 161 centros, donde logró una tasa de respuesta global del 35.1%, una tasa de control de la enfermedad del 64.4% y una supervivencia libre de progresión media de 6.81 meses.
Amplia Disponibilidad Genérica y Adquisición Impulsada por el Costo
El impulso del mercado de Capecitabina se refuerza por una fuerte penetración genérica que mejora la asequibilidad y respalda una cobertura de reembolso más amplia. Los sistemas de salud y los pagadores priorizan opciones de quimioterapia rentables, especialmente para cursos de tratamiento prolongados y ciclos repetidos. Múltiples proveedores mejoran la resiliencia del suministro y reducen el riesgo de interrupción, apoyando una utilización constante en entornos institucionales. Los precios competitivos y la estandarización de adquisiciones también amplían el acceso en mercados emergentes donde la asequibilidad y el impacto presupuestario siguen siendo variables clave de decisión.
- Por ejemplo, la FDA de EE. UU. aprobó las tabletas de capecitabina de Accord Healthcare en concentraciones de 150 mg y 500 mg como bioequivalentes y terapéuticamente equivalentes a Xeloda de Hoffmann-La Roche, proporcionando a los compradores institucionales un sustituto genérico verificado en los dos formatos estándar de tabletas comúnmente utilizados para la personalización de dosis.
Alta Incidencia de Cánceres Objetivo y Volúmenes de Tratamiento Sostenidos
La demanda del mercado de Capecitabina está respaldada por volúmenes de tratamiento continuos en cánceres donde la terapia con fluoropirimidinas desempeña un papel de larga data. Las vías de tratamiento para el cáncer colorrectal y de mama frecuentemente involucran regímenes de quimioterapia que apoyan una utilización básica predecible. El aumento de la detección y el diagnóstico temprano en varios países puede expandir las poblaciones tratables y extender la duración de la terapia a través de las etapas de la enfermedad. Las guías de tratamiento y la adopción de protocolos en hospitales y centros especializados también refuerzan el comportamiento de prescripción constante.
Protocolización Institucional y Estandarización de Vías de Atención
La utilización del mercado de Capecitabina se beneficia de protocolos estructurados que gobiernan la dosificación, el monitoreo y la gestión de la toxicidad, mejorando la confianza del prescriptor y la continuidad de la terapia. Las vías oncológicas estandarizadas permiten una dispensación y seguimiento coordinados, apoyando patrones de recarga predecibles y supervisión de la adherencia. Los programas liderados por hospitales a menudo integran el monitoreo de laboratorio y medidas de atención de apoyo, fortaleciendo la finalización sostenida del curso. La presencia de equipos de farmacia oncológica experimentados apoya aún más la optimización de la dosificación y la ejecución del régimen en diversas necesidades de los pacientes.
Desafíos del Mercado de Capecitabina
La expansión del mercado de capecitabina está limitada por los requisitos de gestión de seguridad que exigen un monitoreo continuo de los efectos adversos y las toxicidades limitantes de la dosis. Los equipos clínicos deben manejar problemas de tolerabilidad que pueden llevar a reducciones de dosis, interrupciones o cambios de régimen, afectando la continuidad de la terapia en la práctica rutinaria. La variabilidad en el cumplimiento del paciente en entornos ambulatorios puede debilitar la utilización consistente donde los programas de seguimiento son limitados. Las restricciones de reembolso y los pasos de autorización previa en ciertos sistemas pueden ralentizar los tiempos de inicio e influir en las decisiones de acceso a los canales.
- Por ejemplo, la capecitabina de Genentech fue el primer medicamento en recibir una actualización de etiquetado del Proyecto de Renovación de la FDA en diciembre de 2022, y la etiqueta revisada de XELODA especifica umbrales numéricos de manejo de dosis: después de una segunda toxicidad de Grado 2, el tratamiento se reanuda al 75% de la dosis actual; después de un tercer evento de Grado 2, al 50%; y los pacientes con depuración de creatinina de 30 a 50 mL/min requieren una reducción del 25% en la dosis inicial.
La competencia en el mercado de capecitabina también intensifica la presión sobre los precios a medida que múltiples fabricantes expanden sus huellas de suministro y compiten por la posición en el formulario. La erosión de precios puede reducir la realización de ingresos incluso cuando el crecimiento del volumen se mantiene estable, creando desafíos de margen para proveedores y distribuidores. Las interrupciones en la cadena de suministro, los ciclos de adquisición impulsados por licitaciones y los requisitos regulatorios a nivel de país pueden añadir volatilidad a la disponibilidad en diferentes regiones. Las diferencias en el acceso a especialistas en oncología y centros de tratamiento pueden limitar aún más la adopción en entornos de atención médica con recursos insuficientes.
Tendencias y Oportunidades del Mercado de Capecitabina
Las oportunidades del mercado de capecitabina se están fortaleciendo a través de una integración más amplia de programas de manejo de quimioterapia oral que mejoran la adherencia y el monitoreo en la atención ambulatoria. Los modelos de seguimiento digital, el asesoramiento dirigido por farmacias y la presentación estructurada de toxicidades pueden mejorar la continuidad del tratamiento y reducir el riesgo de discontinuación. Las redes ampliadas de farmacias especializadas y las vías de dispensación coordinadas pueden mejorar el acceso para los pacientes que requieren ciclos de terapia a largo plazo. Estos desarrollos apoyan una mejor persistencia y pueden fortalecer la estabilidad de la demanda en las indicaciones principales del cáncer.
- Por ejemplo, la capecitabina de Roche (Xeloda) mostró eficacia adyuvante sostenida en el estudio de fase III X-ACT, que inscribió a 1,987 pacientes con cáncer de colon en estadio III y reportó resultados con un seguimiento medio de 6.9 años, apoyando la practicidad del uso de quimioterapia oral de larga duración en las vías de atención rutinaria.
Las tendencias del mercado de capecitabina también incluyen la mejora del acceso en regiones emergentes donde la inversión en infraestructura oncológica aumenta las tasas de diagnóstico y el inicio del tratamiento. La expansión de la capacidad hospitalaria y los centros especializados en cáncer apoyan una mayor utilización de la quimioterapia, incluidos los regímenes orales que reducen la dependencia de infusiones. Los modelos de asociación entre proveedores de atención médica y redes de farmacias pueden mejorar el acceso a recargas y los servicios de apoyo al paciente. El enfoque continuo en terapias rentables posiciona favorablemente a los genéricos orales donde las restricciones presupuestarias moldean las decisiones de adquisición.
Perspectivas Regionales
Norteamérica
El rendimiento del mercado de Capecitabina en América del Norte sigue anclado por una sólida infraestructura oncológica, una alta adopción de tratamientos y vías de reembolso maduras que apoyan la utilización constante de regímenes de quimioterapia oral. América del Norte representó el 38.60% en 2025, respaldada por la entrega de atención protocolizada a través de grandes redes hospitalarias y proveedores especializados en oncología. La alta disponibilidad de opciones genéricas apoya el acceso amplio y la inclusión en el formulario. Las fuertes capacidades de monitoreo y los servicios de atención de apoyo refuerzan la adherencia y persistencia a lo largo de los planes de tratamiento de múltiples ciclos.
Europa
La demanda del mercado de Capecitabina en Europa está impulsada por sistemas de atención oncológica establecidos y un amplio reembolso público que apoya el uso sostenido en las principales indicaciones de cáncer. Europa representó el 26.55% en 2025, respaldada por vías de tratamiento estandarizadas y una fuerte adopción clínica en entornos hospitalarios y especializados. El énfasis en la contención de costos apoya la preferencia por terapias orales genéricas donde las guías clínicas se alinean. Los mecanismos de adquisición estables y los servicios de farmacia integrados fortalecen la continuidad de la terapia en los modelos de atención ambulatoria.
Asia Pacífico
La expansión del mercado de Capecitabina en Asia Pacífico refleja el aumento de las tasas de diagnóstico, la creciente capacidad oncológica y la mejora en el acceso a la quimioterapia en centros de atención urbanos y de segundo nivel. Asia Pacífico representó el 24.65% en 2025, respaldada por el crecimiento de las redes hospitalarias y una mayor disponibilidad de formulaciones rentables. La demanda se beneficia de grandes poblaciones de pacientes y de la expansión de la cobertura de tratamiento en varios países. La adopción sigue siendo desigual en las geografías, pero la inversión en infraestructura más amplia apoya el crecimiento continuo en la utilización de la terapia.
América Latina
La escala del mercado de Capecitabina en América Latina está moldeada por las restricciones de asequibilidad y el acceso desigual a servicios oncológicos especializados en los países. América Latina representó el 6.05% en 2025, reflejando el crecimiento en el acceso al tratamiento dentro de los principales centros urbanos y la expansión de la adopción genérica. La variabilidad en el reembolso y la dinámica de suministro pueden influir en el acceso de los pacientes y la mezcla de canales. La expansión de los programas de atención del cáncer y la mejora en el alcance del diagnóstico pueden apoyar una mejora gradual en la adopción de la terapia en las indicaciones prioritarias.
Oriente Medio y África
La demanda del mercado de Capecitabina en Oriente Medio y África está influenciada por la variabilidad en la infraestructura oncológica, la capacidad de adquisición y la disponibilidad de especialistas en los países. Oriente Medio y África representaron el 4.15% en 2025, con la demanda concentrada en sistemas de salud de mayores recursos y centros de referencia urbanos. El potencial de crecimiento está respaldado por la expansión de la capacidad hospitalaria y la mejora en el acceso a medicamentos oncológicos esenciales. Los ciclos de adquisición y el alcance de la distribución siguen siendo determinantes clave de la disponibilidad consistente de la terapia.
Panorama Competitivo
La competencia en el mercado de Capecitabina está conformada por una combinación de posicionamiento de originadores y fabricación genérica de base amplia, donde la fiabilidad del suministro, los precios y la cobertura de distribución influyen en los resultados de participación. Los fabricantes compiten a través de la amplitud de su portafolio en oncología, la participación en licitaciones y las asociaciones de canales que mejoran el acceso en redes hospitalarias y minoristas. La diferenciación también surge a través de la garantía de calidad, las capacidades de cumplimiento regulatorio y la capacidad de cumplir compromisos de suministro en varios países. La intensidad competitiva sigue siendo alta ya que múltiples proveedores buscan colocaciones en formularios y contratos institucionales en diversas regiones.
Hoffmann-La Roche Ltd. mantiene un fuerte reconocimiento a través del posicionamiento de marca heredado y la adopción clínica de larga data, apoyando la relevancia sostenida en mercados donde la terapia de marca sigue siendo preferida en ciertos entornos. El enfoque de Roche está respaldado por una profunda experiencia en oncología y relaciones establecidas con redes hospitalarias y especialistas en oncología. La fortaleza del portafolio en categorías oncológicas puede apoyar ventajas de agrupación en discusiones de adquisición. El posicionamiento de marca sigue influenciado por el diseño de reembolso, las preferencias institucionales y los marcos de adquisición a nivel de país.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- F. Hoffmann-La Roche Ltd.
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc.
- Hikma Pharmaceuticals plc
- Dr. Reddy’s Laboratories Ltd.
- Sun Pharmaceutical Industries Ltd.
- Aurobindo Pharma Ltd.
- Lupin Limited
- Alkem Laboratories Ltd.
- CHEPLAPHARM Arzneimittel GmbH
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En julio de 2025, CivicaScript anunció el lanzamiento de su capecitabina genérica en los EE. UU., ampliando el acceso a un tratamiento oral contra el cáncer de menor costo utilizado para los cánceres colorrectal, de mama, gástrico, esofágico, de la unión gastroesofágica y pancreático. La compañía dijo que ofrecería tabletas recubiertas con película de 500 mg a las farmacias por $63 por botella de 120 tabletas y recomendó un precio de venta máximo de $84, posicionando el lanzamiento como un movimiento enfocado en la asequibilidad en el mercado de la capecitabina.
- En agosto de 2024, Camber Pharmaceuticals lanzó Capecitabina Tabletas, USP en los EE. UU. como una versión genérica de Xeloda, añadiendo el producto a su portafolio de oncología. Este lanzamiento de producto fortaleció la presencia de Camber en el segmento de capecitabina al ampliar su línea de medicamentos genéricos contra el cáncer para indicaciones que incluyen el cáncer colorrectal.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 1177 millones |
| Pronóstico de ingresos en 2032 | USD 1689.45 millones |
| Tasa de crecimiento (CAGR) | 5.3% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Indicación: Cáncer Colorrectal, Cáncer de Mama, Cáncer Gástrico, Cáncer Pancreático, Otros Cánceres; Por Tipo de Medicamento / Perspectiva de Formulación: De Marca, Genérico; Por Perspectiva de Fuerza de Dosificación: Tabletas de 150 mg, Tabletas de 500 mg; Por Perspectiva de Usuario Final: Hospitales, Entornos de Cuidado en el Hogar, Centros Especializados, Otros; Por Perspectiva de Canal de Distribución: Farmacias Hospitalarias, Farmacias Minoristas, Farmacias en Línea, Clínicas Oncológicas |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | F. Hoffmann-La Roche Ltd.; Teva Pharmaceutical Industries Ltd.; Viatris Inc.; Hikma Pharmaceuticals plc; Dr. Reddy’s Laboratories Ltd.; Sun Pharmaceutical Industries Ltd.; Aurobindo Pharma Ltd.; Lupin Limited; Alkem Laboratories Ltd.; CHEPLAPHARM Arzneimittel GmbH |
| Número de Páginas | 328 |
Segmentación
Por Indicación
- Cáncer Colorrectal
- Cáncer de Mama
- Cáncer Gástrico
- Cáncer Pancreático
- Otros Cánceres
Por Tipo de Medicamento / Formulación
- De Marca
- Genérico
Por Fuerza de Dosificación
- Tabletas de 150 mg
- Tabletas de 500 mg
Por Usuario Final
- Hospitales
- Entornos de atención domiciliaria
- Centros especializados
- Otros
Por canal de distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Farmacias en línea
- Clínicas oncológicas
Por región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado del Capecitabina en 2025 y la previsión para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de Capecitabina durante 2025–2032?
¿Cuál segmento es el más grande en el mercado de Capecitabina?
¿Qué factores están impulsando el crecimiento en el mercado de Capecitabina?
¿Quiénes son las empresas líderes en el mercado de Capecitabina?
¿Qué región lidera el mercado de Capecitabina?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Capecitabina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Capecitabina Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1177 million → 2032: USD 1689.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Capecitabina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Capecitabina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Capecitabina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Capecitabina Market Drivers
- 3.3 Mercado de Capecitabina Market Restraints & Challenges
- 3.4 Mercado de Capecitabina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Capecitabina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Capecitabina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Capecitabina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Capecitabina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Capecitabina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Capecitabina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Capecitabina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Capecitabina Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Capecitabina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Capecitabina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Capecitabina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Capecitabina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Capecitabina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Capecitabina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Capecitabina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Capecitabina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Capecitabina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Capecitabina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Capecitabina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
