
Visión General del Mercado
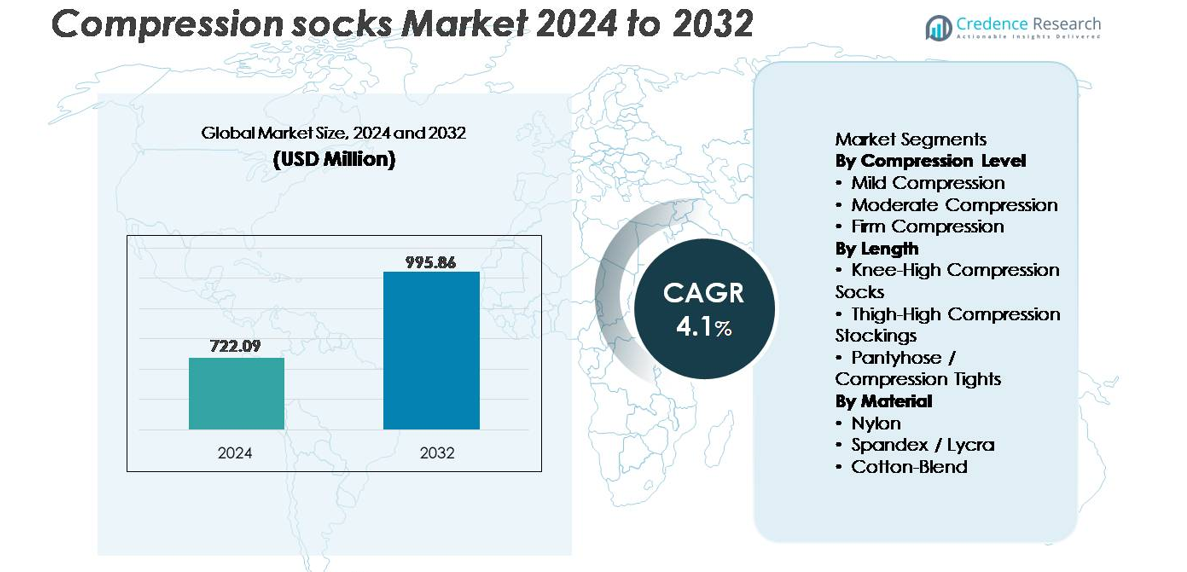
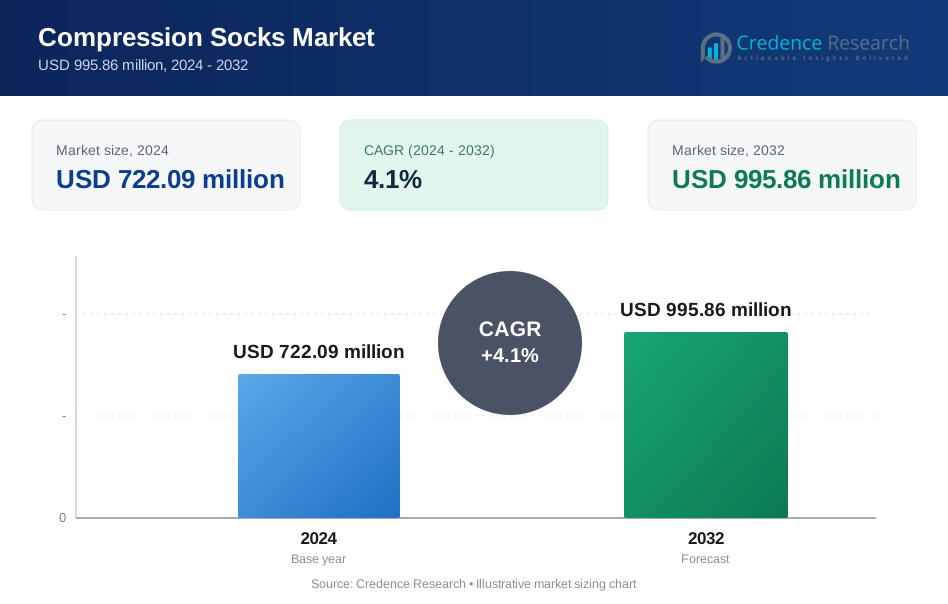
El mercado global de calcetines de compresión fue valorado en USD 722.09 millones en 2024 y se proyecta que alcance aproximadamente USD 995.86 millones para 2032, reflejando un CAGR del 4.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Calcetines de Compresión 2024 | USD 722.09 millones |
| Mercado de Calcetines de Compresión, CAGR | 4.1% |
| Tamaño del Mercado de Calcetines de Compresión 2032 | USD 995.86 millones |
El mercado de calcetines de compresión presenta un panorama competitivo liderado por marcas médicas y de rendimiento establecidas, incluyendo SIGVARIS, BSN Medical, Thuasne, Medi GmbH and Co. KG, Euromi S.A., Calze G.T. S.r.l., Sanyleg S.r.l., KOSEMED, Novamed, y Santemol Group Medikal. Estas empresas compiten a través de innovaciones en compresión graduada, materiales que absorben la humedad y prendas terapéuticas optimizadas para el manejo postquirúrgico y venoso crónico. América del Norte representa el mercado regional líder, representando más del 35% de la participación global, impulsado por una fuerte adopción clínica, un gasto robusto en salud y una temprana aceptación por parte del consumidor de prendas de compresión preventiva. Europa sigue de cerca con una demanda significativa en aplicaciones de recuperación deportiva, viajes y tratamiento de venas crónicas, respaldada por marcos de reembolso estructurados.
Perspectivas del Mercado
- El mercado global de calcetines de compresión fue valorado en USD 722.09 millones en 2024 y se proyecta que alcance USD 995.86 millones para 2032, expandiéndose a un CAGR del 4.1% durante el período de pronóstico.
- El creciente conocimiento sobre la salud venosa, el cuidado preventivo de la circulación y el aumento de las necesidades de recuperación postquirúrgica continúan impulsando la demanda, particularmente de productos de compresión moderada, que tienen la mayor participación de segmento debido a su idoneidad para el uso médico y de estilo de vida diario.
- Las tendencias de athleisure, los tejidos avanzados de control de humedad y las tecnologías de tejido sin costuras apoyan la adopción en la recuperación deportiva, viajes, ropa de maternidad y ropa ocupacional, expandiendo la base de consumidores no médicos.
- La presión competitiva se intensifica a medida que las marcas premium de grado médico enfrentan desafíos de precios por parte de nuevos participantes de bajo costo, mientras que las preocupaciones de cumplimiento relacionadas con la incomodidad o la dificultad para usar productos de alta compresión representan restricciones.
- Regionalmente, América del Norte representa más del 35% del mercado, seguida por Europa con casi el 30%, mientras que Asia Pacífico emerge como una región de rápido crecimiento respaldada por el acceso en expansión a la atención médica y la penetración del comercio electrónico.
Análisis de Segmentación del Mercado:
Por Nivel de Compresión:
La compresión moderada representa el subsegmento dominante, representando la mayor cuota de mercado debido a su efectividad clínica en el manejo de las venas varicosas, la recuperación postquirúrgica y las necesidades de viajes largos. Estos productos ofrecen un soporte de presión equilibrado sin requerir receta médica, lo que los hace ampliamente adoptados en casos de uso médico y preventivo. La compresión leve se prefiere para la comodidad diaria y la recuperación atlética, mientras que la compresión firme sigue siendo un segmento especializado prescrito para trastornos venosos severos. La creciente conciencia sobre la salud circulatoria en etapas tempranas, combinada con la creciente demanda entre las poblaciones envejecidas, continúa fortaleciendo la posición de mercado de las soluciones de compresión moderada.
- Por ejemplo, empresas como SIGVARIS fabrican prendas de compresión moderada a firme diseñadas para ofrecer perfiles de presión graduados que comienzan alrededor de 20 mmHg en el tobillo y se reducen a una presión menor en la pantorrilla.
Por Longitud:
Los calcetines de compresión hasta la rodilla tienen la mayor participación en el mercado, ya que proporcionan soporte específico para problemas comunes de circulación en la parte inferior de la pierna, incluyendo hinchazón y fatiga muscular en la pantorrilla, mientras mantienen la comodidad y facilidad de uso. Su idoneidad para el uso diario, el atletismo, los viajes y el uso ocupacional impulsa la adopción por parte de los consumidores. Las medias hasta el muslo y las pantimedias atienden necesidades terapéuticas más avanzadas y aplicaciones post-tratamiento, pero tienen tasas de adopción más bajas debido a su mayor costo y menor conveniencia. La tendencia hacia el bienestar preventivo y el aumento del uso entre profesionales que permanecen de pie durante largos períodos refuerza el dominio de los diseños hasta la rodilla.
- Por ejemplo, Thuasne produce calcetines de compresión graduada hasta la rodilla que ofrecen niveles de presión en el tobillo de hasta 20 mmHg en el rango de Clase I. Las pruebas independientes de durabilidad muestran una retención de presión estable a lo largo de múltiples ciclos de lavado, apoyando su uso por trabajadores que permanecen de pie durante largas horas.
Por Material:
Los calcetines de compresión a base de nailon dominan el segmento de materiales debido a su durabilidad, retención de elasticidad, sensación ligera y propiedades superiores de absorción de humedad que mejoran la comodidad durante el uso prolongado. Las mezclas de spandex y Lycra apoyan aplicaciones orientadas al rendimiento, proporcionando estabilidad de estiramiento y compresión esencial para deportes y recuperación. Las variantes de mezcla de algodón atienden a los consumidores que priorizan la transpirabilidad y los tejidos amigables con la piel, aunque ofrecen una consistencia de compresión menor en comparación con los sintéticos. La creciente preferencia por textiles antimicrobianos, resistentes a olores y tecnologías de tejido sin costuras continúa favoreciendo a los calcetines de compresión a base de nailon tanto en líneas de productos de grado médico como orientadas al estilo de vida.
Principales Impulsores de Crecimiento
Aumento de la Adopción para Casos de Uso Preventivo y Terapéutico
La demanda de calcetines de compresión sigue aumentando a medida que los consumidores abordan proactivamente la salud circulatoria, la hinchazón y la fatiga asociadas con estilos de vida sedentarios, viajes frecuentes y poblaciones envejecidas. Los profesionales de la salud recomiendan cada vez más soluciones de compresión para manejar la insuficiencia venosa en etapas tempranas, la prevención de TVP y la recuperación postoperatoria, expandiendo el uso médico y no médico. El crecimiento de la cultura del bienestar está alentando a las demografías más jóvenes, incluidos atletas y viajeros frecuentes, a adoptar calcetines de compresión para la estabilización muscular y una recuperación más rápida. La expansión minorista a través de farmacias, plataformas de comercio electrónico y tiendas de artículos deportivos facilita el acceso, mientras que las campañas de marketing dirigidas educan a los consumidores sobre los beneficios para la salud. Una mayor penetración en el cuidado preventivo y en entornos ocupacionales de larga duración continuará acelerando la adopción a nivel global.
- Por ejemplo, CEP Compression, una marca de medi GmbH, produce calcetines de compresión deportiva que ofrecen una presión de tobillo clínicamente verificada de 20–30 mmHg, confirmada a través de pruebas del Instituto Hohenstein. La certificación garantiza una compresión graduada sostenida y una precisión de presión a largo plazo para el apoyo del rendimiento atlético.
Aumento de la Prevalencia de Trastornos Venosos y Condiciones Relacionadas con el Estilo de Vida
Las enfermedades venosas crónicas, las venas varicosas, el edema y los riesgos de úlceras en las piernas están contribuyendo a una fuerte demanda de prendas de compresión terapéutica. El aumento de las tasas de obesidad, el sedentarismo prolongado, la cultura del trabajo remoto y la reducción de la actividad física han intensificado los desafíos de circulación en las extremidades inferiores. Estudios clínicos y el apoyo de médicos han reforzado el papel de los calcetines de compresión en la reducción del dolor, la hinchazón y las complicaciones relacionadas con la insuficiencia venosa, impulsando la adherencia del paciente. Los hospitales y clínicas especializadas están integrando prendas de compresión en protocolos postquirúrgicos y programas de terapia a largo plazo. A medida que aumentan los problemas cardiovasculares relacionados con el estilo de vida y la diabetes, los productos de compresión sirven como soluciones rentables y no invasivas, fortaleciendo su papel como intervención preferida antes de considerar tratamientos quirúrgicos.
- Por ejemplo, la línea de compresión médica JOBST® de BSN Medical incorpora diseños de presión graduada diseñados para ofrecer hasta 30 mmHg de compresión terapéutica controlada, validada a través de protocolos de prueba de prendas que mantienen la pérdida de presión dentro de 3 mmHg después de 100 ciclos de flexión, apoyando su posicionamiento como una intervención no invasiva antes de considerar opciones de tratamiento quirúrgico.
Expansión de Aplicaciones en Deportes, Fitness y Recuperación
Los calcetines de compresión han visto un crecimiento notable dentro de las comunidades atléticas y de fitness debido a sus beneficios percibidos en el rendimiento, incluyendo una mejor circulación sanguínea, entrega de oxígeno y reducción de la fatiga muscular. Los atletas de resistencia, corredores, ciclistas y usuarios de gimnasios adoptan cada vez más prendas de compresión para una recuperación más rápida después del entrenamiento y la prevención de lesiones. Las marcas están aprovechando los respaldos de atletas, afirmaciones de rendimiento respaldadas por investigaciones e innovaciones textiles avanzadas para reforzar la credibilidad. La diferenciación de productos a través del control de la humedad, la compresión graduada y el tejido sin costuras mejora la experiencia del consumidor. La integración de prendas de compresión en rutinas de recuperación y regímenes de fisioterapia apoya fuertemente la demanda recurrente. Este segmento continuará beneficiándose del creciente conocimiento de la medicina deportiva y el aumento de la participación en el fitness recreativo.
Tendencias y Oportunidades Clave
Avances en Telas Inteligentes y Tecnologías de Compresión Usables
La integración de tecnología en prendas de compresión presenta una gran oportunidad, impulsada por avances en textiles inteligentes, biosensores y sistemas de compresión monitoreados digitalmente. Los fabricantes están explorando prendas que rastrean la presión en las piernas, el movimiento muscular, la hidratación y la temperatura, ofreciendo información de salud en tiempo real. Las medias de compresión inteligentes para pacientes postquirúrgicos pueden ayudar a monitorear la hinchazón y ajustar los niveles de soporte, mejorando los resultados y la adherencia. También surgen oportunidades a través de asociaciones con plataformas de salud digital y proveedores de telemedicina, permitiendo el monitoreo remoto para la gestión de enfermedades crónicas. Las innovaciones en telas antimicrobianas, fibras recicladas y amortiguación sin costuras también se alinean con los requisitos de sostenibilidad y mejoran la comodidad para el uso durante todo el día. Esta tendencia posiciona a los calcetines de compresión como dispositivos médicos y prendas de vestir para el estilo de vida.
- Por ejemplo, medi GmbH & Co. KG desarrolla medias de compresión médica validadas a través de pruebas del Instituto Hohenstein, asegurando una entrega precisa de presión graduada en clases de hasta 40 mmHg. La empresa también integra herramientas digitales de adherencia como la aplicación medi companion, que proporciona soporte guiado para el ajuste y seguimiento del uso para mejorar el cumplimiento de la terapia.
Crecimiento del Comercio Electrónico y Modelos de Personalización Directos al Consumidor
El comercio electrónico y las estrategias directas al consumidor ofrecen oportunidades significativas de expansión del mercado al eliminar limitaciones geográficas y simplificar la compra a nivel de prescripción. Las plataformas digitales permiten a las marcas ofrecer personalización de tallas, selección de nivel de compresión y recomendaciones de ajuste personalizadas. Las herramientas de dimensionamiento impulsadas por IA reducen las devoluciones de productos y mejoran la satisfacción del usuario. Los programas de suscripción para segmentos atléticos y médicos generan ingresos recurrentes y lealtad del consumidor. El marketing en redes sociales, las asociaciones con influencers y las campañas dirigidas amplifican la visibilidad de la marca, mientras que las compras basadas en comparación aceleran la toma de decisiones del consumidor. La disponibilidad en línea también apoya la adopción global en mercados en desarrollo, permitiendo a los consumidores acceder a productos especializados previamente limitados a entornos hospitalarios o farmacéuticos.
- Por ejemplo, SIGVARIS Group ofrece medias de compresión médica en clases verificadas de 15–20 mmHg, 20–30 mmHg y 30–40 mmHg, producidas bajo ISO 13485:2016 y certificadas a través de pruebas RAL-GZ 387. La empresa también proporciona herramientas digitales de dimensionamiento que ayudan a los clínicos a ajustar a los pacientes a los niveles de compresión apropiados en su catálogo de productos regulados.
Desafíos Clave
Problemas de Cumplimiento e Incomodidad que Afectan el Uso a Largo Plazo
A pesar de los beneficios clínicos probados, el cumplimiento del paciente sigue siendo un desafío central debido a la incomodidad, la dificultad para usar niveles de compresión más altos y la irritación por calor o piel durante el uso prolongado. El dimensionamiento incorrecto y la falta de educación sobre las técnicas correctas de colocación conducen a resultados inconsistentes e insatisfacción. Los pacientes mayores o las personas con movilidad reducida pueden encontrar difícil aplicar o quitar prendas de compresión ajustadas, limitando la adherencia a las rutinas de terapia prescritas. Los fabricantes deben invertir en textiles más suaves, mejor ventilación y ergonomía flexible para mejorar la comodidad. Las iniciativas educativas por parte de clínicos, farmacéuticos y plataformas digitales son esenciales para ayudar a los usuarios a entender el ajuste, la duración y el mantenimiento adecuado para lograr los resultados terapéuticos previstos.
Barreras de Precios y Cobertura de Seguro Limitada en Algunas Regiones
Las medias de compresión de grado médico de alta calidad a menudo tienen precios premium, creando preocupaciones de asequibilidad para grupos de pacientes sin seguro o de bajos ingresos. En muchas regiones, las prendas de compresión se categorizan como productos de consumo en lugar de dispositivos médicos reembolsables, restringiendo la cobertura de seguro para condiciones crónicas que requieren reemplazos a largo plazo o múltiples pares al año. Este desafío se intensifica en mercados con cobertura de salud limitada o baja conciencia de los trastornos venosos. Los precios competitivos de los fabricantes de bajo costo pueden afectar la percepción de la marca y confundir a los consumidores sobre los estándares clínicamente efectivos. Para un crecimiento sostenido, las partes interesadas deben abordar las políticas de reembolso, fortalecer la validación clínica y comunicar el valor a través de resultados basados en evidencia y una mejor durabilidad.
Análisis Regional
América del Norte
América del Norte posee la mayor participación en el mercado de calcetines de compresión, contribuyendo con más del 35% de los ingresos globales, respaldada por una infraestructura médica bien establecida y una alta adopción para la recuperación postquirúrgica y el manejo de trastornos venosos. El aumento de casos de venas varicosas, obesidad y diabetes contribuye significativamente a la demanda. EE. UU. impulsa la mayoría de las ventas a través de hospitales, minoristas deportivos y canales digitales D2C, mientras que Canadá muestra una creciente adopción en usos preventivos y de recuperación atlética. El crecimiento se ve reforzado por una fuerte integración de seguros para prendas de compresión prescritas por médicos y una base de consumidores madura acostumbrada a productos de salud y bienestar de estilo de vida premium.
Europa
Europa representa casi el 30% del mercado global, impulsada por una demografía envejecida, sólidos marcos de reembolso y alta conciencia sobre la salud circulatoria. Países como Alemania, Francia y el Reino Unido representan importantes centros de ingresos, particularmente para prendas de compresión de grado médico prescritas para insuficiencia venosa y trastornos linfáticos. Las regulaciones de la UE y los productos certificados por CE refuerzan los estándares de calidad y la seguridad del paciente, apoyando la estabilidad del mercado. La creciente adopción para la hinchazón relacionada con viajes, la salud ocupacional y el bienestar preventivo amplía aún más la demanda. Europa del Este muestra una creciente penetración a medida que mejora el acceso a la atención médica y aumentan las condiciones relacionadas con el estilo de vida, ofreciendo nuevo potencial de crecimiento para los fabricantes.
Asia Pacífico
Asia Pacífico es una de las regiones de más rápido crecimiento, representando cerca del 20% de la cuota de mercado, impulsada por la creciente urbanización, trastornos vasculares inducidos por el estilo de vida y el aumento del gasto en atención médica. Japón, Corea del Sur y China lideran el consumo de productos debido a sólidas redes minoristas y la creciente aceptación de las prendas de compresión como terapia preventiva. La accesibilidad del comercio electrónico permite a las marcas llegar a demografías desatendidas en India y el sudeste asiático. El auge del fitness y la mayor conciencia del consumidor sobre la salud relacionada con la movilidad son impulsores clave. Los fabricantes locales que ofrecen calcetines de compresión basados en materiales sintéticos rentables están acelerando la adopción, posicionando a la región para una expansión continua tanto en aplicaciones médicas como deportivas.
América Latina
América Latina representa aproximadamente el 8% de los ingresos globales, con un crecimiento influenciado por el acceso creciente a la atención médica privada, el aumento de la participación deportiva y la creciente incidencia de insuficiencia venosa entre las poblaciones urbanas. Brasil y México representan la mayoría de las ventas regionales, respaldados por una mejor distribución minorista y el crecimiento de los mercados en línea. La demanda sensible al precio moldea los patrones de consumo, y la asequibilidad de los calcetines de compresión preventivos no recetados impulsa la adopción. Sin embargo, la cobertura de seguros limitada y los estándares de productos inconsistentes presentan desafíos. Los fabricantes que se centran en materiales de menor costo y estrategias de marca localizadas obtienen ventaja competitiva a medida que aumenta la conciencia sobre los beneficios de la compresión postoperatoria y relacionada con viajes.
Oriente Medio y África
La región de Oriente Medio y África captura alrededor del 7% del mercado, respaldada por la creciente modernización de la atención médica, el turismo médico y la inversión en el manejo de enfermedades crónicas. Los países del Golfo, en particular EAU y Arabia Saudita, lideran la adopción debido a la alta prevalencia de diabetes y trastornos vasculares, junto con el acceso a productos terapéuticos premium. En África, la adopción sigue siendo gradual, limitada por la distribución y los desafíos de asequibilidad. Sin embargo, la demanda está aumentando en los centros urbanos para prendas de compresión de viaje y aplicaciones de maternidad. Las redes de farmacias ampliadas y las campañas educativas dirigidas presentan oportunidades para aumentar el uso y fortalecer el cumplimiento del paciente en toda la región.
Segmentaciones del Mercado:
Por Nivel de Compresión
- Compresión Suave
- Compresión Moderada
- Compresión Firme
Por Longitud
- Calcetines de Compresión Hasta la Rodilla
- Medias de Compresión Hasta el Muslo
- Pantimedias / Mallas de Compresión
Por Material
- Nylon
- Spandex / Lycra
- Mezcla de Algodón
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de calcetines de compresión se caracteriza por una mezcla de empresas de dispositivos médicos establecidas, marcas de rendimiento deportivo y negocios emergentes directos al consumidor enfocados en soluciones de salud específicas. Los principales actores compiten en la diferenciación de productos a través de niveles de compresión, tecnologías de tejidos y diseños especializados para viajes, maternidad, recuperación postquirúrgica y rendimiento atlético. La innovación se centra en el tejido sin costuras, fibras antimicrobianas, gestión de la humedad y materiales transpirables que mejoran la comodidad durante largos periodos, mientras que la integración de tecnología portátil inteligente representa una frontera en evolución. Las marcas globales se benefician de una fuerte distribución a través de redes hospitalarias, farmacias y plataformas de comercio electrónico, mientras que los fabricantes regionales capitalizan en ofertas rentables y marketing localizado. Las asociaciones con fisioterapeutas, especialistas ortopédicos y plataformas de telemedicina fortalecen la validación clínica y la credibilidad en el mercado. La competencia de precios sigue siendo significativa, especialmente en mercados emergentes donde la asequibilidad influye en la adopción y las importaciones no reguladas de bajo costo desafían a las marcas premium. La inversión continua en educación del usuario, cumplimiento normativo y soluciones de tallas personalizadas apoya la lealtad a la marca a largo plazo y una ventaja competitiva sostenible.
Análisis de Jugadores Clave
- SIGVARIS
- KOSEMED
- Calze G.T. S.r.l.
- BSN Medical
- Thuasne
- Medi GmbH and Co. KG
- Santemol Group Medikal
- Sanyleg S.r.l.
Desarrollos Recientes
- En junio de 2024, Medi amplió su gama de productos de compresión introduciendo nuevas medias para la terapia de edema y tratamiento venoso, actualizando tanto el diseño como las opciones terapéuticas disponibles.
- En mayo de 2024, SIGVARIS lanzó dos productos accesorios: una ayuda para ponerse medias de compresión ("Doff N’Donner Cone") para simplificar el proceso, y una loción adhesiva en roll-on ("FIX") para ayudar a asegurar las prendas de compresión sin bordes antideslizantes.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en nivel de compresión, longitud, material y geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Las medias de compresión seguirán ganando adopción en el cuidado circulatorio preventivo entre las poblaciones envejecidas y trabajadoras.
- La demanda aumentará en la recuperación deportiva y de fitness a medida que los productos enfocados en el rendimiento se vuelvan convencionales.
- Las tecnologías de compresión inteligente con monitoreo basado en sensores darán forma a las líneas de innovación de productos.
- Las soluciones de tallas personalizadas y ajuste a medida mejorarán el cumplimiento y la experiencia del usuario.
- El comercio electrónico y los programas de reposición basados en suscripción fortalecerán los modelos de ingresos recurrentes.
- Las telas sostenibles, recicladas y antimicrobianas ganarán preferencia entre los consumidores conscientes del medio ambiente.
- La compresión de grado médico se expandirá con el creciente diagnóstico de trastornos venosos y requisitos de cuidado postquirúrgico.
- Las asociaciones entre fabricantes y proveedores de atención médica mejorarán la validación clínica y la credibilidad de la marca.
- Los mercados emergentes experimentarán una rápida adopción impulsada por la asequibilidad y la expansión minorista.
- Las estrategias de diferenciación de precios se intensificarán a medida que las marcas globales compitan con fabricantes regionales de bajo costo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de calcetines de compresión y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de calcetas de compresión entre 2024 y 2032?
¿Cuál segmento de diseño de calcetines de compresión tendrá la mayor Tasa de Crecimiento Anual Compuesta (CAGR) en el período de pronóstico?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de las medias de compresión?
¿Quiénes son las empresas líderes en el mercado de calcetines de compresión?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Calcetines de Compresión Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Calcetines de Compresión Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 722.09 million → 2032: USD 995.86 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Calcetines de Compresión Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Calcetines de Compresión Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Calcetines de Compresión Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Calcetines de Compresión Market Drivers
- 3.3 Mercado de Calcetines de Compresión Market Restraints & Challenges
- 3.4 Mercado de Calcetines de Compresión Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Calcetines de Compresión Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Calcetines de Compresión Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Calcetines de Compresión category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Calcetines de Compresión Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Calcetines de Compresión Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Calcetines de Compresión market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Calcetines de Compresión Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Calcetines de Compresión Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Calcetines de Compresión Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Calcetines de Compresión (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Calcetines de Compresión Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Calcetines de Compresión Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Calcetines de Compresión Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Calcetines de Compresión Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Calcetines de Compresión Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Calcetines de Compresión Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Calcetines de Compresión Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Calcetines de Compresión Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Calcetines de Compresión Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
