
Mercado de Buprenorfina y Naloxona
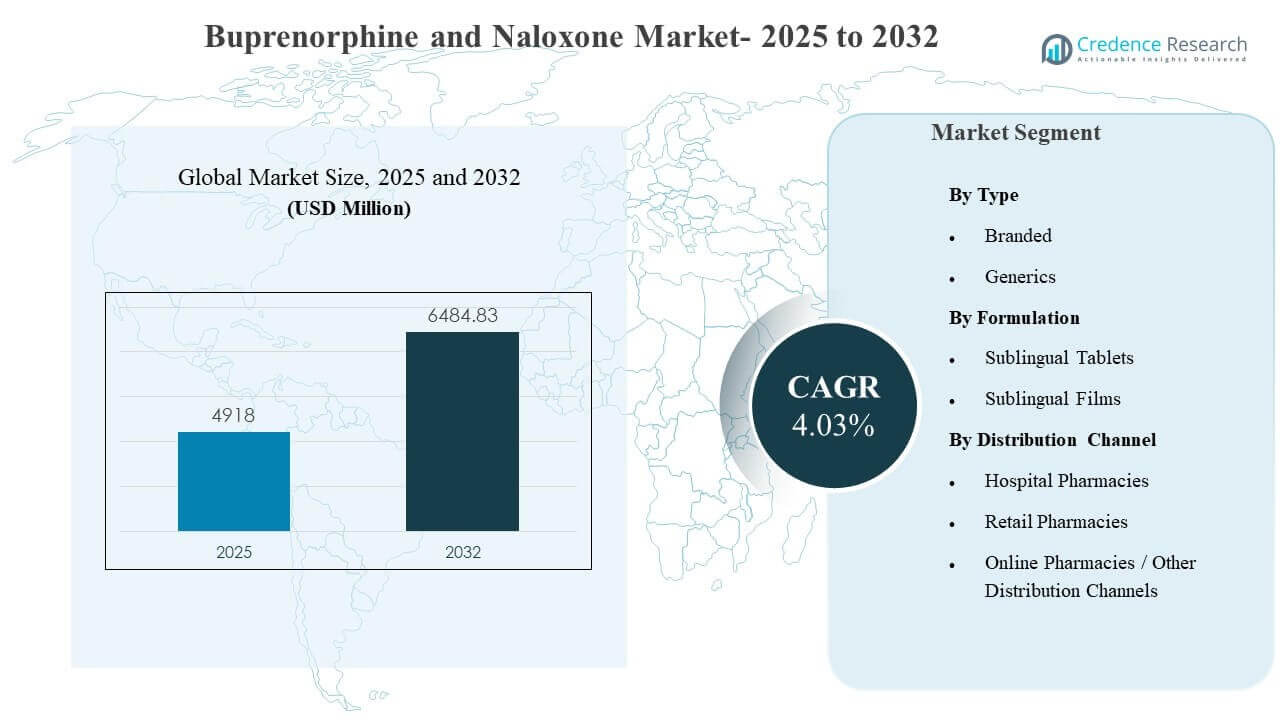
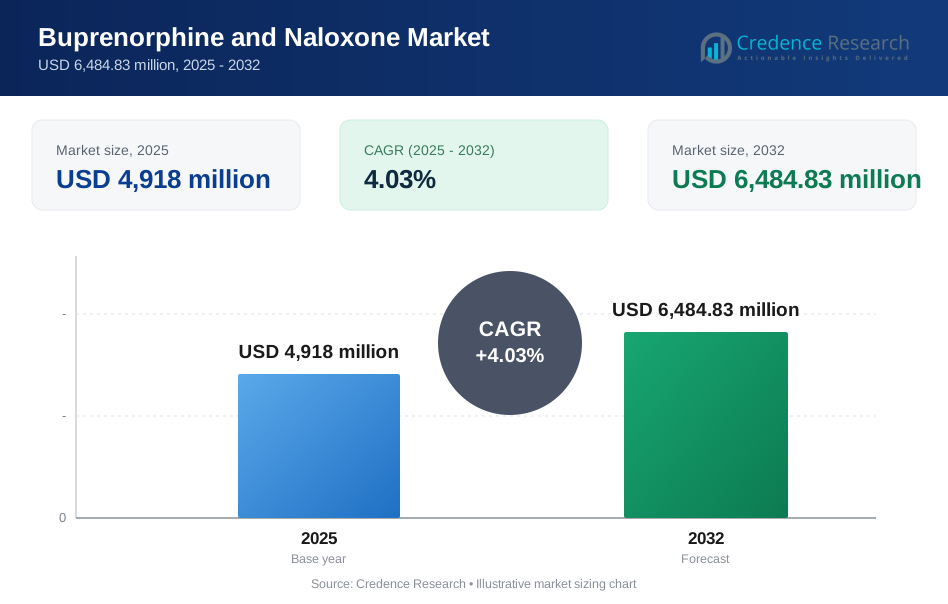
Se estimó que el tamaño del mercado global de Buprenorfina y Naloxona fue de USD 4,918 millones en 2025 y se espera que alcance los USD 6,484.83 millones para 2032, creciendo a una CAGR del 4.03% de 2025 a 2032. La expansión de la demanda está impulsada principalmente por el creciente enfoque clínico y político en el tratamiento basado en evidencia del trastorno por uso de opioides, lo que está aumentando la conversión de diagnóstico a tratamiento y los volúmenes de terapia de mantenimiento a largo plazo en los entornos de atención. El impulso del mercado de Buprenorfina y Naloxona también se beneficia de la expansión de las vías de acceso a farmacias y una cobertura más amplia de los pagadores para el tratamiento asistido por medicamentos en geografías de alta carga.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Buprenorfina y Naloxona 2025 | USD 4,918 millones |
| Mercado de Buprenorfina y Naloxona, CAGR | 4.03% |
| Tamaño del Mercado de Buprenorfina y Naloxona 2032 | USD 6,484.83 millones |
Tendencias Clave del Mercado & Perspectivas
- América del Norte tuvo una participación del 57.8% en 2025, reflejando la mayor concentración de volúmenes de pacientes tratados e infraestructura de tratamiento madura.
- Europa representó una participación del 22.4% en 2025, respaldada por vías estructuradas de atención a la adicción y un acceso cada vez mayor a programas de terapia de sustitución.
- Los genéricos lideraron por Tipo con una participación del 51.6% en 2025, fortalecidos por la preferencia de los pagadores y la disponibilidad de suministro de múltiples fuentes.
- Las tabletas sublinguales lideraron por Formulación con una participación del 52.7% en 2025, impulsadas por un amplio almacenamiento, familiaridad en protocolos de mantenimiento y eficiencia de costos.
- Las farmacias minoristas lideraron por Canal de Distribución con una participación del 45.9% en 2025, reflejando patrones de demanda pesados en recargas en la terapia de mantenimiento estable.
Análisis de Segmento
La segmentación del mercado de Buprenorfina y Naloxona refleja un equilibrio entre la expansión del acceso liderada por la asequibilidad y las elecciones de formulación impulsadas clínicamente. Por Tipo, la penetración de genéricos sigue aumentando a medida que los volúmenes de terapia se expanden en entornos ambulatorios y los pagadores aplican herramientas de contención de costos como ediciones por pasos y formularios preferidos. Por Formulación, los equipos de atención generalmente alinean la selección de la forma de dosificación con la estabilidad del paciente, el apoyo a la adherencia y las prácticas de mitigación de desvíos, lo que sostiene una demanda significativa tanto en tabletas como en películas.
La dinámica de los canales en el mercado de Buprenorfina y Naloxona sigue estando estrechamente vinculada a la vía de tratamiento desde la iniciación hasta el mantenimiento. Las farmacias minoristas capturan la mayor participación debido a las recargas recurrentes y la naturaleza comunitaria de la terapia a largo plazo. Las farmacias hospitalarias mantienen un papel fuerte a través de encuentros de emergencia y pacientes hospitalizados, planificación de altas y programas integrados de adicción que conectan a los pacientes con la terapia de continuación ambulatoria.
Por Tipo de Información
Los genéricos representaron la mayor participación con un 51.6% en 2025. Los genéricos lideran porque los pagadores y los programas públicos priorizan los equivalentes de menor costo para ampliar el acceso cubierto para la terapia de mantenimiento. La disponibilidad de genéricos en múltiples concentraciones de dosis apoya el cambio sin interrumpir los planes de estabilización de dosis. La competencia genérica también aumenta la resiliencia de adquisición para ubicaciones de dispensación de alto volumen, lo que refuerza la preferencia continua por productos de múltiples fuentes.
Por Formulación de Información
Las tabletas sublinguales representaron la mayor participación con un 52.7% en 2025. Las tabletas sublinguales lideran debido al amplio almacenamiento en farmacias, la familiaridad constante en la prescripción y la adquisición ventajosa en costo en muchos entornos de reembolso. Las tabletas sublinguales también se alinean bien con los flujos de trabajo de dispensación estandarizados utilizados para reposiciones repetidas. La adopción de tabletas sublinguales sigue siendo respaldada por la comodidad del clínico en la titulación de dosis y las rutinas de mantenimiento a largo plazo.
Por Canal de Distribución de Información
Las farmacias minoristas representaron la mayor participación con un 45.9% en 2025. Las farmacias minoristas lideran porque la demanda del mercado de Buprenorfina y Naloxona está dominada por reposiciones recurrentes para pacientes estables que reciben terapia de mantenimiento continua. Las redes minoristas proporcionan un amplio alcance geográfico y horarios de dispensación rutinarios que apoyan la continuidad de la atención. La distribución minorista también se beneficia de la contratación de redes de pagadores y de los flujos de trabajo de prescripción electrónica establecidos utilizados en el tratamiento de adicciones ambulatorias.
Impulsores del Mercado de Buprenorfina y Naloxona
Expansión de la Adopción del Tratamiento del Trastorno por Uso de Opioides
El crecimiento del mercado de Buprenorfina y Naloxona está respaldado por una adopción más amplia del tratamiento asistido por medicamentos en entornos de atención ambulatoria y comunitaria. Los sistemas de salud están aumentando el cribado, el diagnóstico y las vías de derivación que mueven a más pacientes hacia la farmacoterapia. La educación de los proveedores y la alineación con las guías clínicas están mejorando la confianza en los enfoques de mantenimiento a largo plazo. Las iniciativas de salud pública y la financiación de programas también fortalecen la continuidad de la atención, lo que aumenta los volúmenes de reposición y apoya la expansión constante del mercado.
- Por ejemplo, el ensayo clínico de 24 semanas de Orexo (Estudio OX219-008) que evaluó Zubsolv® (tableta sublingual de buprenorfina/naloxona) para el tratamiento de mantenimiento de la dependencia de opioides encontró que menos del 1% de los participantes abandonaron el estudio debido a fallos en el tratamiento, mientras que se registró un aumento del 15% en el empleo entre los participantes del estudio, resultados que refuerzan directamente la confianza clínica y del proveedor en el mantenimiento de la farmacoterapia a largo plazo.
Cobertura de Pagadores y Contención de Costos que Moldean la Utilización
La demanda del mercado de Buprenorfina y Naloxona está fuertemente influenciada por las reglas de reembolso y el diseño de formularios entre pagadores públicos y privados. La colocación preferida para opciones de menor costo aumenta la escala de utilización al reducir las barreras de desembolso. Los marcos de terapia escalonada y autorización previa pueden estandarizar la selección de productos y la canalización. Una mayor persistencia en el tratamiento mejora la regularidad de las reposiciones, lo que apoya la generación de ingresos recurrentes. La presión de precios también fomenta una mayor adopción de genéricos que expande la población tratada.
Crecimiento en Canales de Acceso Basados en la Comunidad
La expansión del mercado de Buprenorfina y Naloxona se beneficia del papel central de la dispensación en farmacias minoristas en la terapia de mantenimiento. El acceso minorista mejora la disponibilidad geográfica y apoya horarios de recarga consistentes, lo cual es crítico para la adherencia. La prescripción digital y la coordinación de atención integrada reducen la fricción en las fases de iniciación, estabilización y continuación. Los flujos de trabajo de alta vinculados a hospitales también mejoran la continuación de la terapia después de encuentros agudos. El acceso mejorado a los canales apoya la reducción de brechas en el tratamiento y aumenta la duración de la terapia a largo plazo.
Aumento del Suministro Multifuente y Profundidad del Portafolio
La profundidad del suministro del mercado de Buprenorfina y Naloxona se expande a medida que más fabricantes amplían las concentraciones de dosificación y la cobertura de formas de dosificación. El suministro multifuente mejora la estabilidad de adquisición para grandes redes de dispensación y programas institucionales. Una mayor disponibilidad apoya la flexibilidad de cambio cuando las reglas de los pagadores o las preferencias de contratación cambian. La escala de fabricación puede reducir los costos unitarios y aumentar la asequibilidad en geografías de alto volumen. Las dinámicas de suministro competitivo también apoyan la expansión continua del acceso a través de una mejor disponibilidad y confiabilidad en la distribución.
- Por ejemplo, Amneal Pharmaceuticals recibió la aprobación de la FDA en febrero de 2013 para tabletas genéricas de buprenorfina HCl/naloxona HCl, ingresando al mercado como la séptima compañía farmacéutica genérica más grande en los EE. UU. en ese momento y expandió aún más su portafolio de formas de dosificación de buprenorfina en abril de 2020 con la aprobación de la FDA de un parche transdérmico genérico de buprenorfina (Butrans® genérico).
Desafíos del Mercado de Buprenorfina y Naloxona
Los participantes del mercado de Buprenorfina y Naloxona enfrentan una presión persistente sobre los precios a medida que aumenta la competencia genérica y los pagadores intensifican las medidas de contención de costos. La compresión de márgenes puede limitar la inversión en diferenciación, programas de apoyo al paciente y redundancias en la cadena de suministro. Las reglas de acceso, como la autorización previa y los límites de cantidad, pueden crear discontinuidades en la iniciación de la terapia y la continuidad de recarga, especialmente para poblaciones vulnerables. Las restricciones de dispensación y la carga operativa también pueden reducir la disposición de las farmacias a mantener inventarios amplios en diferentes concentraciones de dosificación.
El crecimiento del mercado de Buprenorfina y Naloxona también está limitado por la variabilidad en la capacidad de los proveedores, el estigma en la prestación de atención y la infraestructura de tratamiento desigual en diferentes regiones. La escasez de personal en medicina de adicciones y las limitadas vías integradas de salud conductual pueden reducir la conversión de diagnóstico a tratamiento. Las preocupaciones sobre la desviación añaden una carga de cumplimiento y monitoreo que puede ralentizar la prescripción en algunos entornos. Las transiciones de atención fragmentadas entre encuentros hospitalarios y mantenimiento ambulatorio también pueden aumentar el riesgo de abandono, reduciendo la persistencia de la terapia.
- Por ejemplo, una encuesta de JAMA Network Open de 607 médicos de Texas que trabajan en consultorios y asistieron a un curso de capacitación de exención X encontró que de 126 encuestados, 61 (48.4%) habían obtenido la exención, pero de esos médicos con exención, solo 22 (36%) estaban prescribiendo activamente buprenorfina, con el 64% restante citando la complejidad del proceso de exención, la falta de apoyo profesional y las brechas en la red de referencias como barreras persistentes, demostrando que la acreditación por sí sola no se traduce en capacidad de prescripción activa.
Tendencias y Oportunidades del Mercado de Buprenorfina y Naloxona
Las tendencias del mercado de Buprenorfina y Naloxona incluyen una integración más fuerte del tratamiento en la atención primaria y en entornos de salud comunitarios, lo que amplía el acceso más allá de las clínicas especializadas. Los modelos de atención estructurada que combinan farmacoterapia con apoyo conductual mejoran la persistencia y reducen el riesgo de recaída, aumentando la continuidad de las renovaciones. Las herramientas digitales que apoyan la prescripción, el seguimiento y el monitoreo de la adherencia están mejorando la coordinación entre proveedores y farmacias. La expansión de las vías de atención basadas en farmacias también crea oportunidades para asociaciones de canal más fuertes y una mejor continuidad.
- Por ejemplo, el modelo de atención colaborativa habilitado por tecnología de Bicycle Health informó un 75% de retención a los 30 días y un 59% de retención a los 90 días, mientras que los pacientes asegurados alcanzaron un 86% de retención a los 30 días y un 80% a los 90 días; la empresa también informó una tasa de inasistencia del 9.5%, alrededor del 70% de los nuevos pacientes atendidos por un proveedor con exención de buprenorfina el mismo día hábil o al siguiente, y un 89% de nuevos pacientes que recibieron entrevistas motivacionales impartidas por el proveedor
Las oportunidades del mercado de Buprenorfina y Naloxona están aumentando en regiones que incrementan la inversión en servicios de adicción y mejoran los marcos de acceso a medicamentos. Las estrategias de producto que mejoran la disponibilidad en diferentes concentraciones de dosis y fortalecen la resiliencia de la distribución pueden ganar participación en programas de alto volumen. Las estrategias de contratación centradas en la alineación con los pagadores y el suministro confiable pueden fortalecer la posición en el formulario. Los enfoques centrados en el paciente que reducen la fricción en las renovaciones y las transiciones de atención pueden aumentar la duración de la terapia, apoyando una demanda estable en todos los canales.
Perspectivas Regionales
Norteamérica
Norteamérica (57.8% en 2025) lidera el mercado de Buprenorfina y Naloxona debido a las grandes poblaciones tratadas, modelos maduros de entrega de tratamiento asistido por medicamentos e integración sólida de dispensación al por menor. Los altos volúmenes de prescripción y las vías de reembolso establecidas apoyan una demanda de renovación consistente. El amplio acceso a través de farmacias comunitarias y transiciones de atención institucional fortalece la continuidad de la terapia. El enfoque continuo de salud pública en la gestión basada en evidencia del trastorno por uso de opioides sostiene la adopción en todos los estados y provincias.
Europa
Europa (22.4% en 2025) sigue siendo un importante contribuyente al mercado de Buprenorfina y Naloxona, respaldado por programas estructurados de atención a la adicción y un acceso en expansión a terapias de sustitución. Los sistemas de salud nacionales influyen en la mezcla de productos a través del diseño de formularios y vías de atención estandarizadas. La adquisición centralizada y la prescripción guiada por directrices pueden apoyar una utilización constante. La expansión continua de programas y la mejora de los marcos de acceso de los pacientes sostienen los volúmenes de terapia de mantenimiento a largo plazo.
Asia Pacífico
Asia Pacífico (13.1% en 2025) muestra un potencial de expansión en el mercado de Buprenorfina y Naloxona a medida que mejoran la concienciación, el diagnóstico y la infraestructura de tratamiento. El crecimiento está respaldado por una creciente atención política a la gestión de la dependencia de opioides y la expansión gradual de los canales de acceso regulados. El desarrollo del mercado varía ampliamente según el país, lo que da forma a una adopción desigual entre entornos urbanos y rurales. Las mejoras en la asequibilidad y la integración del cuidado pueden aumentar la persistencia del tratamiento a largo plazo con el tiempo.
América Latina
América Latina (4.2% en 2025) representa una región emergente del mercado de Buprenorfina y Naloxona donde el acceso está influenciado por la capacidad de tratamiento, la cobertura de reembolso y la disponibilidad de programas. Las redes de tratamiento del sector privado juegan un papel importante en varios países, y el acceso sigue siendo desigual en diferentes geografías. La expansión de los programas de salud pública y la mejora de la disponibilidad a través de canales minoristas pueden apoyar un crecimiento gradual. El fortalecimiento de las vías clínicas y la fiabilidad del suministro pueden aumentar la utilización sostenida.
Medio Oriente y África
Medio Oriente y África (2.5% en 2025) sigue siendo más pequeño en el mercado de Buprenorfina y Naloxona debido a la infraestructura de tratamiento limitada y los marcos de acceso variables. La adopción depende de la política nacional, la capacidad de especialistas y las vías de dispensación reguladas. El desarrollo de programas y la mejora de la integración del cuidado pueden apoyar una expansión incremental. El fortalecimiento de la capacitación de proveedores y la mejora de la continuidad de la terapia en diferentes entornos pueden aumentar la persistencia del tratamiento en la región.
Paisaje Competitivo
La competencia en el mercado de Buprenorfina y Naloxona se caracteriza por una fuerte participación de genéricos junto con el posicionamiento de marcas en protocolos específicos y segmentos de preferencia del paciente. Las estrategias clave incluyen la expansión del portafolio en diferentes concentraciones de dosis, cobertura confiable de suministro y distribución, y contratación con pagadores para asegurar una colocación preferida. Los fabricantes se diferencian a través de la ejecución de canales, precios competitivos y soporte operativo para entornos de dispensación de alto volumen. La intensidad competitiva sigue siendo alta a medida que la expansión del acceso y la contención de costos continúan moldeando las decisiones de compra.
Indivior PLC sigue siendo un competidor de referencia central en el mercado de Buprenorfina y Naloxona a través del posicionamiento del portafolio de marca, actividades de gestión del ciclo de vida y enfoque comercial en mantener el acceso en canales clave. La estrategia de Indivior PLC enfatiza el sostenimiento de la familiaridad del prescriptor y el apoyo a la continuidad de la terapia dentro de las vías de dispensación reguladas. Indivior PLC también compite a través de la disciplina en la contratación y la ejecución de canales diseñadas para proteger la participación en presencia de alternativas de múltiples fuentes. La presión competitiva de los genéricos continúa moldeando el posicionamiento y las prioridades del portafolio de Indivior PLC.
El informe de investigación y crecimiento de la industria incluye análisis detallados del paisaje competitivo del mercado e información sobre las principales empresas, incluyendo:
- Indivior PLC
- Dr. Reddy’s Laboratories Ltd.
- Viatris / Mylan N.V.
- Hikma Pharmaceuticals PLC
- Teva Pharmaceutical Industries Ltd.
- Sun Pharmaceutical Industries Ltd.
- Sandoz AG / Sandoz International GmbH
- Alvogen
- Mallinckrodt
- Amneal Pharmaceuticals LLC
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2025, Hikma Pharmaceuticals anunció una asociación comercial exclusiva de seis años con Emergent BioSolutions para la venta del aerosol nasal de naloxona HCl KLOXXADO 8 mg en los EE. UU. y Canadá, fortaleciendo la posición de Hikma en el segmento de mercado de la naloxona.
- En septiembre de 2025, Purdue Pharma amplió su asociación con MMCAP para suministrar tabletas de buprenorfina y naloxona CIII, una versión genérica de Suboxone, a instalaciones correccionales para individuos encarcelados con trastorno por uso de opioides a un costo de $0.01 por tableta.
- En diciembre de 2025, Orexo AB cerró su transacción con Dexcel Pharma USA para adquirir todos los derechos en EE. UU. de Zubsolv, una tableta sublingual de buprenorfina/naloxona utilizada para el tratamiento del trastorno por uso de opioides, marcando una adquisición notable en este mercado.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 4918 millones |
| Pronóstico de ingresos en 2032 | USD 6484.83 millones |
| Tasa de crecimiento (CAGR) | 4.03% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo: De Marca, Genéricos; Por Perspectiva de Formulación: Tabletas Sublinguales, Películas Sublinguales; Por Perspectiva de Canal de Distribución: Farmacias Hospitalarias, Farmacias Minoristas, Farmacias en Línea / Otros Canales de Distribución |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Indivior PLC; Dr. Reddy’s Laboratories Ltd.; Viatris / Mylan N.V.; Hikma Pharmaceuticals PLC; Teva Pharmaceutical Industries Ltd.; Sun Pharmaceutical Industries Ltd.; Sandoz AG / Sandoz International GmbH; Alvogen; Mallinckrodt; Amneal Pharmaceuticals LLC |
| Número de páginas | 328 |
Por Segmentación
Por Tipo
- De Marca
- Genéricos
Por Formulación
- Tabletas Sublinguales
- Películas Sublinguales
Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea / Otros Canales de Distribución
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de Buprenorfina y Naloxona?
¿Cuál es la TACC para el mercado de Buprenorfina y Naloxona durante 2025–2032?
¿Cuál es el segmento más grande en el mercado de Buprenorfina y Naloxona?
¿Qué factores están impulsando el crecimiento en el mercado de buprenorfina y naloxona?
¿Quiénes son las empresas líderes en el mercado de Buprenorfina y Naloxona?
¿Qué región lidera el mercado de buprenorfina y naloxona?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Buprenorfina y Naloxona Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Buprenorfina y Naloxona Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,918 million → 2032: USD 6,484.83 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Buprenorfina y Naloxona Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Buprenorfina y Naloxona Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Buprenorfina y Naloxona Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Buprenorfina y Naloxona Market Drivers
- 3.3 Mercado de Buprenorfina y Naloxona Market Restraints & Challenges
- 3.4 Mercado de Buprenorfina y Naloxona Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Buprenorfina y Naloxona Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Buprenorfina y Naloxona Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Buprenorfina y Naloxona category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Buprenorfina y Naloxona Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Buprenorfina y Naloxona Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Buprenorfina y Naloxona market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Buprenorfina y Naloxona Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Buprenorfina y Naloxona Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Buprenorfina y Naloxona Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Buprenorfina y Naloxona (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Buprenorfina y Naloxona Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Buprenorfina y Naloxona Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Buprenorfina y Naloxona Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Buprenorfina y Naloxona Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Buprenorfina y Naloxona Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Buprenorfina y Naloxona Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Buprenorfina y Naloxona Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Buprenorfina y Naloxona Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Buprenorfina y Naloxona Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
