
Visión General del Mercado de Broncoscopios:
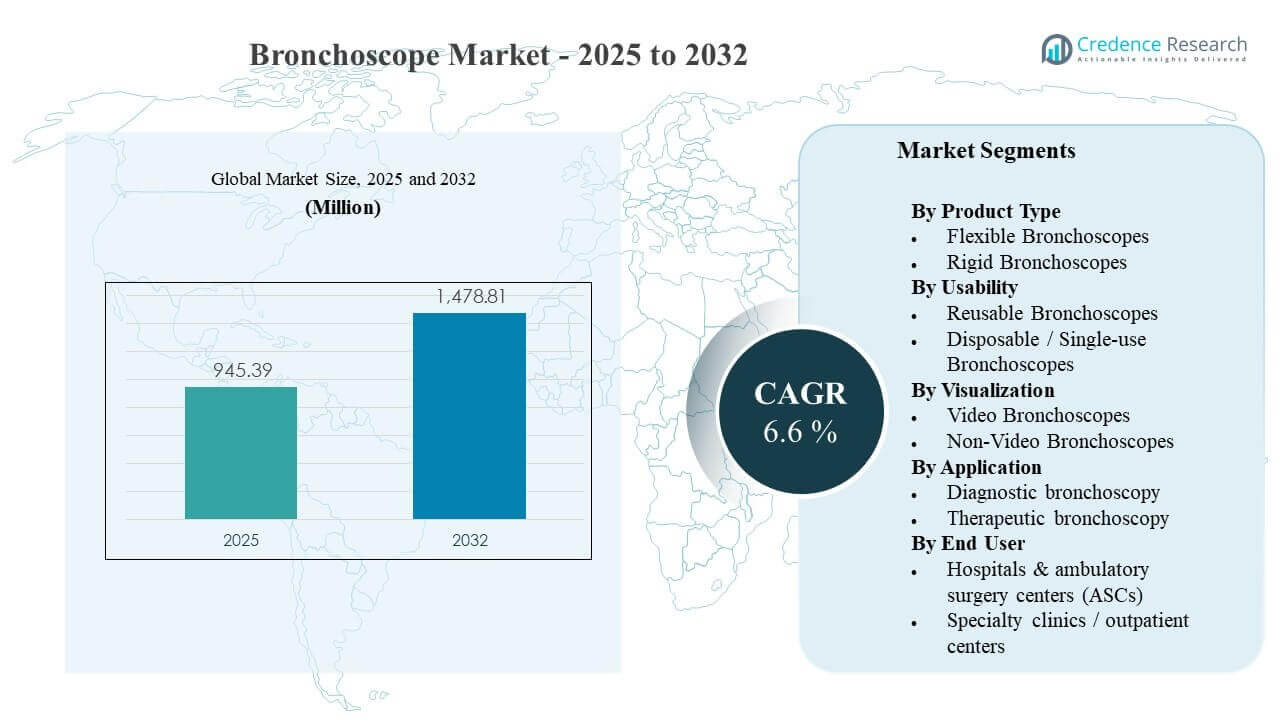
Se estimó que el tamaño del mercado global de broncoscopios fue de USD 945.39 millones en 2025 y se espera que alcance los USD 1,478.81 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.6% de 2025 a 2032. La demanda está principalmente respaldada por el uso creciente de la broncoscopia en diagnósticos pulmonares e intervenciones terapéuticas, donde los médicos dependen cada vez más de la broncoscopia para mejorar el acceso a las vías respiratorias, el muestreo de tejidos y la eficiencia de los procedimientos. La adopción se ve reforzada por las actualizaciones hospitalarias a suites de endoscopia avanzadas y la mayor disponibilidad de servicios de broncoscopia en grandes redes de atención.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Periodo Histórico | 2020-2024 |
| Año Base | 2025 |
| Periodo de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Broncoscopios 2025 | USD 945.39 millones |
| Mercado de Broncoscopios, CAGR | 6.6% |
| Tamaño del Mercado de Broncoscopios 2032 | USD 1,478.81 millones |
Tendencias y Perspectivas Clave del Mercado
- Los broncoscopios flexibles representaron la mayor participación del 61.90% en 2025, respaldados por su amplio uso en flujos de trabajo tanto diagnósticos como terapéuticos.
- Los broncoscopios reutilizables tuvieron una participación del 66.10% en 2025, reflejando la gran base instalada y las vías de reprocesamiento establecidas en instalaciones de alto volumen.
- Los hospitales y centros de cirugía ambulatoria (ASCs) representaron una participación del 72.60% en 2025, impulsados por mayores volúmenes de procedimientos y una mezcla de casos complejos gestionados en entornos institucionales.
- Se proyecta que los broncoscopios desechables/de un solo uso se expandan a una CAGR del 15.85% durante 2026–2031, reflejando las prioridades de control de infecciones y la logística simplificada para sitios que carecen de capacidad de reprocesamiento.
- Se proyecta que Asia Pacífico crezca a una CAGR del 9.51% durante 2026–2031, respaldada por la expansión de la capacidad de atención pulmonar y el aumento de los volúmenes de procedimientos diagnósticos.
Análisis de Segmentos
Las decisiones de compra en el mercado de broncoscopios están cada vez más influenciadas por la eficiencia del flujo de trabajo, los protocolos de control de infecciones y las expectativas de rendimiento de imagen en las suites de endoscopia. Los proveedores con alto rendimiento de broncoscopia típicamente priorizan la confiabilidad, la capacidad de servicio y el costo total de propiedad, lo que respalda la inversión continua en flotas reutilizables, al tiempo que amplían el acceso a opciones de un solo uso para casos de uso y entornos específicos. Los equipos clínicos también valoran la calidad de visualización consistente y el manejo ergonómico, particularmente a medida que la broncoscopia se integra en vías diagnósticas más estructuradas para la gestión de enfermedades pulmonares.
La evolución de la tecnología está reforzando el papel de las capacidades avanzadas de broncoscopia al permitir una orientación precisa y una mayor confianza en los procedimientos. En muchas instalaciones, la broncoscopia se está posicionando no solo como un paso diagnóstico, sino también como una plataforma para procedimientos intervencionistas que pueden reducir la invasividad en comparación con enfoques quirúrgicos alternativos. Como resultado, la adquisición está cada vez más vinculada a consideraciones a nivel de sistema, como la interoperabilidad con sistemas de torre existentes, la compatibilidad de accesorios, los requisitos de capacitación de los clínicos y la capacidad de estandarizar protocolos en redes de múltiples sitios.
Por Perspectivas de Tipo de Producto
Los Broncoscopios Flexibles representaron la mayor participación con un 61.90% en 2025. Las plataformas flexibles lideran porque apoyan una gama más amplia de indicaciones clínicas y pueden acceder a más anatomía de las vías respiratorias distales en comparación con las alternativas rígidas. Las mejoras continuas en maniobrabilidad, utilidad del canal de trabajo y rendimiento de visualización continúan alineándose con las preferencias de los clínicos en la broncoscopia de rutina. Los mayores volúmenes de procedimientos en diagnósticos pulmonares también refuerzan la demanda de sistemas flexibles en entornos de alto rendimiento.
Por Perspectivas de Usabilidad
Los Broncoscopios Reutilizables representaron la mayor participación con un 66.10% en 2025. Las flotas reutilizables siguen siendo dominantes debido a los patrones de adquisición establecidos, la economía de amortización y los flujos de trabajo de reprocesamiento estandarizados en grandes hospitales. Los equipos clínicos a menudo prefieren opciones reutilizables por su consistencia, compatibilidad de accesorios y utilización a largo plazo en múltiples tipos de procedimientos. Al mismo tiempo, el escrutinio del control de infecciones y la simplificación operativa están apoyando una adopción más rápida de dispositivos de un solo uso, particularmente en entornos con capacidad de esterilización limitada.
Por Perspectivas de Visualización
Los videobroncoscopios lideran las dinámicas de adopción cualitativa porque apoyan una mejor visualización, documentación y flujos de trabajo en equipo en comparación con las alternativas sin video. Las mayores expectativas de claridad de imagen en la broncoscopia diagnóstica, la capacitación y la garantía de calidad alientan a los proveedores a modernizar las capacidades de visualización con el tiempo. La integración con plataformas digitales y la grabación de procedimientos también fortalece la propuesta de valor para los sistemas de video en entornos institucionales. Los sistemas sin video mantienen relevancia principalmente en entornos sensibles al costo o donde las limitaciones de infraestructura restringen la adopción de plataformas de visualización avanzadas.
Por Perspectivas de Aplicación
La broncoscopia diagnóstica lidera la utilización cualitativa porque la broncoscopia sigue siendo una herramienta estándar para la visualización de las vías respiratorias, la evaluación pulmonar y las vías de muestreo utilizadas en la evaluación de rutina. El crecimiento en la demanda diagnóstica se refuerza por la creciente carga de enfermedades pulmonares y el uso más amplio de vías de trabajo estructuradas que incorporan la broncoscopia. La demanda de broncoscopia terapéutica está aumentando a medida que las intervenciones mínimamente invasivas se estandarizan más en hospitales que invierten en suites avanzadas de broncoscopia. En ambas aplicaciones, la expansión del volumen de procedimientos apoya la demanda recurrente de broncoscopios y accesorios compatibles.
Por Perspectivas de Usuario Final
Los hospitales y los centros de cirugía ambulatoria (ASCs) representaron la mayor participación del 72.60% en 2025. Los hospitales lideran debido a su capacidad para manejar casos complejos, mantener personal especializado y apoyar la infraestructura avanzada de broncoscopia tanto para diagnósticos como para intervenciones. Los ASCs están ganando impulso a medida que los pagadores y proveedores buscan optimizar la economía del lugar de atención y mejorar el rendimiento de la programación para casos apropiados. Las clínicas especializadas y los centros ambulatorios se expanden donde la broncoscopia se está estandarizando cada vez más y es apoyada por flujos de trabajo de dispositivos simplificados y el crecimiento de la red de referencias.
Impulsores del Mercado de Broncoscopios
Aumento de los Volúmenes de Procedimientos Diagnósticos Pulmonares
La demanda de broncoscopia aumenta a medida que los caminos de diagnóstico pulmonar se expanden en los principales entornos de atención, particularmente para la evaluación y muestreo en casos respiratorios complejos. Los hospitales están invirtiendo en la capacidad de las suites de broncoscopia para mejorar el rendimiento de los procedimientos y reducir los retrasos en el trabajo de diagnóstico. Los clínicos también dependen de la broncoscopia para apoyar la toma de decisiones estructuradas cuando la imagen por sí sola es insuficiente. A medida que los protocolos de diagnóstico se vuelven más estandarizados, el crecimiento de los procedimientos se traduce en necesidades recurrentes de reemplazo y expansión de flotas. Esta dinámica apoya una demanda base estable tanto en mercados de salud maduros como emergentes.
- Por ejemplo, en una gran cohorte de 14,228 pacientes sometidos a broncoscopia, se realizaron más de 12,000 procedimientos con broncoscopios flexibles reutilizables para obtener muestras endobronquiales o transbronquiales que informaron directamente las decisiones de manejo posteriores.
Mejoras Tecnológicas que Mejoran la Visualización y el Flujo de Trabajo
Las mejoras continuas en imagen, ergonomía y compatibilidad del sistema fortalecen el valor clínico y operativo de los broncoscopios modernos. Los proveedores prefieren cada vez más plataformas que apoyen una visualización consistente, un manejo simplificado y una integración más fluida con la infraestructura de endoscopia existente. La eficiencia del flujo de trabajo se está convirtiendo en un criterio de adquisición central a medida que las instalaciones buscan una rotación más rápida, una mejor documentación y una capacitación estandarizada en redes de múltiples sitios. Estas mejoras también fomentan el reemplazo de plataformas más antiguas que ya no cumplen con las expectativas de rendimiento. La diferenciación liderada por la tecnología sigue siendo una palanca importante para los fabricantes que compiten por contratos institucionales.
- Por ejemplo, el sistema EVIS X1 CV‑1500 con los broncoscopios BF‑H1200 (4.9 mm, 2.2 mm de canal) y BF‑1TH1200 (5.8 mm, 3.0 mm de canal) combina ópticas de alta definición con modos avanzados de mejora de imagen como TXI, RDI y BAI‑MAC para mejorar la visibilidad de las lesiones y la navegación a través de los bronquios periféricos.
Enfoque en el Control de Infecciones y Carga de Reprocesamiento
Los sistemas de salud están priorizando la prevención de infecciones y la consistencia operativa en los flujos de trabajo de endoscopia, lo que influye en las decisiones de compra de broncoscopios. La complejidad del reprocesamiento, el tiempo de rotación y los requisitos de cumplimiento ejercen presión sobre las instalaciones para optimizar la esterilización y reducir la variabilidad. Como resultado, muchos proveedores adoptan flotas mixtas que combinan opciones reutilizables y de un solo uso según el entorno y los requisitos del caso. Este enfoque apoya tanto la demanda continua de reutilizables como la adopción más rápida de broncoscopios desechables en entornos específicos. Las prioridades de control de infecciones siguen siendo un fuerte impulsor estructural, especialmente en entornos de alto volumen y con recursos limitados.
Expansión de la Broncoscopia Intervencionista y Terapéutica
La demanda de broncoscopias terapéuticas aumenta a medida que los hospitales expanden las intervenciones mínimamente invasivas que pueden mejorar la experiencia del paciente y reducir la dependencia de alternativas más invasivas. Las instalaciones que mejoran las suites de broncoscopia están mejor posicionadas para realizar intervenciones con mayor confianza en los procedimientos y previsibilidad operativa. El crecimiento también se ve respaldado por la expansión de la formación de los clínicos y una mayor disponibilidad de equipos especializados en atención pulmonar. A medida que el uso terapéutico se estandariza más, la utilización de dispositivos por instalación puede aumentar a través de un mayor rendimiento de casos y una cobertura más amplia de indicaciones. Este impulsor apoya la inversión sostenida en plataformas que permiten flujos de trabajo tanto diagnósticos como terapéuticos.
Desafíos del Mercado de Broncoscopios
La gestión de costos sigue siendo un desafío clave porque las decisiones de compra de broncoscopios deben alinearse con los presupuestos de capital, los costos de servicio y los objetivos de costo total de propiedad. Las instalaciones deben equilibrar las expectativas de rendimiento con la asequibilidad, especialmente cuando las actualizaciones requieren gastos en el ecosistema a través de torres, accesorios y mantenimiento. La variabilidad en el reembolso y las diferentes reglas de adquisición en los mercados pueden ralentizar aún más la adopción de plataformas de mayor costo. En muchos entornos, las restricciones presupuestarias impulsan ciclos de reemplazo prolongados, creando presión sobre los fabricantes para justificar precios premium. Estos factores pueden moderar las actualizaciones a corto plazo a pesar de los claros beneficios clínicos.
La variabilidad operativa en la calidad del reprocesamiento y la estandarización del flujo de trabajo es otra limitación para las flotas reutilizables. Las instalaciones enfrentan requisitos de personal, cargas de documentación de cumplimiento y variabilidad de procesos que pueden aumentar el tiempo de inactividad y el costo por procedimiento. Paralelamente, la adopción de dispositivos de un solo uso introduce sus propias consideraciones operativas relacionadas con la gestión de inventario, la continuidad del suministro y los requisitos de manejo de desechos. Los proveedores a menudo requieren evidencia sólida del beneficio del flujo de trabajo y del valor del control de infecciones antes de cambiar los protocolos. Esto crea un entorno de compra complejo donde la adopción puede ser gradual y altamente dependiente del entorno.
- Por ejemplo, un análisis de 14,228 procedimientos de broncoscopia informó que el uso de broncoscopios estériles de un solo uso (Ambu aScope) redujo las tasas de readmisión a 30 días del 7.7% con broncoscopios reutilizables al 3.6%, siendo los pacientes sometidos a procedimientos con broncoscopios reutilizables 2.3 veces más propensos a ser readmitidos, lo que refuerza el caso operativo y de control de infecciones para el cambio de protocolo en entornos apropiados.
Tendencias y Oportunidades del Mercado de Broncoscopios
Una tendencia creciente es la expansión de estrategias de flota híbrida donde los proveedores despliegan sistemas reutilizables para cargas de trabajo principales y broncoscopios de un solo uso para entornos o perfiles de riesgo específicos. Este enfoque apoya la estandarización en las redes de atención mientras permite flexibilidad en la gestión del control de infecciones y la logística de casos. Las instalaciones con capacidad de reprocesamiento limitada, incluidos ciertos sitios ambulatorios y de atención ambulatoria, adoptan cada vez más dispositivos de un solo uso para agilizar el tiempo de respuesta y las necesidades de personal. Los modelos híbridos también permiten a los equipos de adquisición optimizar la asignación de costos entre departamentos y tipos de procedimientos. Esta tendencia crea oportunidades para los fabricantes con amplios portafolios y sólidos programas de apoyo clínico.
- Por ejemplo, la plataforma de un solo uso aScope 5 Broncho de Ambu, que ofrece cuatro tamaños de endoscopios en una unidad común de procesamiento de video, se ha utilizado para completar el 95% de los procedimientos avanzados de broncoscopia en una serie clínica sin conversión a endoscopios reutilizables, al tiempo que elimina los 76 minutos de tiempo promedio de reprocesamiento práctico por endoscopio reportados para los endoscopios flexibles convencionales en estudios de reprocesamiento de Olympus.
Otra área de oportunidad es la creciente preferencia por la integración digital, la documentación y la habilitación de la capacitación dentro de las suites de broncoscopia. Los proveedores valoran los sistemas que apoyan una calidad de visualización consistente, grabación y un aprendizaje más fácil en equipo para reducir la variabilidad de los procedimientos. A medida que las redes de atención médica en múltiples sitios se expanden, los protocolos de broncoscopia estandarizados y el equipo interoperable se vuelven más importantes para la calidad y la productividad. Los fabricantes que ofrecen modelos de servicio, rutas de capacitación y ecosistemas de accesorios alineados con flujos de trabajo estandarizados pueden ganar participación en licitaciones institucionales. Este entorno también fomenta la innovación de productos centrada en la usabilidad, durabilidad y simplificación del flujo de trabajo.
Perspectivas Regionales
América del Norte
América del Norte tuvo una participación del 41.57% en 2025, respaldada por una fuerte capacidad de procedimientos y una amplia disponibilidad de infraestructura avanzada de broncoscopia. Los hospitales y grandes redes de atención impulsan las compras a través de programas de adquisición estructurados e iniciativas de estandarización. La demanda se refuerza por el uso rutinario de la broncoscopia en vías diagnósticas e intervencionistas en el cuidado pulmonar. Las prioridades de control de infecciones y la optimización del flujo de trabajo también fomentan la adopción mixta de dispositivos reutilizables y de un solo uso. Las actualizaciones tecnológicas continuas siguen siendo un factor clave que moldea las decisiones de reemplazo y expansión.
Europa
Europa representó el 24.35% de participación en 2025, respaldada por una infraestructura hospitalaria madura y prácticas de endoscopia establecidas en los principales sistemas de salud. La adquisición a menudo se impulsa por objetivos de estandarización a nivel del sistema, requisitos de servicio y consideraciones de costo del ciclo de vida. La demanda se mantiene estable en la broncoscopia diagnóstica, con un crecimiento apoyado por iniciativas de eficiencia de procedimientos crecientes dentro de los hospitales. Los patrones de adopción varían entre países dependiendo de las estructuras de reembolso y los ciclos de inversión de capital. Los proveedores priorizan cada vez más la confiabilidad del equipo, la habilitación de la capacitación y la interoperabilidad con las plataformas de endoscopia existentes.
Asia Pacífico
Asia Pacífico representó el 21.28% de participación en 2025 y está respaldada por la expansión de la capacidad de atención médica y el aumento de los volúmenes de procedimientos pulmonares. La inversión hospitalaria en diagnósticos respiratorios y vías de atención mínimamente invasivas contribuye al creciente uso de la broncoscopia. La adopción está influenciada por la madurez desigual de la infraestructura, con una adopción avanzada en grandes hospitales urbanos y una penetración más gradual en instalaciones secundarias. La sensibilidad al costo impulsa una cuidadosa selección de tecnología, pero la demanda se beneficia de una mayor expansión del acceso e iniciativas de modernización clínica. El impulso de crecimiento de la región apoya la inversión continua tanto en soluciones reutilizables como en soluciones de flujo de trabajo simplificado.
América Latina
América Latina alcanzó una participación del 7,10% en 2025, reflejando una adopción moderada de la broncoscopia en los principales centros hospitalarios y centros especializados. La demanda se concentra en instalaciones de mayor capacidad donde están disponibles los servicios de diagnóstico pulmonar e intervencionistas. Las restricciones presupuestarias y la variabilidad en la adquisición pueden extender los ciclos de reemplazo de equipos y limitar las actualizaciones rápidas. La adopción de dispositivos de un solo uso puede ser selectiva, a menudo enfocada en la simplicidad operativa en instalaciones con infraestructura de reprocesamiento limitada. Con el tiempo, la expansión del acceso al diagnóstico y la modernización hospitalaria pueden apoyar un crecimiento constante de la demanda.
Oriente Medio y África
Oriente Medio y África representaron una participación del 5,70% en 2025, respaldada por una demanda concentrada en hospitales terciarios y centros de atención mejor equipados. Las tendencias de adopción varían ampliamente entre los mercados, con servicios avanzados de broncoscopia más prevalentes en países selectos y centros urbanos. Las decisiones de adquisición a menudo enfatizan la durabilidad, el soporte de servicio y la capacitación estandarizada debido a las limitaciones de personal y operativas. El crecimiento está respaldado por una creciente inversión en infraestructura hospitalaria y capacidad de atención respiratoria. La penetración más amplia depende de la continua expansión de servicios especializados más allá de los principales centros.
Panorama Competitivo
La competencia en el mercado de broncoscopios está determinada por la amplitud del portafolio entre dispositivos reutilizables y de un solo uso, la diferenciación tecnológica en visualización y usabilidad, y la capacidad de respaldar los requisitos de adquisición institucional a gran escala. Los proveedores compiten en el costo total de propiedad, cobertura de servicio, habilitación de capacitación y compatibilidad del ecosistema con la infraestructura de endoscopia existente. El rendimiento del producto y la eficiencia del flujo de trabajo siguen siendo diferenciadores centrales a medida que las instalaciones priorizan el rendimiento, los protocolos estandarizados y el cumplimiento del control de infecciones. La posición estratégica depende cada vez más de la capacidad de abordar tanto los requisitos hospitalarios de alto volumen como las crecientes demandas ambulatorias y de atención ambulatoria.
Olympus Corporation sigue siendo un participante líder con un fuerte enfoque en la integración del ecosistema de endoscopia, el apoyo a la capacitación de los clínicos y las actualizaciones continuas del rendimiento de imagen y manejo. El enfoque de la compañía generalmente enfatiza la compatibilidad con los sistemas de plataforma utilizados en suites de endoscopia más amplias, permitiendo flujos de trabajo estandarizados para las organizaciones de compras. La profundidad del portafolio de productos respalda licitaciones a gran escala y ciclos de reemplazo a largo plazo, respaldados por programas de servicio y educación clínica. Esta posición se refuerza con una inversión sostenida en renovaciones de productos alineadas con las necesidades institucionales de consistencia en el rendimiento y confiabilidad operativa.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Olympus Corporation
- Fujifilm Holdings Corporation
- Ambu A/S
- Medtronic plc
- Karl Storz SE & Co. KG
- Boston Scientific Corporation
- Teleflex Incorporated
- Richard Wolf GmbH
- Smiths Medical
- CONMED Corporation
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, FUJIFILM Healthcare Europe anunció el lanzamiento europeo de su broncoscopio ultrasónico sin globo EB-710US, un nuevo broncoscopio ultrasónico flexible diseñado para mejorar la detección y estadificación del cáncer de pulmón con un mejor flujo de trabajo y rendimiento de imagen.
- En febrero de 2026, Olympus Corporation of the Americas informó que la FDA de EE. UU. había aprobado indicaciones de uso pediátrico para dos broncoscopios flexibles de video de un solo uso H-SteriScope en su cartera respiratoria, ampliando su aplicación a poblaciones de pacientes más jóvenes.
- En septiembre de 2025, Olympus Corporation presentó su último broncoscopio de ultrasonido endobronquial, el BF-UCP190F, en EMEA y los principales mercados de Asia-Pacífico, destacando un diámetro exterior más delgado y una angulación ascendente más fuerte para extender el alcance diagnóstico, con un lanzamiento en Japón planeado para los meses siguientes.
- En marzo de 2025, Johnson & Johnson MedTech (Auris Health, MONARCH Platform) anunció la aprobación regulatoria para MONARCH Quest, un avance de próxima generación de su plataforma de broncoscopia asistida robóticamente destinada a proporcionar un acceso y visualización mínimamente invasivos mejorados de las vías respiratorias para procedimientos pulmonares periféricos.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 945.39 millones |
| Pronóstico de ingresos en 2032 | USD 1,478.81 millones |
| Tasa de crecimiento (CAGR) | 6.6% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Producto: Broncoscopios Flexibles, Broncoscopios Rígidos; Por Perspectiva de Usabilidad: Broncoscopios Reutilizables, Broncoscopios Desechables / de Un Solo Uso; Por Perspectiva de Visualización: Broncoscopios de Video, Broncoscopios No-Video; Por Perspectiva de Aplicación: Broncoscopia Diagnóstica, Broncoscopia Terapéutica; Por Perspectiva de Usuario Final: Hospitales y Centros de Cirugía Ambulatoria (ASCs), Clínicas Especializadas / Centros Ambulatorios |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Olympus Corporation; Fujifilm Holdings Corporation; Ambu A/S; Medtronic plc; Karl Storz SE & Co. KG; Boston Scientific Corporation; Teleflex Incorporated; Richard Wolf GmbH; Smiths Medical; CONMED Corporation |
| Número de páginas | 327 |
Por Tipo de Producto
- Broncoscopios Flexibles
- Broncoscopios Rígidos
Por Usabilidad
- Broncoscopios reutilizables
- Broncoscopios desechables / de un solo uso
Por visualización
- Broncoscopios de video
- Broncoscopios no de video
Por aplicación
- Broncoscopia diagnóstica
- Broncoscopia terapéutica
Por usuario final
- Hospitales y centros de cirugía ambulatoria (ASC)
- Clínicas especializadas / centros ambulatorios
Por región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado del mercado de broncoscopios en 2025?
¿Cuál será el tamaño del mercado del broncoscopio para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de broncoscopios durante 2025–2032?
¿Cuál es el segmento más grande en el mercado de broncoscopios?
¿Cuáles son los factores clave de crecimiento que están dando forma al mercado de broncoscopios?
¿Qué región lidera el mercado de broncoscopios?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Broncoscopios Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Broncoscopios Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 945.39 million → 2032: USD 1,478.81 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Broncoscopios Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Broncoscopios Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Broncoscopios Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Broncoscopios Market Drivers
- 3.3 Mercado de Broncoscopios Market Restraints & Challenges
- 3.4 Mercado de Broncoscopios Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Broncoscopios Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Broncoscopios Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Broncoscopios category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Broncoscopios Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Broncoscopios Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Broncoscopios market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Broncoscopios Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Broncoscopios Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Broncoscopios Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Broncoscopios (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Broncoscopios Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Broncoscopios Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Broncoscopios Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Broncoscopios Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Broncoscopios Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Broncoscopios Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Broncoscopios Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Broncoscopios Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Broncoscopios Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
