
Visión General del Mercado de Biosimulación
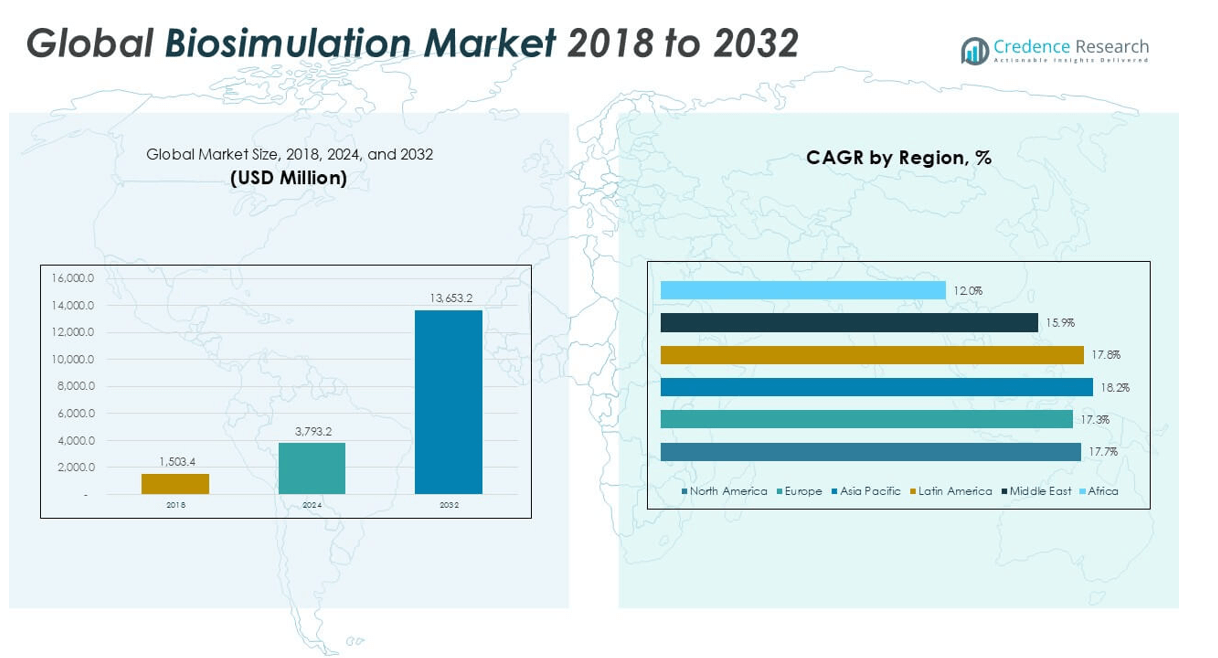
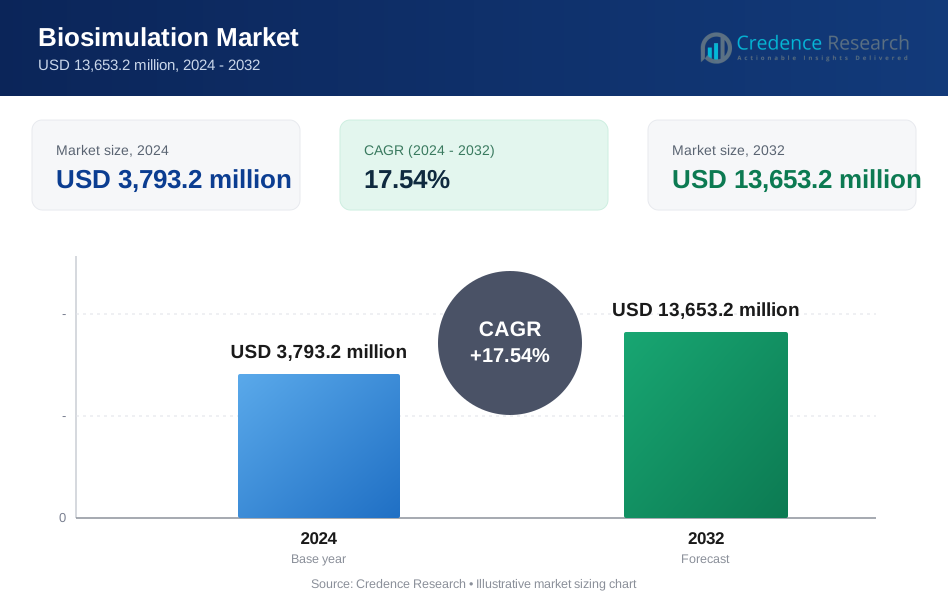
El tamaño del mercado de biosimulación fue valorado en USD 1,503.4 millones en 2018, aumentó a USD 3,793.2 millones en 2024, y se anticipa que alcanzará USD 13,653.2 millones para 2032, con un CAGR del 17.54% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Biosimulación 2024 | USD 3,793.2 millones |
| Mercado de Biosimulación, CAGR | 17.54% |
| Tamaño del Mercado de Biosimulación 2032 | USD 13,653.2 millones |
El mercado de biosimulación está liderado por jugadores prominentes como Dassault Systèmes SA, Schrodinger Inc., Advanced Chemistry Development Inc., y Chemical Computing Group Inc., todos los cuales ofrecen soluciones de software integrales para el descubrimiento y desarrollo de medicamentos. Estas empresas están a la vanguardia de la innovación, aprovechando técnicas de modelado avanzadas y expandiendo su presencia global a través de colaboraciones estratégicas y adquisiciones. Otros contribuyentes notables incluyen Physiomics PLC, Entelos Inc., y Genedata AG, que se especializan en farmacología de sistemas y modelado de enfermedades. Regionalmente, América del Norte domina el mercado con una participación del 35.5% en 2024, respaldada por una sólida I+D farmacéutica, apoyo regulatorio para el desarrollo de medicamentos basado en modelos, y la adopción temprana de tecnologías de simulación. Europa sigue de cerca con una participación del 29.0%, impulsada por una fuerte infraestructura biotecnológica e iniciativas de investigación colaborativa.
Perspectivas del Mercado de Biosimulación
- El mercado de biosimulación fue valorado en USD 3,793.2 millones en 2024 y se proyecta que alcanzará USD 13,653.2 millones para 2032, creciendo a un CAGR del 17.54% durante el período de pronóstico.
- La creciente demanda de desarrollo de medicamentos rentable y acelerado es un impulsor clave, con la biosimulación ayudando a reducir los fracasos en ensayos clínicos y optimizar estrategias de dosificación en etapas preclínicas y clínicas.
- Una tendencia creciente es la integración de IA y computación en la nube en plataformas de biosimulación, mejorando la precisión predictiva y permitiendo la colaboración en tiempo real entre equipos globales de I+D.
- Jugadores líderes como Dassault Systèmes, Schrodinger Inc., y Advanced Chemistry Development Inc. dominan a través de robustos portafolios de productos, mientras que empresas de nicho se enfocan en el modelado específico de enfermedades; el software tiene la mayor participación de segmento.
- América del Norte lidera con una participación del 35.5%, seguida por Europa con un 29.0% y Asia Pacífico con un 22.6%; la adopción en América Latina, Medio Oriente y África sigue siendo moderada debido a restricciones de infraestructura y costos.
Análisis de Segmentación del Mercado de Biosimulación:
Por Producto
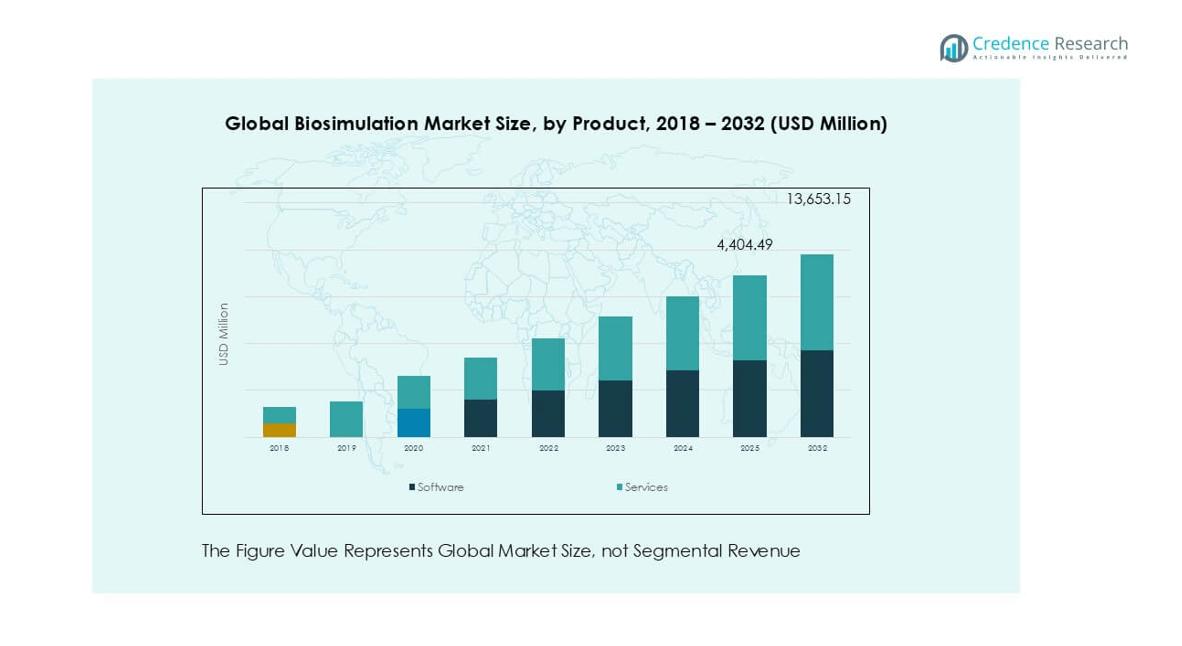
En el mercado de biosimulación, el software tiene la participación dominante, impulsado por la creciente adopción de herramientas de simulación en la I+D farmacéutica. Entre los subsegmentos, el software de modelado y simulación PK/PD lidera el mercado, representando la mayor parte de los ingresos debido a su papel crucial en el análisis de interacciones farmacocinéticas y farmacodinámicas durante el desarrollo de fármacos. La demanda de este software sigue creciendo ya que ayuda a reducir las tasas de fracaso de fármacos en etapas avanzadas y a optimizar las estrategias de dosificación. Los servicios, aunque están ganando impulso, quedan detrás del software, ya que la mayoría de los interesados priorizan herramientas avanzadas para modelado interno sobre la subcontratación.
- Por ejemplo, la plataforma de Schrodinger Inc. apoyó más de 100 colaboraciones activas en 2023, con su software de simulación basado en física contribuyendo a que más de 20 candidatos a fármacos en etapa preclínica ingresaran a las tuberías de desarrollo.
Por Aplicación
El desarrollo de fármacos es el segmento de aplicación líder en el mercado de biosimulación, con una participación dominante atribuida a su papel significativo en mejorar la eficiencia y precisión tanto de las pruebas preclínicas como de los ensayos clínicos. Dentro de este segmento, las pruebas preclínicas son el subsegmento más destacado, ya que la biosimulación permite a los investigadores evaluar la seguridad y eficacia de los fármacos temprano en el desarrollo. Esto reduce la dependencia de modelos animales y acelera los procesos de presentación regulatoria. El segmento de descubrimiento de fármacos, que incluye el análisis de líderes y el análisis de objetivos, está creciendo de manera constante, respaldado por la integración de IA y big data en la identificación de compuestos viables.
- Por ejemplo, la plataforma BIOVIA de Dassault Systèmes permitió la aceleración de más de 30 programas de desarrollo de fármacos en 2023 al integrar la biosimulación con flujos de trabajo de diseño virtual tanto en las fases de descubrimiento como preclínicas.
Por Área de Enfermedad
La oncología representa el segmento de área de enfermedad dominante en el mercado de biosimulación, impulsado por la complejidad del desarrollo de tratamientos contra el cáncer y la alta tasa de fracaso de los fármacos oncológicos en ensayos clínicos. Las herramientas de biosimulación se utilizan extensamente para predecir la respuesta tumoral, optimizar los regímenes de dosificación y simular la variabilidad del paciente. El segmento de oncología tiene la mayor cuota de mercado debido al alto volumen de ensayos oncológicos y la demanda de medicina de precisión. Otras áreas de enfermedad como las cardiovasculares, enfermedades infecciosas y trastornos neurológicos también contribuyen al crecimiento del mercado, pero a un ritmo más lento en comparación con la oncología.
Visión General del Mercado de Biosimulación
Creciente Demanda de Desarrollo de Fármacos Rentable
Las compañías farmacéuticas y biofarmacéuticas están adoptando cada vez más la biosimulación para reducir los altos costos asociados con el desarrollo tradicional de fármacos. Al permitir ensayos virtuales y modelado predictivo, la biosimulación minimiza significativamente la necesidad de pruebas físicas y fracasos clínicos costosos. Permite a los investigadores optimizar la selección de candidatos, la dosificación y el diseño de estudios temprano en el desarrollo. Este enfoque acelera el tiempo de comercialización y mejora la productividad de I+D, convirtiéndolo en una solución financieramente viable para las empresas que enfrentan restricciones presupuestarias y plazos regulatorios estrictos.
- Por ejemplo, la tecnología Virtual Tumour de Physiomics PLC se utilizó en más de 40 proyectos de clientes para 2023, ayudando a reducir los costos y tiempos de diseño de ensayos de Fase I/II para medicamentos oncológicos en meses medibles.
Apoyo Regulatorio para el Desarrollo de Medicamentos Basado en Modelos (MIDD)
Organismos regulatorios globales como la FDA de EE. UU. y la EMA han reconocido y promovido el desarrollo de medicamentos basado en modelos como una herramienta estratégica para mejorar la toma de decisiones y agilizar los procesos de aprobación. El apoyo regulatorio ha legitimado el uso de la biosimulación para el diseño de ensayos clínicos, la selección de dosis y la evaluación de riesgos, impulsando su adopción entre los desarrolladores de medicamentos. Este estímulo regulatorio ha incrementado la integración de software y servicios de biosimulación en los expedientes de presentación oficiales, reforzando su papel como un activo crítico en la cadena de desarrollo farmacéutico.
- Por ejemplo, el Simcyp Simulator de Certara fue citado en más de 250 presentaciones regulatorias y en más de 30 etiquetas de productos aprobadas por la FDA y la EMA para finales de 2023, demostrando cumplimiento con los marcos MIDD.
Avances Tecnológicos en Herramientas de Simulación
El mercado está presenciando una innovación significativa en tecnologías de biosimulación, incluyendo mejoras en el poder computacional, la integración del aprendizaje automático y las interfaces fáciles de usar. Las herramientas avanzadas ahora pueden simular sistemas biológicos complejos con mayor precisión y escalabilidad. Por ejemplo, la incorporación de la IA permite una prueba de hipótesis más rápida y una comprensión más profunda de las interacciones de medicamentos y la variabilidad del paciente. Estos avances tecnológicos están ampliando la aplicabilidad de la biosimulación en el descubrimiento de medicamentos, el desarrollo y la predicción de toxicidad, mejorando así su valor en toda la industria de las ciencias de la vida.
Tendencias y Oportunidades Clave
Expansión de la Biosimulación en la Medicina Personalizada
La biosimulación se utiliza cada vez más para apoyar el desarrollo de la medicina personalizada mediante la modelización y simulación específicas del paciente. Permite a los investigadores simular respuestas individuales basadas en parámetros genéticos, fisiológicos y específicos de la enfermedad. Esta tendencia es particularmente impactante en oncología y enfermedades raras, donde la variabilidad en la respuesta al tratamiento es significativa. La capacidad de personalizar terapias basadas en perfiles de pacientes virtuales no solo mejora los resultados clínicos, sino que también presenta una oportunidad lucrativa para los proveedores de soluciones en el ámbito de la biosimulación.
- Por ejemplo, las plataformas de Genedata apoyaron la creación de perfiles de medicamentos personalizados en más de 70 ensayos oncológicos durante 2023, integrando datos multi-ómicos de pacientes con modelos predictivos de biosimulación.
Crecimiento en la Subcontratación a CROs y CDMOs
A medida que las compañías farmacéuticas buscan optimizar sus operaciones, la subcontratación de tareas de biosimulación a Organizaciones de Investigación por Contrato (CROs) y Organizaciones de Desarrollo y Fabricación por Contrato (CDMOs) está en aumento. Estos proveedores externos ofrecen servicios de simulación especializados con infraestructura avanzada y experiencia, reduciendo la carga de recursos internos. La creciente complejidad de las cadenas de desarrollo de medicamentos y la mayor demanda de aprobaciones regulatorias rápidas están impulsando las asociaciones con CROs/CDMOs, abriendo nuevas vías de negocio para los proveedores de servicios de biosimulación.
- Por ejemplo, PPD Inc. llevó a cabo más de 500 proyectos de modelado y simulación en diversas áreas terapéuticas en 2023, con 120 de ellos involucrando soporte para presentaciones regulatorias para clientes biofarmacéuticos globales.
Integración de IA y Computación en la Nube
La integración de la inteligencia artificial y las plataformas en la nube está transformando el panorama de la biosimulación. La IA acelera el análisis de datos, mejora la precisión predictiva y permite el modelado adaptativo. Mientras tanto, la computación en la nube proporciona escalabilidad, mejora la colaboración y ofrece acceso en tiempo real a las plataformas de simulación. Estas tecnologías facilitan las colaboraciones de investigación multicéntricas y permiten actualizaciones y mejoras continuas en el software. La convergencia de estas tecnologías digitales representa una gran oportunidad para la innovación y una mayor penetración en el mercado.
Desafíos Clave
Problemas de Estandarización de Datos y Validación de Modelos
Uno de los desafíos principales que enfrenta el mercado de la biosimulación es la falta de formatos de datos estandarizados y protocolos de validación de modelos. La variabilidad en las fuentes de datos y los enfoques de modelado a menudo conduce a inconsistencias en los resultados de las simulaciones. Esto dificulta la comparabilidad de los resultados y reduce la confianza entre los organismos reguladores y los usuarios finales. Sin estándares armonizados, escalar la biosimulación a través de cadenas globales sigue siendo un desafío técnico y operativo, limitando su pleno potencial en entornos regulados.
Experiencia Limitada y Escasez de Habilidades
A pesar de la creciente demanda, hay una escasez significativa de profesionales capacitados en técnicas de biosimulación, herramientas y requisitos regulatorios. El campo requiere experiencia en farmacocinética, modelado computacional y ciencia regulatoria, lo que dificulta que las empresas construyan equipos internos capaces. Esta brecha de habilidades afecta particularmente a las empresas pequeñas y medianas que pueden carecer de los recursos para atraer o capacitar talento especializado, ralentizando así la adopción y la innovación en toda la industria.
Altos Costos de Implementación para Soluciones Avanzadas
Aunque la biosimulación reduce los costos a largo plazo del desarrollo de medicamentos, la inversión inicial en software avanzado, hardware y personal capacitado puede ser considerable. Los altos costos de instalación actúan como una barrera para las empresas biofarmacéuticas emergentes y las instituciones de investigación académica. Las tarifas de licencia, los requisitos de personalización y las actualizaciones continuas aumentan aún más los gastos operativos. Esta carga financiera limita la penetración en el mercado, especialmente en países de ingresos bajos y medios, donde las restricciones presupuestarias dificultan la adopción de tecnologías de simulación de vanguardia.
Análisis Regional
América del Norte
América del Norte lidera el mercado de la biosimulación, valorado en USD 529.48 millones en 2018 y aumentando a USD 1,345.09 millones en 2024, con un alcance proyectado de USD 4,885.10 millones para 2032, creciendo a una tasa compuesta anual del 17.7%. La región posee la mayor cuota de mercado de aproximadamente 35.5% en 2024, respaldada por fuertes inversiones en I+D, la presencia de importantes empresas farmacéuticas y el apoyo regulatorio para el desarrollo de medicamentos basado en modelos. La alta adopción de herramientas de simulación avanzadas y el creciente uso de la biosimulación en ensayos clínicos continúan impulsando el crecimiento regional.
Europa
Europa es el segundo mercado regional más grande, creciendo de USD 439.43 millones en 2018 a USD 1,097.87 millones en 2024, y se espera que alcance USD 3,899.34 millones para 2032, con un CAGR del 17.3%. La región tiene una cuota de mercado de aproximadamente 29.0% en 2024, impulsada por el aumento de inversiones en innovación biotecnológica, la armonización regulatoria y la creciente aceptación de la biosimulación en el desarrollo de medicamentos. Países clave como Alemania, el Reino Unido y Francia son grandes contribuyentes al crecimiento regional, apoyados por sólidas infraestructuras de investigación académica y clínica.
Asia Pacífico
Asia Pacífico muestra el crecimiento más rápido, expandiéndose de USD 329.09 millones en 2018 a USD 859.28 millones en 2024, y se proyecta que alcance USD 3,231.70 millones para 2032, registrando un CAGR del 18.2%. La región captura alrededor del 22.6% de la cuota de mercado en 2024, impulsada por la expansión del sector farmacéutico, el aumento de la actividad en ensayos clínicos y el creciente apoyo gubernamental para la innovación en salud. Países como China, India y Japón son centros clave de crecimiento debido a la mejora de los marcos regulatorios y el aumento de la subcontratación de servicios de biosimulación.
América Latina
El mercado de biosimulación de América Latina fue valorado en USD 112.00 millones en 2018, creció a USD 286.17 millones en 2024, y se prevé que alcance USD 1,047.20 millones para 2032, creciendo a un CAGR del 17.8%. La región tiene una cuota de mercado de aproximadamente 7.6% en 2024, con un crecimiento atribuido al aumento de inversiones en ciencias de la vida y la expansión de la infraestructura de investigación clínica en países como Brasil y México. Aunque la adopción está en una etapa temprana, el aumento de colaboraciones con empresas farmacéuticas globales está impulsando el impulso del mercado.
Oriente Medio
El mercado de Oriente Medio alcanzó USD 48.56 millones en 2018, creció a USD 113.42 millones en 2024, y se anticipa que alcance USD 364.54 millones para 2032, avanzando a un CAGR del 15.9%. Tiene una cuota de mercado de aproximadamente 3.0% en 2024, con un crecimiento apoyado por el aumento de la digitalización en salud y las iniciativas gubernamentales de I+D farmacéutica, especialmente en los EAU y Arabia Saudita. Aunque la adopción de la biosimulación sigue siendo limitada en comparación con las regiones desarrolladas, se espera que el enfoque en infraestructuras de salud de alta tecnología apoye un crecimiento gradual.
África
El mercado de biosimulación de África fue valorado en USD 44.80 millones en 2018, aumentó a USD 91.42 millones en 2024, y se proyecta que alcance USD 225.28 millones para 2032, reflejando un CAGR del 12.0%. Representa la cuota de mercado más pequeña de aproximadamente 2.4% en 2024, limitada por el acceso restringido a tecnologías avanzadas y ecosistemas débiles de I+D. Sin embargo, el creciente interés en ensayos clínicos y el aumento de la inversión extranjera en los sistemas de salud africanos pueden impulsar gradualmente la adopción de la biosimulación, particularmente en Sudáfrica y Nigeria.
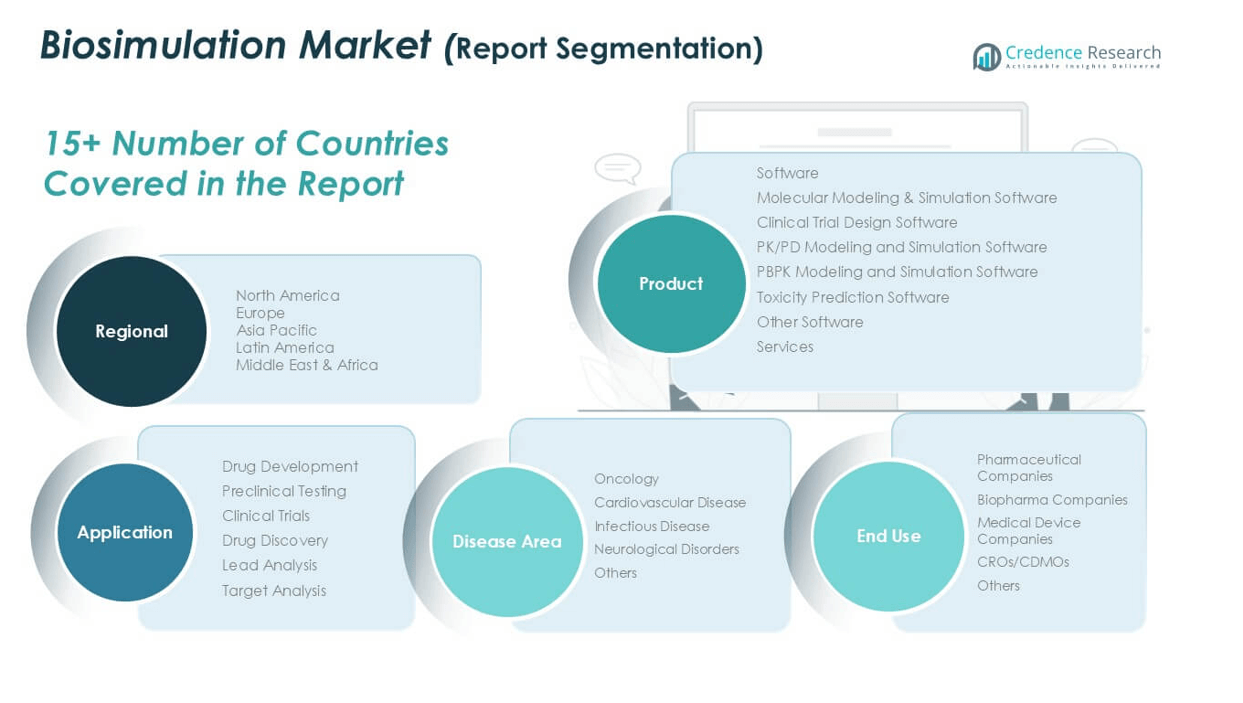
Segmentaciones del mercado de biosimulación:
Por Producto
- Software
- Software de Modelado y Simulación Molecular
- Software de Diseño de Ensayos Clínicos
- Software de Modelado y Simulación PK/PD
- Software de Modelado y Simulación PBPK
- Software de Predicción de Toxicidad
- Otros Software
- Servicios
Por Aplicación
- Desarrollo de Medicamentos
- Pruebas Preclínicas
- Ensayos Clínicos
- Descubrimiento de Medicamentos
- Análisis de Plomo
- Análisis de Objetivos
Por Área de Enfermedad
- Oncología
- Enfermedades Cardiovasculares
- Enfermedades Infecciosas
- Trastornos Neurológicos
- Otros
Por Usuario Final
- Empresas Farmacéuticas
- Empresas Biofarmacéuticas
- Empresas de Dispositivos Médicos
- CROs/CDMOs (Organizaciones de Investigación por Contrato/Organizaciones de Desarrollo y Fabricación por Contrato)
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de la biosimulación presenta un panorama competitivo marcado por la presencia de actores consolidados e innovadores emergentes que se esfuerzan por mejorar las capacidades de modelado predictivo en el desarrollo de medicamentos. Empresas clave como Dassault Systèmes SA, Schrodinger Inc. y Advanced Chemistry Development Inc. lideran el mercado a través de sólidos portafolios de software, colaboraciones estratégicas e inversiones constantes en I+D. Estas firmas ofrecen plataformas de simulación avanzadas que apoyan el modelado molecular, el análisis PK/PD y la predicción de toxicidad. Jugadores de nivel medio como Physiomics PLC, Entelos Inc. y Rhenovia Pharma Ltd contribuyen con experiencia especializada en biología de sistemas y modelado de enfermedades. El mercado también incluye proveedores orientados a servicios como PPD Inc. e Instem Group, que apoyan a clientes farmacéuticos con servicios integrados de biosimulación. Las fusiones, adquisiciones y asociaciones siguen siendo centrales en las estrategias competitivas, permitiendo a las empresas ampliar su alcance tecnológico y presencia global. La creciente demanda de integración de IA y medicina personalizada está impulsando la innovación, lo que lleva tanto a grandes como a pequeñas empresas a invertir en soluciones de biosimulación escalables y habilitadas para la nube.
Análisis de Jugadores Clave
- Dassault Systèmes SA
- Schrodinger, Inc.
- Advanced Chemistry Development, Inc.
- Chemical Computing Group, Inc.
- Physiomics PLC
- Entelos, Inc.
- Rhenovia Pharma Ltd
- Genedata AG
- Instem Group of Companies
- PPD, Inc.
Desarrollos Recientes
- En octubre de 2024, Certara adquirió ChemAxon, un proveedor líder de software de quimioinformática. Esta adquisición ayudó a Certara a mejorar sus capacidades de descubrimiento y desarrollo de fármacos al integrar las herramientas avanzadas de modelado molecular y análisis de datos de ChemAxon.
- En septiembre de 2024, Certara se asoció con Ichnos Glenmark Innovation (IGI) para optimizar la estrategia de dosificación de un posible fármaco oncológico de primera clase. Esta colaboración aprovecha la experiencia de Certara en modelado y simulación para mejorar el proceso de desarrollo del fármaco, con el objetivo de mejorar los resultados para los pacientes y agilizar los ensayos clínicos.
- En agosto de 2024, Certara lanzó la versión 8.5 de Phoenix, un software para modelado farmacocinético/farmacodinámico (PK/PD) y toxicocinético.
- En junio de 2024, Simulations Plus adquirió Pro-ficiency. Con esta adquisición, es probable que Simulation Plus integre las soluciones innovadoras de software de Pro-ficiency con sus capacidades existentes, creando una plataforma novedosa diseñada para agilizar y optimizar el proceso de desarrollo de fármacos.
- En diciembre de 2023, Certara adquirió Applied Biomath, un líder en descubrimiento de fármacos basado en modelos, ayudando a Certara a expandir su cartera de biosimulación.
- En noviembre de 2023, Certara lanzó el software Simcyp Biopharmaceutics para mejorar la eficiencia del desarrollo de formulaciones de fármacos nuevos y genéricos.
Concentración y Características del Mercado
El Mercado de Biosimulación exhibe una estructura moderadamente concentrada, con una mezcla de proveedores de software globales, empresas tecnológicas de nicho y actores orientados a servicios que impulsan la innovación. Se caracteriza por altas barreras de entrada debido a la necesidad de experiencia especializada, comprensión regulatoria y capacidades computacionales avanzadas. El mercado está dominado por algunos jugadores clave como Dassault Systèmes, Schrodinger Inc., y Advanced Chemistry Development Inc., que colectivamente poseen una participación significativa debido a sus plataformas integrales y su presencia prolongada en la industria. Demuestra una fuerte dependencia del software, que representa la mayor parte del segmento, reflejando la creciente adopción de herramientas de simulación en las etapas tempranas de desarrollo de fármacos. Los servicios están ganando tracción pero siguen siendo secundarios. El mercado se beneficia de asociaciones a largo plazo entre compañías farmacéuticas y proveedores de soluciones de biosimulación. Muestra un alto grado de diferenciación técnica, con la ventaja competitiva a menudo determinada por la precisión, escalabilidad y cumplimiento regulatorio de las soluciones ofrecidas. Los mercados emergentes presentan oportunidades de crecimiento pero enfrentan limitaciones de infraestructura y costos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación, Área de Enfermedad, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá rápidamente con la creciente adopción de la biosimulación en el desarrollo de fármacos en etapas tempranas.
- Las agencias reguladoras continuarán apoyando las prácticas de desarrollo de fármacos informadas por modelos a nivel global.
- La integración de la inteligencia artificial mejorará la precisión de las predicciones y la velocidad de las plataformas de simulación.
- Las herramientas de biosimulación basadas en la nube permitirán un acceso más amplio y colaboración entre equipos de investigación.
- La medicina personalizada impulsará la demanda de simulaciones específicas para pacientes y ensayos virtuales.
- Las compañías farmacéuticas aumentarán la subcontratación de servicios de simulación a CROs y CDMOs.
- Las economías emergentes verán una creciente adopción respaldada por la mejora de la infraestructura de I+D.
- Aumentará la inversión en herramientas avanzadas de modelado farmacocinético y farmacodinámico.
- Las asociaciones estratégicas y adquisiciones moldearán la dinámica competitiva en el mercado.
- Aumentará la demanda de talento multifuncional en biología, ciencia de datos e ingeniería de software.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la biosimulación y cuál es su tamaño proyectado para 2032?
¿Qué segmento del mercado de biosimulación tuvo la mayor participación en 2024?
¿Quiénes son las empresas líderes en el mercado de la biosimulación?
¿Qué región tuvo la mayor participación en el mercado de biosimulación en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Biosimulación Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Biosimulación Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,793.2 million → 2032: USD 13,653.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Biosimulación Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Biosimulación Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Biosimulación Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Biosimulación Market Drivers
- 3.3 Mercado de Biosimulación Market Restraints & Challenges
- 3.4 Mercado de Biosimulación Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Biosimulación Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Biosimulación Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Biosimulación category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Biosimulación Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Biosimulación Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Biosimulación market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Biosimulación Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Biosimulación Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Biosimulación Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Biosimulación (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Biosimulación Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Biosimulación Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Biosimulación Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Biosimulación Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Biosimulación Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Biosimulación Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Biosimulación Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Biosimulación Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Biosimulación Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
