
Visión General del Mercado de Biosimilares:
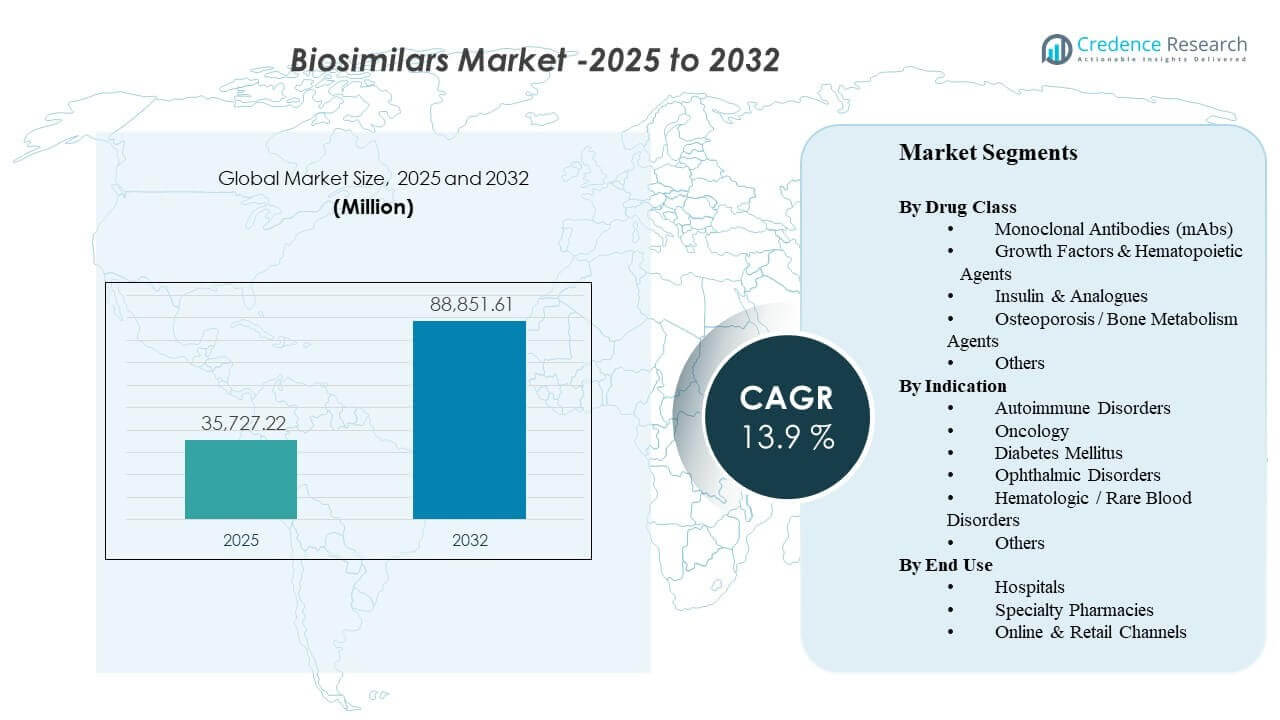
Se estimó que el tamaño del mercado global de biosimilares fue de USD 35,727.22 millones en 2025 y se espera que alcance los USD 88,851.61 millones para 2032, creciendo a una CAGR del 13.9% de 2025 a 2032. La expansión del mercado está impulsada principalmente por la creciente adopción por parte de pagadores y proveedores de alternativas biológicas de menor costo, ya que los biológicos de alto valor enfrentan la expiración de patentes y una competencia de precios intensificada. Los marcos regulatorios que apoyan las aprobaciones basadas en la comparabilidad, junto con la creciente confianza de los médicos en el cambio para moléculas maduras, están reforzando la utilización en inmunología, oncología, endocrinología y oftalmología. Paralelamente, la gestión de licitaciones más amplias, la gestión de formularios y las capacidades de distribución especializada están mejorando el acceso en el mundo real, particularmente en mercados donde las políticas de adquisición y reembolso hospitalario fomentan activamente la adopción de biosimilares.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Biosimilares 2025 | USD 35,727.22 millones |
| Mercado de Biosimilares, CAGR | 13.9% |
| Tamaño del Mercado de Biosimilares 2032 | USD 88,851.61 millones |
Tendencias y Perspectivas Clave del Mercado
- América del Norte representó el 41.3% de los ingresos de 2025, respaldada por estrategias de preferencia de formularios en expansión y una intensidad de contratación.
- Europa representó el 28.9% de los ingresos de 2025, reflejando una adopción madura impulsada por licitaciones y caminos estructurados de cambio.
- Asia Pacífico capturó el 21.4% de los ingresos de 2025, apoyada por el creciente acceso a biológicos y la expansión de la profundidad de fabricación local.
- Los anticuerpos monoclonales (mAbs) representaron la mayor participación de clase de medicamentos con un 42.8% en 2025 debido a moléculas de alto valor en inmunología y oncología.
- Los hospitales lideraron el uso final con una participación del 49.2% en 2025, reflejando la utilización liderada por infusiones y la adquisición centralizada.
Análisis de Segmento
La adopción de biosimilares está cada vez más moldeada por vías de acceso impulsadas por pagadores, la confianza en el cambio por parte de los proveedores y el costo total de la terapia en el cuidado crónico y especializado. La intensidad competitiva es mayor donde múltiples biosimilares hacen referencia al mismo originador y donde los modelos de adquisición permiten cambios rápidos de participación a través de listados preferidos y adjudicaciones de licitaciones. La diferenciación de productos se centra menos en el rendimiento clínico y más en la fiabilidad del suministro, los términos de contratación, la usabilidad del dispositivo para autoinyectables y los servicios de apoyo al paciente.
En todas las aplicaciones, la demanda sigue concentrada en condiciones crónicas y de alta carga donde los biológicos representan un gasto sostenido en terapia y largas duraciones de tratamiento. La confianza de los proveedores mejora a medida que crece la experiencia post-comercialización, especialmente en entornos de inmunología y oncología donde los protocolos de tratamiento y el monitoreo están estandarizados. La distribución también está evolucionando, con servicios de farmacia especializada y pedidos digitales mejorando la adherencia, la navegación de reembolsos y el apoyo a la administración en el hogar para moléculas seleccionadas.
Por Perspectivas de Clase de Medicamentos
Los Anticuerpos Monoclonales (mAbs) representaron la mayor participación de 42.8% en 2025. Este liderazgo refleja la concentración de actividad biosimilar en torno a anticuerpos de inmunología y oncología de altos ingresos y el fuerte incentivo económico para cambiar de los originadores una vez que hay múltiples alternativas disponibles. La contratación de pagadores y la preferencia de formularios pueden mover rápidamente el volumen hacia mAbs con precios competitivos, especialmente cuando se respaldan con un suministro constante y programas robustos de apoyo al paciente. El aumento de la familiaridad clínica con el cambio en moléculas establecidas sostiene aún más la adopción de mAbs tanto en entornos hospitalarios como ambulatorios.
Por Perspectivas de Indicación
Los Trastornos Autoinmunes representaron la mayor participación de 36.7% en 2025. La alta prevalencia, la duración crónica del tratamiento y el gasto significativo en biológicos hacen que el cuidado autoinmune sea el segmento comercialmente más atractivo para la conversión biosimilar. Los algoritmos de tratamiento están bien definidos y el cambio a menudo se facilita a través de políticas de pagadores, productos preferidos y la experiencia de los médicos con múltiples alternativas terapéuticas. A medida que más formulaciones intercambiables y de alta concentración ingresan al mercado, el cambio se está volviendo operativamente más fácil, fortaleciendo la retención de participación en indicaciones autoinmunes.
Por Perspectivas de Uso Final
Los Hospitales representaron la mayor participación de 49.2% en 2025. El dominio hospitalario está respaldado por la administración liderada por infusión, la gobernanza centralizada de farmacia y terapéutica, y modelos de adquisición que favorecen la rápida adopción una vez que un biosimilar se convierte en preferido. Los protocolos estandarizados y los ciclos de compra predecibles mejoran la ejecución del cambio, particularmente para el uso de biológicos en oncología y pacientes hospitalizados. Los hospitales también se benefician del apalancamiento de contratación impulsado por la escala, lo que les permite capturar ahorros significativos mientras mantienen un acceso consistente para los pacientes.
Impulsores del Mercado de Biosimilares
Vencimiento de Patentes y Presión para Contener Costos en Biológicos
Los biosimilares ganan tracción a medida que las principales terapias biológicas pierden exclusividad y los sistemas de salud priorizan la asequibilidad. Los pagadores utilizan cada vez más formularios preferidos, ediciones escalonadas y contratos para dirigir el volumen hacia opciones de menor costo. Los proveedores responden a señales de cobertura más claras cuando los resultados clínicos permanecen comparables bajo estándares establecidos. Esta dinámica es más fuerte en clases terapéuticas de alto gasto donde incluso reducciones de precio modestas generan un impacto material en el presupuesto. A medida que más biológicos de referencia pierden protección de patente, el pipeline de biosimilares abordable se amplía e intensifica la competencia en múltiples áreas terapéuticas.
- Por ejemplo, Boehringer Ingelheim hizo disponible su biosimilar de adalimumab intercambiable en los EE. UU. a través de dos opciones de precios: CYLTEZO de marca con un descuento del 5% respecto al costo de adquisición mayorista de Humira y adalimumab-adbm sin marca con un descuento del 81%, proporcionando a los pagadores un mecanismo concreto para dirigir el volumen hacia una versión de menor costo después de la pérdida de exclusividad.
Creciente Confianza Clínica e Infraestructura de Cambio
La experiencia acumulada en el mundo real y las vías clínicas estandarizadas están fortaleciendo la confianza en el uso de biosimilares y en el cambio. La comodidad de los proveedores crece más rápido en moléculas maduras con amplia evidencia post-mercado y patrones de prescripción estables. Los sistemas de salud también están construyendo manuales operativos para las transiciones, incluyendo comunicación con el paciente, documentación y protocolos de monitoreo. A medida que el cambio se convierte en rutina, las barreras de adopción disminuyen tanto en el cuidado hospitalario como en el ambulatorio. Las iniciativas educativas y una orientación más clara sobre la intercambiabilidad y sustitución están reduciendo aún más la vacilación entre prescriptores y pacientes.
Palancas de Adquisición, Licitación y Formulario Acelerando Cambios de Participación
Las compras institucionales y los contratos impulsados por licitación pueden remodelar rápidamente las participaciones de mercado una vez que los biosimilares tienen precios competitivos. Los hospitales y las redes integradas de entrega a menudo consolidan el volumen a través de acuerdos con proveedores preferidos para maximizar los ahorros. Estos mecanismos reducen la fragmentación en las decisiones de compra y mejoran la previsibilidad para la planificación de inventarios. Con el tiempo, los ciclos de licitación repetidos intensifican la competencia y fomentan la entrada de más participantes. Ganar una sola gran licitación o una posición preferida en el formulario puede cambiar rápidamente el volumen, haciendo que el éxito comercial sea altamente sensible a la estrategia de acceso y ejecución de contratos.
- Por ejemplo, Celltrion informó que su formulación líquida de Remsima IV ganó licitaciones nacionales en Noruega y Dinamarca, y que el premio de Noruega por sí solo se espera que asegure alrededor del 35% del mercado de infliximab IV de ese país hasta enero de 2028, mostrando cómo una sola gran licitación puede cambiar rápidamente el volumen. Estos mecanismos reducen la fragmentación en las decisiones de compra y mejoran la previsibilidad para la planificación de inventarios.
Expansión de la Capacidad de Manufactura y Huellas Comerciales Globales
La fabricación de biológicos a escala y la comercialización geográfica más amplia apoyan una disponibilidad más rápida de biosimilares en todas las regiones. Las empresas están invirtiendo en capacidad, optimización de procesos y sistemas de calidad para asegurar un suministro constante a menor costo. Las asociaciones globales y los modelos de licencias también ayudan a acelerar la entrada en mercados regulados. A medida que las carteras se profundizan, los fabricantes pueden competir más eficazmente en múltiples moléculas y áreas terapéuticas. La resiliencia del suministro y la fabricación en múltiples sitios son diferenciadores cada vez más importantes a medida que los compradores priorizan la continuidad y minimizan el riesgo de interrupción.
Desafíos del Mercado de Biosimilares
La erosión de precios puede ser pronunciada en moléculas altamente disputadas, comprimiendo los márgenes y aumentando la importancia de la escala, la fiabilidad del suministro y las capacidades de contratación. Las estructuras de contratación complejas, incluidos los reembolsos y los acuerdos agrupados, pueden reducir la transparencia de los precios netos y ralentizar el cambio en algunos mercados. Las disputas legales y los litigios de patentes pueden retrasar los lanzamientos, creando incertidumbre para la planificación de la cartera y el tiempo de comercialización. Además, las partes interesadas pueden enfrentar fricciones operativas durante las transiciones, incluyendo la gestión de inventarios, la comunicación con los pacientes y los requisitos de autorización de los pagadores.
- Por ejemplo, AMJEVITA de Amgen, el primer biosimilar de Humira aprobado por la FDA, fue aprobado en 2016 pero se lanzó en los EE. UU. solo el 31 de enero de 2023 bajo el cronograma de acuerdos de patentes; para el lanzamiento, había acumulado cuatro años de uso en el mundo real en más de 300,000 pacientes en más de 60 países, mostrando cómo el cronograma de litigios y la escala comercial pueden moldear materialmente la ejecución del lanzamiento.
La fragmentación del mercado entre países y sistemas de salud crea una adopción desigual y complica la estrategia global. Las diferencias en las vías de intercambiabilidad, las reglas de sustitución, la mecánica de licitaciones y las políticas de reembolso producen curvas de adopción variables por región. La reticencia de los proveedores puede persistir en indicaciones sensibles o donde las preocupaciones por la continuidad del paciente son altas. Las interrupciones en el suministro o la redundancia limitada en la fabricación también pueden dañar la confianza y crear reversiones de cambio si la disponibilidad se vuelve inconsistente.
Tendencias y Oportunidades del Mercado de Biosimilares
La intercambiabilidad, las formulaciones de alta concentración y la innovación en dispositivos están volviéndose más influyentes en la configuración de los resultados competitivos, especialmente en productos autoinyectables. Las empresas que combinan precios competitivos con administración simplificada y un fuerte apoyo al paciente pueden mejorar la persistencia y la aceptación en el formulario. La expansión a nuevas áreas terapéuticas, incluidos segmentos especializados complejos, está creando espacio adicional más allá de la base de adopción inicial centrada en oncología e inmunología. Los servicios digitales que agilizan el reembolso y la participación del paciente también están fortaleciendo las propuestas de valor más allá del precio.
- Por ejemplo, Organon y Samsung Bioepis posicionaron HADLIMA como un biosimilar de adalimumab autoinyectable en presentaciones de 40 mg/0.4 mL y 40 mg/0.8 mL, y su autoinyector PushTouch utiliza una aguja de calibre 29, una cubierta de aguja sin látex y un diseño sin botones que recibió la Certificación de Facilidad de Uso de la Arthritis Foundation; el producto también está respaldado por el programa HADLIMA For You, que incluye apoyo para el copago.
Los programas de acceso a mercados emergentes y las estrategias de fabricación localizadas están ampliando las oportunidades en Asia Pacífico, América Latina y partes de Oriente Medio. A medida que crece el uso de biológicos, los biosimilares pueden convertirse en un mecanismo principal para mejorar la asequibilidad y expandir la cobertura. Los sistemas hospitalarios y los pagadores gubernamentales están utilizando cada vez más la adquisición estructurada para generar ahorros predecibles. Las estrategias de cartera que agrupan múltiples biosimilares también pueden fortalecer el poder de negociación y ayudar a acelerar la adopción multimolecular.
Perspectivas Regionales
América del Norte
América del Norte representó el 41.3% de los ingresos de 2025, respaldada por un fuerte gasto en biológicos y mecanismos de pagadores en expansión para fomentar el uso de biosimilares. La preferencia en el formulario, la contratación y las capacidades de distribución especializada están mejorando el acceso y acelerando el cambio para moléculas de alto valor seleccionadas. La adopción es más fuerte donde existen múltiples competidores y donde las políticas de cobertura son claras y se aplican de manera consistente. La confianza de los proveedores continúa mejorando a medida que el cambio se vuelve operativamente rutinario en grandes sistemas de salud. La dinámica competitiva sigue siendo intensa, con la fijación de precios y la confiabilidad del suministro dando forma a la captura de participación.
Europa
Europa representó el 28.9% de los ingresos de 2025, reflejando vías de licitación establecidas y adopción estructurada en varios países. Las políticas de adquisición hospitalaria y cambio impulsado por los pagadores pueden producir un rápido movimiento de volumen una vez que un biosimilar obtiene el estatus preferido. La presión competitiva se mantiene a través de ciclos de licitación recurrentes que fomentan la competencia de precios y la amplitud del portafolio. La adopción tiende a ser más estandarizada en las instituciones donde la orientación nacional o regional apoya el cambio. La ejecución operativa sigue siendo un diferenciador clave, particularmente en torno a la continuidad del suministro y el compromiso con las partes interesadas.
Asia Pacífico
Asia Pacífico capturó el 21.4% de los ingresos de 2025, respaldado por la expansión del acceso a biológicos y el aumento de la capacidad para el desarrollo y la fabricación. La adopción se está acelerando a medida que los sistemas de salud equilibran la asequibilidad con los objetivos de acceso a tratamientos más amplios. Los productores locales y regionales compiten cada vez más con los portafolios multinacionales, ampliando la elección y mejorando las opciones de suministro. La adopción varía según el país en función de las estructuras de reembolso, los modelos de adquisición y la familiaridad de los prescriptores. Durante el período de pronóstico, se espera que la región gane participación a medida que mejoren la profundidad de cobertura y la infraestructura de cambio.
América Latina
América Latina representó el 4.8% de los ingresos de 2025, con un crecimiento moldeado por las necesidades de asequibilidad y la expansión gradual de la cobertura de biológicos. La adopción es desigual entre los países debido a las diferencias en el reembolso, la capacidad de adquisición y las vías regulatorias. Las licitaciones públicas pueden apoyar la penetración de biosimilares donde la compra centralizada se utiliza de manera efectiva. El desarrollo del mercado también depende del fortalecimiento de la infraestructura de distribución y la concienciación de los clínicos. A medida que se expande el acceso, se espera un aumento en la entrada competitiva en las principales moléculas.
Oriente Medio y África
Oriente Medio y África representaron el 3.6% de los ingresos de 2025, reflejando un menor acceso a biológicos en muchos mercados pero un creciente énfasis en el cuidado especializado rentable. La adopción es más fuerte donde la adquisición está centralizada y donde las políticas de los pagadores apoyan activamente los biosimilares para la optimización del presupuesto. La consistencia del suministro y la claridad regulatoria siguen siendo importantes para construir una confianza sostenida. Las asociaciones locales y las iniciativas de fabricación regional pueden mejorar la disponibilidad y reducir los costos con el tiempo. El potencial de crecimiento se concentra en los mercados con una cobertura de seguros en expansión y capacidad hospitalaria.
Panorama Competitivo
La competencia en el mercado de biosimilares se define por la amplitud del portafolio, la rapidez de llegada al mercado, la fiabilidad del suministro y la capacidad de asegurar acceso preferido a través de contratos y participación en licitaciones. Los fabricantes se diferencian cada vez más a través del diseño de dispositivos, formulaciones de alta concentración y servicios de apoyo al paciente que mejoran la persistencia y reducen la carga administrativa. El éxito comercial está moldeado por el compromiso con los pagadores, el alcance de la distribución en canales especializados y la capacidad de escalar la fabricación sin interrupciones. Las empresas también utilizan asociaciones estratégicas y modelos de licencias para acelerar la entrada en mercados regulados y ampliar su presencia geográfica.
Pfizer Inc. se centra en aprovechar su infraestructura comercial global y sus capacidades científicas para participar en categorías de biosimilares donde la demanda de los pagadores por la asequibilidad es más fuerte. El enfoque de la compañía enfatiza el acceso a la fabricación escalable, decisiones de cartera disciplinadas y la ejecución de canales en entornos institucionales y especializados. La fortaleza de comercialización de Pfizer respalda la profundidad de los contratos, lo cual es crítico en moléculas con múltiples competidores. La gestión de la cartera y la planificación del ciclo de vida siguen siendo importantes a medida que la competencia de precios se intensifica y el cambio se vuelve más estandarizado.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Pfizer Inc.
- Sandoz Group AG
- Amgen Inc.
- Celltrion Inc.
- Biocon Biologics Ltd.
- Samsung Bioepis Co., Ltd.
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En una actualización de enero de 2026, Biocon Biologics dijo que presentará tres nuevos biosimilares oncológicos propuestos para trastuzumab/hialuronidasa, nivolumab y pembrolizumab en la Conferencia de Salud J.P. Morgan 2026, ampliando su cartera de biosimilares oncológicos.
- En un anuncio de diciembre de 2025, Sandoz dijo que completó la adquisición estratégica de Just-Evotec Biologics EU SAS después de firmar el acuerdo por primera vez el 4 de noviembre de 2025, un movimiento destinado a fortalecer sus capacidades internas de desarrollo y fabricación de biosimilares.
- En una actualización de asociación de abril de 2025, Chime Biologics y Polpharma Biologics anunciaron un acuerdo de cooperación estratégica para apoyar el desarrollo integral y la fabricación comercial de un producto biosimilar para mercados globales, incluida la producción para una presentación de BLA ante la FDA de EE. UU. y lanzamientos en Europa y otras regiones.
- En un anuncio de asociación de enero de 2025, Teva Pharmaceutical Industries y Samsung Bioepis firmaron un acuerdo de licencia, desarrollo y comercialización para EPYSQLI (eculizumab-aagh), el biosimilar de Samsung Bioepis para Soliris, en EE. UU., con Samsung Bioepis responsable del desarrollo, fabricación y suministro, y Teva manejando la comercialización.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 35,727.22 millones |
| Pronóstico de ingresos en 2032 | USD 88,851.61 millones |
| Tasa de crecimiento (CAGR) | 13.9% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Clase de Medicamentos: Anticuerpos Monoclonales (mAbs), Factores de Crecimiento y Agentes Hematopoyéticos, Insulina y Análogos, Agentes para la Osteoporosis / Metabolismo Óseo, Otros; Por Perspectiva de Indicación: Trastornos Autoinmunes, Oncología, Diabetes Mellitus, Trastornos Oftálmicos, Trastornos Hematológicos / Enfermedades Raras de la Sangre, Otros; Por Perspectiva de Uso Final: Hospitales, Farmacias Especializadas, Canales en Línea y Minoristas |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Principales empresas perfiladas | Pfizer Inc., Sandoz Group AG, Amgen Inc., Celltrion Inc., Biocon Biologics Ltd., Samsung Bioepis Co., Ltd., Teva Pharmaceutical Industries Ltd., Viatris Inc. |
| Número de Páginas | 338 |
Segmentación
Por Clase de Medicamentos
- Anticuerpos Monoclonales (mAbs)
- Factores de Crecimiento y Agentes Hematopoyéticos
- Insulina y Análogos
- Agentes para la Osteoporosis / Metabolismo Óseo
- Otros
Por Indicación
- Trastornos Autoinmunes
- Oncología
- Diabetes Mellitus
- Trastornos Oftálmicos
- Trastornos Hematológicos / Enfermedades Raras de la Sangre
- Otros
Por Uso Final
- Hospitales
- Farmacias Especializadas
- Canales en Línea y Minoristas
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de biosimilares en 2025?
¿Cuál es el tamaño de mercado previsto para 2032?
¿Cuál es la CAGR esperada para 2025–2032?
¿Cuál es el segmento más grande en el mercado?
¿Quiénes son las empresas líderes en el mercado de biosimilares?
¿Qué región lidera el mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de biosimilares Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de biosimilares Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 35,727.22 million → 2032: USD 88,851.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de biosimilares Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de biosimilares Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de biosimilares Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de biosimilares Market Drivers
- 3.3 Mercado de biosimilares Market Restraints & Challenges
- 3.4 Mercado de biosimilares Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de biosimilares Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de biosimilares Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de biosimilares category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de biosimilares Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de biosimilares Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de biosimilares market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de biosimilares Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de biosimilares Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de biosimilares Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de biosimilares (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de biosimilares Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de biosimilares Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de biosimilares Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de biosimilares Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de biosimilares Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de biosimilares Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de biosimilares Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de biosimilares Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de biosimilares Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
