
Visión general del mercado
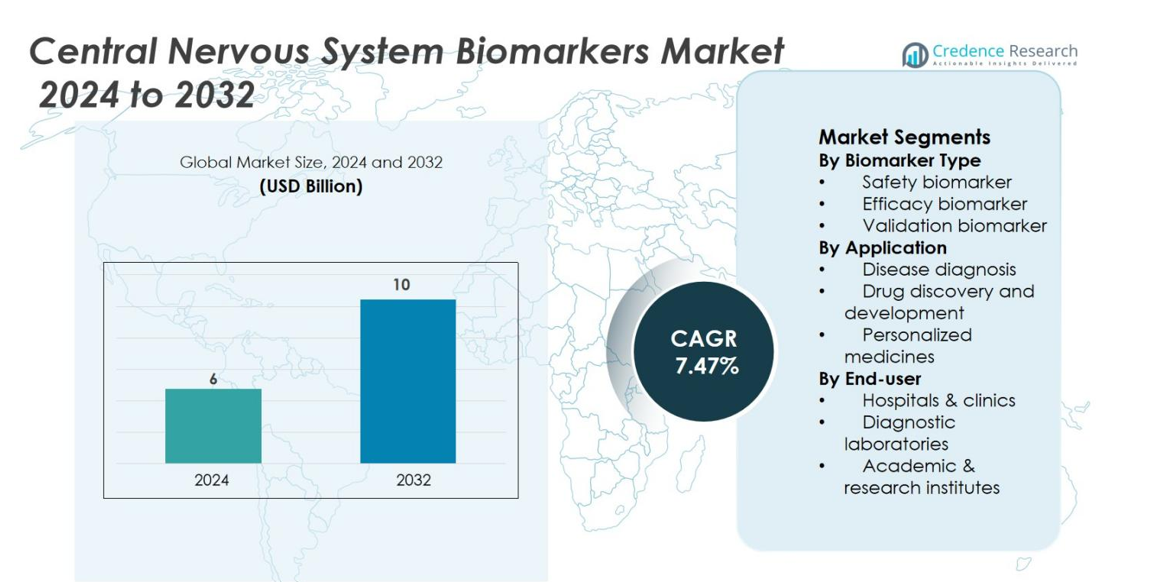
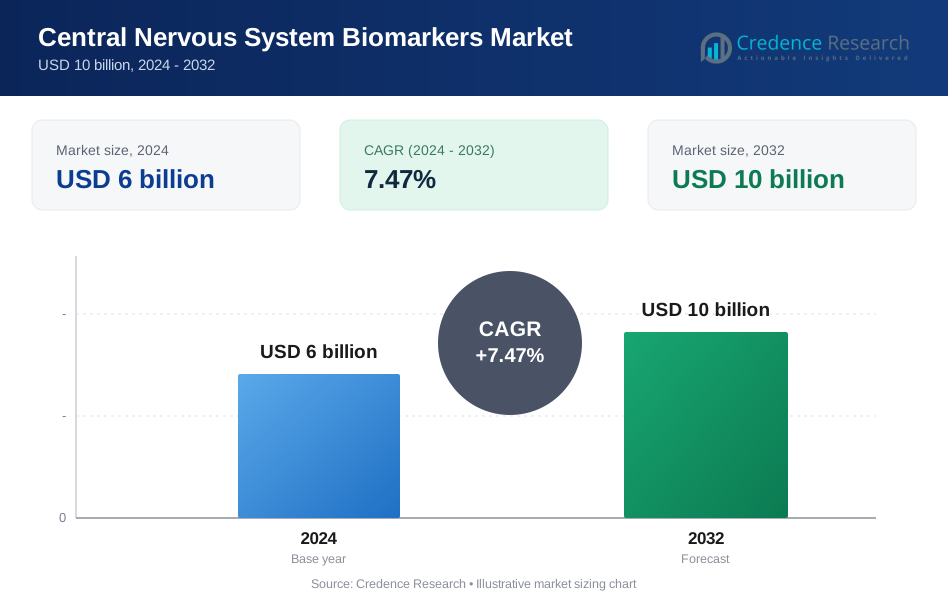
El mercado de biomarcadores del Sistema Nervioso Central (SNC) se valoró en 6 mil millones de USD en 2024 y se espera que alcance los 10 mil millones de USD para 2032, creciendo a una tasa compuesta anual (CAGR) del 7,47% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Biomarcadores del Sistema Nervioso Central 2024 | 6 mil millones de USD |
| Mercado de Biomarcadores del Sistema Nervioso Central, CAGR | 7,47% |
| Tamaño del Mercado de Biomarcadores del Sistema Nervioso Central 2032 | 10 mil millones de USD |
El mercado de biomarcadores del Sistema Nervioso Central cuenta con empresas destacadas como bioMérieux, Bio‑Rad Laboratories, Inc., F. Hoffmann‑La Roche Ltd, G‑Biosciences, Illumina, Inc., Merck KGaA, Myriad Genetics, Inc., Novartis AG, PerkinElmer Inc., y Siemens Healthineers AG, todas ellas mejorando activamente sus carteras de biomarcadores y su alcance global. La región que lidera este mercado es América del Norte, que comanda aproximadamente el 40% de la participación global, gracias a su infraestructura de salud avanzada, fuerte inversión en neuro‑I+D y alta adopción de diagnósticos y terapias impulsadas por biomarcadores.
Perspectivas del Mercado
- El mercado de biomarcadores del Sistema Nervioso Central (SNC) se valoró en 6 mil millones de USD en 2024 y se proyecta que alcance alrededor de 10 mil millones de USD para 2032, reflejando una tasa compuesta anual (CAGR) del 7,47%.
- La creciente prevalencia de trastornos neurológicos como el Alzheimer y el Parkinson y la creciente demanda de diagnóstico y monitoreo temprano están impulsando la adopción de biomarcadores del SNC, impulsando el crecimiento en todos los segmentos.
- El segmento de tipo de ensayos/kits lidera con cerca del 44,8% de participación en 2024, y América del Norte posee la mayor participación regional con aproximadamente el 43,1%, mientras que Asia-Pacífico es la región de más rápido crecimiento.
- Los altos costos asociados con la validación, los obstáculos regulatorios y los problemas de reembolso están limitando una adopción más amplia en ciertas regiones y segmentos de uso final.
- América del Norte domina el mercado - 43% de participación en 2024, Europa posee el 22,8%, y Asia-Pacífico tiene el 17,6% de participación pero muestra el mayor potencial de crecimiento.
Análisis de Segmentación del Mercado
Por Tipo de Biomarcador
El mercado de biomarcadores del Sistema Nervioso Central (SNC) está segmentado por tipo de biomarcador en biomarcadores de seguridad, biomarcadores de eficacia y biomarcadores de validación. Entre estos, los biomarcadores de eficacia dominan el mercado, con la mayor cuota de mercado del 40%. Este dominio se debe a la creciente demanda de herramientas precisas para evaluar la efectividad de las terapias dirigidas al SNC durante los ensayos clínicos. Los biomarcadores de eficacia juegan un papel crucial en la identificación y confirmación de respuestas terapéuticas, particularmente en trastornos neurodegenerativos como la enfermedad de Alzheimer, fomentando así su amplia adopción tanto en entornos de investigación como clínicos.
- Por ejemplo, la prueba de sangre Elecsys® pTau 181 de Roche obtuvo la aprobación de la FDA de EE. UU. después de un estudio clínico multicéntrico con 312 participantes, donde logró un valor predictivo negativo del 97.9 % para descartar patología amiloide relacionada con el Alzheimer.
Por Aplicación
El segmento de aplicación del mercado de biomarcadores del SNC incluye diagnóstico de enfermedades, descubrimiento y desarrollo de fármacos, y medicinas personalizadas. El descubrimiento y desarrollo de fármacos lidera este segmento, representando el 45% de la cuota de mercado. Este subsegmento está impulsado por la creciente necesidad de detección temprana de condiciones neurológicas y la capacidad de rastrear la progresión de la enfermedad en tiempo real. Los biomarcadores son esenciales en las fases preclínicas y clínicas del desarrollo de fármacos, facilitando la identificación de candidatos potenciales y mejorando la eficiencia para llevar los medicamentos del SNC al mercado.
- Por ejemplo, los biomarcadores permiten la detección temprana de condiciones neurológicas y facilitan el seguimiento en tiempo real de la progresión de la enfermedad, haciendo que el desarrollo de fármacos sea más eficiente y rentable.
Por Usuario Final
El segmento de usuario final comprende hospitales y clínicas, laboratorios de diagnóstico e institutos académicos y de investigación. El subsegmento de hospitales y clínicas es el jugador dominante, con una cuota de mercado del 50%. La creciente prevalencia de enfermedades relacionadas con el SNC, junto con la creciente necesidad de herramientas diagnósticas y terapéuticas precisas, impulsa la demanda de biomarcadores en entornos de atención médica. Los hospitales y clínicas desempeñan un papel crítico en la aplicación de biomarcadores del SNC para diagnósticos de rutina, monitoreo de enfermedades y planes de tratamiento personalizados, contribuyendo significativamente al crecimiento general del mercado.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Trastornos Neurológicos
El aumento de la prevalencia de trastornos neurológicos, como la enfermedad de Alzheimer, la enfermedad de Parkinson y la esclerosis múltiple, es un impulsor significativo para el crecimiento del mercado de biomarcadores del Sistema Nervioso Central (SNC). A medida que la población mundial envejece, la incidencia de condiciones neurológicas relacionadas con la edad también está en aumento, lo que requiere herramientas de diagnóstico y tratamientos avanzados. Los biomarcadores del SNC juegan un papel crucial en el diagnóstico temprano, el monitoreo de enfermedades y el desarrollo terapéutico, impulsando su demanda tanto en entornos clínicos como de investigación. Además, la necesidad de medicina personalizada en neurología, donde se utilizan biomarcadores para adaptar tratamientos específicos, está impulsando aún más el crecimiento del mercado.
- Por ejemplo, F. Hoffmann‑La Roche Ltd desarrolló el Elecsys® Amyloid Plasma Panel que en un estudio a gran escala que incluyó a 492 pacientes logró un valor predictivo negativo (VPN) del 96.2% para descartar patología amiloide en la enfermedad de Alzheimer.
Avances en el Descubrimiento y Tecnología de Biomarcadores
Los avances tecnológicos en el descubrimiento de biomarcadores y técnicas analíticas están impulsando el crecimiento del mercado de biomarcadores del SNC. Innovaciones como el cribado de alto rendimiento, la secuenciación de nueva generación y las tecnologías de imagen avanzadas han mejorado significativamente la capacidad de identificar y validar nuevos biomarcadores para enfermedades del SNC. Estos avances no solo han mejorado la precisión de los diagnósticos, sino que también han acelerado los procesos de desarrollo de fármacos, reduciendo el tiempo y los costos asociados con los ensayos clínicos. Además, la integración de inteligencia artificial y aprendizaje automático en el descubrimiento de biomarcadores está permitiendo una identificación más precisa de biomarcadores relacionados con condiciones neurológicas complejas.
- Por ejemplo, NeuraLight introdujo el seguimiento del movimiento ocular impulsado por IA como un biomarcador de progresión para trastornos del SNC, utilizando solo una computadora portátil y una cámara web para capturar datos oculométricos, lo que ha demostrado ser altamente sensible y escalable para ensayos multicéntricos.
Aumento de la Inversión en el Desarrollo de Medicamentos para Enfermedades del SNC
El creciente enfoque en el descubrimiento y desarrollo de medicamentos para enfermedades neurológicas es otro impulsor importante para el mercado de biomarcadores del SNC. Las compañías farmacéuticas están invirtiendo cada vez más en el desarrollo de terapias dirigidas y medicinas personalizadas para trastornos del SNC, reconociendo las significativas necesidades médicas no satisfechas en esta área. Los biomarcadores del SNC son cruciales en la identificación de poblaciones de pacientes adecuadas para ensayos clínicos, el monitoreo de la progresión de la enfermedad y la evaluación de la eficacia del tratamiento. Además, la aprobación regulatoria de terapias innovadoras para trastornos del SNC está creando un entorno favorable para el desarrollo y comercialización de nuevos biomarcadores.
Tendencias y Oportunidades Clave
Aumento de la Medicina Personalizada para Trastornos del SNC
La medicina personalizada está ganando terreno en el tratamiento de trastornos del SNC, presentando una oportunidad significativa para el mercado de biomarcadores del SNC. Las estrategias de tratamiento personalizadas, que implican adaptar las terapias en función de los datos genéticos, moleculares y clínicos de un individuo, se utilizan cada vez más para abordar la heterogeneidad de las enfermedades neurológicas. Los biomarcadores del SNC permiten la identificación de pacientes que tienen más probabilidades de beneficiarse de tratamientos específicos, mejorando los resultados terapéuticos. Este cambio hacia la medicina personalizada está impulsando la demanda de biomarcadores avanzados que puedan predecir con precisión la respuesta del paciente a las terapias, identificar subtipos de enfermedades y monitorear la eficacia del tratamiento.
- Por ejemplo, Siemens Healthineers AG logró la certificación CE‑mark para su ensayo de la cadena ligera de neurofilamento en suero (NfL) con un límite de cuantificación de 3.0 pg/mL, permitiendo la detección temprana del daño neuronal en la esclerosis múltiple.
Expansión de Tecnologías de Biopsia Líquida
La biopsia líquida está emergiendo como una tendencia clave en el mercado de biomarcadores del SNC, ofreciendo una alternativa no invasiva a las biopsias de tejido tradicionales. Las biopsias líquidas, que analizan biomarcadores de sangre, líquido cefalorraquídeo u otros fluidos corporales, proporcionan un método menos invasivo y más accesible para diagnosticar y monitorear enfermedades neurológicas. Esta tecnología es particularmente valiosa en la detección de enfermedades en etapas tempranas como el Alzheimer y los tumores cerebrales, donde la intervención temprana puede conducir a mejores resultados para los pacientes. A medida que las tecnologías de biopsia líquida continúan mejorando en sensibilidad y especificidad, se espera que se conviertan en una parte integral de las pruebas de biomarcadores del SNC, abriendo nuevas oportunidades para el crecimiento del mercado en aplicaciones tanto diagnósticas como terapéuticas.
- Por ejemplo, Bio-Rad Laboratories desarrolló la tecnología de PCR Digital en Gotas (ddPCR), un método altamente sensible utilizado para detectar y cuantificar biomarcadores de ácidos nucleicos, como el ADN y el ARN.
Colaboración y Asociaciones en el Desarrollo de Biomarcadores del SNC
Otra oportunidad clave para el crecimiento en el mercado de biomarcadores del SNC es la creciente colaboración entre empresas farmacéuticas, instituciones académicas y firmas de diagnóstico. Estas asociaciones están dirigidas a acelerar el descubrimiento y validación de biomarcadores para enfermedades del SNC, con un enfoque en mejorar la precisión diagnóstica y la eficacia del tratamiento. Los esfuerzos colaborativos también están ayudando a cerrar la brecha entre la investigación de laboratorio y las aplicaciones clínicas, facilitando la rápida traducción de descubrimientos de biomarcadores en soluciones prácticas y comercialmente viables. A medida que las asociaciones continúan creciendo, particularmente en el área de validación de biomarcadores para ensayos clínicos, se espera que el mercado de biomarcadores del SNC se expanda, beneficiándose de capacidades de investigación mejoradas y un desarrollo de productos más eficiente.
Desafíos Clave
Obstáculos Regulatorios y Éticos en la Validación de Biomarcadores
Uno de los principales desafíos que enfrenta el mercado de biomarcadores del SNC son los estrictos obstáculos regulatorios y éticos asociados con la validación de biomarcadores. El proceso de validar biomarcadores para uso clínico es largo, complejo y costoso, requiriendo evidencia clínica robusta para respaldar su eficacia y seguridad. Organismos reguladores como la FDA y la EMA tienen procesos de aprobación rigurosos para biomarcadores utilizados en diagnósticos y desarrollo de fármacos. Esta incertidumbre regulatoria puede retrasar la adopción de nuevos biomarcadores en la práctica clínica y ralentizar su integración en las líneas de desarrollo de fármacos.
Altos Costos y Accesibilidad Limitada
Los altos costos asociados con el desarrollo y comercialización de biomarcadores del SNC representan otro desafío significativo para el mercado. Las complejas tecnologías involucradas en el descubrimiento de biomarcadores, como la genómica avanzada y el cribado de alto rendimiento, requieren una inversión significativa en infraestructura y experiencia. Además, el costo de las pruebas de biomarcadores puede ser prohibitivamente caro, limitando su accesibilidad, particularmente en regiones de ingresos bajos y medios. Esta barrera de costos puede obstaculizar la adopción generalizada de biomarcadores del SNC en la práctica clínica, especialmente en entornos con recursos de salud limitados.
Análisis Regional
América del Norte
América del Norte representa el 40% del mercado de biomarcadores del SNC, convirtiéndola en la región más dominante. Este liderazgo se debe a una infraestructura de salud avanzada, alta inversión en investigación y desarrollo, y una fuerte base de empresas farmacéuticas y biotecnológicas que aprovechan los biomarcadores para diagnósticos y desarrollo de fármacos. Estados Unidos, en particular, ofrece un entorno fértil para la innovación y comercialización de biomarcadores gracias a su significativa actividad en ensayos clínicos y apoyo regulatorio. A medida que los trastornos neurológicos aumentan en prevalencia y la medicina de precisión se convierte en la norma, América del Norte está bien posicionada para mantener su dominio en el mercado.
Europa
Europa posee el 30% del mercado global de biomarcadores del SNC. La región se beneficia de sistemas de salud establecidos, marcos regulatorios sólidos y una creciente conciencia sobre el diagnóstico temprano de trastornos del SNC. Iniciativas de investigación públicas y privadas en países como Alemania, el Reino Unido y Francia están impulsando el descubrimiento y adopción de biomarcadores. Las colaboraciones transfronterizas, las mejoras en el reembolso y el uso creciente de terapias guiadas por biomarcadores refuerzan aún más la posición de Europa, aunque las tasas de crecimiento son algo más bajas que en los mercados emergentes debido a la madurez del mercado.
Asia-Pacífico
Asia-Pacífico representa el 20% del mercado de biomarcadores del SNC y es la región de más rápido crecimiento. El rápido crecimiento está impulsado por el aumento de la prevalencia de enfermedades neurológicas, la expansión de la infraestructura sanitaria, el aumento de la inversión en salud y la mejora del acceso a diagnósticos avanzados en países como China e India. La gran población de pacientes de la región y el aumento de la actividad de ensayos clínicos presentan oportunidades significativas para los proveedores de biomarcadores. A medida que evolucionan los marcos regulatorios y de reembolso locales, se espera que Asia-Pacífico gane más participación en el mercado global.
América Latina
América Latina contribuye con el 5% del mercado global de biomarcadores del SNC. El crecimiento de la región está respaldado por la modernización de los laboratorios de diagnóstico, el aumento de la actividad farmacéutica en la investigación del SNC y la creciente concienciación sobre las condiciones neurológicas. Sin embargo, la adopción más lenta de tecnologías avanzadas de biomarcadores y los presupuestos de salud limitados restringen una expansión más rápida. A medida que mejoran la infraestructura y la adopción del mercado, América Latina ofrece un camino de crecimiento moderado para los proveedores de biomarcadores.
Oriente Medio y África (MEA)
La región de Oriente Medio y África también posee el 5% del mercado. El crecimiento está aumentando gradualmente, impulsado por la creciente demanda de diagnósticos avanzados, la mejora de la infraestructura sanitaria y las iniciativas estratégicas en países clave. No obstante, la región enfrenta desafíos debido al acceso desigual a la tecnología, la fragmentación regulatoria y las restricciones presupuestarias, lo que modera su tasa de expansión en comparación con regiones más desarrolladas.
Segmentaciones del Mercado
Por Tipo de Biomarcador
- Biomarcador de seguridad
- Biomarcador de eficacia
- Biomarcador de validación
Por Aplicación
- Diagnóstico de enfermedades
- Descubrimiento y desarrollo de fármacos
- Medicinas personalizadas
Por Usuario Finalr
- Hospitales y clínicas
- Laboratorios de diagnóstico
- Institutos académicos y de investigación
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de biomarcadores del sistema nervioso central (SNC) está conformado por una variedad de actores globales, cada uno aprovechando una sólida I+D, alianzas estratégicas y carteras diversificadas para mantener y aumentar su ventaja competitiva. Empresas líderes como F. Hoffmann‑La Roche Ltd, Bio‑Rad Laboratories, Inc., Merck KGaA, Siemens Healthineers AG, bioMérieux SA e Illumina, Inc. dominan el mercado con plataformas integrales de ensayos de biomarcadores, instrumentación avanzada y presencia global. Estas firmas invierten constantemente en la validación de nuevos biomarcadores para trastornos neurodegenerativos, forjan asociaciones con instituciones académicas y biotecnológicas, y buscan la expansión geográfica para capturar el crecimiento en mercados emergentes. Pequeños actores de nicho y regionales complementan este ecosistema al centrarse en tipos de biomarcadores especializados, permitiendo la diferenciación a través de la innovación y la agilidad. El resultado es un mercado moderadamente consolidado pero altamente dinámico, donde la diferenciación tecnológica y las colaboraciones estratégicas son impulsores críticos de la ventaja competitiva.
Análisis de Jugadores Clave
- Illumina, Inc.
- Myriad Genetics, Inc.
- F. Hoffmann-La Roche Ltd
- Siemens Healthineers AG
- Bio-Rad Laboratories, Inc.
- Novartis AG
- Merck KGaA
- G-Biosciences
- PerkinElmer Inc.
- bioMérieux
Desarrollos Recientes
- En septiembre de 2025, Thermo Fisher Scientific Inc. lanzó su Gibco™ Efficient-Pro™ Medium (+) Insulin, una formulación de nueva generación creada para mejorar la productividad y los rendimientos en líneas celulares CHO dependientes de insulina.
- En septiembre de 2025, FUJIFILM Biosciences presentó su "BalanCD HEK293 Perfusion A Medium", un nuevo medio optimizado para apoyar los flujos de trabajo de producción de terapia génica.
- En junio de 2025, FUJIFILM Corporation anunció el cambio de marca de FUJIFILM Irvine Scientific a FUJIFILM Biosciences, consolidando sus factores de crecimiento recombinantes, proteínas y medios y suplementos de cultivo celular bajo una identidad de marca unificada.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Biomarcador, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción de biomarcadores en el diagnóstico en etapas tempranas se expandirá significativamente a medida que los trastornos neurológicos continúen aumentando a nivel mundial.
- La integración de inteligencia artificial y aprendizaje automático acelerará el descubrimiento, interpretación y despliegue clínico de biomarcadores.
- Los enfoques de medicina personalizada dependerán cada vez más de los biomarcadores del SNC para adaptar estrategias terapéuticas y monitorear la respuesta del paciente.
- Las tecnologías de biopsia líquida y biomarcadores mínimamente invasivos ganarán tracción, mejorando la experiencia del paciente y el rendimiento diagnóstico.
- La expansión del desarrollo de fármacos en terapias del SNC impulsará la demanda de biomarcadores que apoyen la eficacia, seguridad y validación en ensayos clínicos.
- Las colaboraciones entre empresas de diagnóstico, farmacéuticas y biotecnológicas se multiplicarán, permitiendo una traducción más rápida de biomarcadores al uso clínico rutinario.
- Los mercados emergentes en Asia-Pacífico, América Latina y MEA contribuirán a un mayor crecimiento a medida que la infraestructura sanitaria y el acceso a diagnósticos mejoren.
- Los marcos regulatorios evolucionarán para apoyar mejor la calificación de biomarcadores, pero las empresas deberán navegar por los estándares cambiantes y los paisajes de reembolso.
- La estandarización y validación de ensayos de biomarcadores progresarán, mejorando la fiabilidad y facilitando una adopción más amplia en clínicas e investigación.
- Las presiones de costos y las disparidades de acceso seguirán desafiando la expansión del mercado, pero los avances tecnológicos y las economías de escala ayudarán a reducir los costos por prueba con el tiempo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de biomarcadores del sistema nervioso central y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de biomarcadores del sistema nervioso central entre 2025 y 2032?
¿Qué segmento de usuario final tendrá la mayor Tasa de Crecimiento Anual Compuesta (CAGR) en el período de pronóstico?
¿Quiénes son los principales actores en el mercado global de biomarcadores del sistema nervioso central?
¿Cuáles son los principales impulsores del mercado de la industria de biomarcadores del sistema nervioso central?
¿Cuáles son las principales restricciones del mercado de la industria de biomarcadores del sistema nervioso central?
¿Cuáles son las principales oportunidades de mercado en la industria de biomarcadores del sistema nervioso central?
¿Quiénes son las empresas líderes en el mercado de biomarcadores del sistema nervioso central?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Biomarcadores del Sistema Nervioso Central Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Biomarcadores del Sistema Nervioso Central Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6 billion → 2032: USD 10 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Biomarcadores del Sistema Nervioso Central Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Biomarcadores del Sistema Nervioso Central Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Biomarcadores del Sistema Nervioso Central Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Biomarcadores del Sistema Nervioso Central Market Drivers
- 3.3 Mercado de Biomarcadores del Sistema Nervioso Central Market Restraints & Challenges
- 3.4 Mercado de Biomarcadores del Sistema Nervioso Central Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Biomarcadores del Sistema Nervioso Central Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Biomarcadores del Sistema Nervioso Central Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Biomarcadores del Sistema Nervioso Central category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Biomarcadores del Sistema Nervioso Central Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Biomarcadores del Sistema Nervioso Central Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Biomarcadores del Sistema Nervioso Central market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Biomarcadores del Sistema Nervioso Central Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Biomarcadores del Sistema Nervioso Central Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Biomarcadores del Sistema Nervioso Central Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Biomarcadores del Sistema Nervioso Central (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Biomarcadores del Sistema Nervioso Central Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Biomarcadores del Sistema Nervioso Central Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Biomarcadores del Sistema Nervioso Central Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Biomarcadores del Sistema Nervioso Central Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Biomarcadores del Sistema Nervioso Central Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Biomarcadores del Sistema Nervioso Central Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Biomarcadores del Sistema Nervioso Central Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Biomarcadores del Sistema Nervioso Central Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Biomarcadores del Sistema Nervioso Central Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
