
Descripción General del Mercado de Biomarcadores del Cáncer:
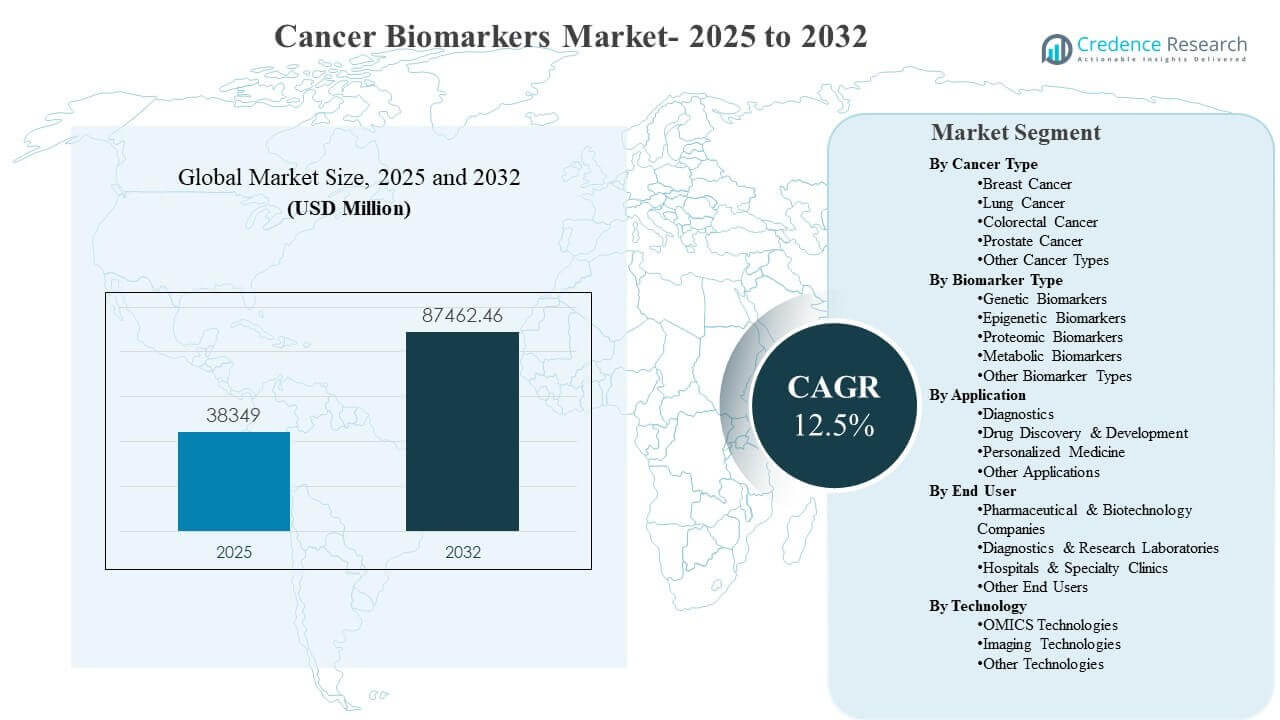
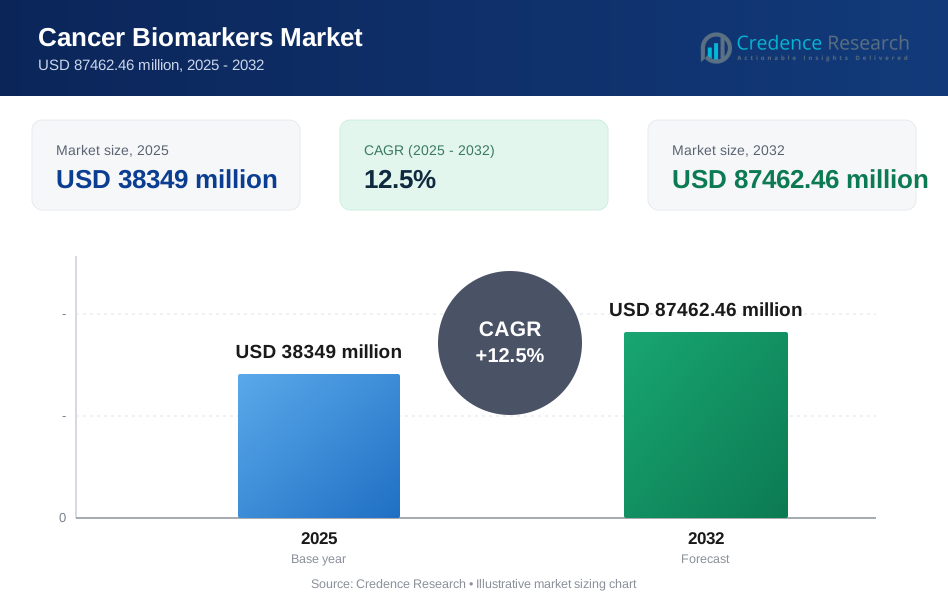
Se estimó que el tamaño del mercado global de biomarcadores del cáncer fue de USD 38349 millones en 2025 y se espera que alcance los USD 87462.46 millones para 2032, creciendo a una CAGR del 12.5% de 2025 a 2032. El crecimiento está impulsado principalmente por el cambio clínico acelerado hacia la oncología guiada por biomarcadores, donde los resultados de las pruebas informan directamente las decisiones de detección, selección de terapia y monitoreo longitudinal en los principales tipos de tumores. La expansión del perfilado multi-ómico, la adopción más amplia de formatos de pruebas basadas en sangre y la integración más fuerte de diagnósticos complementarios en las vías de atención rutinarias continúan ampliando los menús de pruebas e incrementando la intensidad de pruebas por paciente en sistemas de salud maduros y emergentes.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Biomarcadores del Cáncer 2025 | USD 38349 millones |
| Mercado de Biomarcadores del Cáncer, CAGR | 12.5% |
| Tamaño del Mercado de Biomarcadores del Cáncer 2032 | USD 87462.46 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de biomarcadores del cáncer se expanda a una CAGR del 5% (2025–2032), reflejando una rápida escalada en los volúmenes de pruebas de oncología de precisión.
- El cáncer de mama representó la mayor participación con un 34.4% en 2025, respaldado por una alta intensidad de detección y la utilización de biomarcadores alineada con las guías.
- Los biomarcadores proteicos/proteómicos tuvieron una participación del 50.9% en 2025, sostenidos por flujos de trabajo clínicos consolidados y una amplia disponibilidad de ensayos.
- Los hospitales y clínicas especializadas capturaron un 40.3% de participación en 2025, impulsados por ciclos integrados de decisión diagnóstico-tratamiento y prioridades de tiempo de respuesta.
- América del Norte representó un 39.8% de participación en 2025, respaldada por la profundidad del reembolso, la infraestructura avanzada de laboratorios y la alta adopción del perfilado molecular.
Análisis de Segmentos
La adopción de biomarcadores del cáncer está avanzando a medida que la atención oncológica se mueve hacia una identificación de riesgos más temprana y un monitoreo más frecuente a lo largo del viaje de tratamiento. Los formatos de pruebas basadas en sangre están mejorando la conveniencia de los pedidos y permitiendo casos de uso más amplios de detección y vigilancia, particularmente cuando se combinan con flujos de trabajo de laboratorio escalables. Las plataformas multi-ómicas están aumentando el rendimiento del descubrimiento y ampliando los paneles clínicamente accionables más allá de los ensayos de un solo marcador, fortaleciendo la demanda de menús de pruebas integradas.
Los casos de uso de diagnósticos complementarios y selección de terapias siguen siendo centrales para la adopción clínica a medida que los regímenes dirigidos se expanden en los cánceres de mama, pulmón, colorrectal y próstata. La bioinformática y la interpretación impulsada por IA están mejorando la viabilidad clínica para perfiles complejos, apoyando la adopción de paneles más grandes en la práctica rutinaria. La subcontratación a laboratorios de referencia de alto rendimiento está en expansión, pero los hospitales y clínicas especializadas continúan anclando la toma de decisiones donde la rápida respuesta y la integración del cuidado son críticas.
Por Perspectivas del Tipo de Cáncer
El cáncer de mama representó la mayor participación con un 34.4% en 2025. La alta intensidad de cribado, las vías de atención establecidas y las frecuentes decisiones de tratamiento basadas en biomarcadores apoyan un volumen sostenido de pruebas en oncología mamaria. La fuerte vinculación con diagnósticos complementarios para terapias dirigidas y endocrinas aumenta las pruebas repetidas y fomenta paneles más amplios. El monitoreo longitudinal y la estratificación del riesgo de recurrencia aumentan aún más la frecuencia de las pruebas en los entornos clínicos.
Por Perspectivas del Tipo de Biomarcador
Los biomarcadores de proteínas / proteómicos representaron la mayor participación con un 50.9% en 2025. Los ensayos de marcadores de proteínas están profundamente integrados en los flujos de trabajo oncológicos rutinarios y son ampliamente accesibles en plataformas de hospitales y laboratorios de referencia. El rendimiento estandarizado de las pruebas y la evidencia clínica madura apoyan la demanda continua de marcadores basados en proteínas para el diagnóstico, pronóstico y monitoreo de terapias. Al mismo tiempo, los enfoques multianalíticos en expansión complementan cada vez más los marcadores de proteínas con señales genómicas y epigenómicas.
Por Perspectivas de Aplicación
El diagnóstico sigue siendo la principal ruta de comercialización para los biomarcadores del cáncer, abarcando el apoyo al cribado, la confirmación del diagnóstico, el pronóstico y la selección de tratamientos. La demanda clínica se fortalece por las pruebas guiadas por directrices y la necesidad de resultados rápidos y accionables en puntos de decisión clave. El descubrimiento y desarrollo de fármacos continúa adoptando biomarcadores para estratificar pacientes, enriquecer poblaciones de respondedores y acortar los ciclos de desarrollo. El uso de la medicina personalizada se expande a medida que los resultados de los perfiles dirigen cada vez más los regímenes dirigidos y las estrategias de monitoreo longitudinal.
Por Perspectivas del Usuario Final
Los hospitales y clínicas especializadas representaron la mayor participación con un 40.3% en 2025. Las vías oncológicas lideradas por hospitales priorizan la rápida respuesta para la selección de terapias, impulsando el crecimiento de las pruebas internas y la integración estrecha con los flujos de trabajo clínicos. Las clínicas especializadas contribuyen a través de vías de tratamiento estructuradas que dependen de los resultados de biomarcadores para la optimización y monitoreo del régimen. Los laboratorios de referencia escalan la secuenciación y análisis de alto rendimiento, fortaleciendo los volúmenes de pruebas subcontratadas, pero los ciclos de decisión centrados en hospitales preservan una fuerte demanda dentro de las redes de prestación de cuidados.
Por Perspectivas Tecnológicas
Las tecnologías OMICS representaron la mayor participación con un 33.1% en 2025. Las plataformas omics se benefician de capacidades de perfilado de alto rendimiento y el uso en expansión tanto en el perfilado de tejido tumoral como en los flujos de trabajo de biopsia líquida. La disminución de los costos de secuenciación, la mejora de la automatización y las líneas de trabajo estandarizadas apoyan una adopción más amplia en los laboratorios clínicos. El desarrollo de biomarcadores vinculados a imágenes está progresando a través de la patología digital y la habilitación de IA, pero las omics siguen siendo centrales para la caracterización molecular integral.
Impulsores del Mercado de Biomarcadores del Cáncer
Expansión de la Oncología de Precisión y Diagnósticos Complementarios
La adopción de la oncología de precisión está aumentando la dependencia clínica de biomarcadores validados para la selección y monitoreo de terapias. Los flujos de trabajo en oncología requieren cada vez más la confirmación de biomarcadores antes de iniciar regímenes dirigidos, aumentando el volumen de pruebas por episodio de paciente. La integración de diagnósticos complementarios también amplía el menú de pruebas abordables en diferentes tipos de tumores y clases de tratamiento. Las guías clínicas y la necesidad de una caracterización molecular integral en el diagnóstico y la progresión fomentan el uso de paneles más amplios.
- Por ejemplo, FoundationOne CDx de Foundation Medicine alcanzó un hito acumulativo de 100 indicaciones de diagnóstico complementario aprobadas en Estados Unidos y Japón para finales de 2025, que comprenden 57 aprobaciones de la FDA de EE. UU. y 43 aprobaciones del Ministerio de Salud, Trabajo y Bienestar de Japón, todas entregadas a través de una única plataforma basada en NGS que cubre 324 genes asociados al cáncer en tipos de tumores sólidos.
Crecimiento en la Adopción de Biopsia Líquida y Pruebas Basadas en Sangre
La adopción de la biopsia líquida se está expandiendo debido a su conveniencia, repetibilidad y capacidad para apoyar el monitoreo longitudinal. Los formatos basados en sangre reducen las barreras en comparación con el muestreo de tejido invasivo y permiten casos de uso de detección y vigilancia más tempranos. La utilización ampliada aumenta la frecuencia de las pruebas en el seguimiento de la respuesta al tratamiento, la detección y el monitoreo de recurrencias. La estandarización de laboratorios y la mejora en la sensibilidad de los ensayos continúan fortaleciendo la confianza clínica y apoyan una adopción más amplia en hospitales y laboratorios de referencia.
- Por ejemplo, la prueba de detección temprana de múltiples tipos de cáncer (MCED) Galleri de GRAIL fue evaluada en una cohorte del mundo real de 111,080 individuos, demostrando un valor predictivo positivo empírico del 49.4% y una precisión en la localización del origen de la señal de cáncer del 87%, cifras consistentes con su rendimiento de validación clínica controlada.
Aumento de la Carga Oncológica e Intensificación de los Programas de Detección
El creciente índice de cáncer y la expansión de los programas de detección aumentan la demanda de herramientas de detección temprana y estratificación de riesgos. Las pruebas de biomarcadores apoyan la acción clínica temprana y mejoran la selección de vías de tratamiento, reforzando su uso en los principales tipos de tumores. Los sistemas de salud priorizan cada vez más la eficiencia diagnóstica para reducir la intensidad del tratamiento en etapas avanzadas y mejorar los resultados. Estos factores apoyan el crecimiento sostenido de la demanda tanto en mercados establecidos como emergentes.
Avances en Plataformas Multi-Ómicas y Bioinformática
La secuenciación de alto rendimiento, la proteómica y los análisis integrados están acelerando el descubrimiento de biomarcadores y su traducción clínica. Las mejoras en bioinformática mejoran la interpretación de perfiles complejos, apoyando la acción clínica y el despliegue de paneles más amplios. La automatización de flujos de trabajo está mejorando la escalabilidad y repetibilidad, apoyando un mayor rendimiento de pruebas en la práctica rutinaria. La continua innovación en plataformas amplía la utilidad clínica en casos de uso de diagnóstico, monitoreo y medicina personalizada.
Desafíos del Mercado de Biomarcadores del Cáncer
La comercialización de biomarcadores del cáncer enfrenta variabilidad en los requisitos de validación clínica, estandarización de ensayos y expectativas de evidencia en el mundo real en diferentes jurisdicciones. Las diferencias de laboratorio a laboratorio en el manejo de muestras, selección de plataformas y procesos de interpretación pueden reducir la comparabilidad y ralentizar una adopción más amplia. La fragmentación del reembolso y la incertidumbre en la cobertura pueden limitar la adopción, particularmente para pruebas más nuevas de múltiples analitos y aplicaciones de detección ampliadas. Estos factores pueden alargar el tiempo para escalar a pesar del fuerte interés clínico.
Las restricciones operativas siguen siendo significativas, ya que las pruebas de alta complejidad requieren personal capacitado, sistemas de calidad robustos y cadenas de suministro confiables para reactivos y consumibles. Las cargas de interpretación de datos aumentan con el perfilado multi-ómico, aumentando la dependencia de la informática especializada y la educación de los clínicos. La integración en los flujos de trabajo clínicos puede ser desigual cuando las vías de pedido, los tiempos de respuesta y los formatos de informes no están optimizados. La sensibilidad al costo en los mercados emergentes puede restringir aún más el acceso amplio a pruebas avanzadas.
- Por ejemplo, Caris Life Sciences afirma que su flujo de trabajo MI Profile/MI Cancer Seek combina la secuenciación del exoma completo y del transcriptoma completo en más de 23,000 genes con análisis de proteínas y algoritmos predictivos de IA, mientras que el MI Cancer Seek aprobado por la FDA informa SNVs e indels en 228 genes más MSI, TMB y un marcador de amplificación de número de copias, subrayando la profundidad informática y operativa requerida para el despliegue rutinario.
Tendencias y Oportunidades del Mercado de Biomarcadores del Cáncer
La detección temprana de múltiples tipos de cáncer y las estrategias de detección más amplias basadas en sangre están creando nuevas vías de comercialización más allá de los ensayos de un solo cáncer. La adopción ampliada se ve respaldada por la mejora en la sensibilidad de las pruebas, la fuerte preferencia de los pacientes por opciones mínimamente invasivas y la capacidad de integrar pedidos en la atención de rutina. A medida que se acumula la evidencia, estas modalidades pueden expandir el volumen abordable y apoyar modelos de pruebas recurrentes en detección y vigilancia. La tendencia también crea oportunidades para análisis diferenciados y operaciones de laboratorio a escala poblacional.
La convergencia tecnológica en plataformas ómicas, patología digital e interpretación habilitada por IA está fortaleciendo la utilidad clínica y mejorando la eficiencia del flujo de trabajo. Los informes integrados y las herramientas de apoyo a la decisión pueden aumentar la confianza del clínico y aumentar la adopción dentro de los sistemas hospitalarios. Las asociaciones entre empresas de diagnóstico, farmacéuticas y sistemas de salud están ampliando la disponibilidad de pruebas y apoyando la expansión de diagnósticos complementarios. Las oportunidades de crecimiento también surgen de la expansión de redes de laboratorios de referencia y la mejora del acceso en Asia Pacífico y mercados seleccionados de Medio Oriente.
- Por ejemplo, Paige, la primera empresa en recibir autorización de la FDA para un producto de IA en patología digital, demostró en su estudio clínico pivotal que los patólogos que utilizan Paige Prostate Detect aumentaron la sensibilidad de detección de cáncer del 88.7% al 96.6%, lograron una reducción del 70% en diagnósticos falsos negativos y una reducción del 24% en diagnósticos falsos positivos, con patólogos no especialistas alcanzando una precisión diagnóstica a la par con especialistas en próstata.
Perspectivas Regionales
Norteamérica (39.8%)
América del Norte lidera con una participación del 39.8% en 2025, respaldada por una profunda penetración de diagnósticos moleculares, una sólida cobertura de reembolso y una alta adopción rutinaria de oncología de precisión. Los grandes laboratorios de referencia y los sistemas de salud integrados permiten flujos de trabajo estandarizados y pruebas de alto rendimiento. La demanda se refuerza con diagnósticos complementarios y formatos basados en sangre en expansión para casos de uso de monitoreo y adyacentes a la detección, mientras que la innovación continua de plataformas y robustas líneas de investigación oncológica mantienen los volúmenes.
Europa (24.9%)
Europa representó una participación del 24.9% en 2025, respaldada por vías de atención oncológica establecidas y un aumento en la alineación de las pruebas de biomarcadores con las guías clínicas. Las redes de investigación transfronterizas y los programas traslacionales impulsan la demanda de ensayos validados y reproducibles. Los centros de pruebas centralizados y las capacidades multi-ómicas en expansión en los mercados clave apoyan un crecimiento constante, con un mayor potencial vinculado a la estandarización de flujos de trabajo y un acceso más amplio a perfiles avanzados.
Asia Pacífico (23.6%)
Asia Pacífico tuvo una participación del 23.6% en 2025, reflejando una rápida expansión a medida que la infraestructura oncológica y la capacidad de laboratorio se amplían en grandes poblaciones. La adopción de secuenciación y flujos de trabajo multi-ómicos está aumentando debido a las inversiones en medicina de precisión y el crecimiento de redes de centros oncológicos. El crecimiento de la subcontratación y los proveedores de servicios de diagnóstico más grandes mejoran el acceso a pruebas avanzadas, mientras que las mejoras en la asequibilidad y una integración más sólida de las vías clínicas apoyan el impulso continuo.
América Latina (7.7%)
América Latina representó una participación del 7.7% en 2025, con una demanda en aumento a medida que las redes de laboratorios privados y los principales centros oncológicos urbanos expanden la capacidad de diagnóstico molecular. El acceso sigue siendo desigual debido a la variabilidad en el reembolso y la concentración de pruebas avanzadas en segmentos de mayores ingresos. Las oportunidades de crecimiento incluyen la expansión de laboratorios de referencia regionales, la mejora de la educación de los médicos y el aumento de la disponibilidad de paneles estandarizados a través de asociaciones más sólidas con hospitales y redes oncológicas.
Oriente Medio y África (4.0%)
Oriente Medio y África representaron una participación del 4.0% en 2025, creciendo desde una base más pequeña con la adopción concentrada en los mercados del CCG, Sudáfrica y centros selectos. La expansión de los servicios oncológicos y la inversión en diagnósticos apoyan la adopción gradual de perfiles moleculares. Las brechas de infraestructura y el reembolso variable siguen siendo limitaciones, mientras que los modelos de pruebas centralizadas y las asociaciones público-privadas pueden mejorar el acceso a ensayos validados.
Panorama Competitivo
El panorama competitivo está moldeado por la amplitud de los menús de pruebas de biomarcadores, la escalabilidad de los flujos de trabajo de laboratorio y la capacidad de ofrecer interpretaciones clínicamente accionables para perfiles complejos. Las empresas se diferencian a través de ensayos validados, ecosistemas sólidos de instrumentos y reactivos, y asociaciones que integran pruebas en vías clínicas y programas de desarrollo de medicamentos. La intensidad competitiva está aumentando en la detección basada en sangre y el perfilado multi-ómico, donde el rendimiento, el tiempo de respuesta y la profundidad de la evidencia influyen en la adopción en hospitales y laboratorios de referencia.
- Hoffmann-La Roche Ltd. enfatiza los diagnósticos complementarios y los flujos de trabajo integrados en oncología al alinear el desarrollo de ensayos con las necesidades de toma de decisiones terapéuticas y sistemas de patología estandarizados. El enfoque de la empresa se centra en una amplia adopción clínica a través de ensayos validados, integración de plataformas y apoyo para pruebas rutinarias en entornos de atención oncológica. La continua expansión de carteras de diagnóstico y habilitación de flujos de trabajo fortalece la posición en la selección de tratamientos guiados por biomarcadores.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- F. Hoffmann-La Roche Ltd.
- Abbott
- Thermo Fisher Scientific Inc.
- QIAGEN N.V.
- Illumina, Inc.
- Agilent Technologies
- Bio-Rad Laboratories
- Hologic, Inc.
- Merck & Co.
- Becton, Dickinson and Company
- Exact Sciences
- Siemens Healthineers
- Guardant Health
- Foundation Medicine
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En septiembre de 2025, Illumina anunció asociaciones estratégicas con múltiples compañías farmacéuticas globales para desarrollar diagnósticos complementarios (CDx) habilitados en su prueba de perfil genómico integral TruSight™ Oncology (TSO).
- En mayo de 2025, Thermo Fisher Scientific presentó una década de asociación farmacéutica en el desarrollo y comercialización de diagnósticos complementarios de secuenciación de nueva generación (NGS) en la Reunión Anual de ASCO 2025, destacando cómo sus soluciones integradas abarcan desde el descubrimiento de biomarcadores hasta la comercialización clínica.
- En abril de 2025, Agilent Technologies presentó productos innovadores y asociaciones estratégicas enfocadas en transformar la investigación, el diagnóstico y los tratamientos del cáncer en la Reunión Anual de AACR. La compañía destacó su compromiso de ofrecer conocimientos multi-ómicos integrales y herramientas de diagnóstico de vanguardia que empoderan a los investigadores y clínicos para tomar decisiones de tratamiento más informadas.
- En abril de 2025, QIAGEN anunció una serie de nuevos productos y actualizaciones de asociaciones diseñadas para fortalecer su cartera de perfiles genómicos de cáncer, presentados en la Reunión Anual de la Asociación Americana para la Investigación del Cáncer (AACR) en Chicago. La compañía lanzó nuevos paneles QIAseq que proporcionan conocimientos más profundos y precisos sobre la biología del cáncer y el descubrimiento de biomarcadores, integrados con QIAGEN Digital Insights para el análisis e interpretación de datos genómicos.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño de mercado en 2025 | USD 38349 millones |
| Pronóstico de ingresos en 2032 | USD 87462.46 millones |
| Tasa de crecimiento (CAGR) | 12.5% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Cáncer: Cáncer de Mama, Cáncer de Pulmón, Cáncer Colorrectal, Cáncer de Próstata, Otros Tipos de Cáncer; Por Perspectiva de Tipo de Biomarcador: Biomarcadores Genéticos, Biomarcadores Epigenéticos, Biomarcadores Proteómicos, Biomarcadores Metabólicos, Otros Tipos de Biomarcadores; Por Perspectiva de Aplicación: Diagnósticos, Descubrimiento y Desarrollo de Medicamentos, Medicina Personalizada, Otras Aplicaciones; Por Perspectiva de Usuario Final: Compañías Farmacéuticas y Biotecnológicas, Laboratorios de Diagnóstico e Investigación, Hospitales y Clínicas Especializadas, Otros Usuarios Finales; Por Perspectiva de Tecnología: Tecnologías OMICS, Tecnologías de Imagen, Otras Tecnologías |
| Alcance regional | Norteamérica, Europa, Asia-Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | F. Hoffmann-La Roche Ltd.; Abbott; Thermo Fisher Scientific Inc.; QIAGEN N.V.; Illumina, Inc.; Agilent Technologies; Bio-Rad Laboratories; Hologic, Inc.; Merck & Co.; Becton, Dickinson and Company; Exact Sciences; Siemens Healthineers; Guardant Health; Foundation Medicine |
| Número de páginas | 335 |
Segmentación
Por Tipo de Cáncer
- Cáncer de Mama
- Cáncer de Pulmón
- Cáncer Colorrectal
- Cáncer de Próstata
- Otros Tipos de Cáncer
Por Tipo de Biomarcador
- Biomarcadores Genéticos
- Biomarcadores Epigenéticos
- Biomarcadores Proteómicos
- Biomarcadores Metabólicos
- Otros Tipos de Biomarcadores
Por Aplicación
- Diagnósticos
- Descubrimiento y Desarrollo de Medicamentos
- Medicina Personalizada
- Otras Aplicaciones
Por Usuario Final
- Empresas Farmacéuticas y Biotecnológicas
- Laboratorios de Diagnóstico e Investigación
- Hospitales y Clínicas Especializadas
- Otros Usuarios Finales
Por Tecnología
- Tecnologías OMICS
- Tecnologías de Imagen
- Otras Tecnologías
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y pronosticado del mercado de biomarcadores del cáncer?
¿Cuál es la TACC para el mercado de biomarcadores del cáncer durante 2025–2032?
¿Cuál es el segmento más grande en el mercado de biomarcadores del cáncer?
¿Qué factores están impulsando el crecimiento en el mercado de biomarcadores del cáncer?
¿Qué empresas están liderando el mercado de biomarcadores del cáncer?
¿Qué región lidera el mercado de biomarcadores de cáncer?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Biomarcadores de Cáncer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Biomarcadores de Cáncer Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 38349 million → 2032: USD 87462.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Biomarcadores de Cáncer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Biomarcadores de Cáncer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Biomarcadores de Cáncer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Biomarcadores de Cáncer Market Drivers
- 3.3 Mercado de Biomarcadores de Cáncer Market Restraints & Challenges
- 3.4 Mercado de Biomarcadores de Cáncer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Biomarcadores de Cáncer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Biomarcadores de Cáncer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Biomarcadores de Cáncer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Biomarcadores de Cáncer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Biomarcadores de Cáncer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Biomarcadores de Cáncer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Biomarcadores de Cáncer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Biomarcadores de Cáncer Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Biomarcadores de Cáncer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Biomarcadores de Cáncer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Biomarcadores de Cáncer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Biomarcadores de Cáncer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Biomarcadores de Cáncer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Biomarcadores de Cáncer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Biomarcadores de Cáncer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Biomarcadores de Cáncer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Biomarcadores de Cáncer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Biomarcadores de Cáncer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Biomarcadores de Cáncer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
